
旅客服务(机票火车票等)抵扣凭证详细说明
的士票没有进项税额
谢谢
额中抵扣
增值税电子普通 发票
增值税电子普通发票
运输服务类的增值税电子普通发票 常见的滴滴等打车软件开具的乘车电子发 票、客运服务公司开具的客运服务电子发 票。
发票税收编码属于“旅客运输”同 时税率栏是9%/3%的,可以抵扣发票上 注明的税额;如果发票税收编码属于“旅 游服务”或税率栏是6%,不属于旅客运 输,不属于合规的抵扣凭证,不能抵扣进
机票、火车票按照 票面金额拆税,特 殊情况的财务在审
单时修改
公路、水路 客票
公路、水路客票
公路、水路等其他旅客运输类似机票火车票处理, 只是税率不一样! 进项税额=票面金额÷(1+3%)×3% (1)开票日期是2019年4月1日及以后 (2)客票上必须要“注明旅客身份信息”否则不 能抵扣,如定额发票。 (3)ODS系统制单时选“差旅费-可抵扣公路客 票船票“费用类型,ODS自动帮忙根据上述公式 进行拆税,将票面金额分拆成金额和税额,不用录 入发票号码;
机票、火车票
铁路旅客运输进项税额=票面金额÷ (1+9%)×9%
(1)开票日期是2019年4月1日及以后 (2)不含退票费
机票、火车票
ODS操作
ODS新增了2个费用类型:差旅费-可 抵扣机票火车票、差旅费-可抵扣公路 客票船票,ODS自动帮忙根据上述公 式进行拆税,将票价分拆成金额和税 额,不用录入发票号码。
O项D税S额操作
ODS系统制单时费用类型选“差 旅费-市内交通费“或”差旅费-长 途交通费“,按发票金额和税额分 别填写,并备注发票号;电子发票 打印两份,一份做发票,一份当成 抵扣联交予财务认证抵扣。
运输服务类的增值 税电子普通发票取 得增值税电子普通 发票的,为发票上
注明的税额
增值税电子普通发票
机票、火 车票
机票、火车票
取得注明旅客身份信息的机票-航空运输电子客 票行程单的,为按照下列公式计算进项税额: 航空旅客运输进项税票日期是2019年4月1日及以后 (2)登机牌不行 (3)客票上的字母含义:
CNY即人民币 CN代表"民航发展基金" YQ代表"燃油附加费"。
国内旅客运输服 务进项税额抵扣
-VAT Input Tax Credit-
2019.3.29
客票日期在2019年4月1日之 后的注明旅客身份信息的飞机票 (航空运输电子客票行程单)、铁 路车票以及公路、水路等其他客票 可以抵扣了。
根据《财政部 税务总局 海关 总署关于深化增值税改革有关政 策的公告》(财政部 税务总局海 关总署公告2019年第39号)规 定,纳税人购进国内旅客运输服 务,其进项税额允许从销项税额 中抵扣。
PART A
增值税专用发 票
PART B
增值税电子 普通发票
PART C
PART D
机票、火车票 公路、水路客
票
增值税专用 发票
增值税专用发票
ODS操作
ODS系统制单时费用类 型选“差旅费-市内交通 费“或”差旅费-长途交 通费“,按发票金额和 税额分别填写,并备注
取得增值税专用发 票,其注明的增值 税额准予从销项税
六个案例旅客运输服务抵扣进项税实操详谈

六个案例旅客运输服务抵扣进项税实操详谈案例一:公司员工小李,乘坐飞机从北京出差到上海,取得注明旅客身份信息的航空运输电子客票行程单。
解析:员工出差乘坐飞机属于购进旅客运输服务,且取得了合规的航空运输电子客票行程单,所以可以计算抵扣进项税。
航空旅客运输进项税额=(票价+燃油附加费)一(1+9% ) X 9%, 需要注意民航发展基金不作为计算进项税额的基数。
补充:如果小李没有开具发票,仅有登机牌,登机牌不能单独作为抵扣凭证。
如果小李乘坐飞机并不是出差,而是回家探亲,则属于福利费,不能计算抵扣进项税。
案例二:公司员工小张,乘坐飞机从北京出差到上海,取得了携程网“代办机票服务”的增值税电子普通发票和账单,账单里有飞机票金额,可以计算抵扣进项税吗?解析:不可以!携程网订机票属于替航空公司代理销售机票,开具的发票上的应税项目是“经纪代理服务”,税率为6%(一般纳税人),经纪代理服务不得凭借电子普通发票来计算抵扣进项。
据咨询携程客服,旅客在预定飞机票时可以选择不开具携程发票,自取行程单,在携程网支付成功后,点击左下角的“ 我要报销”,可以勾选需要行程单,也可以选择快递服务(10 元邮寄费)寄送纸质行程单。
大家可以尝试一下,携程网还有提示:航班起飞后仅支持29 天内补开航空运输电子客票行程单,如购买了保险等其他服务的一年内可补开增值税电子普通发票。
尤其是对于员工乘机出差非常频繁的企业来说,通过携程网订票用这种方式可以取得行程单,可以计算抵扣进项税额。
案例三:公司员工小张,预乘坐飞机从北京出差到上海,临行前因某种原因退票了,退票产生的退票费可以抵扣进项税吗?解析:按照现行政策规定,航空代理公司收取的退票费,属于现代服务业的征税范围,应按照6% 税率计算缴纳增值税。
公司因公务支付的退票费,若能取得增值税专用发票,则可以抵扣进项税额,反之,不能抵扣!案例四:劳务派遣员工小刘,乘坐飞机从北京出差到杭州,取得注明旅客身份信息的航空运输电子客票行程单,用工单位可以抵扣进项税吗?解析:可以抵扣!根据国家税务总局公告2019 年第31 号《关于国内旅客运输服务进项税抵扣等增值税征管问题的公告》规定,派遣人员直接受用工单位指派进行业务活动,用工单位接受的劳务派遣员工发生的国内旅客运输服务进项税可以抵扣。
国内旅客运输服务增值税如何抵扣?如何账务处理?一文全览
国内旅客运输服务增值税如何抵扣?如何账务处理?⼀⽂全览购进“国内旅客运输服务”涉及的进项税额计算抵扣问题是今年的热点话题,你对于新出的旅客运输政策公告有没有了解透彻呢,今天我们就⼀起了解⼀下吧!⼀、政策回顾关于深化增值税改⾰有关政策的公告纳税⼈购进国内旅客运输服务,其进项税额允许从销项税额中抵扣。
纳税⼈未取得增值税专⽤发票的,暂按照以下规定确定进项税额1、取得增值税电⼦普通发票的,为发票上注明的税额2、取得注明旅客⾝份信息的航空运输电⼦客票⾏程单的,为按照下列公式计算进项税额:航空旅客运输进项税额= (票价+燃油附加费)/( 1+9%) x9%3、取得注明旅客⾝份信息的铁路车票的,为按照下列公式计算的进项税额:铁路旅客运输进项税额=票⾯⾦额/ ( 1+9% ) x9%4、取得注明旅客⾝份信息的公路、⽔路等其他客票的,按照下列公式计算进项税额:公路、⽔路等其他旅客运输进项税额=票⾯⾦额/ ( 1+3% ) x3%⼆、旅客运输服务可抵扣凭证1、增值税专⽤发票2、增值税电⼦普通发票3、注明旅客⾝份信息的航空运输电⼦客票⾏程单4、注明旅客⾝份信息的铁路车票5、注明旅客⾝份信息的公路、⽔路等其他客票【注意】未注明旅客个⼈信息的如定额发票、观光游览车票、出租车机打发票,均不得作为抵扣凭证。
航空和铁路按9%抵扣,其他客运按3%抵扣。
三、纳税⼈购进国内旅客运输服务,进项税允许抵扣1、国内旅客运输只有国内旅客运输服务才可以抵扣进项税。
国际运输适⽤零税率或免税,不存在进项抵扣问题。
2、注明⾝份信息除增值税发票外的旅客运输扣税凭证,只有注明旅客⾝份信息才可以计算抵扣进项税,⼿写⽆效。
3、符合抵扣规定需要符合进项抵扣的基本规定。
⽐如⽤于免税、简易计税的不得抵扣;⽤于集体福利、个⼈消费、⾮正常损失等情形的不得抵扣等。
4、建⽴合法⽤⼯关系对于劳务派遣的⽤⼯形式,劳务派遣⼈员发⽣的旅客运输费⽤,应由⽤⼯单位抵扣进项税额,⽽不是劳务派遣单位抵扣。
旅客运输抵扣进项凭证种类
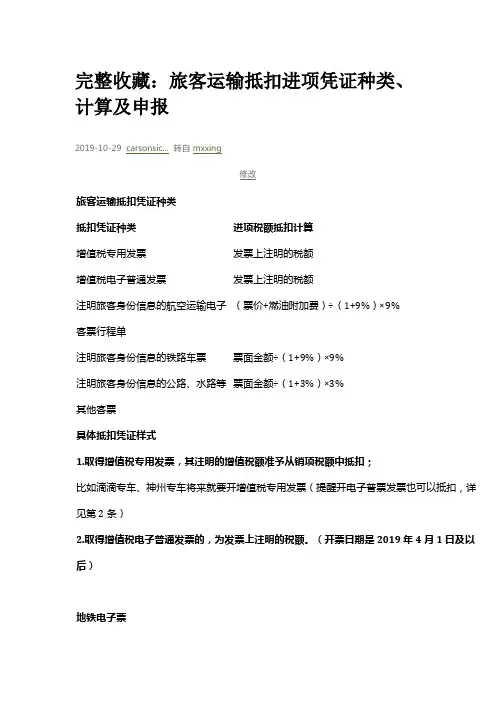
旅客运输抵扣凭证种类抵扣凭证种类进项税额抵扣计算增值税专用发票发票上注明的税额增值税电子普通发票发票上注明的税额注明旅客身份信息的航空运输电子(票价+燃油附加费)÷(1+9%)×9%客票行程单注明旅客身份信息的铁路车票票面金额÷(1+9%)×9%票面金额÷(1+3%)×3%注明旅客身份信息的公路、水路等其他客票具体抵扣凭证样式1.取得增值税专用发票,其注明的增值税额准予从销项税额中抵扣;比如滴滴专车、神州专车将来就要开增值税专用发票(提醒开电子普票发票也可以抵扣,详见第2条)2.取得增值税电子普通发票的,为发票上注明的税额。
(开票日期是2019年4月1日及以后)地铁电子票滴滴打车票(1)如果取得是充值的“不征税”增值税电子普通发票,发票上没有税额,也就不能抵扣进项税额。
(2)未来的趋势,肯定很多旅客运输服务会开具增值税电子普通发票;(3)为了发票大家抵扣,抵扣程序要勾选确认:一般纳税人取得符合规定的通行费电子发票后,应当自开具之日起360日内登录本省(区、市)增值税发票选择确认平台,查询、选择用于申报抵扣的通行费电子发票信息。
(4)发票抬头必须是单位的抬头(即使不要勾选确认的话)(5)旅行社或网上订的飞机票,取得电子发票,如果发票税收编码属于“旅客运输”同时税率栏是9%/3%的,可以抵扣发票上注明的税额;如果发票税收编码属于“旅游服务”或税率栏是6%,不属于旅客运输,不属于合规的抵扣凭证,不能抵扣进项税额。
3.飞机票-航空运输电子客票行程单取得注明旅客身份信息的航空运输电子客票行程单的,为按照下列公式计算进项税额:航空旅客运输进项税额=(票价+燃油附加费)÷(1+9%)×9%提醒:(1)开票日期是2019年4月1日及以后(2)登机牌不行(3)航空运输电子客票行程单一定要去查询真伪,实务中很多机票代理机构用的假的“电子客票行程单”,比如价格800元的机票,为了多收钱,给您的“电子客票行程单”价格是1800元,所以一定要查询。
关于飞机票、火车票等国内旅客运输发票的抵扣
11
结合39号公告说说差旅费的几种会计处理
• 案例一
• 案例二
• A公司2019年5月聘用B会计师事务所做企业 内控审计,合同约定交通费、住宿费、餐费 由A公司承担,5月份B会计师事务所审计过 程中发生交通费(火车票款)1090元。
• 一、公告出台背景
•
《财政部 税务总局 海关总署关于深化增
值税改革有关政策的公告》(财政部 税务总
局 海关总署公告2019年第39号,以下简称
39号公告)出台后,纳税人开具发票衔接、
不动产一次性抵扣、适用加计抵减政策所需
填报资料等问题,需要进一步明确,因此出
台上述两个公告。
• 二、2019年4月1日降低增值税税率政策实施 后,纳税人发生销售折让、中止或者退回等 情形的,如何开具红字发票及蓝字发票?
19
结合39号公告几个注意事项: • ⑦航空机票 • 国际航空机票进项税额的处理 • 1.直飞机票:只有国内旅客运输才可以抵扣进项税额,国际运输适用零税
率或免税,相应地,购买国际旅客运输服务不能抵扣进项税额。 • 2.经停机票:全程不能抵扣进项税额。 • 3.联程机票:对于国内转机部分的机票可以抵扣进项税额,对于国际段的
销项税额中抵扣。
•
六、纳税人购进国内旅客运输服务,其进项税额允许从销项税额中抵扣。
•
七、自2019年4月1日至2021年12月31日,允许生产、生活性服务业纳税人按照当期可抵扣进项税额
加计10%,抵减应纳税额(以下称加计抵减政策)。
•
•
八、自2019年4月1日起,试行增值税期末留抵税额退税制度。
5
购进各类旅客运输服务如何抵扣进项?

购进各类旅客运输服务如何抵扣进项?2019.5.4旅客运输服务自2019年4月1日起可以抵扣进项税额,而旅客运输服务是企业日常经营中常见的费用,为了帮助大家及时掌握最新政策,做好应对工作,我们整理了其中的相关要点,以供参考。
政策规定《财政部税务总局海关总署关于深化增值税改革有关政策的公告》(财政部税务总局海关总署公告2019年第39号)六、纳税人购进国内旅客运输服务,其进项税额允许从销项税额中抵扣。
(一)纳税人未取得增值税专用发票的,暂按照以下规定确定进项税额:1.取得增值税电子普通发票的,为发票上注明的税额;2.取得注明旅客身份信息的航空运输电子客票行程单的,为按照下列公式计算进项税额:航空旅客运输进项税额=(票价+燃油附加费)÷(1+9%)×9%3.取得注明旅客身份信息的铁路车票的,为按照下列公式计算的进项税额:铁路旅客运输进项税额=票面金额÷(1+9%)×9%4.取得注明旅客身份信息的公路、水路等其他客票的,按照下列公式计算进项税额:公路、水路等其他旅客运输进项税额=票面金额÷(1+3%)×3%注意要点1、除了增值税电子发票外,只有注明旅客身份信息的客票才能抵扣进项除了增值税发票外的旅客运输扣税凭证,只有注明旅客身份信息,才可以抵扣进项税,手写无效。
按照39号公告的规定,目前暂允许注明旅客身份信息的航空运输电子客票行程单、铁路车票、公路和水路等其他客票,作为进项税抵扣凭证。
2、可抵扣进项税额的旅客运输服务发票范围按照39号公告规定,增值税一般纳税人购进国内旅客运输服务,可以作为进项税额抵扣的凭证有:增值税专用发票、增值税电子普通发票,注明旅客身份信息的航空运输电子客票行程单、铁路车票以及公路、水路等其他客票。
3、取得的纸质增值税普通发票不能抵扣进项税额39号公告规定的可抵扣进项税额的普通发票仅为增值税电子普通发票,因此,取得的纸质增值税普通发票不能抵扣进项税额。
会计经验:出差取得的哪些发票可以抵扣

出差取得的哪些发票可以抵扣小李出差去成都,出差前按照惯例,小李开始收拾行李,除了衣物等必带用品外,小李还带上他的手抄本,因为上面写着公司全称、统一社会信用代码证号码、地址电话、开户行及账号等相关信息,目的是为了开具增值税发票。
困惑一小李在出差时的乘坐飞机的机票、火车票以及请客户吃饭取得增值税发票可以抵扣吗?政策依据:《财政部、国家税务总局关于全面推开营业税改征增值税试点的通知》(财税﹝2016﹞36号)附件1:《营业税改征增值税试点实施办法》第二十七条规定,下列项目的进项税额不得从销项税额中抵扣:(六)购进的旅客运输服务、贷款服务、餐饮服务、居民日常服务和娱乐服务。
附件1:《营业税改征增值税试点实施办法》的《销售服务、无形资产、不动产注释》第一条第(一)项第1款第(1)点规定,铁路运输服务,是指通过铁路运送货物或者旅客的运输业务活动。
第一条第(一)项第3款规定,航空运输服务,是指通过空中航线运送货物或者旅客的运输业务活动。
第一条第(七)项第4款第(2)点规定,住宿服务,是指提供住宿场所及配套服务等的活动。
包括宾馆、旅馆、旅社、度假村和其他经营性住宿场所提供的住宿服务。
结论:因公出差取得的机票、火车票,招待客户取得的增值税专用发票分别属于企业购进的旅客运输服务和餐饮服务,属于进项税额不得从销项税额中抵扣的项目;但是公司多人出差时取得的租车增值税专用发票是可以抵扣的。
小贴士那如果本次出差的有4个人,驾驶公司自有车辆,可以抵扣吗?假设小李一行四人去成都出差,过路费预计110元,汽车油费160元,来回共计开销540元,而坐火车要花费118元/人,来回共计花费944元,这是经济账。
那么看看税法如何规定的,之前已经说明因公出差取得的机票、火车票属于旅客运输服务,不得从销项税额中抵扣;而按照现行税法规定驾驶公司自有车辆取得的过路费、加油费增值税扣税凭证是可以抵扣的,抵扣公式为高速公路过路费=220/(1+3%)*3%=6.4元,油费=320/(1+17%)*0.17=46.5元,小李单位虽支付小李等4人的出差费540元,但可以抵扣增值税52.9元,实际支出487.1元,比要求小李等人坐火车出差少了456.9元。
国家税务总局关于国内旅客运输服务进项税抵扣等增值税征管问题的公告
国家税务总局关于国内旅客运输服务进项税抵扣等增值税征管问题的公告作者:来源:《财会学习》2019年第31期国家税务总局公告2019年第31号现将国内旅客运输服务进项税抵扣等增值税征管问题公告如下:一、关于国内旅客运输服务进项税抵扣(一)《财政部税务总局海关总署关于深化增值税改革有关政策的公告》(财政部税务总局海关总署公告2019年第39号)第六条所称“国内旅客运输服务”,限于与本单位签订了劳动合同的员工,以及本单位作为用工单位接受的劳务派遣员工发生的国内旅客运输服务。
(二)纳税人购进国内旅客运输服务,以取得的增值税电子普通发票上注明的税额为进项税额的,增值税电子普通发票上注明的购买方“名称”“纳税人识别号”等信息,应当与实际抵扣税款的纳税人一致,否则不予抵扣。
(三)纳税人允许抵扣的国内旅客运输服务进项税额,是指纳税人2019年4月1日及以后实际发生,并取得合法有效增值税扣税凭证注明的或依据其计算的增值税税额。
以增值税专用发票或增值税电子普通发票为增值税扣税凭证的,为2019年4月1日及以后开具的增值税专用发票或增值税电子普通发票。
二、关于加计抵减(一)《财政部税务总局海关总署关于深化增值税改革有关政策的公告》(财政部税务总局海关总署公告2019年第39号)第七条关于加计抵减政策适用所称“销售额”,包括纳税申报销售额、稽查查补销售额、纳税评估调整销售额。
其中,纳税申报销售额包括一般计税方法销售额,简易计税方法销售额,免税销售额,税务机关代开发票销售额,免、抵、退办法出口销售额,即征即退项目销售额。
稽查查补销售额和纳税评估调整销售额,计入查补或评估调整当期销售额确定适用加计抵减政策;适用增值税差额征收政策的,以差额后的销售额确定适用加计抵减政策。
(二)2019年3月31日前设立,且2018年4月至2019年3月期间销售额均为零的纳税人,以首次产生销售额当月起连续3个月的销售额确定适用加计抵减政策。
2019年4月1日后设立,且自设立之日起3个月的销售额均为零的纳税人,以首次产生销售额当月起连续3个月的销售额确定适用加计抵减政策。
教你如何抵扣国内旅客运输发票进项税额
教你如何抵扣国内旅客运输发票进项税额展开全文自2019年4月1日起,随着国家增值税改革再次发力,除降低部分行业的增值税税率外,还进一步扩大进项税额抵扣范围,纳税人取得的注明旅客身份信息的机票、火车票(动车票)、汽车票等国内旅客运输客票及增值税专票、普票等票据,可以在申报纳税时按一定比例抵扣进项税额。
抵扣情况如下:1、飞机票、铁路车票:可抵扣进项税额=票面金额/(1+9%)*9% 注:飞机票票面金额包含飞机票票价及燃油附加费。
2、汽车票、船票等其他客票:可抵扣进项税额=票面金额/(1+3%)*3% 3、国内旅客运输增值税专票、普票票面注明的税额。
案例:a公司为一般纳税人,主营为监理服务,2019年8月公司财务共收到2019年4月份后开具的国内旅客运输票据数据如下:动车票:25317元/293份汽车票:633元/12份飞机票:6470元/6份本月a公司可抵扣进项的运输票据为311份,金额计算如下:可抵扣进项税额=(25317+6470)/(1+9%)*9%+633/(1+3%)*3%=2624.61+18.44=2643.05 具体申报如下:一、增值税申报表表二(本期进项税额明细表)填报明细:1、第二项“其他扣税凭证”中最后一项8b“其他”中填写本次需抵扣的旅客运输发票份数、含税金额及可抵扣进项税额2、第四项10“本期用于抵扣的旅客运输服务扣税凭证”中填写本次需抵扣的旅客运输发票份数、含税金额及可抵扣进项税额。
具体如下图所示:二、增值税申报表表四(税额抵减情况表)填报明细:因a公司满足10%加计抵减情况,所以需在序号6中“一般项目加计抵减额计算”中填写金额=当期申报抵扣进项税额合计数*10%。
如下图所示:三、增值税申报表主表填报明细:核对12栏中进项税额金额是否正确。
如下图所示:其他数据核对无误后,点击申报即可。
注意事项:1、纳税人取得的机票、火车票(动车票)、汽车票等国内旅客运输客票必须注明旅客身份信息,且用于本公司生产经营使用,不得用于个人消费使用。
机票抵扣的诸多要点,你知道吗?
机票抵扣的诸多要点,你知道吗?从2019年4月1日,根据《财政部税务总局海关总署关于深化增值税改革有关政策的公告》(财政部税务总局海关总署公告2019年第39号)的第六条“纳税人购进国内旅客运输服务,其进项税额允许从销项税额中抵扣。
”的规定,飞机票的进项税额可以抵扣了。
哪些可以抵扣?抵扣税额是多少?怎么计算?成了我们关注的焦点。
为了方便大家使用,我从以下几个方面进行归纳解读:一、飞机票的模样有哪些? 1、飞机的电子行程单:2、电子普通发票\增值税专用发票:二、哪些可以抵扣?哪些不可以抵扣? 1、能抵扣的部分:1.1能抵扣的票据:增值税一般纳税人购进国内旅客运输服务,可以作为进项税额抵扣的凭证有:增值税专用发票、增值税电子普通发票(不包括纸质普通票),注明旅客身份信息的航空运输电子客票行程单。
再强调一点:按照现行政策规定,航空代理公司收取的退票费(属现代服务业,按6%税率计算缴纳增值税)属于可抵扣的进项税范围,其增值税专用发票上注明的税额,可以从销项税额中抵扣。
1.2电子行程单能计算抵扣税额的项目:票价、燃油附加费。
(不能抵扣项目是民航发展基金、机场建设费。
) 1.3电子普通发票抵扣的原则:旅行社或网上订的飞机票,取得电子发票,如果发票税收编码属于“旅客运输”同时税率栏是9%/3%的,可以抵扣发票上注明的税额;如果发票税收编码属于“旅游服务”或税率栏是6%,不属于旅客运输,不属于合规的抵扣凭证,不能抵扣进项税额。
这点大家要务必小心。
2、不可以抵扣的部分:2.1不能抵扣的票据:纸质增值税普通发票、国际旅客运输服务发票(包括三种方式:出境、入境、国外往来)、没有注明所需身份信息的电子行程单、未列明税额的电子普通发票。
2.2不能抵扣税额项目:用于集体、个人福利的旅客运输服务费用;非合法雇佣关系的个人旅客运输费用;购买的航空意外保险的费用、国际旅客运输费用等。
三、抵扣额是多少?增值税专用发票和电子普通发票以票面载明的税额为进项税额。
旅客运输进项抵扣八大要点
旅客运输进项抵扣八大要点!怎么抵就
看这个了
信息来源:国家税务总局广东省税务局
根据《财政部税务总局海关总署关于深化增值税改革有关政策的公告》(财政部税务总局海关总署公告2019年第39号)第六条:纳税人购进国内旅客运输服务,其进项税额允许从销项税额中抵扣。
目前,深化增值税改革第二个月申报期即将结束,我们将大家在国内旅客运输进项抵扣实际操作中需要注意的要点进行了梳理,供大家参考学习,尽快应享尽享政策红利。
抵扣的旅客运输服务需要注意八大要点:
1.只有国内旅客运输服务才可以抵扣进项税额。
2.5种旅客运输进项税额抵扣凭证:增值税专用发票、增值税电子普通发票,注明旅客身份信息的航空运输电子客票行程单、铁路车票以及公路、水路等其他客票。
3.抵扣凭证开具时间必须为2019年4月1日之后。
4.旅客身份信息很重要,手写无效。
除增值税专用发票和增值税电子普通发票外,其他的旅客运输扣税凭证,都必须是注明旅客身份信息的票证才可以计算抵扣进项税,手写无效。
5.抵扣税额计算:
取得增值税专用发票和增值税电子普通发票按发票上注明的税额抵扣进项税额。
取得航空运输电子客票行程单可抵扣的进项税额=(票价+燃油附加费)÷(1+9%)×9%
取得注明旅客身份信息的铁路车票可抵扣的进项税额=票面金额÷(1+9%)×9%
取得注明旅客身份信息的公路、水路等客票可抵扣的进项税额=票面金额÷(1+3%)×3%
6.抵扣期限及纳税申报
增值税专用发票,自开具之日起360日内认证或登录增值税发票选择确认平台进行确认,在规定的纳税申报期内申报抵扣。