
VAR方法及测定方法简介
1.V aR 方法的特点 第一,可以用来简单明了表示市场风险的大小,没有任何 技术色彩,没有任何专业背景的投资者和管理者都可以通过 VaR 值对金融风险进行评判; 第二,可以事前计算风险,不像以往风险管理的方法都是 在事后衡量风险大小; 第三,不仅能计算单个金融工具的风险。还能计算由多个 金融工具组成的投资组合风险,这是传统金融风险管理所不 能做到的。 2.V aR 的应用 第一,用于风险控制。目前已有超过 1000 家的银行、保险 公司、投资基金、养老金基金及非金融公司采用 VaR 方法作为 金融衍生工具风险管理的手段。利用 VaR 方法进行风险控制, 可以使每个交易员或交易单位都能确切地明了他们在进行有 多大风险的金融交易,并可以为每个交易员或交易单位设置 VaR 限额,以防止过度投机行为的出现。如果执行严格的 VaR 管理,一些金融交易的重大亏损也许就可以完全避免。 第二,用于业绩评估。在金融投资中,高收益总是伴随着 高风险,交易员可能不惜冒巨大的风险去追逐巨额利润。公司 出于稳健经营的需要,必须对交易员可能的过度投机行为进 行限制。所以,有必要引入考虑风险因素的业绩评价指标。 第三,估算风险性资本(Risk-based capital)。以 VaR 来 估算投资者面临市场风险时所需的适量资本,风险资本的要 求是 BIS 对于金融监管的基本要求。 参考文献: [1] 周大庆,风险管理前沿[ M ] .北京: 中国人民大学出版 社, 2003 [ 2] 阎庆民,中国银行业风险评估及预警系统研究[ M ] .北 京:中国金融出版社, 2005 [3] 章彰,商业银行信用风险管理 - 兼论巴塞尔新资本协 议[ M ] 北京:中国人民大学出版社, 2002
VaR=ω0[μ-(μ-ασ)]
假设持有期为荭t,则均值和标准差分别为 μ荭t 和 σ姨荭t ,
这时上式则变为:VaR=ω0*α*σ姨荭t 因此,我们只要能计算出某种资产组合的标准差 αp,则可
求出其 VaR 的值,一般情况下,某种资产组合的标准差可通过 如下公式来计算。
其中,n 为资产组合的金融工具的种类;ωi 为第 i 种金融 工具的资产组合中的比例;σi,σj 为第 i,j 种金融工具的标准 差;pij 为金融工具 i,j 的相关系数。
4.蒙特卡拉罗模拟方法(M onte—C arlo)计算 V aR 值 蒙特卡罗模拟方法可以较好地处理非线性、非正态问题。 其主要思路是反复模拟决定金融工具价格的随机过程,每次 模拟都可以得到组合在持有期的一个可能值,如果进行大量 模拟,那么组合价值的模拟分布将收敛于组合的真实分布。这 样通过模拟分布可以导出真实分布,求出 VaR 值。 蒙特卡罗模拟法与历史数据模拟法在很多方面有相似之 处,但最大的不同之处在于,历史数据模拟法需要用到考察期 内市场因子的变化数据,以生成 N 个模拟的投资组合盈亏。而 蒙特卡罗模拟法则不然,它只需根据市场因子历史变化的数 据,选定一个合理的分布,然后在此基础上用虚拟变量生成器 (pseudo random generator)来模拟市场因子的各种可能变化。 接着在此基础上构造投资组合的假设盈亏,最后确定 VaR 值。 除了选定特定分布并以此来模拟市场因子的变化以外,其余 步骤都大体与历史数据模拟法相同。
技术市场
VAR 方法及测定方法简介
刘旭羽 1 常雯 2 湛辉 3 (1.电子科技大学自动化工程学院 610081;2.安徽财经大学统计与应用数学学院 272000; 3.西南财经大学金融学院 611130)
[摘要]:本文介绍了 V A R 风险管理技术以及三种测定方法:历史模拟法、方差—协方差分析方法(V ar—C ov), 蒙特卡拉罗模 拟方法(M onte—C arlo)。同时对对 V A R 方法的特点和应用进行了说明。
二、VAR 定义与方法简介
1.V aR 定义 VaR 按字面的解释就是“处于风险状态的价值”,即在一定 置信水平和一定持有期内,某一金融工具或其组合在未来资 产价格波动下所面临的最大损失额。 2.V A R 基本方法简介 历史模拟方法(HSM)计算 VaR 值 历史模拟法是借助于计算过去一段时间内的资产组合风险 收益的频度分布,通过找到历史上一段时间内的平均收益以及 在既定置信水平 α 下的最低收益率,计算资产组合的 VaR 值。 历史模拟法假定收益随时间独立同分布,以收益的历史数 据样本的直方图作为对收益真实分布的估计,分布形式完全由 数据决定,不会丢失和扭曲信息,然后用历史数据样本直方图 的 P—分位数据作为对收益分布的 P—分位数波动的估计。 3.方差—协方差分析方法(V ar—C ov)计算 V aR 值 方差—协方差法同样是运用历史资料,计算资产组合的 VaR 值。其基本思路为: 首先,利用历史数据计算资产组合的收益的方差、标准 差、协方差; 其次,假定资产组合收益是正态分布,可求出在一定置信 水平下,反映了分布偏离均值程度的临界值; 第三,建立与风险损失的联系,推导 VaR 值。 设某一资产组合在单位时间内的均值为 σ,标准差为 R~ (Nμ,σ2),又根据正态分布的性质,在置信水平 α 下,可能发生 的偏离均值的最大距离为 ω0=μ-ασ。 根据 AaR=ω0[E(R)-R*],因为 E(R)=μ,有
[关键、引言
自资本市场兴起以来,人们就一直努力寻找一个更能测 定 风 险 的 方 法 , 传 统 资 产 负 债 管 理 ALM (Asset-Liability Management)过于依赖报表分析,缺乏时效性;而利用方差及 β 系数来衡量风险太过于抽象,不直观,而且反映的只是市场 (或资产)的波动幅度;而 CAMP(资本资产定价模型)又无法揉 合金融衍生品种。上述几种方法都无法准确定义和度量金融 风险时,G30 集团在研究衍生品种的基础上,于 1993 年发表 了题为《衍生产品的实践和规则》的报告,提出了度量市场风 险的 VaR(Value at Risk:风险价值)方法,已成为目前金融界测 量市场风险的主流方法,稍后由 J.P.Morgan 推出的用于计算 VaR 的 Risk Metrics 风险控制模型历史模型法(HSM),是被众多 金融机构广泛采用,经过十多年的发展,对 VaR 求值又出现 了:方差—协方差分析方法(Var—Cov), 蒙特卡拉罗模拟方法 (Monte—Carlo)等。
VaR估计与检验
VaR估计与检验⼀、引⾔VaR(风险价值度)是⽤来估计给定⾦融产品或组合在未来价格波动下可能的或潜在的最⼤损失, 其最⼤的优点是以⼀个简单的数字来揭⽰⾦融风险情况,使投资者快速了解到某⾦融产品的风险特征。
VaR在风险控制和业绩评估⽅⾯有突出的应⽤价值,因此,关于VaR的估计⽅法备受关注,⽬前已有多种模型⽅法能够估计出⾦融产品或组合的风险价值度。
本⽂采⽤GARCH(1,1)模型、历史模拟法和波动率加权模拟法,基于沪深300ETF历史收盘价数据进⾏VaR的估计与检验,并将结果进⾏对⽐分析,从⽽更好地理解VaR。
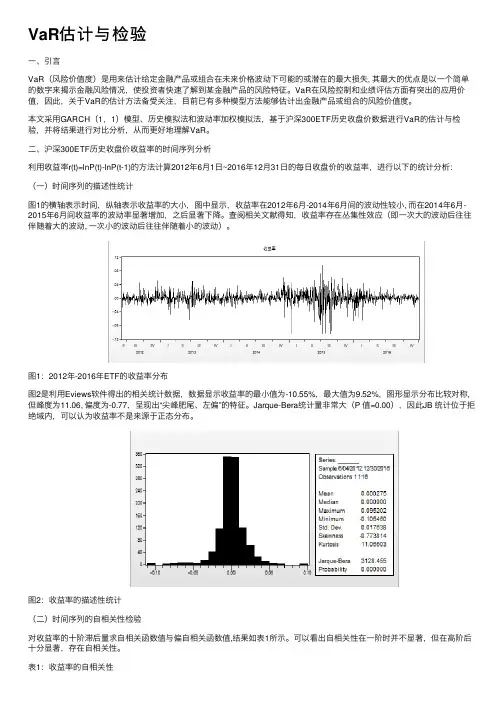
⼆、沪深300ETF历史收盘价收益率的时间序列分析利⽤收益率r(t)=lnP(t)-lnP(t-1)的⽅法计算2012年6⽉1⽇~2016年12⽉31⽇的每⽇收盘价的收益率,进⾏以下的统计分析:(⼀)时间序列的描述性统计图1的横轴表⽰时间,纵轴表⽰收益率的⼤⼩,图中显⽰,收益率在2012年6⽉-2014年6⽉间的波动性较⼩, ⽽在2014年6⽉-2015年6⽉间收益率的波动率显著增加,之后显著下降。
查阅相关⽂献得知,收益率存在丛集性效应(即⼀次⼤的波动后往往伴随着⼤的波动, ⼀次⼩的波动后往往伴随着⼩的波动)。
图1:2012年-2016年ETF的收益率分布图2是利⽤Eviews软件得出的相关统计数据,数据显⽰收益率的最⼩值为-10.55%,最⼤值为9.52%,图形显⽰分布⽐较对称,但峰度为11.06, 偏度为-0.77,呈现出“尖峰肥尾、左偏”的特征。
Jarque-Bera统计量⾮常⼤(P 值=0.00),因此JB 统计位于拒绝域内,可以认为收益率不是来源于正态分布。
图2:收益率的描述性统计(⼆)时间序列的⾃相关性检验对收益率的⼗阶滞后量求⾃相关函数值与偏⾃相关函数值,结果如表1所⽰。
可以看出⾃相关性在⼀阶时并不显著,但在⾼阶后⼗分显著,存在⾃相关性。
表1:收益率的⾃相关性(三)时间序列的平稳性检验对收益率进⾏ADF平稳性检验,结果见表2。
风险度量的VAR方法
例如:
A银行2006年4月1日公布其持有期为10天、置 信水平为99%的VaR为1000万元。这意味着如下3种 等价的描述:
– A银行从4月1日开始,未来10天内资产组合的损失大于 1000万元的概率为1%;
– 以99%的概率确信:A银行从4月1日起未来10天内的损 失不超过1000万元。
– 平均而言,A银行在未来的100天内有1天损失可能超过 1000万元
第二章 风险度量的VaR方法
第1节 风险价值VaR的基本概念 第2节 VaR的计算 第3节 基于历史数据模拟法的VaR计算 第4节 蒙特卡罗模拟法 第5节 投资组合风险分析 第6节 VaR方法的局限及其最新进展
第1节 VaR的基本概念
VaR的定义 VaR的基本特点 置信度和持有期的选择和测定
VaR的定义
VAR(Value at Risk),译为在险价值或受险价
值,是以货币形式表示的风险。
定义(Jorion ,1997):VaR是衡量在正常的市场条 件和某一给定的置信水平下,某一金融资产或证券组 合在未来特定的一段时间Δt内,可能遭受的最大损失。
若设Δt:1个月 置信水平:95% VaR:5000万元
缺陷
组合中不同类型金融工具之间的相关系数常常难以确定,而且随着n 的增加,计算量也大幅度增加;
正态分布假设常常与实际中的尖峰后尾现象不符合。
• 采用风险因子映射估值法,该法的基本思想是,不同的金融工具 往往受共同的风险因子影响,利用定价理论和方法找到共同的风 险因子与金融工具的映射关系,再借助于映射关系观测组合价值 的变化和分布,而共同的风险因子数量一般远远少于组合中金融 工具的数量,从而使计算量大幅度地减少。
由于VaR可以用来比较分析由不同的市场风险因子引起的、不同资 产组合之间的风险大小 ,所以VaR 是一种具有可比性的风险度量 指标。
VaR方法原理及应用
VaR方法原理及应用随着经济全球化及投资自由化的日益加剧,金融市场风险导致各金融机构之间的竞争从原来的资源竞争逐渐转变为内部管理、业务创新、企业文化等方面的竞争,使金融机构的风险管理成为现代金融企业管理的基础和发展的基石。
在这样的背景下,国外各金融机构格外注重金融风险的测定和管理。
VaR方法就是近年来在国外发展起来并被广泛应用的测度风险的一种重要的方法。
一、VaR的基本原理VaR,在险价值或风险价值是指市场正常波动下,某一金融资产或证券组合的最大可能损失。
更确切地说是在一定概率水平(置信度)下,某一金融资产或证券组合在未来特定时期内的最大可能损失。
用公式表示为:Prob(ΔPΔP:某一金融资产在一定持有期Δt的价值损失额。
VaR:置信水平σ下的风险价值——可能的最大损失。
σ:给定的概率——置信水平。
这一方法由JP摩根公司首次提出,以其对风险测度的科学、实用、准确和综合的特点受到包括监管部门在内的国际金融界的普遍欢迎,迅速发展成为风险管理的一种标准,并且与压力测试、情景分析和返回检验等一系列方法形成了风险管理的VaR 体系。
VaR方法主要是对历史数据进行模拟运算,求出在不同置信度下的VaR 值,为此需要建立一个假设交易组合值变化的分布。
该假设是以每日观察到的市场重要指标或其他组合有影响的市场因素(市场风险因素)的变化率为基础的,据此算出来的公司某日VaR值与当日组合可能的损失值相对应。
选择的置信水平应该反映金融资产管理者的风险厌恶程度,可以根据不同的投资者对风险的厌恶程度和对风险的承受能力来确定。
置信水平过低,损失超过VaR值的极端事件发生的概率过高,使得VaR值失去意义;置信水平过高,超过VaR值的极端事件发生的概率可以降低,但统计样本中反映极端事件的数据也越来越少,这就使VaR值估计的准确性下降,现实中置信水平一般选择在95%到99%之间。
VaR方法的核心在于描述金融时间序列的统计分布或概率密度函数,是关于资产组合价值波动的统计测量。
VAR方法

VAR方法的核心思想与优点
VAR方法的核心思想
• 多个变量之间的相互关系可以通过它们在滞后期的值来表示
• 模型假设变量之间不存在当期影响,只考虑滞后期的相互影响
VAR方法的优点
• 可以捕捉变量之间的即时影响和滞后影响
• 模型参数易于解释,便于进行政策分析
• 能够处理多变量和非平稳数据
• 可以进行脉冲响应分析和方差分解,以便研究变量之间的动态关系
• 采用QQ图、JB检验等方法进行正态性检验
• 采用协方差矩阵图、Bartlett检验等方法进行协方差矩阵假设检验
VAR模型的优化
• 对不满足假设的模型进行改进和调整
• 如:引入外生变量、变换变量或调整滞后阶数
VAR方法的实际操作技巧与注意事项
VAR方法的操作技巧
VAR方法的注意事项
• 选择合适的变量和滞后阶数
02
VAR方法的数学原理与应用
VAR方法的数学原理
VAR方法的数学基础
VAR方法的模型假设
• 线性代数:用于处理多维向量和矩阵运算
• 平稳性假设:要求模型中的变量满足平稳性条件
• 概率论:用于描述模型的随机扰动项和误差分布
• 正态性假设:要求模型中的误差项满足正态分布
• 统计学:用于估计模型参数和检验模型假设
• 探讨经济增长的长期趋势和短期波动
VAR方法的实际案例分析
案例一:美国货币政策对经济增长的影响
• 采用VAR方法研究美国联邦基金利率与GDP之间的关系
• 发现联邦基金利率对经济增长具有显著影响,但影响程度随时间推移
而减弱
案例二:欧洲债务危机对金融市场的影响
• 采用VAR方法分析欧洲债务危机对股票市场、债券市场的影响
VAR含义方法

VAR方法(Value at Risk方法,风险价值方法),也称受险价值方法、在险价值方法VAR方法提出的背景传统的ALM(Asset-Liability Management,资产负债管理)过于依赖报表分析,缺乏时效性;利用方差及β系数来衡量风险太过于抽象,不直观,而且反映的只是市场(或资产)的波动幅度;而CAPM(资本资产定价模型)又无法揉合金融衍生品种。
在上述传统的几种方法都无法准确定义和度量金融风险时,G30集团在研究衍生品种的基础上,于1993年发表了题为《衍生产品的实践和规则》的报告,提出了度量市场风险的VAR(Value at Risk:风险价值)方法已成为目前金融界测量市场风险的主流方法。
稍后由J.P.Morgan推出的用于计算 VAR的Risk Metrics风险控制模型更是被众多金融机构广泛采用。
目前国外一些大型金融机构已将其所持资产的VAR风险值作为其定期公布的会计报表的一项重要内容加以列示。
VAR(Value at Risk)按字面解释就是“在险价值”,其含义指:在市场正常波动下,某一金融资产或证券组合的最大可能损失。
更为确切的是指,在一定概率水平(置信度)下,某一金融资产或证券组合价值在未来特定时期内的最大可能损失。
用公式表示为:Prob(△Ρ其中Prob表示:资产价值损失小于可能损失上限的概率。
△Ρ表示:某一金融资产在一定持有期△t的价值损失额。
VAR表示:给定置信水平α下的在险价值,即可能的损失上限。
α为:给定的置信水平。
VAR从统计的意义上讲,本身是个数字,是指面临“正常”的市场波动时“处于风险状态的价值”。
即在给定的置信水平和一定的持有期限内,预期的最大损失量(可以是绝对值,也可以是相对值)。
例如,某一投资公司持有的证券组合在未来24小时内,置信度为95%,在证券市场正常波动的情况下,VaR 值为800万元。
其含义是指,该公司的证券组合在一天内(24小时),由于市场价格变化而带来的最大损失超过800万元的概率为5%,平均20个交易日才可能出现一次这种情况。
市场风险测度之VaR方法

市场风险测度之VaR方法VaR方法是一种基于统计学和概率论的市场风险测度方法,其核心思想是通过测量投资组合或资产的价格变动范围,来估计在一定置信水平下的最大可能损失。
VaR方法通过考虑价格波动、相关性和分布假设等因素,将市场风险以单一的数值表示,为投资者提供了一个快速且直观的衡量标准。
VaR方法的测算过程相对简单,通常可以通过历史数据、模拟分析和风险度量模型等多种方式来完成。
其中,历史数据法是最常用的方法之一,它通过分析过去一段时间的市场价格变动情况,计算得出投资组合或资产的VaR值。
模拟分析法则是基于随机模拟的方法,通过生成大量随机价格路径,从中计算得出VaR值。
风险度量模型则是建立在统计学和数理金融理论的基础上,通过建立适当的数学模型,计算得出VaR值。
VaR方法的测度结果可以为投资者提供一定的参考信息,帮助他们更好地识别和管理市场风险。
通过测算VaR值,投资者可以了解到在特定置信水平下的最大可能损失,从而对投资组合或资产的风险水平进行评估和控制。
例如,当VaR值较高时,投资者可以采取适当的对冲或风险管理策略来降低风险暴露;反之,当VaR值较低时,投资者可以考虑适度增加投资组合的风险敞口以追求更高的回报。
然而,需要注意的是,VaR方法存在一定的局限性。
首先,VaR方法是基于历史数据和假设的,对于极端市场事件的预测能力有限。
其次,VaR方法只提供了风险的下限,并不能绝对保证投资组合或资产的损失不会超过VaR值。
因此,在使用VaR方法进行风险测度时,投资者应该结合其他市场风险测度方法和风险管理工具,综合分析和评估风险暴露。
总之,VaR方法作为一种常用的市场风险测度方法,在金融领域发挥着重要的作用。
它通过测算最大可能损失来衡量投资组合或资产的市场风险,为投资者提供了一个快速且直观的风险度量标准。
然而,需要注意的是,VaR方法有其局限性,投资者应该在使用过程中综合考虑其他因素,并采取适当的风险管理策略。
VaR市场风险的测度方法
一、VaR的含义
假设欧元汇率的收益率服从正态分布,即:
这样,投资在欧元上的价值变化为:
= $5.640 mil 也服从正态分布。 根据 的分布密度,我们可以画出 的分布图(Figure 1 with a
daily volatility =.6% ) 99% VaR 是(负数)这样一个数据,即只有 1%的概率使得我们资
(3)虽然如此,VaR在我们后文讨论的情况中是非常 有用 。
路漫漫其悠远
第三节 独立同分布正态收益率的VaR
假设USD/EU汇率的收益率是独立、正态分布,即:
这里,期望( )和标准差( )均为常数。 时间单位为1天,即 和 是汇率的日期望收益率和易变性(标
准差),而不是年数据。 令 是标准正态分布的 分位数,分位数的含义是:如果Z ~ N
第一,每种证券的收益率都服从正态分布; 第二,各种证券收益率之间服从联合正态分布; 第三,证券市场为有效市场。 第四,投资者是风险厌恶型的。
证券市场有效性假设是相当苛刻的条件,即使在相当成熟的股票市场也无法 完全满足,即使承认证券市场是有效的,当以方差作为风险的计量指标 时,资源配置的有效性也取决于方差方法的优劣。
路漫漫其悠远
信息熵作为证券投资风险(不确定性)的计量指标具有以下优 点: (1)简单明了、概念清晰,将系统不确定性用统一的数量指 数反映,使不同系统不确定性之间的比较成为可能。 (2)信息熵一般与投资者对证券收益率的预测有关,它具有 风险事前计量的特征。 信息熵计量风险也存在一些不足之处: (1)熵值法度量的是系统的不确定性,系统的不确定性不等 于系统的风险; (2)熵值法没有突出损失与收益之间的差别,这与投资者的 心理感受不符; (3)熵值法最明显的不足是它没有考虑损失的大小,而仅考 虑各种状态分布的概率; (4)熵值法没有考虑证券投资收益率的变化频率问题。
VaR估计与检验
一、引言VaR(风险价值度)是用来估计给定金融产品或组合在未来价格波动下可能的或潜在的最大损失, 其最大的优点是以一个简单的数字来揭示金融风险情况,使投资者快速了解到某金融产品的风险特征。
VaR在风险控制和业绩评估方面有突出的应用价值,因此,关于VaR的估计方法备受关注,目前已有多种模型方法能够估计出金融产品或组合的风险价值度。
本文采用GARCH(1,1)模型、历史模拟法和波动率加权模拟法,基于沪深300ETF历史收盘价数据进行VaR的估计与检验,并将结果进行对比分析,从而更好地理解VaR。
二、沪深300ETF历史收盘价收益率的时间序列分析利用收益率r(t)=lnP(t)-lnP(t-1)的方法计算2012年6月1日~2016年12月31日的每日收盘价的收益率,进行以下的统计分析:(一)时间序列的描述性统计图1的横轴表示时间,纵轴表示收益率的大小,图中显示,收益率在2012年6月-2014年6月间的波动性较小, 而在2014年6月-2015年6月间收益率的波动率显著增加,之后显著下降。
查阅相关文献得知,收益率存在丛集性效应(即一次大的波动后往往伴随着大的波动, 一次小的波动后往往伴随着小的波动)。
图1:2012年-2016年ETF的收益率分布图2是利用Eviews软件得出的相关统计数据,数据显示收益率的最小值为-10.55%,最大值为9.52%,图形显示分布比较对称, 但峰度为11.06, 偏度为-0.77,呈现出“尖峰肥尾、左偏”的特征。
Jarque-Bera统计量非常大(P值=0.00),因此JB 统计位于拒绝域内,可以认为收益率不是来源于正态分布。
图2:收益率的描述性统计(二)时间序列的自相关性检验对收益率的十阶滞后量求自相关函数值与偏自相关函数值,结果如表1所示。
可以看出自相关性在一阶时并不显著,但在高阶后十分显著,存在自相关性。
表1:收益率的自相关性(三)时间序列的平稳性检验对收益率进行ADF平稳性检验,结果见表2。
金融风险度量的VaR方法(最新版)109
本章主要内容: 一、VaR基本知识 二、 VaR模型 三、 VaR求解方法 四、 VaR方法同其他方法的比较
VaR的历史由来
J.P.摩根的总裁威瑟斯通过对每天收到冗长的分析报告非常不满,因为其中大量内容是关 于不同风险暴露的敏感度(希腊值)报告,这些内容很难使总裁对银行整体风险进行通
i t n
2.历史模拟法
• 正态分布法求解VaR简洁易懂,使用者只需要得到正态参数,即可求解资产的风险价 值。但金融市场的数据证明,正态分布假设并不完全正确,事实上经常能观察到收益
分布的尖峰、厚尾、偏斜等非正态特征。这样用正态分布估计出的VaR会有较大偏差。
• 历史模拟法求VaR是一种简单的基于经验分布的方法,它不需要对资产收益的分布做 出假设。它假定资产组合未来收益变化与过去是一致的,因此利用收益的历史分布来 代替收益的预期分布,以此来求得资产的VaR值。
为 W * W (1 R*),其中 R*为相应的最低收益率(一般为负值),则:
VaR E(W ) W* W (R * )
•
VaR也可由投资组合值的概率分布推导而得,即
p
f (W )dW
W*
•
其中,f (W ) 是资产价值分布,该式等价于:
W*
1 p f (W )dW
•
1 通常估计 的值时,可参考如下: ^ n t
it 1 i t n
i
i 为利用资产的历史价格数据所求得的收益率。
•
估计 的方法:
t
1).移动平均法:
^
t
n
1
1Leabharlann t 1(iitn
^
t
var基本流程
Var基本流程
一、Var概述
1.Var是一种用于衡量风险的金融指标,代表价值atrisk。
2.用于测量投资组合或金融机构面临的风险水平。
二、Var计算方法
1.历史模拟法
(1)收集历史数据
(2)对历史数据进行排序
(3)计算VaR值
2.方差协方差法
(1)计算投资组合的预期收益和标准差
(2)假设收益率服从正态分布
(3)计算VaR值
3.蒙特卡洛模拟法
(1)生成随机数
(2)假设收益率的分布
(3)进行模拟计算
三、Var应用
1.风险管理
(1)帮助金融机构评估风险暴露
(2)用于制定风险管理策略
2.投资决策
(1)帮助投资者评估投资组合的风险(2)用于优化资产配置策略
3.监管要求
(1)金融监管机构要求金融机构监控风险(2)Var作为监管指标进行风险评估。