
可口可乐公司财务报表
年度
至2013-12-31 10414 9854 20268 4873 0 4873 3277 2400 486 31304 25032 -10065 12312 15299 11512 4661 90055 1933 7173 16901
至2012-12-31 8442 8109
16551 4759 0 4759 3264 2284 3470
0 0 1760 11664 58549 -36282 -3211 32480 88450 0 4448
30328 23486 -9010 12255 15082 10448
3585 86174
1844 6711 16297
1024
1577
780 27811 19154
0 19154 37079
6152 267
3498 56882
0 0 1760 12276 61660 -39091 -3690 33173 90055 0 4402
至2014-03-28 9131
10302 19433
5233 0
5233 3357 2850
179 31052 25255 -10395 12343 15252 13127
4655 91289
0 0 18250
季度
至2013-12-31 10414 9854 20268 4873 0 4873 3277 2611 275 31304 25032 -10065 12312 15299 11512 4661 90055 1933 5922 16901
0 0 1760 12276 61660 -39091 -3432 33173 90055 0 4402
至2013-09-27 11118 9341 20459 5116 0 5116 3321 2433 247 31576 24401 -9853 12412 15091 11535 4270 89432 0 0 18840
单位:百万美元 现金及现金等价物 短期投资 现金及短期投资 应收账款净额 其他应收账款 应收账款总计(净额) 库存总额 预付费用 其他流动资产合计 流动资产总额 物业/厂房/设备总计(毛额) 累计折旧总额 商誉净额 无形资产净额 长期投资 其他长期资产总额 资产总额 应付帐款 应付费用 应付票据/短期债务 长期债务中本期到期部分/资本 租赁 其他流动债务总额 流动债务总额 长期债务 资本租赁债务 长期债务总额 债务总额 递延所得税 少数权益 其他债务总额 债务总额 可赎回优先股总计 不可赎回优先股净值 普通股总计 额外实收资本 留存盈余(累计亏损) 库藏股 - 普通股 其他权益总额 权益总额 总负债及股东权益 已发行股票 - 首次发行普通股 已发行普通股总计
至2013-03-29 9162 9266
18428 5007 0 5007 3607 2918 1559
31519 23938 -9395 12291 15ቤተ መጻሕፍቲ ባይዱ98 11077
3922 88450
0 0 16322
4505
931 31102 14291
0 14291 35118
5214 414
4949 55970
1551
1024
477 30056 18640
0 18640 38441
6257 268
3414 58635
0 0 1760 12332 61937 -39781 -3594 32654 91289 0 4392
780 27811 19154
0 19154 37079
6152 267
3498 56882
3194
564 33042 14173
0 14173 36207
5307 333
4445 57300
0 0 1760 12122 61187 -38238 -4699 32132 89432 0 4416
至2013-06-28 9406 9807
19213 5516 0 5516 3643 2610 1590
21579 21706 -6979 11665 15244
7585 2121 72921 1887 6972 8100
1276
273 18508 14041
0 14041 23417
4261 314
4794 41918
0 0 880 10057 49278 -27762 -1450 31003 72921 0 4584
32572 24151 -9602 12657 15049 10829
3855 89511
0 0 18314
3193
1077 32469 14179
0 14179 35686
5298 408
4934 57288
0 0 1760 11990 59978 -37422 -4083 32223 89511 0 4434
2041
568 24283 13656
0 13656 28568
4694 286
5420 48339
0 0 1760 10332 53621 -31304 -2774 31635 79974 0 4526
至2010-12-31 8517 2820
11337 4430 0 4430 2650 3162 0
单位:百万美元 现金及现金等价物 短期投资 现金及短期投资 应收账款净额 其他应收账款 应收账款总计(净额) 库存总额 预付费用 其他流动资产合计 流动资产总额 物业/厂房/设备总计(毛额) 累计折旧总额 商誉净额 无形资产净额 长期投资 其他长期资产总额 资产总额 应付帐款 应付费用 应付票据/短期债务 长期债务中本期到期部分/资本 租赁 其他流动债务总额 流动债务总额 长期债务 资本租赁债务 长期债务总额 债务总额 递延所得税 少数权益 其他债务总额 债务总额 可赎回优先股总计 不可赎回优先股净值 普通股总计 额外实收资本 留存盈余(累计亏损) 库藏股 - 普通股 其他权益总额 权益总额 总负债及股东权益 已发行股票 - 首次发行普通股 已发行普通股总计
1392 27821 14736
0 14736 32610
4981 378
5468 53384
0 0 1760 11379 58045 -35009 -3385 32790 86174 0 4469
至2011-12-31 12803 1232 14035 4920 0 4920 3092 2963 487 25497 23151 -8212 12219 15450 8374 3495 79974 1966 6837 12871
可乐财务分析报告(3篇)
第1篇一、引言可乐作为一种全球知名的碳酸饮料,自1886年诞生以来,已经成为了全球最受欢迎的饮品之一。
本文将对某知名可乐品牌的财务状况进行深入分析,旨在揭示其财务状况、盈利能力、偿债能力、运营能力和成长能力等方面的表现,为投资者、消费者和合作伙伴提供参考。
二、公司概况某知名可乐品牌成立于1886年,总部位于美国,是一家全球性的饮料公司。
公司主要生产碳酸饮料、果汁饮料、茶饮料、运动饮料等多种饮品。
近年来,公司业务拓展至食品、饮料包装、食品添加剂等领域,产品远销全球100多个国家和地区。
三、财务报表分析1. 资产负债表分析(1)资产结构分析某知名可乐品牌资产总额为XXX亿元,其中流动资产占比较高,为XXX亿元,占总资产的XX%;非流动资产占比较低,为XXX亿元,占总资产的XX%。
流动资产主要包括现金及现金等价物、应收账款、存货等;非流动资产主要包括固定资产、无形资产等。
(2)负债结构分析某知名可乐品牌负债总额为XXX亿元,其中流动负债占比较高,为XXX亿元,占总负债的XX%;非流动负债占比较低,为XXX亿元,占总负债的XX%。
流动负债主要包括短期借款、应付账款、应交税费等;非流动负债主要包括长期借款、长期应付款等。
2. 利润表分析(1)营业收入分析某知名可乐品牌营业收入为XXX亿元,同比增长XX%,显示出良好的市场表现。
其中,碳酸饮料营业收入为XXX亿元,占比XX%;果汁饮料营业收入为XXX亿元,占比XX%;其他饮料营业收入为XXX亿元,占比XX%。
(2)营业成本分析某知名可乐品牌营业成本为XXX亿元,同比增长XX%,主要受原材料价格上涨、人工成本上升等因素影响。
其中,原材料成本为XXX亿元,占比XX%;人工成本为XXX亿元,占比XX%。
(3)期间费用分析某知名可乐品牌期间费用为XXX亿元,同比增长XX%,主要受销售费用、管理费用、研发费用等因素影响。
其中,销售费用为XXX亿元,占比XX%;管理费用为XXX亿元,占比XX%;研发费用为XXX亿元,占比XX%。
财务报表的八种分析方法

财务报表的八种分析方法①垂直分析——确定财务报表结构占比最大的重要项目垂直分析,又称为纵向分析,实质上是结构分析。
第一步,首先计算确定财务报表中各项目占总额的比重或百分比。
第二步,通过各项目的占比,分析其在企业经营中的重要性。
一般项目占比越大,其重要程度越高,对公司总体的影响程度越大。
第三步,将分析期各项目的比重与前期同项目比重对比,研究各项目的比重变动情况,对变动较大的重要项目进一步分析。
经过垂直分析法处理后的会计报表通常称为同度量报表、总体结构报表、共同比报表。
以利润表为例,巴菲特非常关注销售毛利率、销售费用率、销售税前利润率、销售净利率,这实质上就是对利润表进行垂直分析。
②水平分析-—分析财务报表年度变化最大的重要项目水平分析法,又称横向比法,是将财务报表各项目报告期的数据与上一期的数据进行对比,分析企业财务数据变动情况.水平分析进行的对比,一般不是只对比一两个项目,而是把财务报表报告期的所有项目与上一期进行全面的综合的对比分析,揭示各方面存在的问题,为进一步全面深入分析企业财务状况打下了基础,所以水平分析法是会计分析的基本方法.这种本期与上期的对比分析,既要包括增减变动的绝对值,又要包括增减变动比率的相对值,才可以防止得出片面的结论.每年巴菲特致股东的信第一句就是说伯克希尔公司每股净资产比上一年度增长的百分比。
③趋势分析——分析财务报表长期变化最大的重要项目趋势分析,是一种长期分析,计算一个或多个项目随后连续多个报告期数据与基期比较的定基指数,或者与上一期比较的环比指数,形成一个指数时间序列,以此分析这个报表项目历史长期变动趋势,并作为预测未来长期发展趋势的依据之一。
趋势分析法既可用于对会计报表的整体分析,即研究一定时期报表各项目的变动趋势,也可以只是对某些主要财务指标的发展趋势进行分析。
巴菲特是长期投资,他特别重视公司净资产、盈利、销售收入的长期趋势分析.他每年致股东的信第一页就是一张表,列示从1965年以来伯克希尔公司每年每股净资产增长率、标准普尔500指标年增长率以及二者的差异。
可口可乐文化

公共关系学CIS 企业形象识别系统PPT 及讲稿(23页)CI (Corporate Identity)机构或企业的识别CIS(Corporate Identity System)企业识别系统定义:企业识别系统(CIS)是塑造和传播企业理念与企业文化的一种系统本质内涵独特的识别性。
CIS从根本上把这一企业及其产品同另一企业及其产品区别开来。
企业识别系统强调和突出企业的个性。
忽视了这点,就会把企业识别系统等同于企业形象。
”同一的系统性。
CIS把企业识别标志贯穿于产品系列、对空环境、信息流程的各个方面和所有环节。
所以,企业识别系统强调和突出了企业的整体性。
忽视了这一点,就会把企业识别系统等同于单一的企业识别标志,就会把CIS的设计理解为纯粹的工业设计或美术图案设计。
CIS的目的理念识别(MI)行为识别(BI)视觉识别(VI)等子系统理念识别MI/ MIS (Mind Identity System)指企业在长期的经营实践活动中形成的与其他企业不同的存在价值、经营方式,以及生产经营的战略、宗旨、精神等。
企业理念识别的实质,在于确立企业的自我,以区别于其它企业。
·经营精神2L+3OLocalization:可乐公司在中国的系统共有1.5万员工,外籍员工只有20人。
Long-term:连续10年没有赢利Optimistic:相信明天会更好。
Opportunity:要让更多的人喝可乐,而且要让他们喝得更多。
Obligation:在每一个地方,都要拿出赢利的一部分做社会公益事业。
行为识别BI/BIS (Behavior Identity System)指本企业有别于其他企业的各种具体活动。
包括经营管理者和员工的行为、公共关系、广告、促销方式与手段等: BI要求企业广泛行动的各个细节,共同表达企业理念识别系统(MI)的内容,以形成BIS的企业形象内涵,使企业内外产生共识认可和好评。
经营方式早期经营模式浓缩液制造—装瓶—库存—分销—广告促销—零售—客户关系管理等环节1、可口可乐早期的价值活动定位在当时的情况下,每个装瓶商都与可口可乐签定“特许协议合同”。
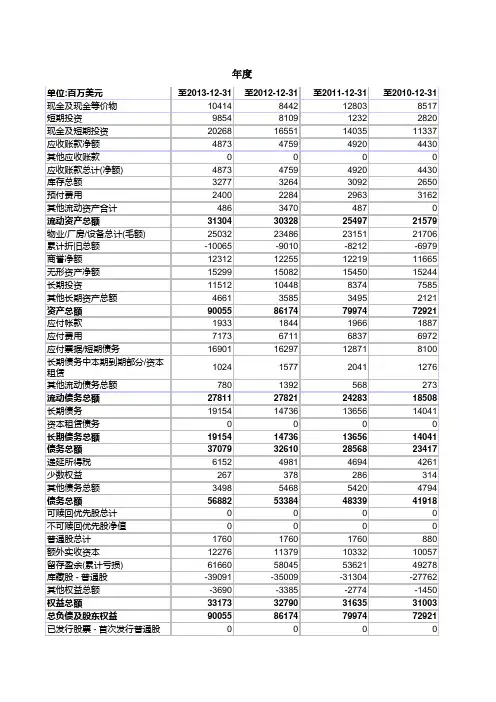
可口可乐公司财务报表
年度
至2013-12-31 10414 9854 20268 4873 0 4873 3277 2400 486 31304 25032 -10065 12312 15299 11512 4661 90055 1933 7173 16901
至2012-12-31 8442 8109
16551 4759 0 4759 3264 2284 3470
0 0 1760 11664 58549 -36282 -3211 32480 88450
0 4448
至2014-03-28 9131
10302 19433
5233 0
5233 3357 2850
179 31052 25255 -10395 12343 15252 13127
4655 91289
0 0 18250
季度
至2013-12-31 10414 9854 20268 4873 0 4873 3277 2611 275 31304 25032 -10065 12312 15299 11512 4661 90055 1933 5922 16901
1392 27821 14736
0 14736 32610
4981 378
5468 53384
0 0 1760 11379 58045 -35009 -3385 32790 86174 0
至2011-12-31 12803 1232 14035 4920 0 4920 3092 2963 487 25497 23151 -8212 12219 15450 8374 3495 79974 1966 6837 12871
30328 23486 -9010 12255 15082 10448
财务报表的八种分析方法
财务报表的八种分析方法①垂直分析——确定财务报表结构占比最大的重要项目垂直分析,又称为纵向分析,实质上是结构分析;第一步,首先计算确定财务报表中各项目占总额的比重或百分比;第二步,通过各项目的占比,分析其在企业经营中的重要性;一般项目占比越大,其重要程度越高,对公司总体的影响程度越大;第三步,将分析期各项目的比重与前期同项目比重对比,研究各项目的比重变动情况,对变动较大的重要项目进一步分析;经过垂直分析法处理后的会计报表通常称为同度量报表、总体结构报表、共同比报表;以利润表为例,巴菲特非常关注销售毛利率、销售费用率、销售税前利润率、销售净利率,这实质上就是对利润表进行垂直分析;②水平分析——分析财务报表年度变化最大的重要项目水平分析法,又称横向比法,是将财务报表各项目报告期的数据与上一期的数据进行对比,分析企业财务数据变动情况;水平分析进行的对比,一般不是只对比一两个项目,而是把财务报表报告期的所有项目与上一期进行全面的综合的对比分析,揭示各方面存在的问题,为进一步全面深入分析企业财务状况打下了基础,所以水平分析法是会计分析的基本方法;这种本期与上期的对比分析,既要包括增减变动的绝对值,又要包括增减变动比率的相对值,才可以防止得出片面的结论;每年巴菲特致股东的信第一句就是说伯克希尔公司每股净资产比上一年度增长的百分比;③趋势分析——分析财务报表长期变化最大的重要项目趋势分析,是一种长期分析,计算一个或多个项目随后连续多个报告期数据与基期比较的定基指数,或者与上一期比较的环比指数,形成一个指数时间序列,以此分析这个报表项目历史长期变动趋势,并作为预测未来长期发展趋势的依据之一;趋势分析法既可用于对会计报表的整体分析,即研究一定时期报表各项目的变动趋势,也可以只是对某些主要财务指标的发展趋势进行分析;巴菲特是长期投资,他特别重视公司净资产、盈利、销售收入的长期趋势分析;他每年致股东的信第一页就是一张表,列示从1965年以来伯克希尔公司每年每股净资产增长率、标准普尔500指标年增长率以及二者的差异;④比率分析——最常用也是最重要的财务分析方法比率分析,就是将两个财务报表数据相除得出的相对比率,分析两个项目之间的关联关系;比率分析是最基本最常用也是最重要的财务分析方法;财务比率一般分为四类:盈利能力比率,营运能力比率,偿债能力比率,增长能力比率;2006年国务院国资委颁布的国有企业综合绩效评价指标体系也是把财务绩效定量评价指标分成这四类;从巴菲特过去40多年致股东的信来看,巴菲特这四类比率中最关注的是:净资产收益率、总资产周转率、资产负债率、销售收入和利润增长率;财务比率分析的最大作用是,使不同规模的企业财务数据所传递的财务信息可以按照统一的标准进行横向对照比较;财务比率的常用标准有三种:历史标准、经验标准、行业标准;巴菲特经常会和历史水平进行比较;⑤因素分析——分析最重要的驱动因素因素替代法又称连环替代法,用来计算几个相互联系的驱动因素对综合财务指标的影响程度的大小;比如,销售收入取决于销量和单价两个因素,企业提价,往往会导致销量下降,我们可以用因素分析来测算价格上升和销量下降对收入的影响程度;巴菲特2007年这样分析,1972年他收购喜诗糖果时,年销量为1600万磅;2007年增长到3200万磅,35年只增长了1倍;年增长率仅为2%;但销售收入却从1972年的0.3亿增长到2007年的3.83亿美元,35年增长了13倍;销量增长1倍,收入增长13倍,最主要的驱动因素是持续涨价;⑥综合分析——多项重要指标结合进行综合分析企业本身是一个综合性的整体,企业的各项财务活动、各张财务报表、各个财务项目、各个财务分析指标是相互联系的,只是单独分析一项或一类财务指标,就会像盲人摸象一样陷入片面理解的误区;因此我们把相互依存、相互作用的多个重要财务指标结合在一起,从企业经营系统的整体角度来进行综合分析,对整个企业做出系统的全面的评价;目前使用比较广泛的有杜邦财务分析体系、沃尔评分法、帕利普财务分析体系;最重要最常用的是杜邦财务体系:净资产收益率=销售净利率×资产周转率×权益乘数,这三个比率分别代表公司的销售盈利能力、营运能力、偿债能力,还可以根据其驱动因素进一步细分;⑦对比分析——和最主要的竞争对手进行对比分析和那些进行广泛分散投资的机构不同,巴菲特高度集中投资于少数超级明星公司,前10大重仓股占组合超过80%,这些超级明星公司各项重要财务指标都远远超过行业平均水平;在长期稳定发展的行业中,那些伟大的超级明星企业也往往都有一个与其实力相比难分高下的对手;比如软饮料行业中可口可乐与百事可乐,快餐行业中的麦当劳与肯德基,飞机制造行业中的波音与空客;两个超级明星企业旗鼓相当,几乎垄断了行业的大部分市场,这就形成了典型的双寡头垄断格局;因此把超级明星公司与其竞争对手进行对比分析是最合适的方法;⑧前景分析——预测未来长期业绩是财务分析最终目标巴菲特进行财务报表分析的目的不是分析所有公司,而是寻找极少数超级明星:“我们始终在寻找那些业务清晰易懂、业绩持续优异、由能力非凡并且为股东着想的管理层来经营的大公司;这种目标公司并不能充分保证我们投资盈利:我们不仅要在合理的价格上买入,而且我们买入的公司的未来业绩还要与我们的预测相符;但是这种投资方法——寻找超级明星——给我们提供了走向真正成功的唯一机会”;对企业未来发展前景进行财务预测是财务报表分析的最终目标;巴菲特说得非常明确:“我关注的是公司未来20年甚至30年的盈利能力;”。
可口可乐公司简介
Coca Cola
五、New Operational Management Structure
Background
Atlanta, march 4, 2001- Consistent with its strategy to meet the changing needs of consumers everywhere, the Coca Cola company (NYSE: KO) today announced a new operational management structure. COMPANY CHAIRMAN AND CEO Doug Daft said, we enter the next phase of our company growth, it is clear that our new business model demands a new management approach.
可口可乐的特许装瓶商:(A) 独立经营,具有 不同的利润水平和资本结构,难以形成统一价 格;(B)长期独占销售权,不积极推动销售 规模的扩张;(C)缺乏资本,无法投资于新 的装瓶技术、交货技能和方法。 这种生产和销售体系逐渐成为大型占领大型超级 市场和高利润销售区域的障碍。
Coca Cola
四、新的经营模式
5、进军海外市场
进军国际市场所面对的一个基本问题就 是市场的不连续性问题。所以跨国企业 所遇到的关键问题就是属地化问题。 可乐公司致力于与若干东道国的大型的、 先进的“骨干”装瓶商进行合作,为所 在地区或国家提供可口可乐。目前,已 经在东欧、西欧、拉丁美洲、澳大利亚、 东南亚等地建立了 强大的骨干装瓶商的 网络。
采用资本运作等有效手段,增 加股东的价值
可口可乐公司组织结构
可口可乐公司组织结构 This manuscript was revised on November 28, 2020可口可乐公司组织结构图企业组织结构是企业组织内部各个有机构成要素相互作用的联系方式或形式,以求有效、合理地把组织成员组织起来,为实现共同目标而协同努力。
组织结构是企业资源和权力分配的载体,它在人的能动行为下,通过信息传递,承载着企业的业务流动,推动或者阻碍企业使命的进程。
由于组织结构在企业中的基础地位和关键作用,企业所有战略意义上的变革,都必须首先在组织结构上开始。
董事长董事长是公司或集团的最高负责人,股东利益的最高代表,统领董事会。
董事长的英文是Chairman (准确的说是Chairman of the Board),可以翻译为“董事会主席”或“董事局主席”。
在日本和韩国的大型会社(公司)称为“会长”,正式名称分别为“取缔役会会长”和“理事会会长”,位阶在社长之上。
是股东东利益的最高代表,它不属于公司雇员的范畴,理论是指公司管理层层所有权力的来源。
直接上级:董事会下属岗位:副董事长、岗位性质:是公司的和重大事项的主要决策人管理权限:在董事会闭会期间,对公司的重要业务活动有业务执行的处理权和董事会职代行权,并承担执行公司各项规章制度的义务管理责任:主持公司生产工作,对所承担的工作全面负责董事会设董事长1名,由董事会全体董事过半数选举产生。
从各国的公司立法看,董事长的权利不是由股东大会授予的,而是由直接规定的。
一般来说,董事长拥有如下权利:1:主持股东大会和召集、主持董事会会议;2:召集和主持公司管理委员会议,组织讨论和决定公司的发展规划、经营方针、年度计划以及日常经营工作中的重大事项;3:检查董事会决议的实施情况,并向董事会提出报告;4:提名公司总经理和其他的聘用、决定报酬、待遇以及解聘,并报董事会批准和备案;5:审查总经理提出的各项发展计划及执行结果;6:定期审阅公司的财务报表和其他重要报表,全盘控制全公司系统的;7:签署批准公司招聘的各级管理人员和专业技术人员;8:签署对外重要经济合同、上报印发的各种重要报表、文件、资料;9:处理其他由董事会授权的重大事项。
财务报表分析 股利分配政策
这种股利支付政策是介于固定股利支付政策与变动股利 政策之间的一种折衷政策,具有较大的灵活性,可以使 投资者接受正常的较低股利。
股利再投资计划
概念
股利再投资计划:企业自动使用股东的现金股 利购买公司多余的股票。
• 适宜高收入、不需现金的 投资者;
• 无需支付新股发行费用; 满足企业内部筹资需要。
• 不适宜需要现金股利 的投资者。
可口可乐公司简介
可口可乐(Coca-Cola,也称Coke) 是从事不含酒精饮料的制造与销售的 一家美国跨国公司。1886年5月,该 公司成立于美国佐治亚州亚特兰大市, 至今已124岁了。
可口可乐公司是全世界最大的饮料公司,也是软饮料销售市场 的领袖和先锋,透过全球最大的分销系统,畅销世界超过200 个国家及地区,在世界各地的合伙人多达90500个,饮料品种 多达2800种,每天为15亿消费者提供服务,占全世界软饮料
负债股利
股票股利
以现金以外的资产支 以负债支付的股利, 股票股利是公司
付的股利,主要是以 通常以公司的应付票 以增发的股票作
公司所拥有的其他企 据支付给股东,不得 为股利的支付方
业的有价证券,如债 已情况下也有发行公 式,例如10股
券、股票,作为股利 司债券抵付股利的。 送2股等。
支付给股东。
股利分配政策的种类
800×60%=480(万元)
公司当年全部可用于分配股利的盈余为600万元, 可以满足上述投资方案所需的权益资本数额并有剩余, 剩余部分再作为股利发放。当年发放的股利额即为:
600-480=120(万元)
采用剩余股利政策的理论基础是建立在股利与公司的价 值无关的基础上,保持公司最佳的资金结构,使公司资 金成本达到最低,从而使公司的价值达到最大。
可口可乐资产负债表分析动态
5、从现金比率来看,现金流动比率较高, 企业流动资产未能的到合理运用,而现金类资 产获利能力低,企业机会成本增加,企业即时 付现能力高。但到 2018 年,现金比率下降,流 动比率与速度比率也下降,短期偿债能力弱。
6 、累积少数股东权益增加幅度大, 股东累积权益降幅较小。权益总额变化不 大,股票面值降幅很大。公司应及时调整 经营策略,维持公司的正长运行。
可知从2018.3.31—2018.9.30随着总资产的的增加总负 债逐渐减少所有者权益也逐渐减小,由此可知可口可乐公 司其公司的本身财务实力较强,因而对负债资本的保障程 度较高,此公司的发展前景就目前形式来说是欣欣向荣的。
Part 6 第三题的分析
3、结合公司资产负债表,对公司端倪去和长 期偿债能力进行分析
103.17亿 3.13亿 14.86亿 352.69亿
108.42亿 3.62亿 14.56亿 380.19亿
102.18亿 5.79亿 15.28亿 401.85亿
87.48亿 4.10亿 15.33亿 417.25亿
102.12亿 3.55亿 4.37亿 407.30亿
长期负债
255.23亿
280.63亿
Part 6 第四题的分析
可口可乐 Coca-cola
四 、 总 体 描 述该公 司的财 务状况 1、从2017年9月30日到2018年9月30日,流动资 产总体呈先增长后下降的趋势,资产增长率降 低。到2018年9月30日,流动资产总体是下降 的,下降了12.30%。但2018年3月31日,流动资 产是这一时期最高的,说明在2018年9月31日该 公司的经营效果比较好,应当调整到前一段时间 的经营状况,当然应尽量排除外界的不良影响。 2、短期应付账款波动幅度不大,存货和其他流 动资产也没有较大的变动。
可口可乐公司的财务故事
可口可乐公司的财务故事作者:谈多娇来源:《会计之友》2013年第35期一、可口可乐的品牌故事全球领先的市场咨询机构Millward Brown(明略行)评选出2013年世界最具影响力的五大品牌,作为全球最大的饮料公司,可口可乐凭借784亿美元的品牌价值排名第五。
可口可乐(Coca-Cola)总部位于美国亚特兰大,起源于1886年美国佐治亚州亚特兰大城一家药品店。
1894年3月12日瓶装可口可乐开始发售,1919年9月5日可口可乐公司成立。
通过百余年的发展,可口可乐公司目前已经成为全球最著名的软饮料品牌,是全球软饮料行业中的龙头老大,产品在全球销量排名第一。
可口可乐公司拥有或授权450多个品牌,包括健康型和不含酒精的饮料、水、强化水、果汁和果汁饮料、茶、咖啡以及活力饮料和运动饮料,还在多个合资饮料公司以及装瓶和装罐企业中拥有股份。
可口可乐被誉为是“把美国梦装进了瓶子里”,是活力、激情、创造、享受等美国精神的象征。
可口可乐的卖点很多,除了其广告、配方、公益、包装等不断吸引人们眼球外,投资大师巴菲特是其财务故事中不可或缺的主角。
可口可乐股票至今仍然是巴菲特旗下的伯克希尔公司最大的投资品种。
巴菲特投资于可口可乐公司是他的一个巨大成功,用他自己的话讲就是:“还有什么能比投资于一个优秀企业所带来的回报更高的呢?”二、可口可乐公司的财务报表分析(一)无形资产带来有形增长从资产负债表上看,截至2012年12月31日,可口可乐公司账面资产高达862亿美元,而同期品牌价值为784亿美元。
可见“可口可乐”这个强势品牌的无形资产价值与公司账面全部资产总额相差无几了,扣除其2012年12月31日资产负债表上的273亿美元的账面商誉和无形资产后,公司所拥有的账内外无形资产大大超过了其有形资产的价值。
作为全球品牌价值第一的饮料公司,其巨量无形资产主要来自于公司最高机密的可口可乐配方。
可口可乐配方自1886年在美国亚特兰大诞生以来,已保密达127年之久。