
应缴增值税明细表
应交增值税明细表一般纳税人财务报表月报附表
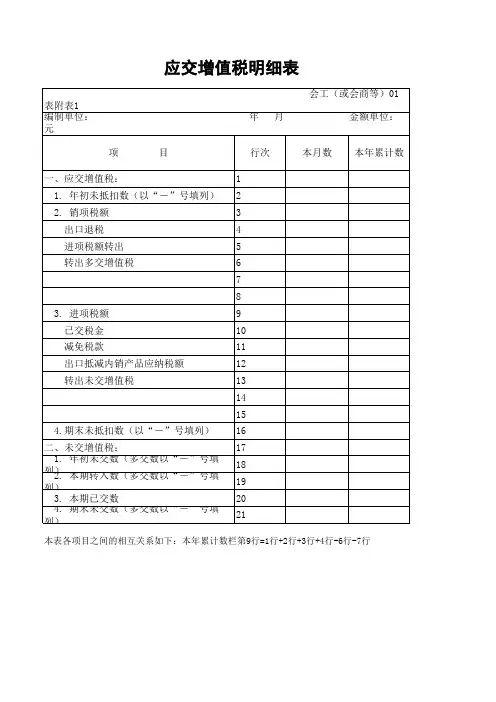
会工(或会商等)01 表附表1 编制单位: 元 项 目 一、应交增值税: 1. 年初未抵扣数(以“-”号填列) 2. 销项税额 出口退税 进项税额转出 转出多交增值税 1 2 3 4 5 6 7 8 3. 进项税额 已交税金 减免税款 出口抵减内销产品应纳税额 转出未交增值税 9 10 11 12 13 14 15 4.期末未抵扣数(以“-”号填列) 二、未交增值税: 16 17 年 月 金额单位:
行次本Leabharlann 数本年累计数1. 年初未交数(多交数以“-”号填列) 18 2. 本期转入数(多交数以“-”号填列) 19 3. 本期已交数 20 4. 期末未交数(多交数以“-”号填列) 21
本表各项目之间的相互关系如下:本年累计数栏第9行=1行+2行+3行+4行-6行-7行
征收税目明细表

每年3月报
按照单位上年末在职职工人数*84元/人(纯营业税单位在地税缴纳)
单位负责48元/人为管理费用
个人负责36元/人为营业外支出
地方教育基金
每年4月报
机关,事业单位,社会团体按60元/人,其他单位按照上年末在职职工人数*36元/人
营业外支出
绿化费
每年4月报
按照单位上年末在职职工人数*8元/人
应交税费-应交个人所得税
个人所得税
月报、季报
利息、股息、红利所得
其他应收款
查帐收--锡地税〔09〕33号
核定--锡地税发〔07〕66号
所得税
税报
查帐征收和核定征收
房产税
税报
房产原值*70%*1.2%
管理费用
房产税
税报
房屋租金*12%
管理费用
土地使用税
税报
土地使用面积*4元/平方
管理费用
参照地区分类标准9-6-4
管理费用
营业外支出
义务植树统筹
每年4月报
按照单位上年末在职职工人数*5元/人
营业外支出
人防建设资金
每年4月报
按照单位上年末在职职工人数*15元/人
管理费用
锡惠职教统筹经费
每年4月报
企事业单位上年职工工资总额*0.5%
管理费用
防洪保安资金(在职职工)
每年4月报
按照单位上年末在职职工人数*10元/人
营业外支出
新型农村合作医疗保险金
每年5月报
按单位上年底在册职工总人数(含外地职工,扣除已参加区城镇职工医疗保险的人数)每人每年30元缴纳
管理费用
工会经费
每年5月报
已建工会:按上年实际支付工资总额的*40%*2%收缴;未建工会:按单位上年实际支付职工工资总额2%比例全额收缴
应交增值税明细表格式与编制方法

应交增值税明细表格式与编制⽅法外商投资企业按规定编制“应交增值税明细表”,作为“会外⼯01表附表6”或“会外商01表附表6”,并按规定上报。
该表的格式与编制⽅法与内资企业相同。
以某种外币为记账本位币的企业,本表应根据“应交税⾦--应交增值税”账户各三级明细账中的⼈民币余额直接编制,不得采⽤折合的⽅法将以记账本位币编制的报表折合为⼈民币报表。
[例]某外商投资企业以美元为记账本位币,以本⽉1⽇国家外汇牌价折合为美元记账。
8⽉1⽇国家外汇牌价1美元=8.50元⼈民币。
1994年8⽉发⽣如下业务:(1)8⽉2⽇,企业从美国进⼝原材料⼀批,到岸价为100000美元,缴纳关税⼈民币425000元,缴纳增值税⼈民币216750元。
按规定,企业进⼝原材料交纳的增值税,应折合为记账本位币记账,则:借:材料采购US$150000应交税⾦--应交增值税--进项税额US$25500(¥216750)贷:银⾏存款US$175500(¥1491750)(2)8⽉4⽇,企业从国内购进原材料⼀批价格为⼈民币170000元,增值税专⽤发票注明的增值税税额为⼈民币28900元。
借:材料采购US$20000应交税⾦--应交增值税--进项税额US$3400(¥28900)贷:银⾏存款US$23400(¥198900)(3)8⽉5⽇,企业因质量问题将4⽇购进原材料的⼀部分退回给供货⽅,收回价款34000元,增值税额5780元。
借:银⾏存款US$4680(¥39780)贷:材料采购US$4000(¥34000)应交税⾦--应交增值税--进项税额US$680(¥5780)(4)8⽉10⽇,企业将⼀批产品销往国外。
向税务机关申报办理该项出⼝货物的出⼝退税,收回退税款255000元。
则:借:银⾏存款US$30000(¥255000)贷:应交税⾦--应交增值税--出⼝退税US$30000(¥255000)(5)8⽉16⽇,企业收到上⽉销往美国因不符合合同⽽退回的产品⼀批,该批货物在出关时已办理退税170000元。
应交税金明细表
三、企业所得税:
21
1.期初未交数(多交数用“—”号填列)
22
2.应交数
23
3.已交数
24
4.期末未交数(多交数用“—”号填列)(25=22+23-24)
25
注:该表须经具有国家法定资质的中介机构鉴证
(3)进项税额
12
已交税金
13
转出未交增值税
14
(4)期末未抵扣数(用“—”号填列)(15=3+4+9+10+11-12-13-14)
15
2.未交增值税
16
(1)期初未交数(多交数用“—”号填列)
17
(2)本期转入数(多交数用“—”号填列)(18=11+14)
18
(3)已交数
19
(4)期末未交数(多交数用“—”号填列)(20=17+18-19)
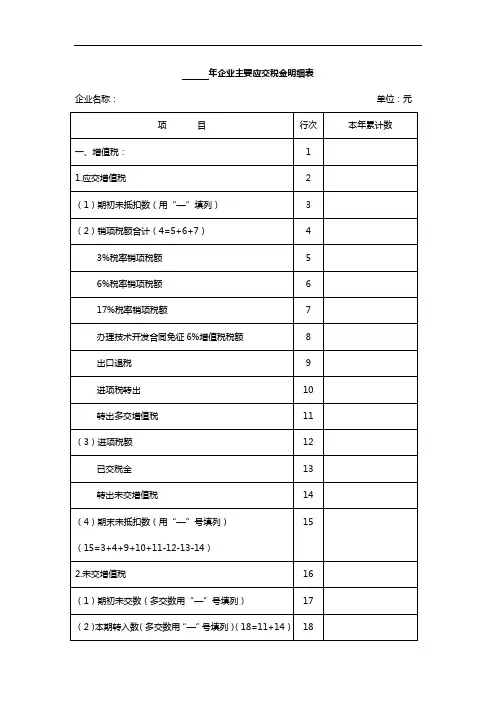
年企业主要应交税金明细表
企业名称: 单位:元
项 目
行次
本年累计数
一、增值税:
1
1.应交增值税2Βιβλιοθήκη (1)期初未抵扣数(用“—”填列)
3
(2)销项税额合计(4=5+6+7)
4
3%税率销项税额
5
6%税率销项税额
6
17%税率销项税额
7
办理技术开发合同免征6%增值税税额
8
出口退税
9
进项税转出
10
转出多交增值税
11
增值税的9大科目明细分析

增值税的9⼤科⽬明细分析应交增值税是指⼀般纳税⼈和⼩规模纳税⼈销售货物或者提供加⼯、修理修配劳务活动本期应交纳的增值税。
企业常见的应交增值税的9⼤科⽬明细如下:“应交增值税”科⽬是最复杂的⼀个应交税费科⽬,具体说明如下:“应交增值税”分为“进项税额”、“销项税额”、“出⼝退税”、“进项税额转出”、“已交税费”等设置专栏进⾏明细核算。
本科⽬期末贷⽅余额,反映企业尚未缴纳的税费;期末如为借⽅余额,反映企业多缴或尚未抵扣的税⾦。
为了更清楚地分别核算增值税应缴、已缴和未缴的情况,在该科⽬下,应设置下列明细科⽬:“应交增值税”明细科⽬在现⾏税制下,“应交增值税”明细科⽬的借、贷⽅增加了很多经济内容,借⽅既要反映进项税额。
⼜要反映预缴的税⾦;贷⽅既要反映销项税额,⼜要反映出⼝退税、进项税额转出等情况。
“应交增值税”明细科⽬增加核算内容后,如果仍沿⽤三栏式账户,很难完整反映企业增值税的抵扣、缴纳、退税等情况。
因此,在账户设置上采⽤了多栏式账户的⽅式,在“应交税费--应交增值税”账户中的借⽅和贷⽅各设了若⼲个三级科⽬加以反映。
1.“进项税额”,记录企业购⼊货物或接受应税劳务⽽⽀付的、准予从销项税额中抵扣的增值税额。
企业购⼊货物或接受应税劳务⽀付的进项税额,⽤蓝字登记;退回所购货物应冲销的进项税额,⽤红字登记。
2.“已交税费”,核算企业当⽉缴纳本⽉增值税额。
3.“减免税款”,反映企业按规定减免的增值税款。
企业按规定直接减免的增值税额借记本科⽬,贷记“营业外收⼊”科⽬。
4.“出⼝抵减内销产品应纳税额”,反映出⼝企业销售出⼝货物后,向税务机关办理免抵退税申报,按规定计算的应免抵税额,借记本科⽬,贷记“应交税费--应交增值税(出⼝退税)”科⽬。
应免抵税额的计算确定有两种⽅法:第⼀种是在取得国税机关《⽣产企业出⼝货物免抵退税审批通知单》后进⾏免抵和退税的会计处理。
即按批准数进⾏会计处理。
按《⽣产企业出⼝货物免抵退税审批通知单》批准的免抵税额。
用友通应交税金明细表设置说明
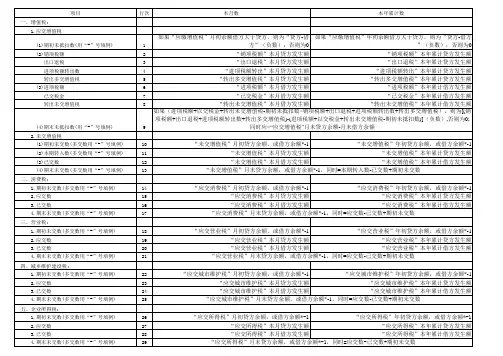
9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25
“未交增值税”本月贷方发生额 “未交增值税”本年累计贷方发生额 “未交增值税”本月借方发生额 “未交增值税”本年累计借方发生额 “未交增值税”月末贷方余额,或借方余额*-1,同时=本期转入数-已交数+期初未交数 “应交消费税”月初贷方余额,或借方余额*-1 “应交消费税”年初贷方余额,或借方余额*-1
否则为02销项税额2销项税额本月贷方发生额销项税额本年累计贷方发生额出口退税3出口退税本月贷方发生额出口退税本年累计贷方发生额进项税额转出数4进项税额转出本月贷方发生额进项税额转出本年累计贷方发生额转出多交增值税5转出多交增值税本月贷方发生额转出多交增值税本年累计贷方发生额3进项税额6进项税额本月借方发生额进项税额本年累计借方发生额已交税金7已交税金本月借方发生额已交税金本年累计借方发生额转出未交增值税8转出未交增值税本月借方发生额转出未交增值税本年累计借方发生额4期末未抵扣数用号填例92
“应交城市维护税”本月贷方发生额 “应交城市维护税”本年累计贷方发生额 “应交城市维护税”本月借方发生额 “应交城市维护税”本年累计借方发生额 “应交城市维护税”月末贷方余额,或借方余额*-1,同时=应交数-已交数+期初未交数 “应交所得税”月初贷方余额,或借方余额*-1 “应交所得税”年初贷方余额,或借方余额*-1 “应交所得税”本月贷方发生额 “应交所得税”本年累计贷方发生额 “应交所得税”本月借方发生额 “应交所得税”本年累计借方发生额 “应交所得税”月末贷方余额,或借方余额*-1,同时=应交数-已交数+期初未交数
(4)期末未抵扣数(用“-”号填例) 2.未交增值税 (1)期初未交数(多交数用“-”号填例) (2)本期转入数(多交数用“-”号填例) (3)已交数 (4)期末未交数(多交数用“-”号填例) 二、消费税: 1.期初未交数(多交数用“-”号填例) 2.应交数 3.已交数 4.期末未交数(多交数用“-”号填例) 三、营业税: 1.期初未交数(多交数用“-”号填例) 2.应交数 3.已交数 4.期末未交数(多交数用“-”号填例) 四、城乡维护建设税: 1.期初未交数(多交数用“-”号填例) 2.应交数 3.已交数 4.期末未交数(多交数用“-”号填例) 五、企业所得税: 1.期初未交数(多交数用“-”号填例) 2.应交数 3.已交数 4.期末未交数(多交数用“-”号填例)
小企业报表表
管理费用
15
财务费用
16
三、营业利润(亏损以“-”号填列)
18
0.00
0.00
加:投资收益(损失以“-”号填列)
19
营业外收入
23
减:营业外支出
25
四、利润总额(亏损以“-”号填列)
27
0.ห้องสมุดไป่ตู้0
0.00
减:所得税
28
五、净利润(净亏损以“-”号填列)
30
0.00
0.00
企业负责人:
主管会计:
制表:
减免税款
10
出口抵减内销产品应纳税额
11
转出未交增值税
12
13
14
4.期末未抵扣数(以“-”号填列)
15
X
二、未交增值税
1.年初未交数(多交数以“-”号填列)
16
X
2.本期转入数(多交数以“-”号填列)
17
3.本期已交数
18
4.期末未交数(多交数以“-”号填列)
20
X
企业负责人:
主管会计:
制表:
联系电话:
制表:
联系电话:
报出日期:
年
月
日
利
润
表
编制单位:
会小企02表
0
年
月
单位:元
资产负债表
项目
行次
本月数
本年累计数
一、主营业务收入
1
利润表
减:主营业务成本
4
主营业务税金及附加
5
应交增值税
二、主营业务利润(亏损以“-”号填列)
10
0.00
0.00
明细表
应交税费应交增值税明细账
应交税费应交增值税明细账(一)在“借方”反映的明细账1、进项税额三级科目“进项税额”核算的内容是企业购入货物或接受劳务而支付的、准予从销项税额中抵扣的增值税额。
对于企业购得货物或拒绝接受增值税劳务缴付的进项税额,用蓝色备案;归还所售货物应当冲销的进项税额,用红字备案。
2、已交税金三级科目“已交税金”核算企业当月上缴本月增值税额。
3、减免税款三级科目“免征税款”充分反映企业按规定免征的增值税款。
企业按规定轻易免征的增值税额借记本科目,贷记“营业外总收入”科目。
4、出口credit内销产品应纳税额三级科目“出口抵减内销产品应纳税额”反映出口企业销售出口货物后,向税务机关办理免抵退税申报,按规定计算的应免抵税额,借记本科目,贷记“应交税费――应交增值税(出口退税)”科目。
5、转出未交增值税三级科目“转回出来未收增值税”核算企业月终办理手续缴税未缴的增值税。
月末企业“揽税费――揽增值税”明细账发生贷方余额时,根据余额借记本科目,贷记“揽税费――未收增值税”科目。
(二)在“贷方”反映的明细账1、销项税额三级科目“销项税额”记录企业销售货物或提供更多增值税劳务应当缴纳的增值税额。
企业销售货物或提供更多增值税劳务应当缴纳销项税额,用蓝字备案;归还销售货物应当冲销的销项税额,用红字备案。
2、出口退税三级科目“出口退税”记录企业出口适用零税率的货物,向海关办理报关出口手续后,凭出口报关单等有关凭证,向税务机关申报办理出口退税而收到退回的税款。
出口货物退回的增值税额,用蓝字登记;出口货物办理退税后发生退货或者退关而补缴已退的税款,用红字登记。
3、进项税额转回出来三级科目“进项税额转出”记录企业的购进货物、在产品、产成品等发生非正常损失以及其他原因而不需从销项税额中减免,按规定办理手续的进项税额。
按税法规定,对出口货物严禁减免税额的部分,应当在借记“主营业务成本”科目的同时,贷记本科目。
4、转回出来多交增值税三级科目“转出多交增值税”用来核算一般纳税人企业月终转出多缴的增值税。
应交税费明细表
应交税费明细表
文档说明:
1.本文档为企业应缴税费明细表,通过此报表您可以清晰地了解企业报告期应缴纳的增
值税、消费税、营业税等各项税费情况。
2.本报表为最新的《小企业会计准则》要求披露的应交税费,按照《准则》要求的格式
编制。
3.报表已内嵌公式,您输入相应数据后即可自动生成结果。填制本表时,蓝色单元格内
13.排污费
14.代扣代缴的个人所得税
1信息需要您手工输入内容;橙色单元格内的信息自动生成,无需您手工输入。
编制单位: 单位:元
年
月日
项目
期末账面余额
年初账面余额(上年末账面余额)
1.增值税
2.消费税
3.营业税
4.城市维护建设税
5.企业所得税
6.资源税
7.土地增值税
8.城镇土地使用税
9.房产税
10.车船税
11.教育费附加
12.矿产资源补偿费
财政部关于对增值税会计处理有关问题补充规定的通知-财会字[1995]22号
财政部关于对增值税会计处理有关问题补充规定的通知正文:---------------------------------------------------------------------------------------------------------------------------------------------------- 财政部关于对增值税会计处理有关问题补充规定的通知(财会字[1995]22号)国务院有关部门,各省、自治区、直辖市、计划单列市财政厅(局):为了分别反映企业欠交增值税税款和待抵扣增值税情况,根据国家有关税收规定,现对增值税的会计处理作如下补充:一、企业应在“应交税金”科目下设置“未交增值税”明细科目,核算一般纳税企业月终时转入的应交未交增值税额,转入多交的增值税也在本明细科目核算。
在“应交税金--应交增值税”科目下增设“转出未交增值税”和“转出多交增值税”专栏,分别记录一般纳税企业月终转出未交或多交的增值税。
月份终了,企业应将当月发生的应交未交增值税额自“应交税金--应交增值税”科目转入“未交增值税”明细科目,借记“应交税金--应交增值税(转出未交增值税)”科目,贷记“应交税金--未交增值税”科目。
将本月多交的增值税自“应交税金--应交增值税”科目转入“未交增值税”明细科目,借记“应交税金--未交增值税”科目,贷记“应交税金--应交增值税(转出多交增值税)”科目。
当月上交本月增值税时,仍应借记“应交税金--应交增值税(已交税金)”科目,贷记“银行存款”科目。
二、“应交税金--应交增值税”科目的期末借方余额,反映尚未抵扣的增值税。
“应交税金--未交增值税”科目的期末借方余额,反映多交的增值税;贷方余额,反映未交的增值税。
三、企业应对“应交增值税明细表”作相应的调整,具体格式如下:应交增值税明细表会工(或会商等)01表附表1编制单位:__年__月单位:元──────────────────────┬──┬───┬──────项目│行次│本月数│本年累计数──────────────────────┼──┼───┼──────一、应交增值税:│││1.年初未抵扣数(用“-”号反映)│1│×│2.销项税额│2││出口退税│3││进项税额转出│4││转出多交增值税│5│││6│││7││3.进项税额│8││已交税金│9││减免税款│10││出口抵减内销产品应纳税额│11││转出未交增值税│12│││13│││14││4.期末未抵扣数(用“-”填列)│15│×│二、未交增值税:│││1.年初未交数(多交数以“-”填列)│16│×│2.本期转入数(多交数以“-”填列)│17││3.本期已交数│18││4.期末未交数(多交数以“-”填列)│19│×│──────────────────────┴──┴───┴──────编制说明:1.本表“应交增值税”各项目,应根据“应交税金--应交增值税”科目有关专栏的记录填列。