
香港迪士尼2010财报概要
项目融资案例分析--上海迪士尼乐园
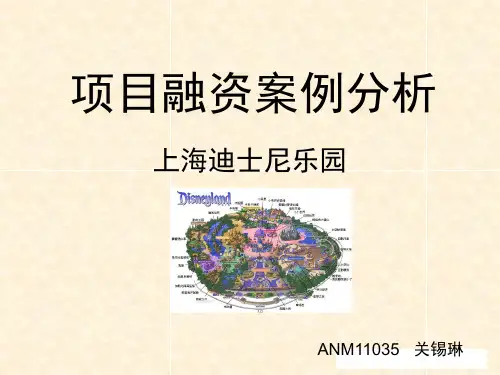
抓住收益分成的主动权 香港特区政府和迪士尼之间的不合理分红 协议,门票和酒店收入是迪士尼盈利的主要来 源,而其他相关产业的收入也占了很大比重, 但香港特区政府的收益分成仅覆盖了门票收入 部分。 上海政府和迪士尼之间如何收益分成, 在这一点上中方需要审慎考量,切莫重蹈香港 覆辙。
影响
四、项目投资结构
上海Disney项目的投资结构分由三个部 分组成: 上海国际主题乐园有限公司,中美双方持 股比例分别为57%和43%; 上海国际主题乐园配套设施有限公司,中 美双方持股比例分别为57%和43%; 上海国际主题乐园和度假区管理有限公司, 中美双方持股比例分别为30%和70%。
上海国际主题乐园和度假区管理有限公司概况 管理公司注册资金为2000万元,主要涉及到财务管理、员工配需等。 建设期:项目于2011年4月8日动工建设,到2015年建成,工期大 约为5年。
三、融资方式 项目投资达245亿元人民币,所有投资中40%资金为中方和迪士尼 双方共同持有的股权,其中中方政府占57%,迪士尼占4 3 %。其 余占总投资的60%的资金则为债权,其中政府拥有80%,另外20% 则为商业机构拥有。
二、项目概况
项目参与方: 上海上海国际主题乐园有限公司,中美双方持股比例分别为57%和 43%; 上海国际主题乐园配套设施有限公司,中美双方持股比例分别为 57%和43%; 上海国际主题乐园和度假区管理有限公司,中美双方持股比例分别 为30%和70%。
上海国际主题乐园有限公司概况 乐园公司注册资金1713600万元,股东发起人为上海申迪旅游度假 开发有限公司,WD HOLDINGS(SHANGHAI),LLC,后者是美 国迪士尼在上海成立的美方公司。 乐园公司的功能主要是主题乐园的开发、建设和经营等,也包括园 区内服务提供。 上海国际主题乐园配套设施有限公司概况 配套公司注册资金为316796.76万元,经营范围包括酒店、购物中 心、体育、娱乐和休闲设施的开发、建设和管理等。
2010香港迪士尼乐园的最新背景资料简介

立法會Legislative Council立法會CB(1)908/09-10(04)號文件檔號:CB1/PL/EDEV經濟發展事務委員會2010年1月25日舉行的會議香港迪士尼樂園的最新背景資料簡介目的本文件旨在提供背景資料,述明香港迪士尼樂園(下稱"香港迪士尼")計劃、2005年開幕至今的營運情況及其擴建計劃,並綜述議員就相關事宜提出的主要關注事項和意見。
背景2. 1999年12月,政府與華特迪士尼公司達成協議,在竹篙灣興建香港迪士尼(第一期)1。
為此,雙方成立了一間合營公司,名為香港國際主題樂園有限公司(下稱"主題樂園公司")2。
當時預計香港迪士尼第一期計劃發展成本總額為141億元,另外附加第一期工程的填海費用估計為40億元。
政府與華特迪士尼公司達成5份主要協議,涵蓋範圍包括管理、知識產權牌照、股東的權利和義務、貸款安排,以及各方所負的責任和所作的承擔。
經濟事務委員會3(下稱"事務委員會")於1999年11月11日及15日的會議上討論相關融資安排及人員編制建議,其後工務小組委員會及財務委員會(下稱"財委會")分別於1999年11月17日及26日核准有關融資安排及人員編制建議。
3. 據政府當局於1999年作出的評估,香港迪士尼在40年間估計可為香港經濟帶來達1,480億元的巨大經濟效益4。
香港迪士尼於1協議亦預期會進行第二期計劃,包括興建第二個迪士尼主題樂園、增建酒店和擴充原有的購物、飲食和娛樂中心。
據此,當局向主題樂園公司提供一項認購權,購買第一期用地以東接壤處以進行第二期計劃。
2根據該協議,政府持有主題樂園公司57%的股權,華特迪士尼公司則持有43%的股權。
主題樂園公司由董事局監察,成員包括5位來自政府的董事、4位迪士尼董事及兩位獨立非執行董事。
3經濟事務委員會已於2007-2008年度會期起改名為經濟發展事務委員會。
香港迪士尼重陷亿元亏损
香港迪士尼重陷亿元亏损作者:秋叶来源:《中国经贸聚焦》2016年第03期2月15日,正在庆祝开园十周年的香港迪士尼乐园迎来了一个坏消息。
根据其最新披露的2014年10月至2015年9月的财年业绩报告,乐园去年业务收入、入场人次、净利润均出现倒退,并在连续盈利三年之后又出现了亏损,整体亏损达1.48亿港元。
同时,总投资额达到340亿元、即将于今年6月开幕的、中国第二座迪士尼乐园上海迪士尼,目前已处在测试与调整的试运营阶段。
据观察,相关概念股也在飙涨。
面对来势汹汹的上海迪士尼,香港迪士尼将如何找到自己的目标消费者呢?对此,迪士尼当然也在为这两家乐园寻找平衡点,迪士尼坚称,位于中国的两处乐园将吸引不同的人群,和其位于美国佛罗里达和加利福尼亚的乐园很类似。
业绩由盈变亏据了解,香港迪士尼乐园2015财年全年收入51.14亿港元,较2014年下跌6.4%;未扣除利息、税项、拆旧及摊销前盈利为8.05亿港元,较前一年下跌36%。
人均消费虽然持续上升,但是增幅明显放缓,由前年上升11%减至增加3%。
香港旅游业的低迷是导致乐园亏损的最直接原因。
根据乐园披露的信息,2015财年整体入场人次689万,较2014年的750万减少了9.3%,其中内地旅客占41%,香港本地游客39%,海外游客为20%。
2014财年,该数据分别为48%、32%、20%。
内地游客下滑将近23%,减少了80万人次。
可见内地游客对香港迪士尼的影响举足轻重,然而去年内地赴港游客人次下滑,这也成为香港迪士尼陷入亏损的主要原因。
针对此次业绩亏损,香港迪士尼行政总裁金民豪解释称,香港零售业情况并不太好,而其他亚洲地区更在此时采取非常积极的推广活动,包括大幅放宽旅游签证等,吸引游客分流到亚洲其他地区旅游等。
事实上,香港迪士尼乐园自2005年开业就经历亏损的阵痛,在最开始的7年时间,香港迪士尼一直饱受“园区小” 的争议且一路亏损,直到2012年才首次获得年度纯利,达1.09亿港元。
香港迪士尼财务报告
香港迪士尼财务报告篇一:香港迪士尼业绩不佳的原因(背景)自20XX年开业至今,香港迪士尼几乎天天爆满,但其账面却仍然保持着亏损。
至于亏损额为多少,则无从得知。
因为在迪士尼公司的年报中,没有单列这一项目的损益表。
只是从香港政府年年分不到红利,而被迫把债权转为股权,以及香港政府偶然透露的一些不满上,才能看出这是一个亏损的项目。
香港政府算的是总账当然,亏的是香港政府的那部分本来期待门票收益分红的股权。
对于迪士尼公司来说,这仍然是一个有利可图的项目。
因为,他们可以收取高额的特许费,还有火爆的迪士尼酒店的收入,后者是香港政府无缘参与分红的项目。
今年这一情况或许可以扭转。
因为在香港政府同意将债权转为股权的时候,迪士尼公司同意,他们收取的特许费要在经营收益产生之后才能扣除,而之前他们所收的高额特许费都当作经营性开支。
香港中文大学财务系副教授苏伟文一针见血地指出,“这正是香港迪士尼项目亏损的根本原因。
”记者试图在迪士尼公司公布的财务报表中,寻找关于香港迪士尼乐园项目经营和财务状况的蛛丝马迹,但却未能如愿——或许对于庞大的迪斯尼公司来说,这个乐园只是总资产中微不足道的一部分,无需提供详实的数据。
不过,关于香港迪士尼的经营,香港政府却有一本总账。
尽管没有披露乐园开幕至今的财务状况,但是政府的确收到了12亿港元的利息收入。
同时,香港政府预计,乐园扩建后的经济效益净额将由20XX 年前的1480亿港元,大幅缩减至1170亿港元,投资回报率最高也只有5%,最坏情况是“不盈不亏”,即接近于零。
在今年夏天,香港政府和迪士尼就以债转股,扩建香港迪士尼乐园时做了一次经济效益评估,其中以40年运作期计算的经济效益净额现值,将介于647亿港元至1173亿港元,较特区政府此前估计的800亿港元至1480亿港元锐减约20%。
香港特区政府经济顾问陈李蔼伦说,“乐园开幕至今对香港有实质的可观效益,包括带动GdP每年有0.2%增长”。
陈李蔼伦说,香港迪士尼乐园开幕前3年,平均入场人数在450万人,也在当年较保守的方案内。
迪士尼历次并购活动主要内容
迪士尼历次并购活动主要内容
以下是迪士尼历次并购活动的主要内容:
1. 2001年,迪士尼公司宣布收购皮克斯动画工作室,成为当时全球最大的动画电影公司之一。
这次收购使得迪士尼公司能够更好地拓展动画电影业务,并掌握皮克斯动画工作室的创意和技术。
2. 2005年,迪士尼公司又宣布将收购漫威漫画公司,成为当时全球最大的漫画公司之一。
这次收购使得迪士尼公司能够更好地掌握漫威漫画公司的版权和资源,并扩大其超级英雄文化的影响力。
3. 2010年,迪士尼公司宣布收购21世纪福克斯,获得其电影和电视业务。
这次收购使得迪士尼公司能够更好地掌控福克斯旗下的超级英雄电影《星球大战》系列、《阿凡达》等经典作品,并扩大其电影业务的多元化。
4. 2016年,迪士尼公司宣布收购流媒体平台皮克斯动画工作室,将其纳入迪士尼流媒体平台迪士尼+中。
这次收购也使得迪士尼公司能够更好地将皮克斯动画工作室的创意和技术应用于迪士尼+平台上的动画内容中。
5. 2020年,迪士尼公司宣布收购星球大战版权,将乔治·卢卡斯经典作品纳入到自己的故事体系中。
这次收购也使得迪士尼公司能够更好地掌控星球大战系列的版权和资源,并将其应用于自己的电影和电视节目中。
工程经济学案例:香港迪士尼乐园项目投资分析_525105361

z 游客消费额的不确定性,尤其是那些来自中国大陆的游客,他们与来自其他国家
的游客相比,一般在港花费最少;
z 成本超支、形成巨额债务负担的可能性,合资公司承担项目债务的能力; z 主题乐园产生的现金流的时间结构安排; z 主题乐园是否有能力吸引足够的香港本地及外来的游客; z 如果主题乐园盈利欠佳,迪士尼是否能全身而退; z 中国大陆、香港以及其他地区,例如台湾的政治稳定性。
1
香港迪士尼主题乐园项目投资分析 斯尼乐园还要多,迪士尼大赚了一笔,还拥有了完全的设计权,并通过一系列详细的操作手 册保留了对乐园经营的相当大的控制权。然而,为了减少风险而不拥有东京迪士尼乐园的股 权,限制了迪士尼从世界上最受欢迎的东京迪士尼主题乐园之一获得更多的回报。
1984 年迈克尔·艾斯纳先生和当时的总裁弗兰克·威尔斯来到了巴黎,他们决心避免 在东京犯下的错误。巴黎迪士尼乐园(Disneyland Paris),当时称为欧洲迪士尼(Euro Disney), 于 1992 年在法国巴黎开园(80 公顷)。鉴于在东京的失策,迪士尼公司决定成为投资合伙 人。此项目的原投资计划是:迪士尼公司占有 49%产权,而法国政府将投入现金和贷款完 成基础建设。项目原计划投资 10 亿美元,为了新建公园能尽量完美,设计和建设变更的情 况大量发生,使得投资不断攀升至 50 亿美元,。1992 年至 1994 年期间,由于 40 亿美元债 务的巨大财务负担和游客入园率低于预期(预期每年 1000 万人次),巴黎迪士尼乐园经营困 难。1994 年末,通过一系列的大手笔的财务重组工作,欧洲迪士尼走出财务困境。1995 年, 乐园宣布其首次盈利 2300 万美元(1995 年入园 1070 万人次)。
三、可行性研究
为了评估香港迪士尼乐园的财务可行性,迪士尼公司基于其国际主题乐园的经验以及香 港的经营环境,设定了一套假设,评估拟建主题乐园的财务效果。
香港迪士尼乐园的融资及财政效益
香港迪士尼乐园的融资及财政效益当局打算尽量为议员提供更多资料,详述拟议的香港迪士尼乐园(香港迪士尼)计划,令议员清楚知道我们与华特迪士尼公司(迪士尼公司)磋商的协议。
我们明白,这项计划透明度越高,市民整体的接受程度就越大,而议员批准我们申请从公帑拨款承担有关计划的信心也越强。
因此,我们从最初开始就仔细解释计划的注资、政府贷款和附属股份投资各项主要特点。
我们亦希望证明到,所需开支不单用得其所,可为整个香港社会带来经济效益,而且我们的投资,不论是注资或贷款,更可凭其本身的价值为我们带来可观的回报。
2.议员已表示想知悉更多有关财务安排的详情,并希望我们可以量化因任何原因,而导致该项计划的表现低于基准预测,对我们的投资所产生的影响。
在此之前,我们必须表明我们曾向迪士尼公司承诺,会把该公司在谈判过程中向我们和财务顾问所提供的敏感专有资料,予以保密。
因此,如果我们披露任何足以影响迪士尼公司日后与第三方谈判的有关资料,都是不恰当的。
在香港方面而言,我们有责任不向外界披露任何有关资料,以免有碍我们日后可能与其他主题公园营办商进行的谈判。
对于以商业模式运作,而我们亦占重大财政利益的香港国际主题公园有限公司(主题公园公司)这家联营企业,我们亦有责任不向外界披露计划中的敏感商业资料。
从这间公司的角度来看,时机未成熟即公布财务及商业计划的详情,可能会对有意参加计划的第三方投资者,构成偏见。
3.迪士尼公司虽然是世界主要的主题公园营办商,但仍不免要在商业竞争的环境下经营。
我们根据迪士尼公司从现有主题公园所得的经验,包括专有资料和并非涉及公众范畴的经营详情,编制基准预测的财务推算。
此外,我们亦考虑到迪士尼公司是美国的公众上市公司,披露资料是受到当地的证券及期货事务监察委员会所规管的。
我们就这点征询了两名财务顾问的意见,他们确定我们对有关情况的理解恰当。
4.从资本投资基金拨款,为主题公园公司融资的形式有三种,包括注入资本、政府贷款和附属股份。
迪士尼
巴黎迪士尼:经济不景气连续亏损多年正是东京迪士尼的成功,让欧洲迪士尼乐园提上日程。
此时,东京迪士尼的合作方式已不能让迪士尼公司满意了,艾斯纳写道:“我们的首要目标是严防经济操作失误(就像东京项目)以及实现高额利润并控制管理过程。
”1985年,时任法国总理洛朗·法比尤斯与沃尔特·迪士尼主席签约,选址定在巴黎以东25公里的马恩拉瓦莱小镇,法国政府以农用地价格出售1700万平方米的土地给迪士尼公司,拨出3000万美元现金补助金及提供7.7亿美元贷款,并资助多项基建设施,政府的参与以此为限,乐园经营与政府无关。
艾斯纳对欧洲迪士尼的成功充满自信,迪士尼公司保留该乐园49%的股份,其余的51%则分别在伦敦、巴黎和布鲁塞尔的股票交易所上市交易。
1992年4月12日欧洲迪士尼开幕,第一年游客低于预期的1000万人。
而另一方面,由于在设计及建造方面做出许多改动,导致成本从预计的10亿美元飙升至50亿美元,在1992年至1994年间,由于负债40亿美元的沉重负担,偿还贷款额较估计的高出一倍,同时欧洲经济衰退,游客消费意愿下降,加之法国物业市场崩溃、法郎坚挺、外国游客消费成本升高等种种原因,导致欧洲迪士尼连年亏损。
1994年,欧洲迪士尼改称为巴黎迪士尼,因为“欧洲”一词带有“商业与贸易”的意味,而“巴黎”则带有浪漫神秘色彩,被认为更加接近迪士尼希望建立的形象。
更关键的则是庞大的财务重组,以期将债务减少10亿美元。
迪士尼公司将股权出售:一位沙特阿拉伯王子购入其49%股权中的10%,并从市场购入另外14%,成为第二大股东。
迪士尼公司也由1992年至1998年放弃征收管理费,并将管理费由巴黎迪士尼收益的6%削减至1%,直到2018年再逐步调高。
1995年,由于利息成本已从2.65亿美元降至0.93亿美元,巴黎迪士尼首次盈利2300万美元。
不过好景不长,之后依然多年亏损,2005年再次财务重组,目前迪士尼公司占39.8%股份,沙特王子占10%,其余50.2%由公众持有。
迪士尼财务报表分析
.
13
三 、附表
附表二 现金流量表(单位:百万美元)
.
14
三 、附表
附表三 利润表(单位:百万美元)
.
15
三 、附表
附表四 迪士尼公司2011年财务指标摘要
.
16
三 、附表
附表五 迪士尼公司近10年财务数据总结
.
17
参考资料
1. 迪士尼百科 /wiki/%E8%BF%AA%E5%A3%AB%E5%B 0%BC%E5%85%AC%E5%8F%B8%E9%AB%98%E5%B1%82%E7%AE% A1%E7%90%86 2. 新浪财经--华特迪士尼 /usstock/owership.php?s=DIS 3. 迪斯尼公司产业价值链分析报告 /detail.aspx?id=1098533 4. 第十四期全球CEO年度调查 娱乐及媒体行业概述 /view/eafbd1126c175f0e7cd1377c.html 5. 华特迪士尼公司年报 /investors/annual_reports.html
B. 速动比率分析: 2008-2009年公司速动比率指标大致相似,且围绕1:1上 下变动,说明速动比率状态良好,企业偿债能力较为稳定。 除了满足日常生产经营的流动资金需要外,还有足够的财 力偿付到期短期债务。
. 7
二 、主 要 财 务 数 据 分 析
(3)现金流动比率=现金/流动负债 2010: 2722000/11000000 = 0.247 2009: 3417000/8934000 = 0.382 2008: 3001000/11591000 = 0.259 2008-2009年度现金流量比率涨幅较为明显,表明公司的偿债能力得到大幅提高。 而2009-2010年度现金流量比率却有大幅度的下降,公司的偿债能力与现金支付能力降 低。由三年度的资产负债表可看出,现金量的下降是此比率急速下降的主要原因,而 流动负债的增加对平衡资产结构也有较大作用。
香港迪士尼乐园项目主要财务报表_32450496
市场渗透率 Market penetration rate
100%
100%
100%
100%
100%
100%
100%
100%
4.3
每位游客入园次数 Visits-per-guest ratio
1.15
1.15
1.15
1.15
1.15
1.15
1.15
1.15
4.4Байду номын сангаас
每年入园人次 Annual attendance
香港迪士尼主题乐园项目投资分析
代号 1 1.1 1.2 1.3 1.4
年份 Year 本地居民 Local residents 香港人口 Population in HK 市场渗透率 Market penetration rate 每位游客入园次数 Visits-per-guest ratio 每年入园人次 Annual attendance
2.3
1.17
1.17
1.17
1.17
1.17
1.17
1.17
1.17
1.17
1.17
1.17
1.17
2.4 3,155,659 3,360,146 3,577,884 3,809,730 4,056,601 4,319,469 4,599,370 4,897,409 5,214,762 5,552,678 5,912,492 6,295,621
4.1 3,200,628 3,460,460 3,740,527 4,042,359 4,367,603 4,506,387 4,644,817 4,782,266 4,918,024 5,051,296 5,181,188 5,306,705