
2017年度公共基础设施情况表
城市公共供水设施
城市环卫设施 城市道路照明设施 公园绿地 公共文化体育设施
2017年度公共基础设施情况表
城市基础设施②
编制单位:大连高新技术产业园区国有资产管理办公室 2017年 金额单位:万元
项目 栏次 合计 小计 城市排水与污水处 理设施 管道
数量单 位
行次
数量 期初数 1 增加数 2 ──── ──── 58.93 3 0 ──── 0.00 0 0 0 658 82,700.00 0
──── ──── 公里
1 2 3 4 5 6 7 8 9 10 11 12 13
──── ──── 90.60 0 1 ──── 7.00 0 0 101 7,093 1,237,493.00 0
泵站 个 污水处理厂(含再生水、污 个 泥处置) 小计 ──── 管道 管道附属设施 水厂(地表水、地下水) 公里 个 个 个 盏 平方米 个
— 9 —
资产(价值)(万元) 减少数 3 ──── ──── 0.00 0 0 ──── 0.00 0 0 0 0 0.00 0 ──── 7.00 0 0 101 7,751 1,320,193.00 0 期末数 4 ──── ──── 149.53 3 1 期初数 5 5,918.0653 3,771.4002 1,789.0002 0.0000 1,982.4000 831.0000 831.0000 0.0000 0.0000 0.0101 1,315.6548 0.0002 0.0000 期末数 6 7,028.1314 3,771.4005 1,789.0002 0.0003 1,982.4000 831.0000 831.0000 0.0000 0.0000 0.0101 1,315.7206 1,110.0002 0.0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 期末数 8 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000 0.0000
行政事业单位资产清查报表、基础表填报说明
附件2:2018年度行政事业单位国有资产报表编制说明第一部分:总体要求一、编报范围本套报表编报范围包括:2018年12月31日以前经机构编制管理部门批准成立的,执行行政、事业(包括:科学事业单位、中小学校、高等学校、医院、基层医疗卫生机构、测绘事业单位、地质勘查事业单位、彩票机构等)单位财务和会计制度的各级各类行政事业单位、社会团体;执行民间非营利组织会计制度的社会团体等单位(以下简称单位)。
执行企业会计制度的事业单位、行政单位附属的未脱钩经济实体,事业单位兴办、具有法人资格的企业,2018年已完成脱钩的培训疗养机构、行业商会协会,不列入此次填报范围。
解放军、武警部队不纳入本套报表填报范围。
涉密单位按照有关保密规定,报送汇总表有关数据。
二、报表构成本套《2018年度行政事业单位国有资产报表》包括单户表、汇总表两部分,其中:(一)单户表由各行政事业单位编报,包括封面和12张主表,分别为:财资01资产负债简表、财资02机构人员情况表、财资03固定和无形资产存量情况表、财资04固定和无形资产配置情况表、财资05土地情况表、财资06房屋情况表、财资07车辆情况表、财资08在建工程情况表、财资09行政单位公共基础设施情况表、财资10资产出租出借情况表、财资11资产处置情况表和财资12对外投资情况表。
(二)汇总表由单户表汇总生成,由各行政事业单位、各级主管部门、财政部门按照财务隶属关系(行政区划)逐级汇总编报,包括封面和8张主表,分别为:财资综01资产负债简表、财资综02机构人员情况表、财资综03资产情况汇总表、财资综04资产配置情况汇总表、财资综05资产使用情况汇总表、财资综06资产处置情况汇总表、财资综07资产收益情况汇总表和财资综08行政单位公共基础设施情况汇总表。
三、编报要求(一)各行政事业单位应当按照财务隶属关系或预算管理级次,逐级汇总上报2018年度国有资产报告数据。
(二)各行政事业单位应结合编报年度财务决算有关工作,在对各项资产进行全面盘点的基础上,真实、准确的填报和编制本套报表,并按要求编写填报说明和分析报告。
行政事业性国有资产报告系统功能讲解
2.3 基层单位—单户表
编报流程 功能讲解 注意事项
单户表:包括封面和18张主表。系统将自动生成部分报表数据,其余数据需要手工调整或填写。通过数据提取、运算及手工补 充录入方式完成所有报表的填报工作,当全部报表“审核”通过后,才可以进行下一步汇总表的填报工作。
操作流程:提取→运算→数据补录、保存→运算→审核。
并上传电子材料。 5. 通过数据上报功能进行数据检查无误后,将电子数据上报至上级部门。
02
——CONTENTS——
报表功能讲解
结合2021年资产报告编报要求,对 基层单位、主管部门和财政部门的 报表功能操作进行详细讲解。
2.1 系统登录
编报流程 功能讲解 注意事项
输入用户名 及密码
推荐IE8.0及以上的版本,建议使用资产火狐浏览器
全表运算
与运算用途相同,只是针对所 有报表的指标进行运算赋值。
审核
针对单张选择报表的表内、表 间逻辑关系进行检查,并将审 核错误结果直接展示。
全表审核
与审核用途相同,只是针对所 有报表进行逻辑关系校验。
单户表行:编包辑括封面和17张主表。系统清将空自本动表生数成据部分报表数据,其余数据需导要出手工调整或填写。通过数据P提DF取导、出运打算印及手工补
① 本表数据手工填写,反映单位 编制人员、年末实有人数及机构 数等情况 。 ② 该表中人员与机构数填写原则 与封面的单位基本性质保持对应, 如存在差异请填写情况说明。
2.3 基层单位—单户表 财资03固定和无形资产存量情况表
编报流程 功能讲解 注意事项
① 本表以系统固定和无形资产卡片数据为基础自动提取生成,期初账面数与20年报表固定无形资产存量情况表期末账面数不一 致需填写核实性说明。
寒亭区2017年一般公共预算收入完成情况表

寒亭区2017年一般公共预算收入完成情况表备注:营业税下降99.1%,主要是2016年5月份起实施全面营改增改革,营业税改为增值税。
寒亭区2017年一般公共预算支出完成情况表寒亭区2017年政府性基金收入完成情况表备注:新型墙体材料专项基金收入降低40.2%,主要是该基金从2017年4月起停征。
附件4寒亭区2017年政府性基金支出完成情况表单位:万元备注:资源勘探电力信息等支出降低44.8%,主要是新型墙体材料专项基金从2017年4月起停征,相应支出安排减少。
单位:万元项目预算数完成数占预算%增长%一、社会保险基金收入163037 148159 90.9 3.4 其中:保险费收入70225 68735 97.9 -4.8 财政补贴收入27778 17474 62.9 -39.3 上级补助收入65034 61950 95.3 46.5 (一)企业职工基本养老保险基金收79184 76517 96.6 6.1 入其中:保险费收入30044 27473 91.4 -19.2财政补贴收入上级补助收入49140 49044 99.8 28.7(二)机关事业单位基本养老保险基22279 19511 87.6 -15.4 金收入其中:保险费收入11873 12319 103.8 2.0财政补贴收入10406 7192 69.1 -34.6上级补助收入(三)城乡居民养老保险基金收入10665 10712 100.4 2.5其中:保险费收入3805 3964 104.2 1.3财政补贴收入6860 6748 98.4 3.3上级补助收入(四)城镇职工基本医疗保险基金收28217 22236 78.8 44.1 入其中:保险费收入17076 16552 96.9 7.2财政补贴收入上级补助收入11140 5683 51.0(五)居民基本医疗保险基金收入20213 16735 82.8 -14.3其中:保险费收入5560 6235 112.1 25.5财政补贴收入10511 3534 33.6 -68.5上级补助收入4142 6966 168.2 109.7(六)工伤保险基金收入1756 1690 96.3 -14.8其中:保险费收入1144 1434 125.3 24.9财政补贴收入上级补助收入612 257 41.9 -69.3(七)生育保险基金收入723 759 105.0 13.3其中:保险费收入723 759 105.0 13.3财政补贴收入上级补助收入合计163037 148159 90.9 3.4单位:万元项目预算数完成数占预算%增长%一、社会保险基金支出159242 153083 96.1 8.9 其中:社会保险待遇支出115229 115169 99.9 10.0 上解上级支出44014 37915 86.1 5.7 (一)企业职工基本养老保险基金支79184 80298 101.4 8.3 出其中:基本养老保险待遇支出49140 50254 102.3 11.5 上解上级支出30044 30044 100.0 3.2(二) 机关事业单位基本养老保险基22248 21866 98.3 6.8 金支出其中:基本养老保险待遇支出22248 21866 98.3 6.8 上解上级支出(三) 城乡居民养老保险基金支出 7150 7333 102.6 10.6 其中:基本养老保险待遇支出7150 7333 102.6 10.6 上解上级支出(四)城镇职工基本医疗保险基金支27716 24477 88.3 44.0 出其中:基本医疗保险待遇支出18609 17773 95.5 12.0 上解上级支出9107 6703 73.6 491.1 (五)居民基本医疗保险基金支出20466 16504 80.6 -13.9 其中:基本医疗保险待遇支出16887 16504 97.7 6.9 上解上级支出3579 -100.0 (六)工伤保险基金支出1756 1367 77.9 -41.6 其中:工伤保险待遇支出612 292 47.6 -51.2 上解上级支出1144 1076 94.0 -38.3 (七)生育保险基金支出722 1238 171.4 54.0 其中:生育保险待遇支出582 1146 196.9 77.6 上解上级支出140 92 65.4 -42.1 合计159242 153083 96.1 8.9寒亭区2017年社会保险基金结余情况表单位:万元项目上年完成本年完成一、社会保险基金本年收支结余2662 -4924(一)企业职工基本养老保险基金本年收支-2047 -3781 结余(二)机关事业单位基本养老基金本年收支2589 -2355 结余(三)城乡居民养老保险基金本年收支结余3819 3378(四)城镇职工基本医疗保险基金本年收支-1567 -2241 结余(五)居民基本医疗保险基金本年收支结余357 231 (六)工伤保险基金本年收支结余-356 323 (七)生育保险基金本年收支结余-134 -479 二、社会保险基金年末滚存结余71953 67029(一)企业职工基本养老保险基金年末滚存17235 13453 结余(二)机关事业单位基本养老基金年末滚存6736 4380 结余(三)城乡居民养老基金年末滚存结余20638 24016(四)城镇职工基本医疗保险基金年末滚存23944 21704 结余(五)居民基本医疗保险基金年末滚存结余1982 2213 (六)工伤保险基金年末滚存结余703 1027 (七)生育保险基金年末滚存结余714 235附件8寒亭区2017年国有资本经营预算收入完成情况表附件9寒亭区2017年国有资本经营预算支出完成情况表单位:万元附件10寒亭区2018年一般公共预算收入预算表备注:2016年5月份起实施全面营改增改革,营业税改为增值税。
项目绩效自评结果
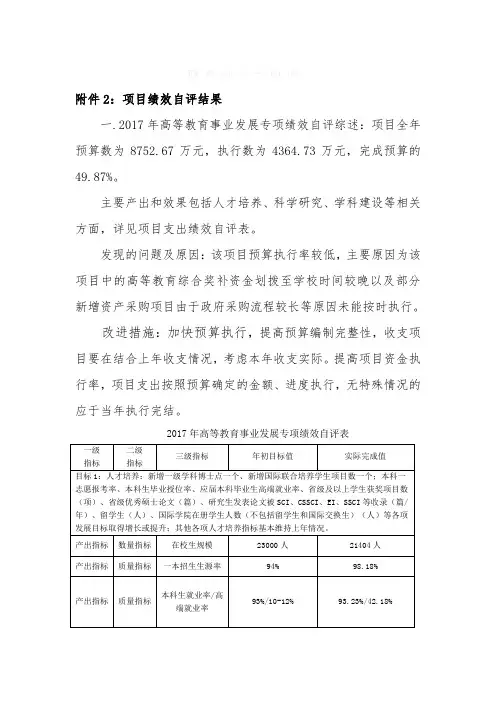
附件2:项目绩效自评结果一.2017年高等教育事业发展专项绩效自评综述:项目全年预算数为8752.67万元,执行数为4364.73万元,完成预算的49.87%。
主要产出和效果包括人才培养、科学研究、学科建设等相关方面,详见项目支出绩效自评表。
发现的问题及原因:该项目预算执行率较低,主要原因为该项目中的高等教育综合奖补资金划拨至学校时间较晚以及部分新增资产采购项目由于政府采购流程较长等原因未能按时执行。
改进措施:加快预算执行,提高预算编制完整性,收支项目要在结合上年收支情况,考虑本年收支实际。
提高项目资金执行率,项目支出按照预算确定的金额、进度执行,无特殊情况的应于当年执行完结。
2017年高等教育事业发展专项绩效自评表一级指标二级指标三级指标年初目标值实际完成值目标1:人才培养:新增一级学科博士点一个、新增国际联合培养学生项目数一个;本科一志愿报考率、本科生毕业授位率、应届本科毕业生高端就业率、省级及以上学生获奖项目数(项)、省级优秀硕士论文(篇)、研究生发表论文被SCI、CSSCI、EI、SSCI等收录(篇/年)、留学生(人)、国际学院在册学生人数(不包括留学生和国际交换生)(人)等各项发展目标取得增长或提升;其他各项人才培养指标基本维持上年情况。
产出指标数量指标在校生规模23000人21404人产出指标质量指标一本招生生源率94% 98.18%产出指标质量指标本科生就业率/高端就业率93%/10-12% 93.23%/42.18%二.2017年高校基本建设专项绩效自评综述:项目全年预算数为2495万元,执行数为1905.8万元,完成预算的76.38%。
主要产出和效果:一是产出指标方面,武昌校区8号学生宿舍于2014年2月开始施工,截止到目前消防验收、竣工验收均已合格,并办理了竣工验收备案证,且已投入使用。
流芳校区大化工工程教育与创新创业中心于2014年1月开始施工,到目前为止消防验收、环保验收、竣工验收均已合格。
2017年度部门决算公开表
210
医疗卫生与计划生育支出
21011 行政事业单位医疗
2101101 行政单位医疗
2101102 事业单位医疗
221
住房保障支出
22102 住房改革支出
2210201 住房公积金
注:本表反映部门本年度取得的各项收入情况。
收入决算表
本年收入合计 财政拨款收入 上级补助收入
1
2
3
1,228.48
1,228.30
本年收入合计
22
1,228.30
本年支出合计
49
1,143.82
1,143.82
年初财政拨款结转和结余
23
27.21 年末财政拨款结转和结余
50
111.69
111.69
一般公共预算财政拨款
24
27.21
51
政府性基金预算财政拨款
25
52
26
53
总计
27
1,255.51
总计
54
1,255.51
1,255.51
30103 奖金
30104 其他社会保障缴费
30106 伙食补助费
30107 绩效工资
30108 机关事业单位基本养老保险缴费
30109 职业年金缴费
30199 其他工资福利支出
303 对个人和家庭的补助
30301 离休费
30302 退休费
30303 退职(役)费
30304 抚恤金
30305 生活补助
13.99
42.64
42.64
13.99
13.99
197.49
197.49
197.49
197.49
2017年义务教育学校基本情况调查表

需要 教师 九 现有 现有 周转 教 幼 年 高 初 小 其中住 教学 教职 宿舍 学 儿 一 在校生 班 工 中 中 学 宿生 教职 点 园 贯 工数 制 3 4 1 1 1 1 1 1 1 1 1 1 5 6 7 8 9 901 10 505 11 22 12 78 13 0 学校类别 现有在校生
ห้องสมุดไป่ตู้
序号
学校名称
学校占地面积
绿化面积
1 1 2 3 4 5 6 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 39 40 41 42 43 44 45
2 甘旗卡第三初级中学 甘旗卡第四初级中学 蒙古族实验初级中学 朝鲁吐镇初级中学 吉尔嘎朗镇初级中学 阿都沁苏木额莫勒初级中学 金宝屯镇初级中学 查日苏镇初级中学 双胜镇初级中学 常胜镇初级中学 实验小学 蒙古族实验小学 甘旗卡镇中心学校 甘旗卡镇第三小学 甘旗卡镇潮海小学 甘旗卡镇海斯改中心学校 甘旗卡镇满斗小学 甘旗卡镇哈拉乌苏小学 巴胡塔苏木中心学校 巴胡塔苏木伊胡塔中心学校 努古斯台镇中心学校 巴彦毛都苏木中心学校 朝鲁吐镇中心学校 朝鲁吐镇沙日塔拉中心学校 常胜镇中心学校 散都苏木中心学校 散都苏木公河来中心学校 吉尔嘎朗镇中心学校 吉尔嘎朗镇乌苏中心学校 海鲁吐镇中心学校 海鲁吐镇巴雅斯古楞中心学校 海鲁吐镇白音茫哈中心学校 查日苏镇中心学校 查日苏镇浩坦中心学校 金宝屯镇中心学校 金宝屯镇布敦中心学校 双胜镇中心学校 双胜镇向阳中心学校 阿都沁苏木中心校 阿都沁苏木额莫勒中心校 茂道吐苏木中心学校 茂道吐镇乌兰敖道中心校 胜利农场中心学校 金宝屯镇蒙古族初级中学
中国农村贫困监测报告:各省贫困地区农村基础设施和公共服务状况(2017)
湖北
92.2
70.2
94. 1
85.0
87.4
湖南
81.7
69.3
88.0
80.2
79.9
广西
83.2
85.4
81.5
86.5
92.5
海南
70.5
75.0
72.9
70.7
85.0
重庆
84.8
51.7
94.3
75.0
78.2
四川
83.4
63.8
90. 3
79. 1
82.8
贵州
82.8
57.5
97.1
87.6
98.2
99.8
66.4
江西
100.0
100.0
100.0
100.0
55.5
河南
100.0
100.0
96.2
99.2
72. 1
湖北
100.0
100.0
98. 1
99.2
80.5
湖南
100.0
100.0
95. 1
99.1
56.4
广西
99.6
99.6
88.7
98.2
49. 1
海南
100.0
82.6
81.0
甘肃
100.0
100.0
99.1
97.3
80.7
青海
97.3
97.2
89.5
96.9
76.8
宁夏
100.0
100.0
96.0
100.0
86.8
新疆
100.0
100.0
政府会计准则——公共基础设施
(10)公共基础设施对外捐赠、无偿调出、报废、重大毁损等处置情况
。
(20117/111)/27 公共基础设施年度维护费用和其他后续支出情况。
18
六、存量公共基础设施的处 理
权
– 按照无形资产准则进行摊销
– 折旧方法:
• 年限平均法或工作量法
• 不考虑预计净残值
2017/11/27
14
• 折旧年限:
– 根据性质和使用情况,合理确定公共基础设 施 的折旧年限(待进一步规范)
– 捐入、调入的,按尚可使用年限计提折旧
• 其他要求:
– 按月计提,当月增加当月提,当月减少不再 提 – 计提的折旧计入当期费用 – 提足折旧的 – 提前报废的
2017/11/27
6
三、公共基础设施的确认
• 1.确认主体
– 通常情况下,公共基础设施应当由按规定 对 其负有管理维护职责的政府会计主体 予以确 认。
– 特殊情况下
2017/11/27
7
• 确认主体(续)
– 多个政府会计主体共同管理维护的
• 由对该资产负有主要管理维护职责或者承担后续主 要支出责任的政府会计主体予以确认。
成本无法考虑取得的(参见《制度》)
单设备查簿登记,待成本能够可靠确定后按照规 定
及时入账
2017/11/27
13
(二)后续计量
• 1.关于公共基础设施折旧或摊销
总原则:应当对所有公共基础设施计提折旧
– 两个例外情况:
• 持续进行良好的维护使得其性能得到永久维持的 公共基础设施
2017年度财政预算报告范文
2017年度财政预算报告范文财政预算也称为公共财政预算,是指政府的基本财政收支计划,是按照一定的标准将财政收入和财政支出分门别类地列入特定的收支分类表格之中,以清楚反映政府的财政收支状况。
小编今天为大家找来了几篇关于财政预算的报告,供大家参考!2017财政预算报告一各位代表:我受市人民政府委托,向大会报告2016年财政预算执行情况和2017年财政预算草案,请予审议,并请各位政协委员和列席人员提出意见。
一、2016年财政预算执行情况2016年,在市委的正确领导和市人大、市政协的监督支持下,紧紧围绕市第十六届人民代表大会第四次会议批准的财政预算,切实增强财政工作的责任感和使命感,积极应对经济下行压力,全力组织收入,重点保障工资、正常运转和民生支出,有序推进财税改革,较好地完成了全年工作目标任务。
(一)收入预算执行情况2016年,预计完成公共财政预算收入115935万元,同比上年完成108373万元,增收7562万元,增长7%。
其中:国税系统预计完成45000万元,比上年完成22005万元增收22995万元,增长104.5%;地税系统预计完成43461万元,比上年完成48875万元减收5414万元,下降11.08%;财政系统预计完成27474万元,比上年完成37493万元减收10019万元,下降26.72%。
全年市本级一般预算收入78694万元,加上级补助收入306134万元、地方政府债券收入119700万元(含置换债券)、调入预算稳定调节基金10852万元、上年结转35383万元,全市一般预算收入总额为550763万元。
(二)支出预算执行情况2016年,预计全市财政总支出514491万元,其中,一般预算支出411046万元(比上年382659万元增长7.42%),上解上级支出3695万元,地方政府债券还本99750万元,收支相抵,结转下年支出36272万元,全年收支平衡。
主要支出项目执行情况如下:1、一般公共服务支出33076万元,比上年增加2652万元,增长8.71%。
《政府会计准则第5号——公共基础设施》
《政府会计准则第5号——公共基础设施》一、具体准则出台的背景、意义为了积极贯彻落实党的十八届三中全会精神,加快推进政府会计改革,构建统一、科学、规范的政府会计标准体系和权责发生制政府综合财务报告制度,2015年10月23日,财政部长签署财政部令第78号公布《政府会计准则——基本准则》(以下简称《基本准则》),自2017年1月1日起施行。
为了适应权责发生制政府综合财务报告制度改革需要,规范政府公共基础设施的会计核算,提高会计信息质量,根据《基本准则》,财政部制定了《政府会计准则第5号——公共基础设施》,自2018年1月1日起施行。
(一)具体准则出台的意义具体准则的出台,标志着政府会计准则体系建设工作继《基本准则》出台后又迈出了坚实一步。
其重要意义是:1.进一步规范政府会计主体的会计核算,提高会计信息质量;2.夯实国有资产管理基础;3.保障权责发生制政府综合财务报告制度改革顺利推进。
(二)具体准则出台的背景原以收付实现制为核算基础的预算会计标准体系难以适应新形势的需要,表现为:1.不能如实反映政府“家底”,不利于政府加强资产负债管理。
尤其是公共基础设施未纳入核算范围。
2.不能客观反映政府运行成本,不利于科学评价政府的运营绩效。
3.缺乏统一、规范的政府会计标准体系,不能提供信息准确完整的政府财务报告。
党的十八届三中全会要求建立权责发生制的政府综合财务报告制度,国务院批转财政部的《改革方案》指出,权责发生制政府综合财务报告制度改革是基于政府会计规则的重大改革,其前提和基础任务是建立健全政府会计核算体系,包括制定政府会计基本准则和具体准则及应用指南。
《改革方案》明确要求,2015年要制定政府会计基本准则,2016年起要制定发布政府会计具体准则及应用指南,力争在2020年前建立具有中国特色的政府会计准则体系。
2015年10月23日,财政部印发了《基本准则》,为建立统一、科学、规范的政府会计会计准则体系奠定了基础。