
会计学原理PPT:第1章&第2章
1.早期的意大利式复式簿记
有几点必须明确: 其一,巴其阿勒并不是复式簿记的发明创造者— —事实上复式簿记也决不是任何一个人独自的发 明创造,而是许多人智慧的结晶。 其二,尽管巴其阿勒很可能只是对复式簿记在理 论上进行了系统的总结与阐述,单就这一点人们 将“会计之父”赋予巴其阿勒也是公允的。 关于复式簿记起源的其它相关论点
1900
兼并产生了IBM 机械化计算机 机械化记录卡带 爱因斯坦提出激光理论 计算-制表-记录公司 建立(IBM)
图1-1:会计知识和技术比较图
会计知识 1990 技术 1930 打孔卡记录 电子数字计算机 自动数字计算机 晶体管 施乐申请复印机技术专利 休利特.帕卡德公司成立 调频技术(调频收音机)
图1-1:会计知识和技术比较图
会计知识 全面披露 全面质量管理(TQM) 国际会计准则 项目控制 环境后果 增值(Value-added) 作业成本 应计买入期货 市场/交易成本 委托代理理论 内部审计控制 经济后果 内部审计 非盈利主体 财务报表的信息内含 人类行为/社会会计 人力价值 政府间关系 政府审计准则 全面系统规划 1990 技术 1970 因特网 压缩光碟 迄今为止3500颗人造卫星的发射 个人电脑 平行计算 首个区域网络的建立 迷你电子计算器 因特网的发展 微处理器
课程内容
第三篇 应用
第11章 资产 第12章 负债 第13章 所有者权益 第14章 收入 第15章 费用 第16章 利润 第17章 财务报表分析 第18章 会计舞弊
课程说明
考核方式:
-期末闭卷考试
第1章 导论
本章提示
本章在对会计学的历史发展进行简要介绍的 基础上,讲解了会计的职能及学习会计的必要性、 会计信息系统的一些基本概念,包括会计基本假设、 和会计信息质量特征。
三、现代会计阶段
从20世纪初期到50年代前后,尤其是二战后。 随着“泰罗制”等管理学科在工厂和会计领域内 的逐步应用,管理会计逐步形成与发展。 从20世纪50年代开始,管理会计逐渐由单纯的 执行性管理会计阶段,过渡到以“决策与计划会 计”和“执行会计”为主体、把决策会计放到主 要位置的现代管理会计阶段。 管理会计从传统的、单一会计系统中分离出去, 是会计发展史上第三个里程碑。
税收筹划 财务报告原则 税务咨询 计划与控制系统 税务会计 管理受托责任 管理会计 成本分析 审计准则 拨款控制 政府会计
图1-1:会计知识和技术比较图
会计知识 1990 技术 1950 第一个全球通讯卫星 施乐销售第一台商用复印件 人造卫星在苏联社会主义国家的发射 沙龙和托恩申请了激光专利 集成电路 光纤 彩色电视 效率审计 组织模式 管理审计概念 组织规划 管理概念 决策理论 成本效益分析 系统审计概念 标准成本 效率审计准则/分析 信息系统 全面系统审查 计划、规划和预算系统 管理过程 成本——收入分析 管理科学 程序问责机制 缺陷结论 管理审计 管理计划
2
会计的职能及学习会计的必要性
会计的职能
“会计…作为对过程的控制和观念总结的簿记, 就越是必 要, ……” ——马克思
会计的基本职能是监督和核算。
会计的监督职能是指会计能对各单位发生的经济 业务是否合法和合理进行审查。对于不合法或不 合理的业务,会计有权事前提出意见、不予办理 或事后提出审计报告。 会计的核算职能是指会计能对会计的对象进行记 账、算账和报账。
1.早期的意大利式复式簿记
德国诗人歌德(Goethe)曾赞誉复式簿记为 “人类智慧的绝妙创造之一”; 数学家凯利(Cayley)赞誉“复式簿记原理象 欧几里德的比率理论一样是绝对完善的”; 经济史学家索穆巴特(Sombart)认为“创造 复式簿记的精神也就是创造加俐略与牛顿系统的 精神”; 日本会计学家黑泽清的赞誉虽略显夸张、但又不 失具体——“在复式簿记出现之前,世界上并不 存在着‘资本’的概念;换言之,如果没有复式 簿记,就不会有‘资本’概念的出现”
会计学原理
冯科 副教授
2014年秋季学期
第一章
总
论
课程内容
第一篇 基础知识
第1章 导论 第2章 会计准则 第3章 会计要素与会计等式
第二篇 方法
第4章 会计科目与会计账户 第5章 复式记账 第6章 会计凭证 第7章 会计账簿 第8章 财产清查 第9章 财务会计报告 第10章 辅助工具
会计的职能 核算和监督职能的关系 会计的两项基本职能是密切结合、相辅相成的。 会计的监督必须以会计的核算为基础,没有会计 提供的信息, 就不可能进行会计监督;会计的核 算必须以会计监督为保证,才能为经济管理提供 真实可靠的会计信息,否则将会出现数据不实, 假账真算等不正常情况。
会计的职能
其他新的职能 预测职能是指依据会计信息和其他信息, 运用一定的技 术方法,对企业生产经营活动各方面的发展趋势进行估计 和测算,为决策、计划和控制服务,以提高企业的经济效 益; 决策职能是指对决策对象的有关信息,所制定的策略及其 后果等进行综合研究以后,根据决策相关的判断标准做出 决定; 控制职能是指先编制长期规划和年度计划,然后运用一定 的科学管理方法,使经营成果达到规划、计划的目标,发 现偏差随时纠正; 分析职能是指以会计信息为主要依据, 结合计划、统计 的其他信息,对企业的生产经营活动及其成果进行综合分 析研究, 以便不断挖掘潜力, 提高经济效益。
会计基本假设
会计基本假设, 是对会计信息系统(主要指财务会计)运 行所依存的客观环境中与会计相关的因素 进行的抽象与概括,是会计信息系统运行 与发展的基本前提与制约条件。
会计基本假设
会计基本假设
1. 会计 主体 假设
2.持续 经营 假设
3.会计 分期 假设
4.货币 计量 假设
会计基本假设
会计主体是指会计工作为之服务的特定单位或组织,它确定了会计核 算的空间范围。即在会计核算中,会计确认、计量和记录所加工整理 的会计数据均被界定在一个独立核算的经济实体之内。基于这一假设, 会计所反映的只能是它所在的特定单位的经济活动,而不包括企业所 有者的经济活动和其他单位的经济活动。
一、古代会计阶段
事实上,马克思在资本论中所提到的、“印度公 社的记账员在生产之余所从事的简单的刻画、记 录行为”就是对古代会计特点的生动描绘。
二、近代会计
1.早期的意大利式复式簿记
2.工业革命后的会计
1.早期的意大利式复式簿记
1494年,数学家卢卡 ·巴其阿勒在《算术 、几何、比及比例概 要》一书中专门用一 个章节阐述了复式簿 记的基本原理。这被 会计界公认为是会计 发展史上一个光辉的 里程碑。
持续经营是指在可以预见的未来,企业按照既定的经营方针和目标继 续经营下去,不会停业, 也不会大规模削减业务。会计核算应当以 企业持续、正常的生产经营活动为前提。每一个企业从开始营业起, 从主观愿望上看,都希望能永远正常经营下去。但是在市场经济条件 下, 竞争非常激烈,每个企业都有被淘汰的危险,这是不以人们的 意志为转移的。在此情况下, 会计应如何进行核算和监督呢?是立 足于持续经营还是立足于即将停业清理呢?两者的会计处理方法完全 不同。在一般情况下,持续经营的可能性总比停业清理大得多,尤其 是现代化大生产和经营,客观上要求持续,所以会计应立足于持续经 营。
2.工业革命后的会计
(1)折旧会计思想 : 长期资产在生产中如何转化为成本 (2)划分资本与收益的思想: 要求对投入资本与资本报酬加以区分 (3)成本会计: 制造程序与费用的归集与分配相对复杂 (4)财务报表审计制度: 不参与经营的所有者关心投入资本的保值、 增值
三、现代会计阶段
现代会计阶段是实现了由簿记到会计的转变。 一般认为现代会计从20世纪30年代开始——更 确切地讲,是从第一份代表美国的“公认会计原 则”(Generally Accepted Accounting Principles,GAAP)的“会计研究公报” (ARB)的出现为起点。 这一会计发展阶段,会计理论与会计实务都取得 了惊人的发展,标志着会计的发展进入成熟时期。
内
1
容
会计的过去、现在与未来
2
会计的职能及学习会计的必要性
3
会计信息系统的若干基本概念
会计的过去、现在与未来
、古代会计阶段
古代巴比伦:设置专门的记录官 古埃及:内部控制制度思想首先萌发 古希腊 :货币计量首次出现
古雅典:财务公开
会计在欧洲的发展,早期主要集中于庄园之中。
一、古代会计阶段
Байду номын сангаас 会计信息的使用者及学习会计的必要性
外部使用者:投资者、债权人、政府及其经济监管机构、 经济分析机构以及社会公众等。 内部使用者:企业管理层。 学习会计的必要性。 首先,每个人都很可能成为会计信息的使用者。无论你将 来从事什么样的工作,都与会计信息密切相关。作为一个 普通投资者,你需要读懂企业的财务报表以做出正确的投 资决策。作为企业的管理者,你需要通过会计系统来获得 对决策有用的信息以便指导管理实践。作为政府部门的一 员,你可能需要理解企业的会计信息,以便对管辖范围内 的企业进行监督。 另外,会计学还是学习其他财务课程的基础。对于打算继 续学习更高级的财务课程如财务管理、投资理财课程的人 员来说,会计学知识是必备的基础知识。
三、现代会计阶段
规范性会计研究方法
实证会计研究方法
(Normative Accounting Method)
“探索会计应该是什么”。
(Positive Accounting Method)
“探索会计是什么”
综观会计发展的三个历史阶段可以明确:
会计的产生是社会发展到一定历史阶段的产物, 会计的发展是反应性的,人类所拥有的资源相对 于人类无限的需求来讲总是相对稀缺的。
图1-1:会计知识和技术比较图
会计知识 1990 技术 19世纪 收银机 高速电子管 机器的增加 股票行情自动收录器 电话 电报 打字机 彩色印刷 印刷新闻
合集下载
会计学原理-第一章

答案:4.A
一、单项选择题 5、明确会计工作空间范围的会计核算基本前提是 ( )。
A、会计主体 B、持续经营 C、会计分期 D、货币计量
6、提出会计分期这个前提,是因为有了( A、会计主体这个前提 B、持续经营这个前提 C、会计分期这个前提 D、货币计量这个前提
)。
答案:5.A 6.B
一、单项选择题 7、以款项是否收付确定本期收入、费用的会计处理 方法( )。
四柱之间关系:
旧管+新收-开除=实在
相当于现在的:
期初结存+本期收入-本期支出=期末结存
(一)古代会计——龙门账
明末清初——龙门账
龙门账会计科目划分为:
进——收入
缴——付出(支出)
该——负债(借入) 存——资产(结存)
四部分之间的关系:
进+该-缴= 存
(二) 近 代 会 计
人类会计方法的演进,经历 了由单式簿记向复式簿记转化 的过程,它是社会经济发展的 要求。起源于意大利的复式记账 原理是近代会计形成的标志。
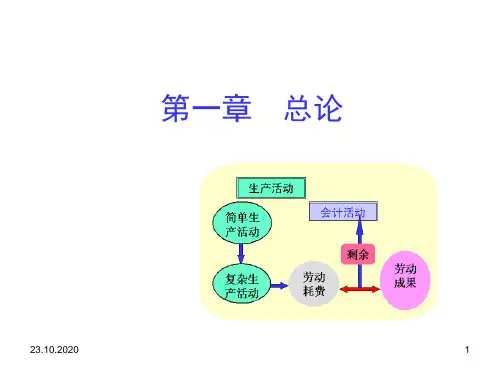
对劳动耗费和 成果的计量、计 算和记录
会计活动
结论:会计是适应人类生产实践和 经济管理的客观要求而产生和发展的。 经济越发展,会计越重要。
生产“过程越是按照社会的规模进
行,越是失去纯粹个人的性质,作为对
过程的控制和观念总结的簿记就越是必
要。”
--马克思:《资本论
》
会计的性质
❖从本质上看,会计 一种经济管理活 动
(二) 近 代 会 计
1494年,意大利数学家卢卡·巴 其阿勒出版了世界第一部关于复式 簿记的专著《算术、几何与比例概 要》一书,对复式记账做了系统的 介绍。
(三) 现 代 会 计
现代会计标志:
一、单项选择题 5、明确会计工作空间范围的会计核算基本前提是 ( )。
A、会计主体 B、持续经营 C、会计分期 D、货币计量
6、提出会计分期这个前提,是因为有了( A、会计主体这个前提 B、持续经营这个前提 C、会计分期这个前提 D、货币计量这个前提
)。
答案:5.A 6.B
一、单项选择题 7、以款项是否收付确定本期收入、费用的会计处理 方法( )。
四柱之间关系:
旧管+新收-开除=实在
相当于现在的:
期初结存+本期收入-本期支出=期末结存
(一)古代会计——龙门账
明末清初——龙门账
龙门账会计科目划分为:
进——收入
缴——付出(支出)
该——负债(借入) 存——资产(结存)
四部分之间的关系:
进+该-缴= 存
(二) 近 代 会 计
人类会计方法的演进,经历 了由单式簿记向复式簿记转化 的过程,它是社会经济发展的 要求。起源于意大利的复式记账 原理是近代会计形成的标志。
对劳动耗费和 成果的计量、计 算和记录
会计活动
结论:会计是适应人类生产实践和 经济管理的客观要求而产生和发展的。 经济越发展,会计越重要。
生产“过程越是按照社会的规模进
行,越是失去纯粹个人的性质,作为对
过程的控制和观念总结的簿记就越是必
要。”
--马克思:《资本论
》
会计的性质
❖从本质上看,会计 一种经济管理活 动
(二) 近 代 会 计
1494年,意大利数学家卢卡·巴 其阿勒出版了世界第一部关于复式 簿记的专著《算术、几何与比例概 要》一书,对复式记账做了系统的 介绍。
(三) 现 代 会 计
现代会计标志:
会计学原理--第一章48页PPT
概念体系:由财务 会计理论相关概念 组合而成的系统。
指导会计准则的建立,促 进会计准则的国际趋同
【例】 我国于2019年2月修订、颁布了 39项《企业会计准则》,实现了与国际财务 报告准则的实质性趋同。
财务会计理论的指导
企业会 计制度
1949~1992 我国在建国后规 范企业会计工作 的主要做法
2020/4/4
2020/4/4
1.古代会计 2.近代会计 3.现代会计
◆所处年代: 20世纪30年代至今。 ◆标志:
(1)现代会计理论 (2)会计准则与制度
2020/4/4
(1)会计理论和方法逐渐分化为财务会计 和管理会计两个领域
20世纪50年代,管理会计从传统的财务 会计分离出来,形成独立学科,丰富了会计 学科内容,增强了会计功能。
●以提供财务信息为主的经济信息系统 ●目标:向使用者提供他们所需要的信息
财务 信息
企业经营管理系统
预算管理 人力资源 会计管理 供应管理 制造管理 客户管理 信息系统 信息系统 信息系统 信息系统 信息系统 信息系统
2020/4/4
财务会计 信息系统 以企业外部 信息使用者 为目标提供
信息
管理会计 信息系统 以企业内部信 息使用者为目 标提供信息
本章学习内容
1 会计的含义及发展
2 会计的目的、内容和基本假
设
3 会计工作组织及规范
4
会计学及其分支
2020/4/4
一、会计的含义及发展
(一)会计的产生和发展 1.会计的产生 会计是伴随着人类的生产实践和经济管理的 客观需要而产生的一种活动。 教材P2 2.会计的发展
2020/4/4
(一)会计的产生和发展
企业会 计准则
指导会计准则的建立,促 进会计准则的国际趋同
【例】 我国于2019年2月修订、颁布了 39项《企业会计准则》,实现了与国际财务 报告准则的实质性趋同。
财务会计理论的指导
企业会 计制度
1949~1992 我国在建国后规 范企业会计工作 的主要做法
2020/4/4
2020/4/4
1.古代会计 2.近代会计 3.现代会计
◆所处年代: 20世纪30年代至今。 ◆标志:
(1)现代会计理论 (2)会计准则与制度
2020/4/4
(1)会计理论和方法逐渐分化为财务会计 和管理会计两个领域
20世纪50年代,管理会计从传统的财务 会计分离出来,形成独立学科,丰富了会计 学科内容,增强了会计功能。
●以提供财务信息为主的经济信息系统 ●目标:向使用者提供他们所需要的信息
财务 信息
企业经营管理系统
预算管理 人力资源 会计管理 供应管理 制造管理 客户管理 信息系统 信息系统 信息系统 信息系统 信息系统 信息系统
2020/4/4
财务会计 信息系统 以企业外部 信息使用者 为目标提供
信息
管理会计 信息系统 以企业内部信 息使用者为目 标提供信息
本章学习内容
1 会计的含义及发展
2 会计的目的、内容和基本假
设
3 会计工作组织及规范
4
会计学及其分支
2020/4/4
一、会计的含义及发展
(一)会计的产生和发展 1.会计的产生 会计是伴随着人类的生产实践和经济管理的 客观需要而产生的一种活动。 教材P2 2.会计的发展
2020/4/4
(一)会计的产生和发展
企业会 计准则
会计学原理精品PPT课件
成本计算
23.10.2020
21
6.财产清查
◆通过盘点实物等查明财产的实 存数与账存数是否相符的方法。
盘点实物 (4件)
买 价 1000 元 , 运 费 80 元 。 共 计 4 件。
账实核对
原材料
1080/4件
23.10.2020
22
7.编制财务会计报告
◆定期反映企业的财务状况、经 营成果和现金流量等情况的方法。
经济业务
会计凭证
账簿
财务报告
(财务状 况、经营 成果等)
23.10.2020
23
(二)会计核算方法的应用程序
财务报告
1 .日常经济业务发生后,先要取得合法凭证; 2 .根据设置的账户,按复式记账方法登记账簿; 3 .根据账簿记录进行成本计算、财产清查; 4.期末,在账实相符的基础上编制财务报告。
23.10.2020
11
投资者和债 权人等
国家宏观经济管 理部门
会计 信息
23.10.2020
其他方面
企业内部的经 营管理者
12
三、会计的任务 (一)基本含义
●是会计职能的具体化,即会计应当完 成的工作。
(二)基本内容
1.反映经济业务,提供会计信息。 2.监督经济过程,维护财经纪律。 3.预测经济前景,参与经营决策。
23.10.2020
15
(一)会计核算方法的基本内容
1.设置账户
◆根据会计对象的特点和经济管 理的要求,科学的确定会计对象分类 项目的过程,是分类核算和监督会计 对象的专门方法。
23.10.2020
16
资产
货币 资金
储备 资金
生产 资金
成品 资金
23.10.2020
21
6.财产清查
◆通过盘点实物等查明财产的实 存数与账存数是否相符的方法。
盘点实物 (4件)
买 价 1000 元 , 运 费 80 元 。 共 计 4 件。
账实核对
原材料
1080/4件
23.10.2020
22
7.编制财务会计报告
◆定期反映企业的财务状况、经 营成果和现金流量等情况的方法。
经济业务
会计凭证
账簿
财务报告
(财务状 况、经营 成果等)
23.10.2020
23
(二)会计核算方法的应用程序
财务报告
1 .日常经济业务发生后,先要取得合法凭证; 2 .根据设置的账户,按复式记账方法登记账簿; 3 .根据账簿记录进行成本计算、财产清查; 4.期末,在账实相符的基础上编制财务报告。
23.10.2020
11
投资者和债 权人等
国家宏观经济管 理部门
会计 信息
23.10.2020
其他方面
企业内部的经 营管理者
12
三、会计的任务 (一)基本含义
●是会计职能的具体化,即会计应当完 成的工作。
(二)基本内容
1.反映经济业务,提供会计信息。 2.监督经济过程,维护财经纪律。 3.预测经济前景,参与经营决策。
23.10.2020
15
(一)会计核算方法的基本内容
1.设置账户
◆根据会计对象的特点和经济管 理的要求,科学的确定会计对象分类 项目的过程,是分类核算和监督会计 对象的专门方法。
23.10.2020
16
资产
货币 资金
储备 资金
生产 资金
成品 资金
会计学原理ppt第一章概述
• 历史成本原则:要求企业的各项财产在取得时应当按照实际成本计量。除法律 、行政法规和国家统一的会计制度另有规定外,企业一律不得自行调整其账面 价值。
• 划分收益性支出与资本性支出原则:要求企业应当合理划分收益性支出与资本 性支出的界限。凡支出的效益仅与本会计年度相关的,应当作为收益性支出; 凡支出的效益与几个会计年度相关的,应当作为资本性支出。
会计学原理ppt第一章概述
目录 Contents
• 会计学概述 • 会计基本假设与原则 • 会计科目与账户 • 复式记账原理及应用 • 企业主要经济业务核算 • 会计凭证与账簿
01
会计学概述
会计学的定义与特点
定义:会计学是一门研究会计理论、方法、技术 和应用的经济管理学科,旨在提供有关经济活动 的量化信息,帮助决策者做出合理决策。
05
企业主要经济业务核算
资金筹集业务核算
筹集资金的渠道和方式
包括吸收直接投资、发行股票、向银行借款等。
筹集资金的账务处理
记录筹集资金的过程和结果,如实反映企业的 资金状况。
资金成本的计算
分析不同筹资方式的资金成本,为企业选择最优筹资方式提供依据。
生产准备业务核算
固定资产的购置和折旧
记录固定资产的购置成本、折旧方法以及折 旧额的计提。
03
会计科目与账户
会计科目
定义
会计科目是对会计要素的具体内容进行分类核算 的项目。
分类
资产类、负债类、所有者权益类、成本类、损益 类。
设置原则
合法性、相关性、实用性。
账户及其结构
账户定义
01
账户是根据会计科目设置的,具有一定格式和结构,用于分类
反映会计要素增减变动情况及其结果的载体。
• 划分收益性支出与资本性支出原则:要求企业应当合理划分收益性支出与资本 性支出的界限。凡支出的效益仅与本会计年度相关的,应当作为收益性支出; 凡支出的效益与几个会计年度相关的,应当作为资本性支出。
会计学原理ppt第一章概述
目录 Contents
• 会计学概述 • 会计基本假设与原则 • 会计科目与账户 • 复式记账原理及应用 • 企业主要经济业务核算 • 会计凭证与账簿
01
会计学概述
会计学的定义与特点
定义:会计学是一门研究会计理论、方法、技术 和应用的经济管理学科,旨在提供有关经济活动 的量化信息,帮助决策者做出合理决策。
05
企业主要经济业务核算
资金筹集业务核算
筹集资金的渠道和方式
包括吸收直接投资、发行股票、向银行借款等。
筹集资金的账务处理
记录筹集资金的过程和结果,如实反映企业的 资金状况。
资金成本的计算
分析不同筹资方式的资金成本,为企业选择最优筹资方式提供依据。
生产准备业务核算
固定资产的购置和折旧
记录固定资产的购置成本、折旧方法以及折 旧额的计提。
03
会计科目与账户
会计科目
定义
会计科目是对会计要素的具体内容进行分类核算 的项目。
分类
资产类、负债类、所有者权益类、成本类、损益 类。
设置原则
合法性、相关性、实用性。
账户及其结构
账户定义
01
账户是根据会计科目设置的,具有一定格式和结构,用于分类
反映会计要素增减变动情况及其结果的载体。
第1章 总论 《会计学原理》PPT课件

五、会计信息使用者
会计信息使 用者包括外部 使用者和内部 使用者。
员工
投资 者
债权 人
企业 管理
政府
层
客户
供货 商
1.2 会计职能和会计对象
一、会计职能的定义
是指会计作为管理经济的一种活动,客观上所具 有的功能。
反映
监督
职能
职能
基本 职能
反监 映督 什什 么么 ??
反映职能,是通过会 计特有的逻辑和程序, 以货币为计量单位, 运用一系列专门方法, 对特定主体经济活动 的过程和结果进行连 续、系统、全面、准 确、及时的记录、计 算和报告。
监督职能,是对特定 主体的经济活动和会 计核算的真实性、合 法性、合理性进行检 查,以确保该主体的 资产安全、合法经营。
二、会计对象
会计对象是指会计核算和监督的内容。 资金运动及其所反映的经营活动或业务活动。 不同的行业会计反映的业务内容有所不同
生产准备过程
生产过程
销售过程
原材料
在产品
产成品
货币资金 (储备资金)(生产资金)(成品资金)
技术 (3)会计的反映职能
3
2、会计的特点
(1)以货币为主要计量尺度; (2)对经济活动要进行完整、连续、系统而 综合的计算和记录; (3)会计以价值管理为基本内容; (4)会计以提高经济效益为终极目标。
3、本书的定义 会计是经济管理的组成部分,主要是
运用会计方法以及提供会计信息,对经济 活动进行价值管理,其目的是提高经济效 益。
1
会计主体
2
持续经营
3
会计分期
4
货币计量
2、会计信息质量要求 会计信息质量是会计信息满足明确和隐含需要
会计学原理第一章(1)PPT课件

董事会 总经理或CEO
生Hale Waihona Puke 副总经理财务副总经理销售副总经理
财务管理
管理会计
财务会计
内部审计
习题
1、世界上形成借贷记账法最早的国家是(
A、埃及 B、希腊 C、印度
2、近代会计形成的标志是( )
A.账簿的产生
B.
C.
D.
3、会计以( )管理为基本内容。
A.实物
B.质量
C.价值
)。 D、意大利
D.生产
以货币表现的经济活动经济活动金运动金运动工业企业资金运动工业企业资金运动资金投入资金使用资金循环与周转资金退出负债投入资本货币资金成品资金生产资金储备资金固定资金缴纳税金向投资者分配利会计要素内容图示第三节第三节会计的职能与目标会计的职能与目标核算职能核算职能监督职能监督职能职能核算职能监督职能预测等职能任务核算任务监督任务预测等任务会计董事会总经理或ceo生产副总经理财务副总经理销售副总经理财务管理管理会计财务会计内部审计11世界上形成借贷记账法最早的国家是世界上形成借贷记账法最早的国家是aa埃及埃及bb希腊希腊cc印度印度dd意大利意大利22近代会计形成的标志是近代会计形成的标志是a
You Know, The More Powerful You Will Be
谢谢你的到来
学习并没有结束,希望大家继续努力
Learning Is Not Over. I Hope You Will Continue To Work Hard
演讲人:XXXXXX 时 间:XX年XX月XX日
怎样学好这门课程?
讲解框架
第一章 第二章 第三章 第四章 第五章 第六章 第七章 第八章 第九章
总论 会计要素与会计等式 帐户与复式记帐 借贷记账法的应用 会计凭证与帐簿 财务清查 财务报告 会计信息系统 会计规范
会计学原理PPT课件
资金的运动
劳动资料的耗费(折旧)活劳动的耗费(人员工资)其它费用
例1、会计核算的内容是指特定主体的资金活动,包括( )等阶段。 A、资金的投入 B、资金的循环与周转 C、资金的储存 D、资金的退出例2:下列各项中,( )不属于企业资金循环和周转环节。 A、供应过程 B、生产过程 C、销售过程 D、分配过程例3、(多选)下列属于资金的运用的是( )。 A、偿还债务 B、购买原材料 C、生产工人的工资 D、收回货款
第五节 会计学科体系一、会计原理二、财务会计三、成本会计四、管理会计五、财务管理六、电算化会计七、审计
第二章 会计要素和会计账户
第一节 会计要素第二节 会计等式第三节 会计科目第四节 会计账户
第一节 会计要素
一、概念 会计要素是对会计对象按经济特性所做的基本分类,是构成会计对象具体内容的主要因素,又是会计报表的框架和基础,因此又称为会计对象要素或会计报表要素。我国《企业会计准则》将会计要素划分为资产、负债、所有者权益、收入、费用和利润六项。
第二节 会计基本假设
例1:我国实行公历制会计年度是基于( )的会计基本假设。 A、会计主体 B、货币计量 C、会计分期 D、持续经营例2:企业固定资产可以按照其价值和使用情况,确定采用某一方法计提折旧,它所依据的会计核算前提是( )。 A、会计主体 B、持续经营 C、会计分期 D、货币计量例3:界定从事会计工作和提供会计信息的空间范围的会计基本前提是( )。 A、会计职能 B、会计主体 C、会计内容 D、会计对象
(六)利润
1.概念: 是指企业在一定会计期间的经营成果,包括企业在一定会计期间的收入减去费用后的净额、直接计入当期利润的利得和损失。2.分类: a.营业利润 主营业务利润+其他业务利润+投资收益-期间费用 b.利润总额 营业利润+营业外收支净额 c.净利润 利润总额-所得税费用二、计量属性 历史成本、重置成本、可变现净值、现值、公允价值
劳动资料的耗费(折旧)活劳动的耗费(人员工资)其它费用
例1、会计核算的内容是指特定主体的资金活动,包括( )等阶段。 A、资金的投入 B、资金的循环与周转 C、资金的储存 D、资金的退出例2:下列各项中,( )不属于企业资金循环和周转环节。 A、供应过程 B、生产过程 C、销售过程 D、分配过程例3、(多选)下列属于资金的运用的是( )。 A、偿还债务 B、购买原材料 C、生产工人的工资 D、收回货款
第五节 会计学科体系一、会计原理二、财务会计三、成本会计四、管理会计五、财务管理六、电算化会计七、审计
第二章 会计要素和会计账户
第一节 会计要素第二节 会计等式第三节 会计科目第四节 会计账户
第一节 会计要素
一、概念 会计要素是对会计对象按经济特性所做的基本分类,是构成会计对象具体内容的主要因素,又是会计报表的框架和基础,因此又称为会计对象要素或会计报表要素。我国《企业会计准则》将会计要素划分为资产、负债、所有者权益、收入、费用和利润六项。
第二节 会计基本假设
例1:我国实行公历制会计年度是基于( )的会计基本假设。 A、会计主体 B、货币计量 C、会计分期 D、持续经营例2:企业固定资产可以按照其价值和使用情况,确定采用某一方法计提折旧,它所依据的会计核算前提是( )。 A、会计主体 B、持续经营 C、会计分期 D、货币计量例3:界定从事会计工作和提供会计信息的空间范围的会计基本前提是( )。 A、会计职能 B、会计主体 C、会计内容 D、会计对象
(六)利润
1.概念: 是指企业在一定会计期间的经营成果,包括企业在一定会计期间的收入减去费用后的净额、直接计入当期利润的利得和损失。2.分类: a.营业利润 主营业务利润+其他业务利润+投资收益-期间费用 b.利润总额 营业利润+营业外收支净额 c.净利润 利润总额-所得税费用二、计量属性 历史成本、重置成本、可变现净值、现值、公允价值
会计学原理PrinciplesofAccountingppt课件
会计信息的使用者既有外部的使用者,又有内部的使用者。
24
1.3.2会计目标
(一) 企业信息的外部使用者 (1)投资者——最主要的使用人。企业盈利能力如何?是否值得投资。 (2)债权人。是否要贷款给这家公司?利息收取多少?该公司能否根据合
约还本付息?是否需要提供担保? (3)税务部门。公司依法应缴多少税?是否依法纳税?来年的纳税前景如
赖程度如何?能否根据合约按时支付货款? (7)客户。公司能否继续生存?产品定价是否合理?产品更新换代的打算
如何? (8)中介机构
25
1.3.2会计目标
(二)会计信息的内部使用者 指企业内部各阶层的管理人员,包括公司董事会成员,公司经理、 公司计划、财务、供应、市场等方面的管理人员以及车间部门的负 责人等。 公司职工也属于内部使用者,他们需要考虑的问题是公司是否有 能力按劳付酬?公司的财务状况与获利能力是否足以保障就业?公 司是否在劳动保护方面花了必要或足够的钱?公司是否有能力不断 提高职工福利待遇?
27
1.4.2会计核算前提(会计假设)
是对会计领域中某些无法加以论证的事物,根据客观、正常的 情况作出的判断,是全部会计工作的基础,是组织会计核算工作的 前提。 一、会计主体
1.可反映代理理论中的受托责任 2.会计所服务的特定对象,空间范围 3.凡是实行独立核算的经济实体 4.与法人的区别
二、持续经营 1.时间无限性 2.可合理确定六要素的内容
某一历史阶段的会计发展状况、水平与进步,从始到终受到 这一历史阶段会计环境的推动和制约。
6
1.1.1会计环境变化对会计的影响
会计环境的构成要素
经济因素
政治法律因素 科学技术因素 文化教育因素
7
1.1.1会计环境变化对会计的影响
24
1.3.2会计目标
(一) 企业信息的外部使用者 (1)投资者——最主要的使用人。企业盈利能力如何?是否值得投资。 (2)债权人。是否要贷款给这家公司?利息收取多少?该公司能否根据合
约还本付息?是否需要提供担保? (3)税务部门。公司依法应缴多少税?是否依法纳税?来年的纳税前景如
赖程度如何?能否根据合约按时支付货款? (7)客户。公司能否继续生存?产品定价是否合理?产品更新换代的打算
如何? (8)中介机构
25
1.3.2会计目标
(二)会计信息的内部使用者 指企业内部各阶层的管理人员,包括公司董事会成员,公司经理、 公司计划、财务、供应、市场等方面的管理人员以及车间部门的负 责人等。 公司职工也属于内部使用者,他们需要考虑的问题是公司是否有 能力按劳付酬?公司的财务状况与获利能力是否足以保障就业?公 司是否在劳动保护方面花了必要或足够的钱?公司是否有能力不断 提高职工福利待遇?
27
1.4.2会计核算前提(会计假设)
是对会计领域中某些无法加以论证的事物,根据客观、正常的 情况作出的判断,是全部会计工作的基础,是组织会计核算工作的 前提。 一、会计主体
1.可反映代理理论中的受托责任 2.会计所服务的特定对象,空间范围 3.凡是实行独立核算的经济实体 4.与法人的区别
二、持续经营 1.时间无限性 2.可合理确定六要素的内容
某一历史阶段的会计发展状况、水平与进步,从始到终受到 这一历史阶段会计环境的推动和制约。
6
1.1.1会计环境变化对会计的影响
会计环境的构成要素
经济因素
政治法律因素 科学技术因素 文化教育因素
7
1.1.1会计环境变化对会计的影响
会计学原理_01_绪论PPT课件
会
观点认为会计的本质是一个经济信息系统。
计 的
(四)活动论
概 念
主要观点:会计的本质是一种经济活动,它 继承了会计管理工具论的合理内核,吸取了最新 管理科学思想,从而成为当前国际国内会计学界
具有影响的观点。它将会计作为一种管理活动并
使用“会计管理”的概念。
(五)控制论
主要观点:①强调会计的本质是一个控制系
第01章 绪论
第02章 会计科目和账户
第03章 复式记账
会
第04章 借贷记账法的应用
计
第05章 账户分类
学
第06章 会计凭证
原 理
第07章 会计账簿 第08章 财产清查 第09章 财务会计报告
第10章 会计核算形式
第11章 会计工作组织
本章学习要求
理解会计的意义、会计的产生和
第一章
绪 发展,了解会计的职能,深刻理解会 论 计前提的基本理论,掌握八个会计信
准则体系。
第一章
第一节
会 计 的 产 生 与 发 展
(三)1993年中国会计模式大改革
两句话:两步到位,三个层次。 两步到位:第一步1993年7月1日全国执行大行业新会计制度;第二 步形成我国会计准则体系。 两则:企业会计准则、企业财务通则 两制:行业会计制度、行业财务制度 三个层次:两则为最高层次,分行业制定的会计制度和财务制度为 第二层次,各企业内部的财务管理制度和核算制度为第三层次。
的 (三)宏观会计的建立与多种专业会计的产生。
产 (四)计算机会计系统的建立(电算会计)。 生 与 (五)现代会计的国际协调及国际会计这一新学 发 科的产生。
展
总之,经济越发展,会计越重要。
第一章
第一节
《会计学原理》PPT课件
(一)核算财务状况的会计要素及其确认
1、资产 (1)资产的定义 资产是指过去的交易、事项形成并由企业拥有或 者控制的;该资源预期会给企业带来经济利益的资 源。
注意: 资产特征:是一种经济资源 资产成因:是企业过去的交易或者事项形成的 资产权属:是企业拥有或者控制的经济资源 资产属性:预期为企业带来经济利益
4
第四节 会计的核算方法
教学目的与要求
了解的会计定义的产生、发展的基本历程 理解会计的定义、职能、对象、会计等式和会计核
算的前提和要求 掌握会计基本职能和会计核算方法的组成内容和相
互联系。
教学重点与难点
• 会计的含义 • 会计的职能及特点 • 会计的对象 • 会计核算的方法
第一节 会计的基本概念
4、20世纪:资本主义经济得到迅猛发展,会计理论 和会计实务也取得了惊人发展。
会计发展的历史进程
原始计量
“刻木记数”、“结绳记事、 记数”:会计的萌芽
会计的产生
会计工作 专门化
西周设置司会,规定会计报表的编报制度。 清代焦循:“零星算之为计,总和算之为会”
15世纪末—19世 纪:是复式簿记 在欧洲大陆传播
课程介绍
《会计学》是会计学专业学生的基础课程,主要 介绍会计的基本理论、基本方法和基本操作技能。要 求学生通过本课程的学习,掌握会计学的基本理论、 基本方法和基本技能,为其后学习财务会计、成本会 计、管理会计等后续专业课奠定坚实基础。
第一章 总论
1
第一节 会计的基本概念
2
第二节 会计的对象
3 第三节 会计核算的前提和要求
记账、算账、报账
计量
报告
计算、记录( 输出) 信息
货币监督
会计监督职能