
农业会计科目表
附表一:科目设置及编码1001库存现金1级科目1001.01人民币2级科目1001.02美金2级科目1002银行存行1级科目1002.01人民币2级科目1002.01.01账号明细3级科目1002.02美金2级科目1002.02.01账号明细3级科目1012其他货币资金1级科目1012.01人民币2级科目1012.01.01承兑汇票保证金3级科目1012.01.01.01账号明细4级科目1012.01.02信用证保证金3级科目1012.01.02.01账号明细4级科目1012.01.03其他3级科目1012.01.03.01账号明细4级科目1012.02美元2级科目1012.02.01承兑汇票保证金3级科目1012.02.01.01账号明细4级科目1012.02.02信用证保证金3级科目1012.02.02.01账号明细4级科目1012.02.03其他3级科目1012.02.03.01账号明细4级科目1101交易性金融资产1级科目1101.01成本2级科目1101.02公允价值变动2级科目1121应收票据1级科目1122应收账款1级科目1122.01内销2级科目客户设项目核算1122.02外销2级科目客户设项目核算1123预付账款1级科目客户设项目核算1123.01设备2级科目往来单位设项目核算1123.02工程款2级科目往来单位设项目核算1123.03其他2级科目往来单位设项目核算1131应收股利1级科目1132应收利息1级科目1221其他应收款1级科目1221.01单位2级科目往来单位设项目核算1221.02个人2级科目个人名设项目核算1221.03个人外币借款2级科目个人名设项目核算1221.04应收出口退税2级科目1231坏账准备1级科目1402在途物资1级科目1403原材料1级科目1403.01苗木2级科目科目按品种划分1403.02化肥2级科目1403.03农药2级科目按用途或品种划分1403.04草种2级科目1403.05其他农资2级科目农用膜,锯末,沙子1403.08备件2级科目1403.09农用工具2级科目1403.10其他2级科目工服,手套1405库存商品1级科目1405.01苹果2级科目1405.01.01商品果3级科目科目按品种划分1405.01.01.01富士4级科目果径划分核算项目1405.01.02加工果3级科目科目按品种划分1405.01.02.01富士4级科目果径划分核算项目1405.02梨2级科目1405.03樱桃2级科目1405.0*2级科目1405.06苗木2级科目1405.06.01子砧3级科目1405.06.02接穗3级科目1405.06.03大苗3级科目1405.0*2级科目1405.10红薯2级科目1411周转材料1级科目1411.01收果筐2级科目1411.02低值易耗品2级科目1421消耗性生物资产1级科目1421.01红薯2级科目1421.01.01幼苗3级科目1421.01.02土地3级科目1421.01.03工资3级科目工作类型设核算项目1421.01.04化肥3级科目通过库存管理核算明细1421.01.05农药3级科目通过库存管理核算明细1421.01.06水3级科目1421.01.07电3级科目1421.01.08耕作费3级科目雇佣的机械旋地,犁地1421.01.09其他农资3级科目农用膜,锯末,沙子1421.01.10制造费用3级科目1471存货跌价准备1级科目1471.01消耗性生物资产跌价准备2级科目1501待摊费用1级科目1501.0*运费2级科目1501.0*转运费2级科目1511长期股权投资1级科目1511.01单位12级科目1511.01.01成本3级科目1511.01.02损益调整3级科目1511.01.03其他权益变动3级科目1511.02单位22级科目1511.02.01成本3级科目1511.02.02损益调整3级科目1511.02.03其他权益变动3级科目1512长期股权投资减值准备1级科目1601固定资产1级科目折旧年限:1601.01房屋及建筑屋2级科目30年1601.02农用机械2级科目7、15年1601.03运输设备2级科目15年1601.04电子设备2级科目5年1601.05农用工具2级科目5年1601.06农用设施2级科目30年1601.07管理用具2级科目10年1602累计折旧1级科目1602.01房屋及建筑屋2级科目1602.02农用机械2级科目1602.03运输设备2级科目1602.04电子设备2级科目1602.06农用工具2级科目1602.07农用设施2级科目1602.08管理用具2级科目1603固定资产减值准备1级科目1604在建工程1级科目1604.01设备2级科目三级科目按照工程项目设置1604.02工程2级科目1604.03其他2级科目1605工程物资1级科目1606固定资产清理1级科目1621生产性生物资产1级科目1621.01未成熟生产性生物资产2级科目1621.01.01砧木3级科目科目按照品种划分1621.01.01.01幼苗4级科目1621.01.01.02土地4级科目1621.01.01.03工资4级科目工作类型设核算项目1621.01.01.04化肥4级科目通过库存管理核算明细1621.01.01.05农药4级科目通过库存管理核算明细1621.01.01.06水4级科目1621.01.01.07电4级科目1621.01.01.08耕作费4级科目雇佣的机械旋地,犁地1621.01.01.09其他农资4级科目农用膜,锯末,沙子1621.01.01.10制造费用4级科目1621.01.02采穗圃3级科目1621.01.02.01幼苗4级科目按照苹果类型1621.01.02.02土地4级科目1621.01.02.03工资4级科目工作类型设核算项目1621.01.02.04化肥4级科目通过库存管理核算明细1621.01.02.05农药4级科目通过库存管理核算明细1621.01.02.06水4级科目1621.01.02.07电4级科目1621.01.02.08耕作费4级科目雇佣的机械旋地,犁地1621.01.02.09其他农资4级科目农用膜,锯末,沙子1621.01.02.10制造费用4级科目1621.01.05苹果树3级科目1621.01.05.01富士苹果树4级科目1621.01.05.01.01子砧5级科目1621.01.05.01.02芽胞5级科目1621.01.05.01.03土地5级科目1621.01.05.01.04工资5级科目工作类型设核算项目1621.01.05.01.05化肥5级科目通过库存管理核算明细1621.01.05.01.06农药5级科目通过库存管理核算明细1621.01.05.01.07水5级科目1621.01.05.01.08电5级科目1621.01.05.01.09耕作费5级科目雇佣的机械旋地,犁地1621.01.05.01.10其他农资5级科目农用膜,锯末,沙子1621.01.05.01.11制造费用5级科目1621.01.06梨树3级科目1621.01.07樱桃树3级科目1621.02成熟生产性生物资产2级科目1621.02.01砧木3级科目科目按照品种划分1621.02.02采穗圃4级科目1621.02.05苹果树4级科目1621.02.05.**4级科目1621.02.06梨树4级科目1621.02.07樱桃树4级科目1622生产性生物资产累计折旧1级科目1622.01砧木2级科目1622.02采穗圃2级科目1622.05苹果树2级科目科目按照品种划分1622.06梨树2级科目科目按照品种划分1622.07樱桃树2级科目科目按照品种划分1623生产性生物资产减值准备1级科目1622.01砧木2级科目1622.02采穗圃2级科目1623.05苹果树2级科目科目按照品种划分1623.06梨树2级科目科目按照品种划分1623.07樱桃树2级科目科目按照品种划分1701无形资产1级科目1701.01土地使用权2级科目1701.02财务软件系统2级科目1701.03….2级科目1702累计摊销1级科目1702.01土地使用权2级科目1702.01财务软件系统2级科目1702.01….2级科目1703无形资产减值准备1级科目1711商誉1级科目1801长期待摊费用1级科目1901.01土地2级科目1901.02草坪2级科目1811递延所得税资产1级科目1901待处理财产损益1级科目1901.01待处理流动资产损益2级科目1901.02待处理固定资产损益2级科目2001短期借款1级科目2001.01人民币2级科目2001.01.01按借款银行设三级明细3级科目2001.02美元2级科目2001.02.01按借款银行设三级明细3级科目2201应付票据1级科目2201.01按银行明细设二级科目2级科目2202应付账款1级科目2202.01原材料2级科目2202.01.01苗木3级科目供应商设项目核算2202.01.02化肥3级科目供应商设项目核算2202.01.03农药3级科目供应商设项目核算2202.01.04草种3级科目供应商设项目核算2202.01.05其他农资(农用膜,锯末,沙子)3级科目供应商设项目核算2202.01.06备件3级科目供应商设项目核算2202.01.07农机3级科目供应商设项目核算2202.01.06其他(杂品、办公用品、劳保用品)3级科目供应商设项目核算2202.02周转材料2级科目2202.02.01筐3级科目供应商设项目核算2202.03运费2级科目2202.03.013级科目供应商设项目核算2202.04其他2级科目供应商设项目核算2203预收账款1级科目客户设项目核算2211应付职工薪酬1级科目2211.01工资2级科目2211.02奖金2级科目2211.03职工福利2级科目2211.04社会保险费2级科目2211.05住房公积金2级科目2211.06工会经费2级科目2211.07职工教育经费2级科目2221应交税费1级科目2221.01应交增值税2级科目2221.01.01进项税额3级科目2221.01.02已交税金3级科目2221.01.03销项税额3级科目2221.01.04出口退税3级科目2221.01.05进项税额转出3级科目2221.01.06转出未交增值税3级科目2221.01.07转出多交增值税3级科目2221.01.08减免税款3级科目2221.01.09出口抵减内销产品应纳税额3级科目2221.02未交增值税2级科目2221.03应抵扣固定资产增值税2级科目2221.03.01固定资产进项税额3级科目2221.03.02已抵扣固定资产进项税3级科目2221.03.03固定资产进项税额转出3级科目2221.04应交营业税2级科目按会计科目统一编码2221.05应交所得税2级科目按会计科目统一编码2221.06应交土地增值税2级科目2221.07应交城市建设维护税2级科目2221.08应交房产税2级科目2221.09应交土地使用税2级科目2221.10应交车船使用税2级科目2221.11应交教育费附加2级科目2221.12应交防洪水利基金2级科目2221.13应交个人所得税2级科目2221.14应交关税2级科目2221.15应交印花税2级科目2231应付利息1级科目2232应付股利1级科目2241其他应付款1级科目2241.01设备2级科目往来单位设项目核算2241.02工程款2级科目往来单位设项目核算2241.03其他2级科目往来单位设项目核算2241.04内部往来单位2级科目往来单位设项目核算2301递延收益1级科目2401预提费用1级科目2401.012级科目2401.022级科目2401.032级科目2401.042级科目2401.052级科目2501长期借款1级科目2501.01人民币2级科目2501.01.01本金3级科目2501.01.01.01按借款银行设四级明细4级科目2501.01.02利息调整3级科目2501.02美元2级科目2501.02.01本金3级科目2501.02.01.01按借款银行设四级明细4级科目2501.02.02利息调整3级科目2502应付债券1级科目2502.01面值2级科目2502.02利息调整2级科目2502.03应计利息2级科目2702长期应付款1级科目2711专项应付款1级科目2802未确认融资费用1级科目2901递延所得税负债1级科目4001实收资本(拨入资金)1级科目分公司按拨入资金4002资本公积1级科目4101盈余公积1级科目4103本年利润1级科目4104利润分配1级科目5001生产成本1级科目5001.01砧木2级科目5001.01.01土地3级科目5001.01.02工资3级科目工作类型设核算项目5001.01.03化肥3级科目通过库存管理核算明细5001.01.04农药3级科目通过库存管理核算明细5001.01.05水3级科目5001.01.06电3级科目5001.01.07耕作费3级科目5001.01.08其他农资3级科目农用膜,锯末,沙子5001.01.09制造费用3级科目5001.01.10生物资产累计折旧3级科目5001.02采穗圃2级科目5001.02.01土地3级科目5001.02.02工资3级科目工作类型设核算项目5001.02.03化肥3级科目通过库存管理核算明细5001.02.04农药3级科目通过库存管理核算明细5001.02.05水3级科目5001.02.06电3级科目5001.02.07耕作费3级科目5001.02.08其他农资3级科目农用膜,锯末,沙子5001.02.09制造费用3级科目5001.02.10生物资产累计折旧3级科目5001.05苹果2级科目5001.05.01富士苹果3级科目5001.05.01.01土地4级科目5001.05.01.02工资4级科目工作类型设核算项目5001.05.01.03化肥4级科目通过库存管理核算明细5001.05.01.04农药4级科目通过库存管理核算明细5001.05.01.05水4级科目5001.05.01.06电4级科目5001.05.01.07耕作费4级科目5001.05.01.08其他农资4级科目农用膜,锯末,沙子5001.05.01.09制造费用4级科目5001.05.01.10生物资产累计折旧4级科目5001.06梨2级科目5001.07樱桃2级科目5101制造费用1级科目5101.01基地2级科目大田种植5101.01.013级科目按照基地名称设置5101.01.01.014级科目项目核算费用明细5101.01.01.024级科目项目核算费用明细5101.02苗圃2级科目育苗,苗木繁育5101.02.013级科目按照苗圃名称设置5101.02.01.014级科目项目核算费用明细5101.02.01.024级科目项目核算费用明细6001主营业务收入1级科目6001.01内销2级科目客户设项目核算6001.02外销2级科目客户设项目核算6051其他业务收入1级科目6101公允价值变动损益1级科目6111投资收益1级科目6301营业外收入1级科目6301.01非流动资产处置利得2级科目6301.02政府补助2级科目6301.03盘盈利得2级科目6301.04其他2级科目6401主营业务成本1级科目6401.01内销2级科目6401.02外销2级科目6401.03进项转入成本2级科目6402其他业务成本1级科目6403营业税金及附加1级科目6601销售费用1级科目项目核算费用明细6601.012级科目项目核算费用明细6601.022级科目项目核算费用明细6602管理费用1级科目6602.01.01行政人事部3级科目项目核算费用明细6602.01.02财务部3级科目项目核算费用明细6602.01.03总办3级科目项目核算费用明细6602.01.043级科目项目核算费用明细6602.01.0*3级科目项目核算费用明细6603财务费用1级科目6603.01利息支出2级科目6603.02利息收入2级科目6603.03手续费2级科目6603.04汇兑损益2级科目6603.05承兑汇票贴现利息2级科目6701资产减值损失1级科目6701.01应收账款2级科目6701.02存货2级科目6701.03长期股权投资2级科目6701.04固定资产2级科目6701.05无形资产2级科目6701.06消耗性生物性资产2级科目6701.07生产性生物性资产2级科目6711营业外支出1级科目6711.01非流动资产处置损失2级科目6711.01公益性捐赠支出2级科目6711.01非常损失2级科目6711.01盘亏损失2级科目6801所得税费用1级科目6801.01当期所得税费用2级科目6801.02递延所得税费用2级科目6901以前年度损益调整1级科目(注:文档可能无法思考全面,请浏览后下载,供参考。
农业会计常用会计科目

农业会计常用会计科目
1.资产类:
货币资金、应收票据、应收账款、其他应收款、存货、原材料、在途物资、周转材料、长期待摊费用、固定资产、累计折旧、在建工程、无形资产、其他非流动资产、少数股东权益。
2.负债类:
短期借款、应付账款、应付票据、预收账款、其他应付款、递延所得税负债、长期借款、长期应付款、非流动负债、对外担保。
3.权益类:
实收资本、股本、资本公积、盈余公积、未分配利润、所有者权益合计、少数股东权益。
4.收入类:
主营业务收入、其他业务收入、投资收益、其他收入、利息收入。
5.费用类:
主营业务成本、主营业务税金及附加、销售费用、管理费用、财务费用、资产减值损失、其他业务成本、其他业务税金及附加、利息费用。
6.其他类:
期初结转、期末结转、现金流量净额、现金及现金等价物净增加额、回收减少额、处置减少额。
农业种植会计科目设置

农业种植会计科目设置一、收入类科目1. 农作物销售收入农业种植企业通过销售自己种植的农作物获得的收入,包括小麦、水稻、玉米、大豆等农作物的销售收入。
2. 农产品加工销售收入农业种植企业将自己种植的农产品进行加工处理,并将加工后的产品销售所获得的收入,包括果蔬加工产品、畜禽产品等的销售收入。
3. 农产品租赁收入农业种植企业将自己种植的农产品租赁给其他企业或个人使用,获得的租赁收入,例如将农田租赁给其他农业种植企业使用。
4. 农业补贴收入农业种植企业从政府或其他机构获得的农业补贴收入,例如农业生产补贴、土地补贴等。
二、成本类科目1. 农业生产成本包括土地租金、种子、化肥、农药、农膜、机械设备使用费等与农业生产直接相关的成本。
2. 劳动力成本农业种植企业支付给农民工、农业工人的工资、福利费用等。
3. 农机设备折旧费农业种植企业将农机设备购买后,按照其预计使用寿命进行折旧计提,计入成本。
4. 农产品采摘及包装费用农业种植企业进行农产品采摘、包装过程中产生的费用,包括人工采摘费用、包装材料费用等。
5. 农产品仓储费用农业种植企业将农产品存放在仓库中所产生的费用,包括仓储租金、仓储管理费用等。
三、费用类科目1. 农业保险费用农业种植企业为农作物、农产品等进行保险投保所支付的费用。
2. 农业科研费用农业种植企业进行农业科研活动所产生的费用,包括农业科研项目经费、科研设备购置费用等。
3. 农业宣传费用农业种植企业进行农业宣传活动所产生的费用,包括农产品宣传费用、农业展览费用等。
4. 农业培训费用农业种植企业为农民工、农业工人进行培训所产生的费用,包括培训讲师费用、培训场地费用等。
四、资产类科目1. 农田购置费用农业种植企业购买农田所支付的费用,包括土地购置款、土地过户费用等。
2. 农机设备购置费用农业种植企业购买农机设备所支付的费用,包括农机购置款、运输费用等。
3. 农产品库存农业种植企业存储的未销售农产品的价值,根据成本或市场价值进行估计。
农村会计科目核算归纳表
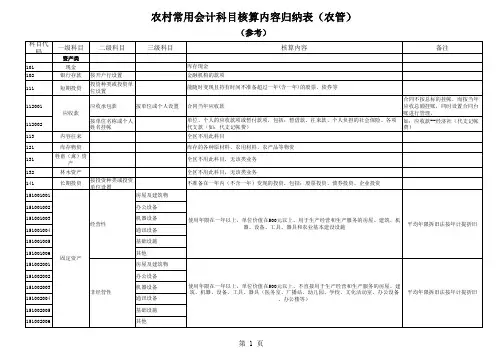
二级科目
三级科目
房屋及建筑物 办公设备 机器设备
核算内容
备注
使用年限在一年以上,单位价值在500元以上、用于生产经营和生产服务的房屋、建筑、机 器、设备、工具、器具和农业基本建设设施的折旧
使用年限在一年以上,单位价值在500元以上、不直接用于生产经营和生产服务的房屋、建 筑、机器、设备、工具、器具(医务室、广播站、幼儿园、学校、文化活动室、办公设备 、办公楼等)的折旧
农村常用会计科目核算内容归纳表(农管)
(参考)
科目代码 一级科目
212002002 212002003 212002004 212002005 212002006 212002007 212002008 212002009 212002010 212002011 212002012 212003001 教育 212003002 212004001 212004002 212004003 212004004 应付福利费 212004005 212004006 212004007 212004008 212005001 212005002 社会保险 社会保障和就业 低保 五保户 困难户 丧葬费补助 农村医疗保险 农村养老保险 幼儿园 救灾救济 烈军属优抚 老人补助 敬老院 计划生育
农村常用会计科目核算内容归纳表(农管)
(参考)
科目代码 一级科目
资产类 101 102 111 112001 应收款 112002 113 121 131 132 141 151001001 151001002 151001003 经营性 151001004 151001005 151001006 固定资产 151002001 151002002 151002003 非经营性 151002004 151002005 151002006 通讯设备 基础设施 其他 房屋及建筑物 办公设备 机器设备 使用年限在一年以上,单位价值在500元以上、不直接用于生产经营和生产服务的房屋、建 筑、机器、设备、工具、器具(医务室、广播站、幼儿园、学校、文化活动室、办公设备 、办公楼等) 平均年限拆旧法按年计提折旧 通讯设备 基础设施 其他 内容往来 库存物资 牲畜(禽)资 产 林木资产 长期投资 按投资种类或投资 单位设置 房屋及建筑物 办公设备 机器设备 使用年限在一年以上,单位价值在500元以上、用于生产经营和生产服务的房屋、建筑、机 器、设备、工具、器具和农业基本建设设施 平均年限拆旧法按年计提折旧 按单位名称或个人 姓名挂帐 单位、个人的应收款项或暂付款项,包括:暂借款、往来款、个人负担的社会保险、各项 代支款(如:代支记帐费) 全区不用此科目 库存的各种原材料、农用材料、农产品等物资 全区不用此科目,无该类业务 全区不用此科目,无该类业务 不准备在一年内(不含一年)变现的投资,包括:股票投资、债券投资、企业投资 现金 银行存款 短期投资 按开户行设置 投资种类或投资单 位设置 应收承包款 按单位或个人设置 库存现金 金融机构的款项 能随时变现且持有时间不准备超过一年(含一年)的股票、债券等 合同当年应收款 合同不按总标的挂帐,而按当年 应收总额挂账,同时设置合同台 账进行管理。 如:应收款--经济社(代支记帐 费)
农业企业会计账务处理

农业会计账务处理:1、外购幼苗种子,按实际成本入账借:消耗性生物资产-----苗木成本贷:银行存款2、农业生产过程中产生的农药、化肥、地膜等购买时:借:原材料------农药/化肥/地膜贷:现金使用后:借:农业生产成本-----直接材料贷:原材料------农药/化肥/地膜3、农业生产过程中人员的工资、奖金、福利费等,包括机械作业人员的人工费用发放工资、福利时:借:应付职工薪酬贷:现金结转人工成本:借:农业生产成本----直接人工费贷:应付职工薪酬4、生产过程中进行耕、耙、播种、施肥、中耕、除草、喷药等机械作业所发生的费用支出借:农业生产成本----机械作业费贷:现金5、结转本月生产成本借:消耗性生产物资-----xx苗木贷:农业生产成本---直接材料/直接人工/机械作业6、出售苗木借:农产品贷:消耗性生物资产------xx苗木(必须将消耗性生物资产结转到农产品吗,可以不结转吗)出售时:借:应收账款/银行存款贷:主营业务收入7、按账面价值结转销售成本借:主营业务成本贷:农产品8、期末结转本月销售成本借:本年利润贷:主营业务成本我公司刚变更了经营范围;种植蔬菜,销售有经济价值的动物。
请问:1、如果我直接从农民手中购入的种禽或种苗没有发票怎么入账分录如何写,月底是否还要结转成本2、自产自销的这种应该是免税的,是否还要去税务认证3、我单位如果想从批发商手中购进农产品再转买需要取得何种发票才能入账,分录应该如何写谢谢各位能人啦!现在有好几个版本的账务处理模式,不知道哪个正确?版本1:发生日常种植成本、费用时(因为免征增值税,就是取得增值专用发票也不能进项抵扣,全额入成本):借:农业生产成本贷:现金等相关科目农作物收获时:借:农产品贷:农业生产成本我公司的农产品要经过初加工才能销售:借:加工成本贷:农产品及相关科目加工完工入库:借:库存商品贷:加工成本对外销售,账务处理时要做价税分离,只能开普通发票,购货可以凭普通发票抵扣13%的进项税:借:银行存款等相关科目贷:主营业务收入贷:应交税费--销项税额月底将销项税额汇总:借:应交税费-免征增值税贷:营业外收入(注:这免征的增值税是要交企业所得税的,具体法规详见:1、《国家税务总局关于做好2009年度企业所得税汇算清缴工作的通知2010年148号》,2、《财政部国家税务总局关于财政性资金行政事业性收费政府性基金有关企业所得税政策问题的通知2008年151号》?版本2:取得收入时:借:银行存款等(金额为价税合计数)贷:销售收入(金额为价格)应交税费---增值税---销项税额(金额为税额)然后将免税的销项税额转入补贴收入借:应交税费---增值税---销项税额(金额为税额)贷:营业外收入---补贴收入此账务处理是否合理?收入如果是按上面的处理的话。
(完整版)农业会计科目表(全)
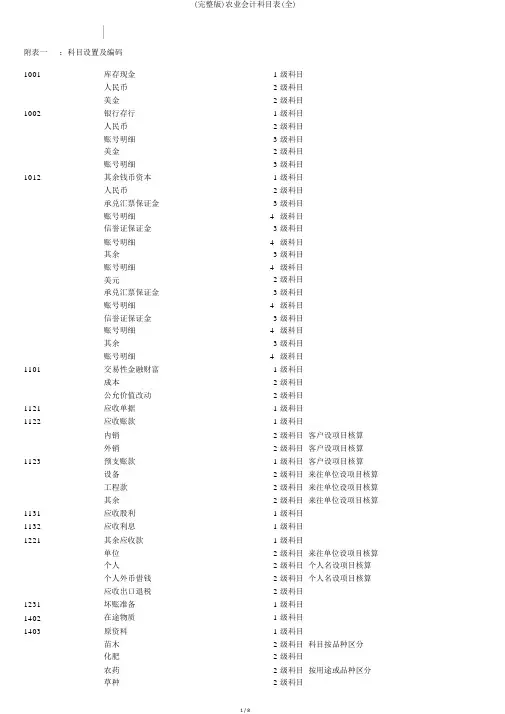
附表一:科目设置及编码1001 库存现金 1 级科目人民币 2 级科目美金 2 级科目1002 银行存行 1 级科目人民币 2 级科目账号明细 3 级科目美金 2 级科目账号明细 3 级科目1012 其余钱币资本 1 级科目人民币 2 级科目承兑汇票保证金 3 级科目账号明细 4 级科目信誉证保证金 3 级科目账号明细 4 级科目其余 3 级科目账号明细 4 级科目美元 2 级科目承兑汇票保证金 3 级科目账号明细 4 级科目信誉证保证金 3 级科目账号明细 4 级科目其余 3 级科目账号明细 4 级科目1101 交易性金融财富 1 级科目成本 2 级科目公允价值改动 2 级科目1121 应收单据 1 级科目1122 应收账款 1 级科目内销 2 级科目客户设项目核算外销 2 级科目客户设项目核算1123 预支账款 1 级科目客户设项目核算设备 2 级科目来往单位设项目核算工程款 2 级科目来往单位设项目核算其余 2 级科目来往单位设项目核算1131 应收股利 1 级科目1132 应收利息 1 级科目1221 其余应收款 1 级科目单位 2 级科目来往单位设项目核算个人 2 级科目个人名设项目核算个人外币借钱 2 级科目个人名设项目核算应收出口退税 2 级科目1231 坏账准备 1 级科目1402 在途物质 1 级科目1403 原资料 1 级科目苗木 2 级科目科目按品种区分化肥 2 级科目农药 2 级科目按用途或品种区分草种 2 级科目1 / 8其余农资 2 级科目农用膜,锯末,沙子备件 2 级科目农用工具 2 级科目其余 2 级科目工服,手套1405 库存商品 1 级科目苹果 2 级科目商品果 3 级科目科目按品种区分富士 4 级科目果径区分核算项目加工果 3 级科目科目按品种区分富士 4 级科目果径区分核算项目梨 2 级科目樱桃 2 级科目1405.0* 2 级科目苗木 2 级科目子砧 3 级科目接穗 3 级科目大苗 3 级科目1405.0* 2 级科目红薯 2 级科目1411 周转资料 1 级科目收果筐 2 级科目低值易耗品 2 级科目1421 耗费性生物财富 1 级科目红薯 2 级科目幼苗 3 级科目土地 3 级科目薪资 3 级科目工作种类设核算项目化肥 3 级科目经过库存管理核算明细农药 3 级科目经过库存管理核算明细水 3 级科目电 3 级科目耕种费 3 级科目雇用的机械旋地,犁地其余农资 3 级科目农用膜,锯末,沙子制造花费 3 级科目1471 存货贬价准备 1 级科目耗费性生物财富贬价准备 2 级科目1501 待摊花费 1 级科目1501.0* 运费 2 级科目1501.0* 转运费 2 级科目1511 长久股权投资 1 级科目单位 1 2 级科目成本 3 级科目损益调整 3 级科目其余权益改动 3 级科目单位 2 2 级科目成本 3 级科目损益调整 3 级科目其余权益改动 3 级科目1512 长久股权投资减值准备 1 级科目2 / 81601 固定财富 1 级科目折旧年限:房子及建筑屋 2 级科目30 年农用机械 2 级科目7、15 年运输设备 2 级科目15 年电子设备 2 级科目 5 年农用工具 2 级科目 5 年农用设备 2 级科目30 年管理器具 2 级科目10 年1602 累计折旧 1 级科目房子及建筑屋 2 级科目农用机械 2 级科目运输设备 2 级科目电子设备 2 级科目农用工具 2 级科目农用设备 2 级科目管理器具 2 级科目1603 固定财富减值准备 1 级科目1604 在建工程 1 级科目设备 2 级科目三级科目依据工程项目设置工程 2 级科目其余 2 级科目1605 工程物质 1 级科目1606 固定财富清理 1 级科目1621 生产性生物财富 1 级科目未成熟生产性生物财富 2 级科目砧木 3 级科目科目依据品种区分幼苗 4 级科目土地 4 级科目薪资 4 级科目工作种类设核算项目化肥 4 级科目经过库存管理核算明细农药 4 级科目经过库存管理核算明细水 4 级科目电 4 级科目耕种费 4 级科目雇用的机械旋地,犁地其余农资 4 级科目农用膜,锯末,沙子制造花费 4 级科目采穗圃 3 级科目幼苗 4 级科目依据苹果种类土地 4 级科目薪资 4 级科目工作种类设核算项目化肥 4 级科目经过库存管理核算明细农药 4 级科目经过库存管理核算明细水 4 级科目电 4 级科目耕种费 4 级科目雇用的机械旋地,犁地其余农资 4 级科目农用膜,锯末,沙子制造花费 4 级科目苹果树 3 级科目富士苹果树 4 级科目3 / 8子砧芽胞土地薪资化肥农药水电耕种费其余农资制造花费梨树樱桃树成熟生产性生物财富砧木采穗圃苹果树1621.02.05.**梨树樱桃树1622 生产性生物财富累计折旧砧木采穗圃苹果树梨树樱桃树1623 生产性生物财富减值准备砧木采穗圃苹果树梨树樱桃树1701 无形财富土地使用权财务软件系统.1702 累计摊销土地使用权财务软件系统.1703 无形财富减值准备1711 商誉1801 长久待摊花费土地草坪1811 递延所得税财富1901 待办理财富损益5 级科目5 级科目5 级科目5 级科目工作种类设核算项目5 级科目经过库存管理核算明细5 级科目经过库存管理核算明细5 级科目5 级科目5 级科目雇用的机械旋地,犁地5 级科目农用膜,锯末,沙子5 级科目3级科目3级科目2级科目3级科目科目依据品种区分4级科目4级科目4级科目4级科目4级科目1级科目2级科目2级科目2 级科目科目依据品种区分2 级科目科目依据品种区分2 级科目科目依据品种区分1级科目2级科目2级科目2 级科目科目依据品种区分2 级科目科目依据品种区分2 级科目科目依据品种区分1级科目2级科目2级科目2级科目1级科目2级科目2级科目2级科目1级科目1级科目1级科目2级科目2级科目1级科目1级科目4 / 8待办理流动财富损益 2 级科目待办理固定财富损益 2 级科目2001 短期借钱 1 级科目人民币 2 级科目按借钱银行设三级明细 3 级科目美元 2 级科目按借钱银行设三级明细 3 级科目2201 对付单据 1 级科目按银行明细设二级科目 2 级科目2202 对付账款 1 级科目原资料 2 级科目苗木 3 级科目供给商设项目核算化肥 3 级科目供给商设项目核算农药 3 级科目供给商设项目核算草种 3 级科目供给商设项目核算其余农资(农用膜,锯末,沙子) 3 级科目供给商设项目核算备件 3 级科目供给商设项目核算农机 3 级科目供给商设项目核算其余(杂品、办公用品、劳保用品) 3 级科目供给商设项目核算周转资料 2 级科目筐 3 级科目供给商设项目核算运费 2 级科目3 级科目供给商设项目核算其余 2 级科目供给商设项目核算2203 预收账款 1 级科目客户设项目核算2211 对付员工薪酬 1 级科目薪资 2 级科目奖金 2 级科目员工福利 2 级科目社会保险费 2 级科目住宅公积金 2 级科目工会经费 2 级科目员工教育经费 2 级科目2221 应交税费 1 级科目应交增值税 2 级科目进项税额 3 级科目已交税金 3 级科目销项税额 3 级科目出口退税 3 级科目进项税额转出 3 级科目转出未交增值税 3 级科目转出多交增值税 3 级科目减免税款 3 级科目出口抵减内销产品应纳税额 3 级科目未交增值税 2 级科目应抵扣固定财富增值税 2 级科目固定财富进项税额 3 级科目已抵扣固定财富进项税 3 级科目固定财富进项税额转出 3 级科目应交营业税 2 级科目按会计科目一致编码应交所得税 2 级科目按会计科目一致编码5 / 8应交土地增值税 2 级科目应交城市建设保护税 2 级科目应交房产税 2 级科目应交土地使用税 2 级科目应交车船使用税 2 级科目应交教育费附带 2 级科目应交防洪水利基金 2 级科目应交个人所得税 2 级科目应交关税 2 级科目应交印花税 2 级科目2231 对付利息 1 级科目2232 对付股利 1 级科目2241 其余对付款 1 级科目设备 2 级科目来往单位设项目核算工程款 2 级科目来往单位设项目核算其余 2 级科目来往单位设项目核算内部来往单位 2 级科目来往单位设项目核算2301 递延利润 1 级科目2401 预提花费 1 级科目2 级科目2 级科目2 级科目2 级科目2 级科目2501 长久借钱 1 级科目人民币 2 级科目本金 3 级科目按借钱银行设四级明细 4 级科目利息调整 3 级科目美元 2 级科目本金 3 级科目按借钱银行设四级明细 4 级科目利息调整 3 级科目2502 对付债券 1 级科目面值 2 级科目利息调整 2 级科目应计利息 2 级科目2702 长久对付款 1 级科目2711 专项对付款 1 级科目2802 未确认融资花费 1 级科目2901 递延所得税欠债 1 级科目4001 实收资本 (拨入资本 ) 1 级科目分企业按拨入资本4002 资本公积 1 级科目4101 盈余公积 1 级科目4103 今年利润 1 级科目4104 利润分派 1 级科目5001 生产成本 1 级科目砧木 2 级科目土地 3 级科目薪资 3 级科目工作种类设核算项目化肥 3 级科目经过库存管理核算明细6 / 8农药 3 级科目经过库存管理核算明细水 3 级科目电 3 级科目耕种费 3 级科目其余农资 3 级科目农用膜,锯末,沙子制造花费 3 级科目生物财富累计折旧 3 级科目采穗圃 2 级科目土地 3 级科目薪资 3 级科目工作种类设核算项目化肥 3 级科目经过库存管理核算明细农药 3 级科目经过库存管理核算明细水 3 级科目电 3 级科目耕种费 3 级科目其余农资 3 级科目农用膜,锯末,沙子制造花费 3 级科目生物财富累计折旧 3 级科目苹果 2 级科目富士苹果 3 级科目土地 4 级科目薪资 4 级科目工作种类设核算项目化肥 4 级科目经过库存管理核算明细农药 4 级科目经过库存管理核算明细水 4 级科目电 4 级科目耕种费 4 级科目其余农资 4 级科目农用膜,锯末,沙子制造花费 4 级科目生物财富累计折旧 4 级科目梨 2 级科目樱桃 2 级科目5101 制造花费 1 级科目基地 2 级科目大田栽种3 级科目依据基地名称设置4 级科目项目核算花费明细4 级科目项目核算花费明细苗圃 2 级科目育苗,苗木繁育3 级科目依据苗圃名称设置4 级科目项目核算花费明细4 级科目项目核算花费明细6001 主营业务收入 1 级科目内销 2 级科目客户设项目核算外销 2 级科目客户设项目核算6051 其余业务收入 1 级科目6101 公允价值改动损益 1 级科目6111 投资利润 1 级科目6301 营业外收入 1 级科目7 / 8非流动财富处理利得 2 级科目政府补贴 2 级科目盘盈余得 2 级科目其余 2 级科目6401 主营业务成本 1 级科目内销 2 级科目外销 2 级科目进项转入成本 2 级科目6402 其余业务成本 1 级科目6403 营业税金及附带 1 级科目6601 销售花费 1 级科目项目核算花费明细2 级科目项目核算花费明细2 级科目项目核算花费明细6602 管理花费 1 级科目行政人事部 3 级科目项目核算花费明细财务部 3 级科目项目核算花费明细总办 3 级科目项目核算花费明细3 级科目项目核算花费明细6602.01.0* 3 级科目项目核算花费明细6603 财务花费 1 级科目利息支出 2 级科目利息收入 2 级科目手续费 2 级科目汇兑损益 2 级科目承兑汇票贴现利息 2 级科目6701 财富减值损失 1 级科目应收账款 2 级科目存货 2 级科目长久股权投资 2 级科目固定财富 2 级科目无形财富 2 级科目耗费性生物性财富 2 级科目生产性生物性财富 2 级科目6711 营业外支出 1 级科目非流动财富处理损失 2 级科目公益性捐献支出 2 级科目特别损失 2 级科目盘损失失 2 级科目6801 所得税花费 1 级科目当期所得税花费 2 级科目递延所得税花费 2 级科目6901 从前年度损益调整 1 级科目8 / 8。
农场会计科目

农业企业会计科目使用说明及报表讲解二、补充会计科目和说(一)会计科目的设置资产类一级科目二级科目;科目编号科目名称科目编号科目名称1135应收家庭农场款1246农产品1247幼畜及育肥畜1281存货跌价准备128101幼畜及育肥畜跌价准备128102其他消耗性生物资产跌价准备128103农产品跌价准备1504生产性生物资产1506生物资产累计折旧1508成熟生产性生物资产减值准备1607生物性在建工程1608生物性在建工程减值准备1821消耗性林木资产1822消耗性林木资产跌价准备!1905公益林一级科目二级科目科目编号科目名称科目编号科目名称2183应付家庭农场款2221待转家庭农场上交款'2331专项应付款233101国家拨款233102育林基金所有者权益类.一级科目二级科目科目编号科目名称科目编号科目名称3151公益林基金315101国家拨款( n)315102育林基金成本类一级科目二级科目科目编号科目名称科目编号科目名称4102农业生产成本"(二)补充会计科目的使用说明1135应收家庭农场款一、本科目核算企业应收、暂付家庭农场的各种款项,如企业应向家庭农场收取的劳动保险费、福利费、管理费、利润、代购农用生产资二、应收家庭农场款的主要账务处理如下:(一)企业与家庭农场签订的承包合同生效时,按当年应收款项金额,借记本科目,贷记“待转家庭农场上交款”科目。
(二)为家庭农场垫付资金时,按垫付资金数额,借记本科目,贷记“现金”、“银行存款”等科目。
(三)将成熟生产性生物资产作价转让给家庭农场,价款未收回时,按应收价款金额,借记本科目,贷记“固定资产清理”科目。
.(四)将未成熟生产性生物资产作价转让给家庭农场,价款未收回时,按应收价款金额,借记本科目,贷记“其他业务收入”科目。
按未成熟生产性生物资产账面价值,借记“其他业务支出”科目,按未成熟生产性生物资产已计提的减值准备,借记“生物性在建工程减值准备”科目;按未成熟生产性生物资产账面余额,贷记“生物性在建工程”科目。
农民合作社会计科目说明
农民合作社会计科目使用说明1、农民专业合作社财务会计制度科目表(财会[2007]15号)共37个一级科目2、会计科目使用说明101 库存现金:按照现金管理的规定收支现金,超过库存现金限额的部分应当及时交存银行,并严格按照本制度规定核算现金的各项收支业务。
102 银行存款:按照支付结算办法,办理银行存款收支业务。
应按银行、信用社或其他金融机构的名称设置明细科目核算。
113 应收款:本科目核算合作社与非成员之间发生的各种应收以及暂付款项,包括因销售产品物资、提供劳务应收取的款项以及应收的各种赔款、罚款、利息等。
取得用暂付款购得的产品物资、劳务时,借记“产品物资”等。
对确实无法收回的应收及暂付款项,按规定程序批准核销时,借记“其他支出”科目。
按单位和个人设置明细科目核算。
114 成员往来:本科目核算合作社与其成员的经济往来业务。
合作社为其成员提供农业生产资料购买而应收取的服务费,借记本科目,贷记“经营收入”等科目。
合作社为其成员提供农产品销售服务,收到成员交来的产品时,按合同或协议约定的价格,借记“受托代销商品”等科目。
按合作社成员设置明细科目核算。
年末借方余额合计数应在资产负债表“应收款项”反映;年末贷方余额合计数应在资产负债表“应付款项”反映。
121 产品物资:本科目核算合作社库存的各种产品和物资。
合作社购入并已验收入库的产品物资,按实际支付或应支付的价款,借记本科目。
合作社生产完工以及委托外单位加工完成并已验收入库的产品物资,按实际成本,借记本科目。
产品物资销售时,按实现的销售收入,贷记“经营收入”;按销售产品物资的实际成本,借记“经营支出”科目,贷记本科目。
…按品名设置明细科目核算。
124 委托加工物资:核算合作社委托外单位加工的各种物资的实际成本。
125 委托代销商品:核算合作社委托外单位销售的各种商品的实际成本。
127 受托代购商品:本科目核算合作社接受委托代为采购商品的实际成本。
128 受托代销商品:本科目核算合作社接受委托代销商品的实际成本。
农业企业会计账务处理
农业会计账务处理:1、外购幼苗种子,按实际成本入账借:消耗性生物资产-----苗木成本贷:银行存款2、农业生产过程中产生的农药、化肥、地膜等购买时:借:原材料------农药/化肥/地膜贷:现金使用后:借:农业生产成本-----直接材料贷:原材料------农药/化肥/地膜3、农业生产过程中人员的工资、奖金、福利费等,包括机械作业人员的人工费用发放工资、福利时:借:应付职工薪酬贷:现金结转人工成本:借:农业生产成本----直接人工费贷:应付职工薪酬4、生产过程中进行耕、耙、播种、施肥、中耕、除草、喷药等机械作业所发生的费用支出借:农业生产成本----机械作业费贷:现金5、结转本月生产成本借:消耗性生产物资-----xx苗木贷:农业生产成本---直接材料/直接人工/机械作业6、出售苗木借:农产品贷:消耗性生物资产------xx苗木(必须将消耗性生物资产结转到农产品吗,可以不结转吗?)出售时:借:应收账款/银行存款贷:主营业务收入7、按账面价值结转销售成本借:主营业务成本贷:农产品8、期末结转本月销售成本借:本年利润贷:主营业务成本我公司刚变更了经营X围;种植蔬菜,销售有经济价值的动物。
请问:1、如果我直接从农民手中购入的种禽或种苗没有发票怎么入账?分录如何写,月底是否还要结转成本?2、自产自销的这种应该是免税的,是否还要去税务认证?3、我单位如果想从批发商手中购进农产品再转买需要取得何种发票才能入账,分录应该如何写?谢谢各位能人啦!现在有好几个版本的账务处理模式,不知道哪个正确?版本1:发生日常种植成本、费用时(因为免征增值税,就是取得增值专用发票也不能进项抵扣,全额入成本):借:农业生产成本贷:现金等相关科目农作物收获时:借:农产品贷:农业生产成本我公司的农产品要经过初加工才能销售:借:加工成本贷:农产品与相关科目加工完工入库:借:库存商品贷:加工成本对外销售,账务处理时要做价税分离,只能开普通发票,购货可以凭普通发票抵扣13%的进项税:借:银行存款等相关科目贷:主营业务收入贷:应交税费--销项税额月底将销项税额汇总:借:应交税费-免征增值税贷:营业外收入(注:这免征的增值税是要交企业所得税的,具体法规详见:1、《国家税务总局关于做好2009年度企业所得税汇算清缴工作的通知2010年148号》,2、《财政部国家税务总局关于财政性资金行政事业性收费政府性基金有关企业所得税政策问题的通知2008年151号》版本2:取得收入时:借:银行存款等(金额为价税合计数)贷:销售收入(金额为价格)应交税费---增值税---销项税额(金额为税额)然后将免税的销项税额转入补贴收入借:应交税费---增值税---销项税额(金额为税额)贷:营业外收入---补贴收入此账务处理是否合理?收入如果是按上面的处理的话。
农村会计科目表及解释
农村会计科目表及解释一、农村内部结算科目1、一般结算账户:指农业领域中,用于农民间交易的账户。
主要结算存、收、付款、兑现等交易行为,以及结算调节、内部转账的结算活动。
2、管理费用科目:指农业领域中,用于进行经营管理活动的费用科目,主要包括管理单位的办公费、计费、监管检查费等。
3、固定资产科目:指农业领域中,用于记录和管理固定资产的账户。
主要包括土地、建筑、设备设施等。
4、无形资产:指农业领域中,用于记录和管理知识产权、商誉等无形资产的账户。
5、会计准则账备用科目:指业务形式复杂或者是农民不太决定的情况,用以存放诸如未知收入、未知费用等账户,主要供期末再确定账户用途之用。
二、农村内部结算科目解释1、一般结算账户:是指用于在农民间进行各种金融经济交易的账户,其中主要包括对外结算账户、对内结算账户和内调外调账户等。
它们可以用来存储农民之间的交易资金,以及结算农民间的各项经济往来。
2、管理费用科目:是指用于记录农业方面的各种费用,其中包括经营管理的费用,包括管理单位的办公费用,计费、监管检查费用等,也可以用于支付农民的采摘、加工、销售等各种费用。
3、固定资产科目:是指用于记录和管理表示永久所有权且可持续提供服务或者生产成品的账户,它主要使用在土地、棚户、建筑、机器设备等。
4、无形资产:是指农业领域中,用于记录和管理像知识产权、商誉等无形值的账户,这些资产可以直接或间接增加未来的营业收入,增加投资回报率等。
5、会计准则账备用科目:是指用于存放未知收入、未知费用等账户,用以临时存放一些不确定的收入或支出,以便期末再确定账户用途,防止过早计入或列入错误账户而造成误判或经济损失。
农村农业企业养殖业种植业会计处理会计准则财务报表明细科目设计规则
农村农业企业养殖业种植业会计处理会计准则财务报表明细科目设计规则-字数限制删减了很多2007-07-10 10:30财政部关于印发《农业企业会计核算办法》的通知财会[2004]5号国务院有关部委、有关直属机构,各省、自治区、直辖市、计划单列市财政厅(局),新疆生产建设兵团财务局,有关中央管理企业:为规范农业企业会计核算,提高农业企业会计信息质量,根据《中华人民共和国会计法》、《企业财务会计报告条例》、《企业会计制度》以及国家有关法律、法规,结合农业企业的实际情况,我部制定了《农业企业会计核算办法--生物资产和农产品》和《农业企业会计核算办法--社会性收支》,现予印发,于2005 年1月1日起在已执行《企业会计制度》的各农业企业执行。
农业企业在执行《企业会计制度》和本办法时,不再执行1993年颁布的《农业企业会计制度》。
执行中有何问题,请及时反馈我部。
附件:1、农业企业会计核算办法--生物资产和农产品2、农业企业会计核算办法--社会性收支二○○四年四月二十二日附件1:农业企业会计核算办法--生物资产和农产品一、总说明(一)为了统一规范农业企业生物资产和农产品的会计核算和相关信息的披露,根据《中华人民共和国会计法》、《企业财务会计报告条例》、《企业会计制度》和国家有关法律、法规,并结合农业企业生物资产和农产品的特点,特制定《农业企业会计核算办法--生物资产和农产品》(以下简称"本办法")。
(二)中华人民共和国境内农业企业的生物资产和农产品的会计核算和相关信息的披露,执行本办法。
(三)本办法所称农业活动,指农业企业对将生物资产转化为农产品或其他生物资产的生物转化的管理。
生物转化,指导致生物资产质量或数量发生变化的生长、蜕化、生产、繁殖的过程。
(四)本办法所称生物资产,指农业活动所涉及的活的动物或植物。
生物资产应分为消耗性生物资产和生产性生物资产。
消耗性生物资产是指将收获为农产品或为出售而持有的生物资产,如玉米和小麦等庄稼、用材林、存栏待售的牲畜、养殖的鱼等。