
套算汇率习题解答
1、假设银行的报价为:
美元/马克 1.6400/10, 美元/日元152.40/50, 问:
(1)马克/日元的汇率是多少?
(2)如果客户询问马克兑日元的汇价, 银行报价为92.87/93.05,银行的这个报价是倾向于买入还是卖出马克?
解:(1)马克/日元的汇率:
按买卖价的含义标注已知条件,有:
1美元=1.6400 ——1.6410马克1美元=152.40——152.50日元美元买入美元卖出美元买入美元卖出
马克卖出马克买入日元卖出日元买入
设:1马克= X ——Y 日元
对于X,它既是马克的买入价,同时也是日元的卖出价,
对于马克的买入价,有:1美元= 1.6410 马克
对于日元的卖出价,有:1美元= 152.40 日元
因此即有:1.6410 马克= 152.40 日元,即:1马克= 92.87日元
对于Y,它既是马克的卖出价,同时也是日元的买入价,
对于马克的卖出价,有:1美元= 1.6400 马克
对于日元的买入价,有:1美元= 152.50 日元
因此即有:1.6400 马克= 152.50 日元,即:1马克= 92.99
故:1马克= 92.81 ——92.99 日元
(2)银行报价为92.87/93.05,马克的卖出价高于市场价。
对于客户而言,这意味着买马克要花更多的日元,因此客户肯定选择其他低价的银行买入马克,但该银行的马克买入价高于市场价,这意味着客户如果把马克卖给银行可以得到更多的日元,因此客户就更愿意把马克卖给该银行,所以该银行是倾向于买入马克。
2、如果你是银行,你向客户报出美元兑港币汇率为7.8057/67,客户要以港币向你买进100万美元。
请问:
(1)你应该给客户什么汇价?
(2)如果客户以你的上述报价,向你购买了500万美元,卖给你港币。
随后,你打电话给一经纪人想买回美元平仓,几家经纪人的报价是:
A:7.8058/65 B:7.8062/70
C:7.8054/60 D:7.8053/63
哪个汇价对你最有利? 成交的汇价是多少?
解:
(1)客户以港币向“你”买进美元,就是你卖美元给客户,所以“你”应该按1美元= 7.8067港币的美元卖出价卖给客户美元。
(2)C 是最有利的。
“你”要买美元,应该用报价人的美元卖出价,“你”应该在所有的卖价中选一个最低的。
因此C是最有利的,成交的价格是1美元= 7.8060 港币。
3、某公司正在考虑从费城交易所购买3个月期的英镑看涨期权合约,金额为£250 000。
协定价格为$1.51/£,期权费为每英镑0.03美元。
假定:目前的即期汇率为$1.48/£,三个月远期汇率为$1.51/£。
该公司预测三个月后即期汇率最高为$1.57/£,最低为$1.44/£,最可能的汇率是$1.52/£。
要求:
(1)计算盈亏平衡点价格。
(2)用图表表述该公司期权行使与否决策。
(3)计算在预测的范围内,该公司的收益或损失。
解:
(1)盈亏平衡点价格=$1.51/£+0.03=$1.54/£
(2)该公司期权行使与否决策
(3)
当即期外汇市场价格=$1.57/
£,超过协定价格,行使期权,
有收益。
计算如下
收益=£250 000×($1.57/£-
$1.54/£)=$7 500;
当即期外汇市场价格=$1.52/
£,高于协定价格,行使期权,有损失,损失低于期权费$7500。
计算如下:
损失=£250 000×($1.54/£-$1.52/£)=$5 000;
当即期外汇市场价格=$1.44/£,低于协定价格,放弃行使期权,损失期权费
$7500。
套算汇率的计算练习题

套算汇率的计算练习题套算汇率的计算练习题随着全球化的发展,货币之间的兑换成为了日常生活中的一部分。
了解和掌握汇率的计算方法对于我们的金融管理和国际交流非常重要。
在本篇文章中,我将给大家提供一些套算汇率的计算练习题,帮助大家巩固和提高自己的汇率计算能力。
1. 人民币兑换美元假设当前的汇率是1美元兑换6.5人民币,如果我有1000人民币,我应该能够兑换多少美元?解答:1000人民币÷ 6.5 = 153.85美元所以,我应该能够兑换153.85美元。
2. 美元兑换欧元假设当前的汇率是1美元兑换0.85欧元,如果我有500美元,我应该能够兑换多少欧元?解答:500美元× 0.85 = 425欧元所以,我应该能够兑换425欧元。
3. 欧元兑换人民币假设当前的汇率是1欧元兑换7.8人民币,如果我有300欧元,我应该能够兑换多少人民币?解答:300欧元× 7.8 = 2340人民币所以,我应该能够兑换2340人民币。
4. 人民币兑换日元假设当前的汇率是1人民币兑换15日元,如果我有2000人民币,我应该能够兑换多少日元?解答:2000人民币× 15 = 30000日元所以,我应该能够兑换30000日元。
5. 日元兑换美元假设当前的汇率是1日元兑换0.009美元,如果我有10000日元,我应该能够兑换多少美元?解答:10000日元× 0.009 = 90美元所以,我应该能够兑换90美元。
通过以上的练习题,我们可以看到不同货币之间的兑换是通过汇率来进行计算的。
掌握套算汇率的计算方法可以帮助我们更好地进行国际交流和金融管理。
在实际生活中,我们也可以通过各种金融机构或者在线货币兑换平台来进行货币的兑换,但是了解基本的汇率计算方法仍然是非常重要的。
此外,需要注意的是,汇率是会波动的,所以在进行实际的货币兑换时,我们需要根据实时的汇率来计算。
同时,不同的金融机构或者货币兑换平台可能会有不同的手续费和费率,所以在选择进行货币兑换的方式时,我们也需要进行比较和选择。
外汇例题及练习
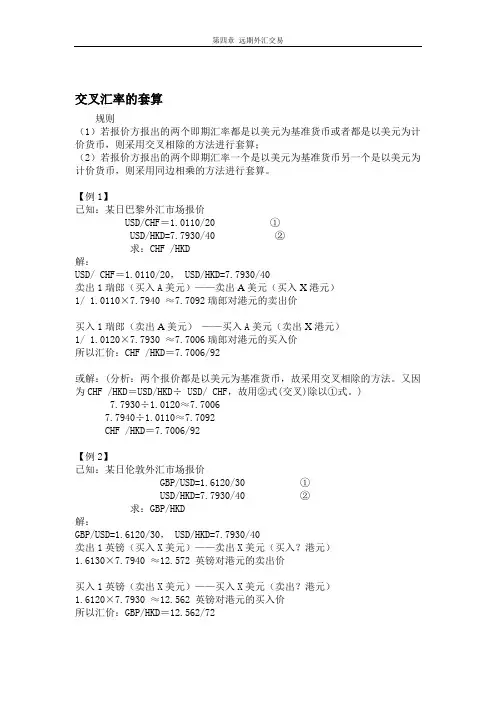
交叉汇率的套算规则(1)若报价方报出的两个即期汇率都是以美元为基准货币或者都是以美元为计价货币,则采用交叉相除的方法进行套算;(2)若报价方报出的两个即期汇率一个是以美元为基准货币另一个是以美元为计价货币,则采用同边相乘的方法进行套算。
【例1】已知:某日巴黎外汇市场报价USD/CHF=1.0110/20 ①USD/HKD=7.7930/40 ②求:CHF /HKD解:USD/ CHF=1.0110/20, USD/HKD=7.7930/40卖出1瑞郎(买入A美元)——卖出A美元(买入X港元)1/ 1.0110×7.7940 ≈7.7092瑞郎对港元的卖出价买入1瑞郎(卖出A美元)——买入A美元(卖出X港元)1/ 1.0120×7.7930 ≈7.7006瑞郎对港元的买入价所以汇价:CHF /HKD=7.7006/92或解:(分析:两个报价都是以美元为基准货币,故采用交叉相除的方法。
又因为CHF /HKD=USD/HKD÷ USD/ CHF,故用②式(交叉)除以①式。
)7.7930÷1.0120≈7.70067.7940÷1.0110≈7.7092CHF /HKD=7.7006/92【例2】已知:某日伦敦外汇市场报价GBP/USD=1.6120/30 ①USD/HKD=7.7930/40 ②求:GBP/HKD解:GBP/USD=1.6120/30, USD/HKD=7.7930/40卖出1英镑(买入X美元)——卖出X美元(买入?港元)1.6130×7.7940 ≈12.572 英镑对港元的卖出价买入1英镑(卖出X美元)——买入X美元(卖出?港元)1.6120×7.7930 ≈12.562 英镑对港元的买入价所以汇价:GBP/HKD=12.562/72或解:(分析:两个报价中①式以美元为计价货币,②式以美元为基准货币,故采用同边相乘的方法。
国际金融套汇习题
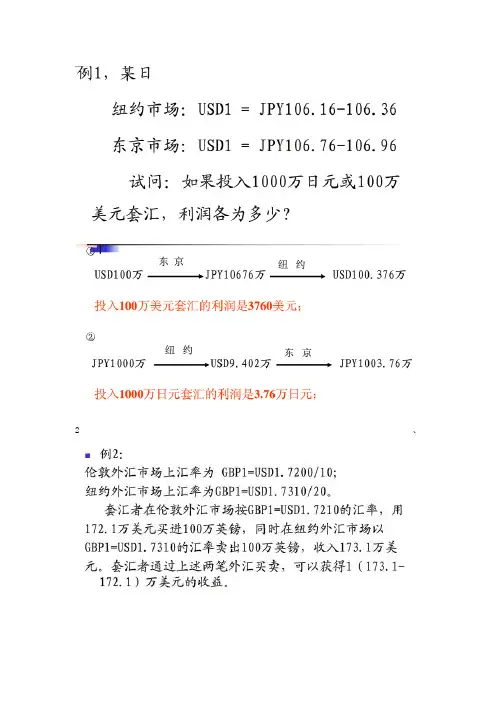
2、3、4、5、一投机者持有1000GBP,欲在国际外汇市场上进行套汇。
他所掌握的外汇市场同一时刻的外汇牌价是:伦敦市场 GBP1=USD1.859纽约市场 1USD=EURO0.749法兰克福市场 GBP1=EURO1.435请问,如果想获得套汇利益的话,该投机者该如何进行套汇?请写出分析及计算过程。
解:套汇分析过程如下:第一步,将伦敦、纽约、法兰克福市场的汇率都采用间接标价法来表示,于是有:伦敦市场 GBP1=USD1.859纽约市场 1USD=EURO0.749法兰克福市场 EURO1= GBP0.697将此三个汇率相乘,就有:1.859×0.759×0.679=0.971<1,说明存在套汇机会。
第二步,算出伦敦、纽约两个外汇市场的套算汇率为:GBP1=EURO1.392可知其低于法兰克福市场上的汇率GBP1=EURO1.435第三步,在法兰克福外汇市场上卖出英镑买进欧元;然后在纽约市场上卖出欧元买进美元;最后,在伦敦市场上卖出美元买进英镑。
通过这种套汇,1000英镑可获得利润:1.4351000100030.6010.749 1.859 英镑6、已知:香港:US$/ HK$= 7.83185;纽约:GBP/ US$= 1.33535;伦敦:GBP/ HK$=10.66785。
请问是否存在套汇机会?以及应该如何套汇?解:第一步:求中间汇率价格,统一标价方法。
统一标价方法在纽约和香港都是直接标价法,只有伦敦采取间接标价法,按照“少数服从多数”的原则,将标价方法统一为直接标价法。
伦敦:HK$ / GBP =1/10.66785=0.0937396。
第二步:计算乘积。
7.83185×1.33535×0.0937396=0.980353≠1,所以存在套利空间。
第三步:根据汇率比较,发现港元在香港贵,美元在纽约贵,英镑在伦敦贵。
(为了说明这一点,可以增加一步说明:利用纽约和伦敦两个外汇市场可以套算出美元对港元的套算汇率:GBP/ HK$10.66785US$/ HK$=7.9888GBP/ US$ 1.33535可知高于在香港市场的基本汇率:US$/ HK$= 7.83185,因此可知港元在香港贵。
套算汇率的计算(PPT31页)

14
故瑞士法郎对德国马克的卖出价为:
SF1=DM 1.5110/1.3240= DM 1.1429
15
瑞士法郎对德国马克的买入价(银行买入 瑞士法郎的价格)
即顾客卖出1瑞士法郎可得多少德国马克 银行买入1瑞士法郎要花多少德国马克
16
具体分析:
US$1=SF1.3230/40 US$1=DM1.5110/20 顾客卖出1.3240瑞士法郎可得1美元 银行得顾客1.3240瑞士法郎需付1美元
20
4、练习题
已知: US$1=DM1.8100-1.8110 US$1=J¥127.10-127.20 计算马克对日元的汇率
21
解答:DM1=J¥127.10/1.8110—127.20/1.8100
即DM1=J¥70.182—70.276
22
5、两种汇率与关键货币的汇率均为间接 标价法时套算汇率的计算
25
分析: £1=US$1.6125—1.6135 AU$1=US$0 .7120-0.7130 英镑对澳大利亚元的买入价 即银行买入1英镑需花多少澳大利亚元
顾客卖出1英镑,要得到多少澳大利亚元
顾客卖 £1→ 得US$1.6125→ 顾客可将这些美 元兑换到AU$ 1.6125/ 0.7130
故英镑对德国马克的卖出价为: £1= DM 2.1984
5
故英镑对德国马克的汇率为: £1= DM 2.1954 —2.1984
6
练习
已知:
£1=$ 1.4530/40
$ 1=J¥127.10/127.20
试计算英镑对日圆的套算汇率?
7
答案与分析:
£1= J¥184.67- 184.94
23
举例说明
汇率计算

(2)套算汇率,是在基础汇率的基础上套算出的本 币与非关键货币之间的汇率。 又称为交叉汇率,是指两种货币都通过各自对第 三国的汇率算出来的汇率。世界外汇市场只公布按
美元标价计算的外汇汇率,不能直接反映其他外币
之间的汇率,要换算出其他各种货币的汇率,就要 用各种货币对美元汇率进行套算。
买卖价是从银行的角度来划分的,在直接标价法下,
较低的价格为外汇的买入价,较高的价格是外汇的卖出价。
而在间接标价法下则相反。 在外汇市场上,银行同时报出买入和卖出汇率。银行 在所报的两个汇率中,前一个数值较小,后一个数值较大。 在直接标价法下,前一个数值表示银行的买入外汇的 汇率,后一个数值表示卖出外汇的汇率;而在间接标价法 下,前一个数值表示卖出外汇的汇率,后一个数值表示买 入外汇的汇率。
+)
0.0074----0.0078
• 〔例3〕某日纽约外汇市场上(间接标 价法)现汇汇率为$1=SF1.4570--1.4580, 三个月远期升水为470--462点,
三个月期的远期汇率计算如下:
$1=SF1.4570---1.4580
〔例4〕某日伦敦外汇市场(间接标价法)上现汇汇率为 -) 0.0470---0.0462 &1=$1.6955---1.6965,三个月远期贴水为50---60点
那么三个月远期汇率计算如下:
$1=FF5.6685----5.6695
〔例2〕某日法兰克福外汇市场(直接标价法)上现汇 $1=FF5.6759----5.6773 汇率为$1=DM1.8400—1.8420,三个月远期贴水为 238—233点,
那么三个月远期汇率计算如下: $1=DM1.8400----1.8420 -) 0.0238----0.0233 $1=DM1.8162----1.8187
精品课程(国际金融实务)——习题及答案

精品课程(国际金融实务)-—习题第一章外汇与汇率一、填空题1。
在直接标价法下,的数额固定不变,总是为一定单位。
2。
按外汇买卖交割时间划分,汇率可分为和.3. 纸币流通条件下,汇率的决定基础是。
4. 货币是国际上普遍使用的,并且在本国国际收支中使用最多的,在国际储备中比重最大的一种或几种外币。
汇率是指货币与本国货币的汇率。
5. 外汇汇率上涨,则本币值,出口,进口.二、单项选择题1. 以下几种外汇资产中,属于狭义静态外汇的是().A。
外国货币B。
外币支付凭证C. 外币有价证券D。
特别提款权2。
套算汇率是以()为基础,套算出对其他国家货币的汇率。
A. 基本汇率B. 买入汇率C. 卖出汇率D. 即期汇率3。
金币本位制度下,汇率的决定基础是()。
A。
铸币平价 B. 法定平价C. 通货膨胀率D。
购买力平价4。
一国货币升值对其进出口收支产生的影响是( )。
A。
出口增加,进口减少 B. 出口减少,进口增加C。
出口增加,进口增加 D. 出口减少,进口减少5. 在采用直接标价的前提下,如果需要比原来更少的本币就能兑换一定数量的外国货币,这表明()。
A。
本币币值上升,外币币值下降,通常称为外汇汇率上升B. 本币币值下降,外币币值上升,通常称为外汇汇率上升C. 本币币值上升,外币币值下降,通常称为外汇汇率下降D。
本币币值下降,外币币值上升,通常称为外汇汇率下降三、名词解释汇率远期汇率直接标价法套算汇率四、简答题1。
影响汇率变动的因素有哪些?2. 汇率变动对进出口有什么样的影响?3. 分析汇率变动对对产业结构的影响.五、案例分析题如果你是一家瑞士银行的外汇交易员,客户向你询问美元兑瑞士法郎汇率,你答复为1。
4100/1.4110,问:(1)如果客户要把瑞士法郎卖给你,汇率是多少?(2)你以什么汇价向客户卖出瑞士法郎?(3)如果客户要卖出美元,汇率又是多少?第二章基础外汇交易一、填空题1. 即期外汇交易的交割日包括、和三种类型.2. 远期汇率的报价方式有完整报价法和。
汇率的练习题
汇率的练习题汇率是指不同国家之间货币兑换的比率。
了解汇率的计算方法和应用,对于国际贸易和跨境金融交流非常重要。
下面是一些汇率练习题,帮助你掌握汇率计算的能力。
一、汇率基础知识1. 什么是直接报价和间接报价?举例说明。
2. 如果人民币对美元的直接报价是1美元兑换6.6人民币,那么美元对人民币的间接报价是多少?3. 假设现在英镑对人民币的间接报价是1英镑兑换9.8人民币,那么人民币对英镑的直接报价是多少?二、汇率计算4. 你在中国旅游,需要购买一件1000美元的商品。
如果汇率是1美元兑换6.6人民币,你需要支付多少人民币?5. 你在美国网上购物,你需要支付1200美元。
如果汇率是1美元兑换0.86欧元,你需要支付多少欧元?6. 你在澳大利亚度假,需要交纳5000澳元的酒店费用。
如果汇率是1澳元兑换0.64美元,你需要支付多少美元?7. 如果你想将5000人民币兑换成欧元,且汇率是1欧元兑换7.8人民币,你将得到多少欧元?8. 如果你拥有4000欧元,且想将其兑换成美元,且汇率是1美元兑换0.86欧元,你将得到多少美元?三、交叉汇率9. 如果现在人民币对美元的直接报价是1美元兑换6.6人民币,而英镑对美元的直接报价是1英镑兑换1.3美元,那么人民币对英镑的直接报价是多少?10. 如果现在人民币对美元的直接报价是1美元兑换6.6人民币,而英镑对人民币的直接报价是1英镑兑换9.8人民币,那么英镑对美元的直接报价是多少?四、汇率风险管理11. 解释什么是汇率风险,以及它对跨国企业的影响。
12. 列举两种汇率风险管理工具,并简要解释它们的原理。
五、汇率应用13. 举一个国际贸易中需要使用汇率的实际案例,并解释汇率在该案例中的作用。
14. 举一个跨境投资中需要使用汇率的实际案例,并解释汇率在该案例中的作用。
六、汇率政策15. 解释浮动汇率制和固定汇率制的区别,并列举一个采用浮动汇率制的国家和一个采用固定汇率制的国家。
套汇套利作业答案
1、假定美元、欧元、英镑之间的汇率在下列三个外汇市场的情况为:纽约外汇市场:1 USD=0.8355~0.8376 EUR法兰克福外汇市场:1 GBP=1.5285~1.5380 EUR 伦敦外汇市场: 1 GBP=1.7763~1.7803 USD请问:1、能否进行套汇2、如果你有100万美元,如何套汇解答:1、将其都换算成间接标价法为:纽约外汇市场:1 USD=0.8355~0.8376 EUR法兰克福外汇市场: 1 EUR=1/1.5380~1/1.5285 GBP1 EUR=0.6502~0.6542 GBP伦敦外汇市场: 1 GBP=1.7763~1.7803 USD∵0.8355×0.6502×1.7763=0.9650≠1∴可以进行套汇2、将其都换算成直接标价法为:纽约外汇市场:1 EUR=1/0.8376~1/0.8355USD1 EUR=1.1939~1.1969USD法兰克福外汇市场:1 GBP=1.5285~1.5380 EUR伦敦外汇市场: 1 USD =1/1.7803~1/1.7763GBP1 USD =0.5617~0.5630GBP如果有100万美元,先在伦敦外汇市场换56.17万英磅,再到法兰克福外汇市场换85.8558万欧元,再到纽约外汇市场换回102.5032万美元,可获利2.5032万美元2、设纽约市场上年利率为8%,伦敦市场上年利率为6%,即期汇率为GBP1=USD1.6025-1.6035,3个月汇水为30-50点,求:1) 3个月的远期汇率,并说明汇水情况;2) 若一投资者拥有10万英镑,他应该投放在那个市场上有利,说明投资过程及获利情况;3)若投资者采用掉期交易来规避外汇风险,应如何操作,其掉期价格为多少。
解答: 1) GBP1=USD(1.6025+0.0030)—(1.6035+0.0050)=USD1.6055—1.6085英磅升水,美元贴水2)10万英镑投资伦敦,或本利和:10(1+6%×3/12)=101500英镑10万英镑投资纽约,其本利和:10×1.6025×(1+8%×3/12)÷1.6085=101619英镑10169-101500=119英镑所以应将10万英镑投放到纽约市场上,可比在英国市场上多获利119英镑其投资过程为:以 GBP1=USD1.6025的汇价卖即期英镑,买远期美元;三个月后以GBP1=USD1.6085的汇价卖远期美元3) 若投资者采用掉期交易来规避外汇风险,其操作为:以GBP1=USD1.6025的汇价买进美元的同时以GBP1=USD1.6085的汇价卖远期美元,掉期成本为10×(1. 6025-1. 6085)=-0.06万英磅。
套算汇率的计算
分析: £1=US$1.6125—1.6135 AU$1=US$0 .7120-0.7130 英镑对澳大利亚元的买入价
• 即银行买入1英镑需花多少澳大利亚元
• 顾客卖出1英镑,要得到多少澳大利亚元 • 顾客卖 £1→ 得US$1.6125→ 顾客可将这些 美元兑换到AU$ 1.6125/ 0.7130 • 即银行买入£1→付 AU$ 1.6125/ 0.7130
US$1=DM1.5110/20 • 顾客卖出1.3240瑞士法郎可得1美元
• 银行得顾客1.3240瑞士法郎需付1美元
• 银行在国际外汇市场上将要支付给顾客的1美元可 兑换到 1.5110德国马克,然后将这些德国马克给 顾客
• 即银行买入1.3240瑞士法郎需付1.5110 德国马克
• 则银行买入1瑞士法郎需付1.5110/1.3240马克
• 银行得1.5120德国马克需向顾客支付1美元
US$1=SF1.3230/40
US$1=DM1.5110/20
• 银行在国际外汇市场上,将要支付给顾客的1美元 需支付1.3230 瑞士法郎才能买到,银行愿意将 1.3230 瑞士法郎支付给顾客 • 即顾客用1.5120德国马克可兑换到1.3230瑞士法 郎 • 则顾客兑换1瑞士法郎需支付1.5120/1.3230德国马 克 • 即银行卖出1瑞士法郎给顾客可得1.5120/1.3230德 国马克
3、问题与思考:
• 试分析英镑对德国马克的卖出价?(即银 行卖出英镑的价格)
4、实际操练
£ 1=$ 1.4530/40 $ 1= DM 1.5110/20
• 分析: • 银行在国际外汇市场上按£ 1=$ 1.4540的 价格卖出1英镑,顾客花1.4540美元才能买到1 英镑 • 顾客拥有的1.4540美元要在国际外汇市场上以 $ 1= DM 1.5120的价格向外汇银行购买,则需 要花1.4540× 1.5120 = DM 2.1984
国际金融套汇计算题1
《国际金融》套汇计算题——①伦敦市场:1英镑=1.6435/1.6485瑞士法郎苏黎世市场:1新加坡元=0.2827/0.2856瑞士法郎新加坡市场:1英镑=5.6640/5.6680新加坡元问:是否存在套汇机会?假如用200万英镑套汇,获利多少?方法:统一标价法、同乘与1比较①间接标价法伦敦市场: A1英镑=1.6435/1.6485瑞士法郎苏黎世市场: B1瑞士法郎=(1/0.2856)/(1/0.2827)新加坡元新加坡市场: C1新加坡元=(1/5.6680)/(1/5.6640)英镑(直接标价法)1.6435 * 1/0.2856 * 1/5.6680=1.0153≠1 从伦敦入场,则1英镑最后变成1.0153。
(a/b*b/c*c/a>1) A→B→C 就是乘的方向了,即为系数相乘的方向。
②统一标价法,直接标价法伦敦市场:1瑞士法郎=(1/1.6485)/(1/1.6435)瑞士法郎苏黎世市场:1新加坡元=0.2827/0.2856瑞士法郎新加坡市场:1英镑=5.6640/5.6680新加坡元5.6640 * 0.2827 * (1/1.6485)=0.9713≠1(应该是中间价相乘吧)从新加坡入场,1英镑变成0.9713英镑..(a/b*b/c*c/a<1) 此时,C→B→A是系数相乘的方向。
所以要沿着系数相乘的反向做起,乘的反方向运算就是除了。
正确的套汇方向应该是伦敦→苏黎世→新加坡②纽约市场:Spot USD/FFR=7.0800/15巴黎市场:Spot GBP/FFR=9.6530/40伦敦市场:Spot GBP/USD=1.4325/35试问:应如何用500万美元进行三角套汇?7.0808*0.1036*1.4330=1.0512≠1 ∴有套汇机会卖本币买外币——盈利:25.28万美元③某日某一时刻,外汇市场行情如下:伦敦汇市:1英镑=1.6980/95美元巴黎汇市:1英镑=1.4731/62法国法郎纽约汇市:1美元=0.7854/94法国法郎请你判断是否有套汇机会?假如用500万英镑套汇,将获利多少?写出套汇步骤。