
一般企业财务报表(年报)
纳税人识别号: 43010459940721X 编制单位: 湖南恒留一信息科技有限公司 资产 流动资产: 货币资金 交易性金融资产 应收票据 应收账款 预付款项 应收利息 应收股利 其他应收款 存货 一年内到期的非流动 其他流动资产 流动资产合计 非流动资产: 可供出售金融资产 持有至到期投资 长期应收款 长期股权投资 投资性房地产 固定资产 在建工程 工程物资 固定资产清理 生产性生物资产 油气资产 无形资产 开发支出 商誉 长期待摊费用 递延所得税资产 其他非流动资产 非流动资产合计 资产总计 企业负责人: 行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 期末余额 填表日期: 2015年05月19日 年初余额 负债及所有者权益 流动负债: 短期借款 交易性金融负债 应付票据 应付账款 预收款项 应付职工薪酬 应交税费 应付利息 应付股利 其他应付款 一年内到期的非流动负 0.00 其他流动负债 流动负债合计 非流动负债: 长期借款 应付债券 长期应付款 专项应付款 预计负债 递延所得税负债 其他非流动负债 非流动负债合计 负债合计 所有者权益(或股东权 实收资本(或股本) 资本公积 减:库存股 专项储备 盈余公积 未分配利润 所有者权益(或股东 0.00 权益)合计 0.00 负债和所有者权益(或股 东权益)总计 所属期: 行次 34 35 36 37 38 39 40 41 42 43 44 45 46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64 65 66
0.00
0.00 0.00 财会负责人:
会企01表
2014 年度 单位:元(列至角分) 期末余额 年初余额
0.00
0.00
0.00 0.00
0.00 0.00
01企业会计准则(一般企业)财务报表报送与信息采集数据标准

金税三期工程企业会计准则(一般企业)财务报表报送与信息采集数据标准V1.0.00目录1《资产负债表(适用执行企业会计准则的一般企业)》 (4)1.1表单样式 (4)1.2数据标准 (5)2《利润表(适用执行企业会计准则的一般企业)》 (13)2.1表单样式 (13)2.2数据标准 (15)3《现金流量表(适用执行企业会计准则的一般企业)》 (19)3.1表单样式 (19)3.2数据标准 (20)4《所有者权益变动表(适用执行企业会计准则的一般企业)》 (25)4.1表单样式 (25)4.2数据标准 (26)5《年度财务会计报告审计报告》 (52)5.1表单样式 (52)5.2数据标准 (52)6《企业会计准则附注》 (53)6.1表单样式 (53)6.2数据标准 (56)7《费用按照性质分类的补充资料》 (56)7.1表单样式 (56)7.2数据标准 (57)8《其他综合收益各项目的调节情况》 (58)8.1表单样式 (58)8.2数据标准 (59)9《其他综合收益各项目及其所得税影响和转入损益情况》 (63)9.1表单样式 (63)9.2数据标准 (64)10《“研发支出”辅助账汇总表》 (78)10.1表单样式 (78)10.2数据标准 (82)1《资产负债表(适用执行企业会计准则的一般企业)》1.1 表单样式资产负债表(适用执行企业会计准则的一般企业)会企01表编制单位:年月日单位:元1.2 数据标准2《利润表(适用执行企业会计准则的一般企业)》2.1 表单样式利润表(适用执行企业会计准则的一般企业)会企02表编制单位:年月单位:元2.2 数据标准3《现金流量表(适用执行企业会计准则的一般企业)》3.1 表单样式《现金流量表(适用执行企业会计准则的一般企业)》3.2 数据标准4《所有者权益变动表(适用执行企业会计准则的一般企业)》4.1 表单样式所有者权益变动表(适用执行企业会计准则的一般企业)会企04表编制单位:年度单位:元4.2 数据标准。
2019一般企业财务报表格式(适用于已执行新金融准则或新收入准则的企业)
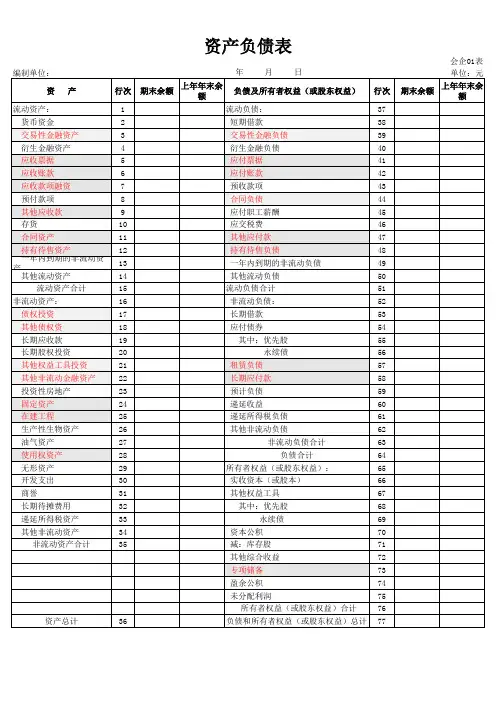
21
其他非流动金融资产
Байду номын сангаас
22
投资性房地产
23
固定资产
24
在建工程
25
生产性生物资产
26
油气资产
27
使用权资产
28
无形资产
29
开发支出
30
商誉
31
长期待摊费用
32
递延所得税资产
33
其他非流动资产
34
非流动资产合计
35
资产总计
36
资产负债表
年月日
期末余额
上年年末余 额
负债及所有者权益(或股东权益)
行次
流动负债:
37
短期借款
38
交易性金融负债
39
衍生金融负债
40
应付票据
41
应付账款
42
预收款项
43
合同负债
44
应付职工薪酬
45
应交税费
46
其他应付款
47
持有待售负债
48
一年内到期的非流动负债
49
其他流动负债
50
流动负债合计
51
非流动负债:
52
长期借款
53
应付债券
54
其中:优先股
55
永续债
56
租赁负债
57
长期应付款
58
预计负债
59
递延收益
60
递延所得税负债
61
其他非流动负债
62
非流动负债合计
63
负债合计
64
所有者权益(或股东权益):
65
实收资本(或股本)
财务年报总结(通用7篇)

财务年报总结财务年报总结(通用7篇)总结是事后对某一时期、某一项目或某些工作进行回顾和分析,从而做出带有规律性的结论,他能够提升我们的书面表达能力,让我们来为自己写一份总结吧。
那么你知道总结如何写吗?下面是小编为大家收集的财务年报总结(通用7篇),仅供参考,希望能够帮助到大家。
财务年报总结1时光飞逝,岁月如梭,时间总是在忙碌中过得最快。
20xx年,在公司领导的正确指导下,通过本部门员工的通力协作和其他部门的配合,经过个人努力,顺利完成了全年的财务工作任务,现将20xx年的工作总结如下:一、发挥财务监督检查职能在本年度的工作中,按照公司制度和经理办公会的要求,按时检查各项制度执行情况,对公司生产经营过程中发现的问题提出修改意见和指导,对违反公司制度的行为进行了处罚。
本年度共下发检查通报x次,检查的具体内容包括:资金预测准确率、各部门手续完成情况、采购销售手续执行情况、食堂费用情况、消费机使用情况,员工出勤情况、往来账款催收情况等,通过监督检查,有力地促进了各项手续的规范性和制度执行的彻底性,并为以后完善制度提供了依据。
二、办理贷款和民贸贴息工作x公司年度目标的贷款任务是在20xx年x月底前完成x万元,根据公司年度目标的要求,按照*经理的安排,在其他部门的全力配合下,及时准备资料,积极争跑,分别向x银行x分行申请贷款。
上报后保持与银行的沟通,并与x月x日完成从招商银行贷款x万元,超额完成了公司的年度目标任务。
x工行贷款已完成审核,因我公司土地不能抵押,此事暂时搁置。
从x银行申请的x万元贷款已完成,在20xx年x月x 日已经收到贷款。
三、生产截数和成本测算工作成本是企业生产经营的风向标,对于指导生产经营至关重要。
本年度按照既定的生产截数方案,番茄生产x天截数x次,辣椒生产x天截数x次,在车间、仓库的配合下,及时测算成本,上报成本数据,为公司决策提供准确依据。
每月x日上报生产汇总表,月底对生产、经营情况进行分析,查找生产不足,寻求指标提高增长点,并及时上报给集团公司相关领导,该项工作无迟报现象。
企业年报财务报表研究内容

企业年报财务报表研究内容
企业年报财务报表研究内容主要包括以下几个方面:
1. 资产和负债情况分析:通过对资产和负债的结构和变化进行分析,了解企业的财务状况,评估企业的偿债能力和经营风险。
2. 盈利能力分析:通过分析企业的收入、成本和利润情况,了解企业的盈利能力,预测企业的发展前景。
3. 现金流分析:通过对经营活动现金流、投资活动现金流和融资活动现金流的分析,了解企业的现金流入流出情况,评估企业的现金流量状况。
4. 成长性分析:通过分析企业的收入、利润和资产等指标的增长情况,了解企业的成长性和发展潜力。
5. 财务风险分析:通过对企业的负债结构、偿债能力、运营效率等指标的分析,评估企业的财务风险和经营风险。
6. 行业对比分析:通过将企业与同行业其他企业进行对比,了解企业在行业中的地位和竞争优势。
7. 财务比率分析:通过计算各种财务比率,如流动比率、速动比率、存货周转率、应收账款周转率等,了解企业的财务状况和经营效率。
8. 杜邦分析:通过杜邦分析法,了解企业的权益乘数、资产周转率和净利润率等指标,评估企业的盈利能力。
以上是财务报表研究的主要内容,通过这些分析可以全面了解企业的财务状况和经营成果,为投资者、债权人和其他利益相关者提供决策依据。
一般企业财务报表格式

编制单位: 资 流动资产: 货币资金
以公允价值计量且其变动计入当期损益的金融资产
年 产 期末余额
月
日 负债和所有者权益(或股东权益) 流动负债: 短期借款
以公允价值计量且其变动计入当期损益的金融资产
会企01表 金额:元 期末余额 年初余额
年初余额
衍生金融资产 应收票据 应收账款 预付款项 应收利息 应收股利 其他应收款 存货 一年内到期的非流动资产 其他流动资产 流动资产合计 非流动资产: 可供出售金融资产 持有至到期投资 长期应收款 长期股权投资 投资性房地产
固定资产
衍生金融负债 应付票据 应付账款 预收款项 应付职工薪酬 应交税费 应付利息 应付股利
其他应付款
一年内到期的非流动负债 其他流动负债 流动负债合计 非流动负债: 长期借款 应付债券
其中:优先股 永续债
在建工程 工程物资 固定资产清理 生产性生物资产 油气资产 无形资产 开发支出 商誉 长摊待摊费用 递延所得税资产 其他非流动资产 非流动资产合计
长期应付款 专项应付款
预计负债 递延收益
递延所得税负债 其他非流动负债 非流动负债合计 负债合计 所有者权益(或股东权益): 实收资本(或股本)
其他权益工具 其中:优先股 永续债
资本公积 减:库存股
其他综合收益
资产总计
盈余公积 未分配利润 所有者权益(或股东权益)合计 负债和所有者权益(或股东权益)总计
财政部发布2019年度一般企业财务报表格式

《商业会计》2019年第13期财政部发布2019年度一般企业财务报表格式最近,财政部发布《关于修订印发2019年度一般企业财务报表格式的通知》(财会[2019]6号),对一般企业财务报表格式进行了修订,分为适用于未执行新金融准则、新收入准则和新租赁准则的企业和适用于已执行新金融准则、新收入准则和新租赁准则的企业两种格式。
已执行新金融准则但未执行新收入准则和新租赁准则的企业,或已执行新金融准则和新收入准则但未执行新租赁准则的企业,应当结合该通知的要求对财务报表项目进行相应调整。
企业对不存在相应业务的报表项目可结合本企业的实际情况进行必要删减,企业根据重要性原则并结合本企业的实际情况可以对确需单独列示的内容增加报表项目。
该通知适用于执行企业会计准则的非金融企业2019年度中期财务报表和年度财务报表及以后期间的财务报表。
央企部分会计变更事项纳入国资委授权放权清单最近,国资委印发《国务院国资委授权放权清单(2019年版)》,要求各中央企业结合实际贯彻落实。
该清单包括如下财务会计类相关内容:第19项,“中央企业决定与借款费用、股份支付、应付债券等会计事项相关的会计政策和会计估计变更。
”第20项,“授权中央企业(负债水平高、财务风险较大的中央企业除外)合理确定公司担保规模,制定担保风险防范措施,决定集团内部担保事项,向集团外中央企业的担保事项不再报国资委备案。
但不得向中央企业以外的其他企业进行担保。
”第21项,“授权中央企业(负债水平高、财务风险较大的中央企业除外)根据《中央企业降杠杆减负债专项工作目标责任书》的管控目标,制定债务风险管理制度,合理安排长短期负债比重,强化对所属企业的资产负债约束,建立债务风险动态监测和预警机制。
”科创板上市公告书须规范会计数据及财务指标最近,上海证券交易所根据证券品种分别制定了《上海证券交易所科创板股票上市公告书内容与格式指引》和《上海证券交易所科创板存托凭证上市公告书内容与格式指引》并发布。
2019财务报表模板(一般企业财务报表格式,适用于已执行新金融准则、新收入准则和新租赁准则的企业)
项目
一、上年年末余额 加:会计政策变更 前期差错更正 其他 二、本年年初余额 三、本年增减变动金额(减少以“-”号填 列) (一)综合收益总额 (二)所有者投入和减少资本 1. 所有者投入的普通股 2.其他权益工具持有者投入资本 3.股份支付计入所有者权益的金额 4.其他 (三)利润分配 1.提取盈余公积 2.对所有者(或股东)的分配 3.其他 (四)所有者权益内部结转 1.资本公积转增资本(或股本)
2.盈余公积转增资本(或股本) 3.盈余公积弥补亏损 4.设定受益计划变动额结转留存收益 5.其他综合收益结转留存收益 6.其他 四、本年年末余额
实收资本 其他权益工具 (或股本) 优先股 永续债
本年
所有者权益变动表
年度
本年金额
他权益工具 资本 减: 其他综 专项 盈余 未分配 其他 公积 库存股 合收益 储备 公积 利润
所有者 权益合
计
实收资本 其他权益工具 (或股本 其他权益工具 资本 减: 其他综 盈余 未分配 所有者权 永续债 其他 公积 库存股 合收益 公积 利润 益合计
2020年一般企业财务报表格式
附件 2一般企业财务报表格式(适用于已执行新金融准则、新收入准则和新租赁准则的企业)一、关于比较信息的列报按照《企业会计准则第 28 号——会计政策、会计估计变更和差错更正》和《企业会计准则第 30 号——财务报表列报》的规定,企业变更会计政策或发生重要的前期差错更正,采用追溯调整法的,应当对可比会计期间的比较数据进行相应调整。
企业首次执行新金融准则、新收入准则或新租赁准则,按照衔接规定,对因会计政策变更产生的累积影响数调整首次执行当年年初留存收益及财务报表其他相关项目金额,不调整可比期间信息的,应当对首次执行当期的财务报表的本期数或期末数按照本附件的报表项目列报,对可比会计期间未调整的比较数据按照附件1 的报表项目列报。
为了提高信息在会计期间的可比性,向报表使用者提供与理解当期财务报表更加相关的比较数据,企业可以增加列报首次执行各项新准则当年年初的资产负债表。
企业无论是否增加列报首次执行当年年初的资产负债表,均应当按照相关规定,在附注中分别披露首次执行各项新准则对当年年初财务报表相关项目的影响金额及调整信息。
二、关于资产负债表资产负债表会企 01 表编制单位:年月日单位: 元资产期末上年年末负债和所有者权益(或股东权益)期末上年年末余额余额余额余额流动资产:流动负债:货币资金短期借款交易性金融资产交易性金融负债衍生金融资产衍生金融负债应收票据应付票据应收账款应付账款应收款项融资预收款项预付款项合同负债其他应收款应付职工薪酬存货应交税费合同资产其他应付款持有待售资产持有待售负债一年内到期的非流动资产一年内到期的非流动负债其他流动资产其他流动负债流动资产合计流动负债合计非流动资产:非流动负债:债权投资长期借款其他债权投资应付债券长期应收款其中:优先股长期股权投资永续债其他权益工具投资租赁负债其他非流动金融资产长期应付款投资性房地产预计负债固定资产递延收益在建工程递延所得税负债生产性生物资产其他非流动负债油气资产非流动负债合计使用权资产负债合计无形资产所有者权益(或股东权益):开发支出实收资本(或股本)商誉其他权益工具长期待摊费用其中:优先股递延所得税资产永续债其他非流动资产资本公积非流动资产合计减:库存股其他综合收益资产期末上年年末负债和所有者权益(或股东权益)期末上年年末余额余额余额余额专项储备盈余公积未分配利润所有者权益(或股东权益)合计资产总计负债和所有者权益(或股东权益)总计有关项目说明:1.“交易性金融资产”项目,反映资产负债表日企业分类为以公允价值计量且其变动计入当期损益的金融资产,以及企业持有的指定为以公允价值计量且其变动计入当期损益的金融资产的期末账面价值。
企业年度报表范本
企业年度报表范本
以下是一个企业年度报表的范本,仅供参考,具体内容应根据公司实际情况进行调整。
企业年度报表
一、基本信息
1. 公司名称:
2. 成立时间:
3. 注册资本:
4. 注册地址:
5. 经营范围:
二、财务报表
1. 资产负债表
(1)资产总额:
(2)负债总额:
(3)所有者权益总额:
2. 利润表
(1)营业收入:
(2)营业成本:
(3)营业利润:
(4)净利润:
3. 现金流量表
(1)经营活动现金流量净额:(2)投资活动现金流量净额:(3)筹资活动现金流量净额:(4)现金及现金等价物净增加额:
三、重要事项
1. 经营情况总结:
2. 重大投资或资产购置情况:
3. 重要合同或协议签署情况:
4. 重大诉讼或仲裁情况:
5. 其他重要事项说明:
四、其他信息
1. 企业社会责任履行情况:
2. 未来发展规划和战略目标:
3. 其他需要披露的信息:
五、备查文件目录
1. 公司章程及修改记录:
2. 年度审计报告:
3. 其他需要提供的备查文件。
一般企业财务报表格式(财会〔2019〕6号未执行新金融、新收入、新租赁准则)
项 目
一、营业收入 减:营业成本 税金及附加 销售费用 管理费用 研发费用 财务费用 其中:利息费用 利息收入 加:其他收益 投资收益(损失以“-”号填列) 其中:对联营企业和合营企业的投资收益 公允价值变动收益(损失以“-”号填列) 资产减值损失(损失以“-”号填列) 资产处置收益(损失以“-”号填列)
六、综合收益总额 七、每股收益: (一)基本每股收益 (二)稀释每股收益
利润表
年月
本期金额
上期金额
会企02表 单位:元
二、营业利润(亏损以“-”号填列) 加:营业外收入 减:营业外支出
三、损以“-”号填列) (一)持续经营净利润(净亏损以“-”号填列) (二)终止经营净利润(净亏损以“-”号填列)
五、其他综合收益的税后净额 (一)不能重分类进损益的其他综合收益 1.重新计量设定受益计划变动额 2.权益法下不能转损益的其他综合收益 …… (二)将重分类进损益的其他综合收益 1.权益法下可转损益的其他综合收益 2.可供出售金融资产公允价值变动损益 3.持有至到期投资重分类为可供出售金融资产损益 4.现金流量套期损益的有效部分 5.外币财务报表折算差额 ……