
2016全国税收调查表
2016年全国税收调查网上填报指南
尊敬的纳税人:
2016年全国税收调查已正式开始,但并不是所有纳税人都需要参加此次调查,详细名单由各区国税局专管员通知,谢谢配合!
此次税收调查共有两种填报方式,一是登录网上直报平台填报,二是安装单机版软件单机脱网填报。
但采用单机版填报的纳税人请在填报后,将数据上传至网上直报系统。
另外,请各位纳税人注意,截止时间为8月上旬,具体时间以各区国税局要求时间为准,请尽快填报!
第一步:
进入大连市国家税务局官网,点击进入“办税服务”的“网上办税”的“税调网上直报平台”。
第二步:
输入账号密码(账号为纳税人识别号或三证合一的18位社会信用代码,密码为:1a),登陆后务必自行修改密码。
第三步:
在成功登陆系统后,系统会出现“2015年度全国税收调查”的报表任务,纳税人点击该任务进入下一界面,选择“在线填报”,系统会自动弹出全部税收调查报表。
2、
第四步:首次进入在线填报需安装插件。
第五步:
插件安装后需要运行,在界面上方弹出窗口点击即可运行。
第六步:
插件安装运行后即可正常操作系统(插件安装运行仅首次登录系统需操作),进入系统填写数据,三个表格填写完后点击“计算”(计算全部)→点击“审核”(表内表间审核&合理性审核所有表)→审核无误后点击“上报”。
上报后,再次登录进去看到下图的界面就代表上报成功,填报任务完成了!!!
温馨提示:网上填报途径必须使用IE浏览器,若一直提示账号密码错误,请自行根据如下操作设置IE浏览器。
1、修改IE的安全设定打开IE浏览器的工具栏--Internet选项--"安全"栏--自定义级别。
将其中的“下载已签名的Active控件”和“运行Active控件和插件”设为启用
2、暂时关闭安全360之类的插件拦截工具,插件下载完成后再打开即可。
3、win7需要以管理员身份运行IE。
4、将网站加入可信任站点。
5、不能使用64位IE浏览器建议使用IE7至IE9版本浏览器。
较高级版本的IE浏览器需要调整浏览器模式(快捷键为F12)。
2016年度地方各税自查表

附表一
2015年度地方各税自查表
纳税人承诺:以上数据真实可信。
自查情况说明(篇幅不够可增加附页):
法人代表签名: 财务负责人签名: 税务机关受理签名:
年 月 日 年 月 日 年 月 日说明:1、本表分税种、税目填报。
2、按营业税、城建税、教育费附加、地方教育附加、企业所得税、个人所得税、房产税、土地使用税、土地增值税、印花税顺序填报。
3、年收入总额=主营业务收入+其他业务收入+营业外收入,房地产开发纳税人还应包括预收帐款。
4、征收方式为本年度企业所得税征收方式。
5、行业分为:建安企业或项目、房地产企业或项目、餐饮服务业、娱乐业、其他行业。
6、栏目逻辑关系说明:8=5-6-7 11=9-10 12=8+11。
7、本表为纳税单位进行年度自查结算时使用,须填报一式三份,纳税单位自留一份、报主管税源管理科、税务分局两份。
8、本表要求在5月31日前报送,应补税款同期入库。
全国税收调查表,你做了吗?

全国税收调查表,你做了吗?哎,连续四年被抽到做《全国税收调查表》!欲哭无泪、伤心欲绝。
这个表难是不难,但是要花一点心思。
表与表之间有勾稽关系,一旦一个表数字有问题,那么整个表格审核通过不了,上传不了BAT文件了。
1.信息表信息表,顾名思义就是有关公司的信息。
据实填写就可以,不存在任何难度问题。
2.调整问卷表调整问卷表,里面有单选、多选。
一定要看清楚表格的提示及要求,不然多选单选,这个表也是审核通过不了。
3.企业表企业表,是反映一个企业整体的财务状况及经济指标的数据。
填这个表,你得打开2020年资产负债表、利润表、科目余额表。
1.营业收入、营业成本、增值税、城建税等相关数据根据财务报表来填列,所有数据注意单位为(千)。
2.年初、年末资产、年初年末负债、年初、年末所有者权益、实收资本等有关企业的整体结构数据。
3.嘿嘿,这个小细节估计有些人会忽略。
期初在职人数、期末在职人数、平均工资、水电费、本年电力总产值、本年企业总产值、本年企业增加值。
填写一个地方,点一下保存,然后审核。
哪里没填,补填写哪里。
4.建筑行业的企业,一般都会缴纳环保税。
所以,有缴纳环保局的企业,不要漏填写这个数据。
其实,这个表真心不难。
只要搞懂表与表之间的关联。
几分钟也能搞定,相信自己的数据判断能力。
4.货物劳务表此表中的第8栏或者第9栏(根据每家公司的实际情况来定)是跟企业表中的第3栏或者第4栏数据是需要一致,否则审核过不了。
此表中的第18栏-23栏(根据每家公司的实际情况来定)是跟企业表中的第13等数据是一致(根据每家公司的实际情况来定)。
这家数据一定要清晰明了,不然自己找这些数据都麻烦了。
所有数据审核无误,请记得在收发那里选择上报数据然后有一个叫SZ的bat文件。
今年,我被抽查了二家企业。
希望来年,这个表跟我没啥关联!税管员说:“既然你被抽了四年,明年我就不安排你了。
”西湖的水,我的泪。
其实报表都是拦街虎,吓唬人的!放心、大胆去做就是啦!。
《全国企业税收调查表(B0企业表)》 (1)
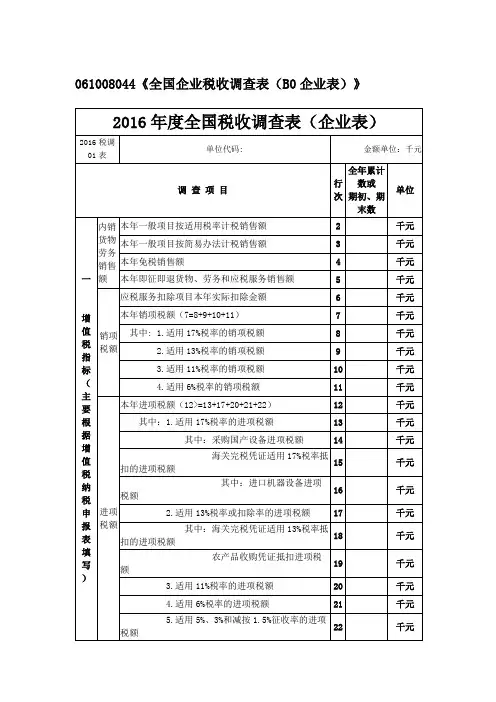
按填
表说
明并
参考
营业
税纳
税申
报表
有关
数据
填写
)
营
业
额
本年计征营业税的收入(96=97+98)
96
千元
其中:本年就地计征营业税的收入
97
千元
本年异地计征营业税的收入
98
千元
政策规定允许扣除的营业额
99
千元
应税营业额(100=96-99)
100
千元
适用免税政策的营业额(不含政策规定允许扣除的营业额)
88
千元
其中:(1)本年已纳代收代缴、代扣代缴消费税额
89
千元
(2)本年清理以前年度欠交消费税额
90
千元
(3)本年已纳查补消费税额
91
千元
2.本年异地已纳消费税额
92
千元
年末未交消费税额(93=81+83+84+85-87)
93
千元
其中: 年末逾期未缴消费税额
94
千元
本年已退消费税额
95
千元
四
营业
税指
本年按简易计税办法计算的应纳税额
28
千元
本年应纳税额减征额
29
千元
本年应纳税额合计(30=7-27+28-29)
30
千元
本年应交查补增值税额
31
千元
建筑服务、销售不动产、出租不动产按2%、3%和5%税率预缴
32
千元
年初未交增值税额
33
千元
其中: 年初逾期未缴增值税额
34
千元
本年已纳增值税额(35=36+39)
度全国企业税收调查表填报说明
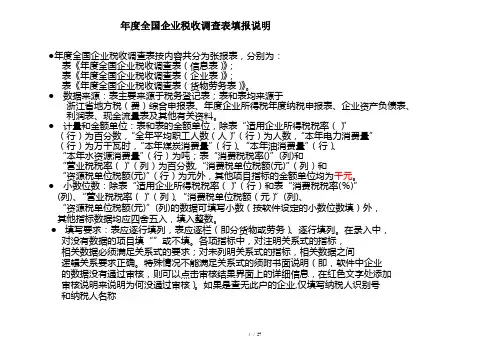
年度全国企业税收调查表填报说明●年度全国企业税收调查表按内容共分为张报表,分别为:表《年度全国企业税收调查表(信息表)》;表《年度全国企业税收调查表(企业表)》;表《年度全国企业税收调查表(货物劳务表)》。
●数据来源:表主要来源于税务登记表;表和表均来源于浙江省地方税(费)综合申报表、年度企业所得税年度纳税申报表、企业资产负债表、利润表、现金流量表及其他有关资料。
●计量和金额单位:表和表的金额单位,除表“适用企业所得税税率()”(行)为百分数,“全年平均职工人数(人)”(行)为人数,“本年电力消费量”(行)为万千瓦时,“本年煤炭消费量”(行)、“本年油消费量”(行)、“本年水资源消费量”(行)为吨;表“消费税税率()”(列)和“营业税税率()”(列)为百分数,“消费税单位税额(元)”(列)和“资源税单位税额(元)”(行)为元外,其他项目指标的金额单位均为千元。
●小数位数:除表“适用企业所得税税率()”(行)和表“消费税税率(%)”(列)、“营业税税率()”(列)、“消费税单位税额(元)”(列)、“资源税单位税额(元)”(列)的数据可填写小数(按软件设定的小数位数填)外,其他指标数据均应四舍五入,填入整数。
●填写要求:表应逐行填列,表应逐栏(即分货物或劳务)、逐行填列。
在录入中,对没有数据的项目填“”或不填。
各项指标中,对注明关系式的指标,相关数据必须满足关系式的要求;对未列明关系式的指标,相关数据之间逻辑关系要求正确。
特殊情况不能满足关系式的须附书面说明(即,软件中企业的数据没有通过审核,则可以点击审核结果界面上的详细信息,在红色文字处添加审核说明来说明为何没通过审核)。
如果是查无此户的企业,仅填写纳税人识别号和纳税人名称年度全国企业税收调查表(信息表)注意:、调查企业必须是营业税纳税人或增值税纳税人,即本表第行和第行不能同时填;、以年度是否交纳过营业税作为是否是营业税纳税人的标准,增值税纳税人、消费税纳税人同样定义;、企业名称,营业状态,是否为抽样调查企业三个指标不能为空;、正常营业状态的企业基本信息应填报完整;、按信息表的编制规定填报。
填报全国税收调查表的要求

填报全国税收调查表的要求
全国税收调查表是指由税务部门发放给纳税人填报的一份表格,用于了解纳税人的财务状况和纳税情况。
填报全国税收调查表是纳税人应尽的义务,也是税务部门监控纳税情况的重要手段。
以下是填报全国税收调查表的要求及注意事项。
1. 完整填写:填报税收调查表时,纳税人应尽量完整填写所有项目,确保所填报的信息准确、真实、完整。
如有涉及财务数据的项目,应提供相关证明文件作为依据。
2. 主动公示:填报税收调查表时,纳税人应主动公示与其纳税情况相关的信息,如财务报表、纳税申报表等。
这样可以增加纳税人的透明度,减少不必要的税务稽查风险。
3. 及时更新:纳税人应及时更新填报的税收调查表,特别是在财务状况发生变动时,如增加或减少财产、业务范围扩大等情况,应及时更新相关信息。
4. 提供准确数据:填报税收调查表时,纳税人应提供准确的数据,不得故意隐瞒或提供虚假信息,以防止违法行为的发生。
5. 注意隐私保护:填报税收调查表时,纳税人需要注意个人和企业
信息的保护。
可以采取一些措施,如对敏感信息进行脱敏处理、加密存储等,以防止信息泄露和滥用。
6. 遵守法律法规:纳税人在填报税收调查表的过程中,应严格遵守相关的法律法规,如税法、会计法等,确保所填报的信息符合法律规定和税务要求。
填报全国税收调查表是纳税人履行法定义务的一部分,也是税务部门了解纳税人纳税情况的重要途径。
纳税人应认真填报相关信息,确保数据的准确性和真实性,以维护税收的公平和社会的稳定。
同时,税务部门也应加强对填报表格的指导和监管,提高纳税人的填报意识和合规水平。
2016年度全国税收调查填报说明

(一) 、信息表XXB1. 纳税人识别号D1填写主管税务机关为纳税人确定的纳税人识别号(变更使用统一社会信用代码的纳税人,须在此填写原纳税人识别号;"三证合一"政策施行后开业登记,仅有统一社会信用代码的纳税人不填写该项)。
2. 纳税人名称D2纳税人名称以该纳税人在工商行政管理局登记注册的汉字名称为准。
3. 国民经济行业类别代码D3按纳税人实际从事的主要社会经济活动性质分类,按GB/T4754-2011执行4. 纳税人登记注册类型代码D4企业按工商行政管理机关登记或变更登记时核定的注册类型填写5. 是否为法人企业D5以工商行政管理机关登记注册的为准,0表示非独立核算的非法人企业,1表示是独立核算的非法人企业,2表示法人企业6. 企业隶属关系D6仅限于国有、集体、国有独资企业,即纳税人登记类型代码为"110"、"120"、"151"的纳税人填写!7. 中央企业代码D7中央企业(企业行政隶属关系代码为"10"),其企业主管部门代码按以下规定填写(其分类大致为:"91"开头表示工业企业,"92"开头表示流通企业,"93"开头表示新闻出版,"94"开头表示邮政通信,"95"开头表示交通企业,"96"开头表示金融保险企业,"97"开头表示水电工程;"98"开头表示建筑安装企业);"99"开头表示其他企业(企业行政隶属关系代码不为"10"),中央级企业合并会计报表的成员企业填写母公司代码。
8. 上市区域E8用1位数字表示非上市公司,上海证券交易所,深圳证券交易所,香港证券交易所,纳斯达克上市公司,美国证券交易所,纽约证券交易所,伦敦证券交易所,新加坡证券交易所,其他证券交易所9. 股票代码I8股票代码用6位数字表示(限在上海、深圳上市的公司根据其上市证券代码数字部分填写)10. 所在地行政区划代码D9填写登记注册地的行政区划代码11. 增值税缴纳方式代码D10用1位数字表示非增值税纳税人,0表示非增值税纳税人,1表示独立缴纳增值税的一般纳税人,2表示独立缴纳增值税的小规模纳税人,3表示作为分支机构其增值税由总机构汇总缴纳的纳税人,4表示作为总机构缴纳包括分支机构增值税的纳税人增值税的一般纳税人12. 增值税优惠政策代码D11根据免税、减税、即征即退、先征后退(返)等增值税优惠类型,从列表中选择适用的政策。
2016税收调查(企业用户)简明操作过程
2016年全国税收调查(企业用户)简明操作过程1、登录途径(1)通过江苏国税网站链接进入。
百度搜索进入或在浏览器的地址栏输入江苏国税网址(),进入江苏国税首页,下拉至网站最下方,或点击首页右侧“办税服务”菜单,在办税服务左侧,点击“重点税源与税收调查网上直报系统”模块,即可进入直报系统。
途径(2)通过常州国税网站链接进入。
百度搜索进入或在浏览器的地址栏输入常州国税网址(/),进入常州国税首页,下拉至网站中部左侧,点击“重点税源与税收调查网上直报系统”模块,即可进入直报系统。
途径(3)直接输入网址登录。
在浏览器地址栏输入直报系统网址(http://221.226.83.25:7001/irpt/i/oem/traslogin.jsp)即可进入直报系统。
进入登录界面后首先选择任务组,在下拉框中有重点税源和税收调查等多个任务组,选择“2015年度全国税收调查(直)”,选择完毕后,纳税人输入用户名和密码(注:用户名和密码均为纳税人识别号或三证合一码),点击登录系统。
2、数据填报纳税人数据填报的基本流程:(1)登录。
按上述步骤登录网上直报系统,点击“在线填报”(或默认进入填报界面)。
(2)填报。
系统将自动将纳税人在国税部门已经申报的数据自动读入系统,如果还没有在国税部门将2015年度的所得税申报完成,将不可以填报数据。
检查读入的征管数据是否正确,不正确可以修改。
以紫色背景标记的单元格,表示可以从税收征管系统读入的指标,征管系统数据读入后,纳税人可以进行数据的核对和修改。
(3)计算。
全部填写完成后,点击计算,在填表过程中也可以点计算。
(4)审核。
点击审核,如果审核标记为红色,表示应重新修改,如确认无误,需填写审核说明;如果审核标记为黄色,错误数据应重新修改,确认正确的点击确认即可。
修改数据后再次点击审核直到审核通过。
当出现“审核无误”的对话框时,表示数据通过审核。
(5)上报。
必须全部红色标记的审核全部通过或填写说明才可以上报,上报前系统会提示经修改的数据,确认无误的继续上报,需要重新修改的,终止上报继续填写。
2016税收调查国税名单
许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 许方田 章立 章立 章立 章立 章立 章立 章立 章立 章立 章立 章立 章立 章立 章立 章立
913302*******66026 913302*******39856 913302*******6162P 330204****78035 913302*******5000M 913302*******11969 330201****06069 330201****13728 330201****02588 913302*******7506N 913302*******10855 913302*******3846J 913302*******0126C 913302*******3563Y 913302*******3571R 913302*******36005 913302*******3627W 913302*******61327 913302*******61402 913302*******6183F 913302*******62040 913302*******50225 913302*******5049W 913302*******7423D 913302*******74318 913302*******2471Q 913302*******8609R 330201****0378X 330201****28748 330201****31330 330201****32106 330201****58474 330201****91978 330201****41890 330201****2077X 330201****75079 330201****76151 330201****20274 330201****53174 330201****05685 330201****77690 330201****83492 330201****95696 330201****99259 330201****66670 330201****72878
全国税收调查操作手册(企业网报版)【模板】
全国税收调查操作手册(企业网报版)目录目录 (1)第一部分税收调查工作简介 (2)一、历史沿革 (2)二、法律依据 (2)三、填报方法 (3)四、填报内容 (3)五、税收调查开展时间 (3)第二部分税收调查企业操作细则 (3)一、企业的填报流程 (3)二、电子税务局网上直报系统 (4)1.选择正确的网络浏览器 (4)2.登录网上直报系统 (4)3.安装填报插件 (5)4.读入征管数据(适用部分地区) (6)5.填报数据 (6)6.计算 (7)7.审核 (8)8.上报 (10)第三部分填表要求 (10)一、信息表的填报 (10)二、调查问卷表的填报 (11)三、企业表的填报 (11)四、货物劳务服务表的填报 (14)第四部分注意事项 (14)为确保纳税人正确认识全国税收调查工作,掌握全国税收调查数据填报内容、填报口径以及报送方法,特编制了本手册,积极服务于纳税人的数据报送工作,共同推进全国税收调查工作的开展。
第一部分税收调查工作简介一、历史沿革全国税收调查工作是财政部和国家税务总局联合布置的一项重要工作,每年开展一次,主要是为完善财税政策、加强财税管理提供数据支撑,自1984年开始至今,为我国的经济税收事业的发展发挥了重要的作用。
二、法律依据《中华人民共和国税收征收管理法》第二十五条规定“纳税人必须依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的申报期限、申报内容如实办理纳税申报,报送纳税申报表、财务会计报表以及税务机关根据实际需要要求纳税人报送的其他纳税资料。
”三、填报方法第一步:从财政部网站或各地电子税务局网络直报系统中,进入并登陆网上直报界面。
第二步:耐心填报数据,点击完成上报即可。
税务部门也会进行专场辅导,以各地税务机关通知为准。
四、填报内容税收调查填报指标从最初几十个扩充到500多个,信息量不断加大,决策辅助功能也越来越强。
目前的税收调查报表包括信息表、税收表、货物劳务服务表和调查问卷表,分别采集企业基本信息、税收及财务数据、产品信息等生产经营情况。
主要税种最新税率表(2016年)
1.20%
七、房 市县 产税 100% 2、从租
房产租金为计税依据
12%
3、个人出 租
2001.1起,个人按市场价出租居民住房用 于居住
暂减按4%
简要说明
免征项目
下列房产免纳房产税: 一、国家机关、人民团体、军 队自用的房产;二、由国家财 政部门拨付事业经费的单位自 用的房产;三、宗教寺庙、公 园、名胜古迹自用的房产;四 、个人所有非营业用的房产; 五、经财政部批准免税的其他 房产
4、劳务报酬
(1)不超过20000,税率20% (2)20000至50000,税率30%; (3)50000元以上,税率40%
国有关法律规定应予免税的各 国驻华使馆、领事馆的外交代 表、领事官员和其他人员的所 得;九、中国政府参加的国际
5、稿酬
14% 税率为20%,减征30%,故实际为14% 公约、签订的协议中规定免税
省20% 、市县
超过6W~10W的部分
20%
超过10W的部分
10% 息;三、按照国家统一规定发
给的补贴、津贴;四、福利费 20% 、抚恤金、救济金;五、保险
赔款;六、军人的转业费、复 30% 员费;七、按照国家统一规定
35%
发给干部、职工的安家费、退 职费、退休工资、离休工资、
3、比例税率
20%
离休生活补助费;八、依照我
基本税率
五、企 业所得
税
中央 60%, 省20% 、市县
20%
预提所得税税率
三档优惠税率
(扣缴人代扣代缴)
25%
居民业和在境内设机构、场所且所得与 机构、场所有关联的非居民企业。
减按20%
符合条件的小型微利企业。(年应税收 入30万以下)