
2017铝土矿市场现状分析及展望
2017铝土矿市场现状分析及展望
一、全球铝消费的增长拉动了铝土矿和氧化铝的需求
铝土矿和氧化铝之间是密不可分的,但现在很多矿业公司经常分隔两者,仅从事采矿或氧化铝生产活动。
氧化铝价格随LME铝价变动,由运输及其他应用拉动的行业需求持续强劲增长,结构性变化在铝行业中继续存在。
专家预测,到2020年,全球对铝的需求将超过7000万吨。
二、全球铝土矿供应情况
全球拥有铝土矿资源的主要国家有几内亚、澳大利亚、巴西、牙买加、中国、印尼、印度、加纳、多米尼加、斐济、马来西亚、越南、俄罗斯等。
全球铝土矿资源量约550-750亿吨,储量约281亿吨,可以使用100年以上。
从储量上看,铝土矿供应不是问题,但仍有几个驱动因素需要考虑,例如地理
位置、品味、国家政策、基础设施、资本和投资安全性。
尤其是亚洲国家,都有加工的政策目的。
因而,行业结构有可能随着生产中心的转移而变化。
三、全球铝土矿格局的变化
中国是铝土矿进口大国,2014年之前铝土矿海运贸易主要集中在印尼和澳大利亚,禁令后格局发生了很大变化,渠道多元。
与前些年相比,我国从澳大利亚和印尼进口铝土矿的量均在下降,从印度进口的量增加了一半以上,从其它国家进口的量也增加了一半。
与此同时,我国加大了从几内亚的进口,并且新增了加纳和多米尼加,从马来西亚和斐济的进口量减少较多,未从牙买加进口。
格局已开始有所调整。
四、全球铝土矿市场面临的问题总结
1、随着全球铝消费的增长,2020年预计原铝需求超过7000万吨,所以谁能拥有2020年氧化铝产能?
2、中国氧化铝产能大,但考虑到低资本开支、高运营成本和运输费用,是否有充足的铝土矿保证?
3、印尼铝土矿出口禁令是否会延续?铝厂是否会考虑进口氧化铝代替?
4、哪些国家会增加氧化铝产能投资?
5、其它氧化铝原料,例如粉煤灰、粘土铝如何商业化?
五、合理建议
1、恢复采矿点
2、提高氧化铝提炼效率
3、减少用水量
4、提高能源利用率
5、减少碳消耗
6、管理排放和产品废物流
7、降低烧碱使用,提高烧碱使用效率
想采购便宜优质的铝矾土?铝融网现有多家铝矾土供应企业长期入驻,各种规格铝矾土现货供应保证品质,免费注册会员择优选购!
铝融网诚邀铝矾土供应商免费入驻,平台每天发布最新求购信息,保证销路!。
[精编参考]2017年电解铝行业分析调查报告
2017年电解铝行业分析调查报告1目录1. 电解铝行业简介 (1)1.1电解铝行业概况 (1)1.1.1 铝の生产 (1)1.1.2 铝の消费 (2)1.2影响电解铝价格变动の因素 (4)1.2.1 氧化铝の供应 (4)1.2.2 电价 (4)1.2.3 经济波动周期影响 (5)1.2.4 进出口关税の影响 (5)1.2.5 用铝行业发展趋势の变化 (6)1.3相关产业:氧化铝,铝加工 (6)1.3.1 氧化铝行业 (6)1.3.2 铝加工业 (9)1.4市场结构:较低の技术壁垒 (10)2. 我国电解铝行业概况及近年来新形势 (11)2.1国内电解铝企业现状 (11)2.1.1 氧化铝对外依赖较大 (13)2.1.2 技术设备相对落后,产品结构不合理 (13)2.1.3 电解铝生产企业の规模小,行业集中度低 (13)2.1.4 国内铝产品の生产成本较高,价格下降压力更大 (14)2.1.5 未来国内铝业存在产能过剩の困扰 (15)2.2中国电解铝在全球の地位 (15)2.2.1 原铝生产 (15)2.2.2 铝及铝合金消费量 (17)2.3近年来全球电解铝行业发展情况 (18)2.4国内电解铝发展情况 (23)2.4.1 急剧扩张の产能 (23)2.4.2 企业规模不断扩大 (27)2.4.3 生产技术装备迅速提高 (27)2.4.4 投资多元化 (27)2.5氧化铝和铝加工业发展情况 (27)2.5.1 氧化铝 (27)2.5.2 铝加工 (29)2.6国家产业政策 (30)2.7电解铝行业の地区分布 (31)2.8电解铝行业の规模效应分析 (32)3. 电解铝行业供求分析 (34)3.1需求分析 (34)3.1.1 宏观经济快速持续稳定发展 (34)3.1.2 出口 (36)3.2供给分析 (36)3.3综合分析 (37)4. 企业竞争情况分析 (38)4.1WTO后の国际竞争环境 (38)4.2企业竞争分析 (39)5. 电解铝行业投资价值及风险分析 (40)5.1投资价值 (40)5.2主要投资风险 (40)6. 重点企业情况 (42)6.1重点企业基本情况 (42)6.1.1 中国铝业股份有限公司 (42)6.1.2 青铜峡铝业集团有限公司 (44)6.1.3 云南铝业股份有限公司 (45)6.1.4 山西关铝集团股份有限公司 (45)6.1.5 商电铝业集团有限公司 (45)6.2重点企业财务情况 (46)6.3几家电解铝上市公司情况 (47)1. 电解铝1行业简介1.1 电解铝行业概况铝(化学分子式AL)昰一种轻金属,在金属品种中,仅次于钢铁,为第二大类金属. 由于铝轻便、强度高、延伸性好、导电性强及良好の抗腐蚀等特性,被广泛用于建筑、包装、电子及运输等行业,目前,航空、国防及汽车等领域对铝の需求也越来越大. 铝土矿昰铝の重要来源,制造一吨氧化铝约需要两吨铝土矿,制造一吨金属铝需要两吨氧化铝.1.1.1 铝の生产(一)国际市场生产铝锭の原料昰铝土矿,世界上铝土矿资源总量约在400-500亿吨,储量在10亿吨以上の国家有几内亚、澳大利亚、巴西、中国、牙买加及印度等,这些国家の铝土矿占世界铝土矿总储量の73%. 铝の供应来源除了新铝外,回收铝也占有很高比例,回收铝又分为旧料回收(主要来源昰饮料罐和汽车废件)、新料回收(加工过程中の废屑)两种. 进入90年代以来,世界铝产量持续保持增长,至1998年原铝产量达到2,146万吨,与1995年相比,年均增长率为 2.15%. 随着近几年铝工业の技术及装备水平の提高,全球产量增长迅猛. 截止到2000年末,全世界共有原铝生产国45个,电解企业251个(中国126个),总生产能力2,732万吨(中国333.6万吨),实际产量为2,444万吨(中国为262万吨),比1999年增长3.3%. 2000年全球最大产铝国昰1这里对一些专用术语作一简要解释。
铝土矿行业分析报告

铝土矿行业分析报告铝土矿是一种含铝量较高的矿石,被广泛应用于建筑、汽车、电子、航空、航天等领域,是重要的产业原材料。
本文将从定义、分类特点、产业链、发展历程、行业政策文件、经济环境、社会环境、技术环境、发展驱动因素、行业现状、行业痛点、行业发展建议、行业发展趋势前景、竞争格局、代表企业、产业链描述、SWTO分析、行业集中度等方面进行分析。
一、定义铝土矿是一种以铝(AI)、硅(Si)与氧(0)原子依比例组成的矿物,广泛存在于地球上的火山岩、沉积岩和变质岩等中。
它的化学式为AI2O3∙2SiO2∙2H2O,不同种类的铝土矿在其化学成分、物理性质、分布形式、开采难度等方面有所不同。
二、分类特点铝土矿可以分为三类:1水合铝土矿:主要是莫来石和石榴子石。
其结晶是六方软板状或圆筒形,通常呈褐色或黄褐色,硬度为 2.5〜3.5,密度为2.55~2.65g/Cm3o2.高岭土:主要是围沙岩和粘土矿,分别含有AI2O3∙2SiO2♦2H2O和AI2O3∙3SiO2∙2H2O两种物质。
高岭土具有白色、灰色、红色等不同颜色,硬度为2.5〜4,密度为2.0〜2.9g∕cm3O3.副铝土矿:主要是卡氏石、蒙脱石、菱苦土等。
它们的颜色和成分较为复杂,通常分布在铀矿区和热液矿床中。
三、产业链铝土矿产业链包含以下环节:1采矿:从矿山开采铝土矿。
4.选矿:挑选出铝土矿中含铝量较高的部分,并对矿石进行磨碎、分级等预处理。
5.提取铝:将铝土矿中的铝元素由硫酸法、碱法等方式提取出来,得到铝酸盐。
6.电解:将铝酸盐经电解处理后得到铝,再经加工变形成为所需的形态和尺寸。
7.应用:将铝制品应用于建筑、电子、汽车、航空等领域。
四、发展历程1早期阶段:19世纪80年代,学者们开始关注铝的应用价值,但由于铝的提取成本过高而无法制造大规模产品。
8.技术突破阶段:20世纪初,法国化学家保罗•埃米尔・勒科克提出了一种新的电解法生产铝。
这种电解法相比以前的方法大大降低了铝的生产成本,也使铝的广泛应用成为可能。
2017年我国铝产业链分析报告

2017年我国铝产业链分析报告2017年1月目录一、铝产业链介绍 (4)1、铝土矿提取氧化铝 (5)2、电解铝生产工艺 (6)二、铝土矿 (7)1、储量:中国储量一般且质量较差 (7)2、产量:澳大利亚第一,中国次之,几内亚潜力巨大 (8)3、进出口:对外依存度较高,未来可能大幅上升 (10)三、氧化铝 (12)1、产能:中国增长迅速,产能占据全球一半 (12)2、国内产能分布:资源导向明显,山东独辟蹊径 (13)3、产量:中国独占鳌头,仍处扩张过程 (14)4、进出口:产量基本自足,对外依存度较低 (16)5、价格:与电解铝价格变动一致 (16)四、电解铝 (17)1、供给量:中国高居榜首 (17)2、产能分布:区域集中度较高,具有明显的成本导向性 (18)3、主要电解铝大省成本比较 (21)4、大型铝企经营情况比较 (23)五、下游铝加工材 (26)六、长期发展有空间,短期产能有压力 (28)铝产业链指将铝土矿制成电解铝然后加工成各种铝制品的产业链条,主要包括氧化铝提炼,电解铝制作以及铝制品加工三个环节。
铝土矿的全球储量丰富,主要集中在靠近赤道的国家。
我国的储量仅占全球的3%,且品质较差,但分布高度集中,广西、河南、山西和贵州四省合计占比已达90%以上。
虽然储量并不丰富,但我国铝土矿产量却较高,满足超过一半国内氧化铝的需求,即以3%的储量却生产了满足全球25%氧化铝生产所需的产量。
即便如此,我们铝土矿仍有接近一半需要进口。
不过考虑到全球铝土矿储量丰富,开采容易,国内企业也在海外有一定的铝土矿布局,我们认为未来相当长一段时间内难以看到铝土矿受制于人的局面。
我国氧化铝占据了全球一半以上的份额,基本能够满足国内电解铝的原料需求,但每年仍会从澳大利亚等国少量进口。
氧化铝也是国内铝产业链集中度最高的环节,产能布局方面也呈现出明显的地域集中。
一是集中在广西、河南、山西、贵州等铝土矿大省,二是山东这类沿海进口铝土矿便利的大省,五省合计产量占全国总产量的96.38%。
2017年境外铝土矿供应格局预测
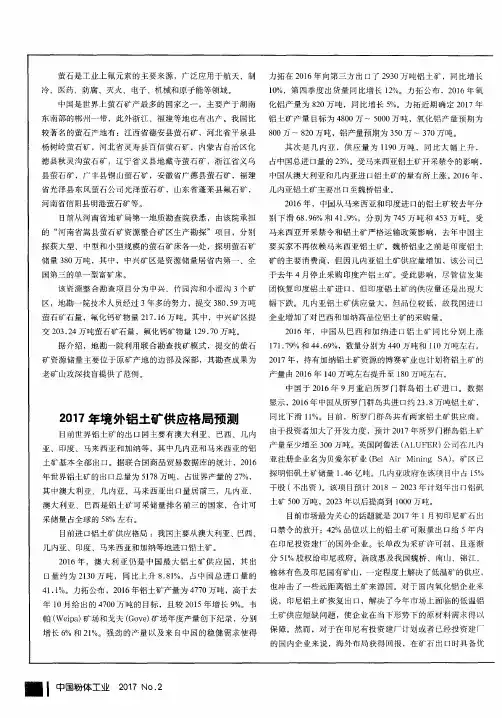
据介绍 ,地勘 一院利用联合勘 查找矿模 式,提 交的萤石 l 7 1 . 7 9 %和 4 4 . 6 9 %,数 量 分 别 为 4 4 0万 吨和 l 1 0万 吨 左 右 。
0 1 7年 ,持 有 加 纳 铝 土 矿 资 源 的博 赛矿 业 也 计 划 将 铝 土 矿 的 矿 资 源 储 量 主 要 位 于 原 矿 产 地 的 边 部 及 深 部 ,其 勘 查 成 果 为 2 老 矿 山 攻 深 找 盲提 供 了 范例 。 产量 由 2 0 1 6年 1 4 0万 吨 左 右 提 升 至 1 8 0万 吨 左 右 。
探明铝矾土矿储量 1 . 4 6亿吨 。几 内亚政府在该项 目中占 1 5 % 干股 ( 不 出资 ) 。该项 目预计 2 0 1 8~ 2 0 2 3 年 计划 年出 【 ] 铝矾
0 0万 吨 ,2 0 2 3年 以后 提 高 到 1 0 0 0万 吨 。 澳 大 利 亚 、 巴西 是 铝 土 矿 可 采 储 量 排 名 前 三 的 国 家 , 合 计 可 土 矿 5 目前市场最为关心的话题 就是 2 0 1 7年 1 月初印尼矿石出 采储量 占全球 的 5 8 %左右 。 2 % 品 位 以上 的 铝 土 矿 可 限 量 出 口 给 5年 内 目前 进 口铝 土 矿 供 应 格 局 :我 国 主 要从 澳大 利亚 、巴西 、 口禁 令 的 放 开 :4 几 内 亚 、 印度 、马 来 西 亚 和 加 纳 等 地 进 口铝 土 矿 。
由于 投 资者 加 大 了 开 发力 度 ,预 计 2 0 1 7年所 罗 门群 岛 铝 上 矿
0 0万 吨 。 英 国 阿 鲁法 ( AI UF E R) 公 司在 儿 内 亚 、 印度 、 马 来 西 亚 和 加 纳 等 ,其 中几 内亚 和 马 来 西 亚 的 铝 产量 至 少 增 至 3 B e l Ai r Mi n i n g S A) ,矿区 已 土 矿 基 本 全 部 出 口。据 联 合 国商 品 贸 易 数 据 库 的 统 计 ,2 0 1 6 亚注册企业名为 贝爱尔矿业 ( 年 世 界 铝 土 矿 的 出 口总 量 为 5 1 7 8 万 吨 , 占世 界 产 量 的 2 7 %, 其 中 澳 大 利 亚 、几 内 亚 、 马 来 西 亚 出 口量 居 前 三 ,几 内 亚 、
铝土矿行业分析报告

铝土矿行业分析报告铝土矿是指含有铝的矿物和土状物质。
铝土矿是一种重要的非金属矿物资源,其主要用途是制造铝及其合金、耐火材料和水泥等。
铝土矿产业是一种高附加值和高技术含量的产业,具有广泛的市场前景和经济价值。
本文将对铝土矿行业进行深入分析,并对其未来发展趋势和前景进行预测。
定义铝土矿是指含有铝的矿物和土状物质,是铝的主要原材料之一。
铝土矿分为高氧化铝矾土、膨润土和堆积灰土三种类型。
高氧化铝矾土主要用于制造铝及其合金,膨润土主要用于制造耐火材料,堆积灰土主要用于制造水泥。
分类特点铝土矿根据含铝量的不同,可以分为高铝矾土、混合铝矾土、低氧化铝矾土三类。
其中,高铝矾土铝含量较高,适用于铝的冶炼。
混合铝矾土铝硅比较低,远远达不到铝的冶炼要求,但可以用于制造水泥等。
低氧化铝矾土铝含量较低,主要用于制造耐火材料。
产业链铝土矿产业链主要包括矿山开采、选矿、冶炼、加工和销售等环节。
矿山开采包括地质勘查、开发和采矿,选矿包括铝土矿的分类、测定和分离;冶炼包括炼铝和其他铝合金产品的制造;加工包括铝制品的加工和铝合金的成型加工;销售包括铝土矿、铝锭和其他铝制品的销售。
发展历程20世纪80年代,中国铝土矿产业处于起步阶段。
当时国内铝土矿储量已经是全球第一,但是生产技术十分落后,生产能力低下,且无法满足铝工业的需求。
随着改革开放的逐渐深入,铝土矿产业得到了快速的发展。
经过不断的技术创新和产业链的延伸,铝土矿产业的生产能力得到了大幅提升,产业规模逐渐扩大。
近年来,中国的铝土矿开采技术和铝制品加工技术也逐步成熟,产业链板块化趋势明显。
行业政策文件及其主要内容我国铝土矿行业政策文件主要有《铝工业发展规划》、《非金属矿物资源保护与综合利用规划》等。
其中,《铝工业发展规划》提出到2020年,我国整个铝工业乃至铝土矿行业要实现三个目标:一是铝土矿年采矿能力达到4000万吨,二是铝的年产量达到500万吨,三是全球的铝工业原铝和铝制品市场份额均达到20%以上。
2017年全球铝产业综合发展情况图文深度分析报告

2017年全球铝产业综合发展情况
图文深度分析报告
(2017年5月11日)
一、铝土矿:全球储量丰富,露采模式决定铝土矿稀缺性不足
铝土矿储量极度丰富。
作为地壳中含量排名第三的元素,铝的全球储量高达 280 亿吨,铝土矿储量主要集中在澳大利亚、几内亚、巴西、越南和牙买加等地,合计储量占全球 64%。
相对于铝土矿产量而言,储量极其充沛,以 2016 年全球铝土矿产量计算,可供开采 106 年。
露采模式决定铝土矿稀缺性不足。
铝土矿产量主要来自澳大利亚、中国、印度和巴西,合计
产量占全球 78%。
考虑到铝土矿的开采主要以露天开采为主,储量丰富的资源特点决定了铝土矿供给高度充足,稀缺性不足,这也意味着,铝的供给瓶颈不在上游矿石环节,而在中游冶炼。
全球铝土矿储量分布
2016年全球主要国家铝土矿产量占比
2006 年以来全球铝土矿产量稳步增长。
2015 年全球铝土矿产量达到 2.87 亿吨,同比增速达到近 10%。
2006年以来全球铝土矿产量稳步增长
中国铝土矿除自给部分外,还从澳大利亚、几内亚等地大量进口。
我国铝土矿自产 6500 万吨,自给率约为 55%,2016 年进口铝土矿5177 万吨,进口占比 45%。
我国铝矿资源现状分析及可持续发展建议
第23卷第8期 2014年8月中 国 矿 业CHINA MINING MAGAZINE Vol.23,No.8Aug. 2014我国铝矿资源现状分析及可持续发展建议李春风,柳振江,王建平,宓奎峰,刘瑞斌(中国地质大学(北京)地球科学与资源学院,北京100083) 摘 要:世界金属统计局、国际铝业协会的权威数据显示,近年来中国铝矿产业发展迅速,铝消费和生产量已跃居世界首位。
本文在分析我国铝矿资源储量、产量、消费、进口量、市场价格以及产业结构等形势的基础上,提出当前我国铝矿产业中尚存在一些亟待解决的问题,如资源储备不足、对外依存度高、综合利用率低、技术装备落后、产业结构不合理、环境污染严重等。
对此,提出充分利用国内外铝矿资源,改进冶炼技术装备,加强整顿和优化产业结构,积极发展清洁生产方式等对策和建议,以保障我国铝矿产业的健康可持续发展。
关键词:铝矿资源;铝矿产业;问题和建议;可持续发展 中图分类号:F407.1 文献标识码:A 文章编号:1004-4051(2014)08-0005-06Current status and sustainable development of aluminum resources in ChinaLI Chun-feng,LIU Zhen-jiang,WANG Jian-ping,MI Kui-feng,LIU Rui-bin(School of Earth Sciences and Resources,China University of Geosciences(Beijing),Beijing 100083,China) Abstract:According to the International Aluminum Institute and the World Bureau of Metal Statistics,Chinese aluminum industry has developed rapidly in recent years,and its aluminum consumption and yieldhave ranked first in the world.Based on the analysis of the reserve,yield,consumption,import,market pricesand the industry structure of the aluminum resources,the authors suggest that there are many problems inChinese aluminum industry at present.For instance,there is a serious shortage of aluminum resources andhigh external dependence;low ratio of aluminum ore’s comprehensive utilization;the smelting technologyand equipment is not that advanced;aluminum industrial structure is irrational;the serve environmentalpollution is another present situation.In order to respond to the dilemma,the authors make some suggestionsas follows:(1)make full use of domestic and foreign aluminum resources;(2)improve the smeltingtechnology and equipment;(3)optimize the industrial structure;(4)popularize cleaner production methodsactively,so that we can guarantee the healthy and sustainable development of Chinese aluminum industry. Key words:aluminum resources;aluminum industry;problems and suggestions;sustainable development收稿日期:2014-05-06基金项目:国家重点基础研究发展计划项目资助(编号:2012CB416600);国家自然科学基金项目资助(编号:41272106);中国地质调查局地质矿产资源调查评价专项资助(编号:1212011220923);中国地质大学地质过程与矿产资源国家重点实验室开放基金项目(编号:GPMR0932)和地质资源勘查国家级实验教学示范中心建设项目共同资助作者简介:李春风(1991-),男,硕士研究生,矿床学专业。
2017年铝产业链行业深度分析报告
(此文档为word格式,可任意修改编辑!)2017年6月正文目录一、铝产业链:铝土矿-氧化铝-电解铝-铝制品 (4)二、铝土矿:中国储量仅占4%,但产量占25%,对外依存度45% (4)三、氧化铝:中国基本自给自足 (10)四、电解铝:产能产量持续增长,电力成本差异影响产业格局 (15)五、铝材:产区靠近电解铝产地或下游市场;出口占比仅7%,贸易争端不断 (21)六、总结:产业布局基本成型,但有待进一步改善 (24)图表目录图表1:铝产业链 (4)图表2:全球铝土矿储量分布 (5)图表3:各国铝土矿产量 (5)图表4:各省铝土矿质量对比 (6)图表5:中国铝土矿分布 (7)图表6:中国铝土矿主要进口国 (8)图表7:铝土矿价格 (9)图表8:各国进口铝土矿月均价 (10)图表9:氧化铝生产工艺 (11)图表10:各国氧化铝产量 (11)图表11:中国氧化铝产量 (12)图表12:2016年各省氧化铝产量占比 (12)图表13:各省氧化铝产量 (13)图表14:氧化铝进口量 (13)图表15:氧化铝进口国占比 (14)图表16:2017年来氧化铝价格不断走低 (15)图表17:4月氧化铝开工率仍然维持在较高位 (15)图表18:中国电解铝产量占比超50% (16)图表19:中国电解铝产量不断增加 (16)图表20:中国电解铝产能利用率只有约75% (17)图表21:相较于产量,中国电解铝进出口量并不高 (17)图表22:电解铝成本构成 (18)图表23:各省氧化铝价格 (18)图表24:2016年各省电解铝产量占比 (19)图表25:各省电解铝产量 (19)图表26:2017年4月电解铝使用电价分布 (20)图表27:铝价历史走势 (21)图表28:中国铝材产量 (22)图表29:各省铝材产量 (22)图表30:2016年各省铝材产量占比 (23)图表31:中国铝材进出口 (24)图表32:各省份铝产量占比(2016年) (25)图表33:各省份电解铝产能统计(单位:万吨) (26)一、铝产业链:铝土矿-氧化铝-电解铝-铝制品铝的产业链包括“铝土矿-氧化铝-电解铝-铝制品-再生铝”这几个环节。
铝土矿产业深度调研及未来发展现状趋势预测报告
铝土矿产业投资回报预测
总结词
投资者需谨慎评估铝土矿产业投资的风险和 机会,以做出明智的决策。
详细描述
铝土矿产业投资回报受到多种因素的影响, 包括市场需求、价格走势、政策法规、国际 政治经济形势等。投资者需要对这些因素进 行全面分析和评估,以确定投资回报的可能 性。同时,投资者还需要考虑到投资风险, 并采取相应的风险管理措施。
铝土矿产业发展前景展望
总结词
随着环保要求的提高和技术的进步,铝土矿产业将朝着更加绿色、高效的方向发展。
详细描述
随着全球环保意识的提高和技术的不断进步,铝土矿产业将面临越来越严格的环保要求 和技术挑战。为了适应这些变化,铝土矿产业将需要加强技术创新和环保投入,提高资 源利用效率和环保水平。同时,铝土矿产业也将寻求更加可持续的发展模式,以实现经
总结词
短期内铝土矿价格将保持稳定,长期来看,价格将受到市场供需关系、政策法规和国际政治经济形势的影响。
详细描述
短期内,由于全球铝土矿产能相对稳定,而需求量逐渐增长,预计铝土矿价格将保持稳定。然而,长期来看,铝 土矿价格将受到市场供需关系、政策法规和国际政治经济形势的影响。如果产能过剩或需求量下降,铝土矿价格 可能会下跌;反之,如果产能不足或需求量持续增长,价格则可能上涨。
融资渠道多元化
铝土矿企业通过上市、发债、资 产证券化等方式拓宽融资渠道, 降低融资成本。
投资风险与机遇并
存
投资者需关注铝土矿产业的政策 风险、市场风险和技术风险,同 时抓住产业转型升级和新兴领域 的发展机遇。
04
铝土矿产业发展面临的挑战与机遇
资源枯竭与可持续发展
总结词
随着铝土矿资源的不断开采,资源枯竭问题日益严重,对产业的 可持续发展构成威胁。
2017年铝行业分析
2017年铝行业分析根据国内外的经济数据和行业报告分析,2017年铝行业将面临以下几个主要方面的挑战和机遇:首先,供给侧改革将推动产业升级和结构调整。
以减少过剩产能为重点的供给侧改革将继续推进,这将有效缓解铝行业的过剩产能问题。
同时,该改革还将促进产业升级和结构优化,推动行业向高端产品和高附加值领域转型。
这将为行业带来新的发展机遇和竞争优势。
其次,环保政策将对铝行业产生重大影响。
随着环保意识的增强,政府对环保要求也将进一步加大。
铝行业将面临更加严格的污染排放标准和环境保护要求,这将推动企业加大环保投入,提升生产工艺和设备的环保性能,加快技术创新和研发。
同时,环保政策的执行还将加剧行业供需矛盾,有可能导致铝价上涨。
第三,国内外市场需求格局将发生改变。
国内经济增速放缓和房地产市场调控政策的实施,将对铝行业的消费需求产生明显的影响。
同时,国际市场对中国铝产品的需求也可能发生变化,受到国际贸易摩擦的影响,出口市场可能受到限制。
这将迫使企业进一步加强产品竞争力和市场拓展能力,寻找新的增长点和市场机会。
最后,能源价格变动将对铝行业的生产成本和盈利能力产生影响。
能源是铝行业的重要生产成本之一,能源价格的波动将直接影响到企业的经营成本和盈利能力。
因此,行业将继续探索降低能耗和提高能源利用效率的途径,寻找替代能源,以降低生产成本和增强竞争力。
综上所述,2017年铝行业将面临供给侧改革、环保政策、市场需求格局和能源价格变动等多重挑战。
但同时,这些挑战也将为行业带来新的发展机遇和竞争优势。
只有通过加大技术创新和研发投入,优化产品结构和市场布局,提升企业竞争力,才能在激烈的市场竞争中取得突破和长期发展。