
持有至到期投资经典例题
持有至到期投资经典例题
以下是为大家整理的持有至到期投资经典例题的相关范文,本文关键词为持有,到期,投资,经典,例题,公司于,20XX,年初,购入,,您可以从右上方搜索框检索更多相关文章,如果您觉得有用,请继续关注我们并推荐给您的好友,您可以在教育文库中查看更多范文。
甲公司于20XX年初购入乙公司债券,该债券面值为1000万元,票面利率为3%,每年末付息,到期还本,该债券尚余期限5年;
甲公司为此项投资支付了买价911万元,另支付交易费用8万元,甲公司有能力而且有意图将此投资持有至到期;
此持有至到期投资的内含报酬率经测算为4.86%。
该债券发行方有提前赎回的权力。
20XX年初甲公司预计乙公司将于20XX年末赎回该债券本金的一半,剩余债券本金于到期时偿还。
20XX年末该债券的可收回价值为455万元,
20XX年9月15日甲公司抛售该债券,售价为480万元。
请根据上述资料,作出甲公司如下账务处理:(1)20XX年初购入债券时的会计分录;
(2)计算20XX年末、20XX年末实际利息收入并编制相关会计分录;(3)根据乙公司的赎回计划调整20XX年初摊余成本并作出相应的会计分录;
(4)计算20XX年12月31日的实际利息收益并编制20XX年12月31日收到利息和一半本金的会计分录;(5)计算20XX年末的实际利息收入并编制有关会计分录;(6)编制20XX年末减值计提的会计分录;(7)编制20XX年出售时的会计分录。
取得时的会计分录:借:持有至到期投资—成本1000万贷:银行存款919万
持有至到期投资—利息调整81万
20XX年末确认利息收入和投资收益:借:应收利息30万
持有至到期投资—利息调整14.66万贷:投资收益44.66万借:银行存款30万贷:应收利息30万
20XX年末该投资的摊余成本=919-30+44.66=933.66万
20XX年末确认利息收入和投资收益:借:应收利息30万
持有至到期投资—利息调整15.38万贷:投资收益45.38万借:银行存款30万贷:应收利息30万
20XX年末该投资的摊余成本=933.66-30+45.38=949.04万,也即20XX年初的实际摊余成本。
20XX年初,预计在年底收回本金500万元时,20XX年初的摊余成本:
-1-2-3
(500+30)*(1+4.86%)+15*(1+4.86%)+(500+15)*(1+4.86%)=965.74万应调增该投资的摊余成本=965.74-949.04=16.70万借:持有至到期投资—利息调整16.70万贷:投资收益16.70万
20XX年末确认利息收入和投资收益并收回一半本金:借:应收利息30万
持有至到期投资—利息调整16.93万贷:投资收益46.93万
借:银行存款530万贷:应收利息30万
持有至到期投资—成本500万
20XX年末的摊余成本=965.74-30-500+46.93=482.67万20XX年末确认利息收入和投资收益:借:应收利息15万
持有至到期投资—利息调整8.46万贷:投资收益23.46万借:银行存款15万贷:应收利息15万、
20XX年末该投资的摊余成本=482.67-15+23.46=491.13万20XX年末应计提的减值准备金额=491.13-455=36.13万借:资产减值损失36.13万
贷:持有至到期投资减值准备36.13万20XX年出售该债券的会
计分录:借:银行存款480万
持有至到期投资—利息调整8.87万持有至到期投资减值准备36.13贷:持有至到期投资—成本500万投资收益25万
最后,小编希望文章对您有所帮助,如果有不周到的地方请多谅解,更多相关的文章正在创作中,希望您定期关注。
谢谢支持!。
持有至到期投资的会计处理例题[精品文档]
持有至到期投资的会计处理例题(一)持有至到期投资核算应设置的会计科目“持有至到期投资”科目核算企业持有至到期投资的摊余成本。
分别设置“成本”、“利息调整”、“应计利息”等明细科目进行核算。
(二)持有至到期投资的取得★企业取得持有至到期投资应当按照公允价值计量,取得持有至到期投资所发生的交易费用计入持有至到期投资的初始确认金额。
(区别交易性金融资产的交易费用,记入投资收益。
)企业取得持有至到期投资支付的价款中包含已到付息期但尚未领取的债券利息,应当单独确认为应收项目(应收利息),不构成持有至到期投资的初始确认金额。
★借:持有至到期投资——成本(面值)应收利息(按照支付的价款中包含的已到付息期但尚未领取的利息)贷:银行存款等科目.按照其差额,借记或贷记“持有至到期投资——利息调整”科目。
【例题1】2012年1月1目,甲公司支付价款1 05元(含交易费用)从上海证券交易所购入C公司当日发行的5年期公司债券,债券票面价值值总额为100元,票面年利率为5%,于年末支付本年度债券利息(即每年利息为5元),本金在债券到期时一次性偿还。
甲公司将其划分为持有至到期投资。
该债券投资的实际利率为3.89%。
甲公司应编制如下会计分录:借:持有至到期投资——C公司债券——成本100——利息调整 5贷:其他货币资金——存出投资款105 【例题2】接【例题1】,若发行价为95元, 该债券投资的实际利率为6.19%,则分录为:借:持有至到期投资——C公司债券一一成本100贷:其他货币资金一一存出投资款95持有至到期投资——C公司债券一一利息调整 5【例1-68】2 x1 2年1月1目,甲公司支付价款2 000 000元(含交易费用)从上海证券交易所购入C公司日日发行的5年期公司债券l 2 500份,债券票面价值值总额为2 500 000元,票面年利率为4.72%,于年末支付本年度债券利息(即每年利息为ll8 000元),本金在债券到期时一次性偿还。
持有至到期投资例题

交易性金融资产例题 【例题·计算题】2014年1月20日,甲公司委托某证券公司购入A上市公司股票1 000 000股,划分为交易性金融资产。
购买日公允价值为10 000 000元。
另支付交易费用25 000元。
(1)购入时: 借:交易性金融资产—成本 10 000 000 贷:其他货币资金—存出投资款 10 000 000 (2)支付交易费用时: 借:投资收益 25 000 贷:其他货币资金—存出投资款 25 000 【例题·计算题】强化上例,某企业购入W上市公司股票180万股,并划分为交易性金融资产,共支付款项2 830万元,其中包括已宣告但尚未发放的现金股利126万元。
另外,支付相关交易费用4万元。
编制相关会计分录。
会计处理为: 借:交易性金融资产—成本 2704 应收股利 126 投资收益 4 贷:其他货币资金—存出投资款 2834 【例题·判断题】(2015年)企业取得交易性金融资产时,支付给证券交易所的手续费和佣金应计入其初始确认金额。
( )『正确答案』×『答案解析』取得交易性金融资产发生的交易费用确认为投资收益,不计入初始确认金额。
【例题·单选题】(2014年)甲公司从证券市场购入股票20 000股,每股10元,其中包含已宣告但尚未领取的股票股利0.6元,另支付交易费用1 000元。
企业将其划分为交易性金融资产,则其初始入账价值是( )。
A.201 000 B.200 000 C.188 000 D.189 000『正确答案』C『答案解析』取得交易性金融资产的交易费用应通过投资收益核算,不计入交易性金融资产的初始入账价值,该交易性金融资产的初始入账价值=20 000×(10-0.6)=18 8000(元) 【例题·单选题】(2013年) 2012年11月1日,甲公司购入乙公司股票50万股作为交易性金融资产,支付价款400万元,其中包含已宣告但尚未发放的现金股利20万元。
持有至到期投资例题
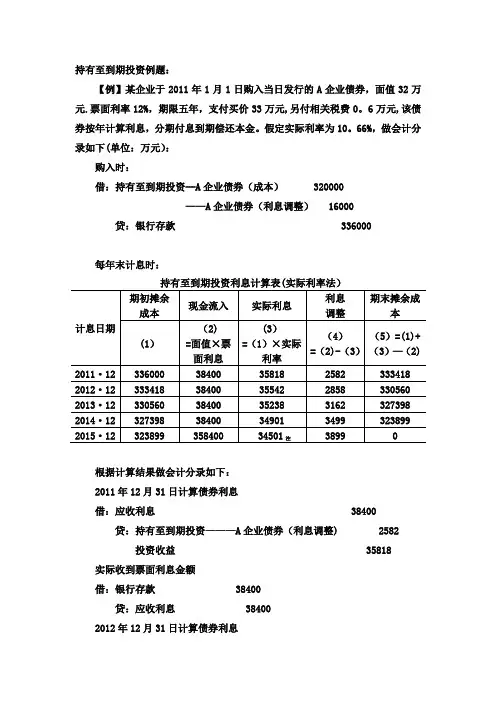
持有至到期投资例题:【例】某企业于2011年1月1日购入当日发行的A企业债券,面值32万元.票面利率12%,期限五年,支付买价33万元,另付相关税费0。
6万元,该债券按年计算利息,分期付息到期偿还本金。
假定实际利率为10。
66%,做会计分录如下(单位:万元):购入时:借:持有至到期投资--A企业债券(成本) 320000——A企业债券(利息调整) 16000贷:银行存款 336000 每年末计息时:根据计算结果做会计分录如下:2011年12月31日计算债券利息借:应收利息 38400 贷:持有至到期投资———A企业债券(利息调整) 2582 投资收益 35818 实际收到票面利息金额借:银行存款 38400贷:应收利息 384002012年12月31日计算债券利息借:应收利息 38400 贷:持有至到期投资———A企业债券(利息调整) 2858投资收益 35542 实际收到票面利息金额借:银行存款 38400贷:应收利息 384002013年12月31日计算债券利息借:应收利息 38400 贷:持有至到期投资-—-A企业债券(利息调整) 3162 投资收益 35238 实际收到票面利息金额借:银行存款 38400贷:应收利息 384002014年12月31日计算债券利息借:应收利息 38400贷:持有至到期投资——-A企业债券(利息调整) 3499 投资收益 34901 实际收到票面利息金额借:银行存款 38400贷:应收利息 384002015年12月31日计算债券利息借:应收利息 38400 贷:持有至到期投资——-A企业债券(利息调整) 3899投资收益 34501 实际收到票面利息金额借:银行存款 38400贷:应收利息 38400根据上例提供的有关资料,假定2005年1月出售A企业债券,出售价款350000元。
做会计分录如下:借:银行存款 350000贷:持有至到期投资—-—A企业债券(成本) 320000-—-A企业债券(利息调整) 3899投资收益 26101根据上例提供的有关资料,假定2005年末企业兑现A企业债券。
长期股权投资持有至到期投资例题
一、长期股权投资的初始计量(一)同一控制下企业合并形成的长期股权投资按照长期股权投资准则,这类对子公司投资应在合并日按照取得被合并方所有者权益账面价值的份额作为长期股权投资的初始投资成本,长期股权投资初始投资成本与支付的现金、转让的非现金资产以及所承担债务的账面价值或发行权益性证券的面值之间的差额,应当调整资本公积;资本公积不足冲减的,调整留存收益。
合并时发生的审计费等各项直接相关费用应计入当期管理费用。
(二)非同一控制下企业合并形成的长期股权投资按照长期股权投资准则,这类对子公司投资应按购买方付出的资产、发生或承担的负债、发行的权益性证券的公允价值以及企业合并过程中发生的各项直接相关费用之和,作为其初始投资成本。
对未来事项作出约定且购买日估计未来事项很可能发生、对合并成本的影响金额能够可靠计量的,也应将其计入初始投资成本。
(三)以企业合并以外其他方式取得的长期股权投资以企业合并以外其他方式取得的长期股权投资,其入账价值的确定,与非同一控制下企业合并形成的长期股权投资相同。
二、长期股权投资的后续计量(一)成本法在成本法下,长期股权投资取得股权时按初始投资成本计价,以后追加或收回投资应当调整长期股权投资的成本,除此之外,长期股权投资的账面价值保持不变。
被投资单位宣告分派的现金股利或利润,确认为当期投资收益,但投资企业确认投资收益,仅限于被投资单位接受投资后产生的累积净利润的分配额,所获得的利润或现金股利超过上述数额的部分,应作为初始投资成本的收回,冲减投资的账面价值。
由于我国企业当年实现的盈余一般在下年度发放利润或现金股利。
因此,通常情况下,投资企业投资当年分得的利润或现金股利,是由投资前被投资单位实现的利润分配得来的,一般不作为当期投资收益,而作为投资成本收回处理。
如果投资企业投资当年分得的利润或现金股利,有部分是来自投资后被投资单位的盈余分配,则仍应作为投资企业投资当年的投资收益。
[例1]甲公司2006年1月1日以8000000元的价格购入乙公司10%的股份,购买过程中另支付相关税费20000元。
【免费下载】持有至到期投资练习及答案
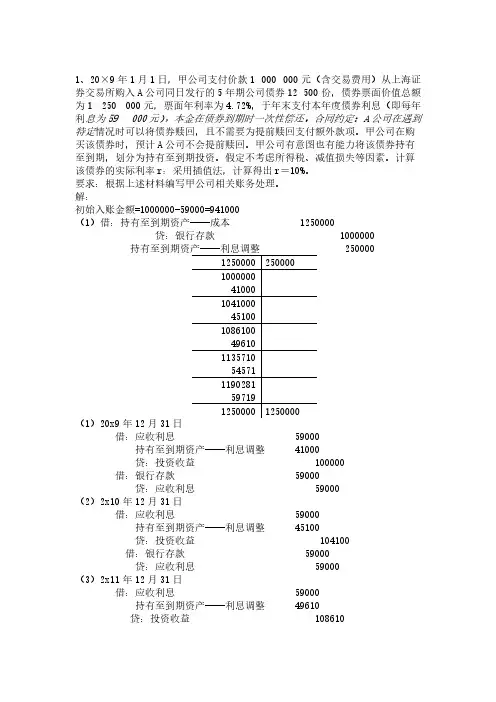
250000
59000 59000
59000 54571
113571 59000
59000
59000 59719
118719 59000
59000 1250000
1250000
59000 31500
90500
1250000
1000000
250000
(2)2010 年 12 月 31 日 借:持有至到期投资——应计利息 ——利息调整 贷:投资收益
34350
1065850
37459
1103309
40849
1144158
105842
1250000 1250000
对全部高中资料试卷电气设备,在安装过程中以及安装结束后进行高中资料试卷调整试验;通电检查所有设备高中资料电试力卷保相护互装作置用调与试相技互术关,系电,力根通保据过护生管高产线中工敷资艺设料高技试中术卷资,配料不置试仅技卷可术要以是求解指,决机对吊组电顶在气层进设配行备置继进不电行规保空范护载高与中带资负料荷试下卷高问总中题体资,配料而置试且时卷可,调保需控障要试各在验类最;管大对路限设习度备题内进到来行位确调。保整在机使管组其路高在敷中正设资常过料工程试况中卷下,安与要全过加,度强并工看且作护尽下关可都于能可管地以路缩正高小常中故工资障作料高;试中对卷资于连料继接试电管卷保口破护处坏进理范行高围整中,核资或对料者定试对值卷某,弯些审扁异核度常与固高校定中对盒资图位料纸置试,.卷保编工护写况层复进防杂行腐设自跨备动接与处地装理线置,弯高尤曲中其半资要径料避标试免高卷错等调误,试高要方中求案资技,料术编试交写5、卷底重电保。要气护管设设装线备备置敷4高、调动设中电试作技资气高,术料课中并3中试、件资且包卷管中料拒含试路调试绝线验敷试卷动槽方设技作、案技术,管以术来架及避等系免多统不项启必方动要式方高,案中为;资解对料决整试高套卷中启突语动然文过停电程机气中。课高因件中此中资,管料电壁试力薄卷高、电中接气资口设料不备试严进卷等行保问调护题试装,工置合作调理并试利且技用进术管行,线过要敷关求设运电技行力术高保。中护线资装缆料置敷试做设卷到原技准则术确:指灵在导活分。。线对对盒于于处调差,试动当过保不程护同中装电高置压中高回资中路料资交试料叉卷试时技卷,术调应问试采题技用,术金作是属为指隔调发板试电进人机行员一隔,变开需压处要器理在组;事在同前发一掌生线握内槽图部内 纸故,资障强料时电、,回设需路备要须制进同造行时厂外切家部断出电习具源题高高电中中源资资,料料线试试缆卷卷敷试切设验除完报从毕告而,与采要相用进关高行技中检术资查资料和料试检,卷测并主处且要理了保。解护现装场置设。备高中资料试卷布置情况与有关高中资料试卷电气系统接线等情况,然后根据规范与规程规定,制定设备调试高中资料试卷方案。
持有至到期投资练习题

1. 2013年1月1日,甲公司以银行存款1 100万元购入乙公司当日发行的面值为1 000万元的5年期不可赎回债券,将其划分为持有至到期投资。
该债券票面年利率为1 0%,每年付息一次,实际年利率为7.53%。
2013年12月31日,该债券的公允价值上涨至1 150 万元。
假定不考虑其他因素,2013年12月31日甲公司该债券投资的账面价值为()万元。
A. 1 082.83B. 1 150C. 1 182.53D. 1 2002. 持有至到期投资减值损失一经确认,不得转回。
()A. 对B. 错3. 2014年1月1日,甲公司自证券市场购入面值总额为2000万元的债券,将其划分为持有至到期投资。
购入时实际支付价款2078.98万元,另外支付交易费用10万元。
该债券发行日为2014年1月1日,系分期付息、到期还本债券,期限为5年,票面年利率为5%,实际年利率为4%,每年12月31日支付当年利息。
该持有至到期投资取得时入账价值为()万元。
A. 2078.98B. 2088.98C. 2000D. 2055.444. 2012年1月1日,甲公司购入乙公司当月发行的面值总额为1000万元的债券,期限为5年,到期一次还本付息。
票面利率8%,支付价款1080万元,另支付相关税费10万元,甲公司将其划分为持有至到期投资,甲公司应确认“持有至到期投资——利息调整”的金额为()。
A. 70B. 80C. 90D. 1105. 2012年1月1日,甲公司购入乙公司当月发行的面值总额为1 000万元的债券,期限为5年,到期一次还本付息。
票面利率8%,支付价款1 080万元,另支付相关税费10万元,甲公司将其划分为持有至到期投资,甲公司应确认“持有至到期投资——利息调整”的金额为( )万元。
A. 70B. 80C. 90D. 1106. 下列各项中,属于影响持有至到期投资摊余成本因素的有()。
A. 确认的减值准备B. 分期收回的本金C. 利息调整的累计摊销额D. 持有至到期投资公允价值变动7. 交易性金融资产和持有至到期投资的相同点是都按公允价值进行初始计量,且交易费用计入初始入账金额。
第五节 持有至到期投资 (4)
第五节持有至到期投资二、持有至到期投资的后续计量(★★★)(第二步)【例题・单选题】甲公司于2008年1月2日从证券市场购入乙公司于2007年1月1日发行的债券,该债券3年期、票面利率为5%、每年末付息一次,到期日归还本金和最后一次利息。
乙公司本应于2007年末结付的利息一直到2008年2月1日才兑付,甲公司购入债券的面值为1000万元,实际支付价款为1031.67万元,另支付相关税费2万元。
甲公司购入后将其作为持有至到期投资核算。
该债券的实际利率为6%。
2008年12月31日,甲公司因该债券应确认的投资收益是()万元。
A.41.1B.50.0C.59.02D.58.9【答案】C【解析】2008年末计提利息之前持有至到期投资的摊余成本(初始入账价值)=1031.67+2-50[1000×5%]=983.67(万元),2008年应该确认的投资收益=983.67×6%=59.02(万元)。
【例题・单选题】2011年1月1日,甲公司以银行存款1100万元购入乙公司当日发行的面值为1000万元的5年期不可赎回债券,将其划分为持有至到期投资。
该债券票面年利率为10%,每年付息一次,实际年利率为7.53%。
2011年12月31日,该债券的公允价值上涨至1150万元。
假定不考虑其他因素,2011年12月31日甲公司该债券投资的账面价值为()万元。
A.1082.83B.1150C.1182.53D.1200【答案】A【解析】2011年12月31日甲公司该债券投资的账面价值=1100+(1100×7.53%-1000×10%)=1100+(-17.17)=1082.83(万元)2011年1月1日借:持有至到期投资——成本1000——利息调整 100贷:银行存款11002011年12月31日借:应收利息100(1000×10%)贷:投资收益 82.83(1100×7.53%)持有至到期投资——利息调整 17.172011年12月31日该持有至到期投资的摊余成本(即账面价值)为1082.83(1100+82.83-100)万元。
持有至到期投资例题
持有至到期投资例题【例3】20×0年1月1日,XYZ公司支付价款l000元(含交易费用)从活跃市场上购入某公司5年期债券,面值1250元,票面利率4.72%,按年支付利息(即每年59元),本金最后一次支付。
合同约定,该债券的发行方在遇到特定情况时可以将债券赎回,且不需要为提前赎回支付额外款项。
XYZ公司在购买该债券时,预计发行方不会提前赎回。
XYZ公司将购入的该公司债券划分为持有至到期投资,且不考虑所得税、减值损失等因素。
为此,XYZ公司在初始确认时先计算确定该债券的实际利率: 设该债券的实际利率为r,则可列出如下等式:-1-2-3-4 59×(1+r)+59×(1+r)+59×(1+r)+59×(1+r)+(59+1250)-5×(1+r)=1000(元)采用插值法,可以计算得出r=10%,由此可编制表3—1:表3—1 金额单位:元期初摊余实际利息(b) 现金流入期末摊余成本年份成本(a) (按10%计算) (c) (d=a+b-c) 20×0年1000 100 59 1041 20×1年1041 104 59 1086 20×2年 1086 109 59 1136*20×3年 1136 114 59 1191**20×4年 1191 118 1309 0*数字四舍五入取整; **数字考虑了计算过程中出现的尾差。
根据上述数据,XYZ公司的有关账务处理如下: (1)20×0年1月1日,购入债券:借:持有至到期投资——成本 1 250贷:银行存款 1 000持有至到期投资——利息调整250 (2)20×0--20×3年12月31日,确认实际利息收入、收到票面利息等:借:应收利息票面利息 59持有至到期投资——利息调整(差额)41 45 …贷:投资收益实际利息 100 104借:银行存款 59贷:应收利息59 (3)20×4年12月31日,确认实际利息、收到票面利息和本金等:借:应收利息 59持有至到期投资——利息调整 59贷:投资收益 118持有至到期-计息调整=250-41-45-50-55=59(将账面余额全部冲销)投资收益=59+59=118借:银行存款 59贷:应收利息 59借:银行存款等 1 250贷:持有至到期投资——本金 1 250假定在20×2年1月1日,XYZ公司预计本金的一半(即625元)将会在该年末收回,而其余的一半本金将于20×4年末付清。
持有至到期投资举例
持有至到期投资举例例:Y企业2000年1月3日购入B企业2000年1月1日发行的五年期债券,票面利率12%,债券面值1000元,企业按1042.5元的价格购入80张,另支付有关税费400元,该债券每年付息一次,最后一年还本金并付最后一次利息。
假设Y 企业按年计算利息,A企业计提利息并分别按实际利率法和直线法摊销溢价的会计处理如下:(1)投资时投资成本(80×1042.5+400)84000减:债券面值(80×1000)80000债券溢价4000(2)购入债券时的会计分录借:持有至到期投资—债券(成本) 80000—债券(利息调整)4000贷:银行存款 84400(3)年度终了计算利息并摊销溢价①按直线法计算债券溢折价摊销表(直线法)单位:元会计分录如下(每年相同):借:应收利息 9600贷:投资收益世纪 8800持有至到期投资—债券(利息调整) 800 (4)各年收到债券利息(除最后一次付息外)借:银行存款 9600贷:应收利息 9600(5)到期还本并收到最后一次利息借:银行存款 89600贷:持有至到期投资—债券(成本)80000应收利息 9600若企业最后一年在到期日即收回本息时,也可将(3)、(5)笔分录合并:借:银行存款 89600贷:投资收益 8800持有至到期投资—债券(面值) 80000—债券(利息调整) 800②按实际利率法计算实际利率法在计算实际利率时,如为分期收取利息,到期一次收回本金和最后一期利息的,应当根据"债券面值+债券溢价(或减去债券折价)=债券到期应收本金的贴现值+各期收取的债券利息的贴现值",并采用"插入法"计算得出。
根据上述公式,先按10%的利率测试:80000×0.620921+9600×3.790787=86065﹥84000(注1)注1:0.620921是五年期、10%利率的1元现值系数;3.790787是五年期、10%利率的1元年金现值系数。
持有至到期投资经典例题
甲公司于2005年初购入乙公司债券,该债券面值为1000万元,票面利率为3%,每年末付息,到期还本,
该债券尚余期限5年;
甲公司为此项投资支付了买价911万元,另支付交易费用8万元,甲公司有能力而且有意图将此投资持有
至到期;
此持有至到期投资的内含报酬率经测算为4.86%。该债券发行方有提前赎回的权力。 2007年初甲公司预计乙公司将于2007年末赎回该债券本金的一半,剩余债券本金于到期时偿还。 2008年末该债券的可收回价值为455万元,
(5)计算2008年末的实际利息收入并编制有关会计分录;
(6)编制2008年末减值计提的会计分录;
(7)编制2009年出售时的会计分录。
取得时的会计分录:
借:持有至到期投资—成本 1000万
贷:银行存款 919万
持有至到期投资—利息调整 81万
2005年末确认利息收入和投资收益:
借:应收利息 30万
2009年9月15日甲公司抛售该债券,售价为480万元。
请根据上述资料,作出甲公司如下账务处理:
(1)2005年初购入债券时的会计分录;
(2)计算2005年末、2006年末实际利息收入并编制相关会计分录; (3)根据乙公司的赎回计划调整2007年初摊余成本并作出相应的会计分录; (4)计算2007年12月31日的实际利息收益并编制2007年12月31日收到利息和一半本金的会计分录;
借:持有至到期投资—利息调整 16.70万
贷:投资收益 16.70万 2007年末确认利息收入和投资收益并收回一半本金: 借:应收利息 30万
持有至到期投资—利息调整 16.93万
贷:投资收益 46.93万
借:银存款 530万
贷:应收利息 30万