
成本会计 第六章 品种法练习题
第八章产品成本计算的品种法目的:练习产品成本计算的品种法资料:某企业有两个基本生产车间,第一基本生产车间生产甲、乙两种产品,第二基本生产车间生产丙产品,还有一个辅助生产车间机修车间为基本生产车间和管理部门提供修理劳务,该企业采用品种法计算产品成本。
该企业200×年10月份有关产品成本计算资料如下:1.本月份共领用原材料17 700千克,计划单价0.5元。
其中,第一基本生产车间产品生产领用12 000千克,一般耗用500千克;第二基本生产车间产品生产领用4 000千克,一般耗用300千克;辅助生产车间领用800千克;企业管理部门领用100千克。
第一基本生产车间产品生产领用材料按甲、乙两产品的投料产量的定额费用比例分配,甲、乙两产品的投料产量分别为80件和40件,单件定额费用分别为35元和55元。
2.原材料成本差异分配率为4%。
3.依据“工资结算汇总表”,本月份该企业应付工资总额为15 000元。
其中,第一基本生产车间生产工人工资为5 000元,车间管理人员工资为800元,第二基本生产车间生产工人工资为4 000元,车间管理人员工资为600元,辅助生产车间人员工资为1 000元,企业管理人员工资为3 600元。
第一基本生产车间生产工人工资按甲、乙两产品的定额工时比例分配,甲、乙两产品的定额工时分别为1 200小时和1 300小时。
4.该企业按工资总额的10.5%提取职工福利费,按工资总额的2%提取工会经费,按工资总额的1.5%提取职工教育经费。
5.该企业本月份共发生外购动力费用4 000元,共耗用电40 000度。
其中,第一基本生产车间耗用电21 000度(产品生产用电18 000度,车间一般耗用电3 000度),第二基本生产车间耗用电14 500度(产品生产用电12 000度,车间一般耗用电2 500度),辅助生产车间耗用电2 000度,企业管理部门耗用电2 500度,有关动力费用分配按耗用电度数和定额工时比例分配。
6.该企业本月份共提取折旧费2 800元,其中第一基本生产车间1 000元,第二基本生产车间800元,辅助生产车间200元,企业管理部门800元。
7.该企业本月份生产车间领用低值易耗品,其中第一基本生产车间600元;第二基本生产车间300元,辅助生产车间500元,成本差异分配率为-2%(采用一次摊销法)。
另外生产车间本月报废低值易耗品一批,残值分别为第一基本生产车间50元,第二基本生产车间20元;辅助生产车间30元,已作原材料入库。
8.该企业本月份共发生其他费用计1 579元,其中第一基本生产车间90元,第二基本生产车间136元,辅助生产车间184元,企业管理部门1 169元。
9.该企业本月份辅助生产车间的制造费用,归集结转后,按受益部门修理工时比例分配。
本月辅助生产车间共提供修理工时520小时,其中第一基本生产车间耗用300小时,第二基本生产车间耗用140小时,企业管理部门耗用80小时。
修理全部为日常修理,修理费用全部计入本月成本费用。
10.归集管理费用,期末结转。
11.归集分配第一、第二基本生产车间制造费用,其中第一基本生产车间制造费用按甲、乙两产品的定额工时比例分配。
12.甲、乙、丙三种产品的月初在产品成本如下表所示。
甲、乙、丙三种产品的月初在产品成本表13.产量记录(件)、投料程度和完工程度如下表所示。
注:丙产品单件定额工时为20小时,分三道工序加工,各工序在产品定额工时分别为6小时、4小时和10小时,在产品数量分别为2件、6件和12件。
要求:根据上述资料,按约当产量法计算甲、乙、丙三件产品的月末在产品成本和完工产品总成本及单位产品成本,并作出核算过程中有关的会计分录。
练习题参考答案第八章产品成本计算的品种法1、一车间甲、乙两产品材料费用分配结果:分配率=(12000×0.5)÷(80×35+40×55)=1.2甲产品:80×35×1.2=3360(元)乙产品:40×55×1.2=2640(元)借:基本生产成本—甲3360基本生产成本—乙2640基本生产成本—丙2000制造费用—一车间250制造费用—二车间100辅助生产成本400管理费用50贷:原材料88502、结转发出材料应负担的材料成本差异:借:基本生产成本—甲134.4基本生产成本—乙105.6基本生产成本—丙80制造费用—一车间10制造费用—二车间 6辅助生产成本16管理费用 2贷:材料成本差异3543、一车间生产工人工资分配结果为:分配率=5000÷(1200+1300)=2(元/小时)甲产品:1200×2=2400(元)乙产品:1300×2=2600(元)应作如下会计分录:借:基本生产成本—甲2400基本生产成本—乙2600基本生产成本—丙4000制造费用—一车间800制造费用—二车间600辅助生产成本1000管理费用3200应付福利费400贷:应付职工薪酬150004、提取职工福利费、工会经费、职工教育经费:A:借:基本生产成本—甲336基本生产成本—乙364基本生产成本—丙560制造费用—一车间112制造费用—二车间84辅助生产成本140管理费用504贷:应付职工薪酬2100 B:借:管理费用300贷:银行存款300C:借:管理费用225贷:其他应付款—职工教育经费2255、一车间动力费用分配结果为:分配率=1800÷(1200+1300)=0.72(元/小时)甲产品:1200×0.72=864(元)乙产品:1300×0.72=936(元)应作如下会计分录:借:基本生产成本—甲864基本生产成本—乙936基本生产成本—丙1200制造费用—一车间300制造费用—二车间250辅助生产成本200管理费用250应交税金—应交增值税—(进项税额)680贷:银行存款46806、应作如下会计分录:借:制造费用—一车间1000制造费用—二车间800制造费用—辅助生产车间200管理费用800贷:累计折旧25007、应作如下会计分录:A:借:制造费用—一车间600制造费用—二车间300制造费用—辅助生产车间500贷:低值易耗品—库存低值易耗品1400B:借:制造费用—一车间制造费用—二车间制造费用—辅助生产车间贷:材料成本差异C:借:原材料100贷:制造费用—一车间50制造费用—二车间30制造费用—辅助生产车间208、应作如下会计分录:A:借:制造费用—一车间90制造费用—二车间136制造费用—辅助生产车间184管理费用1169贷:银行存款15799、应作如下会计分录:A:借:辅助生产成本844贷:制造费用—辅助生产车间844 B:辅助生产费用分配结果为:辅助生产费用=400+16+1000+140+200+844=2600(元)分配率=2600÷(300+140+80)=5(元/小时)一车间:300×5=1500(元)二车间:140×5=700(元)管理部门:80×5=400(元)应作如下会计分录:借:制造费用—一车间1500制造费用—二车间700管理费用400贷:辅助生产成本260010、管理费用总额为:50+2+3200+504+300+1000+600-12-50+90+1500=4600(元)管理费用总额在月末时,从“管理费用”科目贷方转入“本年利润”科目。
11、第一车间制造费用总额为:250+10+800+112+300+225+250+800+1169=6500(元)分配率=4600÷(1200+1300)=1.84(元/小时)甲产品:1200×1.84=2208(元)乙产品:1300×1.84=2392(元)第二车间制造费用总额为:150+6+600+84+250+800+300-6-20+136+700=3000(元)根据以上计算结果,应作如下会计分录:借:基本生产成本—甲2208基本生产成本—乙2392基本生产成本—丙3000贷:制造费用—一车间4600制造费用—二车间300012、丙产品各工序完工程度为:第一工序:6×50%÷20×100%=15%第二工序:(6+4×50%)÷20×100%=40%第三工序:(6+4+10×50%)÷20×100%=75%丙产品期末在产品约当产量为:2×15%+6×40%+12×75%=11.7(件)根据本题1~11各有关费用分配情况,开设并登记各产品成本明细账,计算出完工产品成本、单位成本和月末在产品成本:产品成本明细账产品名称:甲19××年10月完工产量:60件产品成本明细账产品名称:乙19××年10月完工产量:34件产品成本明细账产品名称:丙19××年10月完工产量:100件根据以上各产品成本明细账计算结果,应作如下会计分录:借:产成品—甲7800产成品—乙8500产成品—丙10200贷:基本生产成本—甲7800基本生产成本—乙8500基本生产成本—丙10200。
成本会计第六章测试卷及答案
《成本会计第六章测试卷及答案》一、单选题(每题 2 分,共 20 题)1. 分类法是按照()归集生产费用、计算产品成本的方法。
A. 产品品种B. 产品类别C. 产品批别D. 产品步骤2. 采用分类法计算产品成本,目的在于()。
A. 简化各类产品成本的计算工作B. 分品种计算产品成本C. 简化各种产品成本的计算工作D. 分类计算产品成本3. 对于分类法下某类别产品的总成本在类内各种产品之间的分配方法,更多地采用()。
A. 定额比例法B. 约当产量法C. 系数分配法D. 定额成本法4. 采用分类法,按照系数分配计算类内各种产品成本时,对于系数的确定方法是()。
A. 选择产量大的产品作为标准产品,将其系数定为“1”B. 选择产量小的产品作为标准产品,将其系数定为“1”C. 选择规格适中的产品作为标准产品,将其系数定为“1”D. 自行确定5. 分类法的优点是()。
A. 能准确反映产品成本B. 能加强成本控制C. 能简化成本计算工作D. 能分品种掌握产品成本水平6. 联产品是指使用同种原料,经过同一生产过程同时生产出来的()产品。
A. 一种B. 两种C. 两种或两种以上D. 三种7. 联产品分离前的联合成本,在各种联产品之间进行分配的方法通常有()。
A. 实际产量分配法B. 约当产量分配法C. 系数分配法D. 计划产量分配法8. 副产品的计价方法通常是()。
A. 按主产品成本计价B. 按固定价格计价C. 按销售价格扣除销售税金、销售费用后的余额计价D. 按计划单位成本计价9. 采用分类法计算产品成本,产品分类的标准一般是()。
A. 产品的品种B. 产品的用途C. 产品的生产工艺D. 产品的性质、结构、所用原材料以及工艺过程10. 下列关于分类法的表述中,正确的是()。
A. 分类法的成本计算对象是产品类别B. 分类法可以单独使用C. 分类法需要分品种计算产品成本D. 分类法的成本计算期与生产周期一致11. 在分类法中,按照系数分配同类产品内各种产品成本的方法()。
成本会计品种法例题

【品种法练习题】香梅厂设有一个基本生产车间,大批生产甲、乙两种产品,其生产工艺过程属于单步骤生产。
依据生产特色和管理要求,确立采纳品种法计算产品成本,设有原资料、燃料和动力、直接人工和制造花费四个成本项目。
该公司另设机修车间和运输部门两个协助生产单位,为基本生产车间和管理部门供给劳务。
该厂 20××年 10 月有关成本计算资料以下:1.各样生产花费的分派方法(1)原资料花费按各样产品分派。
本月两种产品当月竣工产量的比率进行分派。
(2)燃料和动力花费按产品当月竣工产量的比率分派。
(3)员工薪酬按生产工时比率分派。
(4)协助生产花费采纳直接分派法分派。
(5)制造花费按生产工时比率分派。
(6)月底竣工产品和在产品按约当产量比率法分派。
2.20××年 10 月产量资料本月入库产品产量以下:甲产品5000kg,乙产品3600kg。
月底在产品产量为:甲产品1600kg,乙产品900kg。
甲产品月底在产品的竣工程度为50%,乙产品月底在产品的竣工程度为 60%,甲产品本月实质生产工时为 8800 小时,乙产品为 8000 小时。
3.月初在产品成本资料表 1月初在产品成本资料单位:元产品名称直接资料燃料和动力直接人工制造花费合计甲产品30810123707556.8719657932.8乙产品24700405265102874381364.该厂 10 月份发生的生产花费资料(1)资料花费:依据领退料凭据,汇总本月发出原资料,合计198700 元,见表2。
原资料在生产开始时一次投入。
请达成有关计算、编制分派表和编制会计分录。
表 2发料凭据汇总表20××年 10 月单位:元主要资料辅料包装维修领料部门和用途用合计A 资料B 资料C 资料D 资料E 资料物备件基本生产车间——甲产品耗用40 00010000100004000010007000108000——乙产品耗用 200008000900020000800 7600 65400 两种产品共同耗用 1610016100基本车间一般耗用 4000 4000 机修车间耗用 2000 2000 运输部门耗用24002400 厂部管理部门耗用800800合计 60000 18000 19000 600001800315008400 198700表 3 原资料花费分派表20××年 10 月 单位:元直接分派计入应借科目计入定 额合计金额分派率分派金额耗费量甲产品基本生产 乙产品成本小计 制造花费 基本生产车间协助生产 机修车间成本运输部门管理花费合计(2) 煤气费、电费:月底,依据煤气表、电表和单位煤气价钱、单位电价,本月对付外面煤气费 14000元,由甲产品和乙产品共同肩负;电费 29080元,此中甲产品、乙产品生产动力用电 24500 元,机修车间耗电 1300 元,运输车间耗电 1080 元,生产车间照明用电 1350 元,管理部门照明用电 850 元。
品种法练习题答案(供参考)
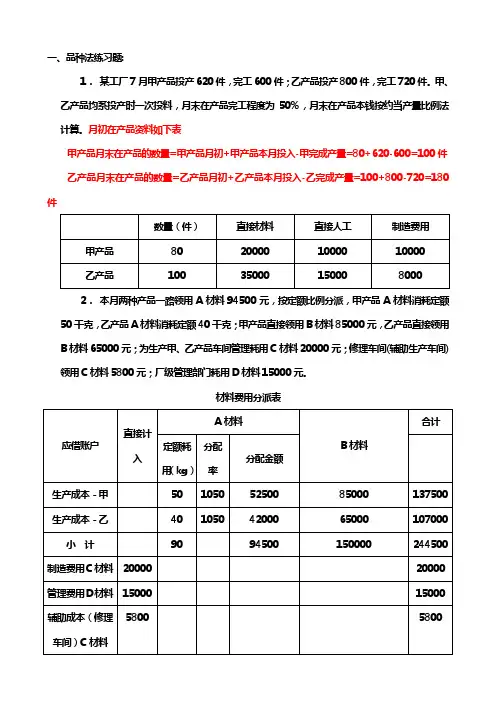
一、品种法练习题:1.某工厂7月甲产品投产620件,完工600件;乙产品投产800件,完工720件。
甲、乙产品均系投产时一次投料,月末在产品完工程度为50%,月末在产品本钱按约当产量比例法计算。
月初在产品资料如下表甲产品月末在产品的数量=甲产品月初+甲产品本月投入-甲完成产量=80+620-600=100件乙产品月末在产品的数量=乙产品月初+乙产品本月投入-乙完成产量=100+800-720=180件2.本月两种产品一路领用A材料94500元,按定额比例分派,甲产品A材料消耗定额50千克,乙产品A材料消耗定额40千克;甲产品直接领用B材料85000元,乙产品直接领用B材料65000元;为生产甲、乙产品车间管理耗用C材料20000元;修理车间(辅助生产车间)领用C材料5800元;厂级管理部门耗用D材料15000元。
材料费用分派表一路耗用材料按消耗定额比例来分派。
A材料费用分派率=A材料费用÷(甲产品A材料消耗定额+乙产品A材料消耗定额)=94500÷(40+50)=1050编制材料费用分派的会计分录:借:大体生产本钱——甲产品137500——乙产品107000辅助生产本钱——机修车间5800制造费用——大体生产车间20000管理费用15000贷:原材料——A材料94500——B材料150000——C材料25800——D材料150003.两种产品共耗生产工时60000小时,其中甲32000小时,乙产品28000小时。
本月大体生产车间生产工人工资612000元,车间管理人员工资15000元;修理车间人员工资3700元;厂部管理人员工资30000元。
按现行财务制度规定提取福利费为工资的14%。
工资福利费用分派表生产本钱工资费用分派率=生产工人工资÷甲乙工时=612000÷(32000+28000)=10.2编制工资及福利费分派的会计分录:借:大体生产本钱——甲产品372096——乙产品325584辅助生产本钱——机修车间4218制造费用——大体生产车间17100管理费用34200贷:应付职工薪酬——工资660700——福利费924984提取本月的固定资产折旧费共205000元,其中生产车间提170000元,修理车间11000管理部门提24000元。
成本会计品种法习题
品种法习题资料:某厂为大量大批单步骤生产的企业,采用品种法计算产品成本.企业设有一个基本生产车间,生产甲、乙两种产品,还设有一个辅助生产车间-运输车间。
该厂200×年5月份有关产品成本核算资料如下:1、产量资料见下表(单位:件):2、月初在产品成本见下表:3、该月发生生产费用:(1)材料费用。
生产甲产品耗用材料4410元,生产乙产品耗用材料3704元,生产甲乙产品共同耗用材料9000元(甲产品材料定额耗用量为3000千克,乙产品材料定额耗用量为1500千克).运输车间耗用材料900元,基本生产车间耗用消耗性材料1938元。
(2)工资费用。
生产工人工资10000元,运输车间人员工资800元,基本生产车间管理人员工资1600元.(3)其他费用。
运输车间固定资产折旧费为200元,水电费为160元,办公费为40元.基本生产车间厂房、机器设备折旧费为5800元,水电费为260元,办公费为402元。
4、工时记录。
甲产品耗用实际工时为1800小时,乙产品耗用实际工时为2200小时.5、本月运输车间共完成2100公里运输工作量,其中:基本生产车间耗用2000公里,企业管理部门耗用100公里。
6、该厂有关费用分配方法:(1)甲乙产品共同耗用材料按定额耗用量比例分配;(2)生产工人工资按甲乙产品工时比例分配;(3)辅助生产费用按运输公里比例分配;(4)制造费用按甲乙产品工时比例分配;(5)按约当产量法分配计算甲、乙完工产品和月末在产品成本。
甲产品耗用的材料随加工程度陆续投入,乙产品耗用的材料于生产开始时一次投入。
要求:采用品种法计算甲、乙产品成本。
(附表)答案如下:材料费用分配表单位:元会计分录如下:借:基本生产成本-甲产品10410基本生产成本-乙产品6704辅助生产成本-运输车间900制造费用1938贷:原材料19952工资费用分配表单位:元会计分录如下:借:基本生产成本-甲产品4500基本生产成本-乙产品5500辅助生产成本-运输车间800制造费用1600贷:应付工资12400其他费用汇总表单位:元会计分录如下:借:辅助生产成本-运输车间400制造费用6462贷:累计折旧6000银行存款等862辅助生产成本明细帐运输车间单位:元辅助生产费用分配表单位:元会计分录如下:借:制造费用2000管理费用100贷:辅助生产成本-运输车间2100制造费用明细帐单位:元制造费用分配表单位:元会计分录如下:借:基本生产成本-甲产品5400-乙产品6600贷:制造费用12000基本生产成本明细帐产品:甲产品200×年5月单位:元基本生产成本明细帐产品:乙产品200×年5月单位:元产品成本计算单产品:甲产品200×年5月单位:元产品成本计算单产品:乙产品200×年5月单位:元会计分录如下:借:产成品-甲产品36075-乙产品26464贷:基本生产成本-甲产品36075-乙产品26464。
成本会计品种法例题
【品种法练习题】香梅厂设有一个基本生产车间,大量生产甲、乙两种产品,其生产工艺过程属于单步骤生产。
根据生产特点和管理要求,确定采用品种法计算产品成本,设有原材料、燃料和动力、直接人工和制造费用四个成本项目。
该企业另设机修车间和运输部门两个辅助生产单位,为基本生产车间和管理部门提供劳务。
该厂20××年10月有关成本计算资料如下:1. 各种生产费用的分配方法(1)原材料费用按各种产品分配。
本月两种产品当月完工产量的比例进行分配。
(2)燃料和动力费用按产品当月完工产量的比例分配。
(3)职工薪酬按生产工时比例分配。
(4)辅助生产费用采用直接分配法分配。
(5)制造费用按生产工时比例分配。
(6)月末完工产品和在产品按约当产量比例法分配。
2. 20××年10月产量资料本月入库产品产量如下:甲产品5000kg,乙产品3600kg。
月末在产品产量为:甲产品1600kg,乙产品900kg。
甲产品月末在产品的完工程度为50%,乙产品月末在产品的完工程度为60%,甲产品本月实际生产工时为8800小时,乙产品为8000小时。
3. 月初在产品成本资料表1 月初在产品成本资料单位:元4. 该厂10月份发生的生产费用资料(1)材料费用:根据领退料凭证,汇总本月发出原材料,共计198700元,见表2。
原材料在生产开始时一次投入。
请完成相关计算、编制分配表和编制会计分录。
表2 发料凭证汇总表20××年10月单位:元表3 原材料费用分配表20××年10月单位:元(2)煤气费、电费:月末,根据煤气表、电表和单位煤气价格、单位电价,本月应付外部煤气费14000元,由甲产品和乙产品共同承担;电费29080元,其中甲产品、乙产品生产动力用电24500元,机修车间耗电1300元,运输车间耗电1080元,生产车间照明用电1350元,管理部门照明用电850元。
请完成相关计算、编制分配表和编制会计分录(注:款项尚未支付)。
品种法练习题及答案详解
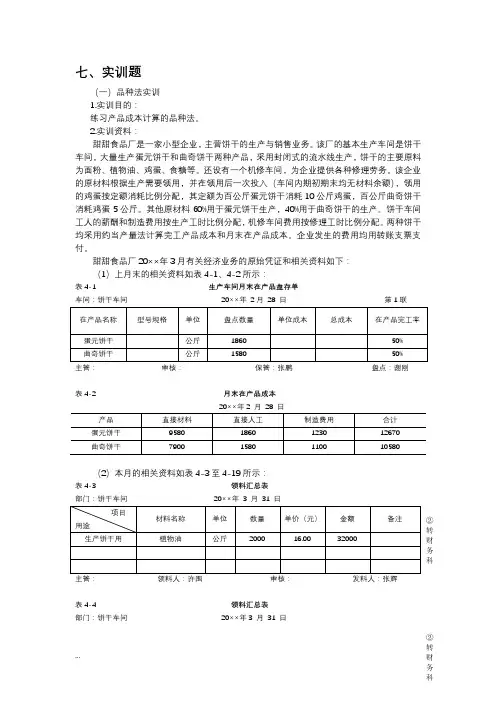
七、实训题(一)品种法实训 1.实训目的:练习产品成本计算的品种法。
2.实训资料:甜甜食品厂是一家小型企业,主营饼干的生产与销售业务。
该厂的基本生产车间是饼干车间,大量生产蛋元饼干和曲奇饼干两种产品,采用封闭式的流水线生产,饼干的主要原料为面粉、植物油、鸡蛋、食糖等。
还设有一个机修车间,为企业提供各种修理劳务。
该企业的原材料根据生产需要领用,并在领用后一次投入(车间内期初期末均无材料余额),领用的鸡蛋按定额消耗比例分配,其定额为百公斤蛋元饼干消耗10公斤鸡蛋,百公斤曲奇饼干消耗鸡蛋5公斤。
其他原材料60%用于蛋元饼干生产,40%用于曲奇饼干的生产。
饼干车间工人的薪酬和制造费用按生产工时比例分配,机修车间费用按修理工时比例分配。
两种饼干均采用约当产量法计算完工产品成本和月末在产品成本。
企业发生的费用均用转账支票支付。
甜甜食品厂20××年3月有关经济业务的原始凭证和相关资料如下: (1)上月末的相关资料如表4-1、4-2所示:表4-1 生产车间月末在产品盘存单车间:饼干车间 20××年 2月 28 日 第1联主管: 审核: 保管:张鹏 盘点:谢刚表4-2 月末在产品成本20××年2 月 28 日(2)本月的相关资料如表4-3至4-19所示:表4-3 领料汇总表部门:饼干车间 20××年 3 月 31 日主管: 领料人:许围 审核: 发料人:张辉表4-4 领料汇总表部门:饼干车间 20××年3 月 31 日② 转 财 务 科② 转主管:领料人:许围审核:发料人:张辉表4-5 领料汇总表部门:饼干车间 20××年 3 月31 日主管:领料人:许围审核:发料人:张辉表4-6 领料汇总表部门:饼干车间 20××年 3月 31 日主管:领料人:许围审核:发料人:张辉表4-7 领料汇总表部门:饼干车间 20××年 3 月 31 日主管:领料人:许围审核:发料人:张辉表4-8 领料汇总表部门:饼干车间 20××年 3月 31 日主管:领料人:许围审核:发料人:张辉表4-9 领料单②转财务科②转财务科②转财务科②转财务科部门:机修车间 20××年3月11日主管: 领料人:许围 审核: 发料人:张辉 表4-10 领料单部门:机修车间 20××年3月1 日主管: 领料人:许围 审核: 发料人:张辉 表4-11 工资结算汇总表20××年3月31日 单位:元会计主管: 审核: 制表:郭全福 表4-12 社保费用计提表20××年3月31日 单位:元会计主管: 审核: 制表:郭全福表4-13 固定资产折旧计算表20×× 年3月 单位:元② 转 财 务 科② 转 财 务 科会计主管: 审核: 制表:郭全福表4-14 外购动力费用分配表供电单位:市电力公司 20××年3月 单位:元会计主管: 审核: 制表:郭全福表4-15 待摊费用分摊表20××年3月 单位:元会计主管: 审核: 制表:郭全福表4-16办公费用及其他费用分配表20××年3月 单位:元会计主管: 审核: 制表:郭全福表4-17 产品成本入库单交库单位: 饼干车间 20×× 年3月29日 编号:车间送库(盖章)杭天 检验(盖章) 仓库经收(盖章)王易 表4-18生产车间月末在产品盘存单车间:饼干车间 20××年3月 31 日 第1联 主管: 审核: 保管:张鹏 盘点:谢刚表4-19 定额消耗量、工时记录 ② 转 财 务 科主管:审核:记录员:杭天3.实训要求:(1)开设蛋元饼干和曲奇饼干的基本生产成本明细账、机修车间的辅助生产成本明细账和饼干车间的制造费用明细账;(2)对所给资料进行审核、整理与分析,编制各种费用分配表;(3)根据编制的费用分配表作编制相应的记账凭证;(4)根据记账凭证登记开设的产品生产成本费用明细账;(5)对归集的辅助生产费用和制造费用按要求进行分配,并编制记账凭证;(6)根据归集的生产费用在完工产品与月末在产品进行分配,计算蛋元饼干和曲奇饼干的总成本和单位成本。
品种法练习题
品种法练习题一、选择题(每题2分,共10分)1. 品种法是一种适用于生产过程连续、产品品种单一或少数几种的工业企业的成本核算方法。
以下哪个选项不是品种法的特点?A. 适用于生产过程连续的企业B. 适用于产品品种单一或少数几种的企业C. 适用于生产过程不连续的企业D. 适用于产品品种多样化的企业2. 在品种法下,成本核算的步骤不包括以下哪一项?A. 确定成本核算对象B. 归集生产成本C. 分配生产成本D. 计算产品销售利润3. 品种法下,成本核算的直接对象是:A. 生产车间B. 产品品种C. 生产工序D. 产品批次4. 品种法下,成本核算的直接目的是什么?A. 确定企业利润B. 确定产品成本C. 确定销售收入D. 确定生产效率5. 品种法下,成本核算的间接目的不包括:A. 提高产品质量B. 降低产品成本C. 提高生产效率D. 确定产品定价二、填空题(每空1分,共10分)6. 品种法下,成本核算的第一步是________,即确定成本核算的对象。
7. 成本核算的第二步是________,将所有与产品生产相关的费用归集到成本核算对象上。
8. 成本核算的第三步是________,将归集的成本在不同产品之间进行分配。
9. 品种法下,成本核算的直接目的是________,而间接目的包括________、________和________。
10. 品种法适用于________的工业企业,不适用于________的工业企业。
三、计算题(每题5分,共20分)11. 某企业采用品种法进行成本核算,本月生产A产品100件,B产品200件。
A产品单位成本为50元,B产品单位成本为30元。
本月共发生直接材料费20000元,直接人工费15000元,制造费用5000元。
请计算A产品和B产品本月的总成本。
12. 假设上题中,A产品和B产品本月的总成本已经计算出来,分别为5000元和15000元。
本月A产品销售了80件,B产品销售了150件。
成本会计第6-7章练习
成本计算品种法练习题(一)单项选择题1.最基本的成本计算方法是()。
A.品种法 B.分批法C.分步法 D.分类法2.下列企业中,最常采用品种法计算产品成本的是()。
A.纺织厂 B.发电厂C.制衣厂 D.钢铁厂3.品种法的成本计算对象是()。
A.产品品种 B.产品类别C.批别或定单 D.生产步骤4.若企业只生产一种产品,则发生的费用()。
A. 全部是直接计入费用B. 全部是间接计入费用C. 部分是直接费用,部分是间接费用D.需要将生产费用进行分配(二)多项选择题1.品种法的特点是()。
A. 要求按产品的品种计算成本B. 按月定期计算产品成本C. 简单品种法一般要计算在产品成本D. 一般适用于大量大批生产E. 成本计算期与生产周期一致2.品种法一般适用于( ABD )。
A.大量大批的单步骤生产B.供电、供水等单步骤的辅助生产C.单件小批生产D.大量大批多步骤生产下,管理上不要求按照生产步骤计算产品成本E.成本管理要求较高的企业3.下面对品种法的正确表述有()。
A.以产品的品种作为成本计算对象B.成本计算程序较为复杂C.是大量大批多步骤生产企业必须采用的成本计算方法D.简单品种法一般不需要将生产费用在完工产品和在产品之间进行分配E.分类法是品种法的变通运用4.常见的品种法有()。
A. 简单品种法B. 复杂品种法C.典型品种法D. 分类法E. 系数法(三)判断题1.品种法一般适用于大量大批单步骤生产的企业。
()2.辅助生产车间如供水、供电车间,通常采用分批法计算成本。
()3.不论什么组织方式的制造企业,不论什么生产类型的产品,也不论成本管理要求如何,最终都必须按照产品品种计算出产品成本。
()4.典型品种法一般不需要将生产费用在完工产品和在产品之间进行分配。
(×)5.品种法是按月定期计算产品成本的。
()6.简单品种法下需要将间接费用归集后再按照一定的分配标准进行分配。
()(四)计算题1.资料:某工业企业产品成本计算采用品种法。
成本会计品种法例题[精品文档]
【品种法练习题】香梅厂设有一个基本生产车间,大量生产甲、乙两种产品,其生产工艺过程属于单步骤生产。
根据生产特点和管理要求,确定采用品种法计算产品成本,设有原材料、燃料和动力、直接人工和制造费用四个成本项目。
该企业另设机修车间和运输部门两个辅助生产单位,为基本生产车间和管理部门提供劳务。
该厂20××年10月有关成本计算资料如下:1. 各种生产费用的分配方法(1)原材料费用按各种产品分配。
本月两种产品当月完工产量的比例进行分配。
(2)燃料和动力费用按产品当月完工产量的比例分配。
(3)职工薪酬按生产工时比例分配。
(4)辅助生产费用采用直接分配法分配。
(5)制造费用按生产工时比例分配。
(6)月末完工产品和在产品按约当产量比例法分配。
2. 20××年10月产量资料本月入库产品产量如下:甲产品5000kg,乙产品3600kg。
月末在产品产量为:甲产品1600kg,乙产品900kg。
甲产品月末在产品的完工程度为50%,乙产品月末在产品的完工程度为60%,甲产品本月实际生产工时为8800小时,乙产品为8000小时。
3. 月初在产品成本资料表1 月初在产品成本资料单位:元产品名称直接材料燃料和动力直接人工制造费用合计甲产品30810 12370 7556.8 7196 57932.8乙产品24700 4052 6510 2874 381364. 该厂10月份发生的生产费用资料(1)材料费用:根据领退料凭证,汇总本月发出原材料,共计198700元,见表2。
原材料在生产开始时一次投入。
请完成相关计算、编制分配表和编制会计分录。
表2 发料凭证汇总表20××年10月单位:元领料部门和用途主要材料辅料包装物修理用备件合计A材料B材料C材料D材料E材料基本生产车间——甲产品耗用40 000 10000 10000 40000 1000 7000 108000 ——乙产品耗用20000 8000 9000 20000 800 7600 65400 两种产品共同耗用16100 16100 基本车间一般耗用4000 4000 机修车间耗用2000 2000 运输部门耗用2400 2400厂部管理部门耗用800 800 合计60000 18000 19000 60000 1800 31500 8400 198700表3 原材料费用分配表应借科目直接计入金额分配计入合计定额消耗量分配率分配金额基本生产成本甲产品乙产品小计制造费用基本生产车间辅助生产成本机修车间运输部门管理费用合计(2)煤气费、电费:月末,根据煤气表、电表和单位煤气价格、单位电价,本月应付外部煤气费14000元,由甲产品和乙产品共同承担;电费29080元,其中甲产品、乙产品生产动力用电24500元,机修车间耗电1300元,运输车间耗电1080元,生产车间照明用电1350元,管理部门照明用电850元。
成本会计第六章习题(12会计)
成本会计习题(第六章)习题一一、目的练习产品成本计算的品种法二、资料大鹭工厂第二生产车间生产A、B两种产品,原材料在生产开始时一次投入,成本计算采用品种法。
A、B两种产品共同耗用的甲原材料按定额消耗量比例进行分配;直接人工费用和制造费用按实际工时比例分配。
1.A产品期初在产品成本为∶原材料13200元,直接人工4600元,制造费用1200元。
B产品无期初在产品成本。
2.原材料费用、直接人工和制造费用分配资料如下∶A产品甲原材料定额消耗量4000千克,B产品为2500千克。
甲原材料的实际成本为66300元。
A产品实际工时为26000小时,B产品为16000小时,直接人工总额为16800元、制造费用总额为6300元。
3.A产品完工产品和在产品的费用按产量和约当产量比例分配,该产品本月完工2100千克,期末在产品1500千克(完工程度60%)。
B产品完工产量1000千克,无期末在产品。
三、要求1.编制材料费用及职工薪酬费用、制造费用分配表。
将分配表中有关资料登入A、B 产品成本明细帐,计算完工产品总成本及单位成本。
2.编制产品入库的会计分录。
习题二一、目的练习产品成本计算的简化分批法。
二、资料1.小鹭工厂3、4月份投产的批号、产品名称、投产批量和完工产量及投产日期、完工日期、订货单位,均在“产品成本计算单”中填明。
#302批产品的原材料在生产开始时一次投入,期完工4件的工时为14800小时,在产品8件的工时为9600小时。
3. 3月份该厂全部在产品的直接人工为11000元,制造费用为42000元。
4月份该厂发生的直接人工为13000元,制造费用为54000元。
4.有关产品生产成本明细帐及产品成本计算单,如下表所示。
生产成本明细帐产品成本计算单产品批号:#301 产品名称:甲产品投产日期:20××年3月5日订货单位:蓝天工厂产品批量∶10件完工日期:20××年4月30日产品成本计算单产品批号:#302 产品名称:乙产品投产日期:20××年3月15日订货单位:白云工厂产品批量∶12件完工日期:20××年4月30日完工件数:4件产品成本计算单产品批号:#303 产品名称:丙产品投产日期:20××年3月25日订货单位:宇宙工厂产品批量∶8件完工日期:三、要求∶ 1.根据上述资料,采用简化的分批法填写表格,计算完工产品总成本及单位成本。