
周晓苏 会计学 答案
参考答案第一章会计学概述自测题答案:1.D2.C3.D4.A5.C6.D7.B8.B9.A 10.B 11.C 12.A 练习题答案:练习一滨海诊所资产=4,250+850+21,000+5,300=31,400滨海诊所负债=12,000+2,300=14,300滨海诊所所有者权益=31,400-14,300=17,000练习二宏大家电维修部资产=2800+3000+5000+2000+1000=13800宏大家电维修部负债=4800+200=5000宏大家电维修部所有者权益=13800-5000-3600+500+1000=6700练习三企业当年的利润=30000-(20000+30000-10000-25000)-4000=11000练习四(1)只对资产的两个项目金额造成影响,对会计方程式无影响.(2)增加资产和收入.(3)只对资产的两个项目金额造成影响,对会计方程式无影响.(4)增加资产和收入.(5)增加资产和负债.(6)只对资产的两个项目金额造成影响,对会计方程式无影响.(7)减少资产和负债.(8)增加资产和负债.资产=20000+680+2000+1200-100+500=24280负债=1200-100+500=1600所有者权益=20000收入=680+2000=2680费用=0会计方程式为:资产(24280)=负债(1600)+所有者权益(20000)+收入(2680)-费用(0) 练习五第二章会计信息的生成自测题答案:1.D2.A3.A4.B5.C6.D7.B8.D9.A 10.B 11.D 12.B练习题答案:练习一1.借:银行存款 40000贷:短期借款 400002.借:库存商品 3000贷:应付帐款 30003.借:现金 6000贷:银行存款 60004.借:其他应收款 800贷:现金 8005.借:银行存款 3000贷:短期借款 30006.借:现金 50管理费用 750贷:其他应收款 8007.借:银行存款 100000贷:实收资本 1000008.借:银行存款 20000贷:商品销售收入 200009.借:管理费用 6000贷:银行存款 6000练习二(2) 本期收回顾客账款总额 3600(3) 本期购买的存货金额 0(4) 本期发生的需要分期摊销的支出 900(5) 本期发生的应付账款金额 1400练习三1.明细分类帐户:“原材料——甲材料”:500+200-300=400公斤, 单价200元/公斤,总计80,000元.“原材料——乙材料”:100+50-80+160=230公斤, 单价500元/公斤,总计115,000元.“应付帐款——东方公司”:25000-10000+80000-90000=5000“应付帐款——万达公司”:15000-5000=10000总分类账户:“原材料”:80000+115000=195000“应付帐款”:14000+10000=240002. (1)借: 原材料——甲材料 40000原材料——乙材料 25000贷:银行存款 65000(2)借: 应付帐款——东方公司 10000应付帐款——万达公司 5000贷:银行存款 15000(3)借: 生产成本 100000贷: 原材料——甲材料 60000原材料——乙材料 40000(4)借: 原材料——乙材料 80000贷: 应付帐款——东方公司 80000(5)借: 应付帐款——东方公司 90000贷:银行存款 90000:3明细分类账户本期发生额:“原材料——甲材料”:40000-60000=-20000“原材料——乙材料”:25000-40000+80000=65000“应付帐款——东方公司”:-10000+80000-90000=-20000“应付帐款——万达公司”:-5000总分类账户本期发生额:“原材料”:20000+65000=85000“应付帐款”:20000-5000=15000明细分类账户期末余额:“原材料——甲材料”:100000-20000=80000“原材料——乙材料”:50000+65000=115000“应付帐款——东方公司”:25000-20000=5000“应付帐款——万达公司”:15000-5000=10000总分类账户期末余额:“原材料”: 80000+115000=195000“应付帐款”: 14000+10000=24000练习四1.借:银行存款 20000贷:应收帐款 200002. 借:银行存款 50000贷:产品销售收入 500003. 借:物资采购 40000贷:银行存款 400004. 借:物资采购 160贷:现金 1605. 借:原材料 40160贷:物资采购 401606. 借:现金 52000贷:银行存款 520007. 借:生产成本 18000贷:原材料 180008. 借:产品销售费用 4000贷:银行存款 40009. 借:银行存款 1000贷:现金 1000 10. 借:管理费用 1720 贷:银行存款 1720练习五1. 借 银行存款 贷借借 应付帐款 贷借借 短期借款 贷借借借借 本年利润 贷2.(1)借:管理费用 800 贷:现金 800 (2)借:现金 600贷:应收帐款 600(3)借:应付帐款 500贷:现金 500(4)借:应收帐款 2000贷:商品销售收入 2000借:商品销售成本 1000贷:库存商品 1000(5)借:银行存款 2500贷: 商品销售收入 2500借:商品销售成本 1250贷:库存商品 1250(6)借:库存商品 1450贷:银行存款 1450(7)借:应付帐款 800贷:现金 800(8)借:营业费用 100贷:现金 100 (9)借:应付职工薪酬 920贷:现金 920(10)借:银行存款 2000贷: 短期借款 2000(11)借:管理费用 80贷:预付帐款 80(12)借:现金 600贷:预收帐款 6003.借银行存款贷借应付职工薪酬贷借应收帐款贷借应付帐款贷借借短期借款贷第三章货币资金与应收款项自测题答案:1.A2.D3.B4.B5.B6.D7.C8.D9.A 10.C 11.A 12.B练习题答案:练习一【答案】1. 借:银行存款 90,000贷:实收资本 90,0002. 借:应付账款 30,000贷:银行存款 30,0003、借:短期借款 60,000贷:银行存款 60,0004、借:其他应收款 1, 500贷:现金 1, 5005、借:现金 3,000贷:银行存款 3,0006、借:管理费用 100贷:现金 1007、借:销售费用 800贷:银行存款 8008、借:管理费用 1,600贷:其他应收款 1,500现金 100练习二银行存款余额调节表表3-2 年月日练习三1、借:应付账款 21000贷:银行存款 210002、借:管理费用 2500贷:银行存款 25003、借:银行存款 32000贷:应收账款 320004、借:应付账款 20000应交税金——增值税 3400 贷:银行存款 234005、借:银行存款 3000贷:预收账款 30006、借:现金 23000贷:银行存款 230007、借:银行存款 53000贷:应收账款 530008、借:预付账款 8900贷:银行存款 89009、借:管理费用 4000贷:银行存款 400010、借:其他应付款 500贷:银行存款 50011、借:销售费用 5000贷:银行存款 5000银行存款余额调节表表3-2 年月日练习四发生业务时1、借:银行存款——美元户 19,875贷:应收账款——美元户 19,8752、借:应付账款——美元户 11,925贷:银行存款——美元户 11,9253、借:短期借款——美元户 39,750贷:银行存款——美元户 39,7504、借:应收账款——美元户 11,925贷:商品销售收入 11,925月终时6月30日,“应收账款—美元户”余额为2200美元,“银行存款——美元户”余额为16000美元,“短期借款—美元户”余额为5000美元,“应付账款—美元户”余额为2300美元。
当日市场汇率为7.98。
据以计算当月汇兑损益,并调整有关外币账户的余额。
应收账款——美元户产生的汇兑损益计算如下:2200美元×7.98元/美元— 2200美元×7.95元/美元=66元(汇兑收益)银行存款——美元户产生的汇兑损益计算如下:16000美元×7.98元/美元—16000美元×7.95元/美元= 480元(汇兑收益)短期借款——美元户产生的汇兑损益计算如下:5000美元×7.98元/美元—5000美元×7.95元/美元= 150元(汇兑损失)应付账款——美元户产生的汇兑损益计算如下:2300美元×7.98元/美元—2300美元×7.95元/美元= 69元(汇兑损失)编制如下会计分录反映汇兑损益:借:应收账款 66贷:财务费用——汇兑损益 66借:银行存款——美元户 480贷:财务费用——汇兑损益 480借:财务费用——汇兑损益 150贷:短期借款——美元户 150借:财务费用——汇兑损益 69贷:应付账款——美元户 69练习五1、贴现利息=8,100元×7%×75/90=472.5元贴现净额=8,100元-472.5元=7,627.5元作会计分录:6月15日借:应收票据 8,100贷:应收账款 8,1006月30日借:银行存款 7,627.5财务费用 472.5贷:应收票据 8,1002、(1)无需处理(2)借:应收账款 8,100贷:银行存款 8,100(3)借:应收账款 8,100贷:短期借款 8,100练习六借:应收账款 445,000银行存款 64,000贷:产品销售收入 509,000借:银行存款 451,000贷:应收账款 451,000借:坏账准备 3500贷:应收账款 3500借:资产减值损失 7575 (75000+445000-451000-3500)*5%+3500+800 贷:坏账准备 7575综合练习(一)甲公司2006年发生如下经济事项或交易:(1)1月3日,公司从银行存款中提取现金148,000元,准备用以发放职工工资。
【答案】借:现金 148,000贷:银行存款 148,000(2)1月4日,公司销售产品,价值为200,000元,该笔销售规定的现金折扣条件为2/10,n/30。
产品已交付并办妥托收手续。
采用总价法记账。
【答案】借:应收账款 234,000贷:产品销售收入 200,000应交税金——应交增值税 34,000(3)1月5日,公司以现金148,000元发放职工工资。
第五章长期资产(会计学-南开大学,周晓苏)

例:某企业置办一台复印机,发票价 钱为5000元,增值税85南0开元大学。货款曾 会计学系 周晓苏
2.购入需求装置调试的固定资 产
设置〝在建工程〞账户,该账户借方注销需求装置调试的固 定资产购入本钱以及购入后发作的装置调试支出,完工时从贷 方转出固定资产原价。
企业借款购入需装置的大型消费设备,卖价400000元,增值
南开大学 会计学系 周晓苏
企业会计核算中对固定资产的罕见分类
消费用固定资产 非消费用固定资产 租出固定资产 未运用固定资产 不需用固定资产 融资租入固定资产 这种分类法,更具有实际性,更便于管
理。既可以反映各类固定资产的比重, 又可以反映其折旧费用应归属的本 南开大学 会计学系 周晓苏 钱费
工完成并操持完工结算手续以前的存款利息支出〕
南开大学 会计学系 周晓苏
〔2〕按固定资产完全重置价值〔简称重 置价值〕计价
重置价值是指按现行市场价钱重新置办某 项固定资产所需支付的金额。
按重置价值计价,比拟真实客观地反映固 定资产的现时价值。通常都是在缺少某项 固定资产历史本钱资料的状况下,以重置 完全价值做为其原价入账的。
接受捐赠固定资产时,以发票账单所列金额或同类实 物市场价钱确认固定资产原价,并相应记载资本公积 添加。接受捐赠时发作的各项费用,也计入固定资产 原价。
南开大学 会计学系 周晓苏
例:企业收到捐赠两部载重汽车,有关单证标明 每部汽车的价钱为30000美元,当日汇率: $1=¥8.28,提货进程中用人民币支付各种费用 4800元。
南开大学 会计学系 周晓苏
〝系统〞是指摊配于各
个时期的数额〔折旧〝额合〕理〞那么是指 应计不具算同有折方一旧式的系定不统的同 而规方合律法理在要,分性选大就配;是计择体要入折上将固应定旧契提资方合折产法固旧估总量时定额运,资以用
周晓苏-会计学-答案
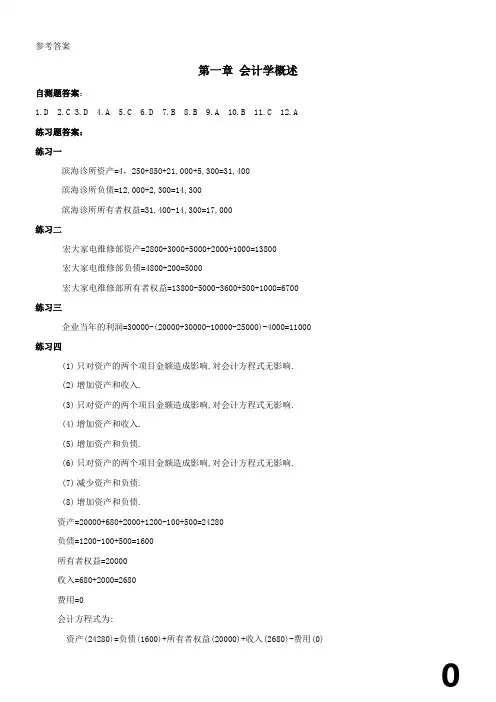
第一章会计学概述自测题答案:1.D2.C3.D4.A5.C6.D7.B8.B9.A 10.B 11.C 12.A练习题答案:练习一滨海诊所资产=4,250+850+21,000+5,300=31,400滨海诊所负债=12,000+2,300=14,300滨海诊所所有者权益=31,400-14,300=17,000练习二宏大家电维修部资产=2800+3000+5000+2000+1000=13800宏大家电维修部负债=4800+200=5000宏大家电维修部所有者权益=13800-5000-3600+500+1000=6700练习三企业当年的利润=30000-(20000+30000-10000-25000)-4000=11000练习四(1)只对资产的两个项目金额造成影响,对会计方程式无影响.(2)增加资产和收入.(3)只对资产的两个项目金额造成影响,对会计方程式无影响.(4)增加资产和收入.(5)增加资产和负债.(6)只对资产的两个项目金额造成影响,对会计方程式无影响.(7)减少资产和负债.(8)增加资产和负债.资产=20000+680+2000+1200-100+500=24280负债=1200-100+500=1600所有者权益=20000收入=680+2000=2680费用=0会计方程式为:资产(24280)=负债(1600)+所有者权益(20000)+收入(2680)-费用(0)第二章会计信息的生成自测题答案:1.D2.A3.A4.B5.C6.D7.B8.D9.A 10.B 11.D 12.B练习题答案:练习一1.借:银行存款 40000贷:短期借款 400002.借:库存商品 3000贷:应付帐款 30003.借:现金 6000贷:银行存款 60004.借:其他应收款 800贷:库存现金 8005.借:应付账款 3000贷:银行存款 30006.借:库存现金 50管理费用 750贷:其他应收款 8007.借:银行存款 100000贷:实收资本 1000008.借:银行存款 20000贷:商品销售收入 200009.借:销售费用 6000贷:银行存款 6000练习二(2) 本期收回顾客账款总额 3600(3) 本期购买的存货金额 0(4) 本期发生的需要分期摊销的支出 900(5) 本期发生的应付账款金额 1400练习三1.明细分类帐户:“原材料——甲材料”:500+200-300=400公斤, 单价200元/公斤,总计80,000元.“原材料——乙材料”:100+50-80+160=230公斤, 单价500元/公斤,总计115,000元.“应付帐款——东方公司”:25000-10000+80000-90000=5000“应付帐款——万达公司”:15000-5000=10000总分类账户:“原材料”:80000+115000=195000“应付帐款”:150002. (1)借: 原材料——甲材料 40000原材料——乙材料 25000贷:银行存款 65000(2)借: 应付帐款——东方公司 10000应付帐款——万达公司 5000贷:银行存款 15000(3)借: 生产成本 100000贷: 原材料——甲材料 60000原材料——乙材料 40000(4)借: 原材料——乙材料 80000贷: 应付帐款——东方公司 80000(5)借: 应付帐款——东方公司 90000贷:银行存款 90000:3明细分类账户本期发生额:“原材料——甲材料”:40000-60000=-20000“原材料——乙材料”:25000-40000+80000=65000“应付帐款——东方公司”:-10000+80000-90000=-20000“应付帐款——万达公司”:-5000总分类账户本期发生额:“原材料”:20000+65000=85000“应付帐款”:20000-5000=15000明细分类账户期末余额:“原材料——甲材料”:100000-20000=80000“原材料——乙材料”:50000+65000=115000“应付帐款——东方公司”:25000-20000=5000“应付帐款——万达公司”:15000-5000=10000总分类账户期末余额:“原材料”: 80000+115000=195000“应付帐款”: 14000+10000=24000练习四1.借:银行存款 20000贷:应收帐款 200002. 借:银行存款 50000贷:主营业务收入 500003. 借:材料采购 40000贷:银行存款 400004. 借:材料采购 160贷:库存现金 1605. 借:原材料 40160贷:材料采购 401606. 借:库存现金 52000贷:银行存款 520007. 借:生产成本 18000贷:原材料 180008. 借:销售费用 4000贷:银行存款 40009. 借:银行存款 1000贷:库存现金 100010. 借:销售费用 1720贷:银行存款 1720练习五1. 借银行存款贷借借应收帐款贷借库存商品贷借短期借款贷借实收资本-李红投资贷借固定资产贷2.(1)借:管理费用 800贷:现金 800 (2)借:现金 600贷:应收帐款 600 (3)借:应付帐款 500贷:现金 500 (4)借:应收帐款 2000贷:商品销售收入 2000借:商品销售成本 1000 贷:库存商品 1000 (5)借:银行存款 2500贷: 商品销售收入 2500借:商品销售成本 1250 贷:库存商品 1250 (6)借:库存商品 1450贷:银行存款 1450 (7)借:应付帐款 800贷:现金 800(8)借:营业费用 100贷:现金 100 (9)借:应付职工薪酬 920贷:现金 920 (10)借:银行存款 2000贷: 短期借款 2000 (11)借:管理费用 80贷:预付帐款 80 (12)借:现金 600贷:预收帐款 6003.借银行存款贷贷借应付帐款贷第三章货币资金与应收款项自测题答案:1.A2.D3.B4.B5.B6.D7.C8.D9.A 10.C 11.A 12.B 练习题答案:练习一【答案】1. 借:银行存款 90,000贷:实收资本 90,0002. 借:应付账款 30,000贷:银行存款 30,0003、借:短期借款 60,000贷:银行存款 60,0004、借:其他应收款 1, 500贷:现金 1, 5005、借:现金 3,000贷:银行存款 3,0006、借:管理费用 100贷:现金 1007、借:销售费用 800贷:银行存款 8008、借:管理费用 1,600贷:其他应收款 1,500现金 100练习二银行存款余额调节表表3-2 年月日练习三1、借:应付账款 21000贷:银行存款 210002、借:管理费用 2500贷:银行存款 25003、借:银行存款 32000贷:应收账款 320004、借:应付账款 20000应交税金——增值税 3400贷:银行存款 234005、借:银行存款 3000贷:预收账款 30006、借:现金 23000贷:银行存款 230007、借:银行存款 53000贷:应收账款 530008、借:预付账款 8900贷:银行存款 89009、借:管理费用 4000贷:银行存款 400010、借:其他应付款 500贷:银行存款 50011、借:销售费用 5000贷:银行存款 5000银行存款余额调节表表3-2 年月日练习四发生业务时1、借:银行存款——美元户 19,875贷:应收账款——美元户 19,8752、借:应付账款——美元户 11,925贷:银行存款——美元户 11,9253、借:短期借款——美元户 39,750贷:银行存款——美元户 39,7504、借:应收账款——美元户 11,925贷:商品销售收入 11,925月终时6月30日,“应收账款—美元户”余额为2200美元,“银行存款——美元户”余额为16000美元,“短期借款—美元户”余额为5000美元,“应付账款—美元户”余额为2300美元。
MBA会计学(周晓苏)习题答案

第一章会计概论自测题答案1。
D 2.C 3。
D 4.A 5。
C 6.D 7。
B 8.B 9.A 10。
B1。
资产31400 负债14300 所有者权益171002。
资产13800 负债5000 所有者权益88003.当年利润为110004.(1)一项资产减少,另一项资产增加(2)资产增加,所有者权益增加(3)资产增加,所有者权益减少(4)资产增加,所有者权益增加(5)资产增加,负债增加(6)一项资产减少,另一项资产增加(7)资产减少,负债减少(8)资产增加,负债增加5。
利用等式:资产变化=负债变化+所有者权益变化甲280 乙1400 丙14000 丁5006 资产增加,资产减少1、3、4、6、9、11、12资产增加,负债增加7资产增加,所有者权益增加 2资产减少,负债减少 5负债增加,负债减少10负债减少,所有者权益增加87。
第一年410976 240518 524600第二年90442 288456 78585第三年247135 15583 247135第四年69090 17539 2201118。
第一年9000 1120第二年11968 2547第三年2886 6296第四年2503 7497 4968 2529 1012 1517第二章记录经济业务自测题答案1。
D 2.A 3.A 4.B 5.C 6.D 7。
B 8。
D 9.A 10。
B 11.D 12。
B练习题答案1。
(1)借:银行存款40,000贷:短期借款40,000(2)借:库存商品3,000贷:应付帐款3,000(3) 借:现金6,000贷: 银行存款6,000(4) 借:其他应收款2,000贷: 现金2,000(5)借: 应付帐款3000贷:银行存款3000(6) 借: 现金750管理费用1250贷:其他应收款2000(7)借:银行存款100000贷:实收资本100000(8) 借:银行存款20000贷: 主营业务收入20000(9)借: 营业费用(管理费用,制造费用都是可以的)6000贷:银行存款60002. (2)3600 (3) 0 (4) 900 (5) 14003。
周晓苏编著《会计学》第二版第二章练习及参考答案

周晓苏编著《会计学》第⼆版第⼆章练习及参考答案第⼆章会计信息的⽣成练习⼀答案:1.借:银⾏存款40000贷:短期借款400002.借:库存商品3000贷:应付账款30003.借:库存现⾦6000贷:银⾏存款60004.借:其他应收款800贷:库存现⾦8005.借:应付账款3000贷:银⾏存款30006.借:管理费⽤750库存现⾦50贷:其他应收款8007.借:银⾏存款100000贷:实收资本1000008.借:银⾏存款20000贷:主营业务收⼊200009.借:管理费⽤6000贷:银⾏存款6000练习⼆答案:(1)本期现⾦收⼊5050(2)本期收回顾客账款3600(3)本期购买存货⾦额0(4)本期发⽣的需要摊销的⽀出900(5)本期发⽣的应付账款⾦额1400练习三答案:1.借:原材料——甲材料40000原材料——⼄材料25000贷:银⾏存款650002.借:应付账款——东⽅公司10000应付账款——万达公司5000贷:银⾏存款150003.借:⽣产成本100000贷:原材料——甲材料60000原材料——⼄材料400004.借:原材料——⼄材料80000贷:应付账款——东⽅公司800005.借:应付账款——东⽅公司90000贷:银⾏存款90000总分类账第x号⼀级科⽬:原材料单位:元年凭证摘要借⽅贷⽅余额⽉⽇种类号数6 1 期初余额1500003 购⼊材料65000 2150008 ⽣产领⽤100000 11500015 购⼊材料80000 195000合计145000 100000 195000总分类账第x号⼀级科⽬:应付账款单位:元年凭证摘要借⽅贷⽅余额⽉⽇种类号数6 1 期初余额400005 偿还货款1500015 赊购材料80000 2500025 偿还货款90000 105000合计105000 80000 15000原材料明细分类账第x页材料名称和规格:甲材料计量单位:千克年凭证收⼊发出结存⽉⽇种类号数摘要数量单价⾦额数量单价⾦额数量单价⾦额6 1 期初余额500 200 1000003 购买材料200 200 40000 700 200 1400008 ⽤于⽣产300 200 60000 400 200 80000合计40000 60000 400 200 80000原材料明细分类账第x页材料名称和规格:⼄材料计量单位:千克年凭证收⼊发出结存⽉⽇种类号数摘要数量单价⾦额数量单价⾦额数量单价⾦额6 1 期初余额100 500 500003 购买材料50 500 25000 150 500 750008 ⽤于⽣产80 500 40000 70 500 3500015 购买材料160 500 80000 230 500 115000合计105000 40000 230 500 115000应付账款明细分类账第x页东⽅公司单位:元年凭证摘要借⽅贷⽅余额⽉⽇种类号数6 1 ⽉初余额250005 偿还货款1000015 购买材料80000 9500025 偿还货款90000 5000合计100000 80000 5000应付账款明细分类账第x页万达公司单位:元年凭证摘要借⽅贷⽅余额⽉⽇种类号数6 1 ⽉初余额150005 偿还货款5000 10000合计5000 0 10000练习四答案:1.借:销售费⽤800贷:银⾏存款800 2.借:银⾏存款600贷:应收账款600 3.借:应付账款500贷:银⾏存款500 4.借:应收账款2000贷:主营业务收⼊2000 5.借:银⾏存款2500贷:主营业务收⼊2500 6.借:库存商品1450贷:银⾏存款1450 7.借:应付账款800贷:银⾏存款800 8.借:库存商品100贷:银⾏存款100 9.借:应付职⼯薪酬920贷:银⾏存款920 10.借:银⾏存款2000贷:短期借款2000 11.借:销售费⽤80贷:待摊费⽤80 12.借:银⾏存款600贷:预收账款600 13.借:主营业务成本2250贷:库存商品2250 14.借:主营业务收⼊4500贷:本年利润450015.借:本年利润2250贷:主营业务成本2250 16.借:本年利润880贷:销售费⽤880试算平衡表账户期初余额本期发⽣额期末余额借⽅贷⽅借⽅贷⽅借⽅贷⽅银⾏存款4000 5700 4570 5130应收账款1000 2000 600 2400库存商品5000 1550 2250 4300待摊费⽤400 80 320固定资产3900 3900应付⼯资920 920 0 应付账款1500 1300 200 预收账款0 600 600 短期借款4500 2000 6500 实收资本6300 6300 主营业务收⼊0 4500 4500主营业务成本0 2250 2250销售费⽤0 880 880本年利润1080 3130 4500 2450 合计14300 14300 22230 22230 16050 16050礼品玩偶店资产负债表(2011年8⽉31⽇)资产⾦额负债及所有者权益⾦额银⾏存款5130 应付⼯资0应收账款2400 应付账款200库存商品4300 预收账款600待摊费⽤320 短期借款6500固定资产3900 实收资本6300未分配利润2450资产合计16050 负债及所有者权益合计16050礼品玩偶店利润表(2011年8⽉)营业收⼊4500减:营业成本2250销售费⽤880营业利润1370净利润1370新⼿上路——红霞旅社的故事之⼆红霞新秀-参考答案旅社刚开业,经营还没有进⼊正轨,这个⽉仅仅是试运⾏;⽽且尚未进⼊旅游旺季,游客不多,所有这些都是导致亏损的原因。
会计学周晓苏
收款法通常在零售业和服务业中比较常见。 采用收款法确认营业收入,应注意两点:
(1)采用收款法确认营业收入并不等于使用收
付实现制进行会计核算。 (2)企业预收的货款不能确认为收入。
19
例10-3 某商场本月销售彩电30台,每台售价
④相关的已发生或将要发生的成本能够可靠地计 量。
⑤相关的经济利益很可能流入企业。
9
2.提供劳务收入确认两种情况:
①某项劳务从开始到结束的期间均在同一 会计年度时,即不跨年度劳务,应按完 成合同法确认收入。
②某项劳务从开始到结束的期间跨越一个 会计年度时,即跨年度劳务
3.让渡资产使用权收入确认原则:
2
(二)营业收入和营业外收入
营业收入是与企业的正常经营活动直接相 关的,它的发生具有经常性和可预见性等 特点。如企业出售其所生产的商品所获得 的销售收入、服务性企业提供劳务而获得 的收入等。 营业收入同营业费用的发生具有直接的联 系,是费用的发生导致收入的形成,二者 之间有一定的配比关系。营业外收入与企 业的正常生产经营活动没有直接的关系, 它的发生具有非经常性、不规则和难以预 见等特点。
中。
8
(二)确认收入的基本条件
1.商品销售收入的确认原则
按照收入确认原则的要求,企业通过商品销售 活动获得的收入应同时满足以下五个条件:
①企业已将商品所有权上的主要风险和报酬转移 给买方。 ②企业既没有保留通常与所有权相联系的继续管 理权,也没有对已售出的商品实施控制。
③收入的金额能够可靠地计量。
3
收益、收入和利得的关系
收益
会计学原理周晓苏参考答案Word版
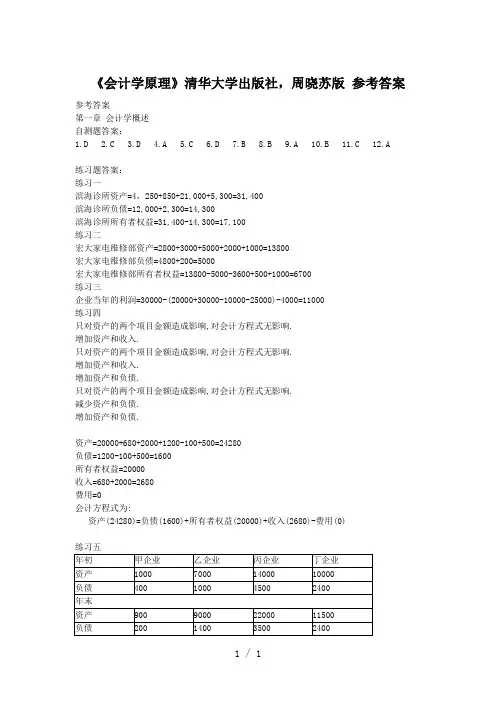
《会计学原理》清华大学出版社,周晓苏版参考答案参考答案第一章会计学概述自测题答案:1.D2.C3.D4.A5.C6.D7.B8.B9.A 10.B 11.C 12.A练习题答案:练习一滨海诊所资产=4,250+850+21,000+5,300=31,400滨海诊所负债=12,000+2,300=14,300滨海诊所所有者权益=31,400-14,300=17,100练习二宏大家电维修部资产=2800+3000+5000+2000+1000=13800宏大家电维修部负债=4800+200=5000宏大家电维修部所有者权益=13800-5000-3600+500+1000=6700练习三企业当年的利润=30000-(20000+30000-10000-25000)-4000=11000练习四只对资产的两个项目金额造成影响,对会计方程式无影响.增加资产和收入.只对资产的两个项目金额造成影响,对会计方程式无影响.增加资产和收入.增加资产和负债.只对资产的两个项目金额造成影响,对会计方程式无影响.减少资产和负债.增加资产和负债.资产=20000+680+2000+1200-100+500=24280负债=1200-100+500=1600所有者权益=20000收入=680+2000=2680费用=0会计方程式为:资产(24280)=负债(1600)+所有者权益(20000)+收入(2680)-费用(0)练习五第二章会计信息的生成自测题答案:1.D2.A3.A4.B5.C6.D7.B8.D9.A 10.B 11.D 12.B练习题答案:练习一1.借:银行存款 40000贷:短期借款400002.借:库存商品 3000贷:应付帐款30003.借:库存现金 6000贷:银行存款60004.借:其他应收款 800贷:库存现金8005.借: 短期借款 3000贷: 银行存款30006.借:库存现金50管理费用 750贷:其他应收款8007.借:银行存款 100000贷:实收资本1000008.借:银行存款 20000贷:主营业务收入200009.借:管理费用 6000贷:银行存款6000练习二(2) 本期收回顾客账款总额 3600(3) 本期购买的存货金额 0(4) 本期发生的需要分期摊销的支出 900(5) 本期发生的应付账款金额 1400练习三明细分类帐户:“原材料——甲材料”:500+200-300=400公斤, 单价200元/公斤,总计80,000元.“原材料——乙材料”:100+50-80+160=230公斤, 单价500元/公斤,总计115,000元.“应付帐款——东方公司”:25000-10000+80000-90000=5000“应付帐款——万达公司”:15000-5000=10000总分类账户:“原材料”:80000+115000=195000“应付帐款”:14000+10000=240002. (1)借: 原材料——甲材料 40000原材料——乙材料 25000贷:银行存款 65000(2)借: 应付帐款——东方公司 10000应付帐款——万达公司 5000贷:银行存款 15000(3)借: 生产成本 100000贷: 原材料——甲材料 60000原材料——乙材料40000(4)借: 原材料——乙材料 80000贷: 应付帐款——东方公司 80000(5)借: 应付帐款——东方公司 90000贷:银行存款 90000:3明细分类账户本期发生额:“原材料——甲材料”:40000-60000=-20000“原材料——乙材料”:25000-40000+80000=65000“应付帐款——东方公司”:-10000+80000-90000=-20000“应付帐款——万达公司”:-5000总分类账户本期发生额:“原材料”:20000+65000=85000“应付帐款”:20000-5000=15000明细分类账户期末余额:“原材料——甲材料”:100000-20000=80000“原材料——乙材料”:50000+65000=115000“应付帐款——东方公司”:25000-20000=5000“应付帐款——万达公司”:15000-5000=10000总分类账户期末余额:“原材料”: 80000+115000=195000“应付帐款”: 14000+10000=24000练习四借:银行存款 20000贷:应收帐款200002. 借:银行存款 50000贷:主营业务收入50000 3. 借:在途物资——甲材料 40000贷:银行存款400004. 借: 在途物资——甲材料 160贷:库存现金 160 5. 借:原材料——甲材料 40160贷: 在途物资——甲材料 401606. 借:库存现金 52000贷:银行存款 52000 7. 借:生产成本——甲产品 18000贷:原材料——甲材料 180008. 借:销售费用 4000贷:银行存款 4000 9. 借:银行存款 1000贷:库存现金 1000 10. 借:管理费用 1720贷:银行存款 1720练习五(本题只核对了分录部分)1. 借银行存款贷4000借应付职工薪酬贷920借应收帐款贷1000借应付帐款贷1500借库存商品贷5000借短期借款贷4500借预付帐款贷400借实收资本-李红投资贷6300借固定资产贷3900借本年利润贷10802.(1)借:管理费用800贷: 库存现金800 (2)借: 库存现金 600贷:应收帐款600(3)借:应付帐款 500贷: 库存现金500 (4)借:应收帐款 2000贷:主营业务收入2000借:主营业务成本 1000贷:库存商品1000(5)借:银行存款 2500贷: 主营业务收入2500借:主营业务成本 1250贷:库存商品1250(6)借:库存商品 1450贷:银行存款1450(7)借:应付帐款 800贷: 库存现金800 (8)借:销售费用 100贷: 库存现金100 (9)借:应付职工薪酬 920贷: 库存现金920(10)借:银行存款 2000贷: 短期借款 2000(11)借:管理费用 80贷:预付帐款80(12)借:库存现金(银行存款) 600贷:预收帐款6003.借银行存款贷4000250014502000借应付职工薪酬贷920920借应收帐款贷10006002000借应付帐款贷1500500800借库存商品贷5000145010001250借短期借款贷45002000预付帐款贷400804.本期发生额及余额试算平衡表科目名称期初余额本期发生额期末余额借方贷方借方贷方借方贷方银行存款400030507050应收帐款100014002400库存商品50008004200预付帐款40080320短期借款450020006500应付职工薪酬9209200应付帐款150********5.资产负债表资产年初数期末数负债和所有者权益年初数期末数流动资产:流动负债:货币资金40005130短期借款45006500应收帐款10002400应付职工薪酬9200存货50004200应付帐款1500200预付帐款400320预收帐款0600流动资产合计:1040012050流动负债合计:69207300长期投资00长期负债00固定资产:递延税款贷项00固定资产原价39003900负债合计69207300减:累计折旧00固定资产合计:39003900所有者权益:实收资本63006300无形资产及其他资产00资本公积00递延所得税资产00盈余公积00未分配利润10802350所有者权益合计:73808650资产总计1430015950负债和所有者权益总计1430015950损益表项目行次本月累计数一、营业收入14500减:营业成本22250营业税金及附加30营业费用6100管理费用7980财务费用80加:投资收益100二:营业利润91270营业外收入120减:营业外支出130四.利润总额141270减:所得税150五.净利润161270第三章货币资金与应收款项自测题答案:1.A2.D3.C4.A5.B6.D7.C8.D9.A 10.C 11.A 12.B练习题答案:练习一【答案】1. 借:银行存款 90,000贷:实收资本 90,0002. 借:应付账款 30,000贷:银行存款 30,0003、借:短期借款 60,000贷:银行存款 60,0004、借:其他应收款 1, 500贷:库存现金 1, 5005、借:库存现金 3,000贷:银行存款 3,0006、借:管理费用 100贷:库存现金 1007、借:销售费用 800贷:银行存款 8008、借:管理费用 1,600贷:其他应收款 1,500库存现金 1009、借:银行存款 600贷:库存现金 60010、借:管理费用 1000贷:银行存款 1000练习二银行存款余额调节表表3-2 年月日练习三1、借:应付账款 21000贷:银行存款 210002、借:管理费用 2500贷:银行存款 25003、借:银行存款 32000贷:应收账款 320004、借:应付账款 20000应交税金——增值税 3400贷:银行存款 234005、借:银行存款 3000贷:预收账款 30006、借:现金 23000贷:银行存款 230007、借:银行存款 53000贷:应收账款 530008、借:预付账款 8900贷:银行存款 89009、借:管理费用 4000贷:银行存款 400010、借:其他应付款 500贷:银行存款 50011、借:销售费用 5000贷:银行存款 5000银行存款余额调节表表3-2 年月日练习四发生业务时1、借:银行存款——美元户 19,875贷:应收账款——美元户 19,8752、借:应付账款——美元户 11,925贷:银行存款——美元户 11,9253、借:短期借款——美元户 39,750贷:银行存款——美元户 39,7504、借:应收账款——美元户 11,925贷:商品销售收入 11,925月终时6月30日,“应收账款—美元户”余额为2200美元,“银行存款——美元户”余额为16000美元,“短期借款—美元户”余额为5000美元,“应付账款—美元户”余额为2300美元。
MBA会计学周晓苏习题答案
M B A会计学周晓苏习题答案Revised by BLUE on the afternoon of December 12,2020.第一章会计概论自测题答案1.资产 31400 负债14300 所有者权益171002.资产13800 负债5000 所有者权益88003.当年利润为110004.(1)一项资产减少,另一项资产增加(2)资产增加,所有者权益增加(3)资产增加,所有者权益减少(4)资产增加,所有者权益增加(5)资产增加,负债增加(6)一项资产减少,另一项资产增加(7)资产减少,负债减少(8)资产增加,负债增加5.利用等式:资产变化=负债变化+所有者权益变化甲 280 乙1400 丙 14000 丁 5006 资产增加,资产减少 1、3、4、6、9、11、12资产增加,负债增加 7资产增加,所有者权益增加 2资产减少,负债减少 5负债增加,负债减少 10负债减少,所有者权益增加 87.第一年410976 240518 524600第二年90442 288456 78585第三年247135 15583 247135第四年 69090 17539 2201118.第一年9000 1120第二年11968 2547第三年 2886 6296第四年2503 7497 4968 2529 1012 1517第二章记录经济业务自测题答案练习题答案1。
(1)借:银行存款 40,000贷: 短期借款 40,000(2) 借:库存商品 3,000贷:应付帐款 3,000(3) 借:现金 6,000贷: 银行存款 6,000(4) 借: 其他应收款 2,000贷: 现金 2,000(5) 借: 应付帐款 3000贷: 银行存款 3000(6) 借: 现金750管理费用1250贷: 其他应收款 2000(7) 借: 银行存款 100000贷: 实收资本 100000(8) 借: 银行存款 20000贷: 主营业务收入 20000(9) 借: 营业费用(管理费用,制造费用都是可以的) 6000贷: 银行存款 60002. (2) 3600 (3) 0 (4) 900 (5) 14003. (1) 借: 银行存款 20000贷: 应收帐款 20000(2) 借: 银行存款 50000贷: 主营业务收入 50000(3) 借: 材料采购(物资采购) 40000贷: 银行存款 40000(4) 借: 材料采购(物资采购) 160贷: 现金 160(5) 借: 原材料 40160贷: 材料采购 40160(6) 借: 现金 5000贷: 银行存款 5000(7) 借:生产成本 18000贷: 原材料 18000(8) 借: 营业费用 4000贷: 银行存款 4000(9) 借: 银行存款 1000贷: 现金 1000(10) 借: 营业费用(管理费用,制造费用都是可以的) 1720贷: 银行存款 17204. 收益少计2100(100-2800+600)5. (1) 借: 营业费用 800贷: 银行存款800(2) 借: 银行存款600贷: 应收帐款 600(3) 借: 应付帐款 500贷: 银行存款 500(4) 借: 应收帐款 1000贷: 主营业务收入 1000(5) 借: 银行存款 500贷: 主营业务收入 500(6) 借: 库存商品 1450贷: 银行存款 1450(7) 借: 应付账款(或短期负债:) 800贷: 银行存款800(8) 借: 营业费用 100贷: 银行存款 100(9) 借: 应付工资 920贷: 银行存款 920(10) 借: 银行存款 2000贷: 短期借款 2000(11) 借: 营业费用 80贷: 待摊费用 80(12) 借: 银行存款 600贷: 预收帐款 600资产负债表6. (1) 借: 管理费用 440贷: 坏帐准备 440 (2) 借: 制造费用 3000管理费用 2800贷: 累计折旧 5800 (3) 借: 待摊费用 2400贷: 银行存款 2400 (4) 借: 所得税 760贷: 应交税金 760 (5) 借: 预提费用 16500营业费用 1500贷: 银行存款 18000 (6) 借: 主营业务成本 20500贷: 库存商品 20500三章收入与速动资产自测题答案:业务练习练习3-1华宇公司10月份发生以下经济业务:1.销售一批A商品,货款总额为10,000元;其中,商品价款为8547元,销售商品应收取的增值税款为1453元,另以支票垫付运费300元。
MBA会计学(周晓苏)习题答案(1)
贷:应付票据731.25
3.借:应付票据118,462.5
财务费用731.25
贷:短期借款119,193.75
4.借:银行存款4,680,000
贷:主营业务收入4,000,000
应交税费——应交增值税(销项税额) 680,000
借:营业费用40,000
贷:预计负债——产品质量担保负债40,000
流通股数=5000000+5000000×10%=5500000
每股市价=40/1.1=36.37
八章对外投资与企业合并
自测题参考答案
1.C 2.A 3.C 4.B 5.A 6.C 7.B 8.D 9.B 10.D 11.C
练习题答案:
练习8 - 1
答案:
1、借:持有至到期投资100500
应收利息4500
无形资产250000
贷:实收资本——甲200000
——乙400000
——丙400000
2.借:银行存款400000
贷:实收资本——丁300000
资本公积——资本溢价100000
3.借:投资性房地产——成本380000
投资性房地产——公允价值变动70000
累计折旧120000
贷:固定资产500000
资本公积——其他资本公积70000
借:应付账款2840
贷:银行存款2790
财务费用50
(2)客户于2006年6月4日付款,企业的业务分录:
借:应付账款2840
贷:银行存款2815
财务费用25
(3)客户于2006年5月15日付款,企业的业务分录:
借:应付账款2840
贷:银行存款2840
净价法下,
最新周晓苏_会计学_答案
参考答案第一章会计学概述自测题答案:1.D2.C3.D4.A5.C6.D7.B8.B9.A 10.B 11.C 12.A 练习题答案:练习一滨海诊所资产=4,250+850+21,000+5,300=31,400滨海诊所负债=12,000+2,300=14,300滨海诊所所有者权益=31,400-14,300=17,000练习二宏大家电维修部资产=2800+3000+5000+2000+1000=13800宏大家电维修部负债=4800+200=5000宏大家电维修部所有者权益=13800-5000-3600+500+1000=6700 练习三企业当年的利润=30000-(20000+30000-10000-25000)-4000=11000练习四(1)只对资产的两个项目金额造成影响,对会计方程式无影响.(2)增加资产和收入.(3)只对资产的两个项目金额造成影响,对会计方程式无影响.(4)增加资产和收入.(5)增加资产和负债.(6)只对资产的两个项目金额造成影响,对会计方程式无影响.(7)减少资产和负债.(8)增加资产和负债.资产=20000+680+2000+1200-100+500=24280负债=1200-100+500=1600所有者权益=20000收入=680+2000=2680费用=0会计方程式为:资产(24280)=负债(1600)+所有者权益(20000)+收入(2680)-费用(0) 练习五第二章会计信息的生成自测题答案:1.D2.A3.A4.B5.C6.D7.B8.D9.A 10.B 11.D 12.B练习题答案:练习一1.借:银行存款 40000贷:短期借款 400002.借:库存商品 3000贷:应付帐款 30003.借:现金 6000贷:银行存款 60004.借:其他应收款 800贷:库存现金 8005.借:应付账款 3000贷:银行存款 30006.借:库存现金 50管理费用 750贷:其他应收款 8007.借:银行存款 100000贷:实收资本 1000008.借:银行存款 20000贷:商品销售收入 200009.借:销售费用 6000贷:银行存款 6000练习二(2) 本期收回顾客账款总额3600(3) 本期购买的存货金额0(4) 本期发生的需要分期摊销的支出900(5) 本期发生的应付账款金额1400练习三1.明细分类帐户:“原材料——甲材料”:500+200-300=400公斤, 单价200元/公斤,总计80,000元.“原材料——乙材料”:100+50-80+160=230公斤, 单价500元/公斤,总计115,000元.“应付帐款——东方公司”:25000-10000+80000-90000=5000“应付帐款——万达公司”:15000-5000=10000总分类账户:“原材料”:80000+115000=195000“应付帐款”:150002. (1)借: 原材料——甲材料40000原材料——乙材料25000贷:银行存款65000(2)借: 应付帐款——东方公司10000应付帐款——万达公司5000贷:银行存款15000(3)借: 生产成本100000贷: 原材料——甲材料60000原材料——乙材料40000(4)借: 原材料——乙材料80000贷: 应付帐款——东方公司80000(5)借: 应付帐款——东方公司90000贷:银行存款90000:3明细分类账户本期发生额:“原材料——甲材料”:40000-60000=-20000“原材料——乙材料”:25000-40000+80000=65000“应付帐款——东方公司”:-10000+80000-90000=-20000“应付帐款——万达公司”:-5000总分类账户本期发生额:“原材料”:20000+65000=85000“应付帐款”:20000-5000=15000明细分类账户期末余额:“原材料——甲材料”:100000-20000=80000“原材料——乙材料”:50000+65000=115000“应付帐款——东方公司”:25000-20000=5000“应付帐款——万达公司”:15000-5000=10000总分类账户期末余额:“原材料”: 80000+115000=195000“应付帐款”: 14000+10000=24000练习四1.借:银行存款20000贷:应收帐款200002. 借:银行存款50000贷:主营业务收入500003. 借:材料采购40000贷:银行存款400004. 借:材料采购160贷:库存现金1605. 借:原材料40160贷:材料采购401606. 借:库存现金52000贷:银行存款520007. 借:生产成本18000贷:原材料180008. 借:销售费用4000贷:银行存款40009. 借:银行存款1000贷:库存现金100010. 借:销售费用1720贷:银行存款1720练习五1.借借应付帐款贷借短期借款贷贷借本年利润贷2.(1)借:管理费用800贷:现金800 (2)借:现金600贷:应收帐款600(3)借:应付帐款500贷:现金500(4)借:应收帐款2000贷:商品销售收入2000借:商品销售成本1000贷:库存商品1000(5)借:银行存款2500贷: 商品销售收入2500借:商品销售成本1250贷:库存商品1250(6)借:库存商品1450贷:银行存款1450(7)借:应付帐款800贷:现金800(8)借:营业费用100贷:现金100 (9)借:应付职工薪酬920贷:现金920 (10)借:银行存款2000贷: 短期借款2000 (11)借:管理费用80贷:预付帐款80 (12)借:现金600贷:预收帐款6003.借借 应付职工薪酬 贷借 应收帐款 贷借 应付帐款 贷借 短期借款 贷第三章货币资金与应收款项自测题答案:1.A2.D3.B4.B5.B6.D7.C8.D9.A 10.C 11.A 12.B练习题答案:练习一【答案】1. 借:银行存款 90,000贷:实收资本 90,0002. 借:应付账款 30,000贷:银行存款 30,0003、借:短期借款 60,000贷:银行存款 60,0004、借:其他应收款 1, 500贷:现金 1, 5005、借:现金 3,000贷:银行存款 3,0006、借:管理费用 100贷:现金 1007、借:销售费用 800贷:银行存款 8008、借:管理费用 1,600贷:其他应收款 1,500现金 100练习二银行存款余额调节表表3-2 年月日练习三1、借:应付账款 21000贷:银行存款 210002、借:管理费用 2500贷:银行存款 25003、借:银行存款 32000贷:应收账款 320004、借:应付账款 20000应交税金——增值税 3400贷:银行存款 234005、借:银行存款 3000贷:预收账款 30006、借:现金 23000贷:银行存款 230007、借:银行存款 53000贷:应收账款 530008、借:预付账款 8900贷:银行存款 89009、借:管理费用 4000贷:银行存款 400010、借:其他应付款 500贷:银行存款 50011、借:销售费用 5000贷:银行存款 5000银行存款余额调节表表3-2 年月日练习四发生业务时1、借:银行存款——美元户 19,875贷:应收账款——美元户 19,8752、借:应付账款——美元户 11,925贷:银行存款——美元户 11,9253、借:短期借款——美元户 39,750贷:银行存款——美元户 39,7504、借:应收账款——美元户 11,925贷:商品销售收入 11,925月终时6月30日,“应收账款—美元户”余额为2200美元,“银行存款——美元户”余额为16000美元,“短期借款—美元户”余额为5000美元,“应付账款—美元户”余额为2300美元。
会计学周晓苏版第三章 课后习题答案
第三章货币资金与应收帐款(二版)自测题:1. A 2. D 3. C 4.X 5. B 6.B 7. C 8. D 9. A 10. A练习一p891.借: 银行存款90,000贷: 实收资本90,0002.借: 应付帐款30,000贷: 银行存款30,0003.借: 短期借款60,000贷: 银行存款60,0004.借: 其他应收款1,500贷: 现金1,5005.借: 库存现金3,000贷: 银行存款3,0006.借: 存货100 (借方科目也可以是管理费用,即对零星项目直接费用化处理)贷: 现金1007.借: 销售费用800贷: 银行存款8008.借: 管理费用(或销售费用,具体看小王是哪个部门职工)1,600贷: 其他应收款1,500现金1009.借: 银行存款600贷: 现金60010.借: 管理费用1,000贷: 银行存款1,000现金6,0001,500 (4)(5) 3,000100 (6)100 (8)600 (9)6,700350,000(1)90,000 30,000 (2)(9)600 60,000 (3)3,000 (5)800 (7)1,000 (10)345,800练习二银行存款余额调节表练习三(一)会计分录1. 借: 应付帐款21,000贷: 银行存款21,0002. 借: 管理费用2,500贷: 银行存款2,5003. 借: 银行存款32,000贷: 应收帐款32,0004. 借: 应付帐款23,400贷: 银行存款23,4005. 借: 银行存款3,000贷: 预收帐款3,0006. 借: 现金23,000贷: 银行存款23,0007. 借: 银行存款53,000贷: 应收帐款53,0008. 借: 预付帐款8,900贷: 银行存款8,9009. 借: 管理费用4,000贷: 银行存款4,00010. 借: 其他应付款500贷: 银行存款50011. 借: 费用5,000贷: 银行存款5,0002,500 (2)(3)32,00023,400 (4)(5)3,00023,000 (6)(7)53,0008,900 (8)4,000 (9)500 (10)5,000 (11)38,650(三)银行存款余额调节表银行存款余额调节表2002年11月30日练习四银行存款余额20 000美元应收账款——甲单位2500美元应收账款——乙单位1200美元应付账款——丙单位1800美元应付账款——丁单位2000美元短期借款10 000美元1.借:银行存款——美元户19 875(2500*7.95)贷:应收账款——甲单位(美元户)19 8752.借:应付账款——丁单位(美元户)11 925 (1500*7.95)贷:银行存款——美元户11 9253.借:短期借款——美元户39 750 (5000*7.95)贷:银行存款——美元户39 7504.借:应收账款——甲单位——美元户11 925 (1500*7.95)贷:主营业务收入11 925至6月末,1美元兑换人民币由7.95升值至7.98.“银行存款——美元户”账面外币余额为:16 000美元“应收账款——美元户”账面外币余额为:2 700美元“应付账款——美元户”账面外币余额为:2 300美元“短期借款——美元户”账面外币余额为:5 000美元“银行存款——美元户”产生汇兑收益,16 000*(7.98-7.95)=480元“应收账款——美元户”产生汇兑收益:2 700*(7.98-7.95)=81元“应付账款——美元户”产生汇兑损失:2300*(7.98-7.95)=69元“短期借款——美元户”产生汇兑损失:5000*(7.98-7.95)=150元做四个外币折算调整分录:(也可将汇兑收益合并编制一个分录,将汇兑损失合并编制一个分录)1.借:银行存款——美元户480应收账款81贷:财务费用——汇兑损益5612.借:财务费用——汇兑损益219贷:应付借款69短期借款150练习五1.6月15日分录:借:应收票据——甲企业810 000贷:应收帐款810 0006月30日,去银行贴现贴现息=810 000*8%*(2.5/12)=13 500贴现所得款=810 000-13 500=796 500元分录:借:银行存款796 500财务费用13 500贷:短期借款810 0002.(1)借:短期借款810 000贷:应收票据810 000(2)借:应收账款810 000贷:应收票据810 000同时,归还银行欠款:借:短期借款810 000贷:银行存款810 000(3)借:应收账款810 000贷:应收票据810 000短期借款可以转换为长期借款,借:短期借款810 000贷:长期借款810 000练习61. 11月30日的期末调整借:资产减值损失4,550贷:坏账准备4,5502. 12月的赊销(假设增值税税率为17%)借:应收账款520,650贷:销售收入445,000应交税金——增值税75,6503. 12月收到应收账款借:银行存款451,000贷:应收账款451,0004. 12月冲销的坏账借:坏账准备3,500贷:应收账款3,5005. 12月31日的期末调整借:资产减值损失6,807.5贷:坏账准备6,807.511月末的账户余额3,500141,150 12月末的账户余额11月末调整前余额11月调整额x75,000 x 5%=3,75012月冲销坏帐12月末调整前余额6807.5 当月调整额y7057.5 141,150 x 5%。