
《注册会计师审计综合实训》八.营业成本实质性测试底稿。
认定、审计目标和审计程序对应关系被审计单位:安琪儿食品有限责任公司索引号: SB项目:营业成本报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:一、审计目标与认定对应关系表审计程序财务报表认定发生完整性准确性截止分类列报A利润表中记录的营业成本已发生,且与被审计单位有关。
√B所有应当记录的营业成本均已记录。
√C与营业成本有关的金额及其他数据已恰当记录。
√D营业成本已记录于正确的会计期间。
√E 营业成本已记录于恰当的账户。
√F营业成本已按照企业会计准则的规定在财务报表中作出恰当的列报。
√二、审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号执行(一) 主营业务成本C 1.获取或编制主营业务成本明细表,复核加计是否正确,并与总账数和明细账合计数核对是否相符,结合其他业务成本科目与营业成本报表数核对是否相符。
SB2SB2-1执行ABC 2.实质性分析程序(必要时):(1)针对已识别需要运用分析程序的有关项目,注册会计师基于对被审计单位及其环境的了解,通过进行以下比较,并考虑有关数据间关系的影响,以建立注册会计师有关数据的期望值:1)比较当年度与以前年度不同品种产品的主营业务成本和毛利率,并查明异常情况的原因;2)比较当年度与以前年度各月主营业务成本的波动趋势,并查明异常情况的原因;3)比较被审计单位与同行业的毛利率,并查明异常情况的原因;4)比较当年度及以前年度主要产品的单位产品成本,并查明异常情况的原因。
(2)确定可接受的差异额;(3)将实际的情况与期望值相比较,识别需要进一步调查的差异;SB3SB3-1执行(4)如果其差额超过可接受的差异额,调查并获取充分的解释和恰当的佐证审计证据。
(例如:通过检查相关的凭证);(5)评估分析程序的测试结果。
ABC 3.检查主营业务成本的内容和计算方法是否符合会计准则规定,前后期是否一致。
SB4 执行ABC 4.复核主营业务成本明细表的正确性,编制生产成本与主营业务成本倒轧表,并与相关科目交叉索引。
SB5 执行AB 5.抽查月主营业务成本结转明细清单,比较计入主营业务成本的品种、规格、数量和主营业务收入的口径是否一致,是否符合配比原则。
SB8 执行ABCDE 6.针对主营业务成本中重大调整事项(如销售退回)、非常规项目,检查相关原始凭证,评价真实性和合理性,检查其会计处理是否正确。
C 7.在采用计划成本、定额成本、标准成本或售价核算存货的条件下,应检查产品成本差异或商品进销差价的计算、分配和会计处理是否正确。
AB 8.结合期间费用的审计,判断被审计单位是否通过将应计入生产成本的支出计入期间费用,或将应计入期间费用的支出计入生产成本等手段调节生产成本,从而调节主营业务成本。
9.根据评估的舞弊风险等因素增加的审计程序。
(二)其他业务成本C 10.获取或编制其他业务成本明细表,复核加计正确,并与总账数和明细账合计数核对相符,结合主营业务成本科目与营业成本报表数核对相符。
SB7 执行ABC 11.与上期其他业务收入/成本比较,检查是否有重大波动,如有,因查明原因。
ABCDE 12.检查其他业务成本内容是否真实,计算是否正确,会计处理是否正确,择要抽查原始凭证予以核实。
ABC 13.复核其他业务成本明细表的正确性,并与相关科目交叉核对。
A 14.检查除主营业务活动以外的其他经营活动发生的相关税费是否计入本科目。
15.根据评估的舞弊风险等因素增加的审计程序。
(三) 列报F 16.检查营业成本是否已按照企业会计准则的规定在财务报表中作出恰当列报。
计划实施的实质性程序被审计单位:安琪儿食品有限责任公司索引号: SB项目:营业成本报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:审计目标:1、存在:资产负债表中记录的营业成本是存在的。
2、完整性:所有应当记录的营业成本均已记录。
3、权利和义务:记录的营业成本由被审计单位拥有和控制。
4、计价和分摊:营业成本以恰当的金额包括在财务报表中,与之相关的计价调整已恰当记录。
5、列报:营业成本已按照企业会计准则的规定在财务报表中作出恰当的列报。
项目财务报表认定发生完整性准确性截止分类列报评估的重大错报风险水平(注1)低低低高低低从控制测试获取的保证程度(注2)支持支持支持支持支持支持需从实质性程序获取的保证程度低低低高低低计划实施的实质性程序(注3) 索引号执行人SB1 罗紫云SB2 罗紫云SB2-1 罗紫云SB3 罗紫云SB3-1 罗紫云SB4 罗紫云SB5 罗紫云SB7 罗紫云SB8 罗紫云注;1.结果取自风险评估工作底稿.2.结果取自该项目所属业务循环内部控制测试工作底稿.3.计划实施的实质性程序与财务报表认定之间的对应关系用"√"表示.营业成本审定表被审计单位:安琪儿食品有限责任公司索引号: SB1项目:营业成本报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:项目类别本期未审数账项调整本期审定数上期审定数索引号借方贷方奶油苏打饼干4,723,421.07 0 0 4,723,421.07 鸡蛋桃酥饼干4,678,540.78 0 0 4,678,540.78 1L塑料瓶芒果汁饮料10,552,132.83 187,800.00 231,840.00 10,508,092.83 300ml易拉罐芒果汁饮料3,951,961.03 54,900.00 92,400.00 3,914,461.03 纯净水107,179.71 0 0 107,179.71二、其他业务成本面粉50,400.00 0 0 50,400.00合计24,063,635.42 242,700.00 324,240.00 23,982,095.42 审计结论:经审计调整后,本期发生额可以确认,具体审计调整处理,见一下相应表格。
word文档可自由复制编辑主营业务成本明细表被审计单位:安琪儿食品有限责任公司索引号: SB2项目:主营业务成本明细表报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:月份合计营业成本明细项目奶油苏打饼干鸡蛋桃酥饼干塑料瓶1L芒果汁饮料易拉罐300ml芒果汁饮料纯净水1月3,479,055.11 1,356,935.52 1,246,351.05 642,371.95 233,396.592月2,069,010.66 673,969.00 643,866.91 481,591.94 269,582.813月1,863,609.58 497,482.48 520,597.80 569,349.55 276,179.754月1,132,287.06 245,886.20 61,789.48 621,302.69 203,308.695月1,696,252.46 197,607.20 233,243.78 997,173.52 268,227.966月1,690,178.41 173,457.90 207,895.60 989,923.54 317,807.77 1,093.60 7月1,759,495.35 156,532.35 152,825.48 1,085,207.20 359,504.89 5,425.43 8月1,701,897.59 167,717.62 161,061.28 1,017,977.44 318,296.57 36,844.68 9月1,585,784.00 194,000.00 168,560.00 890,560.00 311,456.00 21,208.00 10月1,291,685.80 263,760.00 266,140.00 581,477.68 162,400.12 17,908.00 11月1,696,992.20 431,272.80 442,919.40 579,600.00 227,700.00 15,500.00 12月3,804,035.00 364,800.00 373,290.00 2,061,345.00 995,400.00 9,200.00 合计24,013,235.42 4,723,421.07 4,678,540.78 10,552,132.83 3,951,961.03 107,179.71 上期数变动额24,013,235.42 4,723,421.07 4,678,540.78 10,552,132.83 3,951,961.03 107,179.71 变动比例审计说明:经审查,我们认为芒果汁饮料和饼干的成本作为审计重点,特别是12月的成本。
word文档可自由复制编辑主营业务成本各月明细表被审计单位:安琪儿食品有限责任公司索引号: SB2_1项目:主营业务成本报表截止日:2010.12.31 编制人:罗紫云复核人:编制日期:复核日期:月份项目1月2月3月4月5月6月7月8月9月10月11月12月本期合计上期合计差异额差异率(%)奶油苏打饼干1,356,935.52 673,969.00497,482.48245,886.20197,607.20173,457.90156,532.35167,717.62194,000.00263,760.00431,272.80364,800.004,723,421.07鸡蛋桃酥饼干1,246,351.05 643,866.91520,597.8061,789.48233,243.78207,895.60152,825.48161,061.28168,560.00266,140.00442,919.40373,290.004,678,540.78饼干2,603,286.57 1,317,835.911,018,080.28307,675.68430,850.98381,353.50309,357.83328,778.90362,560.00529,900.00874,192.20738,090.009,401,961.859,788,925.36386,963.513.95%塑料瓶1L 芒果汁饮料642,371.95481,591.94569,349.55621,302.69997,173.52989,923.541,085,207.201,017,977.44890,560.00581,477.68579,600.002,061,345.0010,552,132.83易拉罐300ml 芒果汁饮料233,396.59269,582.81276,179.75203,308.69268,227.96317,807.77359,504.89318,296.57311,456.00162,400.12227,700.00995,400.003,951,961.03芒果汁饮料875,768.54 751,174.75845,529.30824,611.381,265,401.481,307,731.311,444,712.091,336,274.011,202,016.00743,877.80807,300.003,056,745.0014,504,093.869,258,325.85-5,245,768.01-56.66%纯净水1,093.60 5,425.4336,844.6821,208.0017,908.0015,500.009,200.00107,179.71合计3,479,055.11 2,069,010.661,863,609.581,132,287.061,696,252.461,690,178.411,759,495.351,701,897.591,585,784.001,291,685.801,696,992.203,804,035.0024,013,235.4219,047,251.21-4,965,984.21-26.07%审计说明:经审查,我们发现芒果汁饮料的成本较上年增加5245758.01元,增幅达到56.66%,而且芒果汁饮料12月份的营业成本是全年度最高的,但是12月份却不是芒果汁饮料的销售旺季,这一点存在矛盾,将作为审计重点。
《注册会计师审计综合实训》六。应付帐款实质性测试底稿
认定、审计目标和审计程序对应关系被审计单位:安琪儿食品有限责任公司索引号: FD项目:应付账款报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:一,审计目标与认定对应关系表审计目标财务报表认定存在完整性权利和义务计价和分摊列报A资产负债表中记录的应付账款是存在的.√B所有应当记录的应付账款均已记录.√C资产负债表中记录的应付账款是被审计单位应当履行的现实义务.√D应付账款以恰当的金额包括在财务报表中,与之相关的计价调整已恰当记录.√E应付账款已按照企业会计准则的规定在财务报表中作出恰当的列报.√二,审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号执行D 1获取或编制应付账款明细表:FD2 执行(1)复核加计正确,并与报表数、总账数和明细账合计数核对是否相符;(2)检查非记账本位币应付账款的折算汇率及折算是否正确;(3)分析出现借方余额的项目,查明原因,必要时,作重分类调整;(4)结合预付账款等往来项目的明细余额,调查有无同时挂账的项目、异常余额或与购货无关的其他款项(如关联方账户或员工账户),如有,应予以记录,必要时作出调整.BD 2.获取被审计单位与其供应商之间的对账单(应从非财务部门,如:财务部门获取),并将对账单与被审计单位财务记录之间的差异进行调节(如在途款项、在途货物、付款折扣、未记录的负债等),检查有无未入账的应付账款,确定应付账款金额的准确性.BD 3.检查债务形成的相关原始凭证,如供应商发票、验收报告或入库单等,检查有无未及时入账的应付账款,确定应付账款金额的准确性.FD4 执行AE 4.检查应付账款长期挂账的原因并作出记录,注意其是否可能无需支付,对确实无需支付的应付账款的会计处理是否正确,依据是否充分;关注账龄超过3年的大额应付账款在资产负债表日后是否偿还,检查偿还记录及单据,并披露.B 5.针对资产负债表日后付款项目,检查银行对账单及有关付款凭证(如银行划款通知、供应商收据等),询问被审计单位内部或外部的之情人员,查找有无未及时入账的应付账款.B 6.复核截至审计现场工作日的全部未处理的供应商发票,并询问是否存在其他未处理的供应商发票,确认所有的负债都记录在正确的会计期间内.FD7 执行AC 7.选择应付账款的重要项目(包括零账户)函证其余额和交易条款,对未回函的再次发函或实施替代的检查程序(检查原始凭单,如合同、发票、验收单,核实应付账款的真实性.B 8针对已偿付的应付账款,追查至银行对账单、银行付款单据和其他原始凭证,检查其是否在资产负债表日前真实偿付.AB 9.检查资产负债表日后应付账款明细账贷方发生额的相应凭证,关注其购货发票日期,确认其入账时间是否合理.FD5 执行BA 10.结合存货监盘程序,检查被审计单位在资产负债日前后的存货入库资料(验收报告或入库单),检查是否有大额料到单未到的情况,确认相关负债是否计入了正确的会计期间.AB 11.针对异常或大额交易及重大调整事项(如大额的购货折扣或退回,会计处理异常的交易,未经授权的交易,或缺乏支持性凭证的交易等),检查相关原始凭证和会计记录,以分析交易的真实性、合理性.D 12.检查带有现金折扣的应付账款是否按发票上记载的全部应付金额入账,在实际获得现金折扣时再冲减财务费用.ABCD 13.被审计单位与债权人进行债务重组的,检查不用债务重组方式下的会计处理是否正确.ABCD 14.检查应付关联方款项的真实性、完整性.15根据评估的舞弊风险等因素增加的审计程序.E 16.检查应付账款是否已按照企业会计准则的规定在财务报表中作出恰当列报.计划实施的实质性程序被审计单位:安琪儿食品有限责任公司索引号: FD项目:应付账款报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:审计目标:A存在:资产负债表中记录的应付账款是存在的。
注册会计师审计综合实训》十 固定资产实质性测试底稿 。
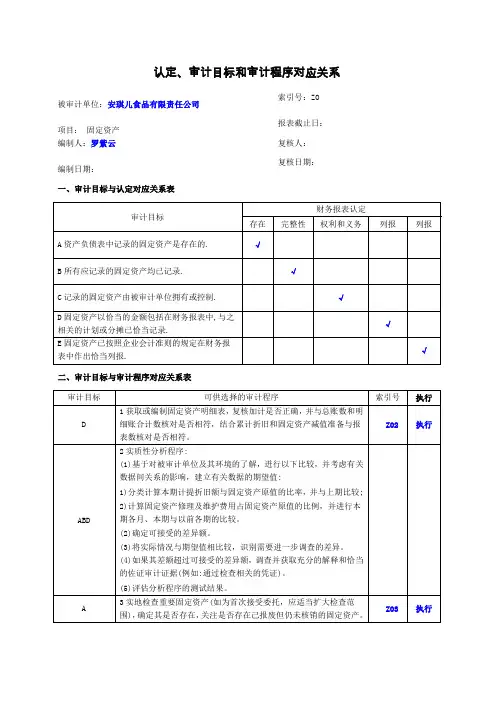
认定、审计目标和审计程序对应关系被审计单位:安琪儿食品有限责任公司索引号:ZO 项目:固定资产报表截止日:编制人:罗紫云复核人:编制日期:复核日期:一、审计目标与认定对应关系表审计目标财务报表认定存在完整性权利和义务列报列报A资产负债表中记录的固定资产是存在的. √B所有应记录的固定资产均已记录. √C记录的固定资产由被审计单位拥有或控制. √D固定资产以恰当的金额包括在财务报表中,与之相关的计划或分摊已恰当记录.√E固定资产已按照企业会计准则的规定在财务报表中作出恰当列报.√二、审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号执行D 1获取或编制固定资产明细表,复核加计是否正确,并与总账数和明细账合计数核对是否相符,结合累计折旧和固定资产减值准备与报表数核对是否相符。
Z02 执行ABD 2实质性分析程序:(1)基于对被审计单位及其环境的了解,迸行以下比较,并考虑有关数据间关系的影响,建立有关数据的期望值:1)分类计算本期计提折旧额与固定资产原值的比率,并与上期比较;2)计算固定资产修理及维护费用占固定资产原值的比例,并进行本期各月、本期与以前各期的比较。
(2)确定可接受的差异额。
(3)将实际情况与期望值相比较,识别需要进一步调查的差异。
(4)如果其差额超过可接受的差异额,调查并获取充分的解释和恰当的佐证审计证据(例如:通过检查相关的凭证)。
(5)评估分析程序的测试结果。
A 3实地检查重要固定资产(如为首次接受委托,应适当扩大检查范围),确定其是否存在,关注是否存在己报废但仍未核销的固定资产。
Z03 执行C 4.检查固定资产的所有权或控制权:Z03 执行对各类固定资产,获取、收集不同的证据以确定其是否归被审计单位所有:对外购的机器设备等固定资产,审核采购发票、采购合同等;对于房地产类固定资产,查阅有关的合同、产权证明、财产税单、抵押借款的还款凭据、保险单等书面文件1对融资租入的固定资产,检查有关融资租赁合同;对汽车等运输设备,检查有关运营证件等;对受留置权限制的固定资产,结合有关负债项目进行检查。
注册会计师审计综合实训》七.营业收入实质性测试底稿
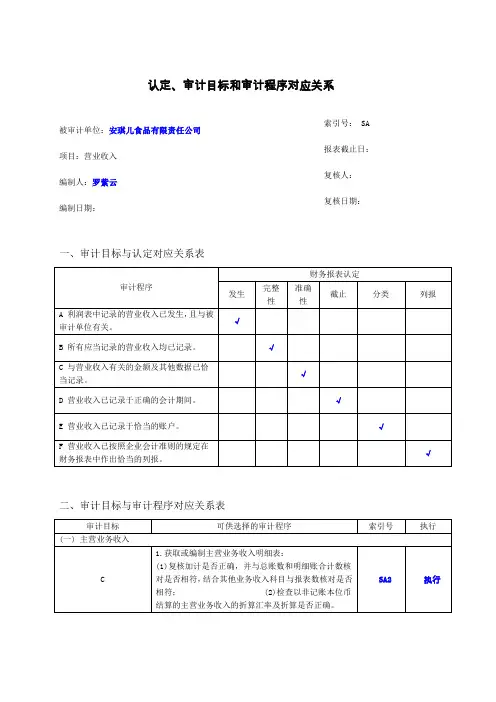
认定、审计目标和审计程序对应关系被审计单位:安琪儿食品有限责任公司索引号: SA 项目:营业收入报表截止日:编制人:罗紫云复核人:编制日期:复核日期:一、审计目标与认定对应关系表审计程序财务报表认定发生完整性准确性截止分类列报A 利润表中记录的营业收入已发生,且与被审计单位有关。
√B 所有应当记录的营业收入均已记录。
√C 与营业收入有关的金额及其他数据已恰当记录。
√D 营业收入已记录于正确的会计期间。
√E 营业收入已记录于恰当的账户。
√F 营业收入已按照企业会计准则的规定在财务报表中作出恰当的列报。
√二、审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号执行(一) 主营业务收入C 1.获取或编制主营业务收入明细表:(1)复核加计是否正确,并与总账数和明细账合计数核对是否相符,结合其他业务收入科目与报表数核对是否相符; (2)检查以非记账本位币结算的主营业务收入的折算汇率及折算是否正确。
SA2 执行ABC 2.实质性分析程序(必要时):(1)针对已识别需要运用分析程序的有关项目,并基于对被审计单位及其环境的了解,通过进行以下比较,同时考虑有关数据间关系的影响,以建立有关数据的期望值:1)将本期的主营业务收入与上期的主营业务收入进行比较,分析产品销售的结构和价格变动是否异常,并分析异常变动的原因;2)计算本期重要产品的毛利率,与上期比较,检查是否存在异常,各期之间是否存在重大波动,查明原因;3)比较本期各月各类主营业务收入的波动情况,分析其变动趋势是否正常,是否符合被审计单位季节性、周期性的经营规律,查明异常现象和重大波动的原因;4)将本期重要产品的毛利率与同行业企业进行对比分析,检查是否存在异常;5)根据增值税发票申报表或普通发票,估算全年收入,与实际收入金额比较。
6)确定可接受的差异额;7)将实际的情况与期望值相比较,识别需要进一步调查的差异;8)如果其差额超过可接受的差异额,调查并获取充分的解释和恰当的佐证审计证据(如通过检查相关的凭证等); 9)评估分析程序的测试结果。
《注册会计师审计综合实训》五。应收帐款实质性测试底稿、

计划实施的实质性程序被审计单位:安琪儿食品有限责任公司索引号:ZD1项目:应收账款 报表截止日:2010.12.31编制人:罗紫云 复核人: 编制日期:复核日期:一、审计目标:1.存在:资产负债表中记录的应收账款是存在的.2.完整性:所有应当记录的应收账款均已记录.3.权利和义务:记录的应收账款由审计单位拥有或控制.4.计价和分摊:应收账款以恰当的金额包括在财务报表中,与之相关的计价调整已恰当记录.5.列报:应收账款以恰当的金额包括在财务报表中,与之相关的计价调整已恰当记录.项目财务报表认定存在完整性权利和义务 计价和分摊列报评估的重大错报风险水平(注1)高高 低 高 低控制测试结果是否支持风险评估结论(注2)支持 支持 支 持支持 支 持需从实质性程序获取的保证程度 高 高 低 高 低 计划实施的实质性程序(注3) 索引号 执行人 ZD3、ZD4 罗紫云 √ZD3 罗紫云 √ZD4 罗紫云 √ ZD3、ZD4 ZD6 罗紫云 √ZD7 罗紫云√注;1.结果取自风险评估工作底稿.2.结果取自该项目所属业务循环内部控制测试工作底稿.3.计划实施的实质性程序与财务报表认定之间的对应关系用"√"表示.应收账款审定表被审计单位:安琪儿食品有限责任公司项目:应收账款索引号:ZD2报表截止日:2010年12月31日编制人:罗紫云复核人:编制日期:复核日期:项目名称期末未审数账项调整重分类调整期末审定数上期末审定数索引号借方贷方借方贷方一、账面余额合计14765231.48 1822509 3908241 0014308220.982000000 ZD3 3个月以内3-6个月6-9个月9月-1年1年以上3年以上二、坏账准备合计69245.73 86000 71541.1010000 ZD6 3个月以内3-6个月6-9个月9月-1年1年以上5年以上三、账面价值合计14695985.75 14236679.88 19900001年内1-2年2-3年3年以上word文档可自由复制编辑审计结论:1、经查明,应收账款明细账中浙江省宁波市柏胜商厦存在虚构应收账款、串户等情况,对其进行查明并进行调整后确认其应收账款为-1986170元,相应调整分录见表ZD4-1;2、经查明,应收账款明细账中南京市永嘉商场存在串户情况,对其进行查明并进行调整后确认其应收账款为400478元,相应调整分录见表ZD4-2;3、经查明,应收账款明细账中上海市佳加汇商场存在串户情况,对其进行查明并进行调整后确认其应收账款为1979055元,相应调整分录见表ZD4-3;4、经查明,应收账款明细账中江苏省芜湖市百华商场存在串户情况,对其进行查明并进行调整后确认其应收账款为266292元,相应调整分录见表ZD4-4;5、经查明,应收账款明细账中的其他账户,发生在2012年12月31日的调整应收应账款余额事项没有附相应的原始凭证,并且该笔业务的账务处理不符合会计准则的规定,建议对其进行相应的调整;调整分录为:借:银行存款15300贷:应收账款—其他153006、经审查,2010年5月15日,安琪儿食品有限责任公司其他应收款—采购部因抢劫而流失的现金转销为坏账准备,在进行相应的会计处理上是错误的,被抢劫的其他应收款不应该转销为坏账准备,应该记录营业外支出,建议进行相应调整。
《注册会计师审计综合实训》十一存货实质性测试底稿。
《注册会计师审计综合实训》十一存货实质性测试底稿。
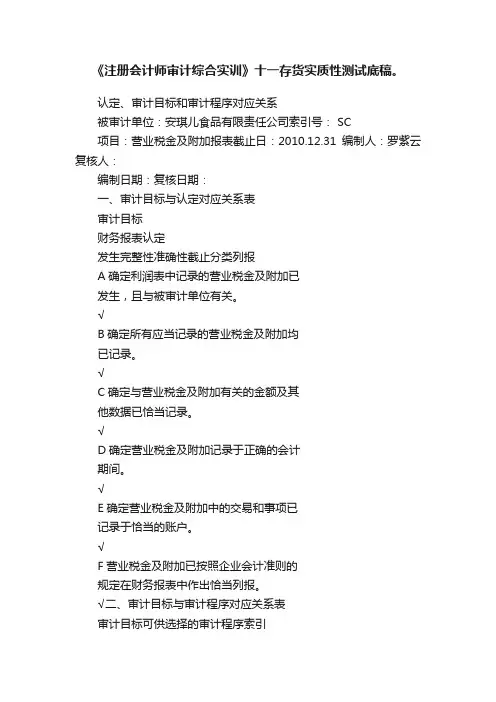
认定、审计目标和审计程序对应关系被审计单位:安琪儿食品有限责任公司索引号: SC项目:营业税金及附加报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:一、审计目标与认定对应关系表审计目标财务报表认定发生完整性准确性截止分类列报A确定利润表中记录的营业税金及附加已发生,且与被审计单位有关。
√B确定所有应当记录的营业税金及附加均已记录。
√C确定与营业税金及附加有关的金额及其他数据已恰当记录。
√D确定营业税金及附加记录于正确的会计期间。
√E确定营业税金及附加中的交易和事项已记录于恰当的账户。
√F营业税金及附加已按照企业会计准则的规定在财务报表中作出恰当列报。
√二、审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号执行C 1.获取或编制营业税金及附加明细表,复核加计是否正确,并与报表数、总账数和明细账合计数核对是否相符。
SC1、SC2执行CBADE 2.根据审定的本期应纳营业税的营业收入和其他纳税事项,按规定的税率,分项计算、复核本期应纳营业税税额,检查会计处理是否正确。
CBADE 3.根据审定的本期应税消费品销售额(或数量),按规定适用的税率,分项计算、复核本期应纳消费税税额,检查会计处理是否正确。
CBADE 4.根据审定的本期应纳资源税产品的课税数量,按规定适用的单位税额,计算、复核本期应纳资源税税额,检查会计处理是否正确。
CBADE 5.检查城市维护建设税、教育费附加等项目的计算依据是否和本期应纳增值税、营业税、消费税合计数一致,并按规定适用的税率或费率计算、复核本期应纳城建税、教育费附加等,检查会计处理是否正确。
SC1执行BCA 6.结合应交税费科目的审计,复核其勾稽关系。
7.根据评估的舞弊风险等因素增加的审计程序。
F 8.检查营业税金及附加是否已按照企业会计准则的规定在财务报表中作出恰当列报。
营业税金及附加审定表被审计单位:安琪儿食品有限责任公司索引号: SC1项目:营业税金及附加审定表报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:项目名称本期未审数账项调整本期审定数上期审定数索引号借方贷方营业税金及附加256458.12 00256458.12合计256458.1200256458.12审计结论:被审计单位营业税金本期发生额可以确认营业税金及附加明细表被审计单位:安琪儿食品有限责任公司索引号: SC2项目:营业税金及附加明细表报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:种类本期数上期数备注金额结构比金额结构比城建税及教育费附加256458.12 100%合计256458.12审计说明:被审计单位营业税金本期发生额明细可以确认营业税金及附加检查表被审计单位:安琪儿食品有限责任公司索引号: SC3项目:营业税金及附加报表截止日:2010.12.31编制人:罗紫云复核人:编制日期:复核日期:序号记账日期凭证编号业务内容科目名称借方贷方核对内容备注1 2 3 4 51/1 2-27 0058 计提城建税及教育费附加应交税费2202193√√√√√1/2 2-27 0068 期间损益结转本年利润2202193 √√√√√2/1 7-31 0068 计提城建税及教育费附加应交税费833130√√√√√2/2 7-31 0075 期间损益结转本年利润833130√√√√√3/1 12-31 0116 计提城建税及教育费附加应交税费82102.04√√√√√3/2 12-31 0124 期间损益结转本年利润82102.04√√√√√核对内容说明:1.原始凭证是否齐全;2.记账凭证与原始凭证是否相符;3.财务处理是否正确;4.是否记录于恰当的会计期间;5. …抽查说明:经审查,被审计单位营业税金及附加记账凭证与原始凭证相符,财务处理正确,记录与恰当会计期间认定、审计目标和审计程序对应关系被审计单位:安琪儿食品有限责任公司索引号:ZI项目:存货报表截止日:2010年12月31日编制人:罗紫云复核入:编制日期:复核日期:一、审计目标与认定对应关系表审计目标财务报表认定存在完整性权利和义务计价和分摊列报A资产负债表中记录的存货是存在的.√B所有应当记录的存货均已记录. √C记录的存货由被审计单位拥有或控制.√D存货以恰当的金额包括在财务报表中,与至相关的计价调整已恰当记录.√E存货已按照企业会计准则的规定在财务报表中作出恰当列报.√二、审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号执行(一)材料米购 (在途物资)D 1获取或编制材料采购(在途物资)明细表,复核加计是否正确,并写总账数、明细账合计数核对是否相符。
《注册会计师审计综合实训》三、内部控制测试底稿课件【word版】-20页
销售与收款循环:控制测试测试本循环控制运行有效性的工作包括:1.针对了解的被审计单位销售与收款循环的控制活动,确定拟进行测试的控制活动。
2.测试控制运行的有效性,记录测试过程和结论。
3.根据测试结论,确定对实质性程序的性质、时间和范围的影响。
测试本循环控制运行有效性形成下列审计工作底稿:1.XSC-1:控制测试汇总表2.XSC-2:控制测试程序3.XSC-3:控制测试过程编制说明:本审计工作底稿用以记录下列内容:(1)XSC-1:汇总对本循环内部控制运行有效性进行测试的主要内容和结论;(2)XSC-2:记录控制测试程序;(3)XSC-3:记录控制测试过程。
被审计单位:安琪儿食品有限责任公司项目:销售与收款循环控制测试编制:罗紫云日期:索引号: XSC 财务报表截止日/期间:2010年12月31日复核:日期:【最新资料,Word版,可自由编辑!】销售与收款循环:控制测试汇总表1.了解内部控制的初步结论 安琪儿食品有限责任公司的内部控制总体来讲设计合理,并得到执行。
[注:根据了解本循环控制的设计并评估其执行情况所获取的审计证据,注册会计师对控制的评价结论可能是:(1) 控制设计合理,并得到执行;(2) 控制设计合理,未得到执行;(3) 控制设计无效或缺乏必要的控制。
]2.控制测试结论 编制说明:1. 本审计工作底稿记录注册会计师测试的控制活动及结论。
其中,“控制活动是否有效运行”一栏,应根据 XSC-3表中的测试结论填写;“从了解和测试内部控制中获取的保证程度”一栏,应根据了解和测试内部控制中获取的审计证据分析填写;“控制活动是否得到执行”一栏,应根据XSL-4表中的结论填写;其余栏目的信息取自销售与收款循环审计工作底稿XSL-3中所记录的内容。
2. 如果注册会计师不拟对与某些控制目标相关的控制活动实施控制测试,则应行执行实质性程序,对相关交易和账户余额的认定进行测试,以获取足够的保证程度。
被审计单位:安琪儿食品有限责任公司 项目: 销售与收款循环控制测试汇总 编制: 罗紫云 日期:索引号: XSC-1财务报表截止日/期间:2010年12月31日复核:日期:控制目标(XSL-3) 被审计单位的控制活动(XSL-3)控制活动对实现控制目标是否有效(是/否)(XSL-3)控制活动是否得到执行(是/否)(XSL-4)控制活动是否有效运行(是/否)(XSC-3)控制测试结果是否支持实施风险评估程序获取的审计证据(支持/不支持)仅接受在信用额度内的订单该公司规定受到现有顾客的采购订单后,业务员将订单金额与该顾客已被授权的信用额度以及至今尚欠的账款余额进行比对检查,经销部部长葛瑞审批后,交至总经理段卫民审批。
《注册会计师审计综合实训》三内部控制测试底稿课件Word
《注册会计师审计综合实训》三内部控制测试底稿课件Word销售与收款循环:控制测试测试本循环控制运⾏有效性的⼯作包括:1.针对了解的被审计单位销售与收款循环的控制活动,确定拟进⾏测试的控制活动。
2.测试控制运⾏的有效性,记录测试过程和结论。
3.根据测试结论,确定对实质性程序的性质、时间和范围的影响。
被审计单位:安琪⼉⾷品有限责任公司项⽬:销售与收款循环控制测试编制:罗紫云⽇期:索引号: XSC 财务报表截⽌⽇/期间: 2010年12⽉31⽇复核:⽇期:【最新资料,Word 版,可⾃由编辑!】测试本循环控制运⾏有效性形成下列审计⼯作底稿:1.XSC-1:控制测试汇总表2.XSC-2:控制测试程序3.XSC-3:控制测试过程销售与收款循环:控制测试汇总表1.了解内部控制的初步结论[注:根据了解本循环控制的设计并评估其执⾏情况所获取的审计证据,注册会计师对控制的评价结论可能是:(1) 控制设计合理,并得到执⾏;(2) 控制设计合理,未得到执⾏;(3) 控制设计⽆效或缺乏必要的控制。
]2.控制测试结论3.相关交易和账户余额的总体审计⽅案(1)对未进⾏测试的控制⽬标的汇总根据计划实施的控制测试,我们未对下述控制⽬标、相关的交易和账户余额及其认定进⾏测试。
(2)对未达到控制⽬标的主要业务活动的汇总根据控制测试的结果,我们确定下列控制运⾏⽆效,在审计过程中不予信赖,拟实施实质性程序获取充分、适当的审计证据。
(注:如果本期执⾏控制测试的结果表明本循环与相关交易和账户余额及其认定相关的控制不能予以信赖,应重新考虑拟信赖以前审计获取的其他循环的控制运⾏有效性的审计证据是否恰当。
)(3)对相关交易和账户余额的审计⽅案根据控制测试结果,制定下列审计⽅案:注:由于假定收⼊存在舞弊风险,虽然控制测试的结果表明控制活动可以缓解该特别风险,我们仍拟从实质程序中就收⼊的完整性、发⽣认定获取中等保证程度。
4.沟通事项是否需要就已识别出的内部控制设计、执⾏以及运⾏⽅⾯的重⼤缺陷,与适当层次的管理层或治理层进⾏沟通?销售与收款循环:控制测试程序1.控制测试——销售(1)询问程序。
注册会计师审计综合实训》三、内部控制测试底稿课件【Word版】-210页
销售与收款循环: 控制测试测试本循环控制运行有效性的工作包括:1.针对了解的被审计单位销售与收款循环的控制活动,确定拟进行测试的控制活动。
2.测试控制运行的有效性,记录测试过程和结论。
3.根据测试结论,确定对实质性程序的性质、时间和范围的影响。
测试本循环控制运行有效性形成下列审计工作底稿:1.XSC-1:控制测试汇总表2.XSC-2:控制测试程序3.XSC-3:控制测试过程编制说明:本审计工作底稿用以记录下列内容:(1)XSC-1:汇总对本循环内部控制运行有效性进行测试的主要内容和结论;(2)XSC-2:记录控制测试程序;(3)XSC-3:记录控制测试过程。
被审计单位:安琪儿食品有限责任公司 项目: 销售与收款循环控制测试 编制: 罗紫云 日期: 索引号: XSC 财务报表截止日/期间: 2010年12月31日复核: 日期: 【最新资料,Word 版,可自由编辑!】销售与收款循环:控制测试汇总表1.了解内部控制的初步结论 安琪儿食品有限责任公司的内部控制总体来讲设计合理,并得到执行。
[注:根据了解本循环控制的设计并评估其执行情况所获取的审计证据,注册会计师对控制的评价结论可能是:(1) 控制设计合理,并得到执行;(2) 控制设计合理,未得到执行;(3) 控制设计无效或缺乏必要的控制。
]2.控制测试结论 编制说明:1. 本审计工作底稿记录注册会计师测试的控制活动及结论。
其中,“控制活动是否有效运行”一栏,应根据 XSC-3表中的测试结论填写;“从了解和测试内部控制中获取的保证程度”一栏,应根据了解和测试内部控制中获取的审计证据分析填写;“控制活动是否得到执行”一栏,应根据XSL-4表中的结论填写;其余栏目的信息取自销售与收款循环审计工作底稿XSL-3中所记录的内容。
2. 如果注册会计师不拟对与某些控制目标相关的控制活动实施控制测试,则应行执行实质性程序,对相关交易和账户余额的认定进行测试,以获取足够的保证程度。
《注册会计师审计综合实训》十三.业务完成阶段工作底稿
五、业务完成阶段工作底稿业务完成阶段审计工作被审计单位:安琪儿食品有限责任公司项目:业务完成阶段审计工作编制:罗紫云日期:索引号: E财务报表截止日/期间:2010.12.31 复核:日期:审计工作索引号执行人1.召开项目组会议,汇总审计过程中发现的审计差异,根据错报的重要性确定建议被审计单位调整的事项,编制账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表。
EA EB EC ED EE2.与被审计单位召开总结会,就下列事项进行沟通,形成总结会会议纪要并经双方签字认可:(1) 审计意见的类型及审计报告的措辞;(2) 账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表;(3)对被审计单位持续经营能力具有重大影响的事项;(4)含有已审计财务报表的文件中的其他信息对财务报表的影响;(5)对完善内部控制的建议;(6)执行该项审计业务的注册会计师的独立性。
获得被审计单位同意账项调整、重分类调整和列报调整事项的书面确认;如果被审计单位不同意调整,应要求其说明原因。
根据未更正错报的重要性,确定是否在审计报告中予以反映,以及如何反映。
在就上述有关问题与治理层沟通时,提交书面沟通函,并获得治理层的确认。
EF EG3.编制正式的试算平衡表。
EE4.对财务报表进行总体复核,评价财务报表总体合理性。
如果识别出以前未识别的重大错报风险,应重新考虑对全部或部分交易、账户余额、列报评估的风险是否恰当,并在此基础上重新评价之前实施的审计程序是否充分,是否有必要追加审计程序。
略5.将项目组成员间意见分歧的解决过程,记录于专业意见分歧解决表中。
汇总重大事项,编制重大事项概要。
EH EI6.评价审计结果,形成审计意见,并草拟审计报告:(1)对重要性和审计风险进行最终评价,确定是否需要追加审计程序或提请被审计单位做出必要调整:1)按财务报表项目确定可能的错报金额;略被审计单位:安琪儿食品有限责任公司项目:业务完成阶段审计工作编制:罗紫云日期:索引号: E财务报表截止日/期间:2010.12.31 复核:日期:2)确定财务报表项目可能错报金额的汇总数(即可能错报总额)对财务报表层次重要性水平的影响程度。
注册会计师审计综合实训八营业成本实质性测试底稿
认定、审计目标和审计程序对应关系被审计单位:安琪儿食品有限责任公司索引号: SB 项目:营业成本报表截止日:编制人:罗紫云复核人:编制日期:复核日期:一、审计目标与认定对应关系表审计程序财务报表认定发生完整性准确性截止分类列报A利润表中记录的营业成本已发生,且与被审计单位有关。
√B所有应当记录的营业成本均已记录。
√C与营业成本有关的金额及其他数据已恰当记录。
√D营业成本已记录于正确的会计期间。
√E 营业成本已记录于恰当的账户。
√F营业成本已按照企业会计准则的规定在财务报表中作出恰当的列报。
√二、审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号执行(一) 主营业务成本C 1.获取或编制主营业务成本明细表,复核加计是否正确,并与总账数和明细账合计数核对是否相符,结合其他业务成本科目与营业成本报表数核对是否相符。
SB2SB2-1执行ABC 2.实质性分析程序(必要时):(1)针对已识别需要运用分析程序的有关项目,注册会计师基于对被审计单位及其环境的了解,通过进行以下比较,并考虑有关数据间关系的影响,以建立注册会计师有关数据的期望值:1)比较当年度与以前年度不同品种产品的主营业务成本和毛利率,并查明异常情况的原因;2)比较当年度与以前年度各月主营业务成本的波动趋SB3SB3-1执行势,并查明异常情况的原因;3)比较被审计单位与同行业的毛利率,并查明异常情况的原因;4)比较当年度及以前年度主要产品的单位产品成本,并查明异常情况的原因。
(2)确定可接受的差异额;(3)将实际的情况与期望值相比较,识别需要进一步调查的差异;(4)如果其差额超过可接受的差异额,调查并获取充分的解释和恰当的佐证审计证据。
(例如:通过检查相关的凭证);(5)评估分析程序的测试结果。
ABC 3.检查主营业务成本的内容和计算方法是否符合会计准则规定,前后期是否一致。
SB4 执行ABC 4.复核主营业务成本明细表的正确性,编制生产成本与主营业务成本倒轧表,并与相关科目交叉索引。