
常用二级科目明细
常用二级科目明细
其他货币资金二级科目
银行汇票存款,银行本票,信用卡存款,信用证保证金存款,外埠存款
交易性金融资产二级科目
成本,公允价值变动
应收(付)票据二级科目
银行承兑汇票,商业承兑汇票(<6个月)
资产减值损失二级科目
计提坏帐准备,计提存货跌价准备,(这两可转回)
低值易耗品二级科目
在用,在库,摊销
长期股权投资二级科目(权益法)
成本,损益调整,其他权益变动
其他应收款二级科目
1.各种赔款、罚款;
2.出租包装物租金;
3.向职工收取的各种垫付款项;
4.备用金(向企业各职能科室、车间等拨出的备用金);
5.存出保证金,如租入包装物支付的押金;
6.预付账款转入;
7.其他各种应收、暂付款项。
应交税费的二级科目
增值税、消费税、营业税、所得税、资源税、土地增值税、城市维护建设税、房产税、土地使用税、车船使用税、教育费附加、矿产资源补偿费等。
(一)应交增值税应交增值税还应分别“进项税额”、“销项税额”、“出口退税”、“进项税额转出”、“已交税金”等设置专栏进行明细核算。
(二)应交消费税、营业税、资源税和城市维护建设税借记“营业税金及附加”等科目,贷记本科目
(三)应交所得税借记“所得税费用”等科目,贷记本科目
(四)应交土地增值税借记“固定资产清理”科目,贷记本科目
(五)应交房产税、土地使用税和车船使用税借记“管理费用”科目,贷记本科目
(六)应交个人所得税借记“应付职工薪酬”科目,贷记本科目
(七)应交的教育费附加、矿产资源补偿费借记“营业税金及附加”、“其他业务支出”、“管理费用”等科目,贷记本科目
应付职工薪酬二级科目
本科目可按“工资”、“职工福利”、“社会保险费”、“住房公积金”、“工会经费”、“职工教育经费”、“非货币性福利”、“辞退福利”、“股份支付”等进行明细核算。
企业发生应付职工薪酬的主要账务处理
1 生产部门人员的职工薪酬,借记“生产成本”、“制造费用”、“劳务成本”等科目,贷记本科目。
应由在建工程、研发支出负担的职工薪酬,借记“在建工程”、“研发支出”等科目,贷记本科目。
管理部门人员、销售人员的职工薪酬,借记“管理费用”或“销售费用”科目,贷记本科目。
2 企业以其自产产品发放给职工作为职工薪酬的,借记“管理费用”、“生产成本”、“制造费用”等科目,贷记本科目。
无偿向职工提供住房等固定资产使用的,按应计提的折旧额,借记“管理费用”、“生产成本”、“制造费用”等科目,贷记本科目;同时,借记本科目,贷记“累计折旧”科目。
租赁住房等资产供职工无偿使用的,按每期应支付的租金,借记“管理费用”、“生产成本”、“制造费用”等科目,贷记本科目。
3 因解除与职工的劳动关系给予的补偿,借记“管理费用”科目,贷记本科目。
4 企业以现金与职工结算的股份支付,在等待期内每个资产负债表日,按当期应确认的成本费用金额,借记“管理费用”、“生产成本”、“制造费用”等科目,贷记本科目。
在可行权日之后,以现金结算的股份支付当期公允价值的变动金额,借记或贷记“公允价值变动损益”科目,贷记或借记本科目。
企业(外商)按规定从净利润中提取的职工奖励及福利基金,借记“利润分配——提取的职工奖励及福利基金”科目,贷记本科目。
企业发放职工薪酬的主要账务处理
1 向职工支付工资、奖金、津贴、福利费等,从应付职工薪酬中扣还的各种款项(代垫的家属药费、个人所得税等)等,借记本科目,贷记“银行存款”、“库存现金”、“其他应收款”、“应交税费——应交个人所得税”等科目。
2 支付工会经费和职工教育经费用于工会活动和职工培训,借记本科目,贷记“银行存款”等科目。
3 按照国家有关规定缴纳社会保险费和住房公积金,借记本科目,贷记“银行存款”科目
4 企业以其自产产品发放给职工的,借记本科目,贷记“主营业务收入”科目;同时,还应结转产成品的成本。
涉及增值税销项税额的,还应进行相应的处理。
支付租赁住房等资产供职工无偿使用所发生的租金,借记本科目,贷记“银行存款”等科目。
5 企业以现金与职工结算的股份支付,在行权日,借记本科目,贷记“银行存款”、“库存现金”等科目。
6 企业因解除与职工的劳动关系给予职工的补偿,借记本科目,贷记“银行存款”、“库存现金”等科目。
其他应付款二级科目
经营租入固定资产(包装物)租金,存入保证金长期借款,应付债捐二级科目
本金,利息调整,应计利息,面值
利润分配二级科目
1. 提取法定盈余公积
2 提取任意盈余公积
3.提取法定公益金
4.应付普通股股利
5转作资本(或股本)的普通股股利
6.未分配利润
7盈余公积补亏
盈余公积二级科目
1.法定盈余公积
2.任意盈余公积
3..法定公益金
资本公积二级科目
股本溢价,其他资本公积
管理费用二级科目设置
1.管理费用——工资——基本工资
2.管理费用——职工福利费——福利费
——加班费
——医疗补助
——临时工工资
3.管理费用——折旧费
4.管理费用——修理费
5.管理费用——中介费/代理费
6.管理费用——办公费——书报费
7.管理费用——物料消耗——印刷费
8.管理费用——低值易耗品摊销——日常办公用品费
9.管理费用——无形资产摊销——消耗用品费
10.管理费用——开办费摊销——年检/审计费
11.管理费用——租赁费——其他
12.管理费用——运输费
13.管理费用——邮电费——快递费
14.管理费用——电话费——固定电话费
——上网费
——手机费
15.管理费用——坏账准备
16.管理费用——存货跌价准备
17.管理费用——研究开发费——工资 /加班费/办公费/教育培训费
—— /修理费/招待费/活动经费/市内交通费 /差旅费 /其他
18.管理费用——技术转让费
19.管理费用——技术研究开发费
20.管理费用——技术提成
21.管理费用——待业保险费
22.管理费用——劳动保险费
23.管理费用——工会经费
24.管理费用——住房公积金
25.管理费用——会议费
26.管理费用——职工教育经费
27.管理费用——劳动保护费
28.管理费用——董事会费——活动经费/——会议费/ ——差旅费
29.管理费用——培训费——讲师费/——资料费/ ——餐费/——其他
30.管理费用——咨询费
31.管理费用——差旅费——国内/——国外/ ——培训差旅费/——市内交通费
32.管理费用——税金——印花税 /——车船使用税/——房产税/——土地使用税
33.管理费用——水电费
34.管理费用——保险费
35.管理费用——招待费——招待费/ ——活动经费
36.管理费用——车辆费——油费/——养路费/ ——租车费
/——修理费/——车辆维护用品费/——车辆租/——其他
37.管理费用——其他——签证费/——展位/摊位费/——清洁费/——保安费/——其他
财务费用二级科目
利息收入、利息支出、汇兑收益、汇兑损失、手续费,现金折扣
销售费用二级科目
运输费、装卸费、包装费、保险费、展览费、广告费、工资、福利费、业务费等。
其他业务成本科目
销售材料成本,出租固定资产(无形资产)折旧/摊销,出租包装物成本/摊销
研发支出二级科目
费用化支出,资本化支出
营业外支出二级科目
1、固定资产盘亏;
2、处置固定资产净损失;
3、出售无形资产损失;
4、债务重组损失;
5、计提的固定资产减值准备;
6、计提的无形资产减值准备;
7、计提的在建工程减值准备;
8、罚款支出;
9、捐赠支出;
10、非常损失;
11、赔偿金;
12、违约金等。
营业外收入二级科目
处置资产利得,盘盈利得,捐赠利得,无法支付的应收
制造费用二级科目
工资,折旧费,修理费,办公费,抵制易耗品摊销,租赁费,运输费,保险费,差旅费,职工福利费,水电费,职工教育经费,工会经费,劳动保护费,外部加工费,设计制图费,其他
生产成本二级科目
生产各种产品(包括产成品、自制半成品等)、自制材料、自制工具、自制设备
按照基本生产成本和辅助生产成本进行明细核算,核算对象(如产品的品种、类别、定单、批别、生产阶段等)。
生产成本科目设二级科目-A产品和B产品下设三级科目,分别是直接材料,直接人工,制造费用。
公允价值变动二级明细科目

公允价值变动二级明细科目
公允价值变动二级明细科目可以根据不同的投资种类和需求进行设置,以下是一些常见的公允价值变动二级明细科目:
1. 交易性金融资产公允价值变动:反映企业持有的交易性金融资产由于市场价格波动所引起的价值变动。
2. 可供出售金融资产公允价值变动:反映企业持有的可供出售金融资产由于市场价格波动所引起的价值变动。
3. 投资性房地产公允价值变动:反映企业持有的投资性房地产由于市场价格波动所引起的价值变动。
4. 其他非流动资产公允价值变动:反映企业持有的其他非流动资产由于市场价格波动所引起的价值变动。
需要注意的是,具体的二级明细科目设置应该根据企业的实际情况和会计准则的要求进行确定,以确保会计信息的准确性和完整性。
财务费用二级明细科目

财务费用二级明细科目
1. 利息费用,指企业从银行或其他金融机构获得的借款所支付
的利息费用。
这包括短期借款利息、长期借款利息、债券利息等。
2. 手续费,指企业在融资、投资和筹资活动中支付的手续费用,如贷款手续费、发行债券手续费、股票发行手续费等。
3. 汇兑损益,指企业在外币兑换过程中因汇率波动而产生的损益。
当企业有外币资产或负债时,兑换成本或收益会反映在财务费
用中。
4. 投资收益,指企业通过投资获得的利息、股息或租金等收益。
如果企业持有其他公司的股权,那么从这些股权投资中获得的收益
会计入财务费用。
5. 信用减值损失,指企业对应收账款、债券等金融资产进行减
值计提的损失。
当企业认为某些金融资产无法收回时,会计入财务
费用。
6. 租赁费用,指企业在租赁资产或设备时支付的租金费用。
这
包括房屋租金、设备租金等。
7. 手续费和佣金,指企业在金融交易或其他交易中支付的手续
费和佣金。
例如,证券交易的经纪人佣金、保险费用中的手续费等。
8. 融资费用,指企业为筹集资金而支付的费用,包括发行债券
的费用、股票发行的费用等。
以上是一些常见的财务费用二级明细科目,具体的科目设置可
能因企业的经营特点和财务政策而有所不同。
最新会计科目二级明细表-会计科目明细表

13
1123
预付账款 预付工程款 预付材料款 其他
14 15 16 17
1131 1132 1211 1221
应收股利 应收利息 应收保户储金 应收代位追偿款
18 19 20 21
1222 1223 1224 1231
应收分保账款 应收分保未到期责任准备金 应收分保保险责任准备金 其他应收款 单位往来 个人往来 预付款转入 备用金 其他
43 44 45
1501 1511 1521
待摊费用 独立账户资产 持有至到期投资 投资成本 利息调整 应计利息
Байду номын сангаас
46 47
1522 1523
持有至到期投资减值准备 可供出售金融资产 股票投资 债券投资 其他
48
1524
长期股权投资 成本 损益调整 其他权益变动
49 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64 65 66 67 68 69 70 71 72
106 107 108 109
2801 2802 2811 2901
长期应付款 未确认融资费用 专项应付款 递延所得税负债 可供出售金融资产价值变动 远期外汇合同公允价值变动 利率调期 利息资本化 与子公司投资 联营公司投资 合营公司投资 其他投资 固定资产折旧 无形资产摊销 其他 三、共同类
110 111 112 113 114 115 116
22
1241
坏账准备 应收帐款 应收票据 其他应收款 预付帐款 应收利息 长期应收款 其他
23 24 25 26 27 28
1251 1301 1302 1311 1321 1401
贴现资产 贷款 贷款损失准备 代理兑付证券 代理业务资产 材料采购 主要材料 结构件 商品砼 机械配件 其他材料
原材料二级明细科目

原材料二级明细科目原材料是指经过初次加工和转化后,可直接用于生产的各种自然资源和半成品。
在会计科目中,原材料被分为多个二级明细科目,以便对其进行更细致的管理和核算。
下面将列举一些与原材料二级明细科目相关的参考内容。
1. 采购原材料采购原材料是指从供应商处购买的原材料。
此项科目用于记录采购原材料的成本,包括采购数量、采购单价、采购金额等信息。
同时,也需要记录采购原材料的供应商信息,以方便后续与供应商进行结算和沟通。
2. 原材料收入原材料收入是指将生产过程中的废料进行回收、销售所得的收入。
废料的回收可以带来额外的收益,并且对环境保护也有积极意义。
此项科目用于记录原材料收入的金额、来源和销售方式等信息。
3. 原材料入库原材料入库是指将采购的原材料存放到仓库中,以备日后生产使用。
此项科目用于记录原材料入库的数量、单价和金额等信息。
同时,还需要记录原材料的存放位置和有效期限等信息,以便及时使用和管理。
4. 原材料出库原材料出库是指从仓库中取出原材料,用于生产过程。
此项科目用于记录原材料的出库数量和金额等信息。
还需要记录使用原材料的生产部门和日期等信息,以便核算生产成本和生产效率。
5. 原材料盘点原材料盘点是指对仓库中的原材料进行实物清点和与账面核对。
此项科目用于记录原材料的盘点数量和盘点结果等信息。
还需要记录盘点的时间和参与盘点人员的名字等信息,以便发现和解决盘点差异。
6. 原材料报废原材料报废是指因质量问题或其他原因将原材料从使用中剔除的行为。
此项科目用于记录原材料的报废数量和原因等信息。
还需要记录报废原材料的处理方式和相关费用等信息,以便核算损失和改进管理。
7. 原材料损耗原材料损耗是指生产过程中由于制造工艺、运输或其他因素导致的原材料的损耗。
此项科目用于记录原材料的损耗数量和损耗原因等信息。
还需要记录损耗原材料所导致的经济损失和影响生产效率的程度等信息,以便改进工艺和减少损耗。
以上是与原材料二级明细科目相关的一些参考内容。
商业企业库存商品二级科目明细
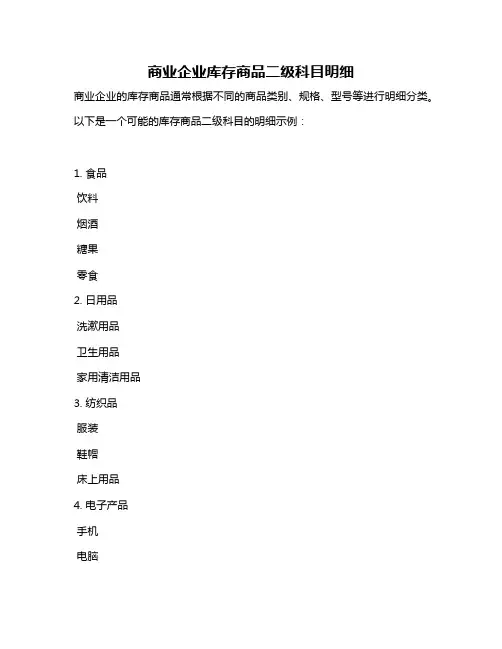
商业企业库存商品二级科目明细
商业企业的库存商品通常根据不同的商品类别、规格、型号等进行明细分类。
以下是一个可能的库存商品二级科目的明细示例:
1. 食品
饮料
烟酒
糖果
零食
2. 日用品
洗漱用品
卫生用品
家用清洁用品
3. 纺织品
服装
鞋帽
床上用品
4. 电子产品
手机
电脑
家用电器
5. 文化用品
办公用品
学习用品
文具
6. 化妆品
护肤品
彩妆
7. 玩具
儿童玩具
成人玩具
8. 其他商品
根据企业具体情况,还可以根据商品的进货批次、生产日期等进行进一步的分类和管理。
每个二级科目下还可以根据实际需要设置三级科目或更细的分类。
这样的分类有助于企业更好地管理库存,提高库存周转效率,并确保及时满足客户需求。
最新会计科目二级明细表
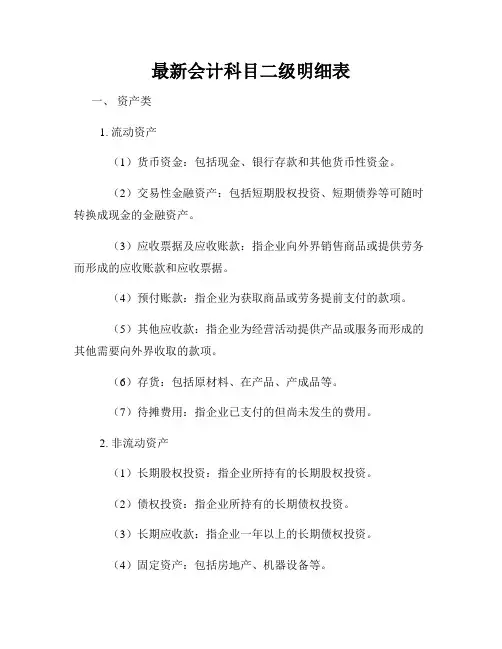
最新会计科目二级明细表一、资产类1. 流动资产(1)货币资金:包括现金、银行存款和其他货币性资金。
(2)交易性金融资产:包括短期股权投资、短期债券等可随时转换成现金的金融资产。
(3)应收票据及应收账款:指企业向外界销售商品或提供劳务而形成的应收账款和应收票据。
(4)预付账款:指企业为获取商品或劳务提前支付的款项。
(5)其他应收款:指企业为经营活动提供产品或服务而形成的其他需要向外界收取的款项。
(6)存货:包括原材料、在产品、产成品等。
(7)待摊费用:指企业已支付的但尚未发生的费用。
2. 非流动资产(1)长期股权投资:指企业所持有的长期股权投资。
(2)债权投资:指企业所持有的长期债权投资。
(3)长期应收款:指企业一年以上的长期债权投资。
(4)固定资产:包括房地产、机器设备等。
(5)在建工程:指企业建设中的工程项目。
(6)无形资产:包括专利权、商标权等。
(7)商誉:指企业因并购重组等交易产生的商誉价值。
(8)长期待摊费用:指企业已支付但尚未发生的一年以上的费用。
(9)递延所得税资产:指企业未实现的暂时性税前差异所产生的资产。
二、负债及所有者权益1. 流动负债(1)短期借款:指企业需要在一年以内偿还的借款。
(2)交易性金融负债:包括短期债务、短期债券等需要在一年以内偿还的金融负债。
(3)应付票据及应付账款:指企业向外界采购商品或接受劳务而形成的应付账款和应付票据。
(4)预收账款:指企业因提前销售商品或提供劳务而收到的款项。
(5)预提费用:指企业在确认利润时已计提但尚未实际支付的费用。
(6)其他应付款:指企业未来需要向外界支付的其他款项。
(7)一年内到期的非流动负债:指在一年内到期需要支付的非流动负债。
2. 非流动负债(1)长期借款:指企业需要在一年以后偿还的借款。
(2)长期应付款:指企业一年以上的长期应付款项。
(3)递延所得税负债:指企业未实现的暂时性税前差异所产生的负债。
(4)其他非流动负债:指企业未来需要在一年以上支付的其他负债。
银行存款二级明细科目
银行存款二级明细科目(原创实用版)目录1.银行存款二级明细科目的定义2.银行存款二级明细科目的分类3.银行存款二级明细科目的会计处理4.银行存款二级明细科目的实际应用正文【1.银行存款二级明细科目的定义】银行存款二级明细科目是指在银行存款总账科目下的明细账科目,用于详细记录企业银行存款的变动情况。
它是财务会计中的一项基础性工作,对于企业资金的管理和运营具有重要意义。
【2.银行存款二级明细科目的分类】银行存款二级明细科目主要包括以下几类:(1)库存现金:指企业现金库存余额,包括各种面额的现金以及银行存款的零头。
(2)银行存款:指企业在银行存放的资金,包括活期存款和定期存款。
(3)其他货币资金:指企业持有的可以随时兑换成现金的资产,如银行汇票、银行本票等。
【3.银行存款二级明细科目的会计处理】在会计处理中,银行存款二级明细科目需要与其他相关科目进行匹配,以确保财务报表的准确性。
以下是一些常见的会计分录:(1)企业将现金存入银行,会计分录为:借银行存款,贷库存现金。
(2)企业从银行提取现金,会计分录为:借库存现金,贷银行存款。
(3)企业将银行存款转为定期存款,会计分录为:借定期存款,贷银行存款。
【4.银行存款二级明细科目的实际应用】银行存款二级明细科目在企业日常运营中发挥着重要作用,可以帮助企业实时掌握资金状况,合理安排资金使用,防止资金闲置和流失。
同时,通过对银行存款二级明细科目的分析,企业还可以了解自身的财务状况,为决策提供依据。
总之,银行存款二级明细科目是财务会计中不可或缺的一部分,对于企业的资金管理和运营具有重要意义。
二级会计科目明细
会计科目二级科目其他货币资金二级科目银行汇票存款,银行本票,信用卡存款,信用证保证金存款,外埠存款交易性金融资产二级科目成本,公允价值变动应收(付)票据二级科目银行承兑汇票,商业承兑汇票(<6个月)资产减值损失二级科目计提坏帐准备,计提存货跌价准备,(这两可转回)低值易耗品二级科目在用,在库,摊销长期股权投资二级科目(权益法)成本,损益调整,其他权益变动其他应收款二级科目1.各种赔款、罚款;2.出租包装物租金;3.向职工收取的各种垫付款项;4.备用金(向企业各职能科室、车间等拨出的备用金);5.存出保证金,如租入包装物支付的押金;6.预付账款转入;7.其他各种应收、暂付款项。
应交税费的二级科目增值税、消费税、营业税、所得税、资源税、土地增值税、城市维护建设税、房产税、土地使用税、车船使用税、教育费附加、矿产资源补偿费等。
应付职工薪酬二级科目本科目可按“工资”、“职工福利”、“社会保险费”、“住房公积金”、“工会经费”、“职工教育经费”、“非货币性福利”、“辞退福利”、“股份支付”等进行明细核算。
其他应付款二级科目经营租入固定资产(包装物)租金,存入保证金长期借款,应付债捐二级科目本金,利息调整,应计利息,面值利润分配二级科目1.提取法定盈余公积 2 提取任意盈余公积 3.提取法定公益金 4.应付普通股股利5转作资本(或股本)的普通股股利 6.未分配利润7盈余公积补亏盈余公积二级科目.1法定盈余公积 2.任意盈余公积 3.法定公益金资本公积二级科目股本溢价,其他资本公积管理费用二级科目设置1.管理费用——工资——基本工资2.管理费用——职工福利费——福利费——加班费—医疗补助——临时工工资3.管理费用——折旧费4.管理费用——修理费5.管理费用——中介费/代理费6.管理费用——办公费——书报费7.管理费用——物料消耗——印刷费8.管理费用——低值易耗品摊销——日常办公用品费9.管理费用——无形资产摊销——消耗用品费10.管理费用——开办费摊销——年检/审计费计11.管理费用——租赁费——其他12.管理费用——运输费13.管理费用——邮电费——快递费14.管理费用——电话费——固定电话费——上网费——手机费15.管理费用——坏账准备16.管理费用——存货跌价准备17.管理费用——研究开发费——工资 /加班费/办公费 /教育培训费—— /修理费 /招待费/活动经费 /市内交通费 /差旅费 /其他18.管理费用——技术转让费 19.管理费用——技术研究开发费20.管理费用——技术提成21.管理费用——待业保险费22.管理费用——劳动保险费 23.管理费用——工会经费24.管理费用——住房公积金 25.管理费用——会议费26.管理费用——职工教育经费27.管理费用——劳动保护费28.管理费用——董事会费——活动经费/——会议费/ ——差旅费29.管理费用——培训费——讲师费 /——资料费 / ——餐费 /——其他30.管理费用——咨询费31.管理费用——差旅费——国内 /——国外 / ——培训差旅费 /——市内交通费32.管理费用——税金——印花税 /——车船使用税/——房产税/——土地使用税33.管理费用——水电费 34.管理费用——保险费35.管理费用——招待费——招待费 / ——活动经费36.管理费用——车辆费——油费/——养路费/ ——租车费/——修理费/——车辆维护用品费 /——车辆租 /——其他37.管理费用——其他——签证费/——展位/摊位费/——清洁费/——保安费/——其他财务费用二级科目利息收入、利息支出、汇兑收益、汇兑损失、手续费,现金折扣销售费用二级科目运输费、装卸费、包装费、保险费、展览费、广告费、工资、福利费、业务费等。
银行存款二级明细科目
银行存款二级明细科目银行存款是指企业或个人在银行中存放的货币资金,是最常见的一种资产形式。
银行存款的二级明细科目主要包括活期存款、定期存款、通知存款、保证金存款等。
以下是对这些科目的相关参考内容。
1. 活期存款:活期存款指的是可以随时支取的存款,它具有灵活性高、流动性好的特点。
企业或个人可将闲置的短期资金存入银行活期账户中,用于日常经营或个人支出。
活期存款通常不计利息,但可以随时支取,方便管理和运用。
2. 定期存款:定期存款指的是将资金存入银行固定期限内不可支取的账户中,以获取较高的利息收益。
按存款期限不同,定期存款又可分为短期定期存款、中期定期存款和长期定期存款。
企业或个人在预期不需要这部分资金的情况下,可以选择将其存入定期存款账户中,以获取更丰厚的利息回报。
3. 通知存款:通知存款是指在一定的通知期内,银行客户可提前通知银行支取存款的一种存款方式。
与定期存款相比,通知存款的利率相对较高,但灵活性仍然不如活期存款。
企业或个人在资金需求相对较为确定的情况下,可以选择通知存款,获取较高的利息收益。
4. 保证金存款:保证金存款是指在经济交易中作为担保支付给对方的资金。
企业或个人在与合作伙伴签订合同或参与交易时,需要提供一定金额的保证金作为信誉担保。
保证金存款能够维护交易双方的权益,同时也保护了经济秩序的正常进行。
综上所述,银行存款的二级明细科目包括活期存款、定期存款、通知存款和保证金存款等。
企业和个人根据自身的资金需求和风险承受能力,可以选择合适的存款方式,以达到资金增值和风险分散的目的。
银行存款作为常见的一种资产形式,为企业和个人提供了便捷的资金管理和运用渠道。
在利用存款时,还应注意银行存款利率、存款期限、通知期限以及其它相关规定,以获得更好的资金运作效果。
工程结算二级明细科目设置
工程结算二级明细科目设置一、设计费用1. 方案设计费:包括方案设计初稿、修改、完善等费用。
2. 施工图设计费:包括施工图设计初稿、修改、完善等费用。
3. 建筑效果图设计费:包括建筑效果图设计初稿、修改、完善等费用。
4. 结构设计费:包括结构设计初稿、修改、完善等费用。
5. 给排水设计费:包括给排水设计初稿、修改、完善等费用。
6. 电气设计费:包括电气设计初稿、修改、完善等费用。
二、工程造价1. 建筑工程费:包括土建材料、人工、施工设备等费用。
2. 安装工程费:包括水电、暖通、给排水、消防、电梯等费用。
3. 装饰装修费:包括室内装修材料、工艺、人工等费用。
4. 设备购置费:包括机电设备、家具、固定设备等费用。
5. 工程管理费:包括项目经理、监理、质检等费用。
6. 土地使用费:包括土地租赁、土地购买等费用。
三、工程材料费1. 建筑材料费:包括砖石、水泥、钢筋、木材等费用。
2. 安装材料费:包括电线、水管、暖通管道等费用。
3. 装饰装修材料费:包括地板、瓷砖、油漆等费用。
4. 设备材料费:包括机电设备、家具、固定设备等费用。
四、设备购置费1. 机电设备费:包括各种机械、设备等费用。
2. 家具费:包括办公家具、酒店家具等费用。
3. 固定设备费:包括固定式设备、仪器等费用。
五、劳务费用1. 施工人工费:包括工人工资、社保等费用。
2. 监理费:包括监理人员工资、差旅费等费用。
3. 施工管理费:包括项目经理、质检人员工资等费用。
六、其他费用1. 设计审查费:包括设计文件审查费用。
2. 税费:包括增值税、所得税等费用。
3. 招标代理费:包括招标代理机构的服务费用。
4. 保险费:包括工程施工保险费用。
5. 其他费用:包括工程验收费用、工程保修费用等。
以上为工程结算二级明细科目的一些常见设置,具体的科目设置会根据不同工程的特点和需求进行调整。
这些科目的设置有助于对工程造价的合理控制和核算,确保工程项目的财务管理工作能够顺利进行。