
贸易方式、征免性质等四栏目逻辑关系表
进口报关单“贸易方式”、“征免性质”、“用途”
及“征免”之间的逻辑关系表
鼓励项目①:适用于国内投资项目在投资总额内按照有关减免税政策进口的,以及利用外国政府贷款和国际金融组织贷款项目进口的设备及其配套技术等。
自有资金②:适用于外商投资企业在投资总额外利用自有资金按照有关减免税政策进口的设备进口的技术、配套件、备件。
鼓励项目③、④:适用于中外合资、合作企业和外商投资企业在投资总额内按照有关减免税政策进口的设备及其配套技术等。
加工贸易设备⑤:加工贸易征税进口设备
不作价设备⑥:加工贸易免税进口不作价设备
中外合资601:中外合资企业在投资总额内,按照有关征减税政策进口的生产等货物以及企业自产的出口产品
中外合作602:中外合作企业在投资总额内,按照有关征减税政策进口的生产等货物以及企业自产的出口产品
外资企业603:外商投资企业在投资总额内,按照有关征减税政策进口的生产等货物以及企业自产的出口产品
一般征税101⑦:国家公布《外商投资项目不予免税的进口商品目录》其内容主要是家用电器和香烟、酒、化妆品等。
出口报关单“贸易方式”、“征免性质”、“用途”
及“征免”之间的逻辑关系表
说明:
中外合资601:中外合资企业在投资总额内,按照有关征减税政策进口的生产等货物以及企业自产的出口产品
中外合作602:中外合作企业在投资总额内,按照有关征减税政策进口的生产等货物以及企业自产的出口产品
外资企业603:外商投资企业在投资总额内,按照有关征减税政策进口的生产等货物以及企业自产的出口产品。
报关简要知识
监管是海关最基本的任务,海关的其他任务都是在监管工作的基础上进行的。
•①检查权:A、对于进出境运输工具的检查不受海关监管区域的限制B、对有走私嫌疑的运输工具:• a.在两区内:可直接检查• b.在两区外:经直属海关关长或其授权的隶属海关关长批准。
•C、有藏匿走私货物、物品嫌疑的场所:• a.在两区内:在两区内,可直接检查• b.两区外:须经直属海关关长的批准或其授权的隶属海关关长批准,但不能检查公民住所。
•D、对于走私嫌疑人身体的检查,在两区内可以直接进行,但两区外,无授权、不能行使。
•★两区:海关监管区和海关附近沿海沿边规定地区。
(1)报关企业注册登记程序:即:向海关申请办理“报关企业注册登记许可”——到工商行政管理部门办理许可经营项目登记——到所在地海关办理注册登记手续p23(2)进出口货物收发货人注册登记程序:直接向海关申请办理报关单位注册登记手续。
报关企业登记证书:有效期为2年。
换证时间是在:有效期届满40日前。
收发货人登记证书:有效期为3年。
有效期届满前30日参加报关员考试,合格的在6个月内到报名的海关申请报关员从业资格。
受理申请后,海关决定授予报关员资格的,在做出决定之日起10个工作日内颁发报关员资格证书。
首次申请报关员注册的:要在报关单位连续实习3个月,才能办理注册。
作出准予报关员注册的决定,并在作出决定之日起10日内向申请人颁发报关员证。
报关员证的有效期期为2年,在有效期届满30日前向海关提出,延期的期限是2年。
资料发生变更的情形,应在20日内,到注册地海关办理变更手续。
报关员证遗失的,向注册地海关书面说明情况并登报声明作废,海关应当自收到情况声明之日起20日内予以补发。
•(三)报关执业禁止(重点掌握)p33•1、故意制造海关与报关单位、委托人之间的矛盾与纠纷;•2、非法向委托人索要合同约定以外的财物;•3、同时在2个以上报关单位执业;•4、私自接受委托办理报关业务,或者私自收取委托人酬金;•5、将报关员证件转借或转让他人;•6、涂改报关员证;•7、其他利用执业之便谋取不正当利益的行为。
报关单各栏目之间的逻辑关系(填制技巧)
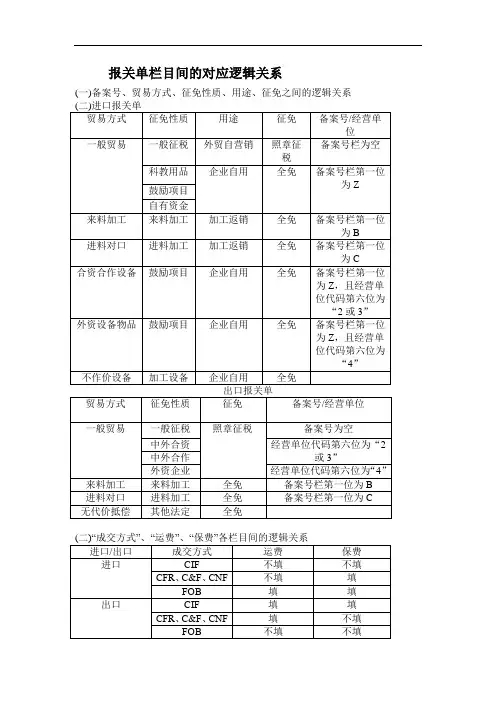
报关单栏目间的对应逻辑关系(一)备案号、贸易方式、征免性质、用途、征免之间的逻辑关系因此,运费、保费以及杂费栏是否需要填写要根据成交方式是否包括这些费用以及完税价格的审定原则来确定。
(三)装货港(指运港)与起运国(地区)(运抵国(地区))的逻辑关系(1)件数与包装种类的逻辑对应关系,包装种类为散装或裸装,则件数栏一定填写“l”。
如果是件货,件数一定是该包装种类下的数量。
需要注意分单填报的情形件数应该是所申报货物的件数。
(2)毛重等于净重加上外包装的重量。
净重不能大于毛重。
需要注意分单填报的情形,毛、净重应该是所申报货物的毛净重,而不是所有货物的总净重、总毛重。
(3)总价等于单价乘以数量(以成交计量单位计)。
进出口货物报关单缮制的技巧技巧一:根据贸易方式可基本确定备案号,征免性质和征免栏。
当贸易方式是一般贸易时,如果备案号栏为空,那么征免性质栏可填一般征税,征免栏可填照章征税,如果经营单位代码的第六位为“2、3或4”时,征免性质分别为中外合资、中外合作、外资企业,征免栏也为照章征收。
当贸易方式是来料加工时,备案号栏第一位代码一定是B,征免性质栏为来料加工,征免栏为全免。
当贸易方式是进料对口是,备案号栏第一位代码一定是C,征免性质栏为进料加工,征免栏为全免。
当贸易方式无代价抵偿时,备案号栏为空,征免性质栏为其他法定,征免栏为全免。
技巧二:贸易术语可以确定成交方式,运费,保费栏。
(出口时海关电子操作系统自动默认运费、保费栏为逻辑相减,最终得到的成交价格为FOB加,不包括海外运费,保险费的价格,而进口时则相反,默认为逻辑相加,最终得到的是包括海外运保费的CIF价格。
)当成交的贸易术语为CIF、CIP、DAF、DES、DEQ、DDU、DDP时,成交方式填CIF,运费和保费栏都为必填栏。
当成交的贸易术语为CFR、CPT时,成交方式填CFR(C&F或CNF),运费栏必填,保费栏不填。
当成交的贸易术语为EXW、FCA、FAS、FOB时,成交方式填FOB,运费和保费栏不填。
报关单主要栏目的内容填报(征免性质2)
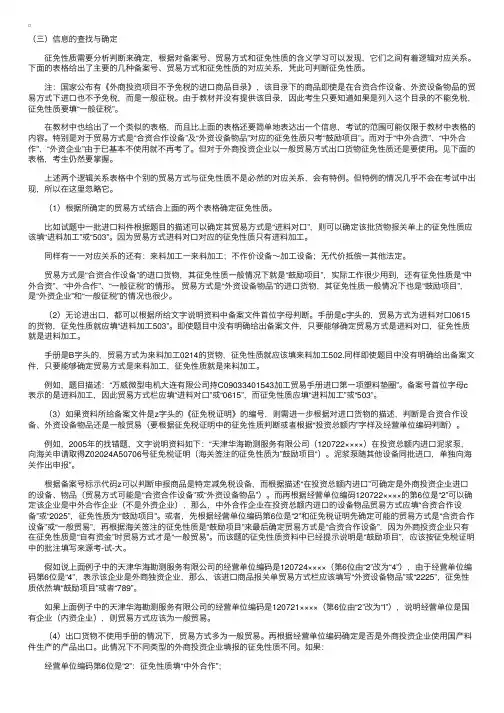
(三)信息的查找与确定 征免性质需要分析判断来确定,根据对备案号、贸易⽅式和征免性质的含义学习可以发现,它们之间有着逻辑对应关系。
下⾯的表格给出了主要的⼏种备案号、贸易⽅式和征免性质的对应关系,凭此可判断征免性质。
注:国家公布有《外商投资项⽬不予免税的进⼝商品⽬录》,该⽬录下的商品即使是在合资合作设备、外资设备物品的贸易⽅式下进⼝也不予免税,⽽是⼀般征税。
由于教材并没有提供该⽬录,因此考⽣只要知道如果是列⼊这个⽬录的不能免税,征免性质要填“⼀般征税”。
在教材中也给出了⼀个类似的表格,⽽且⽐上⾯的表格还要简单地表达出⼀个信息,考试的范围可能仅限于教材中表格的内容。
特别是对于贸易⽅式是“合资合作设备”及“外资设备物品”对应的征免性质只考“⿎励项⽬”。
⽽对于“中外合资”、“中外合作”、“外资企业”由于已基本不使⽤就不再考了。
但对于外商投资企业以⼀般贸易⽅式出⼝货物征免性质还是要使⽤。
见下⾯的表格,考⽣仍然要掌握。
上述两个逻辑关系表格中个别的贸易⽅式与征免性质不是必然的对应关系,会有特例。
但特例的情况⼏乎不会在考试中出现,所以在这⾥忽略它。
(1)根据所确定的贸易⽅式结合上⾯的两个表格确定征免性质。
⽐如试题中⼀批进⼝料件根据题⽬的描述可以确定其贸易⽅式是“进料对⼝”,则可以确定该批货物报关单上的征免性质应该填“进料加⼯”或“503”。
因为贸易⽅式进料对⼝对应的征免性质只有进料加⼯。
同样有⼀⼀对应关系的还有:来料加⼯⼀来料加⼯;不作价设备~加⼯设备;⽆代价抵偿⼀其他法定。
贸易⽅式是“合资合作设备”的进⼝货物,其征免性质⼀般情况下就是“⿎励项⽬”,实际⼯作很少⽤到,还有征免性质是“中外合资”、“中外合作”、“⼀般征税”的情形。
贸易⽅式是“外资设备物品”的进⼝货物,其征免性质⼀般情况下也是“⿎励项⽬”,是“外资企业”和“⼀般征税”的情况也很少。
(2)⽆论进出⼝,都可以根据所给⽂字说明资料中备案⽂件⾸位字母判断。
学习手册-职场心得征免性质栏栏填制应注意的几个问题

[职场心得]征免性质栏本栏目应根据实际情况按海关规定的《征免性质代码表》选择填报相应的征免性质简称及代码。
在实际的填制报关单中“备案号”、“贸易方式”、“征免性质”、“用途”及“征免”栏目有着相应的对应关系,常见的对应关系如表2。
在实际的填报中,应根据货物的实际贸易方式和用途填报相应的征免性质。
例如外商投资企业为加工内销料件的,属于非保税加工的就应该填写“一般征税”。
保税工厂经营的加工贸易,根据《加工贸易手册》填报“进料加工”或“来料加工”,报关员填报中,应该具体情况予以具体分析。
例1:厦门美视光学工业有限公司(3502141),于2011 年4 月进料加工一批太阳镜。
货物出口经香港运至最终目的地后(出口备案号为E37106000014),检查发现部分货物不符合质量要求。
经协商,美视公司同意退换部分货物,由香港原收货方安排退回。
备案号栏目应填报E37106000014 ,按照填报规范,“贸易方式”栏应填报为进料成品退换,同时在向海关申报的报关材料中还应附上上次对应出口货物的报关单复印件,且出口退运货物“备案号”栏目不得为空,还应把出口报关单上的加工贸易手册信息填报在进口报关单上。
例2:深圳顺达化工贸易公司(210291××××)代理大连凯达化工有限公司(210225××××)对外签约出口三氯甲基丙烷(无出口税,法定计量单位为千克)。
经营单位持有毒化学品出口环境管理放行通知单(代码X,证号TE050616005)、出口农药登记证明(代码S,证号CH200511818)和出口许可证(05-AA-701226),于2010年6 月25 日向海关申报,次日货物出口。
根据已知条件,贸易方式应该填报一般贸易,征免性质应填报一般征税。
征免应填报照张征税。
因为“征免”,“贸易方式”和“征免性质”与货物本身(如:无出口税)并无直接联系。
2009年报关员考试辅导笔记:报关单各栏目填制要求

掌握进出⼝货物报关单各栏⽬的含义、填制规范、填报要求、逻辑对应关系,根据原始单证、资料填制进出⼝货物报关单,查找进出⼝货物报关单填制内容错误 进出⼝货物报关单主要栏⽬: ⼀、★进⼝⼝岸/出⼝⼝岸 (⼀)含义:进出我国关境⼝岸海关的名称。
(⼆)填报要求 1、我国关境的⼝岸海关的名称及代码(四位码) 2、“代码表中”有⾪属填⾪属,没⾪属填直属。
3、具体填报⽅式: (1)实际进出境的,填实际进出⼝岸名称及代码; (2)加⼯贸易应填⼿册中规定的⼝岸及代码; (3)进⼝转关,填报进境地海关及代码;出⼝转关的,填报出境地海关名称和代码; (4)按跨关区深加⼯结转货物,出⼝报关单填转出地,进⼝报关单填转⼊地; (5)不同加⼯区转让的货物,填报对⽅海关; (6)⽆实际进出境及⽆法确定⼝岸的,填接受货物申报海关; ⼆、★备案号(备案审批⽂件的代码或标记、填报内容) (⼀)含义:指加⼯贸易备案、征免税证明备案⽂件的编号(12位)。
(⼆)分类:第1位是标记代码,可以区分是何种贸易: 备案号的标记代码常⽤的有: B:《来料加⼯登记⼿册》;C:《进料加⼯登记⼿册》;E:加⼯贸易电⼦账册Z:《征免税证明》;D:《加⼯贸易不作价设备》 Y:原产地证书代码;A:备料 (三)填报要求: 1、⼀份报关单只允许填报⼀个备案号; 2、⽆备案的,免填; 3、加⼯贸易和减免税货物必填; 4、加⼯贸易转为减免税进⼝的货物,进⼝报关单填报《征免税证明》编号,出⼝报关单填报《登记⼿册》编号。
5、出⼝加⼯区的保税货物,填“H”的电⼦帐册备案号;出⼝加⼯区征免税货物,填“H”、第6位是“D”的备案号; 6、⾹港、澳门CEPA项下进⼝货物,本栏⽬填报“Y”+11位原产地证书编号。
7、若是以B开头的,即来料加⼯。
在这种贸易⽅式下备注栏要填写(料件费和⼯缴费⾦额) 熟悉316页2表中常见的监管⽅式、征免性质和备案号的对应关系(如来料、进料、外资设备物品、不作价设备等)。
贸易方式征免性质对应

“贸易方式”等栏目对应关系
报关单“贸易方式”、“征免性质”、“征免”、“用途”以及备案文件首字母之间存在必然联系,应把这几项作为一个整体来学习,并熟练掌握,现将常见的这几栏内容列表如下:
贸易方式等栏目对应关系表
另外,注意下面三种特殊情况的填报方法:
(16)外商投资企业用国产原材料加工产品出口或经批准自行收购国内产品出口的货物:
贸易方式征免性质征免生产厂家
(填企业性质)照章(填出口企业名称)
一般贸易中外合作
中外合资
外资企业(外商独资)
(17)三资企业按内外销比例为加工内销产品而进口的料件或进口供加工内销产品的料件:
贸易方式征免性质征免用途
一般贸易一般征税照章其他内销
(18)进料加工出口成品中进口料件价值占成品总值小于20%的,成品出口报关单:
贸易方式征免性质征免生产厂家
一般贸易一般征税照章(出口企业名称)。
征免方式
征免方式
下面给出备案号栏目、贸易方式、征免性质和征免方式之间的逻辑关系表:
注1:对于适用《征免税证明》的特定减免税货物(备案号标示码是z),此表给出的逻辑对应关系并不完全。
一些不常使用的情况(考试考到的可能性很小)没有列出。
注2:使用原产地证书向海关申报的享受cEPA香港或澳门优惠政策的货物一般都是以一般贸易进口的货物。
如能够享受其他的减免税政策货主也会选择一个更有利和更方便的,海关也不允许同时使用两种税收优惠。
因此,原产地证书向海关申报的原产于香港、澳门的进口货物对应征免性质是一般征税,征免方式应为照章征税。
考试时可以根据此表的逻辑关系在确定了备案号、贸易方式或征免性质的情况下确定征
免方式。
征免性质代码表
重要征免方式代码表:
代码简称全称
101 一般征税一般征税进出口货物
299 其他法定其他法定减免税进出口货物
401 科教用品大专院校及科研机构进口科教用品
501 加工设备加工贸易外商提供的不作价进口设备
502 来料加工来料加工装配和补偿贸易进口料件及出口成品
503 进料加工进料加工贸易进口料件及出口成品
601 中外合资中外合资经营企业进出口货物
602 中外合作中外合作经营企业进出口货物
603 外资企业外商独资企业进出口企业
789 鼓励项目国家鼓励发展的内外资项目进口设备
799 自有资金外商投资额度外利用自有资金进口设备、备件、配件
进口报关单备案号、主要贸易方式、征免性质的逻辑关系表:
备案号常见贸易方式(监管方式)征免性质备注
无0110 一般贸易一般征税(101)
首位代码为B 0214 来料加工来料加工(502)
首位代码为C 0615 进料对口进料加工(503)
首位代码为Z 2025 合资合作设备鼓励项目(789)结合经营单位编码第六位数字,是否
是投资总额内
2225 外资设备物品鼓励项目(789)自用设备
0110 一般贸易(内资)鼓励项目(789)国内投资项目、利用外国贷款项目
0110 一般贸易自有资金(799)投资总额外,自用资金进口自用设备
0110 一般贸易科教用品(401)
0110 一般贸易保税区(307)
无2600 暂时进出货物其他法定(299)
无3010 货样广告品A 其他法定(299)
无3100 无代价抵偿其他法定(299)
无4500 直接退运其他法定(299)
无4561 退运货物其他法定(299)。
报关单主要栏目间逻辑关系
二、需要注意的几点
1、需分报关单填报
(1)表头: 表头: 贸易方式; 贸易方式; 许可证号; 许可证号; 备案号; 备案号; 征免性质
运输工具名称、提运单号 运输工具名称、
原产地证书;起运/运抵国、指运/装运港等 原产地证书;起运/运抵国、指运/ (2)表体:一份报关单超20项商品时 表体:一份报关单超20 20项商品时 (3)投资企业进口料件加工成品存在内外销比例 的,料件进口时也应分单填报。 料件进口时也应分单填报。
件数
包装种类
毛重
净重 生产厂家
随附单据 监管证件代号和编号, 除许可证外
数量及单位 目的国 单价
标记唛码及备注 项号 商品编号 商品名称、规格型号 总价 币制 征免
中华人民共和国海关进口 进口货物报关单 进口
预录入编号: 海关编号:
进口口岸 经营单位 收货单位
备案号
运输方式 贸易方式 起运国 成交方式 件数
I) 填(F + I)
装货港与起运国的逻辑关系
装运状况 直接运抵进口港 交易状况 与(或非)起运 或非) 国贸易商交易 与途径港( 与途径港(或以 外其他) 外其他)国家的 贸易商交易 与途径港以外其 他国家的贸易商 交易(第四国) 交易(第四国) 与货物换装运输 工具的途径港所 在国贸易商交易 装货港 货物装运的港 口为装货港 货物装运的港 口为装货港 起运国 货物起运港口的所 在国为起运国 货物起运港口的所 在国为起运国
主要栏目间的逻辑关系
发货单位与境内货源地
发货单位或生产厂家所在地为境内货源地
主要栏目间的逻辑关系
收货单位与境内目的地
收货单位所在地为境内目的地
主要栏目间的逻辑关系
进口、出口日期与申报日期 进口、 一般情况下( 一般情况下(提前报关除外): 1、进口申报日期大于进口日期 2、出口申报日期小于出口日期
贸易方式-征免性质对应
“贸易方式”等栏目对应关系
报关单“贸易方式”、“征免性质”、“征免”、“用途”以及备案文件首字母之间存在必然联系,应把这几项作为一个整体来学习,并熟练掌握,现将常见的这几栏内容列表如下:
贸易方式等栏目对应关系表
另外,注意下面三种特殊情况的填报方法:
(16)外商投资企业用国产原材料加工产品出口或经批准自行收购国内产品出口的货物:
贸易方式征免性质征免生产厂家
(填企业性质)照章(填出口企业名称)
一般贸易中外合作
中外合资
外资企业(外商独资)
(17)三资企业按内外销比例为加工内销产品而进口的料件或进口供加工内销产品的料件:
贸易方式征免性质征免用途
一般贸易一般征税照章其他内销
(18)进料加工出口成品中进口料件价值占成品总值小于20%的,成品出口报关单:
贸易方式征免性质征免生产厂家
一般贸易一般征税照章(出口企业名称)。