
平安银行公司2020年财务分析研究报告
平安银行公司2020年财务分析研究报告
CONTENTS目录
CONTENTS目录 (1)
前言 (1)
一、平安银行公司实现利润分析 (3)
(一)、公司利润总额分析 (3)
(二)、主营业务的盈利能力 (3)
(三)、利润真实性判断 (4)
(四)、利润总结分析 (4)
二、平安银行公司成本费用分析 (5)
(一)、成本构成情况 (5)
(二)、销售费用变化及合理化评判 (6)
(三)、管理费用变化及合理化评判 (6)
(四)、财务费用的合理化评判 (6)
三、平安银行公司资产结构分析 (7)
(一)、资产构成基本情况 (7)
(二)、流动资产构成特点 (8)
(三)、资产增减变化 (9)
(四)、总资产增减变化原因 (10)
(五)、资产结构的合理化评判 (10)
(六)、资产结构的变动情况 (10)
四、平安银行公司负债及权益结构分析 (12)
(一)、负债及权益构成基本情况 (12)
(二)、流动负债构成情况 (13)
(三)、负债的增减变化 (13)
(四)、负债增减变化原因 (14)
(五)、权益的增减变化 (14)
(六)、权益变化原因 (15)
五、平安银行公司偿债能力分析 (16)
(一)、支付能力 (16)
(二)、流动比率 (16)
(三)、速动比率 (16)
(四)、短期偿债能力变化情况 (17)
(五)、短期付息能力 (17)
(六)、长期付息能力 (18)
(七)、负债经营可行性 (18)
六、平安银行公司盈利能力分析 (19)
(一)、盈利能力基本情况 (19)
(二)、内部资产的盈利能力 (20)
(三)、对外投资盈利能力 (20)
(四)、内外部盈利能力比较 (20)
(五)、净资产收益率变化情况 (20)
(六)、净资产收益率变化原因 (21)
(七)、资产报酬率变化情况 (21)
(八)、资产报酬率变化原因 (21)
(九)、成本费用利润率变化情况 (21)
(十)、成本费用利润率变化原因 (22)
七、平安银行公司营运能力分析 (23)
(一)、存货周转天数 (23)
(二)、存货周转变化原因 (23)
(三)、应收账款周转天数 (23)
(四)、应收账款周转变化原因 (24)
(五)、应付账款周转天数 (24)
(六)、应付账款周转变化原因 (24)
(七)、现金周期 (24)
(八)、营业周期 (24)
(九)、营业周期结论 (25)
(十)、流动资产周转天数 (25)
(十一)、流动资产周转天数变化原因 (25)
(十二)、总资产周转天数 (26)
(十三)、总资产周转天数变化原因 (26)
(十四)、固定资产周转天数 (27)
(十五)、固定资产周转天数变化原因 (27)
八、平安银行公司发展能力分析 (28)
(一)、可动用资金总额 (28)
(二)、挖潜发展能力 (29)
九、平安银行公司经营协调分析 (30)
(一)、投融资活动的协调情况 (30)
(二)、营运资本变化情况 (31)
(三)、经营协调性及现金支付能力 (31)
(四)、营运资金需求的变化 (31)
(五)、现金支付情况 (31)
(六)、整体协调情况 (32)
十、平安银行公司经营风险分析 (33)
(一)、经营风险 (33)
(二)、财务风险 (33)
十一、平安银行公司现金流量分析 (35)
(一)、现金流入结构分析 (35)
(二)、现金流出结构分析 (36)
(三)、现金流动的协调性评价 (37)
(四)、现金流动的充足性评价 (37)
(五)、现金流动的有效性评价 (38)
(六)、自由现金流量分析 (39)
十二、平安银行公司杜邦分析 (40)
(一)、资产净利率变化原因分析 (40)
(二)、权益乘数变化原因分析 (40)
(三)、净资产收益率变化原因分析 (40)
声明 (40)
前言
平安银行公司2020年营业收入为15,400,000万元,与2019年的13,800,000万元相比大幅增长,增长了11.59%。
2020年净利润为2,892,800万元,与2019年的2,819,500万元相比有较大幅度增长,增长了2.6%。
公司2020年营业成本为0万元,与2019年的0万元相比变化不大。
2020年销售费用为0万元,与2019年的0万元相比变化不大。
2020年管理费用为0万元,与2019年的0万元相比变化不大。
2020年财务费用为0万元,与2019年的0万元相比变化不大。
公司2020年总资产为0万元,与2019年的0万元相比变化不大。
2020年流动资产为0万元,与2019年的0万元相比变化不大。
公司2020年负债总额为410,000,000万元,与2019年的363,000,000万元相比大幅增长,增长了12.95%。
2020年所有者权益为0万元,与2019年的0万元相比变化不大。
公司2020年流动比率为0,与2019年的0相比变化不大。
2020年速动比率为0,与2019年的0相比变化不大。
当期速动比率低于行业低线,公司偿债能力较差。
公司2020年营业利润率为23.97%,与2019年的26.3%相比有较大幅度下降,下降了2.33个百分比。
2020年资产报酬率为0%,与2019年的0%相比变化不大。
2020年净资产收益率为0%,与2019年的0%相比变化不大。
公司2020年资产周转天数为0天,2019年为0天,2020年与2019年变化不大。
2020年流动资产周转天数为0天,2019年为0天,2020年与2019年变化不大。
2020年营业周期为0天,2019年为0天,2020年与2019年变化不大。
公司2020年新创造的可动用资金总额为2,892,800万元。
公司2020年营运资本为0万元,与2019年的0万元相比变化不大。
公司2020年的盈亏平衡点为0万元,从营业安全水平来看,公司拥有较强的承受销售下降的能力,经营业务的安全水平较高。
公司2020年经营现金净流量为负1,600,000万元,投资现金净流量为1,600,000万元,筹资现金净流量为10,400,000万元。
公司资产净利率为0%,与上期相比,基本没有变化。
公司权益乘数为0%,与上期相比,基本没有变化。
平安银行2020年财务分析详细报告
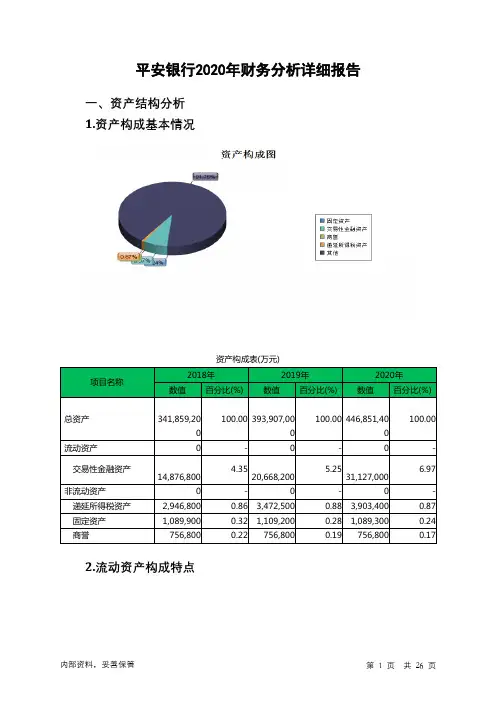
平安银行2020年财务分析详细报告一、资产结构分析1.资产构成基本情况资产构成表(万元)项目名称2018年2019年2020年数值百分比(%) 数值百分比(%) 数值百分比(%)总资产341,859,200 100.00 393,907,00100.00 446,851,40100.00流动资产0 - 0 - 0 -交易性金融资产14,876,800 4.3520,668,2005.2531,127,0006.97非流动资产0 - 0 - 0 - 递延所得税资产2,946,800 0.86 3,472,500 0.88 3,903,400 0.87 固定资产1,089,900 0.32 1,109,200 0.28 1,089,300 0.24 商誉756,800 0.22 756,800 0.19 756,800 0.172.流动资产构成特点流动资产构成表(万元)项目名称2018年2019年2020年数值百分比(%) 数值百分比(%) 数值百分比(%)流动资产0 - 0 - 0 -交易性金融资产14,876,800 -20,668,200-31,127,000-3.资产的增减变化2020年总资产为446,851,400万元,与2019年的393,907,000万元相比有较大增长,增长13.44%。
4.资产的增减变化原因以下项目的变动使资产总额增加:交易性金融资产增加10,458,800万元,递延所得税资产增加430,900万元,投资性房地产增加32,600万元,共计增加10,922,300万元;以下项目的变动使资产总额减少:固定资产减少19,900万元,无形资产减少50,900万元,共计减少70,800万元。
各项科目变化引起资产总额增加52,944,400万元。
5.资产结构的合理性评价2020年企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
6.资产结构的变动情况资产主要项目变动情况表(万元)项目名称2019年2020年数值差值增长率(%) 数值差值增长率(%)总资产393,907,000 52,047,80015.22 446,851,4052,944,40013.44流动资产0 0 - 0 0 - 交易性金融资产5,791,400 38.93 50.620,668,200 31,127,000 10,458,800非流动资产0 0 - 0 0 - 递延所得税资产3,472,500 525,700 17.84 3,903,400 430,900 12.41 投资性房地产24,700 5,300 27.32 57,300 32,600 131.98二、负债及权益结构分析1.负债及权益构成基本情况平安银行2020年负债总额为410,438,300万元,实收资本为1,940,600万元,所有者权益为36,413,100万元,资产负债率为91.85%。
中国平安2020年上半年决策水平分析报告
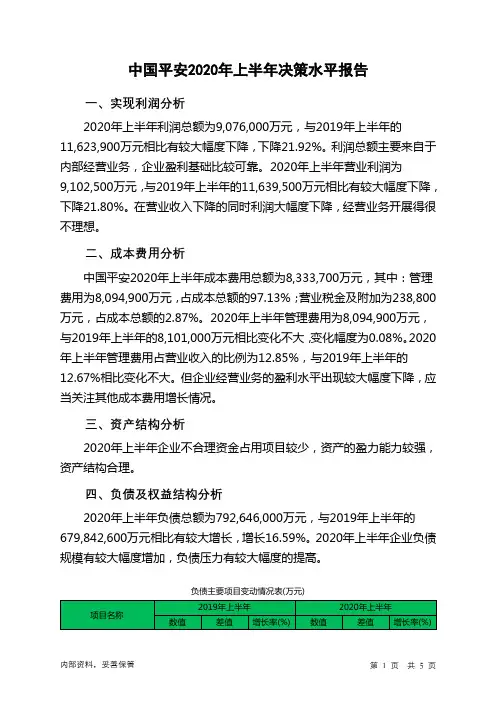
中国平安2020年上半年决策水平报告一、实现利润分析2020年上半年利润总额为9,076,000万元,与2019年上半年的11,623,900万元相比有较大幅度下降,下降21.92%。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
2020年上半年营业利润为9,102,500万元,与2019年上半年的11,639,500万元相比有较大幅度下降,下降21.80%。
在营业收入下降的同时利润大幅度下降,经营业务开展得很不理想。
二、成本费用分析中国平安2020年上半年成本费用总额为8,333,700万元,其中:管理费用为8,094,900万元,占成本总额的97.13%;营业税金及附加为238,800万元,占成本总额的2.87%。
2020年上半年管理费用为8,094,900万元,与2019年上半年的8,101,000万元相比变化不大,变化幅度为0.08%。
2020年上半年管理费用占营业收入的比例为12.85%,与2019年上半年的12.67%相比变化不大。
但企业经营业务的盈利水平出现较大幅度下降,应当关注其他成本费用增长情况。
三、资产结构分析2020年上半年企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
四、负债及权益结构分析2020年上半年负债总额为792,646,000万元,与2019年上半年的679,842,600万元相比有较大增长,增长16.59%。
2020年上半年企业负债规模有较大幅度增加,负债压力有较大幅度的提高。
负债主要项目变动情况表(万元)2020年上半年所有者权益为92,217,100万元,与2019年上半年的76,397,200万元相比有较大增长,增长20.71%。
所有者权益变动表(万元)五、偿债能力分析从支付能力来看,中国平安2020年上半年是有现金支付能力的,其现金支付能力为139,798,900万元。
企业偿债压力增加,主要是由经营业务创造现金的能力下降引起的。
中国平安2020年三季度财务分析结论报告

中国平安2020年三季度财务分析综合报告一、实现利润分析2020年三季度利润总额为4,661,300万元,与2019年三季度的4,466,200万元相比有所增长,增长4.37%。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
在营业收入迅速扩大的同时,营业利润也有所增长,企业扩大市场销售的战略是成功的,经营业务开展良好。
二、成本费用分析2020年三季度管理费用为4,957,000万元,与2019年三季度的4,247,600万元相比有较大增长,增长16.7%。
2020年三季度管理费用占营业收入的比例为17.26%,与2019年三季度的16.75%相比有所提高,提高0.52个百分点。
管理费用占营业收入的比例有所上升,与之同时,营业利润明显上升。
管理费用增长伴随着经济效益的大幅度提升,增长合理。
三、资产结构分析2020年三季度企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
四、偿债能力分析从支付能力来看,中国平安2020年三季度是有现金支付能力的,其现金支付能力为145,309,900万元。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析中国平安2020年三季度的营业利润率为16.24%,总资产报酬率为2.04%,净资产收益率为16.64%,成本费用利润率为91.98%。
企业实际投入到企业自身经营业务的资产为778,981,800万元,经营资产的收益率为2.39%,而对外投资的收益率为50.88%。
从企业内外部资产的盈利情况来看,对外投资的收益率大于内部资产收益率,内部经营资产收益率又大于企业实际贷款利率,说明对外投资的盈利能力是令人满意的。
对外投资内部资料,妥善保管第1 页共3 页。
平安银行2020年经营分析和2021年发展战略及经营计划

平安银行2020年经营分析和2021年发展战略及经营计划2021年2月目录一、2020年平安银行经营分析 (7)1、总体经营情况 (7)(1)营收增长保持稳定 (8)(2)负债成本持续优化 (8)(3)非息收入稳定增长 (8)(4)资产负债规模稳健增长 (9)(5)风险指标全面改善 (9)(6)资本基础夯实提升 (9)2、零售转型换挡升级 (10)(1)“3”大业务模块 (13)①基础零售 (13)②私行财富 (17)③消费金融 (20)A.信用卡 (20)B.新一贷 (22)C.个人房屋按揭及持证抵押贷款 (23)D.汽车金融贷款 (24)(2)“2”大核心能力 (26)①风险控制 (26)②成本控制 (28)(3)“1”大生态 (28)(4)综合金融贡献 (31)3、对公持续做精做强 (33)(1)“3”大业务支柱 (34)①行业银行 (34)②交易银行 (35)A.客户经营平台 (35)B.支付结算 (37)C.供应链金融 (37)D.票据业务 (38)E.跨境金融 (39)③综合金融 (40)(2)“2”大核心客群 (41)①聚焦战略客群 (41)②夯实小微客群 (41)(3)“1”条生命线 (43)4、资金同业稳健发展 (43)(1)“3”大业务方向 (44)①新交易 (44)②新同业 (46)③新资管 (46)(2)“2”大核心能力 (48)(3)“1”个智慧资金系统平台 (49)5、科技赋能数字化转型 (49)(1)科技赋能业务发展 (49)(2)构建领先基础平台 (50)(3)加快数字化经营转型 (51)(4)深化科技创新应用 (52)(5)打造金融科技品牌 (53)二、行业发展环境和趋势 (54)1、宏观环境展望 (54)2、行业发展阶段 (55)3、行业竞争格局和发展趋势 (55)(1)必须坚定不移地服务实体经济,全心全意助力新发展格局的构建 (56)(2)必须坚定不移地加强金融风险防控,严谨高效地守住风险底线 (56)(3)必须坚定不移地推进科技赋能金融,探索更广阔的金融服务阵地 (56)三、平安银行的核心竞争力 (57)1、发展战略清晰坚定 (57)2、综合金融优势突出 (58)3、创新基因深入内核 (58)4、执行能力强大高效 (59)5、金融科技卓越领先 (59)6、零售银行智能便捷 (60)7、公司业务做精做强 (60)8、资金同业持续升级 (61)四、平安银行的发展战略 (61)1、科技引领 (62)(1)技术引领 (62)(2)数据引领 (62)(3)模式引领 (63)(4)人才引领 (63)2、零售突破 (63)(1)“3”大业务模块 (64)①基础零售 (64)②私行财富 (64)③消费金融 (65)(2)“2”大核心能力 (65)①风险控制 (65)②成本控制 (65)(3)“1”大生态 (66)(4)“四化”新策略 (66)①数据化经营 (66)②线上化运营 (66)③综合化服务 (66)④生态化发展 (66)3、对公做精 (67)(1)对公业务 (67)①“3”大业务支柱 (67)A.行业银行 (67)B.交易银行 (67)C.综合金融 (68)②“2”大核心客群 (68)A.战略客群 (68)B.小微客群 (69)③“1”条生命线 (69)④对公“五张牌” (69)A.新型供应链金融 (69)B.票据一体化 (70)C.客户经营平台 (70)D.复杂投融 (70)E.生态化综拓 (70)(2)资金同业业务 (71)③“3”大业务方向 (71)A.新交易 (71)B.新同业 (71)C.新资管 (71)②“2”大核心能力 (72)A.提升销售能力 (72)B.提升交易能力 (72)③“1”个智慧资金系统平台 (72)④业务新策略 (73)A.升级销售交易 (73)B.交易赋能客户业务 (73)C.重塑托管业务 (73)D.推进理财子公司发展 (74)五、2021年平安银行的经营计划 (74)1、持续提升实体经济服务能力 (74)2、全面强化金融风险防控 (75)3、继续坚持科技引领金融变革 (75)六、平安银行的风险管理 (76)1、持续夯实资产质量 (76)2、支持助力业务发展 (76)3、加强合规风险管控 (77)4、加强系统工具建设 (77)5、加强风险队伍建设 (78)一、2020年平安银行经营分析1、总体经营情况2020年是平安银行新三年战略举措的起步之年,平安银行以打造“中国最卓越、全球领先的智能化零售银行”为战略目标,坚持“科技引领、零售突破、对公做精”十二字策略方针,分别构建和深化零售业务、对公业务、资金同业业务“3+2+1”经营策略,推进业务均衡发展,着力打造“数字银行、生态银行、平台银行”三张名片,持续优化资产负债结构,不断夯实转型升级基础,有效推动银行各项业务迈向新的发展台阶。
中国平安2020年三季度财务风险分析详细报告

中国平安2020年三季度风险分析详细报告
一、负债规模测算
1.短期资金需求
该企业经营活动不缺少资金,不需要从银行借款,不但不需要,而且可以提供139,641,800万元的资金供长期使用。
2.长期资金需求
该企业长期投融资活动不存在资金缺口,并且可以提供93,563,100万元的营运资本。
3.总资金需求
该企业资金富裕,富裕233,204,900万元,维持目前经营活动正常运转不需要从银行借款。
4.短期负债规模
根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为151,222,900万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是166,792,500万元,实际已经取得的短期带息负债为11,581,100万元。
5.长期负债规模
按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为164,675,800万元,企业有能力在3年之内偿还的贷款总规模为168,568,200万元,在5年之内偿还的贷款总规模为176,353,000万元,当前实际的带息负债合计为115,124,700万元。
二、资金链监控
1.会不会发生资金链断裂
从当前盈利水平和财务状况来看,该企业不存在资金缺口。
如果当前盈利水平保持不变,该在未来一个分析期内有能力偿还全部有息负债。
但
内部资料,妥善保管第1 页共4 页。
平安银行2020年上半年财务分析结论报告
平安银行2020年上半年财务分析综合报告
一、实现利润分析
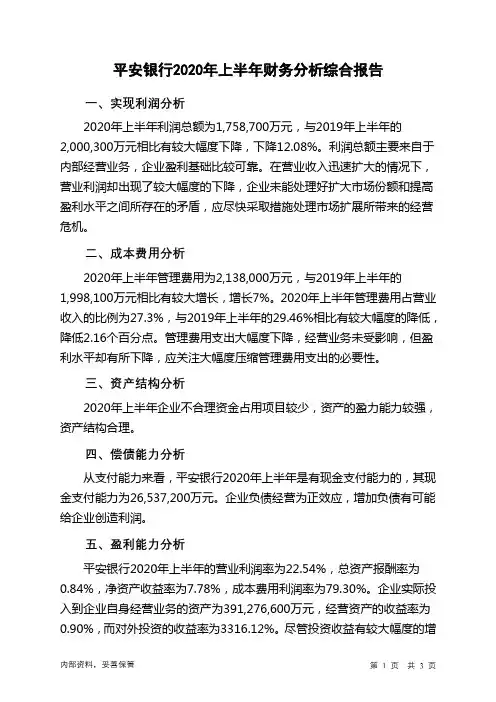
2020年上半年利润总额为1,758,700万元,与2019年上半年的
2,000,300万元相比有较大幅度下降,下降12.08%。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
在营业收入迅速扩大的情况下,营业利润却出现了较大幅度的下降,企业未能处理好扩大市场份额和提高盈利水平之间所存在的矛盾,应尽快采取措施处理市场扩展所带来的经营危机。
二、成本费用分析
2020年上半年管理费用为2,138,000万元,与2019年上半年的
1,998,100万元相比有较大增长,增长7%。
2020年上半年管理费用占营业收入的比例为27.3%,与2019年上半年的29.46%相比有较大幅度的降低,降低2.16个百分点。
管理费用支出大幅度下降,经营业务未受影响,但盈利水平却有所下降,应关注大幅度压缩管理费用支出的必要性。
三、资产结构分析
2020年上半年企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
四、偿债能力分析
从支付能力来看,平安银行2020年上半年是有现金支付能力的,其现金支付能力为26,537,200万元。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析
平安银行2020年上半年的营业利润率为22.54%,总资产报酬率为0.84%,净资产收益率为7.78%,成本费用利润率为79.30%。
企业实际投入到企业自身经营业务的资产为391,276,600万元,经营资产的收益率为0.90%,而对外投资的收益率为3316.12%。
尽管投资收益有较大幅度的增
内部资料,妥善保管第1 页共3 页。
中国平安2020年一季度决策水平分析报告
中国平安2020年一季度营业收入为32,817,200万元,比2019年一季 度有较大幅度的下降,下降13.22%。而2019年一季度企业营业收入比2018 年一季度增长21.81%。从这三季度情况看,企业营业收入并不稳定。中国 平安2020年一季度净利润为3,033,400万元,比2019年一季度有较大幅度 的下降,下降38.50%。而2019年一季度企业净利润比2018年一季度增长 70.37%。从这三季度情况看,企业净利润并不稳定。从这三季度来看,中 国平安的权益资本持续快速增长。2020年一季度权益资本为90,522,900万 元,比2019年一季度增长23.28%,这一增长速度是在2019年一季度取得 了较大幅度增长的基础上取得的。说明权益资本的增长是有基础的。
2020年一季度企业新创造的可动用资金总额为3,033,400万元。说明 在没有外部资金来源的情况下,企业用于投资发展的资金如果不超过这一 数额,则不会给企业经营业务活动带来不利影响,反之,如果企业的新增 投资规模超过这一数额,则在没有其他外部资金来源的情况下,必然占用 经营业务活动资金,引起营运资本的减少,将会引起经营活动的资金紧张。
二、成本费用分析
2020年一季度中国平安成本费用总额为4,102,000万元,其中:营业 成本为0万元,占成本总额的0%;管理费用为3,982,000万元,占成本总额 的97.07%;营业税金及附加为120,000万元,占成本总额的2.93%。2020 年一季度管理费用为3,982,000万元,与2019年一季度的4,075,900万元相 比有所下降,下降2.3%。2020年一季度管理费用占营业收入的比例为 12.13%,与2019年一季度的10.78%相比有所提高,提高1.36个百分点。 这在营业收入大幅度下降情况下常常出现,但要采取措施遏止盈利水平的 大幅度下降趋势。
平安银行2020年上半年经营风险报告
平安银行2020年上半年经营风险报告
一、经营风险分析
1、经营风险
平安银行2020年上半年盈亏平衡点的营业收入为2,160,005.98万元,表示当企业该期营业收入超过这一数值时企业会有盈利,低于这一数值时企业会亏损。
营业安全水平为72.42%,表示企业当期经营业务收入下降只要不超过5,672,794.02万元,企业仍然会有盈利。
从营业安全水平来看,企业承受销售下降打击的能力较强,经营业务的安全水平较高。
2、财务风险
从资本结构和资金成本来看,平安银行2020年上半年的带息负债为54,220,900万元,企业的财务风险系数为2.54。
经营风险指标表
二、经营协调性分析
1、投融资活动的协调情况
从长期投资和融资情况来看,企业投资活动所需的资金没有足够的长期资金来源作保证,企业长期性资产投资存在0万元的资金缺口,需要占用企业流动资金。
营运资本增减变化表(万元)
内部资料,妥善保管第1 页共3 页。
平安银行2020年三季度财务分析结论报告
平安银行2020年三季度财务分析综合报告
一、实现利润分析
2020年三季度利润总额为1,123,900万元,与2019年三季度的
1,067,300万元相比有所增长,增长5.30%。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
在营业收入增长的同时,营业利润也有所增长,企业经营业务在稳步发展。
二、成本费用分析
2020年三季度管理费用为1,071,500万元,与2019年三季度的
1,031,600万元相比有所增长,增长3.87%。
2020年三季度管理费用占营业收入的比例为28.02%,与2019年三季度的29.37%相比有所降低,降低1.34个百分点。
经营业务的盈利水平提高,企业管理费用控制较好,管理费用支出水平相对下降给企业经济效益的提高做出了贡献。
三、资产结构分析
2020年三季度企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
四、偿债能力分析
从支付能力来看,平安银行2020年三季度是有现金支付能力的,其现金支付能力为28,295,100万元。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析
平安银行2020年三季度的营业利润率为29.46%,总资产报酬率为1.03%,净资产收益率为9.72%,成本费用利润率为101.50%。
企业实际投入到企业自身经营业务的资产为406,339,000万元,经营资产的收益率为1.11%,而对外投资的收益率为191.72%。
尽管对外投资收益有较大幅度的下降,但对外投资总额也以相近比例下降,对外投资业务的盈利能力变化不大。
内部资料,妥善保管第1 页共3 页。
中国平安2020年三季度管理水平报告
中国平安2020年三季度管理水平报告一、成本费用分析1、成本构成情况中国平安2020年三季度成本费用总额为5,067,900万元,其中:管理费用为4,957,000万元,占成本总额的97.81%;营业税金及附加为110,900万元,占成本总额的2.19%。
成本构成表(占成本费用总额的比例)(万元)项目名称2018年三季度2019年三季度2020年三季度数值百分比(%) 数值百分比(%) 数值百分比(%)成本费用总额4,020,400 100.00 4,356,900 100.00 5,067,900 100.00 营业成本0 - 0 - 0 - 营业税金及附加94,500 2.35 109,300 2.51 110,900 2.19 销售费用0 - 0 - 0 - 管理费用3,925,900 97.65 4,247,600 97.49 4,957,000 97.81 财务费用0 - 0 - 0 - 研发费用0 - 0 - 0 -2、总成本变化情况及原因分析中国平安2020年三季度成本费用总额为5,067,900万元,与2019年三季度的4,356,900万元相比有较大增长,增长16.32%。
以下项目的变动使总成本增加:管理费用增加709,400万元,营业税金及附加增加1,600万元,共计增加711,000万元。
成本构成变动情况表(占营业收入的比例)(万元)3、营业成本控制情况4、销售费用变化及合理性评价5、管理费用变化及合理性评价2020年三季度管理费用为4,957,000万元,与2019年三季度的4,247,600万元相比有较大增长,增长16.7%。
2020年三季度管理费用占营业收入的比例为17.26%,与2019年三季度的16.75%相比有所提高,提高0.52个百分点。
管理费用占营业收入的比例有所上升,与之同时,营业利润明显上升。
管理费用增长伴随着经济效益的大幅度提升,增长合理。