
调查年鉴2018数据:中国2017年各地区饲养动物及其产品生产者价格分类指数统计二)
2017年6月国内市场主要畜产品与饲料价格分析
Vo 1 . 3 4, No . 7
草 业 科 学
PR AT A CU LT U RA L S CI EN CE
1 55 7
1{ 2 01 7
2 0 1 7年 6月 国 内 市 场 主 要 畜 产 品 与 饲 料 价 格 分 析
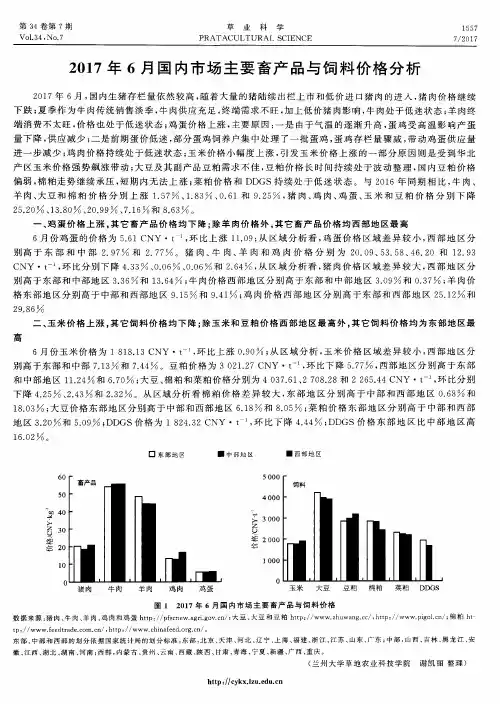
2 0 1 7年 6月 , 国内生 猪存 栏量 依然 较 高 , 随着 大量 的猪 陆续 出栏上 市 和低 价进 口猪 肉 的进入 , 猪 肉价格 继 续
பைடு நூலகம்
下跌 ; 夏季 作为 牛 肉传统 销 售淡 季 , 牛 肉供 应 充足 , 终端 需求 不 旺 , 加 上低 价猪 肉影 响 , 牛 肉处 于低 迷状 态 ; 羊 肉终
端 消费 不太 旺 , 价格 也处 于低 迷状 态 ; 鸡蛋 价 格上 涨 , 主要 原 因 : 一 是 由于气 温 的逐 渐 升 高 , 蛋 鸡 受 高 温影 响产 蛋
2 5 . 2 0 、 1 3 . 8 0 、 2 0 . 9 9 、 7 . 1 6 和 8 . 6 3 。
一
、
鸡 蛋价 格上 涨 , 其 它畜产 品价 格 均下 降 ; 除羊 肉价格 外 , 其 它畜产 品价 格均 西部 地 区最高
6月份 鸡 蛋 的价格 为 5 . 6 1 C N Y・ t , 环 比上 涨 1 1 . 0 9 ; 从 区域 分析 看 , 鸡 蛋 价格 区域 差 异 较 小 , 西 部地 区分 别高 于 东 部 和 中 部 2 . 9 7 和 2 . 7 7 。 猪 肉、 牛 肉、 羊 肉 和鸡 肉价 格 分别 为 2 0 . 0 9 、 5 3 . 5 8 、 4 6 . 2 O和 1 2 . 9 3 C NY ・ t _ 。 , 环 比分别 下 降 4 . 3 3 、 O . 0 6 、 O . O 6 和 2 . 6 4 , 从 区域分 析 看 , 猪 肉价格 区域 差 异 较 大 , 西部 地 区分 别高 于 东部 和 中部地 区 3 . 3 6 和 1 3 . 6 4 ; 牛 肉价格 西部 地 区分别 高 于东 部 和 中部 地 区 3 . 0 9 %和 0 . 3 7 ; 羊 肉价 格 东 部地 区分 别 高 于 中部 和西 部地 区 9 . 1 5 和 9 . 4 1 ; 鸡 肉 价格 西 部地 区分 别 高 于东 部 和 西部 地 区 2 5 . 1 2 和
2017年中国宠物市场行情调查报告23p行情调研分析
第一节.引言随着社会经济的发展和城市化进程的加速,城市居民家庭的独立性、个性化和人口老龄化问题日益突出,居民的休闲、消费和情感寄托方式也呈多元化发展。
宠物饲养已经成为城市居民消费的新亮点,宠物产业成为城市经济的组成部分。
家养宠物数量的急剧增加,宠物时尚、宠物用品、宠物医院、宠物美容、宠物选美……关注宠物的话题越来越广泛,围绕宠物产业的经济越来越受人们的青睐,这一领域也因此成为新的创业“淘金地”,2004我们迎来了“宠物盛世”。
与宠物相伴也是人性化与自然和谐的新主张,体现了现代人个性独立、张扬与亲和的世界观,更印证了中国经济快速发展、国民生活水平提高与精神生活的富足。
我国的宠物产业起步较晚,但已经取得了长足的发展。
据了解,我国有宠物用品生产企业约200家。
宠物饲养给宠物医院带来了不菲的收入。
许多宠物医院业务并非主管“医”,服务项目包括经营收售宠物、销售宠物用品和食品、主人外出托管、宠物美容等。
宠物美容院、宠物寄养等专门化经营也开始出现,宠物服务趋向专业化、专营化。
一个产业的发展需要法律、法规和政策的正确引导。
我国目前还没有一部比较系统的关于宠物饲养方面的法律法规,宠物产业发展中存在着一些需要引起重视的问题,急需制定宠物医院、宠物饲养环境污染治理、宠物交易市场管理、宠物服务行业管理等方面的条例,制定宠物用品生产标准,使宠物产业管理有章可循。
报告对近年来中国宠物产业的成长、发展,以及从宠物经济、宠物活动、宠物对社会的影响等多元化思维和详尽的资料诠释了2004年中国宠物产业发展的历程,阐述了围绕宠物发展起来的衣食住行行业前景,还有我们仍需持久面对的问题和压力,权做参考和借鉴之意。
第二节.中国宠物行业概况(一).宠物经济从大的环境上看,休闲经济赖以发展的是整个国民经济的持续快速发展。
据国家统计局的数据显示:2004年第一季度,国内国民生产总值实际增长速度为9.8%;从1978年到2000年,我国国民生产总值增长了6.4倍,年均实际增长9.5%,大大高于同期发达国家和世界平均增长速度。
2017年12月全国畜产品和饲料价格情况
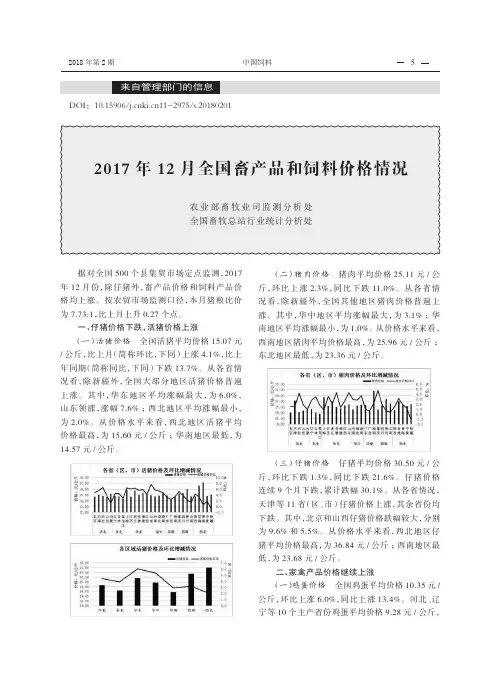
5 2018年第2期中国饲料据对全国500个县集贸市场定点监测,2017年12月份,除仔猪外,畜产品价格和饲料产品价格均上涨。
按农贸市场监测口径,本月猪粮比价为7.73:1,比上月上升0.27个点。
一、仔猪价格下跌,活猪价格上涨(一)活猪价格 全国活猪平均价格15.07元/公斤,比上月(简称环比,下同)上涨4.1%,比上年同期(简称同比,下同)下跌13.7%。
从各省情况看,除新疆外,全国大部分地区活猪价格普遍上涨。
其中,华东地区平均涨幅最大,为6.0%,山东领涨,涨幅7.6%;西北地区平均涨幅最小,为2.0%。
从价格水平来看,西北地区活猪平均价格最高,为15.60元/公斤;华南地区最低,为14.57元/公斤。
(二)猪肉价格 猪肉平均价格25.11元/公斤,环比上涨2.3%,同比下跌11.0%。
从各省情况看,除新疆外,全国其他地区猪肉价格普遍上涨。
其中,华中地区平均涨幅最大,为3.1%;华南地区平均涨幅最小,为1.0%。
从价格水平来看,西南地区猪肉平均价格最高,为25.96元/公斤;东北地区最低,为23.36元/公斤。
(三)仔猪价格 仔猪平均价格30.50元/公斤,环比下跌1.3%,同比下跌21.6%。
仔猪价格连续9个月下跌,累计跌幅30.1%。
从各省情况,天津等11省(区、市)仔猪价格上涨,其余省份均下跌。
其中,北京和山西仔猪价格跌幅较大,分别为9.6%和5.5%。
从价格水平来看,西北地区仔猪平均价格最高,为36.84元/公斤;西南地区最低,为23.68元/公斤。
二、家禽产品价格继续上涨(一)鸡蛋价格 全国鸡蛋平均价格10.35元/ 公斤,环比上涨6.0%,同比上涨13.4%。
河北、辽宁等10个主产省份鸡蛋平均价格9.28元/公斤,来自管理部门的信息DOI:10.15906/11-2975/s.2018020162018年第2期中国饲料环比上涨10.1%,同比上涨26.9%。
从各省情况看,除海南外,其余省份鸡蛋价格均上涨,天津、河北、山东、河南涨幅超过11%。
中国农业年鉴2017全国各省数据:中国2016年饲养业产品成本与收益统计二

日 日
中国2016年饲养业产品成本与收益统计(二)
奶牛平均
2016年
2015年
5722.8 23784.9 21532.8 2252.1 18543.8 18489.8 14982.5 3507.3 2412.7 1094.6 54.0 5241.2 28.3
5612.4 23559.6 21355.5 2204.1 18445.6 18393.2 15044.7 3348.4 2256.2 1092.3 52.4 5114 27.7
项目
每头(百只.亩) 主产品产量 产值合计 主产品产值 副产品产值 总成本 生产成本 物质与服务费用 人工成本 家庭用工折价 雇工费用 土地成本 净利润 成本利润率
每50千克主产品 平均出售价格 总成本 生产成本 净利润
附: 每核算单位用工数量 平均饲养天数
单位
千克 元 元 元 元 元 元 元 元 元 元 元 %
规模养殖肉鸡平均2015年 2016年
235.2 2658.2 2629.8 28.4 2505 2499.6 2219.5 280.2 237.7 42.5 5.4 153.2 6.1
230.9 2671.6 2642.4 29.2 2589.5 2583.4 2318.7 264.6 214.3 50.4 6.2 82.1 3.2
188.1 146.7 146.2 41.5
190.3 149.0 148.5 41.3
39.9 365.0
39.8 365.0
摘编自《中国农业年鉴2017》
品成本与收益统计(二)
规模养殖蛋鸡平均
2016年
2015年
1762.3 14919.8 12878.1 2041.7 14545.5 14523.6 13237.1 1286.5 914.1 372.4 21.9 374.3 2.6
2017年我国农林牧渔行业综合发展态势图文分析报告
2017年我国农林牧渔行业综合发展态势图文分析报告(2018.04.23)一、中国农林牧渔行业发展走势分析1、2017年农林牧渔板块市场表现2017年初以来,农林牧渔板块指数(申万)下跌9.09%,跑输沪深300 指数,板块整体表现不佳。
进入下半年,下游猪价企稳、禽价反弹,助推行业景气上行,农林牧渔板块呈现反弹的态势,7 月以来的涨幅为6.66%。
年初以来农林牧渔板块下跌9.09%(截止2017 年11 月10 日)年初以来农林牧渔板块下跌9.09%(截止2017 年11 月10 日)从农业内部细分板块看,饲料、动物保健基本持平于年初,分别上涨0.73%,、-0.32%,调整幅度小,其他子板块,畜禽养殖、农产品加工、种植业等板块调整幅度较深,分别下跌8.710%、13.13%、13.88%。
农林牧渔各子板块涨跌幅目前农林牧渔板块估值约为33.01 倍,低于近五年的平均估值水平,高于2012 年左右的估值底部。
农林牧渔板块估值情况畜禽养殖、饲料行业估值低于农林牧渔板块整体估值,其他各子行业估值均高于农林牧渔板块的整体估值。
从历史估值来看,畜禽养殖较大幅度低于历史平均估值,农产品加工业、饲料、渔业估值低于历史平均估值,种植业、动物保健估值持平于历史估值,而林业则大幅高于历史平均估值农林牧渔行业各子行业最新估值比较农林牧渔各子行业估值与历史均值比较2、受畜禽养殖盈利回落,农林牧渔前三季度利润下滑2017 年前三季度,农林牧渔板块(申万)营业收入为3299 亿元,同比增长11.13%;归属于上市公司股东的净利润为208 亿元,同比降低19.54%。
农林牧渔行业营收情况(百万元)农林牧渔行业归母净利润情况(百万元)农林牧渔板块在三季度业绩回暖,单三季度实现归属于上市公司股东的净利润为84 亿元,环比增加29 亿元。
三季度归母净利润环比增加29 亿元盈利水平环比上升(%)盈利水平方面,三季报披露的板块盈利水平环比上升,主要是受产品价格反弹驱动。
2017年7月国内市场主要畜产品与饲料价格分析

、
鸡 肉和鸡 蛋价 格上 涨 , 其 它 畜 产 品 价 格 均 下 降
7月 份鸡 肉和鸡蛋 的价 格分 别为 1 3 . O 8和 5 . 9 4 C NY ・ t 一, 环 比分 别上 涨 1 . 1 6 和 5 . 8 8 ; 从 区域分析 看 , 鸡
肉价格 区域 差异 较大 , 西部 地 区分别 高 于东部 和 中部 2 3 . 4 2 9 / 6 和3 2 . 8 7 , 鸡蛋 价格 西部地 区分 别高 于东部 地 区和
区 1 1 . 7 1 和 9 . 1 1 %
O O ㈣ O 湖 O O 湖
二、 国 内市 场 主要饲 料价 格均 上涨 ; 除玉 米和 豆粕 价格 西部地 区最 高外 , 其 它饲料价 格 均为 东部地 区最高 7月份 玉 米和 豆粕 的价格 分 别为 1 9 1 0 . 9 2和 3 0 2 5 . 8 3 C NY ・ t , 环 比分 别 上涨 5 . 1 0 %和 0 . 1 5 9 / 6 ; 从 区 域分 析, 豆粕 价 格 区域差 异较 大 , 西部地 区分 别高 于东 部和 中部 1 1 . 3 4 和6 . 7 5 ; 玉米 价格 西部 地 区分别 高于东 部地 区和 中部地 区 5 . 1 4 和 6 . 7 1 。大豆 、 棉粕 和菜粕 价格 分别 为 4 0 5 9 . 0 9 、 2 7 3 3 . 5 2和 2 2 7 2 . 6 6 C NY ・ t , 环 比分
减, 供应 趋 于紧 张 , 价格 上 涨 。上 半 年 国内菜粕 价格一 直跌 跌不 休 , 油厂压 榨 亏损 严重 , 但进 入 7月后在 各类 报告
利好 及 美豆 产 区高温 天气 炒作 刺 激 下 , 美 豆 期 货 价 格 大 幅 上涨 , 并 且 带 动 国 内菜 粕 现 货 价 格迎 来 久 违 的 反 弹 。
2017年我国生猪生产形势分析及2018年走势研判
全国猪肉价格自2017年10月底止跌回升后,11-12月份缓步上涨。
进入12月份,随着全国大范围降温,运输难度增加,南方制作腊肉的消费需求逐步开启,一定程度上带动了猪肉消费回暖。
由于养殖户惜售情绪渐浓,二次育肥客户也看涨冬至前后行情,生猪出栏周期延后,屠宰企业收购难度有所加大,市场进入了周期性的供略小于求的局面。
预计春节前,猪价将有一波小幅上涨,但涨幅空间不大。
1 2017年国内生猪市场变化总体特点2017年,我国生猪全年供应恢复,规模场屠宰量大幅增加,猪肉进口量继续保持高位,推动了我国生猪价格、猪肉价格和仔猪价格呈现出“全年总体震荡回落,春节、国庆季节性上涨”的特征。
2017年国内生猪价格变动经历了五个时期:一是春节稳定期(1-2月初),期间(2月5日)猪粮比价仍达10.02∶1。
二是跳水探底期(2月初~5月底),猪价从2月5日的17.59元/kg跌到2月10日的16.90元/kg,后持续走低,5月30日已跌到谷底(12.71元/kg);三是止跌反弹冲高期(6-9月上旬),9月5日冲高至14.48元/kg;四是震荡回落期(9月上旬~10月中旬),10月15日已回落到13.84元/kg;五是止跌慢涨期(10月中旬~),75天时间上涨0.79元/kg ,12月30日涨到14.63元/kg(图1)。
1.1 2017年猪价明显低于2016年2017年全国生猪出场价格平均为14.78元/kg,比2017年我国生猪生产形势分析及2018年走势研判虞 华1 袁立林2 虞丽娜3(1.国家统计局盐城调查队;2.盐城市盐都区龙冈统计站; 3.中国邮政集团公司盐城市分公司)2016年的18.30元/kg低3.52元,下跌幅度为19.2%;比2015年的15.04元/kg低0.26元,下跌幅度为1.7%;比2014年的13.05元/kg高1.73元,上涨幅度为13.3%;比2013年的14.74元/kg高0.04元,上涨幅度为0.3%。
农业发展全国各省市区统计数据:中国2017年饲养业产品成本与收益统计_一__
928.9 860.1 860.1 68.8
6.2 161.6
2017年
120.7 1826.8 1810.8 16.0 2007 2006.8 1510 496.9 496.9 0.0 0.2 -180.2 -9.0
750.0 824.0 823.9 -74.0
6.0 163.9
元 元 Байду номын сангаас 元
日 日
中国2017年饲养业产品成本与收益统计(一)
生猪平均
2016年
2017年
118.8 2219.1 2204.3 14.8 1930.4 1929 1586.2 342.9 316.6 26.2 1.4 288.7 15.0
120.8 1834.5 1820.3 14.2 1867.1 1865.7 1528.4 337.2 310.8 26.5 1.4 _32.6 -1.7
项目
每头(百只.亩) 主产品产量 产值合计 主产品产值 副产品产值 总成本 生产成本 物质与服务费用 人工成本 家庭用工折价 雇工费用 土地成本 净利润 成本利润率
每50千克主产品 平均出售价格 总成本 生产成本 净利润
附: 每核算单位用工数量 平均饲养天数
单位
千克 元 元 元 元 元 元 元 元 元 元 元 %
120.8 1842.2 1829.8 12.4 1726.9 1724.4 1546.8 177.5 124.7 52.9 2.6 115.2 6.7
926.8 754.4 753.3 172.4
757.4 710.0 708.9 47.4
2017年我国各省市生猪存栏量、肉猪出栏量、猪肉产量及国内猪肉消费量分析【图】
2017年我国各省市生猪存栏量、肉猪出栏量、猪肉产量及国内猪肉消费量分析【图】我国生猪养殖主要集中在河南、湖北、湖南、山东、四川、江苏、河北、广东、黑龙江、辽宁、江西、浙江、广西、安徽、云南等省、自治区和直辖市,这些地区为我国屠宰及肉类加工行业的重要地域,生猪资源丰富,肉类消费潜力巨大。
根据《中国统计年鉴2018》发布的最新修订数据:2017年底我国生猪存栏量达到44158.92万头。
其中河南、四川两省生猪存栏量超过4000万头,湖南、山东、云南三省生猪存栏量超过3000万头,此外湖北、广西、广东三地生猪存栏量达到2000万级别。
2007-2017年我国生猪存栏量统计图资料来源:《中国统计年鉴2018》,智研咨询整理2017年我国各省市生猪存栏量统计资料来源:《中国统计年鉴2018》,智研咨询整理2016年我国肉猪出栏量为70073.92万头,2017年我国肉猪存栏量回升至70202.08万头,2017年四川、河南、湖南、山东四大地区肉猪出栏量超过5000万头。
2007-2017年我国肉猪出栏量统计图资料来源:《中国统计年鉴2018》,智研咨询整理2017年我国各省市肉猪出栏量资料来源:《中国统计年鉴2018》,智研咨询整理2017年我国猪肉产量为5451.80万吨,我国猪肉生产主要集中在华东、华中和西南地区。
2017年,华东猪肉产量为1360.16万吨,占比24.95%;华中猪肉产量1255.79万吨,占比23.03%。
就省市而言,四川、河南、湖南、山东、湖北、云南等地区2017年猪肉产量超过300万吨。
2007-2017年我国猪肉产量走势图资料来源:《中国统计年鉴2018》,智研咨询整理2017年我国各省市猪肉产量统计资料来源:《中国统计年鉴2018》,智研咨询整理2017年我国猪肉产量为5451.8万吨,同期国内猪肉进口数量为121.68万吨,出口数量为5.13万吨,2017年我国猪肉表观消费量为5568.35万吨。
2017年宠物产业研究报告
2017年宠物产业研究报告2017 年12 月目录一、宠物产业:覆盖宠物一生的行业 (5)1、上游端:基础产品满足日常需求..............................................................................6..2、下游端:衍生服务面向高端需求..............................................................................7..3、全球宠物产业的市场空间...........................................................................................7..(1)新兴市场贡献核心增长动力 (7)(2)猫狗宠物占比高,食品医疗市场大 (8)二、美国“宠物经济”的运行状况 (9)1、经济基础决定宠物市场繁荣程度......................................................................................................................................................1.. 02、宠物食品和医疗是美国宠物产业的核心部分 .........................................................1. 0(1)美国宠物食品市场寡头格局已经形成 (10)(2)美国宠物医疗体系完善且品牌化程度高 (11)3、各类上市公司提供全产业链服务......................................................................................................................................................1.. 3(1)宠物食品:蓝爵宠物用品 (14)(2)宠物医疗:VCA (15)(3)宠物用品:Central Garden&Pet (16)(4)宠物零售:PetSmart (17)三、中国宠物产业的投资机会 (18)1、政策放开,市场环境逐渐成熟......................................................................................................................................................2..(1)饲养政策逐渐宽松,宠物保护法案提上日程 (20)(2)宠物饲养理念变化,未来增长空间大 (21)2、产业链上游:食品及玩具呈现消费升级趋势 .........................................................2. 2(1)宠物食品消费连年增长,海外公司把控国内市场 (22)(2)宠物用品需求多元,玩具产品增长迅速 (25)3、下游产业链:宠物服务市场正在酝酿壮大 .............................................................2.6(1)宠物医疗花费将持续增长,未来将以直营连锁为主 (26)(2)宠物服务由宠物店一站式提供,宠物保险逐渐规范 (28)四、中国宠物产业未来的发展动力 (29)1、存量市场:生活水平提高让宠物“有钱可花”.................................................... 3. 0(1)与发达国家相比,我国宠物消费还有很大的提升空间 (30)(2)消费能力提升是宠物产业发展必要条件 (30)(3)消费观念转化,中老年宠物主宠物开支将进一步提升 (31)2、增量市场:养宠观念和人口结构变化提供驱动力................................................. 3. 1(1)我国宠物饲养比例提升空间巨大 (31)(2)独居人口增加,宠物可填补情感空白 (32)(3)老龄化加剧,宠物排遣寂寞需求增大 (32)五、国内宠物产业上市龙头公司有望受益 (33)1、佩蒂股份:宠物咬胶及食品龙头企业 ..................................................................... 3..32、中宠股份:专注于猫狗宠物食品研发 ..................................................................... 3..43、瑞普生物:禽用疫苗市场龙头.................................................................................. 3..6我国宠物产业处于高速发展期,市场规模快速扩大。