
工程经济学案例分析
14
8000 5000 547
0 249 480 1724 569 1155 116 58 981
15
8000 5000 547
0 249 480 1724 569 1155 116 58 981
表二:全部投资现金流量表
内容
年份
(一)现金流入 1.销售收入 2.回收固定资产 3.回收流动资金 (二)现金流出 1.固定投资 2.流动资金 3.经营成本 4.销售税金及附加 5.所得税 (三)净现金流量
1 3 500
1 500 2 000
2 2 000
1 000 1 000
单位:万元
3
合计
2 490 2 490
8 000 2 490 4 000 6 490
基础财务报表
建设期利息计算表
年份 内容
年初欠款 当年借款 当年利息 年末欠款累计
1
0 1 000
50 1 050
2
1 050 2 000 205 3 255
表三:自有资金投资现金流量表(续)
内容
年份 8
达产期
9
10
11 12 13 14 15
(一)现金流入
1.销售收入
8000 8000 8000 8000 8000 8000 8000 8000
2.回收固定资产
3.回收流动资金
(二)现金流出
1.固投中的自有资金
2.流资中的自有资金
3.经营成本
5000 5000 5000 5000 5000 5000 5000 5000
当年利息支付 当年还本 年末欠款
463 463 4167
417 463 3704
370 463 3241
324 463 2778
278 463 2315
232 463 1852
185 463 1389
139 93 46
463 463 463
926 463
0
基础财务报表
平均折旧年限为15年,残值率5%。 则:
52 876
11
8000 5000 547 139 249 480 1585 523 1062 106
53 903
12
8000 5000 547
93 249 480 1631 538 1093 109 55 929
13
8000 5000 547
46 249 480 1678 554 1124 112 56 956
年份 项目
销售收入 销售税金及附加
经营成 600 320 3 500
5
8 000 480 5 000
6
8 000 480 5 000
单位:万元
…
15
…
8 000
…
480
…
5 000
基础财务报表
借款需要量计算表
年份 项目
固定投资总额 流动资金 自有资金 借款需要量
0 2 500
1 500 1 000
五、 财务评价案例分析
新建一个化肥厂,预计从此项目建设开始寿命期 为15年。项目建设期为3年,第4 年投产,第5 年开始达到设计生产能力。
财务数据估算
⑴固定投资(固定资产投资)8 000万元,其 中自有资金投资为4 000万元。
投资估算表
单位:万元
项目
年份 0
1
2
合计
固定投资
2 500
3 500 2 000
表二:全部投资现金流量表(续)
内容
年份
(一)现金流入 1.销售收入 2.回收固定资产 3.回收流动资金 (二)现金流出 1.固定投资 2.流动资金 3.经营成本 4.销售税金及附加 5.所得税 (三)净现金流量
8 8000
5000 480 477 2043
9 8000
5000 480 492 2028
0 2500 -2500
建设期
1
2
3500 2 000 -3500 -2000
3
2 490 -2490
投产 期 4 5600
3500 320 172 1608
达产期
5
6
7
8000 8000 8000
5000 480 431 2089
5000 480 447 2073
5000 480 462 2058
4.销售税金及附加
480 480 480 480 480 480 480 480
5.所得税
477 492 508 523 538 554 569 569
10 8000
5000 480 508 2012
达产期
11
12
13 14 15
8000
8000
8000
8000
8000 2066 2490
5000 480 523 1997
5000 480 538 1982
5000 480 554 1966
5000 480 569 1951
5000 480 569 6507
3
3 255 1 000 375.5 4 630.5
单位:万元
4
附注
4 630.5
建设期 利息约 为630
基础财务报表
固定资产投资还贷计划与利息计算表
单位:万元
年份
4
5
6
7
8
9
10
11
12 13
内容
年初欠款
4630 4167 3704 3241 2778 2315 1852 1389 926 463
94 47 797
8
8000 5000 547 278 249 480 1446 477 969
97 48 824
9
8000 5000 547 232 249 480 1492 492 1000 100
50 850
10
8000 5000 547 185 249 480 1539 508 1031 103
4
5600 3500 547 463 249 320 521 172 349
35 18 296
5
8000 5000 547 417 249 480 1307 431 876
88 44 744
6
8000 5000 547 370 249 480 1354 447 907
91 45 771
7
8000 5000 547 324 249 480 1400 462 938
8 000
其中:自有资金投资
1 500
1 500 1 000
4 000
i借=10%,建设期间只记息不还款,第4年投产后 开始还贷,每年付清利息并分10年等额偿还建设期
利息资本化后的全部借款本金。
财务数据估算
⑵流动资金投资约需2 490万元,全部用银行 贷款,年利率10%。 ⑶销售收入、销售税金及附加和经营成本通过 市场分析和专家调查得到估算值。
年折旧额 8,000 630 1 5% 54(7 万元)
15 第15年回收的固定资产余值为: 8,630 54712 2,06(6 万元)
主要财务报表
表一:损益及利润分配表
年份 内容 销售收入 经营成本 折旧 建投借款利息 流资借款利息 销售税金附加 利润总额 所得税 税后利润 盈余公积金 公益金 应付利润 未分配利润
工程经济学案例一
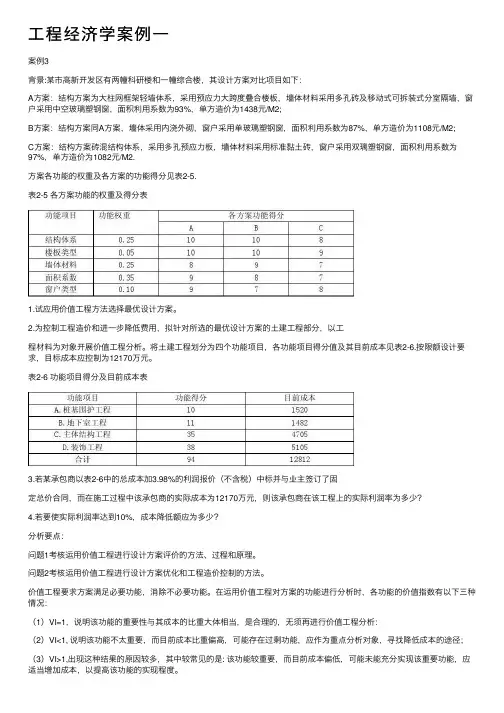
⼯程经济学案例⼀案例3背景:某市⾼新开发区有两幢科研楼和⼀幢综合楼,其设计⽅案对⽐项⽬如下:A⽅案:结构⽅案为⼤柱⽹框架轻墙体系,采⽤预应⼒⼤跨度叠合楼板,墻体材料采⽤多孔砖及移动式可拆装式分室隔墙,窗户采⽤中空玻璃塑钢窗,⾯积利⽤系数为93%,单⽅造价为1438元/M2;B⽅案:结构⽅案同A⽅案,墻体采⽤内浇外砌,窗户采⽤单玻璃塑钢窗,⾯积利⽤系数为87%,单⽅造价为1108元/M2;C⽅案:结构⽅案砖混结构体系,采⽤多孔预应⼒板,墻体材料采⽤标准黏⼟砖,窗户采⽤双璃塑钢窗,⾯积利⽤系数为97%,单⽅造价为1082元/M2.⽅案各功能的权重及各⽅案的功能得分见表2-5.表2-5 各⽅案功能的权重及得分表1.试应⽤价值⼯程⽅法选择最优设计⽅案。
2.为控制⼯程造价和进⼀步降低费⽤,拟针对所选的最优设计⽅案的⼟建⼯程部分,以⼯程材料为对象开展价值⼯程分析。
将⼟建⼯程划分为四个功能项⽬,各功能项⽬得分值及其⽬前成本见表2-6.按限额设计要求,⽬标成本应控制为12170万元。
表2-6 功能项⽬得分及⽬前成本表3.若某承包商以表2-6中的总成本加3.98%的利润报价(不含税)中标并与业主签订了固定总价合同,⽽在施⼯过程中该承包商的实际成本为12170万元,则该承包商在该⼯程上的实际利润率为多少?4.若要使实际利润率达到10%,成本降低额应为多少?分析要点:问题1考核运⽤价值⼯程进⾏设计⽅案评价的⽅法、过程和原理。
问题2考核运⽤价值⼯程进⾏设计⽅案优化和⼯程造价控制的⽅法。
价值⼯程要求⽅案满⾜必要功能,消除不必要功能。
在运⽤价值⼯程对⽅案的功能进⾏分析时,各功能的价值指数有以下三种情况:(1)VI=1,说明该功能的重要性与其成本的⽐重⼤体相当,是合理的,⽆须再进⾏价值⼯程分析:(2)VI<1, 说明该功能不太重要,⽽⽬前成本⽐重偏⾼,可能存在过剩功能,应作为重点分析对象,寻找降低成本的途径;(3)VI>1,出现这种结果的原因较多,其中较常见的是: 该功能较重要,⽽⽬前成本偏低,可能未能充分实现该重要功能,应适当增加成本,以提⾼该功能的实现程度。
工程经济学项目案例
工程经济学项目案例工程经济学是指在工程领域中运用经济学原理和方法进行决策分析的学科。
在实际项目中,工程经济学扮演着至关重要的角色,它涉及到项目的投资决策、成本控制、效益评估等诸多方面。
下面,我们将通过一个实际的工程项目案例来探讨工程经济学的应用。
某公司计划投资建设一座新的生产工厂,以满足市场需求并扩大生产规模。
在确定项目可行性之前,公司需要进行全面的工程经济学分析,以确保投资的合理性和项目的可行性。
首先,我们需要对项目的投资成本进行评估。
这包括土地购置费、建筑施工费、设备购置费、人工及材料成本等。
同时,还需要考虑项目建设期间的财务费用,以及项目运营期间的固定成本和可变成本。
通过对这些成本的综合评估,可以初步确定项目的总投资额。
其次,我们需要对项目的预期收益进行评估。
这包括产品销售收入、税收贡献、附加值创造等。
同时,还需要考虑项目运营期间的利润率、资金回收周期等指标。
通过对这些收益的综合评估,可以初步确定项目的盈利能力和收益水平。
在确定投资成本和预期收益之后,我们需要进行投资回收期和财务指标的计算分析。
投资回收期是指项目投资成本能够通过项目收益回收的时间。
财务指标包括净现值、内部收益率、投资回收期等,它们可以帮助我们更全面地评估项目的经济效益和风险水平。
最后,我们需要进行风险评估和灵敏度分析。
项目投资存在着各种风险,包括市场风险、技术风险、政策风险等。
通过对这些风险的评估和分析,可以帮助我们更好地制定风险管理策略和应对措施。
同时,灵敏度分析可以帮助我们了解各种因素对项目经济效益的影响程度,从而更好地制定决策方案。
综上所述,工程经济学在工程项目中扮演着至关重要的角色。
通过全面的投资成本评估、预期收益评估、投资回收期和财务指标计算分析、风险评估和灵敏度分析,可以帮助我们更全面地了解项目的经济效益和风险水平,从而做出更合理的决策。
希望本文的案例分析能够为工程经济学的实际应用提供一定的参考和借鉴。
工程经济方案案例(3篇)
第1篇一、项目背景随着我国城市化进程的加快,住宅小区建设已成为城市发展的重要支撑。
近年来,我国住宅小区建设规模不断扩大,住宅小区的品质也在不断提高。
本文以某住宅小区建设项目为例,分析其工程经济方案,为类似项目提供参考。
二、项目概况1. 项目名称:某住宅小区2. 项目地点:某市某区3. 项目规模:占地面积约100亩,总建筑面积约30万平方米4. 项目类型:住宅小区5. 项目投资:约5亿元人民币三、工程经济方案1. 工程设计(1)总体布局:项目采用围合式布局,将住宅、商业、绿化、停车场等空间有机组合,形成良好的居住环境。
(2)建筑风格:以现代简约风格为主,结合地方特色,体现和谐、生态、宜居的设计理念。
(3)户型设计:针对不同客户需求,提供多种户型选择,包括一室一厅、两室一厅、三室两厅等。
2. 工程造价(1)建筑安装工程费:根据项目规模、建筑风格、材料等因素,建筑安装工程费约占总投资的60%。
(2)设备购置费:包括电梯、中央空调、消防设施等,约占总投资的15%。
(3)土地费用:土地费用包括土地出让金、土地开发费等,约占总投资的20%。
(4)其他费用:包括规划设计费、绿化费、配套设施费等,约占总投资的5%。
3. 工程进度(1)施工准备阶段:完成土地平整、地下管网、基础工程等,约需6个月。
(2)主体结构施工阶段:完成住宅、商业等建筑主体结构施工,约需12个月。
(3)装饰装修阶段:完成室内外装饰装修,约需6个月。
(4)配套设施建设阶段:完成绿化、停车场、配套设施等建设,约需3个月。
4. 工程质量(1)施工质量:严格按照国家相关标准和规范进行施工,确保工程质量。
(2)监理质量:聘请具有资质的监理单位进行全程监理,确保工程质量。
(3)验收质量:项目完工后,由相关部门进行验收,确保项目质量。
5. 工程效益(1)经济效益:项目建成后,预计年租金收入约3000万元,投资回收期约15年。
(2)社会效益:项目建成后,将为当地居民提供舒适的居住环境,促进区域经济发展。
工程经济项目案例解析
工程经济项目案例解析【工程经济项目案例解析】1. 引言在工程领域,经济因素是项目成功与否的关键之一。
工程经济学能够帮助我们在项目决策中做出明智的选择,最大化经济效益。
本文将通过一个实际案例,深入解析工程经济的应用和重要性。
2. 案例背景在某城市建设新的大型商业中心的计划中,投资方需要决定采用哪种供电设备。
他们面临着两个选择:传统的电力供应和新兴的太阳能供电。
这涉及到工程经济学中的生命周期成本、现金流量和投资回报率等概念。
3. 生命周期成本分析传统电力供应的生命周期成本包括设备购置费用、运营和维护费用以及能源成本。
太阳能供电的生命周期成本则主要包括太阳能系统的购置、安装和维护费用。
我们可以通过对这些成本进行计算和比较,确定哪种供电方式更经济合算。
4. 现金流量分析现金流量是指在不同时间点发生的现金投入和回报。
在工程经济学中,我们需要考虑到项目的时间价值,将不同时期的现金流量进行折现。
通过计算净现值(NPV)和内部收益率(IRR),我们可以评估不同供电方式的经济效益。
5. 投资回报率评估投资回报率是指一项投资在一定时期内所能获得的资金回报比例。
对于商业项目来说,投资回报率的高低直接关系到项目的盈利能力和可持续性。
我们可以通过计算不同供电方式的投资回报率,帮助投资方做出决策。
6. 总结与回顾工程经济学在这个案例中显现出重要性。
通过对生命周期成本、现金流量和投资回报率等因素的综合考虑,我们可以为投资方提供可靠的决策依据。
太阳能供电不仅能节约成本,还能提高项目的可持续性和环境友好性。
我们强烈建议投资方采用太阳能供电。
7. 个人观点和理解在分析这个案例时,我深刻认识到工程经济学对于项目经济决策的重要性。
当我们面临各种选择时,必须全面考虑经济因素,并运用正确的工程经济学方法进行分析。
仅仅看表面上的投资费用是不够的,我们需要考虑到项目的长期效益和可持续性。
随着社会对可持续发展和环境友好的要求不断增加,太阳能等可再生能源的应用将越来越广泛。
工程经济学可行性分析案例
工程经济学可行性分析案例在当今社会,工程项目的实施需要经过严谨的可行性分析,以确保资源的合理利用和项目的成功实施。
下面,我们将通过一个具体的案例来深入探讨工程经济学在项目决策中的应用。
假设我们有一个城市,计划建设一座新的污水处理厂。
该项目旨在解决城市日益增长的污水处理需求,提高环境质量,并符合相关环保法规的要求。
首先,我们来分析项目的投资成本。
建设污水处理厂需要购买土地、建设厂房、安装设备等。
初步估计,土地购置费用为_____万元,厂房建设成本约为_____万元,设备采购及安装费用约为_____万元。
此外,还需要考虑工程设计、监理等费用,约为_____万元。
总的初始投资预计为_____万元。
接下来,分析项目的运营成本。
这包括人员工资、水电费、药剂费、设备维护费等。
每年的人员工资支出预计为_____万元,水电费约为_____万元,药剂费约为_____万元,设备维护费约为_____万元。
每年的总运营成本约为_____万元。
然后,考虑项目的收益。
污水处理厂的主要收益来源可能是政府的补贴以及向相关企业收取的污水处理费用。
假设政府每年给予补贴_____万元,向企业收取的污水处理费用每年为_____万元。
则每年的总收益预计为_____万元。
在进行经济可行性分析时,我们需要使用一些重要的指标。
例如,净现值(NPV)。
假设我们设定的折现率为 10%,项目的预计寿命为20 年。
通过计算,在这 20 年内,项目的净现值为正数,这表明项目在经济上是可行的。
内部收益率(IRR)也是一个关键指标。
计算得出该项目的内部收益率高于设定的基准收益率,进一步证明了项目的经济可行性。
此外,还需要考虑敏感性分析。
假设建设成本增加 10%,或者运营成本增加 10%,或者收益减少 10%,重新计算净现值和内部收益率。
通过敏感性分析,可以了解哪些因素对项目的经济可行性影响最大,从而在项目实施过程中重点关注和控制这些因素。
除了经济因素,还需要考虑非经济因素。
(整理)工程经济学案例分析
(整理)工程经济学案例分析-CAL-FENGHAI-(2020YEAR-YICAI)_JINGBIAN某新建工业项目财务评价案例一、项目概况某新建项目,其可行性研究已完成市场需求预测、生产规模、工艺技术方案、建厂条件和厂址方案、环境保护、工厂组织和劳动定员以及项目实施规划诸方面的研究论证和多方案比较。
项目财务评价在此基础上进行。
项目基准折现率为12%,基准投资回收期为8.3年。
二、基础数据(1)生产规模和产品方案。
生产规模为年产1.2万吨某工业原料。
产品方案为A型及B型两种,以A型为主。
(2)实施进度。
项目拟两年建成,第三年投产,当年生产负荷达到设计能力的70%,第四年达到90%,第五年达到100%。
生产期按8年计算,计算期为10年。
(3)建设投资估算。
建设投资估算见表1。
其中外汇按1美元兑换8.30人民币计算。
(4)流动资金估算采用分项详细估算法进行估算,估算总额为3111.02万元。
流动资金借款为2302.7万元。
流动资金估算见表2。
(5)资金来源。
项目资本金为7121.43万元,其中用于流动资金808.32万元,其余为借款。
资本金由甲、乙两个投资方出资,其中甲方出资3000万元,从还完建设投资长期借款年开始,每年分红按出资额的20%进行,经营期末收回投资。
外汇全部通过中国银行向国外借款,年利率为9%;人民币建设投资部分由中国建设银行提供贷款,年利率为6.2%;流动资金由中国工商银行提供贷款,年利率5.94%。
投资分年使用计划按第一年60%,第二年40%的比例分配。
资金使用计划与资金筹措表见表3。
(6)工资及福利费估算。
全厂定员500人,工资及福利费按每人每年8000元估算,全年工资及福利费估算为400万元(其中福利费按工资总额的14%计算)。
(7)年销售收入和年销售税金及附加。
产品售价以市场价格为基础,预测到生产期初的市场价格,每吨出厂价按15850元计算(不含增值税)。
产品增值税税率为17%。
工程经济学案例
【案例一】背景:某公司拟投资建设一个生物化工厂。
这一建设项目的基础数据如下:1.项目实施计划该项目建设期为3年,实施计划进度为:第1年完成项目全部投资的20%,第2年完成项目全部投资的55%,第3年完成项目全部投资的25%,第4年项目投产,投产当年项目的生产负荷达到设计生产能力的70%,第5年项目的生产负荷达到设计生产能力的90%,第6年项目的生产负荷达到设计生产能力。
项目的运营期总计为15年。
2.建设投资估算本项目工程费与工程建设其他费的估算额为52180万元,预备费(包括基本预备费和涨价预备费)为5000万元。
本项目的投资方向调节税率为5%。
3.建设资金来源本项目的资金来源为自有资金和贷款,贷款总额为40000万元,其中外汇贷款为2300万美元。
外汇牌价为1美元兑换8.3元人民币。
贷款的人民币部分,从中国建设银行获得,年利率为12.48%(按季计息)。
贷款的外汇部分,从中国银行获得,年利率为8%(按年计息)。
4.生产经营费用估计建设项目达到设计生产能力以后,全厂定员为1100人,工资和福利费按照每人每年7200元估算。
每年的其他费用为860万元。
年外购原材料、燃料及动力费估算为19200万元。
年经营成本为21000万元,年修理费占年经营成本10%。
各项流动资金的最低周转天数分别为:应收账款30天,现金40天,应付账款30天,存货40天。
问题:1.估算建设期贷款利息。
2.用分项详细估算法估算拟建项目的流动资金。
3.估算拟建项目的总投资。
分析要点:[replyview]本案例所考核的内容涉及了建设项目投资估算类问题的主要内容和基本知识点。
对于这类案例分析题的解答,首先是注意充分阅读背景所给的各项基本条件和数据,分析这些条件和数据之间的内在联系。
问题1:在固定资产投资估算中,应弄清名义利率和实际利率的概念与换算方法。
计算建设期贷款利息前,要首先将名义利率换算为实际利率后,才能计算。
问题2:流动资金估算时,是掌握分项详细估算流动资金的方法。
案例分析(水利)-第二章工程经济
案例分析(水利)-第二章工程经济1.【案例分析题】某新建小型水电站项目,建设期为3年,运行期15年。
建设投资6000万元,资本金4000万元,向银行贷款2000万元,贷款计划为第一年400万元,第二年100(江南博哥)0万元,第三年600万元。
资本金第一年全部投入。
建设期贷款年利率6%,建设期贷款从运行期起开始偿还,贷款利息采用等额还本付息法支付。
不考虑残值回收。
企业所得税税率按25%计算。
电站投资、运行费及收益见表2—1—1。
问题:1.请计算出每年应支付建设期贷款利息及本金。
2.画出该电站建设期及运行期的现金流量图。
3.计算该电站的资本金净利润率。
参考解析:要点分析:(1)工程项目经济评价时,为简化计算,假定借款当年在年中支用,按半年计息,其后年份按全年计息。
每年应计利息的近似计算公式如下:(2)采取等额还本付息方式,计算公式如下:式中:A为每年还本付息额(等额年金);I c为还款起始年年初的借款余额(含未支付的建设期利息);i为年利率;n为预定的还款期。
其中每年支付利息=年初借款余额×年利率每年偿还本金=A-每年支付利息年初借款余额=I c-本年以前各年偿还的借款累计(3)相对于时间坐标的垂直线代表不同时间点的现金流量大小,箭头向上表示现金流入,箭头向下表示现金流出。
同时还需在图上注明每一笔现金流量的金额。
标注时,投资标注在该年年初,费用和收益一般标注在年末。
(4)项目资本金净利润率(ROE)。
项目资本金净利润率表示项目资本金的盈利水平,指项目达到设计能力后正常年份的年净利润或运营期内年平均净利润与项目资本金的比率。
它是考察项目盈利能力的静态指标。
资本金净利润率的计算公式为答案:问题1:采用公式问题2:该电站建设期及运行期的现金流量图见图2—1—1。
问题3:年平均收入=(800 × 3+1000 × 12)/15=960(万元)年运行成本为100万元,年平均利息=(223.79×15-2172.7232)/15=78.94(万元) 应纳税额=(960-100-78.94)×0.25=195.27(万元)2.【案例分析题】某供水工程,建设期为2年,运行期为10年。
工程经济学可行性分析案例
工程经济学可行性分析案例一、案例背景描述某个公司计划投资建设一个新的工厂,以生产特定的产品。
在计划阶段,公司需要进行工程经济学可行性分析,以评估该项目的经济可行性,并帮助做出决策。
二、项目投资该工厂的建设需要投入一定的资金。
包括土地购置费用、建筑物建设费用、设备购置费用和其它附加费用等。
据初步估算,投资总额为5000万元。
三、项目预期现金流量该项目的预期现金流量包括投资期间的投资现金流量和运营期间的经营现金流量。
投资期间的现金流量主要是指建设阶段的资金支出,而经营期间的现金流量则是指正常运营阶段的销售收入、成本支出和税费等。
投资期间的现金流量:- 购置土地的现金流量:2000万元(预计在第一年实施)- 建筑物建设的现金流量:2000万元(预计在第二年实施)- 设备购置的现金流量:1000万元(预计在第二年实施)- 其它附加费用:1000万元(预计在第三年实施)经营期间的现金流量:- 第一年销售收入:3000万元- 第一年成本支出:2000万元- 第一年税费:300万元- 第二年销售收入:4000万元- 第二年成本支出:2500万元- 第二年税费:400万元- 第三年销售收入:5000万元- 第三年成本支出:3000万元- 第三年税费:500万元四、项目评价指标多种指标可以用于评价该项目的经济可行性,例如净现值(NPV)、内部收益率(IRR)、投资回收期(PBP)、投资利润率(ROI)等。
这些指标可以帮助投资者评估项目的投资回报、风险和可行性。
五、计算和分析1. 计算净现值(NPV)净现值是将预期现金流量的未来收入和支出,按折现率计算出来的现值之差。
通常,净现值为正表示项目经济效益好,反之则差。
现金流量的折现率可以根据市场利率进行选择。
假设该项目的现金流量的折现率为10%。
首先,计算投资期间的净现值:投资期间的净现值= -2000万/(1+10%)+ (-2000万- 1000万) /(1+10%)^2 + (-1000万) /(1+10%)^3 + (-1000万) /(1+10%)^3 = -4235.54万元然后,计算经营期间的净现值:经营期间的净现值= (3000万- 2000万- 300万)/(1+10%)+ (4000万- 2500万- 400万)/(1+10%)^2 + (5000万- 3000万- 500万)/(1+10%)^3 = 566.94万元最后,计算总的净现值:净现值= 投资期间的净现值+ 经营期间的净现值= -4235.54万元+ 566.94万元= -3668.6万元根据计算结果,净现值为负值,表示该项目的经济效益较差。
工程经济学案例分析.doc
工程经济学案例分析。
一个新工业项目的财务评价案例一、项目概述对于一个新建项目,可行性研究已经完成了市场需求预测、生产规模、工艺技术方案、建设条件和场地方案、环境保护、工厂组织和劳动力能力、项目实施规划等方面的研究论证和多方案比较。
项目财务评价就是在此基础上进行的。
该项目的基准贴现率为12%,基准回收期为8.3年。
二.基础数据(1)生产规模和产品计划。
生产规模为每年1.2万吨工业原料。
产品计划分为甲类和乙类,以甲类为主。
(2)实施进展。
该项目将在两年内完成,第三年投入生产。
当年生产负荷将达到设计能力的70%,第四年达到90%,第五年达到100%。
生产周期按8年计算,计算周期为10年。
(3)建设投资估算。
建设投资估算见表1。
其中,外汇按1美元兑8.30元人民币计算。
(4)营运资金采用分项详细估算法估算,估算总额为3111.2万元。
流动资金贷款2302.7万元。
营运资本的估算如表2所示。
(五)资金来源。
项目资本金7121.43万元,其中流动资金808.32万元,其余为借款。
资本由甲、乙两方投资者出资,其中甲方出资3000万元。
自建设投资长期贷款偿还之日起,每年XXXX分红为出资额的9%。
人民币建设投资部分由中国建设银行融资,年利率为6.2%。
营运资金由中国工商银行提供,年利率为5.94%。
根据计划,投资将在第一年分配60%,第二年分配40%。
资金使用计划和资金筹措表见表3。
(6)工资和福利费用的估算。
整个工厂有500名员工。
工资和福利费用估计为每人每年8000元,年薪和福利费用估计为400万元(包括按工资总额的14%计算的福利费用)。
(7)年销售收入、年销售税金及附加。
产品的销售价格以市场价格为基础,并预测生产开始时的市场价格。
每吨出厂价按15850元计算(不含增值税)。
产品增值税率为17%。
本项目将通过额外税费计算的方式考虑增值税。
城市维护建设税按增值税的7%计算,教育费附加按增值税的3%计算。
年销售收入、年销售税金及附加见表4。