
56万贷款还款计划明细表
贷款还款计划书
贷款还款计划书前言随着生活费用的增加,许多人需要通过贷款来满足日常生活和消费需求。
不管是个人贷款、房屋贷款、车辆贷款,对于借款人而言,制定一个好的还款计划是至关重要的。
本文将介绍贷款还款计划书的结构、计算方法以及应有的注意事项,希望能对借款人们提供实用的指导。
贷款还款计划书结构贷款还款计划书包括以下几个要素:1. 贷款人信息贷款人信息包括姓名、身份证号、贷款金额、贷款期限等信息。
2. 还款方式还款方式一般有等额本息和等额本金两种方式。
等额本息是指每月固定还款金额,包括本金和利息;等额本金是指每月还定额的本金,利息则会随着剩余本金的减少而逐渐减少。
3. 还款计划表还款计划表列出了每期需要还款的金额、本金、利息、剩余本金等信息。
根据还款方式不同,计算该表的方式也有所不同。
4. 其他信息其他信息包括利率、还款日期、提前还款的规定、逾期罚息标准等条款。
贷款还款计划书的计算方法1. 等额本息还款等额本息还款是按月还款,在每个月结束时支付相同的总额,即本金和利息的和相等。
分期还款总额可以用以下公式计算:等额本息还款总额 = 贷款本金 × [月利率 × (1 + 月利率)ⁿ]/[(1+月利率)ⁿ-1]其中,月利率 = 年利率 / 12;n为贷款期限数,即还款期数。
按月分期,每月偿还的本金和利息分别为:每月还款利息 = 剩余贷款本金 × 月利率每月还款本金 = 等额本息还款总额 - 每月还款利息2. 等额本金还款等额本金还款是每月还款固定本金,利息则会随着剩余本金的减少而逐渐减少。
分期还款总额可以用以下公式计算:等额本金还款总额 = (贷款本金 ÷ 还款期数) + (贷款本金 - 已偿还本金累计额)× 月利率其中,月利率与等额本息方式一致。
按月分期,每月偿还的本金和利息分别为:每月还款利息 = 剩余贷款本金 × 月利率每月还款本金 = 月还款总额 - 每月还款利息注意事项1.贷款人应该仔细阅读合同中的还款条款,特别注意逾期罚息的标准以及提前还款的规定。
借款还款计划
借款还款计划一、借款方与出借方信息借款方:姓名:身份证号码:联系电话:出借方:姓名:身份证号码:联系电话:二、借款金额及利率1. 借款金额:人民币(以下简称“借款金额”)。
2. 借款利率:年利率(以下简称“借款利率”)。
三、借款期限及还款方式1. 借款期限:从借款生效之日起,至借款到期日。
2. 还款方式:(自行选择以下方式之一)a) 一次性还款:借款到期时,归还整个借款金额及相应的利息;b) 分期还款:按照约定的还款计划,每期归还相应的本金和利息。
四、还款计划按照分期还款方式,制定如下还款计划:1. 首期还款日期:自借款生效之日起,第一期还款应在借款生效后的一个月内进行。
2. 每期还款金额:人民币(以下简称“每期还款金额”)3. 还款周期:(自行选择以下方式之一)a) 每月还款:每月按照还款计划归还相应的本金和利息;b) 每季度还款:每季度按照还款计划归还相应的本金和利息;c) 其他还款周期(自行填写)五、还款方式借款方应按照以下方式进行还款:1. 银行转账:借款方将每期还款金额转账至出借方指定的银行账户;2. 现金支付:借款方将每期还款金额以现金方式支付给出借方。
六、逾期还款1. 若借款方未能按照约定的还款计划及时归还借款,视为借款方逾期还款。
2. 借款方逾期还款应承担逾期违约金,逾期违约金计算方式为每逾期一天加收借款金额的百分之几(具体比例根据双方协商确定)。
3. 出借方有权采取合法手段追索借款本息及逾期违约金。
七、其他约定(根据实际情况,可以增加其他约定事项,但需双方共同同意并在合同中明确。
)八、合同生效与解除1. 本合同自双方签字盖章即生效,自借款生效之日起执行。
2. 本合同有效期至借款方按照还款计划归还所有借款本息之日止。
3. 双方同意,在本合同有效期内不得随意解除合同,如确有解除合同的需要,应经双方书面协商,达成解除合同的一致意见。
九、争议解决因本合同引起的或与本合同有关的任何争议,双方应通过友好协商解决。
房贷还款逐月还款明细查询表(可修改)1

1000000 元
15
年=
180 月
5555.56 元
0.003675
1332587.50 等额本息较等额本金多付利息:
等额本息还款明细
本金余额 借款期限 每月应还本金
月利率 总还款额
36135.46
还款年份
还款月份
每月应还利 息
每月总还款
1
3675.00 9230.56
2
3654.58 9210.14
19
20
21
22
23
2
24
25
26
27
28
29
30
31
32
33
34
35
3
36
37
38
39
40
41
42
43
44
45
2776.67 8332.22
46
2756.25 8311.81
47
2735.83 8291.39
4
48
2715.42 8270.97
49
2695.00 8250.56
50
2674.58 8230.14
5637.22 5616.81 5596.39 5575.97 5555.56 5535.14 5514.72 5494.31 5473.89 5453.47 5433.06 5412.64 5392.22 5371.81 5351.39 5330.97 5310.56 5290.14 5269.72 5249.31 5228.89 5208.47 5188.06 5167.64 5147.22 5126.81 5106.39 5085.97 5065.56 5045.14 5024.72 5004.31 4983.89
贷款还款明细表

年还11473.56元
月还1092.72元
年还13112.64元
9
月还125.32元
年还1503.84元
月还250.64元
年还3007.68元
月还375.96元
年还4511.52元月还501Βιβλιοθήκη 28元年还6015.36元
月还626.60元
年还7519.20元
月还751.92元
年还9023.04元
月还1382.78元
年还16593.36元
月还1580.32元
年还18963.84元
6
月还170.73元
年还2048.76元
月还341.46元
年还4097.52元
月还512.19元
年还6146.28元
月还682.92元
年还8195.04元
月还853.65元
年还10243.80元
月还1024.38元
年还12292.56元
月还814.59元
年还9775.08元
月还930.96元
年还11171.52元
月还1058.19元
年还12698.28元
月还1209.36元
年还14512.32元
8
月还136.59元
年还1639.08元
月还273.18元
年还3278.16元
月还409.77元
年还4917.24元
月还546.36元
年还6556.32元
月还682.95元
年还8195.40元
月还819.54元
年还9834.48元
月还877.24元
年还10526.88元
月还1002.56元
年还12030.72元
公积金贷款等额本金和等额本息逐月还款明细表
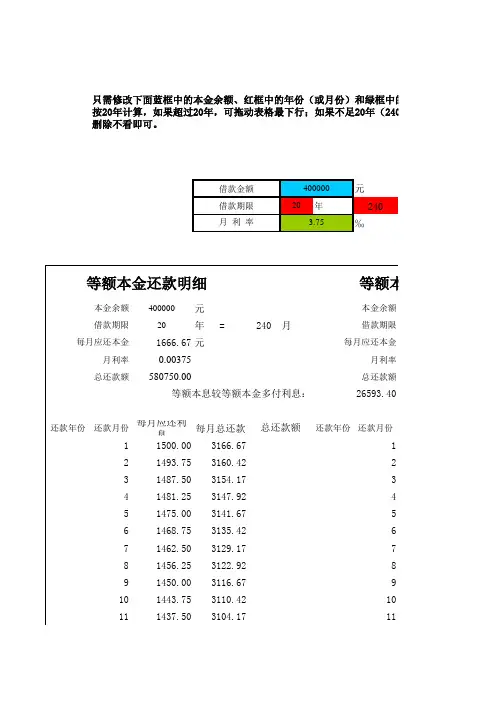
2272.92 2266.67 2260.42 2254.17 2247.92 2241.67 2235.42 2229.17 2222.92 2216.67 2210.42 2204.17 2197.92 2191.67 2185.42 2179.17 2172.92 2166.67 2160.42 2154.17 2147.92 2141.67 2135.42 2129.17 2122.92 2116.67 2110.42 2104.17 2097.92 2091.67 2085.42 2079.17 2072.92
还款年份 还款月份
1 2 3 4 5 6 7 8 9 10 11
1
12
1431.25 3097.92
13
1425.00 3091.67
14
1418.75 3085.42
15
1412.50 3079.17
16
1406.25 3072.92
17
1400.00 3066.67
18
1393.75 3060.42
37
1275.00 2941.67
38
1268.75 2935.42
39
1262.50 2929.17
40
1256.25 2922.92
41
1250.00 2916.67
42
1243.75 2910.42
43
1237.50 2904.17
44
1231.25 2897.92
1
12
13
14
15
16
17
18
177
178
179
15
180
181
182
贷款还款计划书
贷款还款计划书1. 引言贷款还款计划书是一份规划借款人还款时间表和金额的重要文件。
该计划书涵盖了贷款的基本信息和还款的安排,可以帮助借款人了解贷款的具体细节并合理安排还款。
2. 贷款基本信息•贷款金额:指借款人所借得的总金额。
•贷款利率:指借款人按照合同约定需要支付的利息比率。
•还款方式:指借款人按照何种方式还款,例如等额本息还款或等额本金还款。
•贷款期限:指借款人需要还款的时间长度。
3. 还款安排期数还款日期本金利息还款金额12022/1/11000100110022022/2/1100090109032022/3/1100080108042022/4/1100070107052022/5/11000601060在这个示例中,借款人贷款总金额为5000元,贷款利率为5%,还款方式为等额本息还款,贷款期限为5个月。
按照等额本息还款方式计算每期还款金额的公式为:每期还款金额 = 贷款本金× 月利率× (1 + 月利率)^贷款期数 / ((1 + 月利率)^贷款期数 1)其中,月利率可以根据年利率除以12得到。
4. 还款提醒在编写贷款还款计划书时,还应加入一些还款提醒,以帮助借款人合理安排还款。
•提前提醒:在还款日前的一段时间内,通过方式、短信或邮件等方式提醒借款人还款日期的临近,以避免因疏忽而延迟还款。
•逾期提醒:当借款人逾期未还款时,及时通过方式、短信或邮件等方式提醒借款人及时还款,并告知逾期还款可能导致的后果。
•还款方式说明:对于不同的还款方式,可以加入说明,如等额本金还款方式下,每期还款金额逐步减少。
5. 结论贷款还款计划书是一份重要的文件,能够帮助借款人清晰了解贷款细节和合理安排还款。
在编写贷款还款计划书时,需要准确提供贷款的基本信息,并根据还款方式计算还款金额和安排还款时间。
通过合理的还款安排和提醒,借款人可以避免逾期还款并合理规划自己的财务状况。
有关货款还款计划书范本
千里之行,始于足下。
有关货款还款计划书范本尊敬的贷款机构:我是贵机构的客户,拟通过此次函表示我对贷款款项的还款计划。
根据我个人的财务状况,我制定了以下还款计划,以保证按时偿还贷款款项。
一、贷款信息:贷款金额:XXXX元贷款期限:X年还款方式:等额本息还款二、还款计划:根据以上贷款信息,我制定了以下还款计划。
1. 还款期限表:还款期数还款日期本金(元)利息(元)还款总额(元)剩余本金(元)1 X月X日 XXXX XXXX XXXX XXXX2 X月X日 XXXX XXXX XXXX XXXX3 X月X日 XXXX XXXX XXXX XXXX...X X月X日 XXXX XXXX XXXX XXXX2. 还款计划说明:根据等额本息还款方式,每月还款总额固定。
按照贷款金额和贷款期限计算,每月还款总额为XXXX元。
其中,本金部分固定为每月偿还的贷款金额除以贷款期限,利息则为贷款余额乘以年利率除以12。
第1页/共3页锲而不舍,金石可镂。
三、还款保障措施:为保证按时还款,我将采取以下措施:1. 调整个人支出:我将审慎管控个人的日常支出,尽量避免不必要的消费,以便将更多的资金用于还款。
2. 增加收入来源:我将积极寻找附加收入的机会,例如兼职工作、副业等,以增加还款能力。
3. 做好预算管理:我将制定详细预算,合理安排每月的支出和存贷款的还款,确保还款计划的准时执行。
4. 联系机构:如果出现还款困难的情况,我将及时与贵机构取得联系,寻求合适的解决方案。
四、还款意愿声明:作为借款人,我郑重承诺按时偿还贷款款项,并做到以下几点:1. 按时还款:我将严格按照还款期限表中规定的时间,每月按时还款,确保贷款按计划还清。
2. 还款透明:我将配合贵机构的工作,提供完整、真实的还款记录,确保还款信息的透明。
3. 处理异常情况:如果遇到无法按时还款的情况,我将及时与贵机构取得联系,并提供相关的证明材料,以解决还款问题。
千里之行,始于足下。
wps 还款计划表
wps 还款计划表WPS还款计划表随着现代生活的发展,许多人在购房、购车、创业等方面需要贷款。
贷款虽然能够帮助我们实现各种目标,但同时也需要我们合理规划还款计划,以确保按时还款并避免不必要的经济压力。
在这个过程中,WPS还款计划表成为了许多人的首选工具。
WPS还款计划表是一款功能强大的电子表格软件,它可以帮助我们清晰地记录和计算贷款的还款情况。
使用WPS还款计划表,我们可以根据贷款金额、贷款利率、还款期限等信息,自动生成详细的还款计划。
我们需要在WPS还款计划表中输入贷款金额。
贷款金额是指我们从银行或其他金融机构借入的资金总额。
接下来,我们需要填写贷款利率。
贷款利率是指银行或金融机构按照一定比例向我们收取的利息。
在填写贷款利率时,我们需要确保准确无误,以免影响还款计划的准确性。
然后,我们需要输入还款期限。
还款期限是指我们约定的还款时间段,通常以月为单位。
在填写还款期限时,我们需要考虑自己的经济状况和还款能力,选择合适的还款期限。
如果还款期限过长,可能导致负担过重;如果还款期限过短,可能导致每期还款金额过高。
接下来,WPS还款计划表会根据我们输入的信息自动计算出每期还款金额。
每期还款金额是指我们每个月需要向银行或金融机构偿还的金额,包括本金和利息。
通过WPS还款计划表,我们可以清晰地了解每期还款金额的变化情况,以及还款期限内的还款总额。
除了每期还款金额,WPS还款计划表还可以帮助我们计算每期的本金和利息。
本金是指贷款金额中我们已经偿还的部分,而利息是指银行或金融机构向我们收取的费用。
通过WPS还款计划表,我们可以清楚地了解每期本金和利息的变化情况,以及还款期限内的总利息。
WPS还款计划表还可以帮助我们制定提前还款计划。
提前还款是指在约定的还款期限之前,我们提前偿还贷款的行为。
通过提前还款,我们可以减少利息支出,缩短还款期限,提前实现贷款目标。
通过WPS还款计划表,我们可以清晰地了解提前还款的影响,以及提前还款后的新还款计划。
个人贷款还款计划表
竭诚为您提供优质文档/双击可除个人贷款还款计划表篇一:借款偿还计划表贵单位敬启:我司惠腾建筑装饰工程有限公司是惠卅市工商行政管理局批准设立的责任有限公司,成立于20XX年8月9日,注册资金为人民币壹佰捌拾万元,主要经营项目为房地产开发.建築材料銷售等等业务.其法人为张來华先生,股权100%独资,而旗下另有惠卅市立华金属制品有限公司其乜为张來华先生,股权100%独资.(其上述二家公司证照请参阅附件)惠腾建筑装饰工程有限公司贷款卡号是:惠卅市立华金属制品有限公司贷款卡号是:一.借款用途,金额,期限由于我司目前投资兴建位于惠东小金口小铁管理区焦坑的建筑装饰材料城,其第一期总投资额为人民币7300万元整.除部份资金由我司自筹投入人民币4300万元整,尚差人民币3000万元整.因此特向贵司提出融资贷款申请,融资期限定为一年.1)借款用途:建筑装饰材料城设计规划为楼高六层.目前主体工程己完成至第四层,而向贵司融资人民币3000万元整.將全部投入后续建筑装饰材料城的建设与週边绿化工程中.还有二期的开发.第一页共二页2)融资贷款申请金额为:人民币3000万元整3)融资贷款申请期限为:一年.二.还款來源我司其还款來源是將从其建设好的建筑装饰材料城銷售后的銷售款和惠腾公司综合大楼銷售款和租金做为还款计划,其建筑装饰材料城规划商铺为198单元,建築完工后使用面積为28000平方米而其总銷售额预计为人民币壹亿贰仟万元整.目前建筑装饰材料城主体工程己完成至第四层,己有客商意向承购了.而惠腾公司综合大楼己完工,楼高12层,一至三层为商业用出租,四至十二层出售预计营收为人民币壹仟伍佰柒拾伍万整.三.借款抵押担保说明:我司將以建筑装饰材料城的整个项目连同项目所属惠腾建筑装饰工程有限公司的股权做为质押.并另外附上位于惠东小金口鎮小铁管理区大一村的惠腾公司综合大楼一并做担保质押.(补充不足之处,请参阅附件)20XX年12月30日第二页共二页篇四:借款还本付息计划表【知识点】借款还本付息计划表【知识点】借款还本付息计划表国家发改委颁布的《建设项目经济评价方法与参数》(第三版),对投资估算和财务评价内容有一些新的变化,变化的内容之一:1.借款还本付息计划表原来:还本付息表(第三版):借款还本付息计划表。
个人住房贷款还本付息计算表
个人住房贷款还本付息计算表贷款年限(年) 贷款金额(元) 个人住房公积金贷款个人住房商业贷款(基准利率) 年利率(%) 月利率(‰) 月均还款额(元) 还款总额(元)年利率(%)月利率(‰) 月均还款额(元)还款总额(元) 1 10000 2.750 2.292 一次还本付息 10275.00 4.600 3.833 一次还本付息 10460.00 2 10000 2.750 2.292 428.71 10288.97 5.000 4.167 438.71 10529.13 3 10000 2.750 2.292 289.71 10429.62 5.000 4.167 299.71 10789.52 4 10000 2.750 2.292 220.24 10571.52 5.000 4.167 230.29 11054.06 5 10000 2.750 2.292 178.58 10714.69 5.000 4.167 188.71 11322.74 6 10000 3.250 2.708 153.06 11020.16 5.150 4.292 161.75 11645.71 7 10000 3.250 2.708 133.26 11194.07 5.150 4.292 142.04 11931.78 8 10000 3.250 2.708 118.43 11369.73 5.150 4.292 127.31 12222.20 9 10000 3.250 2.708 106.92 11547.14 5.150 4.292 115.90 12516.95 10 10000 3.250 2.708 97.72 11726.28 5.150 4.292 106.80 12816.03 11 10000 3.250 2.708 90.21 11907.17 5.150 4.292 99.39 13119.40 12 10000 3.250 2.708 83.96 12089.80 5.150 4.292 93.24 13427.04 13 10000 3.250 2.708 78.68 12274.15 5.150 4.292 88.07 13738.93 14 10000 3.250 2.708 74.17 12460.23 5.150 4.292 83.66 14055.03 15 10000 3.250 2.708 70.27 12648.04 5.150 4.292 79.86 14375.33 16 10000 3.250 2.708 66.86 12837.56 5.150 4.292 76.56 14699.78 17 10000 3.250 2.708 63.87 13028.79 5.150 4.292 73.67 15028.36 18 10000 3.250 2.708 61.21 13221.73 5.150 4.292 71.12 15361.03 19 10000 3.250 2.708 58.84 13416.37 5.150 4.292 68.85 15697.75 20 10000 3.250 2.708 56.72 13612.70 5.150 4.292 66.83 16038.48 21 10000 3.250 2.708 54.80 13810.71 5.150 4.292 65.01 16383.19 22 10000 3.250 2.708 53.07 14010.41 5.150 4.292 63.38 16731.83 23 10000 3.250 2.708 51.49 14211.77 5.150 4.292 61.90 17084.35 24 10000 3.250 2.708 50.05 14414.80 5.150 4.292 60.56 17440.72 25 10000 3.250 2.708 48.73 14619.49 5.150 4.292 59.34 17800.88 26 10000 3.250 2.708 47.52 14825.82 5.150 4.292 58.22 18164.79 27 10000 3.250 2.708 46.40 15033.79 5.150 4.292 57.20 18532.40 28 10000 3.250 2.708 45.37 15243.38 5.150 4.292 56.26 18903.67 29 10000 3.250 2.708 44.41 15454.60 5.150 4.292 55.40 19278.53 3010000 3.250 2.708 43.5215667.43 5.150 4.292 54.6019656.94注:表中利率自2015年8月26日开始执行。