
计量经济学实验报告54995
1. 背景经济增长是指一个国家生产商品和劳务能力的扩大。
在实际核算中,常以一国生产的商品和劳务总量的增加来表示,即以国民生产总值(GDP和国内生产总值的的增长来计算。
古典经济增长理论以社会财富的增长为中心,指出生产劳动是财富增长的源泉。
现代经济增长理论认为知识、人力资本、技术进步是经济增长的主要因素。
从古典增长理论到新增长理论,都重视物质资本和劳动的贡献。
物质资本是指经济系统运行中实际投入的资本数量. 然而,由于资本服务流量难以测度,在这里我们用全社会固定资产投资总额(亿元)来衡量物质资本。
中国拥有十三亿人口,为经济增长提供了丰富的劳动力资源。
因此本文用总就业人数(万人)来衡量劳动力。
居民消费需求也是经济增长的主要因素。
经济增长问题既受各国政府和居民的关注, 也是经济学理论研究的一个重要方面。
在1978 —2008年的31年中,我国经济年均增长率高达9.6%,综合国力大大增强, 居民收入水平与生活水平不断提高,居民的消费需求的数量和质量有了很大的提高。
但是, 我国目前仍然面临消费需求不足问题。
本文将以中国经济增长作为研究对象,选择时间序列数据的计量经济学模型方法,将中国国内生产总值与和其相关的经济变量联系起来,建立多元线性回归模型,研究我国中国经济增长变动趋势,以及重要的影响因素,并根据所得的结论提出相关的建议与意见。
用计量经济学的方法进行数据的分析将得到更加具有说服力和更加具体的指标,可以更好的帮助我们进行预测与决策。
因此,对我国经济增长的计量经济学研究是有意义同时也是很必要的。
2. 模型的建立2.1 假设模型为了具体分析各要素对我国经济增长影响的大小,我们可以用国内生产总值()这个经济指标作为研究对象;用总就业人员数(1)衡量劳动力;用固定资产投资总额( 2 )衡量资本投入:用价格指数( 3 )去代表消费需求。
运用这些数据进行回归分析。
这里的被解释变量是,Y:国内生产总值,与Y-国内生产总值密切相关的经济因素作为模型可能的解释变量,共计3个,它们分别为:1代表社会就业人数,2代表固定资产投资,3代表消费价格指数,代表随机干扰项。
模型的建立大致分为理论模型设置、参数估计、模型检验、模型修正几个步骤。
如果模型符合实际经济理论并且通过各级检验,那么模型就可以作为最终模型,可以进行结构分析和经济预测。
国内生产总值经济活动人口全社会固定资产投资居民消费价格指数1992年26,923.48 66,782.00 8,080.10 106.41993年35,333.92 67,468.00 13,072.30 114.71994年48,197.86 68,135.00 17,042.10 124.11995年60,793.73 68,855.00 20,019.30 117.11996年71,176.59 69,765.00 22,913.50 108.31997年78,973.03 70,800.00 24,941.10 102.81998年84,402.28 72,087.00 28,406.20 99.21999年89,677.05 72,791.00 29,854.70 98.62000年99,214.55 73,992.00 32,917.70 100.42001 年109,655.17 73,884.00 37,213.50 100.72002年120,332.69 74,492.00 43,499.90 99.22003年135,822.76 74,911.00 55,566.61 101.22004年159,878.34 75,290.00 70,477.43 103.92005年184,937.37 76,120.00 88,773.61 101.82006年216,314.43 76,315.00 109,998.16 101.52007年265,810.31 76,531.00 137,323.94 104.82008年314,045.43 77,046.00 172,828.40 105.92009年340,902.81 77,510.00 224,598.77 99.32010 年401,512.80 78,388.00 251,683.77 103.32011 年473,104.05 78,579.00 311,485.13 105.42012 年519,470.10 78,894.00 374,694.74 102.6假设经济模型为:y 1 2X13X2 4X32.2建立初始模型一一OLS2.2.1使用OLS法进行参数估计Dependent Variable: YMethod: Least SquaresDate: 05/27/14 Time: 20:46Sample: 1992 2012Included observations: 21Variable Coefficient Std. Error t-Statistic Prob.C -713618.8 127520.1 -5.596127 0.0000X1 9.301372 1.252990 7.423339 0.0000X2 1.109932 0.036932 30.05337 0.0000X3 960.6130 455.8173 2.107452 0.0502R-squared 0.996644 Mean dependent var 182689.5Adjusted R-squared 0.996051 S.D. dependent var 147531.4S.E. of regression 9270.792 Akaike info criterion 21.27677Sum squared resid 1.46E+09 Schwarz criterion 21.47573Log likelihood -219.4061 Hannan-Quinn criter. 21.31995F-statistic 1682.612 Durbin-Watson stat 1.682540Prob(F-statistic) 0.000000得到的初始模型为Y 713618.8 9.3013X1 1.1099X2960.62X3222对初始模型进行检验要对建立的初始模型进行包括经济意义检验、统计检验、计量经济学检验、预测检验在内的四级检验。
(1)经济意义检验解释变量的系数分别为广9.3013、2=1.1099。
两个解释变量系数均为正,符合被解释变量与解释变量之间的正相关关系,符合解释变量增长带动被解释变量增长的经济实际,3=960.61,符合被解释变量与解释变量之间的正相关关系。
与现实经济意义相符,所以模型通过经济意义检验。
(2)统计检验①拟合优度检验:R2检验,R-squared=0.996644 ;Adjusted R-squared=0.996051 ;可见拟合优度很高,接近于1,方程拟和得很好。
②变量的显著性检验:t检验,模型系数显著性检验,t检验结果Variable Coefficient Std. Error t-Statistic Prob.C -713618.8 127520.1 -5.596127 0.0000X1 9.301372 1.252990 7.423339 0.0000X2 1.109932 0.036932 30.05337 0.0000X3 960.6130 455.8173 2.107452 0.0502从检验结果表中看到,包括常数项在内的所有解释变量系数的t检验的伴随概率均小于5%所以,在5%勺显著水平下1、2、3的系数显著不为零,通过显著性检验,常数项也通过显著性检验,保留在模型之中。
③方程的显著性检验:F检验,方程总体显著性检验的伴随概率小于0.00000,在5%E著水平下方程显著成立,具有经济意义。
(3)计量经济学检验:方程通过经济意义检验和统计检验,下面进行居于计量经济学模型检验核心的计量经济学检验。
①进行异方差性检验:首先用图示法对模型的异方差性进行一个大致的判断。
令X轴为方程被解释变量, 方程的残差项,做带有回归线的散点图。
X1320,000,000280,000,000240,000,000200,000,000E 160,000,000120,000,00080,000,00040,000,0000 100,000 200,000 300,000 400,000X2Y轴为X3通过图形看到,回归线向上倾斜,大致判断存在异方差性,但是,图示法并不准确,F 面使用 White 异方差检验法进行检验,得到下面的检验结果:Heteroskedasticity Test: WhiteTest Equation:Dependent Variable: RESID A 2 Method: Least Squares Date: 05/27/14 Time: 22:12 Sample: 1992 2012Included observations: 21Variable CoefficientStd. Error t-StatisticProb. C 1.04E+11 5.15E+10 2.017611 0.0687 X1 -1949844. 945581.9 -2.062057 0.0636 X1A2 9.051342 4.890384 1.850845 0.0912 X1*X2 -1.464567 0.648826 -2.257258 0.0453 X1*X3 6331.557 4214.655 1.502272 0.1612 X2 120106.3 44949.37 2.672034 0.0217 X2A2 0.010887 0.005643 1.929190 0.0799 X2*X3-86.80476165.7979 -0.523558 0.6110 X3 -6.64E+084.05E+08-1.6396150.1293F-statisti c2.616909 Prob. F(9,11) 0.0677 Obs*R-squared 14.31446 Prob. Chi-Square(9) 0.1116 Scaled explained SS6.518631 Prob. Chi-Square(9)0.6871X3A21017845. 635414.2 1.601860 0.1375R-squared0.681641 Mean dependent var69576621 Adjusted R-squared 0.421165 S.D. dependent var 84049298 S.E. of regression 63945702 Akaike info criterion 39.09072 Sum squared resid 4.50E+16 Schwarz criterion 39.58811 Log likelihood -400.4526 Hannan-Quinn criter. 39.19867 F-statistic 2.616909 Durbin-Watson stat1.993942Prob(F-statistic) 0.0676562nR =14.3145,对应的卡方检验 p 值为0.1116所得的检验伴随概率小于5%均在5%勺 显著水平下拒绝方程不存在异方差性的原假设,认为模型具有比较严重的异方差性。
计量经济学实验报告
计量经济学实验报告1. 引言计量经济学是应用数学和统计学方法来研究经济现象的一门学科。
实验是计量经济学研究中常用的方法之一,通过设计和实施实验,可以帮助我们理解经济现象背后的因果关系。
本文将对一项计量经济学实验进行详细描述和分析,以展示实验的设计、数据分析和结论。
2. 实验设计2.1 实验目的本次实验的目的是研究市场供需关系对商品价格的影响。
具体而言,我们希望通过改变商品的市场供给量,观察商品价格如何变化,并分析供给弹性的大小。
2.2 实验假设在实验设计阶段,我们需要制定实验假设来指导实验的进行。
在本次实验中,我们假设市场供给量的变动会对商品价格产生影响,而且供给弹性的大小会决定价格的变动幅度。
2.3 实验步骤本次实验包括以下几个步骤:1.设定实验组和对照组:我们将随机选择一些参与者,并将其分为两组,一组作为实验组,一组作为对照组。
实验组将面临市场供给量变动的情况,而对照组则不受干扰。
2.确定商品和市场:我们选择一个特定的商品,并确定一个特定的市场来进行实验。
这样可以使实验更加具体和可控。
3.设定实验条件:在实验组中,我们逐步调整市场供给量,并记录下不同供给量下的商品价格。
对照组则保持市场供给量不变。
4.数据收集:在每次实验条件设定完毕后,我们将记录实验组和对照组的商品价格,并对数据进行整理和存储。
2.4 实验风险和伦理考虑在设计实验时,我们需要考虑实验可能存在的风险,并确保实验过程符合伦理要求。
具体而言,我们需要确保参与者的权益得到保护,并在可能对参与者造成负面影响的情况下停止实验。
3. 数据分析在实验进行完毕后,我们对数据进行分析,以验证实验假设并得出结论。
3.1 数据整理首先,我们将实验组和对照组的数据整理成表格形式,方便后续分析。
由于文档要求不能包含表格,这里无法展示具体的数据。
3.2 数据分析方法我们采用的数据分析方法主要包括描述统计分析和回归分析。
描述统计分析用于描述数据的基本特征,包括平均值、标准差、最小值和最大值等。
计量经济学实验报告及心得体会
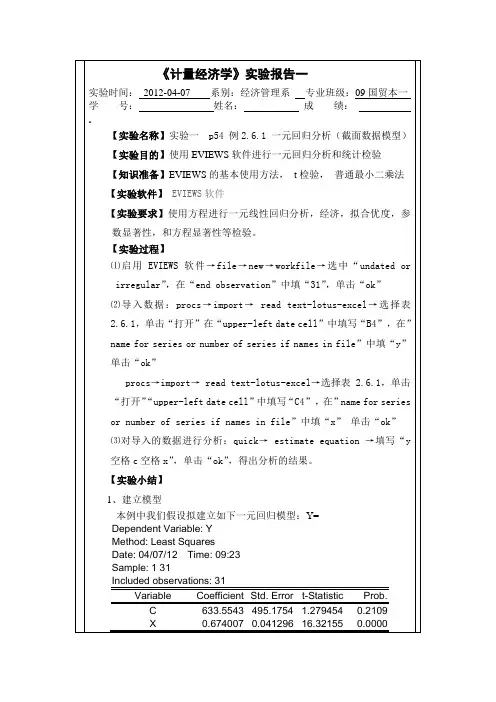
从回归估计的结果来看,D.W= 1.931058模型拟合较好。可决系数R=0.901826,表明城镇居民人均消费支出的变化的90.1826%可由人均可支配收入的变化来解释。从斜率项的t检验值来看,大于5%显著性水平下自由度为n-2=29的临界值t(29)=2.05,且该斜率值满足0<0.674007<1,符合经济理论中边际消费倾向在0与1之间的绝对收入假说
【实验软件】EVIEWS软件
【实验要求】选择方程建立一元线性回归方程,做散点图,并进行一元线性回归分析,经济,拟合优度,参数显著性,和方程显著性等检验。
【实验过程】
1.普通最小二乘法估计:
(1)启用EVIEWS软件→file→new→workfile,选择“workfile frequeney”的类型为“undated or irreqular”,在“start date”中输入“1”,在“end date”中输入“31”,单击“ok”。
.【实验小结】
(1)建立模型:本例中我们假设拟建立如下一元回归模型:Y=
Dependent Variable: Y
Method: Least Squares
Date:04/07/12Time:19:37
Sample: 1 31
Included observations: 31
Variable
Coefficient
【实验软件】EVIEWS软件
【实验要求】选择方程建立多元线性回归方程,并进行多元线性回归分析,经济,拟合优度,参数显著性,和方程显著性等检验。
《计量经济学》实验报告三
实验时间:2012-04-07系别:经济管理系专业班级:09国贸本一
学 号:姓名: 成 绩:
【实验名称】实验三p61课后习题一元回归分析及检验、预测
计量经济学实训报告
计量经济学实训报告一、实验设计:本次实验是基于计量经济学的理论知识和方法,通过对已有的数据进行回归分析,验证理论假设的可行性。
实验的目的是了解计量经济学在实际应用中的重要性,以及掌握回归分析等基本方法。
二、实验过程:1.数据收集:我们选择了一个包含多个变量的数据集,包括自变量和因变量,旨在通过回归模型来预测因变量的取值。
2.数据清洗:对收集到的数据进行清洗和预处理,包括处理缺失值、异常值等。
3.变量选择:根据计量经济学的原理和假设,选择适合的自变量和因变量,并对其进行初步的分析。
4.模型建立:根据选择的自变量和因变量,建立回归模型,并假设一些条件。
5.模型估计:利用统计软件对建立的回归模型进行估计和拟合,获得回归系数和拟合度等相关参数。
6.模型诊断与检验:对建立的回归模型进行诊断和检验,检查模型的拟合度和有效性。
7.结果分析:根据模型估计和检验结果,分析自变量对因变量的影响程度和显著性等,并解读模型。
三、实验结果:经过以上的实验过程和分析,我们得到了以下结论:1.自变量X对因变量Y的影响具有统计显著性;2.自变量X1对因变量Y的影响程度较大,而自变量X2的影响相对较小;3.拟合度较高,模型的解释能力较强。
四、实验感想:通过本次实验,我们深刻认识到计量经济学在实际问题中的重要性。
通过建立回归模型,我们可以对研究对象的变量关系进行实证分析,从而对问题进行解释和预测。
同时,我们也了解到了回归分析中的一些注意事项,如数据的选择和处理、模型的建立和检验等。
在今后的学习中,我们将进一步掌握和应用计量经济学的方法,提高对实际问题的分析和解决能力。
同时,我们也意识到计量经济学的方法和理论需要结合实际问题来进行应用,只有在实际问题中进行实践和应用,才能更好地理解和掌握计量经济学的知识。
计量经济学实验报告

计量经济学课程设计班级:金融学***班学号:**********姓名:*******时间:***年***月NBA球员平均工资主要影响因素分析一、经济问题的提出NBA(全称National Basketball Association)是美国第一大篮球赛事,代表了世界篮球的最高水平,其中产生了迈克尔·乔丹、魔术师约翰逊、科比·布莱恩特、姚明、勒布朗·詹姆斯等世界巨星。
自从20世纪70年代末以来,我国便与NBA联盟建立起了越来越深厚的联系,如今,中国元素已经成为NBA不可或缺的一部分,世界巨星姚明以及天赋异禀的易建联、孙悦等球员已经彻底改变了NBA以往的格局。
中国的80,90后是伴随着NBA的崛起一同成长起来的,过去的20年来,NBA 给我们带来了太多难忘的回忆也给我们树立了许多可以效仿一生的榜样。
这样巨大的影响离不开一代又一代伟大的球员,但在我看来,真正起决定性作用的是NBA背后成功的经济运作,从1984年总市值仅有1550万美元的萧条时期到现如今总市值超过110亿美元的美国第一运动联盟,NBA以其惊人的发展速度汇聚了全世界的篮球巨星,也为其今后长盛不衰的发展奠定了坚实的基础。
作为一名深深热爱着篮球运动而且被NBA感动过无数次的热血青年,我谨以本文从计量经济学角度粗浅地介绍一下从1985年到2008年NBA球员平均工资的巨大变化并分析其主要的影响因素。
鉴于数据的可获性以及影响的重要性,对于NBA球员平均工资的主要影响因素我主要选取了以下五个影响因素:美国GDP(以2000年为基期)、通货膨胀率、NBA工资帽、经济增长率、CPI(1982-1984=100)。
二、理论基础影响工资水平的主要影响因素包括:(一)宏观1.国民发展水平与工资水平:无论是在什么生产方式下,消费水平高低最重要取决于社会生产的可供消费的产品数量。
离开这一点,工资就没有了来源,工资水平的高低就无从谈起。
《计量经济学》课程实验报告

《计量经济学》课程实验报告年级专业:2012级金融学姓名:*** 学号:2012******一、实验目的1.学会Eviews工作文件的建立、数据输入、数据的编辑和描述;2.掌握用Eviews软件通过阿尔蒙多项式变换法估计分布滞后模型。
二、实验内容根据某地区1980-2001年固定资产投资Y与销售额X的资料,取阿尔蒙多项式的次数M=2,阿尔蒙多项式变换法估计分布滞后模型:错误!未找到引用源。
,将系数错误!未找到引用源。
(i=0,1,2,3,4)用二次多项式近似,则原模型可变为:错误!未找到引用源。
,由此用Eviews软件得出分布滞后模型的最终估计式。
三、实验数据教材第186页,表7.5:某地区1980-2001年固定资产投资Y与销售额X的资料四、实验步骤1.分析固定资产投资Y与销售额X的关系;2.模型设定:错误!未找到引用源。
;将系数错误!未找到引用源。
(i=0,1,2,3,4)用二次多项式近似,则原模型可变为:错误!未找到引用源。
;3.用Eviews计算错误!未找到引用源。
(i=0,1,2,3,4)。
步骤如下:(1)建立工作文件:双击Eviews图标,进入Eviews主页。
在菜单选项中依次点击New—Workfile,出现“Workfile Range”。
在““Workfile Frequency”中选择数据频率“Annual”,并在“Start Date”菜单中输入“1980”,在“End”菜单中输入“2001”,点击“OK”,出现未命名文件的“Workfile UNTITLED”工作框。
已有对象“c”为截距项,“resid”为剩余项。
(2)输入数据:在“Quick”菜单中点击“Empty Group”,出现数据编辑窗口。
将第一列命名为“Y”:方法是按上行键“↑”,对应“obs”格自动上跳,在对应的第二行有边框的“obs”空格中输入变量名为“Y”,再按下行键“↓”,变量名一下各格出现“NA”,依次输入Y的对应数据。
计量经济学实验报告(一)

计量经济学实验报告(一)
一、实验背景
计量经济学实验是一种采用经济理论和方法来设计实验的经济研究方法。
经济实验的主要目的是检验经济理论,比如检验假设和改进预测。
它还可以用于定性评价和定量评价政策方案和市场动态,以及验证行为经济学理论。
二、实验内容
本次实验通过一组独立的在线调查来研究人们对收入分配政策的态度。
调查中,受访者被要求就14种不同的收入分配政策支持、反对和中立做出反应。
这14种收入分配政策包括财政公平政策、税收和补贴政策、劳动力市场政策和参与机会政策等。
以及根据态度的强度来改变互动形式,不同类型的回答有不同的加分,比如更强烈的支持会比中立的有更多分数。
三、实验结果
实验结果显示,在14种收入分配政策中,受访者大部分表示支持或者反对。
最受支持的是劳动力市场政策,而最受反对的是税收和补贴政策。
同时,实验还发现,这14种收入分配政策受实验者支持或反对的原因大部分是经济实惠:如果一个政策能够为普通大众带来经济实惠,这个政策很可能受到受访者的支持。
此外,一些政策因其有助于实现平等收入而受到支持。
四、实验结论
本次实验结论清楚地表明,受访者支持或反对收入分配政策跟经济实惠有关。
当人们普遍受益于收入分配政策时,他们很可能支持这种政策。
另外,实验还发现,有些政策受支持的原因还在于它们有助于实现平等收入的目的。
本次实验不仅对计量经济学的理论和方法提供了有价值的信息,而且还为构建经济实证提供了重要的参考意见。
可以认为,经过本次实验的进一步检验和优化,可以发现更详细、更准确的数据,以便进一步检验和发展计量经济学的理论与方法。
计量经济学实验报告_学习总结_总结汇报_实用文档
目录(一) 研究背景 (2)(二) 理论来源 (2)(三) 模型设定 (2)(四) 数据处理 (2)1. 数据来源 (2)2. 解释变量的设置 (3)(五) 先验预期 (3)1.经验预期 (3)2.散点图分析 (3)(六) 参数估计 (4)(七) 显著性检验 (5)(八) 正态性检验 (5)(九) MWD检验 (5)(十) 相关系数 (7)(十一)虚拟变量 (7)(十二)异方差检验、修正 (8)1. 图形检验 (8)2.格莱泽检验 (9)3.帕克检验 (10)4.异方差的修正加权最小二乘法 (10)5.异方差修正后的检验 (11)(十三)自相关检验 (11)1. 图形法 (11)2.德宾-沃森d检验 (12)(十四)最终结果 (12)(一)研究背景中国是一个大国,幅员辽阔,历史上自然地形成了一个极端不平衡发展的格局。
而1978年开始的改革,政府采取了由东向西梯度推进的非均衡发展战略,使已经存在的地区间的差距进一步扩大,不利于整个社会的稳定和发展。
地区发展不平衡问题包括社会发展不平衡,尤其是教育发展的不平衡。
因此关注中国教育发展的地区不平衡性非常迫切。
不仅是因为教育的重要性,还因为当前我国需要进一步推进教育改革的进程,使其朝着更健康的方向发展。
(二)理论来源刘红梅.中国各地区教育发展水平差异的实证分析[J]数理统计与管理.2013.7(三)模型设定⏹Y i=B1+B2X2i+B3X3i+B4X4i+B5X2i 2+B6X4i2+ui⏹Y——地区教育水平,用平均受教育年限表示,(年)⏹X2——学生平均预算内教育经费,(万元/人)⏹X3——人均GDP,(万元/人)⏹X4——平均生师比(四)数据处理1.数据来源:国家统计局官网,选取2014年的数据:1)各省GDP2)各地区总人口3)各地区每十万人拥有的各种受教育程度人口比较数据4)地区在校总学生数5)各地区教育财政投入6)地区每十万总专任教师数2.解释变量的设置:⏹X2=地区预算内教育经费/地区在校总学生数=学生平均预算内教育经费(万元/人)⏹X3=地区总GDP/地区总人口=人均GDP(万元/人)⏹X4=地区每十万人口各级学校平均在校生数的和/地区每十万人口总专任教师数=平均生师比其中:P为各地区每十万人拥有的各种受教育程度人口比较数T为教育年限1,6,9,12,16(五)先验预期1.经验预期:平均受教育年限分别跟学生平均预算内教育经费、人均GDP呈正相关关系,跟平均生师比呈负相关关系。
计量经济学实验报告1(共6篇)
篇一:计量经济学实验报告 (1)计量经济学实验基于eviews的中国能源消费影响因素分析学院:班级:学号:姓名:基于e views的中国能源消费影响因素分析一、背景资料能源消费是指生产和生活所消耗的能源。
能源消费按人平均的占有量是衡量一个国家经济发展和人民生活水平的重要标志。
能源是支持经济增长的重要物质基础和生产要素。
能源消费量的不断增长,是现代化建设的重要条件。
我国能源工业的迅速发展和改革开放政策的实施,促使能源产品特别是石油作为一种国际性的特殊商品进入世界能源市场。
随着国民经济的发展和人口的增长,我国能源的供需矛盾日益紧张。
同时,煤炭、石油等常规能源的大量使用和核能的发展,又会造成环境的污染和生态平衡的破坏。
可以看出,它不仅是一个重大的技术、经济问题,而且以成为一个严重的政治问题。
在20世纪的最后二十年里,中国国内生产总值(gdp)翻了两番,但是能源消费仅翻了一番,平均的能源消费弹性仅为0.5左右。
然而自2002年进入新一轮的高速增长周期后,中国能源强度却不断上升,经济发展开始频频受到能源瓶颈问题的困扰。
鉴于此,研究能源问题不仅具有必要性和紧迫性,更具有很大的现实意义。
由于我国目前面临的所谓“能源危机”,主要是由于需求过大引起的,而我国作为世界上最大的发展中国家,人口众多,所需能源不可能完全依赖进口,所以,研究能源的需求显得更加重要。
二、影响因素设定根据西方经济学消费需求理论可知,影响消费需求的因素有:商品的价格、消费者收入水平、相关商品的价格、商品供给、消费者偏好以及消费者对商品价格的预期等。
对于相关商品价格的替代效应,我们认为其只存在能源品种内部之间,而消费者偏好及消费者对商品价格的预期数据差别较大,不容易进行搜集整理在此暂不涉及。
另外,发展经济学认为,来自知识、人力资本的积累水平所体现的技术进步不仅可以带动劳动产出的增长,而且会通过外部效应可以提高劳动力、自然资源、物质资本与生产要素的生产效率,消除其中收益递减的内在联系,带来递增的规模收益。
计量经济学》实验报告
计量经济学》实验报告一、经济学理论概述1、需求是指消费者(家庭)在某一特定时期内,在每一价格水平时愿意而且能够购买的某种商品量。
需求是购买欲望与购买能力的统一。
2、需求定理是说明商品本身价格与其需求量之间关系的理论。
其基本内容是:在其他条件不变的情况下,一种商品的需求量与其本身价格之间成反方向变动,即需求量随着商品本身价格的上升而减少,随商品本身价格的下降而增加。
3、需求量的变动是指其他条件不变的情况下,商品本身价格变动所引起的需求量的变动。
需求量的变动表现为同一条需求曲线上的移动。
二、经济学理论的验证方法在此次试验中,我运用了Eviews和Excel软件对相关数据进行处理和分析。
1、拟合优度检验——可决系数R2统计量回归平方和反应了总离差平方和中可由样本回归线解释的部分,它越大,参差平方和越小,表明样本回归线与样本观测值的拟合程度越高。
2、方程总体线性的显着性检验——F检验(1)方程总体线性的显着性检验,旨在对模型中被解释变量与解释变量之间的线性关系在总体上是否显着成立作出判断。
(2)给定显着性水平α,查表得到临界值Fα(k,n-k-1),根据样本求出F统计量的数值后,可通过F>Fα(k,n-k-1) (或F ≤Fα(k,n-k-1))来拒绝(或接受)原假设H0,以判定原方程总体上的线性关系是否显着成立。
3、变量的显着性检验——t检验4、异方差性的检验——怀特检验怀特检验不需要排序,对任何形式的异方差都适用。
5、序列相关性的检验——图示法和回归检验法6、多重共线性的检验——逐步回归法以Y为被解释变量,逐个引入解释变量,构成回归模型,进行模型估计。
三、验证步骤1、确定变量(1)被解释变量“货币流通量”在模型中用“Y”表示。
(2)解释变量①“货币贷款额”在模型中用“X”表示;1②“居民消费价格指数”在模型中用“2X ”表示;③把由于各种原因未考虑到和无法度量的因素归入随机误差项,在模型中用“μ”。
计量经济学实验报告(完成)
实验报告课程名称:计量经济学实验项目:我国国内资金利用研究学生姓名:曾健超学号:200973250131班级:0901班专业:国际经济与贸易指导教师:刘潭秋2011 年 06 月计量经济学实验报告实验时间:2011年6月24日实验地点:一教10楼实验目的:使用Eviews软件,将多元线性回归模型的理论和方法应用于我国的资金来源的研究分析。
实验原理:改革开放以来,我们国家经济持续显著的增长,经济发展一片大好。
经济的持续快速增长需要资本的不断注入,所以我对我们国家的近15年的资金利用做了一个研究。
随着资金的源源不断的涌入,我们国家的资金构成大致分成五个部分,国家预算内资金,国内贷款,利用外资,自筹资金和其他资金。
这五个部分基本上构成了我国资金来源的全部,我选取了改革开放30年来中的15个年份,具有一定的代表性。
资金是经济发展的血液,对我国的资金来源的构成做一个研究十分必要。
在这个实验中,选取国家预算内资金为被解释变量Y,解释变量为国内贷款X1利用外资X2,自筹资金X3,其他资金X4,对我国的资金利用的各部分之间的关系做一个细致的研究。
一、计量经济学模型:根据变量之间的关系,我们假定回归模型为:Y=β0+β1X1+β2X2+β3X3+β4X4+U其中Y表示我国的国家内预算资金,X1、X2、X3、X4分别代表国内贷款,利用外资,自筹资金,其他资金, 0表示在不变的情况下,资金利用的固定部分,β1β2、β3、β4、分别代表我国资金利用的各部分的权数,U 代表随机误差项。
由式子可知,我国资金利用的后面四个部分每增长1个百分点,国家预算内资金会如何变化。
二、验证方法选择:多元线性计量经济学模型的初步估计与分析、异方差检验、序列相关检验、多重共线性检验三、实验步骤:1、基本假设:设国家预算内资金为被解释变量Y,解释变量为国内贷款X1,国外资金X2,自筹资金X3,其他资金X4,U是随机干扰项,代表所有的影响因素。