
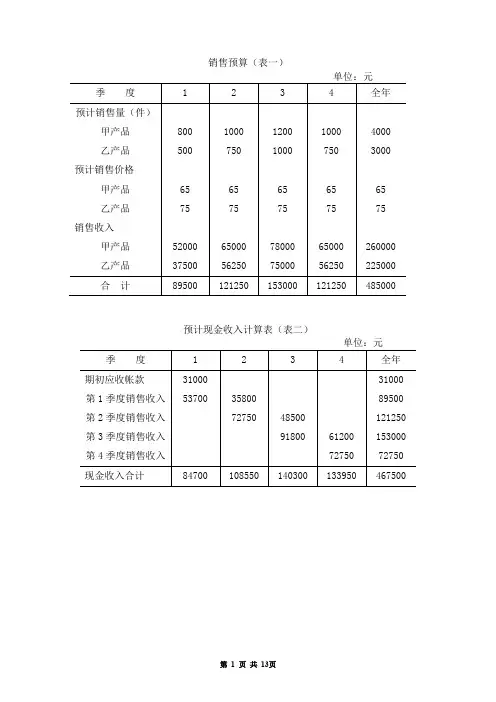
销售预算表一
销售预算(表一)
预计现金收入计算表(表二)
生产预算(表三)
直接材料采购预算(甲产品)(表四)单位:千克
直接材料采购预算(乙产品)(表五)
预计现金支出计算表(表六)
直接人工预算(表七)
制造费用预算(表八)
预计现金支出计算表(表九)
产品成本预算(甲产品)(表十)
产品成本预算(乙产品)(表十一)
期末存货预算(表十二)
销售费用预算(表十三)
管理费用预算(表十四)
销售费用预计现金支出计算表(表十五)
现金预算(表十六)
预计损益表(表十七)
××年度单位:元
预计资产负债表(表十八)
预计财务状况变动表(表十九)。
销售费用预算明细表

1、本套表格作为财务预算取数支持表格,格式及表格结构请勿随意更改。
3、以下费用项目,请心检查复核分类是否合理,是否有遗漏?如有遗漏请及时告知进行调整。
序号
项目
1 职工工资
2 职工福利费
3 职工教育经费 4 工会经费
5 社会保险
6 折旧费 7 修理费 8 物料消耗
9 低值易耗品摊销
填报内容
指销售部门受雇人员全部工资。包括工资、加班费、奖金、津贴等。
指支付员工的保健、生活、住房、交通等各项补贴和非货币性福利,包括外地就医 、冬季取暖费、防暑降温费、困难职工补助救济、职工食堂经费补贴以及丧葬补助 、抚恤费、安家费、探亲路费。(工作服)。(工资14%部分可以所得税前扣除) 指实际支付的销售部门员工各项职业技能培训和继续教育培训费用,包括培训外出 期间的差旅等各项费用。(工资2.5%部分可以所得税前扣除) 指按销售部门职工工资总额(扣除按规定标准发放的住房补贴,下同)的2%计提并 拨交给工会使用的经费。(工资2%部分可以所得税前扣除) 包括基本养老保险、基本医疗保险、失业保险、工伤保险、生育保险;社会保险缴 纳基数是指公司给员工缴纳社会保险的基数,缴纳比例是指由公司缴纳上述社保费 比例之和(不含个人缴纳部分)。 是指在销售部门固定资产使用寿命内,按照确定的会计方法对资产进应的价值分摊 。
指营业部门使用车辆所发生的一切费用,包括
包括本部门应分摊或支付的水费、电费、蒸汽费、天然气费等。
指为销售货物而发生的产品运输费用。
指为直接销售货物而发生的产品保险费用。
是指销售或营业部门租赁其他单位或个人的不动产而支付的资产租赁费用。
是指销售部门为销售产品而直接发生的装卸搬运货物的费用。
是指为销售产品而直接发生的包装货物的费用。 是指销售产品通过海关监管,经过申报、查验、放行、结关的手续产生的费用,包 括 是指销售部门为开展促销或宣传产品等举办展览、展销会所支出的各项具有公共性 质的费用,包括 为储存或持有销售货物而支付的临时储存费用。由于租赁仓库而发生的费用,在“ 租赁费”子目核算。 指为销售企业产品而发生的直接调试费用。
销售收入预算表
销售收入预算表
销售收入预算表是一个企业根据销售预测和市场状况制定的预算表,用于预测和统计企业在一定时期内的销售收入情况。
它通常包括以
下内容:
1. 销售预测:根据过去的销售数据、市场需求和竞争情况等因素,
预测未来一定时期内的销售情况。
2. 销售量:预测销售的产品或服务的数量。
3. 销售单价:预测销售产品或服务的单价。
4. 销售收入:根据销售量和销售单价计算得出的销售收入总额。
5. 销售成本:预计销售产品或服务所需要的成本,包括原材料成本、劳动力成本、制造成本等。
6. 毛利润:销售收入减去销售成本得出的利润额。
7. 销售费用:包括营销费用、广告费用、促销费用等与销售活动相关的费用。
8. 销售利润:毛利润减去销售费用得出的利润额。
销售收入预算表是一个重要的财务工具,可以帮助企业预测和规划销售收入,制定销售策略,并进行业绩评估和监控。
同时,销售收入预算表也是财务规划和预算编制的重要组成部分,对于企业的经营和发展具有指导作用。
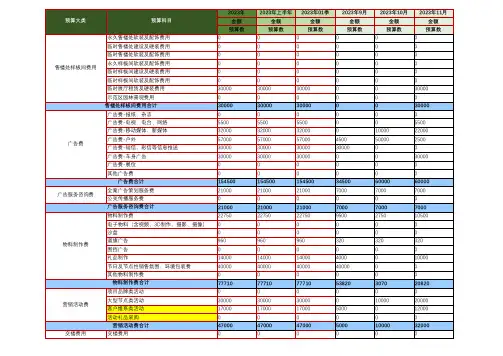
楼盘营销费用预算表模板带公式(房产类)
0 #REF! 0 0 0 50000 40000 5000 95000 170000 170000 0 0 0 0 0 27000 0 0 27000 2000 2000 0 0 443820
2023年上半年 2023年01季
金额
金额
预算数
预算数
0
0
0
0
0
0
0
0
0
0
0
0
30000
30000
0
0
30000
30000
0
0
5500
5500
32000
32000
57000
57000
30000
30000
30000
30000
0
0
0
0
154500
154500
21000
21000
0
0
21000
21000
22750
0 #REF! 0 0 0 90000 120000 5000 215000 290000 290000 0 0 0 0 0 81000 0 0 81000 2000 2000 0 0 918210
0 #REF! 0 0 0 90000 120000 5000 215000 290000 290000 0 0 0 0 0 81000 0 0 81000 2000 2000 0 0 918210
交楼费用合计
销售代理佣金及奖金
销售代理费及佣金 自销团队佣金
自销团队奖金
销售代理费及佣金合计
拓客费
渠道拓客费
佣金奖励(除佣金) Nhomakorabea渠道拓客费合计
房地产销售费用预算表

房地产销售费用预算表房地产销售费用预算表1. 引言本文档旨在提供一个房地产销售费用预算表的范例,用于帮助房地产公司进行销售费用的预算和控制。
通过合理规划销售费用预算,房地产公司能够有效管理销售成本,并在销售过程中保持良好的盈利状况。
2. 费用分类在编制房地产销售费用预算表时,通常可以将费用分为以下几类:2.1 员工相关费用* 工资和福利:包括销售人员的工资、奖金、社保等福利;* 培训和培训材料:包括销售人员的培训费用和培训教材的费用;* 交通和差旅:包括销售人员的交通费用、差旅费用等。
2.2 广告和宣传费用* 广告媒体费用:包括在报纸、电视、网络等媒体上投放广告的费用;* 宣传物料费用:包括制作、印刷宣传册、样板房等宣传物料的费用;* 活动策划费用:包括参加展览会、举办销售活动等的费用。
2.3 开发和维护费用* 房地产开发费用:包括土地开发、工程建设等费用;* 物业管理费用:包括物业管理人员的工资、维护费用等;* 售后服务费用:包括售后服务人员的工资、维修费用等。
2.4 其他费用* 办公设备和软件费用:包括办公设备、软件的购置和维护费用;* 保险费用:包括房地产销售相关的保险费用;* 其他杂项费用:包括各种其他与房地产销售相关的费用。
3. 预算编制过程编制房地产销售费用预算表的过程通常包括以下几个步骤:3.1 确定销售目标在编制销售费用预算之前,首先需要确定房地产公司的销售目标。
销售目标可以根据市场需求、公司战略等因素进行制定,并根据销售目标来制定相应的销售预算。
3.2 制定费用预算根据费用分类和销售目标,制定每个费用项目的预算。
在制定预算时,可以参考过去的销售经验和市场行情,合理估计每个费用项目的金额。
同时,还需要考虑到不同时间段的费用波动和季度性费用差异。
3.3 监控和调整费用预算在房地产销售过程中,预算只是一个参考,实际费用可能会有所波动。
因此,需要定期对销售费用进行监控和调整。
如果实际费用超出预算,需要及时采取相应措施进行调整,以确保费用控制在合理范围内。
企业生产经营全面预算表单
季度
1
2
3
4
全年
甲产品:
预计生产量(件)
820
1020
1180
1020
4040
单位产品工时定额(工时)
3
3
3
3
3
直接人工工时总额(工时)
2460
3060
3540
3060
12120
单位工时工资率
4
4
4
4
4
预计直接人工成本总额
9840
12240
14160
12240
48480
乙产品:
预计生产量(件)
10100
根据有关计划填列
长期负债合计
96000
10100
负债合计
110800
127023
所有者权益
实收资本
100000
100000
资本公积
5799
5799
盈余公积
3800
11975
年初数+本期提取数
未分配利润
18000
74406
所有者权益合计
157599
192180
负债及所有者权益总计
238399
单位:元
季度
1
2
3
4
合计
预计产品销售成本
49148
66198
83248
66198
264792
甲产品
30118
37648
45178
37648
150592
乙产品
19030
28550
38070
28550
114200
变动性制造费用
销售业务费用预算表
5000 1640 2000
小计
65000 170560 546000 781560
%
人员类别 营销副总 内勤按级数6(100/月)(报价2人,标书1人,售后1人,发运1人) 外勤(级数3(300元/月),级数2(400元/月),级数1(500元/月),级数1(600元/月)取平均
人员类别 营销副总 内勤(报价2人,标书1人,售后1人,发运1人) 外勤(按职等7级考核:级数4(业绩360万=1040元/月),级数8(840万=1920元/月),级数10
业绩基数(万元) 10000 8000 8000 2000
业绩基数(万元) 10000
人数 1 5 8
人数 1 5 8
占销售收入百分比
销售费用预算(按产值2亿计算) 人员类别 经销商(按1%-3%返点,取平均值2%计算)
外勤 营销副总(部门业绩16000万)
业务费用(指客户来公司考察的招待费用由公司承担)
人员类别 营销副总 内勤(报价4人,标书2人,售后1人,发运1人) 外勤(按职等7级考核:级数4(业绩360万=1040元/月),级数8(840万=1920元/月),级数10
业绩基数(万元) 40000
人数 1 8 21
人数 1 8 21
占销售收入百分比
销售费用预算(按产值5亿计算) 人员类别 经销商(按1%-3%返点,取平均值2%计算)
计:14人
业绩基数(万元) 20000 16000 16000
业绩基数(万元) 20000
人数 1 7 14
人数 1 7 14
占销售收入百分比
销售费用预算(按产值3亿计算) 人员类别 经销商(按1%-3%返点,取平均值2%计算)
公司销售个人费用预算明细表
公司销售个人费用预算明细表
销售个人费用预算明细表是公司财务管理中非常重要的一部分,它用于规划和监控销售人员的费用支出。
这个预算明细表通常包括
以下几个方面的内容:
1. 人员费用,这包括销售人员的工资、奖金、津贴、福利、社保、公积金等直接与员工相关的费用。
2. 差旅费用,这包括销售人员因出差所产生的交通费、住宿费、餐饮费以及其他差旅相关的费用。
3. 培训费用,销售人员培训是提高销售业绩的重要手段,培训
费用包括培训课程费、讲师费、差旅费等。
4. 市场推广费用,销售人员参与的市场推广活动所需的费用,
包括参展费用、广告费用、促销费用等。
5. 办公费用,销售人员日常办公所需的费用,包括办公用品、
通讯费用、办公设备维护费用等。
6. 其他费用,其他与销售人员相关的费用,例如业务招待费、礼品费等。
预算明细表的编制需要结合公司的销售目标和策略,根据历史数据和市场情况进行合理的预测和规划。
在实际执行过程中,需要不断监控和调整费用支出,确保在合理范围内,并且能够达到预期的销售业绩目标。
此外,预算明细表也需要与实际费用支出进行对比和分析,及时发现偏差并采取相应的措施,以确保公司的销售费用得到有效的控制和管理。
销售费用预算表
目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用目标费用工资0000000000000000####奖金0000000000000000####津贴/福利0000000000000000####劳保00000000000000000####培训00000000000000000####其它0000000000000000####小计0.000%00000000000000000####差旅费用00000000000000000####通讯费用00000000000000000####招待费用00000000000000000####折旧费用00000000000000000####修理费用00####保险费用0合同返利00000000000000000####办公费用00000000000000000####管理费用00000000000000000####其它00000000000000000####小 计######00000000000000000####00000000000000000####00000000000000000####00000000000000000####00000000000000000####00000000000000000####00000000000000000####00000000000000000####00000000000000000####00000000000000000####0####1季度小计4月8月9月 营销实战工具——销售业务管理——销售费用控制201 年度销售费用预算表说明:此表格主要用于企业年度销售费用预算,通过此表可以看出企业该年度的预期盈利,并对销售费用进行有效控制。
具体费用分为变动性销售费用和固定性销售费用两部分,且明确列出了细分项目,并按照月度、季度进行费用预算分解,与此同时,各时间段所列预算费用将与年度目标、季度目标、月度目标进行对比分析。
员工销售预算表
员工销售预算表1. 引言员工销售预算表是企业在制定销售目标和计划时的重要工具,通过预测和规划销售收入、成本和利润等关键指标,为企业决策提供基础数据和参考依据。
本文将详细介绍员工销售预算表的概念、用途、编制方法以及常见的预算表格模板。
2. 概念解析2.1 员工销售预算表员工销售预算表是指企业根据市场需求和销售策略,对销售目标和销售预期进行预测和规划,并将其转化为具体的销售指标和预算数值的工具。
它通常由销售部门负责编制,用于评估销售绩效和监控销售活动。
2.2 预算指标员工销售预算表包括多个关键的预算指标,常见的有:•销售收入:预测的销售额,即企业在一定时期内预期实现的销售收入数值。
•销售成本:企业在销售过程中所需的成本开支,如人工费用、市场推广费用等。
•销售利润:销售收入减去销售成本后的盈利额。
•销售目标:企业设定的销售任务和目标。
•销售预期:对销售业绩的预期和预测,通常基于市场分析和销售趋势判断。
3. 编制方法员工销售预算表的编制需要结合企业的销售策略和市场环境进行分析和预测,通常包括以下几个步骤:3.1 确定销售目标首先,企业需要根据市场需求、竞争状况和企业发展战略等因素,确定合理的销售目标。
销售目标应该具体、可衡量和可实现,同时要考虑到市场潜力和销售资源等因素。
3.2 分析市场环境企业需要仔细分析当前的市场环境,包括市场规模、竞争对手、消费者需求等因素。
通过对市场环境的分析,企业可以更准确地预测销售趋势和销售机会。
3.3 制定销售策略基于对市场环境的分析,企业需要制定合适的销售策略,包括市场定位、产品定价、渠道选择等。
销售策略应与销售目标相一致,并具有可行性和有效性。
3.4 设置预算指标根据销售目标和销售策略,企业需要设定相应的预算指标,包括销售收入、销售成本、销售利润等。
预算指标应该具体明确,与销售目标相匹配,并具有可衡量性和可操作性。
3.5 编制预算表格在确定好预算指标后,企业可以通过编制预算表格来展示和管理销售预算。
年度营销预算表
产品研发费用
包括产品开发、测试和上市前的市场调研等
品牌建设费用
包括品牌标识设计、宣传广告等
发展新渠道费用
包括开发代理商、分销渠道等
其他营销费用
包括培目
预算金额(单位:元)
备注
广告费
包括在线社交媒体广告、电视和音频广告等
促销活动费用
包括赞助活动、折扣营销、特许经营等
宣传品费用
包括印刷品、文具、礼品等
市场调研费用
包括定期行业研究和顾客满意度调查
人力资源费用
包括销售、客户服务、营销团队等
网络推广费用
包括搜索引擎优化和营销等
参展参会费用