
行政事业单位支出经济分类
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
行政事业单位支出经济分类项级科目
注:1、对于各部门的奖励金支出分两种情况处理,发给单位职工个人的在“工资福利支出-----奖金”中列支,发放给非本单位干部职工个人的在“对个人和家庭的补助支出-----奖励金”中列支。
行政(事业单位)支出经济分类科目表

单位名称: 科目编号 一、资产类 101 102 105 108 110 115 116 117 120 121 资产部类 一、资产类
现金 银行存款 专户银行存款 预付账款 其他应收款 材料 产成品 对外投资 固定资产 无形资产 资产合计
年 年初数 期末数
月
日 负债部类 二、负债类
借入款项 应付票据 应付账款 其他应付款 应缴预算款 应缴财政专户款 应交税款 应付工资(离退休费) 应付地方(部门)津贴补贴 应付其他个人收入 负债合计
单位:元 年初数 期末数来自科目编号五、支出类 501 502 503 504 505 509 512 516 517 520
三、净资产类
拨出经费 拨出专款 专款支出 事业支出 经营支出 成本费用 销售税金 上缴上级支出 对附属单位补助 结转自筹基建 事业基金 固定基金 专用基金 事业结余 结营结余 净资产合计
四、收入类
财政补助收入 上级补助收入 拨入专款 事业收入 经营收入 附属单位缴款 其他收入
支出合计 资产部类总计
收入合计 负债部类总计
单位负责人:
会计主管:
复核:
制表:
政府预算和部门预算支出经济分类科目对照表

部门预算经济分类
科补助(基本建设) 对个人和家庭的补助 抚恤金 生活补助 救济费 医疗费补助 奖励金 助学金 个人农业生产补贴 离休费 退休费 退职(役)费 其他对个人和家庭的补助 对社会保障基金补助 对社会保险基金补助 补充全国社会保障基金 债务利息及费用支出 — 17 —
科目编码 科 目 名 称 类 款 99 508 01 02 509 其他对企业补助 对企业资本性支出 01 对企业资本性支出(一) 对企业资本性支出(二) 对个人和家庭的补助 312 03 311 303 04 05 01 社会福利和救助 06 07 09 02 03 助学金 个人农业生产补贴 08 10 01 05 离退休费 02 03 99 510 02 03 511 其他对个人和家庭的补助 对社会保障基金补助 对社会保险基金补助 补充全国社会保障基金 债务利息及费用支出 307 313 02 03 99 类 款 99 科目编码
附表1
两套支出经济分类科目对照表
政府预算经济分类
科目编码 科 目 名 称 类 501 款 机关工资福利支出 类 301 01 01 工资奖金津补贴 02 03 08 09 02 社会保障缴费 10 11 12 03 住房公积金 13 06 99 其他工资福利支出 14 99 502 机关商品和服务支出 302 01 02 04 05 款 工资福利支出 基本工资 津贴补贴 奖金 机关事业单位基本养老保险缴费 职业年金缴费 职工基本医疗保险缴费 公务员医疗补助缴费 其他社会保障缴费 住房公积金 伙食补助费 医疗费 其他工资福利支出 商品和服务支出 办公费 印刷费 手续费 水费 — 13 — 科目编码 科 目 名 称
部门预算经济分类
科 目 名 称 国内债务付息 国外债务付息 国内债务发行费用 国外债务发行费用
关于支出经济分类科目说明
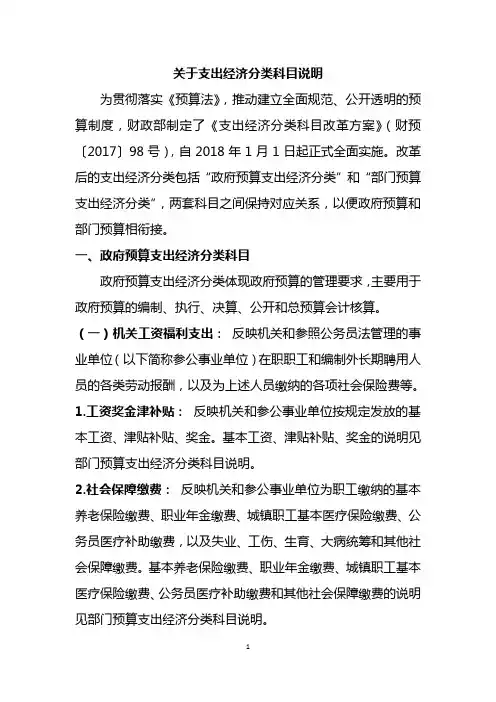
关于支出经济分类科目说明为贯彻落实《预算法》,推动建立全面规范、公开透明的预算制度,财政部制定了《支出经济分类科目改革方案》(财预〔2017〕98号),自2018年1月1日起正式全面实施。
改革后的支出经济分类包括“政府预算支出经济分类”和“部门预算支出经济分类”,两套科目之间保持对应关系,以便政府预算和部门预算相衔接。
一、政府预算支出经济分类科目政府预算支出经济分类体现政府预算的管理要求,主要用于政府预算的编制、执行、决算、公开和总预算会计核算。
(一)机关工资福利支出:反映机关和参照公务员法管理的事业单位(以下简称参公事业单位)在职职工和编制外长期聘用人员的各类劳动报酬,以及为上述人员缴纳的各项社会保险费等。
1.工资奖金津补贴:反映机关和参公事业单位按规定发放的基本工资、津贴补贴、奖金。
基本工资、津贴补贴、奖金的说明见部门预算支出经济分类科目说明。
2.社会保障缴费:反映机关和参公事业单位为职工缴纳的基本养老保险缴费、职业年金缴费、城镇职工基本医疗保险缴费、公务员医疗补助缴费,以及失业、工伤、生育、大病统筹和其他社会保障缴费。
基本养老保险缴费、职业年金缴费、城镇职工基本医疗保险缴费、公务员医疗补助缴费和其他社会保障缴费的说明见部门预算支出经济分类科目说明。
3.住房公积金:反映机关和参公事业单位按规定为职工缴纳的住房公积金。
4.其他工资福利支出:反映机关和参公事业单位伙食补助费、医疗费和其他工资福利支出。
伙食补助费、医疗费和其他工资福利支出的说明见部门预算支出经济分类科目说明。
(二)机关商品和服务支出:反映机关和参公事业单位购买商品和服务的各类支出,不包括用于购置固定资产、战略性和应急性物资储备等资本性支出。
1.办公经费:反映机关和参公事业单位的办公费、印刷费、手续费、水费、电费、邮电费、取暖费、物业管理费、差旅费、租赁费、工会经费、福利费、其他交通费用、税金及附加费用。
办公费、印刷费、手续费、水费、电费、邮电费、取暖费、物业管理费、差旅费、租赁费、工会经费、福利费、其他交通费用、税金及附加费用的说明见部门预算支出经济分类科目说明。
政府支出经济分类科目 - 甘肃农业大学 农大新闻网 首页
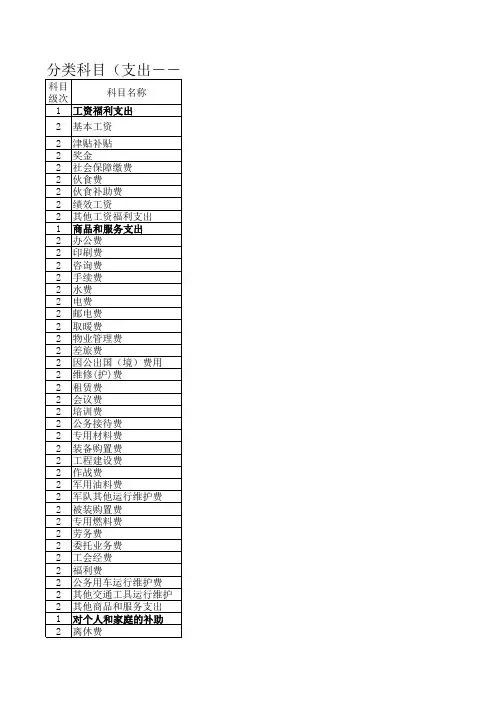
科目说明
反映单位开支的在职职工和编制外长期聘用人员的各类劳动报酬,以及为上述人员缴纳的各项社会保险费等 。
反映按规定发放的基本工资,包括公务员的职务工资、级别工资;机关工人的岗位工资、技术等级工资;事 业单反位映工经作国人家员批的准岗建位立工的资机、关薪事级业工单资位;艰各苦类边学远校地毕区业津生贴试、用机期关(工见作习人期员)地工区资附、加新津参贴加、工机作关工工人作学人徒员期岗、位熟津练 贴、事业单位工作人员特殊岗位津贴补贴。
2 退休费 2 退职(役)费 2 抚恤金 2 生活补助
2 救济费
2 医疗费 2 助学金 2 奖励金 2 生产补贴 2 住房公积金 2 提租补贴 2 购房补贴 2 其他对个人和家庭的补助支出 1 对企事业单位的补贴 2 企业政策性补贴 2 事业单位补贴 2 财政贴息 2 国有资本经营预算费用性支出 2 其他对企事业单位的补贴支出 1 转移性支出 2 不同级政府间转移性支出 2 同级政府间转移性支出 1 赠与 2 对国内的赠与 2 对国外的赠与 1 债务利息支出 2 国内债务付息 2 向国家银行借款付息 2 其他国内借款付息 2 向国外政府借款付息 2 向国际组织借款付息 2 其他国外借款付息 1 债务还本支出 2 国内债务还本 2 国外债务还本 1 基本建设支出 2 房屋建筑物购建 2 办公设备购置 2 专用设备购置 2 基础设施建设 2 大型修缮 2 信息网络购建 2 物资储备 2 公务用车购置 2 其他交通工具购置 2 其他基本建设支出
1 其他资本性支出 2 房屋建筑物购建 2 办公设备购置 2 专用设备购置 2 基础设施建设 2 大型修缮 2 信息网络购建 2 物资储备 2 土地补偿 2 安置补助 2 地上附着物和青苗补偿 2 拆迁补偿 2 公务用车购置 2 其他交通工具购置 2 其他资本性支出 1 贷款转贷及产权参股 2 国内贷款 2 国外贷款 2 国内转贷 2 国外转贷 2 产权参股 2 国有资本经营预算资本性支出 2 其他贷款转贷及产权参股支出 1 其他支出 2 预备费 2 预留 2 补充全国社会保障基金 2 未划分的项目支出 2 国有资本经营预算其他支出 2 其他支出
政府预算和部门预算支出经济分类科目(方案附表) (2)

01
基本工资
02
津贴补贴
03 06 07 08
奖金 伙食补助费 绩效工资 机关事业单位基本养老 保险缴费
09
职业年金缴费
10 11
职工基本医疗保险缴费 公务员医疗补助缴费
12
其他社会保障缴费
13 14
住房公积金 医疗费
99
其他工资福利支出
科目编码 类 款 302 01 02 03 04 05 06 07
附表3:
部门预算支出经济分类科目
科目编码 类 款 301 科 目 名 称 工资福利支出 科目说明 反映单位开支的在职职工和编制外长期聘用人员的各类劳 动报酬,以及为上述人员缴纳的各项社会保险费等。 反映按规定发放的基本工资,包括公务员的职务工资、级 别工资;机关工人的岗位工资、技术等级工资;事业单位工 作人员的岗位工资、薪级工资;各类学校毕业生试用期(见习 期)工资、新参加工作工人学徒期、熟练期工资;军队(含武 警)军官、文职干部的职务(专业技术等级)工资、军衔 (级别)工资和军龄工资;军队士官的军衔等级工资和军龄 工资等。 反映按规定发放的津贴、补贴,包括机关工作人员工作性津 贴、生活性补贴、地区附加津贴、岗位津贴,机关事业单位 艰苦边远地区津贴,事业单位工作人员特殊岗位津贴补贴, 以及提租补贴、购房补贴、采暖补贴、物业服务补贴等。 反映按规定发放的奖金,包括机关工作人员年终一次性奖 金等。 反映单位发给职工的伙食补助费,因公负伤等住院治疗、 住疗养院期间的伙食补助费,军队(含武警)人员的伙食费 等。 反映事业单位工作人员的绩效工资。 反映单位为职工缴纳的基本养老保险费。由单位代扣的工 作人员基本养老保险缴费,不在此科目反映。 反映单位为职工实际缴纳的职业年金(含职业年金补记支 出)。由单位代扣的工作人员职业年金缴费,不在此科目反映 。 反映单位为职工缴纳的基本医疗保险费。 反映按规定可享受公务员医疗补助单位为职工缴纳的公务 员医疗补助费。 反映单位为职工缴纳的失业、工伤、生育、大病统筹等社 会保险费,残疾人就业保障金,军队(含武警)为军人缴纳 的退役养老、医疗等社会保险费。生育保险和职工基本医疗 保险合并实施的地区,相关缴费不在此科目反映。 反映单位按规定为职工缴纳的住房公积金。 反映未参加医疗保险单位的医疗经费和单位按规定为职工 支出的其他医疗费用。 反映上述科目未包括的工资福利支出,如各种加班工资、 病假两个月以上期间的人员工资,职工探亲旅费,困难职工 生活补助,编制外长期聘用人员(不包括劳务派遣人员)劳务 报酬及社保缴费,公务员及参照公务员法管理的事业单位工 作人员转入企业工作并按规定参加企业职工基本养老保险后 给予的一次性补贴等。 第 1 页
行政事业单位支出经济分类2016
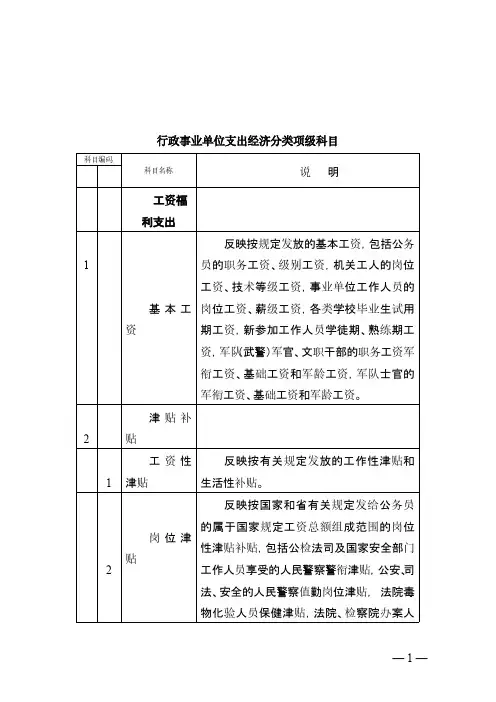
法、安全的人民警察值勤岗位津贴, 法院毒
物化验人员保健津贴,法院、检察院办案人
—1—
行政事业单位支出经济分类项级科目
科目编码
科目名称
款项
说明
员岗位津贴,纪检监察办案人员补贴,税务
工作人员税收征收津贴,审计机关审计人员
工作补贴,法院、检察院、公安系统痕迹照
相等刑事技术人员保健津贴,信访专职人员
岗位津贴,密码人员岗位津贴,基层工商所
商品和
服务支出
0
办公费
反映单位购买按财务会计制度规定不
1
符合固定资产确认标准的日常办公用品、书
报杂志等支出。(如钢笔、铅笔、公文夹、订
书器、电话机、档案袋、信封、账表、纸张、计
算器、计算机软盘、硒鼓等办公用品)
0 2
印刷费
反映单位印刷费支出。
0 3
咨询费
反映单位咨询方面的支出。
0 4
手续费
反映单位支付的各类手续费支出。
1 补贴 食补贴。
0 其他
2
反映由单位按规定发放给在职职工的其他 伙食补助费。
0
绩效工
7
资★
反映事业单位工资人员的绩效工资。
9
其他工
9
资福利支出
0 加班补 1助
反映按有关规定开支的各种加班工资。
0 值班补 2助
反映按有关规定发放的值班补助。
0 年节福 3利
反映年节发放给职工的各种福利。
反映经劳动人事部门批准按规定列入
6 业保障金
就业保障金。
0 其他社 7 会保险费
反映上述未包括的社会保障缴费。
0
伙食费
反映军队、武警义务兵、供给制学员伙
部门预算支出经济分类科目对照表--
310
资本性支出
309
资本性支出(基本建设)
312
对企业补助
04 费用补贴
05 利息补贴
政府预算经济分类
部门预算经济分类
科目编码 类款
科目名称
科目编码 类款
科目名称
99 其他对企业补助
99 其他对企业补助
508
对企业资本性支出
01 对企业资本性支出(一)
01 312
03
资本金注入 政府投资基金股权投资
— 16 —
部门预算经济分类
科目编码 类款
科目名称
05 基础设施建设
13 公务用车购置
02 办公设备购置
03 专用设备购置
07 信息网络及软件购置更新
06 大型修缮
08 物资储备
19 其他交通工具购置
21 文物和陈列品购置
22 无形资产购置
99 其他基本建设支出
301
工资福利支出
302
商品和服务支出
15 会议费
16 培训费
18 专用材料费
24 被装购置费
25 专用燃料费
03 咨询费
26 劳务费
27 委托业务费
17 公务接待费
12 因公出国(境)费用
31 公务用车运行维护费
政府预算经济分类
部门预算经济分类
科目编码 类款
科目名称
科目编码 类款
科目名称
09 维修(护)费
13 维修(护)费
99 其他商品和服务支出
附表1
两套支出经济分类科目对照表
政府预算经济分类
科目编码 类款
科目名称
501
机关工资福利支出
01 工资奖金津补贴
事业单位财务制度支出科目
事业单位财务制度支出科目一、支出科目的分类在事业单位的财务制度中,支出科目可以根据不同的分类标准进行划分。
按照支出的性质和用途,支出科目一般可以分为三类,即一般支出科目、专项支出科目和特殊支出科目。
1. 一般支出科目一般支出科目是指事业单位在日常运营中产生的支出,包括人员工资、房屋租赁、水电费用、办公用品采购等。
这些支出科目属于事业单位日常经营管理的范畴,具有一定的通用性和普遍性。
一般支出科目是事业单位财务支出的主要来源,也是事业单位财务制度中的核心内容。
2. 专项支出科目专项支出科目是指事业单位根据特定的项目或计划而产生的支出,包括科研项目支出、公益事业支出、设备采购支出等。
这些支出科目具有针对性和专业性,与事业单位的具体职能和任务密切相关。
专项支出科目在事业单位财务制度中起到重要的指导和监督作用,有助于确保支出资金的合理、有效使用。
3. 特殊支出科目特殊支出科目是指在一定条件下,事业单位可能产生的特殊性支出,包括罚款、赔偿金、突发事件处理费用等。
这些支出科目具有非常规性和临时性,通常需要根据实际情况进行核算和处理。
特殊支出科目对于事业单位的财务风险管理和应急处理具有重要意义,应得到高度重视和规范管理。
二、支出科目的涵义支出科目是指事业单位在经营管理过程中,为实现其经济目标和任务所发生的各项支出。
支出科目不仅包括直接的经济支出,还包括间接的经济损失和费用支出。
事业单位通过对支出科目的核算和管理,可以掌握支出资金的流向和使用情况,实现财务资源的合理配置和优化利用。
支出科目的涵义主要包括以下几个方面:1. 支出科目的分类支出科目是按照其性质和用途的不同进行分类的,包括一般支出科目、专项支出科目和特殊支出科目等。
每种支出科目都有其具体的经济活动和管理规范,对事业单位财务管理的健康发展具有重要作用。
2. 支出科目的标准支出科目的核算和管理需要按照事业单位的财务会计准则和相关法规规定进行,确保支出资金的真实性和合法性。
支出经济分类科目应用规范例举表(行政事业单位财务人员专用)
4
5
志愿者的生活补贴、交通补贴、午餐 列入其他对个人和家庭补助支出,还 补助等 是编制外长期聘用人员工资 单位办公小区聘用的保安(一年以 上)工资 二、商品和服务支出类事项 列入长期聘人员工资,还是物业管理 费
6
7
单位支付职工在食堂的工作午餐费用 列入伙食费,还是工作误餐费 派出所、拘留所、戒毒所、看守所值 列入工作午餐费,还是伙食补助费 班人员用餐费 购买零星的、达不到固定资产标准的 列入办公费,还是办公设备购置费 办公桌椅 购买不够固定资产标准的办公设备、 列入办公设备购置费,还是办公费 器具和软件支出 学校教学需要购买的大批单项金额较 列入其他办公费、其他商品和服务支 小,合计金额较大,但使用年限不到 出,还是办公设备购置费 一年的设备器具等 学校购买的试卷、粉笔等教学支出 列入办公费,还是其他商品和服务支 出
33
34
35
36
37
研讨会、招聘会、职称评审会期间发 列入其他商品和服务支出,还是会议 生的食宿等费用 费 单位举办运动会的支出 列入哪类支出经济分类科目
38
39
评审机构或学校举办的各类文艺、体 育比赛和考试,发给评委补助、监考 补助和工作人员补助,支出的饮用水 费、工作餐等考评费用
列入劳务费、培训费、会议费等科 目,还是按项目集中反映,比如在其 他商品与服务支出下增设明细科目集 中反映(如增设中招考试费等)
40
招生、就业活动中的餐费、付给个人 列入哪类支出经济分类科目 的补贴等费用
41
到外省进行招商活动购买食品产生的 列入哪类支出经济分类科目 支出
42
单位举办的大型活动委托经营公司策 划和承办,如剪彩活动。包含有会议 费、晚宴、场地布置费、灯光音响费 、演出费、参观考察费、接送客人交 通费、聘请礼仪小姐等临时人员劳务 费、鲜花篮等费用,经营公司开具的 发票内容均为会务费
行政事业单位支出经济分类科目应用规范例举表
26 机场的贵宾室和贵宾通道使用费
27
有线电视费、省领导干部境外收视 费
28 会议安排的考察活动支出
29
单位座谈会用餐、群体活动聚餐费 用
争议分类
统一分类
说明
列入其他办公费,还是其他商 茶叶、矿泉水、咖啡、卫生纸列入办公费,饮料 饮料非一般办公条件
品和服务支出
列入其他商品和服务支出
必备物品
列入差旅费,还是手续费
费外,其他情况列入因公出国(境)费用
出国(境)费侧重食
根据单位工作性质划分,如具有境外工作职能, 宿、差旅和培训等费
境外开展工作发生的费用视同境内划分支出经济 用,不包括开展业务
分类处理
活动,如组织境外招
商
列入维修(护)费
列入租赁费
属于临时租用场地
列入哪类支出经济分类科目 列入租赁费
视同专用通迅网
列入会议费,还是接待费
列入办公费,还是会议费
列入会议费
列入接待费,还是其他商品和 服务支出
列入差旅费,还是会议费
列入会议费,还是培训费
列入会议费,还是其他商品和 服务支出
与会议主题内容相关的列入会议费
作为会议组成部分的 考察活动
列入会议费。群体活动如不是以会议形式开展的 视是否以会议组织形
列入其他商品和服务支出
式出现
第 2 页,共 9 页
经济业务事项 30 大型活动发生的制作聘书费用
31 横幅、彩旗、彩球等费用
32
召开会议时购买的笔记本、笔、墨 水等费用
支出经济分类科目应用规范例举表
经济业务事项 一、工资福利支出类事项
1 为长期聘用人员缴纳社会保险费
2 聘用人员的节日补贴