
2020年度公立医院收支预算表
#DIV/0!
公务接待费
#DIV/0!
专用材料费
#DIV/0!
卫生材料费
#DIV/0!
药品费
#DIV/0!
西药费
#DIV/0!
成药费
#DIV/0!
中草药费
#DIV/0!
包装辅料费
#DIV/0!
其他材料费
#DIV/0!
劳务费
#DIV/0!
委托业务费
#DIV/0!
工会经费
#DIV/0!
福利费
#DIV/0!
#DIV/0!
#DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0!
0.00
#DIV/0!
生育保险费
#DIV/0!
其他社保缴费
#DIV/0!
伙食补助费
#DIV/0!
绩效工资
#DIV/0!
其他工资福利费用
#DIV/0!
对个人家庭补助费用
0.00
#DIV/0!
退休费
#DIV/0!
抚恤金
#DIV/0!
生活补助
#DIV/0!
奖励金
#DIV/0!
住房公积金
#DIV/0!
其他个人和家庭费用
公务车运行维护费
#DIV/0!
其他交通工具运行维护费
#DIV/0!
其他商品和服务费用
#DIV/0!பைடு நூலகம்
固定资产折旧费
#DIV/0!
无形资产摊销费
#DIV/0!
计提医疗风险金
#DIV/0! 经营费用
#DIV/0! 资产处置费用
#DIV/0! 上缴上级费用
#DIV/0! 对附属单位补助费用
#DIV/0! 所得税费用
单位:禹州市中医院
项目 收入合计 财政拨款收入
财政基本拨款收入
财政项目拨款收入
医疗收入 门诊收入 挂号收入 检查收入 化验收入 治疗收入 手术收入 卫生材料收入 药品收入 西药收入 中成药收入
中药饮片收入
住院收入 床位收入 检查收入 化验收入 治疗收入 手术收入 护理收入 卫生材料收入 药品收入 西药收入 中成药收入
#DIV/0!
商品和服务费用
0.00
#DIV/0!
办公费
印刷费
咨询诉讼费
手续费
水费
电费
邮电费
取暖费
#DIV/0!
物业管理费
差旅费
#DIV/0!
维修(护)费
0.00
本年预算数
项目
专业设备维修费
0.00
房屋建筑物维修费
网络信息系统维修费
其他备维修费
#DIV/0!
租赁费
#DIV/0!
会议费
#DIV/0!
培训费
中药饮片收入
上缴补助收入
附属单位上缴收入
经营收入
非同级财政拨款收入
投资收益 捐赠收入 租金收入 利息收入 租金收入 其他收入
上年实际数
0.00 0.00 0.00 0.00
0.00 0.00
0.00
2020年度收支预算表
2020 年 1 月
本年预算数
项目
上年实际数
费用合计
0.00
0.00 财政拨款经费
#DIV/0! 其他费用
#DIV/0!
利息费用
#DIV/0!
坏账损失
#DIV/0!
罚没费用
#DIV/0!
现金资产捐赠
#DIV/0!
其他
#DIV/0! 本年盈余
上年实际数
0.00 0.00
0.00 0.00
金额:元 本年预算数
#DIV/0!
#DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0!
0.00
财政基本拨款经费
财政项目拨款经费
#DIV/0! 其他经费
0.00
#DIV/0!
工资福利费用
0.00
#DIV/0!
基本工资
#DIV/0!
津贴补助
#DIV/0!
社会保障费
0.00
#DIV/0!
基本养老保险费
#DIV/0!
职业年金
#DIV/0!
基本医疗保险费
#DIV/0!
失业保险费
#DIV/0!
工伤保险费
公立医院财务分析报告指标计算公式(2020年版)

该指标反映医院总收入中财政补助收 入的比例 财政补助收入包括财政基本支出补助 和财政项目支出补助
2.财政基本支出补助占总支出 比例
3.离退休人员人均财政基本支 出补助水平
三、医疗费用控制水平
财政基本支出补助/总支 出×100%
财政基本支出补助/(平 均离退休人数-平均养老 保险人数)×100%
该指标反映资产的利用效率,在一定程 度上体现医院的运营能力
2
七、成本管理能力分析 1.每门诊人次成本及门诊收入 成本率
2.每住院人次成本及住院收入 成本率
3.医疗收入成本率
八、收支结构分析
门诊收入成本率=每门 诊人次成本/每门诊人次 收入×100% 住院收入成本率=每住 院人次成本/每住院人次 收入×100%
4.每床日平均收费水平
住院收入/在院病人实际 该指标反映每一个在院病人每日平均
占用总床日数
支付的医药费用水平
1
四、运行效率分析 1.百元医疗收入占用人员费用 比例 2.百元医疗收入占用卫生材料 比例
3.净资产结余率
4.医疗设备收益率
人员经费/医疗收入×100
卫生材料费/医疗收入 ×100 业务收支结余/平均净资 产×100% 医疗收支结余/医疗设备 平均余额×100%
三公经费完成数/预算 三公经费数×100%
1.财政补助收入占总收入比例 财政补助收入/总收入 ×100%
该指标反映预算管理水平 总收入包括财政补助收入、医疗收入、 其他收入、科教项目收入
该指标反映预算管理水平
该指标反映预算管理水平 总支出包括财政项目补助支出、医疗业 务成本、管理费用、其他支出、科教项 目支出
五、偿债能力分析 1.资产负债率
公立医院财务分析报告指标计算公式(2020年版)
该指标反映药品医院药品在医疗业务 活动中的耗费
该指标反映卫生材料在医疗业务活动 中的耗费
该指标反映人员经费支出比率反映医 院人员配备的合理性和薪酬水平高低
该指标反映公用经费支出比率反映医 院对商品和服务支出的投入情况
该指标反映在职职工的收入水平 工资性支出包括:基本工资、津贴补贴、 绩效工资、奖金及伙食补助
该指标反映资产的利用效率,在一定程 度上体现医院的运营能力
2
七、成本管理能力分析 1.每门诊人次成本及门诊收入 成本率
2.每住院人次成本及住院收入 成本率
3.医疗收入成本率
八、收支结构分析
门诊收入成本率=每门 诊人次成本/每门诊人次 收入×100% 住院收入成本率=每住 院人次成本/每住院人次 收入×100%
额
实际占用总床日数
额的多少
注:未标明固定资产、设备原值的,全部按照净值计算。
4
数
现每位医生的工作效率
6.平均每医生当期出院人次
年出院人数/在职医生总 该指标反映医院收治住院病人的负荷
数
程度,体现每位医生的工作效率
7.平均每床日占用固定资产金 固定资产净值/在院病人 该指标反映医院床位占用固定资产金
额
实际占用总床日数
额的多少
8.平均每床日占用医疗设备金 医疗设备金额/在院病人 该指标反映医院床位占用医疗设备金
公立医院财务分析报告指标计算公式
项目名称
计算公式
反映内容
一、预算执行分析 1.总收入预算执行率 2.医疗收入预算执行率
总收入完成数/预算总 收入数×100%
医疗收入完成数/预算 医疗收入数×100%
3.总支出预算执行率
(完整版)公立医院年度财务分析报告模板

附件2为进一步提升公立医院经济管理水平,客观反映医院的财务状况及营运成果,为医院管理者和主管部门提供决策支持,根据《公立医院财务报告制度暂行办法》、《医院会计制度》及《医院财务制度》等相关规定,我们对*年*月*日至* 年*月*日医院会计报表(或者20**年度医院财务决算报告) 及相关财务会计资料在核对无误后,进行了财务分析,出具如下财务分析报告:一、医院基本情况****医院(以下简称医院)是***直属医院,是**型** 级**等综合医院(或者专科医院),始建于***年,注册地址:*** ,注册资本:*** ,现任法定代表人:***。
医院现有** 个院区,编制床位***张,总建造面积***平方米。
表1 医院基本情况表项目名称科室数临床科室数医技科室数编制人数增减变动比率%(①-②) /②×100% 本期数①上期数②平均在职职工人数年末在编在职人数合同制人员人数年平均离退休人数编制床位平均开放床位年末实际开放床位诊疗人次数其中:门急诊人次数实际开放总床日数实际占用总床日数出院者占用总床日出院人数截至20**年**月**日,医院设有临床和医技科室***个,与上期比较,增加(或者减少) ***个科室,主要原因是:截至20**年**月**日,医院平均在职职工***人,与上期比较,增加(或者减少) ***人,在编人员**人,增(减) **人;合同制人员**人,增(减) **人;离退休人员**人,增(减) **人;暂时工**人,增(减) **人。
截至20**年**月**日,医院编制床位***张,与上期比较,增加(或者减少) ***张,原因:;平均开放床位**张,增(减) **张;年末实际开放床位**张,增(减) ** 张。
诊疗人次**人次,增(减)**人;实际开放总床日数**, 增(减) ** ;实际占用总床日数** ,增(减) ** ;出院人数 **人,增(减) **人。
二、财务状况截至 20**年**月**日,医院编报了会计报表(或者财务决 算报告)。
公立医院年度财务分析报告指标计算公式
公立医院年度财务分析报告指标计算公式公立医院财务分析报告指标计算公式一、预算执行分析该指标反映预算管理水平。
预算执行分析主要包括总收入预算执行率、医疗收入预算执行率、总支出预算执行率和三公经费预算执行率。
1.总收入预算执行率:总收入完成数/预算总收入数×100%。
其中,总收入包括财政补助收入、医疗收入、其他收入、科教项目收入。
2.医疗收入预算执行率:医疗收入完成数/预算医疗收入数×100%。
该指标反映预算管理水平。
3.总支出预算执行率:总支出完成数/预算总支出数×100%。
其中,总支出包括财政项目补助支出、医疗业务成本、管理费用、其他支出、科教项目支出。
4.三公经费预算执行率:三公经费完成数/预算三公经费数×100%。
该指标反映预算管理水平。
二、财政保障水平分析该指标反映医院总收入中财政补助收入的比例、财政基本支出补助占总支出的比例以及离退休人员人均财政基本支出补助水平。
1.财政补助收入占总收入比例:财政补助收入/总收入×100%。
其中,财政补助收入包括财政基本支出补助和财政项目支出补助。
2.财政基本支出补助占总支出比例:财政基本支出补助/总支出×100%。
该指标反映财政基本支出补助对总支出的弥补水平。
3.离退休人员人均财政基本支出补助水平:(财政基本支出补助/离退休人数-平均养老保险人数)×100%。
该指标反映财政补助对离退休人员的补助水平。
三、医疗费用控制水平该指标反映药品收入占医疗收入的比例、每一个门急诊病人平均承担医药费用水平、每一个出院病人平均承担医药费用水平、每一个在院病人每日平均支付的医药费用水平、每百元医疗收入所消耗的人力成本支出、卫生材料费用占医疗收入的比例以及业务收支结余/平均净资产的比例。
1.药品收入占医疗收入比例:药品收入/医疗收入×100%。
该指标反映药品收入占医疗收入的比例。
2.每急门诊人次收费水平:门诊收入/门急诊人次。
2020年省级项目预算表
180.6 102.7 110.1 106.3 105.3 101.2 107.0 111.6 102.2
97.6 123.4 103.0
98.5 102.5 120.7 107.7 101.6 104.6 107.5 121.3 100.0
52.5 158.7 100.0
合计
9,900,000 11,399,984 10,908,338 10,600,000
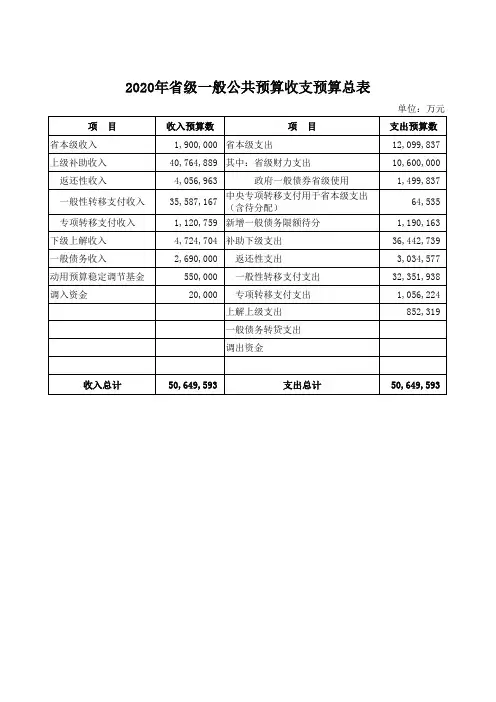
2020年省级一般公共预算收支预算总表
项目 省本级收入 上级补助收入
返还性收入 一般性转移支付收入 专项转移支付收入 下级上解收入 一般债务收入 动用预算稳定调节基金 调入资金
收入预算数
项目
1,900,000 省本级支出
40,764,889 其中:省级财力支出
4,056,963
政府一般债券省级使用
35,587,167 中央专项转移支付用于省本级支出 (含待分配)
4,600 1,030,000
480,885 180,115 30,000 323,000 16,000
96.9 94.5 98.4 105.3 75.0 112.4 99.7 97.0 100.0 89.6 105.3 96.4
合计
1,931,138
1,900,000
98.4
2020年省本级一般公共预算(财力安排)支出预算表
2,000 10,211
50,000 199,594
80,320 20,757
81,133
628,515 235,500 50,594
54,324
51,424
100,000
合计
12,164,372 12,099,837 10,600,000 1,499,837 64,535
贺州市中医医院2020年部门预算安排及三公经费预算信息

贺州市中医医院2020年部门预算安排及“三公”经费预算信息公开目录第一部分:部门概况第二部分:2020年部门预算信息公开表第三部分:2020年部门预算安排及“三公”经费预算报表说明第四部分:其他重要事项的说明第五部分:名词解释第一部分:部门概况一、贺州市中医医院基本情况(一)主要职能1.为人民群众提供中西医医疗、预防、计划生育、康复等医疗卫生服务。
2.贯彻落实医药卫生体制改革、中西医并重方针和国家中医药法律法规,执行中医药政策;拟定实施中医药、民族医药和中西医结合发展战略、规范;指导全市各医疗机构发展中医药和中西医结合业务建设。
3.确保全市人民中西医疗健康需求,建立与地方经济发展相适应的中西医结合医疗环境。
加强中医医院标准化管理。
4.贯彻落实国家基本药物制度和药品集中采购工作,执行医用耗材集中采购工作;负责医院内部的要求和医疗器械管理工作。
5.承担意外灾害事故、疫情等突发公共卫生事件的医疗急救及社区预防、保健和健康医疗服务工作,开展各种医疗保健卫生知识宣传普及。
6.充分发挥中医药在国家基本公共卫生服务中的优势和作用,负责全市基本公共卫生服务中医药健康管理项目的实施和日常管理。
7.组织实施中西医药科学研究,推进医学科技成果转化和推广应用;承担中医药人才培养,中医药继续医学教育工作。
8.做好城镇职工基本医疗保险、城镇居民基本医疗保险和新型农村合作医疗保险等定点医疗机构的各项工作。
9.参与卫生扶贫、中医会议与重大活动的医疗卫生保障工作。
10.承担市委政府及市卫计委交办的其他卫生工作。
(二)机构设置情况我院内设机构17个职能科室,分别为办公室(党委办公室)、人事科、医务科、质控科、护理部、医院感染管理科、总务科、财务科、内部审计科、保卫科、设备科、预防保健科、门诊部、科教科、监察室、干部保健科、医疗保险科。
二、人员构成情况贺州市中医医院单位人员编制总数为307人,其中在职在编事业人数267人,编外在职实有人数568人。
公立医院全面预算管理现状及优化措施
预算管理BUDGET MANAGEMENT公立医院全面预算管理现状及优化措施高源钦州市第二人民医院财务部摘要:预算管理是医院内部控制的重要环节,贯穿于医院业务活动的整个管理过程,只有把医院的发展战略目标逐级量化融入到医院的全面预算中,达到资源充分合理配置,才能使经济效益提升,保证在激烈的市场竞争中持续占有优势。
关键词:公立医院;全面预算管理;资源合理配置;优化措施引言由于国家医疗体制改革的持续推进,公立医院在发展中面临了巨大的考验和市场竞争,自身发展不可再仅凭规模和业务的扩张,而是需要推动医院内涵式发展,进行质量效益型转变,从而提高内部管理水平,完善管理体系。
而全面预算管理是医院内部控制的重要环节,贯穿于医院业务活动的整个管理过程,把医院的发展战略目标进行逐级、细化、量化,达到可操作、可衡量,融入到医院的全面预算中,在预算编制、控制、执行、绩效考评等环节对经济活动进行全方位、多维度的考核、监督与控制,不断强化医院自身的预算管理水平,提高医院的成本管控,充分合理配置利用资源,才能使经济效益提升,保证在激烈的市场竞争中持续占有优势。
一、公立医院全面预算管理的意义(一)公立医院全面预算管理内涵公立医院全面预算管理是指依据医院发展战略目标在预算年度内将全部收支纳入管理,对各种资源的有效配置进行规划、监督、分析和考核,使之逐步贴近并达到战略目标的管理过程。
全面预算管理涉及医院各个层级及所有部门,是由上至下反复沟通协调的过程[1]。
此过程可以集中优势资源,发展重点项目,合理设置定额,防控成本增速过快,事前进行可行性研究,防止不必要项目投资,事中评价监督,纠正预算执行偏差,事后考核,形成预算闭环管理,促使全面预算管理更加科学,可提高医院管理水平,降低经营风险,推动医院可持续发展。
(二)实施全面预算管理政策背景及必要性2006年《医疗机构财务会计内部控制规定(试行)》提出了公立医院要实行全面预算管理,在此之后逐步深入推进医疗计划全面预算工作进度,2015年财政部联合国家卫健委颁布《关于加强公立医院财务和预算管理的指导意见》,明确了公立医院实行全面预算管理的时间节点,公立医院经济工作应以预算管理为核心,并全面推行预算管理,强化预算监督,以预算管理为抓手,提高医院各项资源使用效益。
2020年我国卫生健康事业发展统计公报
2020年是全面建成小康社会和“十三五”规划的收官之年。
全国卫生健康系统认真落实党中央、国务院的决策部署,全力以赴抗击新冠肺炎疫情,统筹推进卫生健康各方面工作取得积极进展,健康中国建设全面推进,健康中国行动稳步实施,深化医改持续发力,疾病防治成效巩固拓展,医疗服务质量和水平继续提升,重点人群健康保障有效落实,居民健康水平得到进一步提高。
一、卫生资源 (一)医疗卫生机构总数。
2020年末,全国医疗卫生机构总数达1022922个,比上年增加15377个。
其中:医院35394个,基层医疗卫生机构970036个,专业公共卫生机构14492个。
与上年相比,医院增加1040个,基层医疗卫生机构增加15646个(见表1)。
医院中,公立医院11870个,民营医院23524个。
医院按等级分:三级医院2996个(其中:三级甲等医院1580个),二级医院10404个,一级医院12252个,未定级医院9742个(见表1)。
医院按床位数分:100张以下床位医院21246个,100-199张床位医院5297个,200-499张床位医院4761个,500-799张床位医院2005个,800张及以上床位医院2085个。
基层医疗卫生机构中,社区卫生服务中心(站)35365个,乡镇卫生院35762个,诊所和医务室259833个,村卫生室608828个。
专业公共卫生机构中,疾病预防控制中心3384个,其中:省级31个、市(地)级403个、县(区、县级市)级2762个。
卫生监督机构2934个,其中:省级25个、市(地)级387个、县(区、县级市)级2459个。
妇幼保健机构3052个,其中:省级29个、市(地)级376个、县(区、县级市)级2563个。
表1 全国医疗卫生机构及床位数机构类别机构数(个)床位数(张)2019202020192020总计1007545102292288069569100700医院343543539468665467131186 公立医院119301187049756335090558 民营医院224242352418909132040628医院中:三级医院2749299627779323002503 二级医院96871040426659742718116 一级医院1126412252651045712732基层医疗卫生机构95439097003616311321649384#社区卫生服务中心(站)3501335365237445238343#政府办1737417330169887179967 乡镇卫生院361123576213699141390325 #政府办356553525913531991370674村卫生室616094608828--诊所(医务室)240993259833400564专业公共卫生机构1592414492285018296063 #疾病预防控制中心34033384--专科疾病防治机构112810484107742323妇幼保健机构30713052243232252920卫生监督所(中28352934--心)计划生育技术服务42752810--机构其他机构287730002426024067注:#系其中数。
公立医院年度财务分析报告模板
公立医院年度财务分析报告模板目录一、报告概述 (2)1. 报告背景 (3)2. 报告目的 (4)3. 报告范围 (5)二、财务状况分析 (5)1. 收入状况分析 (7)1.1 总收入概况 (8)1.2 医疗服务收入 (8)1.3 药品收入 (10)1.4 其他收入 (11)2. 支出状况分析 (12)2.1 总支出概况 (14)2.2 人员经费支出 (15)2.3 业务支出 (16)2.4 其他支出 (17)3. 资产负债状况分析 (18)3.1 资产总额及构成 (20)3.2 负债总额及构成 (21)3.3 所有者权益状况 (22)三、经济运行状况分析 (23)1. 业务运行情况分析 (24)1.1 业务总量及增长情况 (25)1.2 业务结构特点分析 (26)2. 经济效益分析 (27)2.1 收入成本率分析 (28)2.2 资产收益率分析 (28)2.3 现金流量状况分析 (30)四、预算执行情况分析 (31)1. 年度预算概况及执行情况 (32)2. 收入预算执行情况分析 (34)3. 支出预算执行情况分析 (35)五、财务分析结论与建议措施 (36)一、报告概述财务概况:报告将概述医院过去一年的总收入、总支出、净利润等基本财务数据,以便读者对医院的整体财务状况有一个初步了解。
资产负债状况:报告将对医院的资产、负债和所有者权益进行详细分析,包括各类资产的构成、价值变动情况,以及负债和所有者权益的来源、变化情况等。
经营绩效:报告将对医院的收入、成本、利润等关键经营指标进行分析,以评估医院的经营效率和盈利能力。
还将对医院的主要业务板块进行业绩对比和分析,以找出潜在的问题和改进空间。
现金流量状况:报告将对医院的现金流入、流出和净现金流量进行分析,以评估医院的现金储备水平和流动性状况。
还将对医院的资金筹措渠道和使用情况进行分析,以确保医院有足够的资金支持其业务发展。
风险因素:报告将对影响医院财务状况的主要风险因素进行分析,包括市场环境变化、政策法规调整、医疗行业竞争加剧等,以帮助管理层及时识别潜在风险并采取相应的应对措施。
2020年医院财务分析报告
2019年医院财务分析报告2020年医院财务分析报告一、单位情况简介我院是全民所有制非营利性公立医疗机构,创建于1958年6月,是一所集医疗、预防、保健、康复为一体的综合卫生服务机构。
我院占地面积8079.44多平方米,现有卫生技术人员76人(其中,主治医师6人,主管护师2人,临床医学检验技术师1人)。
开设有内科、外科、妇产科、中医科、公共卫生科、预防保健科等12个科室,开放病床51张。
配备有DR机,彩色B超机、数字式心电图、全自动洗胃机、呼吸机、新生儿辐射抢救台、多功能颈腰椎牵引床、全自动煎药包装一体机、电解质分析仪、全自动生化分析仪、幽门螺旋杆菌检测仪、微量元素分析仪、全自动血液细胞分析仪、全自动血流变分析仪、尿液尿有形成分分析系统等现代化辅助检测设备。
(一)、收入支出情况1、收入支出与预算对比分析(1)、2020年1-5月总收入823.47万元,其中医疗收入421.51万元,财政拨款398.56万元,其他收入3.38万元;2020年1-5月全年支出674.07万元,其中上年财政专项补助资金结余0万元、医疗支出522.74万元,主要用于人员经费支出,药品支出、卫生材料支出、日常公用费支出等;财政拨款支出151.33万元,主要用于人员经费支出,基本药物药品支出,公共卫生服务支出。
2、收入支出结构分析(1)医疗收入421.51万元,占总收入的51%;财政拨款收入398.56万元,占总收入的49%。
医疗支出522.74万元,占总支出的77%,财政拨款支出151.33万元,占总支出的23%。
3、重点经济分类支出执行情况(1)、“三公’经费支出情况:2020年1-5月差旅费支出0.85万元,2020年1-5月差旅费支出1.16万元,同比增加了减少36%;2020年1-5月公务招待费0万元,2020年1-5月业务招待费0万元,与去年相同;2020年1-5月公务用车运行维护费1.46万元,2020年1-5月公务用车运行维护费0.8万元,同比增加了45%,公务用车运行维护费增加原因主要是2020年上级配送了一辆新的救护车,且排量较大,比较耗油;无因公出国(境)费用。