
成本会计09品种法习题答案.doc
9 品种法练习题习题一、1、目的:练习产品成本计算的品种法。
2、资料:富通公司是大量大批单步骤生产的企业,企业只设有一个基本生产车间,没有辅助生产车间,生产A、B两种产品,产品只经过一个生产步骤加工完成。
8月份有关产量、发生的生产成本等资料如表9.16、表9.17所示。
表9.16 产量资料单位:台表9.17 期初在产品成本资料单位:元1、材料费用的归集和分配分配率=200 000.00÷(100+10+100+10×50%)=930.23(元/件)A产品应负担材料费用=(100+10)×930.23=102 325.30(元)B产品应负担材料费用=200 000.00-102 325.30=97 674.70 (元)借:生产成本——A产品 102 325.30——B产品 97 674.70制造费用 3 000.00管理费用 2 000.00贷:原材料 205 000.002、人工费用的归集和分配分配率=15 000.00÷(2 000+3 000)=3(元/小时)A产品应负担人工费用=2 000×3=6 000.00(元)B产品应负担人工费用=15 000.00-6 000.00=9 000.00 (元)借:生产成本——A产品 6 000.00——B产品 9 000.00制造费用 5 000.00管理费用 8 000.00贷:应付职工薪酬 28 000.003、其他费用的归集和分配产品水电费的分配率=20 600.00÷(2 000+3 000)=4.12(元/小时)A产品应负担水电费用=2 000×4.12=8 240.00(元)B产品应负担水电费用=20 600.00-8 240.00=12 360.00 (元)借:生产成本——A产品 8 240.00——B产品 12 360.00制造费用——折旧 50 000.00——办公费用 500.00——水电费用 500.00管理费用——折旧 20 000.00——办公费用 1 500.00——水电费用 600.00贷:其他应付款——办公费用 22 600.00——水电费用 1 100.00累计折旧 70 000.004、制造费用的归集和分配制造费用发生总额= 3 000.00+5 000.00+50 000.00+500.00+500.00=59 000.00(元)分配率=59 000.00÷(2 000+3 000)=11.80(元/小时)A产品应负担制造费用=2 000×11.80=23 600.00(元)B产品应负担制造费用=59 000.00-23 600.00=35 400.00 (元)借:生产成本——A产品 23 600.00——B产品 35 400.00贷:制造费用 59 000.005、月末完工产品与在产品生产成本采用账表合一计算法:生产成本明细账完工产品:100件投料方式:一次投料在产品:10件在产品完工程度:50%产品名称:A产品单位:元生产成本明细账完工产品:100件投料方式:陆续投料在产品:10件在产品完工程度:60%产品名称:B产品单位:元6、编制产品成本汇总表。
产品成本汇总表单位名称:富通公司××年8月单位:元7、编制完工产品验收入库的会计分录:借:库存商品——A产品130 652.00——B产品146 943.00贷:生产成本——A产品130 652.00——B产品146 943.00习题二、1、材料费用的归集和分配分配率=90 000.00÷(3 000+1 000)=22.50(元/千克)甲产品应负担共同耗用材料费用=3 000×22.50=67 500.00(元)乙产品应负担共同耗用材料费用=90 000.00-67 500.00=22 500.00 (元)借:生产成本——甲产品 137 500.00——乙产品 82 500.00制造费用 3 000.00辅助生产成本——运输车间 1 900.00贷:原材料 224 900.002、人工费用的归集和分配分配率=100 000.00÷(1 800+2 200)=25(元/小时)甲产品应负担人工费用=1 800×25=45 000.00(元)乙产品应负担人工费用=100 000.00-45 000.00=55 000.00 (元)借:生产成本——甲产品 45 000.00——乙产品 55 000.00辅助生产成本——运输车间 1 800.00制造费用 20 000.00管理费用 30 000.00贷:应付职工薪酬 151 800.003、其他费用的归集和分配借:制造费用——折旧 5 800.00——办公费用 402.00——水电费用 260.00辅助生产成本——折旧 300.00——办公费用 40.00——水电费用 160.00贷:其他应付款——办公费用 442.00——水电费用 420.00累计折旧 6 100.004、辅助车间费用的归集和分配辅助车间费用发生总额= 1 900.00+1 800.00+300.00+40.00+160.00=4 200.00(元)分配率=4 200.00÷(2 000+100)=2.00(元/公里)基本生产车间应负担辅助车间费用=2 000×2.00=4 000.00(元)厂部应负担辅助车间费用=4 200.00-4 000.00=200.00 (元)借:制造费用 4 000.00管理费用 200.00贷:辅助生产成本——运输车间 4 200.005、制造费用的归集和分配制造费用发生总额= 3 000.00+20 000.00+5 800.00+402.00+260.00+4 000.00=33 462.00(元)分配率=33 462.00÷(1 800+2 200)=8.37(元/小时)甲产品应负担制造费用=1 800×8.37=15 066.00(元)乙产品应负担制造费用=33 462.00-15 066.00=18 396.00 (元)借:生产成本——甲产品 15 066.00——乙产品 18 396.00贷:制造费用 33 462.006、月末完工产品与在产品生产成本采用账表合一计算法:生产成本明细账完工产品:6500件投料方式:陆续投料在产品:1500件在产品完工程度:60%产品名称:甲产品单位:元生产成本明细账完工产品:3200件投料方式:一次投料在产品:800件在产品完工程度:40%产品名称:乙产品单位:元7、编制产品成本汇总表。
产品成本汇总表单位名称:维达公司××年5月单位:元7、编制完工产品验收入库的会计分录:借:库存商品——甲产品194 025.00——乙产品144 832.00贷:生产成本——甲产品194 025.00——乙产品144 832.00习题三、1、目的:练习产品成本计算的品种法。
2、资料:维达公司有一基本生产车间,大量生产甲、乙两种产品,另有一个机修车间,该公司采用品种法计算产品成本,设置“直接材料”、“直接人工”、“制造费用”三个成本项目,辅助车间单独设置“制造费用——辅助车间——机修车间”明细账。
月初在产品成本资料是:甲产品直接材料7 000元,直接人工6 000元,制造费用3 000元;乙产品直接材料8 000元,直接人工2 000元,制造费用2 000元。
10月份发生费用资料如表9.20~表9.22所示。
表9.21 生产工时记录、材料定额消耗量统计表表9.22 本月发生生产费用统计表单位:元(1) 甲、乙产品共同耗用材料按定额耗用量比例分配。
(2) 生产工人工资按生产工时比例分配。
(3) 辅助生产费用按修理工时比例分配。
(4) 制造费用按生产工时比例分配。
(5) 按约当量比例法分配计算甲、乙完工产品成本和月末在产品成本。
材料在生产开始时一次投入,在产品的完工率为50%。
3、要求:(1) 根据资料,编制各种费用分配表及登记“辅助生产成本”明细账、“制造费用——基本生产车间”明细账和“制造费用——辅助车间——机修车间”明细账。
(2) 计算甲、乙产品的总成本及单位成本,并编制完工产品入库单会计分录。
1、材料费用的归集和分配分配率=8 000.00÷(540+460)=8(元/千克)甲产品应负担共同耗用材料费用=540×8=4 320.00(元)乙产品应负担共同耗用材料费用=8 000.00-4 320.00=3 680.00 (元)借:生产成本——甲产品 29 120.00——乙产品 21 680.00制造费用——基本生产车间 2 000.00辅助生产成本——运输车间 1 000.00贷:原材料 53 800.002、人工费用的归集和分配分配率=60 000.00÷(2 480+1 520)=15.00(元/小时)甲产品应负担人工费用=2 480×15.00=37 200.00(元)乙产品应负担人工费用=60 000.00-37 200.00=22 800.00 (元)借:生产成本——甲产品 37 200.00——乙产品 22 800.00辅助生产成本——机修车间 5 800.00制造费用——基本生产车间 4 200.00——辅助车间 2 500.00贷:应付职工薪酬 72 500.003、福利费用的归集和分配分配率=8 400.00÷(2 480+1 520)=2.10(元/小时)甲产品应负担福利费用=2 480×2.10=5 208.00(元)乙产品应负担福利费用=8 400.00-5 208.00=3 192.00 (元)借:生产成本——甲产品 5 208.00——乙产品 3 192.00辅助生产成本——机修车间 812.00制造费用——基本生产车间 588.00——辅助生产车间 350.00贷:应付职工薪酬 10 150.004、其他费用的归集和分配借:制造费用——基本生产车间——折旧 12 000.00——基本生产车间——办公费用 15 800.00——基本生产车间——水电费用 14 200.00——辅助生产车间——折旧 3 000.00——辅助生产车间——办公费用 4 200.00辅助生产成本——机修车间——水电费用 12 800.00贷:其他应付款——办公费用 20 000.00——水电费用 27 000.00累计折旧 15 000.005、归集和分配辅助车间的制造费用辅助车间的制造费用发生总额= 2 500.00+350.00+3 000.00+4 200.00=10 050.00(元)借:辅助生产成本——机修车间 10 050.00贷:制造费用——辅助车间 10 050.006、辅助车间费用的归集和分配辅助车间费用发生总额= 1 000.00+5 800.00+812.00+12 800.00+10 050.00=30 462.00(元)分配率=30 462.00÷(6 000+4 000)=3.05(元/小时)基本生产车间应负担辅助车间费用=6 000×3.05=18 300.00(元)厂部应负担辅助车间费用=30 462.00-18 300.00=12 162.00 (元)借:制造费用——基本生产车间 18 300.00管理费用 12 162.00贷:辅助生产成本——机修车间 30 462.007、基本生产车间制造费用的归集和分配制造费用发生总额= 2 000.00+4 200.00+588.00+12 000.00+15 800.00+14 200.00+18 300.00 = 67 088.00(元)分配率=67 088.00÷(2480+1520)=16.77(元/小时)甲产品应负担制造费用=2480×16.77=41 589.60(元)乙产品应负担制造费用=67 088.00-41 589.60=25 498.40 (元)借:生产成本——甲产品 41 589.60——乙产品 25 498.40贷:制造费用——基本生产车间 67 088.008、月末完工产品与在产品生产成本采用账表合一计算法:生产成本明细账完工产品:800件投料方式:一次投料在产品:400件在产品完工程度:50%产品名称:甲产品单位:元生产成本明细账完工产品:600件投料方式:一次投料在产品:400件在产品完工程度:50%产品名称:乙产品单位:元9、编制产品成本汇总表。
成本会计练习品种法及答案

<<成本会计>>练习七资料:某企业设有一个基本车间和供电、锅炉两个辅助车间,大量生产甲、乙两种产品,根据生产特点和管理要求,采用品种法计算产品成本。
有关成本计算资料如下: 1、 月初在产品成本甲产品月初在产品成本为40000元,其中直接材料20000元,直接人工12000元,制造费用8000元;乙产品无月初在产品成本。
2、 本月生产数量甲产品本月实际生产工时40500小时,本月完工800件,月末在产品400件,在产品原材料已全部投入,加工程度为50%。
乙产品本月实际生产工时为27000小时,本月完工500件,月末无在产品。
供电车间本月供电306000度,其中锅炉车间30000度,产品生产200000度、基本生产车间一般消耗10000度,厂部管理部门消耗66000度锅炉车间本月供气14500立方米,其中供电车间1000立方米,基本生产车间10000立方米,厂部管理部门3500立方米。
3、本月发生生产费用(1)本月发出材料汇总表如下 发出材料汇总表 材料类别:原材料 ××××年×月 单工资及福利汇总表 (3)本月应提折旧费49000元,其中基本生产车间30000元,供电车间6000元,锅炉车间5000元,厂部管理部门8000元。
(4)本月以银行存款支付相关费用(修理费)5000元,其中基本生产车间2000元,供电车间1200元,锅炉车间800元,厂部管理部门1000元。
(5)本月以现金支付的费用为6000元,其中基本生产车间办公费1400元、供电车间办公费400元、锅炉车间办公费200元、修理费800元,厂部管理部门办公费600元、差旅费2600元。
(6)本月以银行存款支付的费用为71000元,其中,基本生产队车间水费2000元、办公费1000元,供电车间外购电力和水费40000元,锅炉车间水费20000元,办公费800元、修理费1200元,厂部管理部门办公费1800元、差旅费4000元、招待费200元。
品种法习题(附答案)

5 000 1 200 8 000 14 200
4 000 400 300 4 700
2 000 400 1 700 4 100
11 000 2 000 10 000 23 000
、本月供电车间提供电力2 000千瓦,其中为甲产品提供电力800千瓦,为乙产品提
根据分配表5 37 800 37 800
6 5 292 5 292
8 4 450 4 450
根据分配表10 19 355.29 19 355.29
生产费用合计 96 655 43 646 19 542.29 159843.29
完工产品产量 520
127 360 50 000 0.4 20 000 147 360
机物料 消耗 5 000 5 000
机物料
6 000 6 000
138 360 20 000 158 360
5 2009年10月 单位:元
4 2009年10月 单位:元
成本或费
直接计入 分配计入 合计 分配标准 分配率 金额
甲产品 直接材料 48 800 19 200 7 680 56 480 乙产品 直接材料 78 560 30 800 12 320 90 880
14 600 84 000 98 600
6 2009年10月 单位:元
成本或费用
工资总额 计提比例(14%) 金额
甲产品 直接人工 46 200 14 6 468 乙产品 直接人工 37 800 14 5 292
根据该厂的生产特点和管理要求,采用品种法计算
企业设有一个基本生产车间,生产甲、乙两种产品,设有一个辅助生产车间——
成本会计综合实训(品种法练习题和答案)
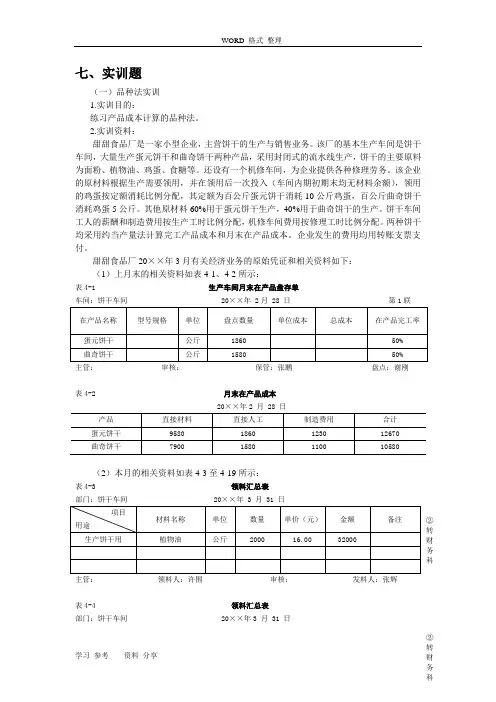
七、实训题(一)品种法实训 1.实训目的:练习产品成本计算的品种法。
2.实训资料:甜甜食品厂是一家小型企业,主营饼干的生产与销售业务。
该厂的基本生产车间是饼干车间,大量生产蛋元饼干和曲奇饼干两种产品,采用封闭式的流水线生产,饼干的主要原料为面粉、植物油、鸡蛋、食糖等。
还设有一个机修车间,为企业提供各种修理劳务。
该企业的原材料根据生产需要领用,并在领用后一次投入(车间内期初期末均无材料余额),领用的鸡蛋按定额消耗比例分配,其定额为百公斤蛋元饼干消耗10公斤鸡蛋,百公斤曲奇饼干消耗鸡蛋5公斤。
其他原材料60%用于蛋元饼干生产,40%用于曲奇饼干的生产。
饼干车间工人的薪酬和制造费用按生产工时比例分配,机修车间费用按修理工时比例分配。
两种饼干均采用约当产量法计算完工产品成本和月末在产品成本。
企业发生的费用均用转账支票支付。
甜甜食品厂20××年3月有关经济业务的原始凭证和相关资料如下: (1)上月末的相关资料如表4-1、4-2所示:表4-1 生产车间月末在产品盘存单车间:饼干车间 20××年 2月 28 日 第1联主管: 审核: 保管:张鹏 盘点:谢刚表4-2 月末在产品成本20××年2 月 28 日(2)本月的相关资料如表4-3至4-19所示:表4-3 领料汇总表部门:饼干车间 20××年 3 月 31 日主管: 领料人:许围 审核: 发料人:张辉表4-4 领料汇总表部门:饼干车间 20××年3 月 31 日② 转 财 务 科② 转主管:领料人:许围审核:发料人:张辉表4-5 领料汇总表部门:饼干车间20××年 3 月 31 日主管:领料人:许围审核:发料人:张辉表4-6 领料汇总表部门:饼干车间 20××年 3 月31 日主管:领料人:许围审核:发料人:张辉表4-7 领料汇总表部门:饼干车间 20××年 3 月 31 日主管:领料人:许围审核:发料人:张辉表4-8 领料汇总表部门:饼干车间 20××年 3月 31 日主管:领料人:许围审核:发料人:张辉表4-9 领料单②转财务科②转财务科②转财务科②转财务科部门:机修车间 20××年3月11日主管: 领料人:许围 审核: 发料人:张辉 表4-10 领料单部门:机修车间 20××年3月1 日主管: 领料人:许围 审核: 发料人:张辉 表4-11 工资结算汇总表20××年3月31日 单位:元会计主管: 审核: 制表:郭全福 表4-12社保费用计提表20××年3月31日 单位:元会计主管: 审核: 制表:郭全福表4-13 固定资产折旧计算表20×× 年3月 单位:元② 转 财 务 科② 转 财 务 科会计主管: 审核: 制表:郭全福表4-14 外购动力费用分配表供电单位:市电力公司 20××年3月 单位:元会计主管: 审核: 制表:郭全福表4-15 待摊费用分摊表20××年3月 单位:元会计主管: 审核: 制表:郭全福表4-16办公费用及其他费用分配表20××年3月 单位:元会计主管: 审核: 制表:郭全福表4-17 产品成本入库单交库单位: 饼干车间 20×× 年3月29日 编号:车间送库(盖章)杭天 检验(盖章) 仓库经收(盖章)王易 表4-18生产车间月末在产品盘存单车间:饼干车间 20××年3月 31 日 第1联 主管: 审核: 保管:张鹏 盘点:谢刚表4-19 定额消耗量、工时记录 ② 转 财 务 科主管:审核:记录员:杭天3.实训要求:(1)开设蛋元饼干和曲奇饼干的基本生产成本明细账、机修车间的辅助生产成本明细账和饼干车间的制造费用明细账;(2)对所给资料进行审核、整理与分析,编制各种费用分配表;(3)根据编制的费用分配表作编制相应的会计分录;(4)根据会计分录登记开设的产品生产成本费用明细账;(5)对归集的辅助生产费用和制造费用按要求进行分配,并编制会计分录;(6)根据归集的生产费用在完工产品与月末在产品进行分配,计算蛋元饼干和曲奇饼干的总成本和单位成本。
品种法练习题答案(供参考)
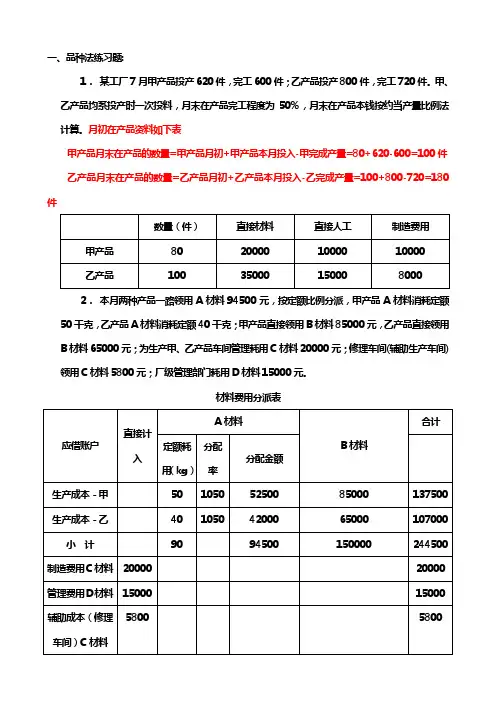
一、品种法练习题:1.某工厂7月甲产品投产620件,完工600件;乙产品投产800件,完工720件。
甲、乙产品均系投产时一次投料,月末在产品完工程度为50%,月末在产品本钱按约当产量比例法计算。
月初在产品资料如下表甲产品月末在产品的数量=甲产品月初+甲产品本月投入-甲完成产量=80+620-600=100件乙产品月末在产品的数量=乙产品月初+乙产品本月投入-乙完成产量=100+800-720=180件2.本月两种产品一路领用A材料94500元,按定额比例分派,甲产品A材料消耗定额50千克,乙产品A材料消耗定额40千克;甲产品直接领用B材料85000元,乙产品直接领用B材料65000元;为生产甲、乙产品车间管理耗用C材料20000元;修理车间(辅助生产车间)领用C材料5800元;厂级管理部门耗用D材料15000元。
材料费用分派表一路耗用材料按消耗定额比例来分派。
A材料费用分派率=A材料费用÷(甲产品A材料消耗定额+乙产品A材料消耗定额)=94500÷(40+50)=1050编制材料费用分派的会计分录:借:大体生产本钱——甲产品137500——乙产品107000辅助生产本钱——机修车间5800制造费用——大体生产车间20000管理费用15000贷:原材料——A材料94500——B材料150000——C材料25800——D材料150003.两种产品共耗生产工时60000小时,其中甲32000小时,乙产品28000小时。
本月大体生产车间生产工人工资612000元,车间管理人员工资15000元;修理车间人员工资3700元;厂部管理人员工资30000元。
按现行财务制度规定提取福利费为工资的14%。
工资福利费用分派表生产本钱工资费用分派率=生产工人工资÷甲乙工时=612000÷(32000+28000)=10.2编制工资及福利费分派的会计分录:借:大体生产本钱——甲产品372096——乙产品325584辅助生产本钱——机修车间4218制造费用——大体生产车间17100管理费用34200贷:应付职工薪酬——工资660700——福利费924984提取本月的固定资产折旧费共205000元,其中生产车间提170000元,修理车间11000管理部门提24000元。
国家开放大学电大《成本会计》机考终结性第九套真题题库及答案
(精华版)最新国家开放大学电大《成本会计》机考终结性第九套真题题库及答案盗传必究试卷总分:100 答题时间:60分钟客观题一、单选题(共30题,共60分)1.应在本月计算折旧费用的固定资产是()。
【答案】本月减少的设备2.小批、单件生产的产品,适宜采用的成本计算方法是()。
【答案】分批法3.某产品生产由三个生产步骤组成,采用平行结转分步法计算产品成本,需要进行成本还原的次数是()。
【答案】0次4.成本还原对象是()。
【答案】产成品成木中所耗上步骤半成品成木费用5.辅助生产费用直接分配法的特点是将辅助生产费用()。
【答案】直接分配给辅助生产以外的各受益单位6.下列方法中最基本的成本计算方法是()。
【答案】品种法7.在辅助生产费用的各种分配方法中,分配结果最正确的是()o【答案】代数分配法8.企业成木报表的种类、项目、格式和编制方法()o【答案】由企业自行确定9.某种产品经两道工序加工完成。
第一道工序月末在产品数量为100件,完工程度为20%;第二道工序的月末在产品数量为200件,完工程度为70%。
据此计算的月末在产品约当产量为()o【答案】160件10.产品成本计算的定额法,在适应范围上()o【答案】与生产类型无关11.企业支付下列税金如()时,应借记“管理费用”账户,贷记“银行存款”或“现金”账户。
【答案】印花税12.采用计划成本分配法分配辅助生产费用时,辅助生产车间实际发生的费用应该是()。
【答案】该车间待分配费用加上分配转入的费用13.“废品损失”账户核算的内容之一是()o【答案】生产过程中发现的不可修复废品的生产成本14.下列各项中,属于产品成本项目的是()。
【答案】直接人工15.计算可比产品成本降低率的分母是可比产品按()计算的本年累计总成本。
【答案】上年实际平均单位成本16.产品成本计算的分批法,适用的生产组织是()o【答案】小批单件生产17.按医务及生活福利部门人员薪酬的一定比例计提的职工福利费应借记的账户是()。
成本会计参考答案品种法

成本会计参考答案品种法成本会计参考答案品种法成本会计是一种用于计算和分析企业生产成本的方法,它对企业的经营决策和财务报告具有重要意义。
而在成本会计中,参考答案品种法是一种常用的计算方法。
本文将介绍成本会计参考答案品种法的基本概念、应用场景以及其优缺点。
一、参考答案品种法的基本概念参考答案品种法是一种通过将产品的成本与参考答案进行比较来计算产品成本的方法。
它适用于生产过程中存在多个品种的情况,通过将不同品种的产品成本与参考答案进行比较,可以更准确地计算出每个品种的成本。
参考答案可以是已知的标准成本、历史成本或市场价格等。
品种法的基本思想是将产品的成本按照不同的品种进行分类,然后根据参考答案来确定每个品种的成本。
二、参考答案品种法的应用场景参考答案品种法适用于生产过程中存在多个品种的企业,尤其是那些生产多种产品的制造企业。
例如,一家汽车制造商生产多个型号的汽车,每个型号的成本可能会有所不同。
通过使用参考答案品种法,企业可以更好地了解每个型号的成本情况,为经营决策提供参考。
此外,参考答案品种法还可以用于计算服务业的成本。
例如,一家餐饮企业提供多种菜品,每种菜品的成本可能会有所不同。
通过使用参考答案品种法,企业可以更好地了解每种菜品的成本,从而进行定价和利润分析。
三、参考答案品种法的优缺点参考答案品种法具有以下优点:1. 精确度高:通过将产品的成本与参考答案进行比较,可以更准确地计算出每个品种的成本,提高成本计算的准确性。
2. 适用性广:参考答案可以是多种形式,适用于不同类型的企业和行业。
3. 可比性强:通过将产品的成本与参考答案进行比较,可以更好地了解不同品种之间的成本差异,为经营决策提供参考。
然而,参考答案品种法也存在一些缺点:1. 依赖性强:参考答案的选择对成本计算结果有很大影响,因此需要选择合适的参考答案。
2. 数据收集困难:对于一些特殊的品种或行业,可能难以找到合适的参考答案,导致成本计算困难。
《品种法例题答案》课件
标准,将生产费用在完工产品和在产品之间进行分配。
实际应用与拓展
实际应用
在实际应用中,企业可以根据自身生产特点和管理要求,灵 活运用品种法进行成本计算和管理。例如,可以采用简化的 品种法,只对主要产品进行详细计算,其他产品采用适当简 化方法。
拓展
随着生产技术的发展和管理要求的提高,品种法也在不断发 展和完善。例如,可以引入作业成本法思想,将作业作为分 配标准,更加准确地分配生产费用;同时,可以利用信息技 术提高成本计算的准确性和效率。
例题三答案
总结词
了解品种法与其他监管方法的区别与 联系
详细描述
该例题通过比较品种法与其他监管方 法的异同,深入了解品种法的特点和 适用范围,以及在实际监管工作中如 何与其他方法配合使用,以达到更好 的监管效果。
03
练习题及答案
练习题一答案
总结词
正确理解品种法概念
答案
品种法是以产品品种作为成本计算对象的一种成本计算方法。品种法主要适用于大量大批的单步骤生产的企业。 这类企业由于生产工艺过程不能间断,在大量生产单一品种产品的条件下,只能按照产品品种计算各种成本。
操作,能够满足企业成本核算的基本需求。
适用范围
要点一
总结词
品种法适用于大量、大批生产的企业,特别是单步骤生产 或多步骤但使用同一型号设备进行生产的企业。
要点二
详细描述
品种法的适用范围较广,主要适用于大量、大批生产的企 业。这些企业通常只生产少数几种或一种产品,因此可以 采用品种法对每种产品进行单独的成本计算和差异分析。 此外,品种法也适用于单步骤生产或多步骤但使用同一型 号设备进行生产的企业,这些企业通常生产过程简单,不 需要进行复杂的分步成本计算。
(整理)成本会计9—11章练习题
《成本会计》9—11章练习题第九章产品成本计算方法概述一、填空题1.按生产工艺过程的特点,工业企业的生产可分为______________和 ____________两种。
(答案:单步骤生产多步骤生产)2.按生产组织的特点,工业企业生产可分为_____________、 _____________和____________三种。
(答案:大量生产成批生产单件生产)3.产品成本计算的基本方法包括____________ 、_____________和 _______________。
(答案:品种法分批法分步法)4.分批法一般适用于________________________或管理上不要求分步骤计算成本的_______________。
(答案:小批、单件的单步骤生产多步骤生产)5.产品成本计算的辅助方法包括____________ 和_____________。
(答案:分类法定额法)6.__________是成本计算基本方法中最基本的一种方法。
(答案:品种法)二、单项选择题1.在小批单件多步骤生产情况下,如果管理不要求分步计算产品成本,应采用的成本计算方法是( A )。
A.分批法 B.分步法C. 分类法D.定额成本法2.下列方法中,属于产品成本计算辅助方法的是( C )。
A.分批法 B.分步法 C.分类法 D.品种法3.产品成本计算的基本方法和辅助方法的划分依据是( D )。
A.成本计算对象B.生产组织特点C.成本计算是否简便D.对于计算实际成本是否必不可少三、多项选择题1.品种法适用于( BD )。
A.小批单件单步骤生产B.大量大批单步骤生产C.管理上不要求分步骤计算产品成本的小批单件多步骤生产D.管理上不要求分步骤计算产品成本的大量大批多步骤生产E.管理上要求分步骤计算产品成本的大量大批多步骤生产2.成本计算方法应根据( BCD )来确定。
A.产品产量B.生产组织的特点C.生产工艺的特点 D.成本管理要求E.生产规模大小3.下列方法中,属于产品成本计算的基本方法有( ABC )。
品种法练习(含答案)
成本计算的品种法作业题1某企业下设一个基本生产车间和一个辅助生产车间。
基本生产车间生产甲、乙两种产品,采用品种法计算成本。
基本生产成本明细账设置“直接材料”、“直接人工”和“制造费用”三个成本项目。
辅助生产车间的制造费用不通过“制造费用”的账户进行核算。
(1)200×年10月份发生的经济业务如下:①基本生产车间领料50000元,其中:直接用于甲产品的A材料10000元,直接用于乙产品的B材料15000元,甲、乙产品共同耗用C材料20000元(按甲乙产品的定额消耗量比例进行分配,甲产品的定额消耗量为4000千克,乙产品的定额消耗量为1000千克),车间耗用的消耗性D材料5000元;辅助生产车间领D材料6000元;②基本生产车间本月报废周转材料一批,实际成本为2000元,残料入库,计价100元,采用五五摊销法进行核算。
③基本生产车间的工人工资20000元(按甲、乙产品耗用的生产工时比例进行分配,甲产品的生产工时为6000小时,乙产品的生产工时为2000小时)管理人员工资4000元;辅助生产车间的工人工资6000元,管理人员工资1500元;共计31500元。
按照工资费用的14%计提职工福利费。
④基本生产车间月初在用固定资产原值100000元,月末在用固定资产原值120000元;辅助生产车间月初、月末在用固定资产原值均为40000元;按月折旧率1%计提折旧。
⑤基本生产车间发生其他费用支出4540元;辅助生产车间发生其他费用支出3050元;共计7590元,均通过银行转账结算。
(2)辅助生产车间(机修车间)提供劳务9000小时,其中:为基本生产车间提供8000小时,为企业管理部门提供1000小时,辅助生产费用按工时比例进行分配。
基本生产车间的制造费用按生产工时比例在甲、乙产品之间进行分配。
(3)甲产品的原材料在生产开始一次投入,生产费用采用约当产量比例法进行分配。
甲产品本月完工产成品1000件,月末在产品400件,完工率为40%。
成本会计09品种法习题答案
9品种法练习题习题一、1、目的:练习产品成本计算的品种法。
2、资料:富通公司是大量大批单步骤生产的企业,企业只设有一个基本生产车间,没有辅助生产车间,生产A 、B 两种产品,产品只经过一个生产步骤加工完成。
8月份有关产量、发生的生产成本等资料 如表9.16、表9.17所示。
表9.16产量资料表9.17期初在产品成本资料分配率=200000.00+(100+10+100+10X50%)=930.23(元/件) A 产品应负担材料费用=(100+10)X930.23=102325.30(元)B 产品应负担材料费用=200000.00-102325.30=97674.70(元) B 产品应负担人工费用=15000.00-6000.00=9000.00(元)借:生产成本一一A 产品6000.00——B 产品9000.00制造费用5000.00 管理费用8000.00贷:应付职工薪酬28000.003、其他费用的归集和分配产品水电费的分配率=20600.00+(2000+3000)=4.12(元/小时)A 产品应负担水电费用=2000X4.12=8240.00(元)B 产品应负担水电费用=20600.00-8240.00=12360.00(元)借:生产成本一一A 产品8240.00——B 产品12360.00制造费用一一折旧50000.00——办公费用500.00借:生产成本一一A 产品B 广品制造费用 管理费用 贷:原材料2、人工费用的归集和分配分配率=15000.00+(2000 A 产品应负担人工费用 102325.30 97674.70 3000.00 2000.00205000.00+3000)=3(元/小时)=2000X3=6000.00(元)——水电费用500.00管理费用一一折旧20000.00——办公费用1500.00——水电费用600.00贷:其他应付款——办公费用22600.00——水电费用1100.00累计折旧70000.004、制造费用的归集和分配制造费用发生总额=3000.00+5000.00+50000.00+500.00+500.00=59000.00(元)分配率=59000.00+(2000+3000)=11.80(元/小时)A产品应负担制造费用=2000X11.80=23600.00(元)B产品应负担制造费用=59000.00-23600.00=35400.00(元)借:生产成本一一A产品23600.00——B产品35400.00贷:制造费用59000.005、月末完工产品与在产品生产成本采用账表合一计算法:生产成本明细账完工产品:100件投料方式:一次投料在产品:10件在产品完工程度:50%产品名称:A产品单位:元生产成本明细账完工厂品:100件投料方式:陆续投料在产品:10件在产品完工程度:60%产品名B产品单位:元6、编制产品成本汇总表。