
东阿阿胶财务报表分析
目入 公司简介 报表分析
比率分析 前景预测
公司简介
东阿阿胶公司原名:山东东阿阿胶公司 行业种类:医药制造
山东东阿阿胶股份有限公司[1]前身为山东东阿阿胶厂,1952年建厂,1993年 由国有企业改制为股份制企业。1996年成为上市公司,同年7月29日“东阿 阿胶”A股股票在深交所挂牌上市,系国内最大的阿胶及系列产品生产企业。 隶属央企华润集团。公司下辖一个核心公司,17个控股子公司,现有员工 5600余人,总资产36余亿元,总市值300多亿元,生产经营中成药、保健品 、生物药、药用辅料、医疗器械等6大产业门类的产品百余种,阿胶年产量、 出口量分别占全国的75%和90%以上,远销东南亚各国及欧美市场;复方阿 胶浆为国家保密品种、全国医药行业十大名牌产品、全国十大畅销中药、名 列全国扶正药第五,畅销全国30年,累计销量超过120亿
运营能力分析
应收账款周转率( 次)
应收账款周转天 数(天)
存货周转率(次)
2012-12- 2011-12- 2010-12- 2009-12- 2008-12- 2007-12-
31
31
31
31
31
31
38.31 29.81 19.52 17.74 18.61 23.59
9.40
12.08 18.44 20.29 19.35 15.26
22.65 51.09
19.58
2008-1231 25.44
20.34 50.38
17.57
2007-1231 27.71
21.67 46.82
15.24
通过上面表格我们不难看出该公司销售净利率在不断增加, 主营业务成本率在不断下降说明该公司在未来一段时间内 走势良好,盈利能力比较强
281737
2009-12-31 197360 244509 34779 311673 61291 4470 65760
245912
2008-12-31 53982 116126 32101 189318 43465 870 44335
144983
2007-12-31 56912 106394 25029 160690 34432 -34432
利息支付倍数 (%)
2012-1231 4.47
4.04 288.15
-5,688.68
2011-1231 4.79
4.33 272.60
-4,727.51
2010-1231 3.48
3.21 157.65
-3,260.75
2009-1231 3.99
3.66 322.01
-2,776.98
2008-1231 2.67
2.26
3.70
5.59
5.40
4.98
4.65
固定资产周转率( 6.06
6.21
6.44
6.05
5.72
5.36
次)
总资产周转率(次) 0.64
0.71
0.73
0.83
0.96
0.91
从图中,我们不难看出资产的周转次数正在不断地增加,周转天数 正在缩短,资金流动比较快,由此可知,该公司的营运能力正在逐步 提高。
利润表分析
通过上图分析我们看到他的营业收 入增长比较稳定,营业成本有所下 降,净利润也在不断增长,在未来 一段时期发展势头良好
报告期
货币资金(万 元)
流动资产合 计(万元)
固定资产净 额(万元)
资产总计(万 元)
流动负债合 计(万元)
2012-12-31 268760 416934 52244 532566 93272
非流动负债 合计(万元)
8173
负债合计(万 元)
1Байду номын сангаас1445
所有者权益( 或股东权益) 合计(万元)
431121
2011-12-31 150257 328051 47110 422635 68513 6611 75124
347511
2010-12-31 113310 250157 39959 359772 71876 6158 78035
2009-12-31 68946 81271 -13442 59677
2008-12-31 56912 29683 -6687 -10962
2007-12-31 48281 24033 -7602 -7799
2006-12-31 29054 31233 -3576 -8430
现金及现金等价 物净增加额(万元)
盈利能分析
成本费用利润率 (%)
营业利润率(%)
主营业务成本率 (%)
销售净利率(%)
2012-1231 64.37
40.35 26.35
34.47
2011-1231 58.07
37.35 33.83
31.54
2010-1231 38.95
28.29 45.01
24.11
2009-1231 29.31
118504
36947
-83964
127505
12034
8631
19227
期末现金及现金 等价物余额(万元)
268760
150257
113310
196451
68946
56912
48281
比率分析:
偿债能力比率 资产营运能力比率
盈利能力比率
偿债能力分析
流动比率(%) 速动比率(%) 现金比率(%)
经营活动产生的 现金流量净额(万 元)
投资活动产生的 现金流量净额(万 元)
筹资活动产生的 现金流量净额(万 元)
2012-1231 150257 85804
54528
-21829
2011-12-31 113310 70973 -18649 -15369
2010-12-31 197274 63577 -125887 -21622
126258
2006-12-31 48281 93076 24628 142796 29556 0 29556
113240
通过上图我们不难看出,东阿阿胶公司的货币资金自从2010 年以后稳步增长不太可能会出现资金短缺问题,流动负债也
比较少几乎没有增加短期内不会出现应债务而资金短缺问题
报告期
期初现金及现金 等价物余额(万元)
2.23 124.20
-2,960.63
2007-1231 3.09
2.65 165.29
-3,546.51
资产负债率(%) 19.05
17.78
21.69
21.10
23.42
21.43
从上表的流动比率、速动比率在不断加快可看出该公司的短期偿 债能力较高,并且还在进一步提高。
而从资产负债率和有形资产负债率来看,公司原本的负债经营 程度较高,经过债务重组后,情况已有所改观,长期偿债能力 提高,且处于一个相对合理的水平。
东阿阿胶股份有限公司财务报表分析
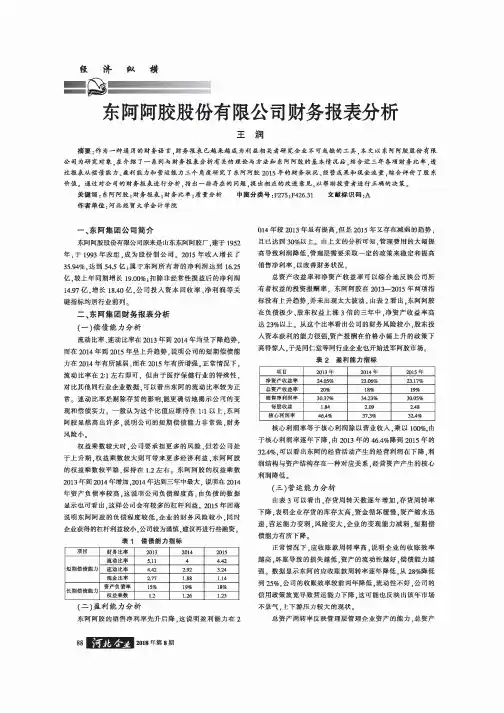
应 号 召 ,抓 住 机 遇 ,向卓越迈进。
相 对 来 说 偏 低 ,说 明 公 司 过 于 谨 慎 ,资 本 结 构 不 太 合 理 ,这样
参考文献:
不利于实现企业价值最大化。
2.
提 价 导 致 的 问 题 。经 销 商 阿 胶 销 售 价 格 上 浮 ,导致零
M ⑴ 张 新 民 ,钱爱民.财务报表分析丨 ].北 京 :中国人民大
黄可欣,北京三元食品有限公司财务报表分析〇].科技
致 富 向 导 ,2014(27):223—223.
[5]
傅 凌 玲 .广 西 南 方 公 司 财 务 报 表 分 析 〇].中 国 商 贸 ,
2 0 1 0 年 以 前 的 价 格 却 不 超 过 5 0 0 元/张 ,更 加 震 惊 的 是 ,2015 年 驴 皮 采 购 均 价 高 达 2 6 0 0 元/张 。虽然现在还不是捉襟见肘
各 类 种 驴 ;利 用 金 融 租 赁 等 金 融 工 具 ,控制原材料活驴的销
以看出公司的偿债能力和营运能力较强,且每股市价以及股
售路径;拓 展 驴 皮 整 体 结 构 链 条 ,全 面 挖 掘 驴 皮 综 合 价 值 ,深
东报酬率也很令人满意。
度 开 发 驴 肉 、驴 油 、驴 奶 、驴 胎 盘 等 系 列 产 品 ;完善海外投资
32.4%,可以看出东阿的经营活动产生的经营利润在下降,利
润结构与资产结构存在一种对应关系,经营资产产生的核心
利润降低。
( 三 )营 运 能 力 分 析
由 表 3 可 以 看 出 ,存 货 周 转 天 数 逐 年 增 加 ,存货周转率
下 降 ,表明企业存货的库存太高,资 金 循 坏 缓 慢 ,资产缩水迅 速 ,营 运 能 力 变 弱 ,风 险 变 大 ,企 业 的 变 现 能 力 减 弱 ,短期偿
东阿阿胶2020年三季度财务分析结论报告
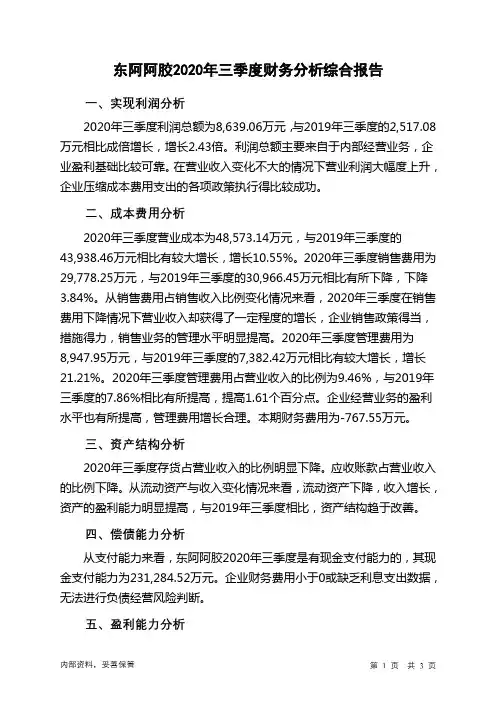
东阿阿胶2020年三季度财务分析综合报告一、实现利润分析2020年三季度利润总额为8,639.06万元,与2019年三季度的2,517.08万元相比成倍增长,增长2.43倍。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
在营业收入变化不大的情况下营业利润大幅度上升,企业压缩成本费用支出的各项政策执行得比较成功。
二、成本费用分析2020年三季度营业成本为48,573.14万元,与2019年三季度的43,938.46万元相比有较大增长,增长10.55%。
2020年三季度销售费用为29,778.25万元,与2019年三季度的30,966.45万元相比有所下降,下降3.84%。
从销售费用占销售收入比例变化情况来看,2020年三季度在销售费用下降情况下营业收入却获得了一定程度的增长,企业销售政策得当,措施得力,销售业务的管理水平明显提高。
2020年三季度管理费用为8,947.95万元,与2019年三季度的7,382.42万元相比有较大增长,增长21.21%。
2020年三季度管理费用占营业收入的比例为9.46%,与2019年三季度的7.86%相比有所提高,提高1.61个百分点。
企业经营业务的盈利水平也有所提高,管理费用增长合理。
本期财务费用为-767.55万元。
三、资产结构分析2020年三季度存货占营业收入的比例明显下降。
应收账款占营业收入的比例下降。
从流动资产与收入变化情况来看,流动资产下降,收入增长,资产的盈利能力明显提高,与2019年三季度相比,资产结构趋于改善。
四、偿债能力分析从支付能力来看,东阿阿胶2020年三季度是有现金支付能力的,其现金支付能力为231,284.52万元。
企业财务费用小于0或缺乏利息支出数据,无法进行负债经营风险判断。
五、盈利能力分析内部资料,妥善保管第1 页共3 页。
000423东阿阿胶2023年上半年决策水平分析报告

东阿阿胶2023年上半年决策水平报告一、实现利润分析2023年上半年利润总额为64,801.21万元,与2022年上半年的35,716.08万元相比有较大增长,增长81.43%。
利润总额主要来自于内部经营业务。
2023年上半年营业利润为64,789.54万元,与2022年上半年的35,568.34万元相比有较大增长,增长82.16%。
在营业收入迅速扩大的同时,营业利润也迅猛增加,经营业务开展得很好。
二、成本费用分析东阿阿胶2023年上半年成本费用总额为156,580.69万元,其中:营业成本为64,275.67万元,占成本总额的41.05%;销售费用为75,331.78万元,占成本总额的48.11%;管理费用为13,310.62万元,占成本总额的8.5%;财务费用为-5,024.09万元,占成本总额的-3.21%;营业税金及附加为3,170.98万元,占成本总额的2.03%;研发费用为5,515.72万元,占成本总额的3.52%。
2023年上半年销售费用为75,331.78万元,与2022年上半年的69,918.57万元相比有较大增长,增长7.74%。
从销售费用占销售收入比例变化情况来看,2023年上半年销售费用增长的同时营业收入也有较大幅度的增长,并且收入增长明显快于销售费用增长,企业销售活动取得了非常理想的市场效果。
2023年上半年管理费用为13,310.62万元,与2022年上半年的12,833.71万元相比有所增长,增长3.72%。
2023年上半年管理费用占营业收入的比例为6.14%,与2022年上半年的7.03%相比有所降低,降低0.89个百分点。
营业利润有所提高,管理费用支出控制较好。
三、资产结构分析东阿阿胶2023年上半年资产总额为1,226,499.64万元,其中流动资产为951,647.26万元,主要以货币资金、交易性金融资产、存货为主,分别占流动资产的59.18%、17.01%和12.85%。
东阿阿胶资产负债表分析2022-03
数据来源:东阿阿胶。更新频率:季度
东阿阿胶在建工程及与固定资产比例,最新2022-03数据为 0.08%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶无形资产及占总资产比例,最新数据为3.45%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶商誉及占净资产比例,最新数据为0.01%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶存货及增速,最新数据为-34.7%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶应收账款及增速,最新数据为-3.66%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶预付账款及增速,最新数据为-42.3%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶存货增速与预收账款增速,最新数据为-34.7%
数据来源:东阿阿胶。更新频率:季度
数据来源:东阿阿胶。更新频率:季度
东阿阿胶营业周期,最新数据为207天
数据来源:东阿阿胶。更新频率:季度
东阿阿胶固定资产周转天数,最新2022-03数据为198
数据来源:东阿阿胶。更新频率:季度
东阿阿胶营运资金周转天数,最新数据为207天
数据来源:东阿阿胶。更新频率:季度
东阿阿胶存货周转天数,最新2022-03数据为172天
东阿阿胶资产负债表分析
九雾数据
数据来源:东阿阿胶。更新频率:季度
东阿阿胶资产负债率,最新数据为14.3%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶净资产及环比,最新数据为1.15%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶固定资产及增速,最新数据为-5.9%
数据来源:东阿阿胶。更新频率:季度
东阿阿胶速动比率,最新数据为4.9
数据来源:东阿阿胶。更新频率:季度
云南白药和东阿阿胶财务报表比较分析
售 收 入 13.8 亿 元 , 同 比 增 长 2 8 . 3 8 % ; 实 现
归属于上市公司股东净利润2.05亿元,同 比 增长38 %。每股收益0.39元,07年公司 净利 润突破2亿元,增长率也在05年倒退之 后连 续2年实现了30%以上增长,推动近两 年较 高增长的主要原因是管理改善以及阿胶 主导 产品持续提价。
此处添加公信息
09年, 金额,
1S973P
123^
58^ 202^ 347^ 3,116*^ 金额p
15扣 8扣
657口 2,389^
东阿阿胶07—09年报表简
东阿阿胶P
营业收入< 营业成本, 销售费用 管理费用P 营业利很P 合并报表净利浪P
07年P
1,381#
646-1 306^ 124^ 299,, 210^
长幅度相仿;医药商业毛利率有所 增加,而工业 毛利率有所下滑;分产品而言, 公司的阿胶系列 收入为10.5亿元,增长 10.23%。该系列产品在2007年销售增长达
36%,大大超出正常年份的增速。在这一较 #高
的基数上仍实现I两位数的增长当属不易。
东阿阿胶07—09年报表分析总
阿胶系列产品毛利率为64.63%,下降2,61% 百 分点,主要原因为原料价格有所上扬;保 健食
进入日本、旅美等国家、地区前帝场。
东阿阿胶
山东东阿阿胶股份有限公司前身为山东东阿厂,
1952年建厂,1993年由国有企业改制为股份制企 业。1996年成为上市公司,同年7月29日“东阿阿 胶” A股股票在深交所挂牌上市,系国内最大的阿
胶及系列产品生产企业。隶属央企华润集团。现 有
员工5,665人,总资产42.26亿元,生产经营中 成
第四小组东阿阿胶财务分析

东阿阿胶财务分析报告组长: XXX(周记,公司简介,小组总结,定稿制作)组员:XXX (SWOT分析,趋势分析)XXX (SWOT分析,杜邦财务综合分析)XXX (资产负债表部分,财务能力分析)XXX (利润表部分,现金流量表部分,所有者权益变动表部分)目录第一部分:公司简介..................................................一、东阿阿胶的基本情况介绍.........................................................二、东阿阿胶的股权结构.............................................................三、东阿阿胶的主营业务............................................................. 第二部分:SWOT分析 (7)一、内部优势(S) (7)二、内部劣势(W) (7)三、外部机遇(O) (8)四、外部威胁(T) (9)第三部分:资产负债表 (10)一、资产负债表水平分析 (10)二、资产负债表垂直分析 (12)三、资产负债表小结 (15)第四部分:利润表 (16)一、利润表水平分析 (16)二、利润表垂直分析 (17)三、利润表主要项目的分析 (19)四、利润表的总体评价 (22)第五部分:所有者权益变动表 (23)一、所有者权益变动表的水平分析 (23)二、所有者权益变动表的垂直分析 (24)6五、所有者权益分析小结 (27)第六部分:现金流量表部分 (28)一、现金流量表总体分析 (29)二、现金流量构成分析 (30)三、现金流量表主要项目分析 (31)四、现金流量表的总体评价 (32)第七部分:趋势分析 (33)一、资产负债表定比趋势分析 (33)二、所有者权益变动表定比趋势分析 (34)三、利润表环比趋势分析 (35)四、现金流量表定比趋势分析 (36)第八部分:财务能力分析 (8)一、盈利能力分析 (8)二、营运能力分析 (41)三、偿债能力分析 (44)四、发展能力分析 (47)五、杜邦财务综合分析 (49)第九部分:小组工作总结..............................................第一部分:公司简介一、东阿阿胶的基本情况介绍1991年,东阿阿胶获传统药“长城”国际金奖1996年“东阿阿胶”A股股票在深圳挂牌上市2002年,阿胶被国家卫生部列为既是药品,又是食品的药食两用之品2008年东阿阿胶制作技艺被列入国家级非物质文化遗产名录。
000423东阿阿胶2022年财务分析报告-银行版
东阿阿胶2022年财务分析报告一、总体概述从这三期来看,东阿阿胶的资产总计持续增长。
2022年资产总计为1,263,138.24万元,比2021年增长8.63%,这一增长速度是在2021年增长6.19%的基础上取得的。
从这三期来看,东阿阿胶的负债总计持续快速增长。
2022年负债总计为228,059.19万元,比2021年增长39.69%,这一增长速度是在2021年取得了较大幅度增长的基础上取得的。
说明负债总计的增长是有基础的。
从这三期来看,东阿阿胶的营业收入一直保持增长态势,但2022年的增长速度比上一期有所下降。
2022年的营业收入为404,181.83万元,比2021年增长5.01%,低于2021年12.89%的增长速度。
从这三期来看,东阿阿胶的净利润一直保持增长态势,但2022年的增长速度比上一期有所下降。
2022年的净利润为77,922.32万元,比2021年增长77.53%,低于2021年971.33%的增长速度。
三期资产负债率分别为10.71%、14.04%、18.05%。
经营性现金净流量三期分别为80,083.42万元、280,090.25万元、214,487.82万元。
关键财务指标表二、资产规模增长匹配度2022年资产与负债不匹配,资产增长8.63%,负债增长39.69%。
收入增长率与资产增长率差距不大,收入增长率为5.01%,资产增长率为8.63%。
净利润与资产变化不匹配,净利润增长77.53%,资产增长8.63%。
负债增长过快。
资产总额有所增长,营业收入也有所增长,净利润大幅度增加。
公司扩大经营规模的效果非常明显。
资产规模增长匹配情况表三、负债规模增长从三期数据来看,负债呈持续增长趋势。
总负债分别为117,301.36万元、163,266.09万元、228,059.19万元,2022年较2021年增长了39.69%,主要是由于其他应付款等科目增加所至。
从三期数据来看,营业收入呈持续增长趋势。
东阿阿胶公司偿债能力分析
目录一、东阿阿胶公司基本概况 (1)二、东阿阿胶公司偿债能力的相关指标分析 (2)(一)公司负债结构 (3)(二)短期偿债能力分析 (4)1.流动比率分析 (4)2.速动比率分析 (5)3.现金比率分析 (6)(三)长期偿债能力分析 (7)1.资产负债率分析 (7)2.产权比率分析 (9)3.利息保障倍数分析 (9)三、东阿阿胶公司偿债能力存在问题的原因 (10)(一)短期偿债能力不足的原因 (10)1.存货积压问题严重 (11)2.应收账款管理不善 (12)3.市场份额缩减 (12)(二)长期偿债能力不足的原因 (12)四、提高公司偿债能力的措施 (13)(一)提高短期偿债能力的改进建议 (13)1.加强存货管理 (13)2.严格应收账款制度监管 (13)3.创新产品体系和加强原料管控 (14)(二)提高长期偿债能力的改进建议 (14)1.拓展多元化融资渠道 (14)2.合理调整资本结构 (14)五、结论 (15)参考文献 (16)摘要如今,国家保健品政策持续进行改革,首先是由于对企业硬件设备的需求不断提升;其次在管理保健品价格制定的过程中,保健品行业内原材料的价格始终攀升,从而导致了保健品制造企业的财务负担及经营风险的提升。
在当前日益激烈的市场竞争中,如何稳固自身发展地位,建立符合企业提升发展的财务战略,并利用有效的财务方法及经营策略,提升有关销售及收益情况,作为企业在激烈的市场竞争中保持稳固地位的重要条件因素。
本文通过以东阿阿胶公司为例进行研究,1952年东阿阿胶公司成立,本文通过分析近六年间东阿阿胶的相关财务数据报表,主要从东阿阿胶偿债能力角度分析,并且分析其短期偿债能力以及长期偿债能力的相关数据,通过对偿债能力的研究得出最终结果,针对东阿阿胶当前发展中存在的问题提出科学合理的有效降低偿债能力的风险防范措施,完善其偿债能力风险防范体系结构,希望通过本文的调查分析结果,提出合理的改进意见,从而有效降低东阿阿胶的财务风险,并且,希望这一研究理论成果能为保健品制造业的企业发展提供有效的对于财务风险防范问题的理论依据。