
中级会计学:所有者权益习题与答案
一、单选题
1、甲股份公司2019年1月按照每股5元从股票交易市场收购本公司每股面值1元的股票1000万股实现减资,假设甲公司有足够的“资本公积——股本溢价”,注销库存股时,甲公司的会计处理是()。
A.冲减库存股2000万元,冲减资本公积—股本溢价4000万元
B.冲减股本1000万元,冲减资本公积—股本溢价3000万元
C.冲减股本1000万元,冲减资本公积—股本溢价4000万元
D.冲减库存股1000万元
正确答案:C
2、下列有关未分配利润的表述中,正确的是()。
A.未分配利润等于期初未分配利润加上本期实现的净利润
B.未分配利润也被称为企业的留存收益
C.“未分配利润”明细科目的借方余额表示未弥补亏损的金额
D.“未分配利润”明细科目只有贷方余额,没有借方余额
正确答案:C
3、下列关于留存收益的说法中,错误的是()。
A.盈余公积科目应当分别“法定盈余公积”、“任意盈余公积”进行明细核算
B.用盈余公积派送新股时,按派送新股计算的金额,借记“盈余公积”科目,按股票面值和派送新股总数计算的股票面值总额,贷记“股本”科目,差额贷记“资本公积”科目
C.年末“利润分配——盈余公积补亏”明细科目的余额应转入“利润分配——未分配利润”明细科目
D.发放股票股利的处理是借记“利润分配——转作股本的股利”科目,贷记“股本”科目
正确答案:B
4、下列不属于所有者权益项目的是()。
A.应付股利
B.实收资本
C.其他权益工具
D.资本公积
正确答案:A
5、下列各项中能够引起企业所有者权益增加的事项是()。
A.增发新股
B.提取盈余公积
C.发放股票股利
D.分配现金股利
正确答案:A
二、多选题
1、下列事项中,会导致股份有限公司股本发生增减变动的有
()。
A.盈余公积弥补亏损
B.股东大会宣告发放现金股利
C.资本公积转增资本
D.盈余公积转增资本
正确答案:C、D
2、下列交易或事项中,可能引起期初留存收益发生变化的有()。
A.因增资导致对长期股权投资的核算由权益法变为成本法
B.固定资产的盘盈
C.投资性房地产后续计量由成本模式变为公允价值模式
D.因减资导致对长期股权投资的核算由成本法变为权益法
正确答案:B、C、D
3、甲公司委托证券公司发行普通股股票2000万股,每股面值1元,按每股6元的价格发行,受托单位按照发行价格的1%收取手续费用。
下列相关表述中正确的有()。
A.确认银行存款借方金额12000万元
B.确认资本公积(股本溢价)贷方金额9880万元
C.确认资本公积(股本溢价)贷方金额10000万元
D.确认股本贷方金额2000万元
正确答案:B、D
4、下列各项中在相关资产处置时不应转入当期损益的有()。
A.分类为公允价值计量且其变动计入其他综合收益的金融资产(其
他债权投资)公允价值变动计入其他综合收益的部分
B.权益法核算的股权投资因享有联营企业不能转损益的其他综合收
益计入其他综合收益的部分
C.同一控制下企业合并中股权投资入账价值与支付对价差额计入资
本公积的部分
D.长期股权投资采用权益法核算时形成的资本公积
正确答案:B、C
5、企业弥补亏损的渠道主要有()。
A.用以后年度税后利润弥补
B.用以后年度税前利润弥补
C.用盈余公积弥补
D.以政府补助弥补
正确答案:A、B、C
三、判断题
1、企业发行的除普通股(作为实收资本或股本)以外,按照金融负
债和权益工具区分原则分类为权益工具的其他权益工具。
()。
正确答案:√
2、资本公积来源只包括资本(或股本)溢价。
()
正确答案:×
3、所有者权益的来源主要包括实收资本(股本)、其他权益工具、资本公积、其他综合收益、留存收益。
()。
正确答案:√
4、其他资本公积可以用于转增资本。
()
正确答案:×
5、其他综合收益指企业根据会计准则规定未在当期损益中确认的各项利得和损失。
()
正确答案:√。
会计实务-所有者权益习题及答案
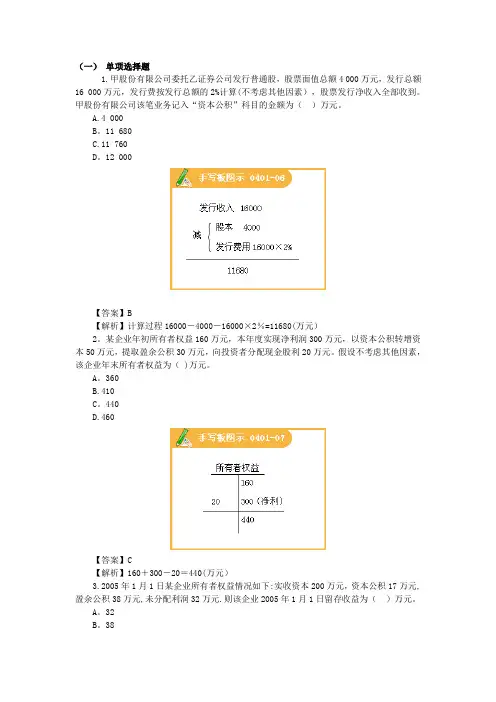
(一)单项选择题1.甲股份有限公司委托乙证券公司发行普通股,股票面值总额4 000万元,发行总额16 000万元,发行费按发行总额的2%计算(不考虑其他因素),股票发行净收入全部收到。
甲股份有限公司该笔业务记入“资本公积”科目的金额为()万元。
A.4 000B。
11 680C.11 760D。
12 000【答案】B【解析】计算过程16000-4000-16000×2%=11680(万元)2。
某企业年初所有者权益160万元,本年度实现净利润300万元,以资本公积转增资本50万元,提取盈余公积30万元,向投资者分配现金股利20万元。
假设不考虑其他因素,该企业年末所有者权益为( )万元。
A。
360B.410C。
440D.460【答案】C【解析】160+300-20=440(万元)3.2005年1月1日某企业所有者权益情况如下:实收资本200万元,资本公积17万元,盈余公积38万元,未分配利润32万元.则该企业2005年1月1日留存收益为()万元。
A。
32B。
38C.70D。
87【答案】C【解析】企业的留存收益包括两个:盈余公积与未分配利润,留存收益=38+32=70(万元)。
4。
某企业年初未分配利润为100万元,本年净利润为1 000万元,按10%计提法定盈余公积,按5%计提任意盈余公积,宣告发放现金股利为80万元,该企业期末未分配利润为()万元.A。
855B。
867C.870D。
874【答案】C【解析】企业期末未分配利润=期初未分配利润+本期实现的净利润-本期提取的盈余公积-本期给投资者分配的利润=100+1 000-1 000×10%-1 000×5%-80=870(万元)。
5.某上市公司发行普通股1 000万股,每股面值1元,每股发行价格5元,支付手续费20万元,支付咨询费60万元。
该公司发行普通股计入股本的金额为()万元。
A.1 000B.4 920C。
4 980D.5 000【答案】A【解析】股本的金额=股数×每股面值,因此计入股本的金额就是1 000×1=1 000(万元)。
中级会计考试真题题库及答案
选择题:下列哪项不属于会计要素?A. 资产B. 负债C. 所有者权益D. 经济效益(正确答案)关于会计等式,下列说法正确的是?A. 资产= 负债+ 所有者权益+ 利润(正确答案)B. 资产= 负债-所有者权益C. 资产= 负债× 所有者权益D. 资产= 负债/ 所有者权益下列哪项不是会计的基本职能?A. 反映经济活动B. 监督经济活动C. 参与经济决策(正确答案)D. 预测经济前景关于会计凭证,下列说法错误的是?A. 会计凭证是记录经济业务的书面证明B. 会计凭证是会计核算的原始依据C. 会计凭证分为原始凭证和记账凭证D. 会计凭证不需要审核即可直接使用(正确答案)下列哪项不属于会计账簿的分类?A. 总账B. 明细账C. 日记账D. 凭证账(正确答案)关于会计报表,下列说法正确的是?A. 会计报表是反映企业一定时期财务状况的书面文件B. 会计报表只包括资产负债表和利润表C. 会计报表不需要经过审计即可对外公布D. 会计报表是根据会计账簿记录编制而成的(正确答案)下列哪项不是会计档案的内容?A. 会计凭证B. 会计账簿C. 会计报表D. 企业年度工作计划(正确答案)关于会计估计变更,下列说法错误的是?A. 会计估计变更是指由于资产和负债的当前状况及预期经济利益和义务发生了变化,从而对资产或负债的账面价值或资产的定期消耗金额进行调整B. 会计估计变更应当采用未来适用法C. 会计估计变更需要进行追溯调整(正确答案)D. 会计估计变更不会改变以前期间的会计估计下列哪项不属于会计职业道德的要求?A. 诚实守信B. 客观公正C. 保守商业秘密D. 追求个人利益最大化(正确答案)。
2022-2023年中级会计职称之中级会计实务题库与答案
2022-2023年中级会计职称之中级会计实务题库与答案单选题(共20题)1、下列各项中会导致所有者权益发生增减变动的是()。
A.用资本公积转增股本B.宣告分配股票股利C.接受投资者投资D.用盈余公积弥补亏损【答案】 C2、甲公司将一栋写字楼转换为采用成本模式计量的投资性房地产,该写字楼的账面原值为5000万元,已计提的累计折旧为100万元,已计提固定资产减值准备300万元,转换日的公允价值为6000万元,不考虑其他因素,则转换日投资性房地产的账面价值是()万元。
A.5000B.6000C.4600D.6400【答案】 C3、甲公司2019年1月1日以银行存款2500万元购入乙公司80%的有表决权股份,合并当日乙公司可辨认净资产公允价值(等于其账面价值)为3000万元,甲公司与乙公司在合并前不存在关联方关系。
2019年5月8日乙公司宣告分派2018年度利润300万元。
2019年度乙公司实现净利润500万元。
不考虑其他因素影响,则甲公司在2019年年末编制合并财务报表调整分录时,长期股权投资按权益法调整后的金额为()万元。
A.2500B.2700C.2560D.2660【答案】 D4、下列各项中,属于会计政策变更的是()。
A.长期股权投资的核算因增加投资份额由权益法改为成本法B.固定资产折旧方法由年限平均法改为年数总和法C.资产负债表日将奖励积分的预计兑换率由95%改为90%D.与资产相关的政府补助由总额法改为净额法【答案】 D5、2×18年12月10日,甲公司与乙公司签订了一份不可撤销的销售合同。
合同约定,甲公司应于2×19年2月10日以每台30万元的价格向乙公司交付5台H产品。
2×18年12月31日,甲公司库存的专门用于生产上述产品的K材料账面价值为100万元,市场销售价格为98万元,预计将K材料加工成上述产品尚需发生加工成本40万元,与销售上述产品相关的税费15万元。
2024年会计中级考试真题及答案
2024年会计中级考试真题及答案一、下列哪项不属于会计的基本假设?A.会计主体B.持续经营C.会计分期D.货币计量单位为美元(答案:D)二、在会计中,下列哪项原则要求企业的会计核算应当以实际发生的交易或事项为依据?A.谨慎性原则B.客观性原则C.相关性原则D.一贯性原则(答案:B)三、关于会计要素,下列哪项描述是错误的?A.资产是指企业过去的交易或事项形成的、由企业拥有或控制的资源B.负债是企业预期会导致经济利益流出企业的现时义务C.收入仅包括企业销售商品所获得的收入D.利润是企业在一定会计期间的经营成果(答案:C)四、下列哪项不属于会计账簿的种类?A.总账B.明细账C.日记账D.备忘录(答案:D)五、在会计核算中,下列哪项业务不会引起所有者权益总额的变化?A.投资者投入资本B.企业向银行借款C.企业实现盈利D.企业向投资者分配利润(答案:B)六、关于财务报表,下列哪项描述是正确的?A.资产负债表主要反映企业在某一特定日期的财务状况B.利润表主要反映企业在某一特定日期的经营成果C.现金流量表主要反映企业某一时期的资产变动情况D.所有者权益变动表是反映企业现金流量的主要报表(答案:A)七、在会计中,下列哪项不属于期间费用?A.管理费用B.销售费用C.财务费用D.制造费用(答案:D)八、关于会计差错更正,下列哪项描述是错误的?A.会计差错更正应遵循追溯重述法B.对于不重要的前期差错,可以采用未来适用法C.会计差错更正应在发现差错的当期进行D.所有会计差错均需通过以前年度损益调整科目进行更正(答案:D)。
中级财务会计所有者权益习题附答案

第十一章所有者权益一、单项选择题1、下列各项,能够引起所有者权益减少的是( A )A.股东大会宣告派发现金股利B.以资本公积转增资本C.提取法定盈余公积D.提取任意盈余公积2、下列各项中,会引起留存收益总额发生增减变动的是( A )。
A.盈余公积转增资本B.盈余公积补亏C.资本公积转增资本D.用税后利润补亏3、对有限责任公司而言,如有新投资者介入,新介入的投资者缴纳的出资额大于其约定比例计算的其在注册资本中所占的份额部分,应记入( C )科目。
A.实收资本B.营业外收入C.资本公积D.盈余公积4、某股份制公司委托某证券公司代理发行普通股100 000股,每股面值1元,每股按1.2元的价格出售。
按协议,证券公司从发行收入中收取3%的手续费,从发行收入中扣除。
则该公司记入资本公积的数额为( A )元。
20000-1.2*10000*0.03=16400A.16 400B.100 000C.116 400D.05、企业用当年实现的利润弥补亏损时,应作的会计处理是( D )。
A.借记“本年利润”科目,贷记“利润分配——未分配利润”B.借记“利润分配——未分配利润”科目,贷记“本年利润”C.借记“利润分配——未分配利润”科目,贷记“利润分配——未分配利润”D.无需专门作为会计处理二、多项选择题1、下列项目中,属于资本公积核算的内容有( ABC)。
A.企业收到投资者出资额超出其注册资本或股本中所占份额的部分B.直接记入所有者权益的利得C.直接记入所有者权益的损失D.企业收到投资者的出资额2、下列各项中,仅影响所有者权益结构发生变动的有( ABD )。
A.用盈余公积弥补亏损B.用盈余公积转赠资本C.宣告分配现金股利D.分配股票股利3、下列项目中,能同时引起资产和利润减少的项目有( BCD )。
A.计提短期借款的利息B.计提行政部门固定资产折旧C.支付超标的业务招待费D.无形资产摊消4、下列各项中,能同时引起资产和所有者权益发生增减变化的有( BD )。
中级会计证考试题库及答案解析

中级会计证考试题库及答案解析一、单项选择题1. 根据会计准则,下列哪项不是资产的特征?A. 由过去的交易或事项形成的B. 预期会给企业带来经济利益C. 能够可靠地计量D. 企业拥有或控制的资源答案:D解析:资产的特征包括由过去的交易或事项形成、预期会给企业带来经济利益、能够可靠地计量。
企业拥有或控制的资源是资产的定义,而非其特征。
2. 在会计核算中,下列哪项不是负债的确认条件?A. 企业承担的现时义务B. 预期会导致经济利益流出企业C. 企业能够控制的资源D. 与过去的交易或事项相关答案:C解析:负债的确认条件包括企业承担的现时义务、预期会导致经济利益流出企业、与过去的交易或事项相关。
企业能够控制的资源是资产的特征,不是负债的确认条件。
二、多项选择题1. 以下哪些项目属于所有者权益?A. 股本B. 资本公积C. 盈余公积D. 应付账款答案:A、B、C解析:所有者权益包括股本、资本公积、盈余公积等项目。
应付账款属于负债,不属于所有者权益。
2. 以下哪些费用应计入当期损益?A. 销售费用B. 管理费用C. 财务费用D. 长期借款利息答案:A、B、C解析:销售费用、管理费用、财务费用均应计入当期损益。
长期借款利息在资本化条件下可以资本化,不计入当期损益。
三、判断题1. 会计信息的质量要求中,可靠性是指会计信息应当与所要反映的经济活动或情况保持一致。
答案:错误解析:可靠性是指会计信息应当真实、完整,与所要反映的经济活动或情况保持一致,不仅仅是保持一致。
2. 会计政策变更必须在会计报表附注中披露,并说明变更的原因及其对企业财务状况和经营成果的影响。
答案:正确解析:根据会计准则,会计政策变更必须在会计报表附注中披露,并说明变更的原因及其对企业财务状况和经营成果的影响。
四、计算题某企业2023年1月份销售产品收入为100万元,销售成本为60万元,销售费用为15万元,管理费用为10万元,财务费用为5万元,计算该企业1月份的营业利润。
《中级财务会计》历年试题及答案
《中级财务会计》历年试题及答案一、选择题1. 下列哪项不属于会计准则制定的原则?()A. 可靠性原则B. 相关性原则C. 实质重于形式原则D. 经济利益最大化原则2. 下列哪项属于企业的资产?()A. 应收账款B. 应付账款C. 预收账款D. 预付账款3. 下列哪项属于企业的负债?()A. 长期借款B. 短期借款C. 预收账款D. 预付账款4. 下列哪项属于企业的所有者权益?()A. 资本公积B. 盈余公积C. 未分配利润D. 应收账款5. 下列哪项属于企业的收入?()A. 销售收入B. 投资收益C. 营业外收入D. 利息收入6. 下列哪项属于企业的费用?()A. 销售费用B. 管理费用C. 财务费用D. 投资收益7. 下列哪项属于企业的利润?()A. 营业利润B. 利润总额C. 净利润D. 资本公积8. 下列哪项属于企业的资产减值损失?()A. 存货跌价损失B. 固定资产减值损失C. 无形资产减值损失D. 长期股权投资减值损失9. 下列哪项属于企业的营业外支出?()A. 税费支出B. 非流动资产处置损失C. 资产减值损失D. 财务费用10. 下列哪项属于企业的税金及附加?()A. 增值税B. 消费税C. 企业所得税D. 关税二、填空题1. 会计准则制定的原则包括:____、____、____、____、____。
2. 企业的资产包括:____、____、____、____、____。
3. 企业的负债包括:____、____、____、____、____。
4. 企业的所有者权益包括:____、____、____、____。
5. 企业的收入包括:____、____、____、____。
6. 企业的费用包括:____、____、____、____。
7. 企业的利润包括:____、____、____。
8. 企业的资产减值损失包括:____、____、____、____。
9. 企业的营业外支出包括:____、____、____。
所有者权益习题及答案
第十章所有者权益一、单项选择题1. 发行混合工具发生的交易费用,应当()。
A.计入负债B.在负债成份和权益成份之间按照各自的相对公允价值进行分摊C.计入财务费用D.计入权益2. 在接受投资时,非股份有限公司应通过()科目核算。
A.未分配利润B.盈余公积C.股本D.实收资本3. 甲股份有限公司委托A证券公司发行普通股1000万股,每股面值1元,每股发行价格为4元。
根据约定,股票发行成功后,甲股份有限公司应按发行收入的2%向A证券公司支付发行费。
如果不考虑其他因素,股票发行成功后,甲股份有限公司计入“资本公积”科目的金额应为()万元。
A.20B.80C.2920D.30004. 有限责任公司在增资扩股时,如有新投资者介入,新介入的投资者缴纳的出资额大于其按约定比例计算的其在注册资本中所占的份额部分的差额,应计入()。
A. 盈余公积B.资本公积C.未分配利润D.营业外收入5. 下列有关资本公积的会计处理,不正确的是()A.自用房地产转换为采用公允价值模式计量的投资性房地产,其公允价值大于账面价值的差额应调整资本公积B.持有至到期投资重分类为可供出售金融资产,并以公允价值进行后续计量的,重分类日,该投资的账面价值与公允价值的差额应计入“资本公积——其他资本公积”C.权益结算的股份支付,应在行权日根据行权情况,确认股本和股本溢价,同时结转等待期内确认的资本公积(其他资本公积)D.资产负债表日,投资性房地产以公允价值计量的,公允价值变动计入资本公积6. 下列各项中,会引起留存收益总额发生增减变动的是()。
A.用税后利润补亏B.盈余公积补亏C.资本公积转增资本D.发放股票股利7. 某企业经营第一年亏损100万元,第二年实现税前利润300万元,所得税税率为2 5%,法定盈余公积的提取比例是10%,则该企业当年应提取的法定盈余公积为()万元。
A.30B.22.5C.15D.15.58. 某企业年初未分配利润借方余额40万元(弥补期限已超过5年),本年度税后利润100万元,法定盈余公积和任意盈余公积的提取比例分别为10%。
所有者权益习题及答案
第十一章所有者权益一、单项选择题1、下列各项中,不属于所有者权益的是(D )A、资本溢价B、计提的盈余公积C、投资者投入的资本D、应付高管人员基本薪酬2、某公司2009年初所有者权益总额为1360万元,当年实现净利润450万元,提取盈余公积45万元,向投资者分配现金股利200万元,本年内以资本公积转增资本50万元,投资者追回现金投资30万元。
该公司年末所有者权益总额为( C )万元。
A、1565B、1595C、1640D、17953、某企业年初未分配利润贷方余额为200万元,本年实现净利润2000万元,按净利润的10%提取法定盈余公积,提取任意盈余公积100万元,该企业年末可供分配利润为(B )万元。
A、2000B、2200C、1900D、21004、下列各项中,会导致留存收益总额发生增减变动的是( C )。
A、资本公积转增资本B、盈余公积补亏C、盈余公积转增资本D、以当年净利润弥补以前年度亏损5、有限责任公司在增资扩股时,如果新投资者介入,新介入的投资者缴纳的出资额大于其按约定比例计算的其在注册资本中所占的份额部分,不记入“实收资本”科目,而作为(B )处理。
A、盈余公积B、资本公积C、未分配利润D、营业外收入二、多项选择题1、下列项目中,可能引起资本公积变动的有(ACD )A、投资者实际交付的资金超过其按约定比例在注册资本中享有的份额B、计入当期损益的利得C、用资本公积转增资本D、处置采用权益法核算的长期股权投资2、企业吸收投资者出资时,下列会计科目的余额可能发生变化的有(BC )A、盈余公积B、资本公积C、实收资本D、利润分配3、下列项目中,能同时引起资产和利润总额减少的项目有(BCD )A、计提短期借款利息B、计提行政管理部门固定资产折旧C、支付超标的业务招待费D、出租无形资产摊销4、盈余公积可用于(ABC )A、分配现金股利B、转增资本C、弥补亏损D、发放工资三、判断题1、由于所有者权益和负债都是对企业资产的要求权,因此它们的性质是一样的。
2024年会计中级考题
选择题关于会计要素,下列说法正确的是:A. 资产、负债和所有者权益是反映企业财务状况的静态要素(正确答案)B. 收入、费用和利润是反映企业经营成果的静态要素C. 资产、负债和所有者权益是反映企业经营成果的动态要素D. 收入、费用和利润是反映企业财务状况的静态要素下列哪项不属于会计的基本职能?A. 反映(正确答案)B. 监督C. 决策D. 控制关于会计等式,下列表达正确的是:A. 资产= 负债+ 所有者权益(正确答案)B. 资产= 收入-费用C. 利润= 资产-负债D. 所有者权益= 收入+ 费用下列哪项不属于会计信息的质量要求?A. 可靠性B. 相关性C. 及时性D. 完整性(正确答案)关于会计账簿,下列说法错误的是:A. 账簿是记录经济业务事项的载体B. 账簿是编制会计报表的基础C. 账簿不需要定期更换新账(正确答案)D. 账簿是系统归纳和积累会计资料的重要工具下列哪项不属于会计循环的基本步骤?A. 编制会计分录B. 过账到分类账C. 编制试算平衡表D. 编制现金流量表(正确答案)关于会计估计变更,下列说法正确的是:A. 会计估计变更应采用追溯调整法B. 会计估计变更应采用未来准据法(正确答案)C. 会计估计变更不需要在财务报表中披露D. 会计估计变更仅影响变更当期的会计数据和财务指标下列哪项不属于会计报表的组成部分?A. 资产负债表B. 利润表C. 现金流量表D. 会计分录明细表(正确答案)关于会计政策变更,下列说法错误的是:A. 会计政策变更可能由法律、行政法规或政府统一的会计制度变更引起B. 会计政策变更能够提供更可靠、更相关的会计信息C. 会计政策变更应采用未来准据法处理(正确答案)D. 会计政策变更需要在财务报表附注中进行披露。