
产品成本还原计算表精编版
《成本会计与实训》课后实训习题答案

《成本会计与实训》 答案第一章答案 实训题一、单项选择题1. C2. B3. B 二、多项选择题1. A 、B2. A 、C 、D3. C 、D4. A 、B5. A 、D 三、判断题1. 对2.对3. 错4.错5. 对第二章答案 实训题一、单项选择题1. D2. A3. B 二、多项选择题1. ABCD2. ABCD3.ABCD 三、判断题1. 错2.错3. 错4.对5. 错6.对第三章 答案 实训题一、单项选择题1.A2.A3.B4.D5.D6.D7.D8.B9.A 10.A 11.B 12.A 二、多项选择题1.AB2.ABCD3.BD4.AC5.CD6.ABCD7.ABC8.ABCD9.ACD 10.AC 11.ABCD 12.BCD 13.ABCD 14.BC 三、判断题1.√2.×3.×4.√5.√6.√7.×8.√9.√ 10.× 11.× 12.×四、业务核算题(一)按定额消耗量比例分配材料费用甲产品原材料定额消耗量=80×50=4 000(千克) 乙产品原材料定额消耗量=50×40=2 000(千克) 原材料定额消耗总量=4 000+2 000=6 000(千克) 原材料消耗量分配率=1.160006600甲产品应分配的原材料数量=4 000×1.1=4 400(千克)乙产品应分配的原材料数量=2 000×1.1=2 200(千克)甲产品应分配的原材料费用= 4 400×3=13 200(元) 乙产品应分配的原材料费用= 2 200×3= 6 600 (元) (二)按定额费用比例分配材料费用 (1) A 产品材料定额费用:甲材料定额费用=100×10×20=20 000 (元) 乙材料定额费用=100×5×8=4 000 (元)A 产品材料定额费用合计 24 000(元)B 产品材料定额费用:甲材料定额费用=80×8×20=12 800 (元) 乙材料定额费用=80×3×8=1 920 (元)B 产品材料定额费用合计 14 720(元)(2)材料费用分配率=1.1720140002459242=+(3)A 、B 产品应分配的实际材料费用A 产品应分配材料费用=24 000×1.1=26 400(元)B 产品应分配材料费用=14 720×1.1=16 192(元)(三)计时工资的计算该职工2009年7月份的应付工资可计算如下: (1)按30天计算日工资率日工资率=3 000÷30=100元/天① 按出勤天数计算工资应付出勤工资=100X (20+8)=2 800(元) 应付病假工资=100X2X90%=180(元) 应付工资=2 800+180=2 980(元) ② 按月工资标准扣除缺勤工资应扣事假工资=100X1=100(元)应扣病假工资=100X2X(1一90%)=20(元) 应付工资=3 000一100一20=2 880(元)这两种方法下计算的应付工资并不相同,相差100元,即一天的工资,这是因为日工资率按30天计算,而7月份实际天数为31天。
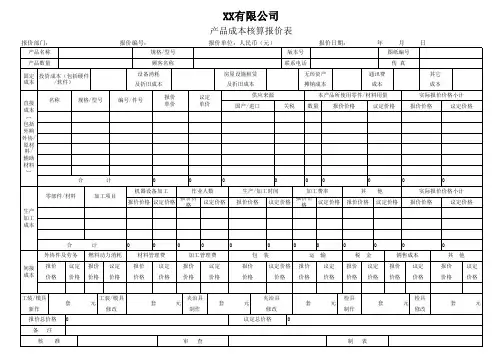
产品成本核算报价表
报价 价格
议定 价格
报价 价格
议定 价格
0
其他
报价
议定
价格
价格
工装/模具 套
新作 报价总价格 0
备注 核准
工装/模具 元
修改
夹治具
夹治具
套
元
套
元
制作
修改
检具
套
元
制作
议定总价格
0
检具
套
元
修改
审查
制表
套
元
报价价 格
议定价格
报价价格
他 议定价格
实际报价价格小计
报价价格
议定价格
合
计
0
0
0
0
0
0
0
0
0
0
0
外协件及劳务 燃料动力消耗
材料管理费
加工管理费
包装
运输
税金
销售成本
间接 成本
报价 价格
议定 报价 价格 价格
议定 价格
报价 价格
议定 价格
报价 价格
议定 价格
报价 价格
议定价格 报价 价格 价格
议定 价格
名称
规格/型号
编号/件号
报价 单价
议定 单价
供应来源 国产/进口
关税
本产品所使Leabharlann 零件/材料用量数量报价价格
议定价格
实际报价价格小计
报价价格
议定价格
合
计
0
0
0
0
00
0
0
0
零部件/材料
生产 加工 成本
加工项目
机器设备加工
作业人数
k3V11.0.1成本还原表的计算原理
V11.0.1成本还原表的计算原理本期概述l本文档适用于K/3V11.0.1成本管理模块。
l学习完本文档以后,您可以了解到K/3成本管理分步法下成本还原表的计算原理。
版本信息l2009年4月23日V1.0编写人:杨柳版权信息l本文件使用须知著作权人保留本文件的内容的解释权,并且仅将本文件内容提供给阁下个人使用。
对于内容中所含的版权和其他所有权声明,您应予以尊重并在其副本中予以保留。
您不得以任何方式修改、复制、公开展示、公布或分发这些内容或者以其他方式把它们用于任何公开或商业目的。
任何未经授权的使用都可能构成对版权、商标和其他法律权利的侵犯。
如果您不接受或违反上述约定,您使用本文件的授权将自动终止,同时您应立即销毁任何已下载或打印好的本文件内容。
著作权人对本文件内容可用性不附加任何形式的保证,也不保证本文件内容的绝对准确性和绝对完整性。
本文件中介绍的产品、技术、方案和配置等仅供您参考,且它们可能会随时变更,恕不另行通知。
本文件中的内容也可能已经过期,著作权人不承诺更新它们。
如需得到最新的技术信息和服务,您可向当地的金蝶业务联系人和合作伙伴进行咨询。
著作权声明著作权所有2009金蝶软件(中国)有限公司。
所有权利均予保留。
目录1.业务背景 (3)2.举例说明 (3)2.1基础资料设置 (3)2.2分配标准设置 (4)2.3产量归集 (5)2.4费用归集 (5)2.5费用分配及成本计算 (6)1.?┰卛?成本还原是针对成本计算方法为分步法的物料而言的,由于企业为生产出最终产成品可能会领用自制的半成品作为直接材料费用。
但在实际业务中,半成品的成本项目也包括:直接材料、直接人工、制造费用等,因此,为了更合理地反映产成品各成本项目的耗用情况,我们需要对半成品的成本进行还原,即把耗用半成品的直接材料成本项目还原为各成本项目。
2.举例说明现结合实例具体说明成本还原表上各字段的取数原理。
2.1基础资料设置要进行成本还原,首先必须在【系统设置】→【系统设置】→【实际成本】→【系统参数设置】里勾上【对半成品进行成本还原】参数。
逐步综合结转分步法的成本还原

第二车间:A 产品 产量:1000 件“ “ “ “逐步综合结转分步法的成本还原表 1:产品成本计算单表 1 中计算的 1000 件 A 产品的总成本为 274000 元。
其中:“直接材料”或“半成品” 为 181000 元,单位材料成本为 181 元,“直接工资”总成本为 39000 元,单位工资成本为 39 元,“制造费用”总额为 54000 元,单位制造费用为 54 元。
实际上,表 1 中计算的 A 产品的完工产品成本结构, 半成品”181000 元,“直接工资 "39000 元, 制造费用"54000 元是不真实的。
半成品"181000 元不是生产 1000 件 A 产品所耗用的真正的材料成本,其中包含了在第一车间所耗用的真正的“材料成本”、“直接工资”和“制造费用”。
也就是说,生产 1000 件 A 产品并不需要这么多原材料。
“直接工资” 39000 元不是生产 1000 件 A 产品所消耗的全部人工成本,这只是在第二车间所消耗的人工 成本,在第一车间所消耗的人工成本包含在“半成品”181000 元中。
也就是说,生产 1000 件 A 产品不止需要这么多工资。
制造费用”54000 元也不是生产 1000 件 A 产品所发生的制造费用,这只是在第二车间所发生的制造费用,在第一车间所发生的制造费用包含在“半成品"181000 元中。
也就是说,生产 1000 件 A 产品不只需要这么多制造费用。
因此,按综合结转分步法计算出来的各步骤半成品成本和最后步骤计算出来的完工产品成本,不能真正体现各生产步骤半成品成本和最后步骤产成品成本的原始成本项目的结构。
这样的成本结构资料不便于企业编制材料采购计划、工资计划和制造费用计划或预算。
为了解决这一问题,需要对按逐步综合结转分步法计算出来的产品成本进行“成本还原”。
侧应丝堰是为了把完工产成品中所释“半成晶”的精合成本逐步分解还原为“直接材料”、“直接工资”和“制造费用”等原始的成本项目,从而求得按其原始成本项目反映的产品成本资料。
成本会计第三章作业答案

一、单选题1、领用某种原材料550千克,单价10元,生产A产品100件,B产品200件。
A产品消耗定额1.5千克,B产品消耗定额2.0千克。
B产品应分配的材料费用为()元。
A.4000B.1500C.3200D.2000『正确答案』A『答案解析』分配率=550×10/(100×1.5+200×2.0)=10200×2.0×10=40002、采用交互分配法分配辅助生产费用时,第一次交互分配是在()之间进行的。
A.各辅助生产车间B.辅助生产车间以外的受益单位C.各受益的基本生产车间D.各受益的企业管理部门『正确答案』A『答案解析』交互分配法是分为两步的,一步是对内分配,一步是对外分配,其中第一步对内分配也就是在各辅助车间之间进行分配。
3、辅助生产费用的直接分配法,是将辅助生产费用()。
A、直接计入基本生产成本B、直接计入辅助生产成本C、直接分配给辅助生产以外的各个受益单位或产品D、直接分配给所有受益单位【正确答案】 C【答案解析】采用直接分配法,不考虑辅助生产内部相互提供的劳务量,即不经过辅助生产费用的交互分配,直接将各辅助生产车间发生的费用分配给辅助生产以外的各个受益单位或产品。
【答疑编号10645735】4、某车间领用某种原材料2100千克,单价10元,原材料费用合计21000元,该车间生产甲产品200件,乙产品220件。
甲产品消耗定额4.5千克,乙产品消耗定额5.0千克。
甲产品应分配的材料费用为()元。
A、9450B、1155C、9000D、12000【正确答案】 A【答案解析】分配率=21000÷(200×4.5+220×5)=10.5(元/千克)则甲产品应分配的材料费用=200×4.5×10.5=9450(元)【答疑编号10645781】二、多选题1、生产成本在完工产品和在产品之间进行分配的下列方法中,会导致8月份发生的生产费用全部由本月完工产品负担的方法是()。
《成本会计》第四版习题答案
《成本会计》习题参考答案第一章、总论一、单项选择1。
A 2. D 3。
B 4. C 5。
A二、多项选择1。
ABD 2。
CE 3。
BCD 4. ACE 5.CDE三、判断题1√2√3√4√5×第二章生产费用的归集与分配一、单项选择1D 2B 3B 4D 5C 6C 7B 8A 9 A 10 D二、多项选择1AD 2ADE 3BCDE 4ABCE 5ACDE 6AE 7AB 8BCD三、判断题1×2√3×4√5√6√7√8√9×10×第三章产品成本计算方法概述一、单选题:1 D2 B3 B4 C5 A二、多选题:1 ACD 2 BC 3 ADE 4 AC 5 AB三、判断题:1× 2√ 3√ 4√ 5× 6√ 7×第四章产品成本计算的品种法一、单选:1.A 2。
A 3.B 4。
A 5。
D二、多选:1.BD 2.AE 3。
ABC 4。
ABE 5。
ADE三、判断:×××√√第五章产品成本计算的分批法一、单选题:1 A2 D3 D4 A5 C6 A7 D 8B 9D二、多选题:1CDE 2CE 3ABCDE 4ABD 5ABD 6AB 7ACDE三、判断题:1√ 2× 3× 4 V 5√ 6√ 7√ 8×第六章产品成本计算的分步法一、单选题:1 D2 C3 C4 D5 C6 B7 B8 C9 B二、多选题:1 ABD2 ABCDE3 ACDE4 ADE5 ABCD6 AD7 BCDE8 CDE三、判断题:1√ 2√ 3√ 4× 5√ 6×7√8√9× 10√11√12×第七章产品成本计算的辅助方法一、单选题:1 B2 C3 D4 C二、多选题:1 AB2 ABCDE 3ACDE 4 CDE 5BCD三、判断题:1√ 2√ 3√ 4√ 5×第八章成本报表和成本分析一、单选题:1.B 2。
产品设计开发成本预算核算表
HY/ZL0210.01 版本3.0
产品设计开发成本预算/核算表
序号项目明细预算核算合计
1 工装费用冲件车间
压铸车间
机修车间
零件车间
装配车间
电镀车间
注塑车间
中控车间
外协件
2. 产品设计试制费用设计奖
试制奖
开发工资
3. 资料费用内部费用
委外费用
4. 零部件试制生产费用
4.1 试模费用冲件车间
压铸车间
注塑车间
4.2 装配费用
4.3 表面处理费用
5. 试验费用(内部试验+
委外测试)内部试验费用委外测试费用
6. 需增设备(生产设备、
检测设备)
7. 人员差旅费用
8. 新产品报废损失
合计
欢迎您的下载,
资料仅供参考!
致力为企业和个人提供合同协议,策划案计划书,学习资料等等
打造全网一站式需求。
成本会计习题总结(含答案)
成本会计习题及答案第一章判断题1.产品成本是指一定时期内生产产品所发生的生产耗费。
╳2.成本计算要求正确及时,所采用的成本计算方法可随意确定。
╳3.成本核算的分期核算原则强调企业必须按成本计算期计算产品成本。
╳4.企业在成本核算时,首先必须制定成本开支范围,并按成本开支范围列支成本。
√5.计入产品成本的各项生产费用按其经济用途可划分为直接材料、直接人工、制造费用等若干的成本项目。
√单项选择题1.企业在一定时期内为生产产品而发生的生产耗费称为(生产费用)2.(成本计算)是成本会计最基本的职能和核心工作。
3.成本核算所采用的方法,前后各期许须持一致,以使各期成本核算资料互相可比是指成本核算的(一致性原则)4.与一定的会计期间相联系的费用称为(期间费用)5.企业的生产部门为组织和管理生产所发生的费用是(制造费用)第二章判断题1.“材料采购”账户月末如果没有余额,表示月末在途材料的实际成本。
√2.采用先进先出法,在物价上涨时,会使计入产品成中的材料费用接近实际。
╳3.发出材料应负担的节约差异应登记在“材料成本差异”账户的借方。
√4.月末车间已领用的材料,如果下月上产还需要,应办理“假退料”手续,不能将此材料费用计入本月份的生产费用,由本月产品成本负担。
√5.先进先出法在物价上涨时,符合谨慎性原则。
╳单项选择题1.“材料成本差异”账户的期末借方余额表示(实际成本大于计划成本的超支差异额)。
2.在计划成本计价下,“原材料”账户借方余额反映验收入库材料的(计划成本)。
3.工业企业在燃料费用比重较大时,可与动力费用一起专设“燃料动力”成本项目,并增设“燃料”一级账户,借记有关成本费用账户,对已领用的燃料费用总额贷记(燃料)账户。
4.先进先出法会使(期末存货成本接近实际)。
5.使期末存货成本比较接近市价的存货计价方法是(先进先出法)第三章判断题1.工资总额是指企业在一定时期内实际支付给职工的实际金额总数。
╳2.工资及福利费用分配表是根据工资结算单及其他相关材料直接编制的。
成本还原图、计算公式及举例
1成本还原方法一:
2成本还原方法二:
3.成本还原举例
例2:对前述例1中的成本计算结果进行还原。
例题解答:
方法一:
(1)对产成品成本中的自制半成品成本3060元进行还原。3060元即为生产A产成品所消耗的乙半成品成本。
①计算第二车间本期生产完工的乙半成品成本3200元中各成本项目的比重。
直接人工成本=3060×0.25=765(元)
制造费用成本=3060×0.1875=573.75(元)
(2)对分解出的甲自制半成品成本1721.25元进一步还原。
①计算第一车间本期生产完工的甲半成品成本1500元中各成本项目的比重。
直接材料比重=750÷1500=0.5
直接人工比重=450÷1500=0.3
(3)将分解后的各成本项目的金额分别加总,计算出还原后按成本的原始构成反应的产成品成本。
A产品的直接材料成本=860.62(元)
A产品的直接人工成本=360(第三车间)+765+516.38=1641.38(元)
A产品的制造费用成本=180(第三车间)+573.75+344.25=1098(元)
上述计算过程见下表4-6所示:
直接材料成本=750×1.1475=860.62(元)
直接人工成本=450×1.1475=516.38(元)合计:1721.25元
制造费用成本=300×1.1475=344.25(元)
(5)将分解后的各成本项目的金额分别加总,计算出还原后按成本的原始构成反应的产成品成本。
①A产品的直接材料成本=860.62(元)②A产品的直接人工成本=360(第三车间)+765+516.38=1641.38(元)③A产品的制造费用成本=180(第三车间)+573.75+344.25=1098(元)
成本会计习题及参考答案
第一章成本会计绪论综合练习一、单项选择题1.工业企业的产品成本是指()。
A.生产费用、销售费用、管理费用、财务费用之和B.生产一定种类、一定数量的产品所支出的各种生产费用之和C.生产费用与管理费用之和D.生产费用与管理费用、财务费用之和2.根据工业企业费用要素的划分,下列各项中不属于“外购材料”项目的有()。
A.外购半成品B.外购包装物C.外购低值易耗品D.外购燃料3.下列说法合理的是()。
A.直接生产费用皆可以直接计入费用,例如原料、主要材料费用都能直接计入某种产品成本B.间接生产费用皆可以间接计入费用,例如机物料消耗只能按照一定标准分配计入有关的各种产品成本C.在只生产一种产品的工业企业或车间中,也只有直接生产费用可以直接计入产品成本D.在用一种原材料,同时生产出几种产品的联产品生产(如煤化工),在这样的企业中,直接生产费用和间接生产费用都不能计入某种产品成本中,都是间接计入费用4.计入产品成本的费用是()。
A.生产费用B.销售费用C.财务费用D.管理费用5.属于产品成本项目的是()。
A.外购材料费用B.职工工资C.折旧费用D.制造费用6.下列各项中,属于工业企业费用要素的是()。
A.直接材料B.制造费用C.废品损失D.外购燃料7.下列各项中,属于产品生产成本项目的是()。
A.外购材料B.直接人工C.折旧费D.利息费用8.企业为生产产品而耗用的原料费用是()。
A.直接生产费用B.间接生产费用C.直接计入费用D.间接计入费用9.下列各项中,不属于间接生产费用的是()。
A.生产工人工资B.机器设备耗用电费C.机器设备折旧费用D.车间厂房折旧费用10.工业企业产品成本核算中各项费用的划分,都应贯彻()原则,以期正确核算产品成本和管理费用。
A.收益原则B.谨慎性原则C.权责发生制原则D.配比原则二、多项选择题1.工业企业的生产经营费用包括()。
A.生产费用B.销售费用C.管理费用D.财务费用2.为了充分发挥成本核算的作用,在成本核算工作中,应贯彻实施以下哪些要求?()。