
2018成本会计学基础-在线作业(试卷答案)
您的本次作业分数为:100分单选题
1.【第01章】下列各项中不应计入产品成本的是:
A 企业行政管理部门用资产的折旧费用
B 车间厂房的折旧费用
C 车间生产用设备的折旧费用
D 车间辅助人员的工资
正确答案:A
多选题
2.【第01章】生产成本按与特定产品的关系可以分为:
A 可控成本
B 不可控
C 直接
D 间接成本
正确答案:CD
多选题
3.【第01章】成本按习性进行分类可以分为:
A 固定
B 变动成本
C 业务成本
D 混合成本
正确答案:ABD
判断题
4.【第01章】从理论上讲,产品价值中的补偿部分,就是产品的理论成本。
正确错误
正确答案: 对
判断题
5.【第01章】在实际工作中,确定成本的开支范围应以成本的经济实质为理论依据。
正确错误
正确答案: 对
判断题
6.【第01章】成本的经济实质,是企业在生产经营过程中所耗费的资金总和。
正确错误
正确答案: 对
单选题
7.【第03章】下列各项中属于成本项目的是:
A 外购动力
B 利息支出
C 管理费用
D 原材料
正确答案:D
单选题
8.【第03章】下列各项中属于费用要素的是:
A 原材料
B 生产工人工资
C 折旧费
D 制造费用
正确答案:C
多选题
9.【第03章】计入“原材料”成本项目的有:
A 直接用于产品生产的原材料费用
B 直接用于产品生产的主要材料
C 车间的机物料
D 直接用于产品生产的辅助材料费
正确答案:ABD
单选题
10.【第04章】下列各项费用中,不能直接借记“基本生产成本”科目的是:
A 车间生产工人福利费
B 车间生产工人工资
C 车间管理人员
D 构成产品实体的原料费用
正确答案:C
多选题
判断题
12.【第04章】直接人工是指企业全体职工的工资。
正确错误
正确答案: 错
判断题
13.【第04章】生产车间发生直接生产费用,均应单独地记入“生产成本——基本生产成本”科目。
正确错误
正确答案: 错
单选题
14.【第05章】为了简化辅助生产费用的分配,辅助生产成本差异一般全部记入:
A “制造费用”科目
B “管理费用”科目
C “营业外支出”科目
D “基本生产成本”科目
正确答案:B
单选题
15.【第05章】某车间采用按年度计划分配率分配法进行制造费用分配,年度计划分配率为5元。
6月份“制造费用”科目贷方余额为1000元,6月份实际发生的制造费用为10000元,实际产量的定额工时为1500小时。
该车间6月份分配的制造费用为:
A 7500
B 9000
C 10000
D 11000
正确答案:A
单选题
16.【第05章】在辅助生产车间之间相互提供产品或劳务的情况下,下列各项中,分配辅助生产费用最为准确的方法是:
A 按计划成本分配法
B 交互分配法
C 直接分配法
D 代数分配法
正确答案:B
多选题
17.【第05章】在辅助生产车间完工产品入库或劳务分配时,下列科目可能借记的有:
A “辅助生产成本”科目
B “原材料”
C “低值易耗品”
D “在建工程”科目
正确答案:ABCD
单选题
18.【第06章】下列各项中应计入制造费用的:
A 构成产品实体的原材料
B 产品生产工人工资
C 车间管理人员工资
D 工艺用燃料费用
正确答案:C
判断题
19.【第06章】“制造费用”科目年末一般应无余额。
正确错误
正确答案: 对
判断题
20.【第06章】制造费用中既包括直接生产费用,也包括间接生产费用。
正确错误
正确答案: 对
单选题
21.【第07章】某生产车间采用五五摊销法进行低值易耗品摊销的核算。
该生产车间4月份领用低值易耗品的实际成本为10000元;报废低值易耗品的实际成本为4000元,残料计价100元。
4月份应计入制造费用的低值易耗品摊销价值为:
A 1900
B 6900
C 4900
D 5900
正确答案:B
单选题
22.【第07章】下列各项中,不应计入废品损失的是:
A 不可修复废品的生产成本
B 可修复废品的生产成本
C 用于修复废品的人工费用
D 用于修复废品的材料费用
正确答案:B
单选题
23.【第07章】生产车间固定资产修理期间发生的停工损失应计入:
A 产品成本
B 营业外支出
C 管理费用
D 废品损失
正确答案:A
单选题
24.【第07章】下列科目中,不属于与“待摊费用”科目贷方对应的科目是:
A “制造费用”
B “生产成本-辅助生产成本”
C “管理费用’
D “废品损失”科目
正确答案:D
单选题
25.【第07章】某种产品发生不可修复废品时,如果废料不予回收,将会使该种产品:
A 总成本降低,单位成本增加
B 总成本不变,单位成本增加
C 总成本增加,单位成本增加
D 总成本与单位成本均不变
正确答案:B
多选题
26.【第07章】下列各项中,可以用于计算不可修复废品的生产成本的有:
A 按所耗实际费用计算
B 按所耗定额费用计算
C 按所耗实际费用扣除残值
D 按所耗定额费用扣除残值计算
正确答案:AB
判断题
27.【第07章】“废品损失”科目月末应无余额。
正确错误
正确答案: 对
单选题
28.【第08章】某种产品经两道工序加工完成。
各道工序的工时定额分别为24小时、16小时。
各道工序的在产品在本道工序的加工程度按工时定额的50%计算。
据此计算的第二道工序在产品累计工时定额为:
A 16小时
B 20小时
C 32小时
D 40小时
正确答案:C
单选题
29.【第08章】某种产品经两道工序加工完成。
第一工序的月末在产品数量为100件,完工程度为20%;第二工序的月末在产品数量为200件,完工程度为70%。
据此计算的月末在产品约当产量为:
A 20件
B 135件
C 140件
D 160件
正确答案:D
判断题
30.【第09章】成本计算对象是区分产品成本计算各种方法的主要标志。
正确错误
正确答案: 对
判断题
31.【第09章】受企业生产类型特点以及相应的管理要求的影响,产品成本计算对象不外乎就是品种、分批、分步三种,因而以成本计算对象为主要标志的成本计算基本方法也只有三种,即品种法、分批法、分步法。
正确错误
正确答案: 对
多选题
32.【第19章】成本报表按反映的内容不同,可以分为:
A 定期报表与不定期报表
B 反映生产经营情况的报表
C 反映费用支出情况的报表
D 反映成本计划执行情况的报表
正确答案:BCD
多选题
33.【第19章】以下哪些属于定期报表:
A 制造费用明细表
B 管理费用
C 商品产品成本报表
D 质量成本报表
正确答案:ABC
多选题
34.【第22章】成本分析的内容包括:
A 商品产品成本计划完成情况
B 单位产品成本分析
C 经济技术指标对产品成本的影响分析
D 成本效益分析
正确答案:ABCD
多选题
35.【第22章】成本分析中常用的方法有:
A 比较分析法
B 结构分析法
C 比率分析法
D 因素分析法
正确答案:ACD。
成本会计学在线作业答案

单选题1.成本会计的基础是:A 成本预测B 成本计划C 成本核算D 成本考核单选题2。
辅助生产费用的各种分配法中,能分清内部经济责任,有利于实行厂内经济核算的是:• A 直接分配法• B 交互分配法• C 顺序分配法• D 计划成本分配法单选题3。
产成品入库后,由于管理不善而损坏变质的损失,应作:• A 营业外支出• B 废品损失• C 管理费用• D 生产成本单选题4。
下列费用中,不应计入材料采购成本的是:• A 运输费• B 保险费• C 运输途中的合理损耗• D 增值税判断题5.生产特点和管理要求对产品成本计算的影响,主要表现在成本计算对象的确定上。
•正确错误判断题6.制造费用是指直接用于产品生产,可直接计入产品成本的费用•正确错误判断题7。
工资记账的原始凭证主要有工资卡片、考勤记录、产量工时记录和工资结算单。
•正确错误判断题8.生产人员、车间管理人员和技术人员的工资及福利费,是产品成本的重要组成部分,应该直接计入各种产品成本。
•正确错误判断题9。
固定资产折旧费是产品成本的组成部分,应该全部计入产品成本。
•正确错误判断题10.成本项目的设置,应根据企业的生产特点和管理的要求来决定.•正确错误单选题1。
假定某产品工时定额为60小时,经两道工序完成,每道工序的工时定额分别为45小时和15小时,第二工序现已生产7.5小时,则完工程度为:• A 95%• B 87.5%• C 35%• D 50%单选题2.分批法的成本计算对象是:• A 产品品种• B 产品批别• C 产品类别• D 产品的生产步骤单选题3.原材料若是在生产开始时一次投入的,则原材料费用可以按完工产品和月末在产品的()分配。
• A 定额工时• B 质量• C 约当产量• D 数量单选题4.逐步结转分步法是为了分步计算( )成本而采用的一种分步法。
• A 完工产品• B 半成品• C 在产品• D 完工产品和在产品单选题5.基本生产车间发生的费用中,应归为制造费用进行核算的有:• A 基本生产车间专项成本项目的费用• B 基本生产车间直接工人的• C 基本生产车间直接工人的工资• D 基本生产车间设备的折旧费判断题6.实行计件工资制的企业,工人生产的由于材料缺陷产生的废品,不计计件工资。
2018年电大成本会计形成性考核册答案解析带题目
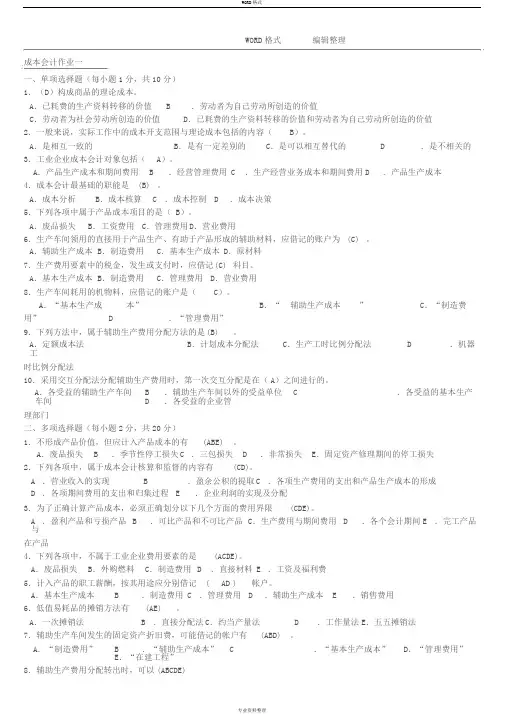
WORD格式编辑整理成本会计作业一一、单项选择题(每小题1分,共10分)1.(D)构成商品的理论成本。
A.已耗费的生产资料转移的价值 B .劳动者为自己劳动所创造的价值C.劳动者为社会劳动所创造的价值D.已耗费的生产资料转移的价值和劳动者为自己劳动所创造的价值2.一般来说,实际工作中的成本开支范围与理论成本包括的内容(B)。
A.是相互一致的B.是有一定差别的C.是可以相互替代的 D .是不相关的3.工业企业成本会计对象包括(A)。
A.产品生产成本和期间费用 B .经营管理费用 C .生产经营业务成本和期间费用D .产品生产成本4.成本会计最基础的职能是(B) 。
A.成本分析B.成本核算 C .成本控制 D .成本决策5.下列各项中属于产品成本项目的是( B)。
A.废品损失B.工资费用C.管理费用D.营业费用6.生产车间领用的直接用于产品生产、有助于产品形成的辅助材料,应借记的账户为(C) 。
A.辅助生产成本 B.制造费用C.基本生产成本 D.原材料7.生产费用要素中的税金,发生或支付时,应借记(C) 科目。
A.基本生产成本 B.制造费用C.管理费用D.营业费用8.生产车间耗用的机物料,应借记的账户是(C)。
A.“基本生产成本”B.“辅助生产成本”C.“制造费用” D .“管理费用”9.下列方法中,属于辅助生产费用分配方法的是(B) 。
A.定额成本法B.计划成本分配法C.生产工时比例分配法 D .机器工时比例分配法10.采用交互分配法分配辅助生产费用时,第一次交互分配是在(A)之间进行的。
A.各受益的辅助生产车间 B .辅助生产车间以外的受益单位 C .各受益的基本生产车间 D .各受益的企业管理部门二、多项选择题(每小题2分,共20分)1.不形成产品价值,但应计入产品成本的有(ABE) 。
A.废品损失 B .季节性停工损失C .三包损失 D .非常损失E.固定资产修理期间的停工损失2.下列各项中,属于成本会计核算和监督的内容有(CD)。
最新浙江大学2018年秋成本会计学作业答案题库及答案

.【第01章】一般来说,实际工作中的成本开支范围与理论成本包括的内容()。
A 是有一定差别的
B 是相互一致的
C 是不相关的
D 是可以相互替代的
正确答案:A
2.【第01章】成本会计的首要职能是()。
A 反映
B 反映和监督
C 监督
D 计划和考核
正确答案:A
3.【第01章】企业应根据()来组织成本会计工作。
A 生产经营的特点
B 对外报告的需要
C 生产规模的大小
D 成本管理的要求
正确答案:ACD
4.【第01章】成本的主要作用在于()。
A 补偿生产耗费的尺度
B 综合反映企业工作质量的重要指标
C 企业对外报告的主要内容
D 制定产品价格的重要依据
正确答案:ABD
5.【第01章】成本会计的任务包括()。
A 成本预测和决策
B 成本计划和控制
C 成本核算
D 成本考核和分析
正确答案:ABCD
6.【第01章】总括地讲,成本会计的对象就是产品的生产成本。
正确错误
正确答案: 错
7.【第01章】成本的经济实质,是企业在生产经营过程中所耗费的资金的总和。
正确错误
正确答案: 对
8.【第02章】下列各项中,属于直接生产费用的是()。
A 生产车间厂房折旧费
B 产品生产用设备折旧费
C 管理部门固定资产折旧费
D 生产车间管理人员工资
正确答案:B
9.【第02章】下列各项中,应计入制造费用的是()。
A 构成产品实体的原材料费用
B 产品生产工人工资。
中石油18年8月《成本会计》第二次在线作业
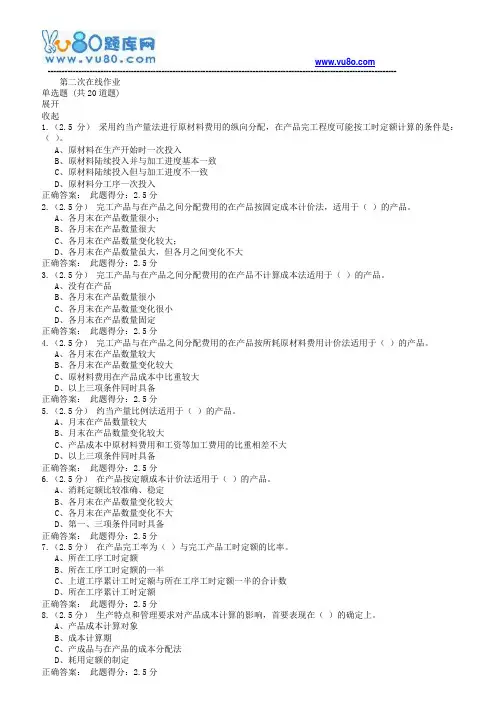
第二次在线作业单选题 (共20道题)展开收起1.(2.5分)采用约当产量法进行原材料费用的纵向分配,在产品完工程度可能按工时定额计算的条件是:()。
A、原材料在生产开始时一次投入B、原材料陆续投入并与加工进度基本一致C、原材料陆续投入但与加工进度不一致D、原材料分工序一次投入正确答案:此题得分:2.5分2.(2.5分)完工产品与在产品之间分配费用的在产品按固定成本计价法,适用于()的产品。
A、各月末在产品数量很小;B、各月末在产品数量很大C、各月末在产品数量变化较大;D、各月末在产品数量虽大,但各月之间变化不大正确答案:此题得分:2.5分3.(2.5分)完工产品与在产品之间分配费用的在产品不计算成本法适用于()的产品。
A、没有在产品B、各月末在产品数量很小C、各月末在产品数量变化很小D、各月末在产品数量固定正确答案:此题得分:2.5分4.(2.5分)完工产品与在产品之间分配费用的在产品按所耗原材料费用计价法适用于()的产品。
A、各月末在产品数量较大B、各月末在产品数量变化较大C、原材料费用在产品成本中比重较大D、以上三项条件同时具备正确答案:此题得分:2.5分5.(2.5分)约当产量比例法适用于()的产品。
A、月末在产品数量较大B、月末在产品数量变化较大C、产品成本中原材料费用和工资等加工费用的比重相差不大D、以上三项条件同时具备正确答案:此题得分:2.5分6.(2.5分)在产品按定额成本计价法适用于()的产品。
A、消耗定额比较准确、稳定B、各月末在产品数量变化较大C、各月末在产品数量变化不大D、第一、三项条件同时具备正确答案:此题得分:2.5分7.(2.5分)在产品完工率为()与完工产品工时定额的比率。
A、所在工序工时定额B、所在工序工时定额的一半C、上道工序累计工时定额与所在工序工时定额一半的合计数D、所在工序累计工时定额正确答案:此题得分:2.5分8.(2.5分)生产特点和管理要求对产品成本计算的影响,首要表现在()的确定上。
2018年12月___成本会计【0153】大作业答案

2018年12月___成本会计【0153】大作业答案为了正确计算产品成本,需要进行以下基础工作:首先,制定和修订定额;其次,建立和健全材料物资的计量、收发、领退和盘点制度;第三,建立和健全原始记录工作;最后,制定和修订厂内计划价格。
在产品约当产量是指将月末在产品数量按照完工程度折算为相当于完工产品的产量。
废品损失包括不可修复废品的生产成本、可修复废品的修复费用、扣除回收的废品残料价值和应收赔款以后的损失。
逐步结转分步法是按照产品的生产步骤逐步结转半成品成本,最后算出产成品成本的分步法,也称计列半成品成本分步法。
某工业企业的基本生产车间,全年制造费用计划为xxxxxxx元;全年各种产品的计划产量为:A产品1200件,B产品1500件;单件产品的工时定额分别为A产品为6小时,B产品5小时。
本年11月份实际产量为:A产品150件,B产品175件;该月实际制造费用为元。
要求:(1)计算制造费用年度计划分配率;(2)计算该月应分配转出的制造费用;(3)编制分配制造费用的会计分录。
解答:(1)制造费用年度计划分配率=xxxxxxx/((1200×6)+(1500×5))=200元/小时。
(2)该月应分配转出的制造费用=(150×6+175×5)×200=元。
(3)分配制造费用的会计分录为:制造费用分配(借)元,制造费用(贷)元。
某企业生产甲、乙两种产品,共同耗用原材料千克,每千克12元,共计元。
生产甲产品1200件,单件甲产品原材料消耗定额为30千克;生产乙产品800件,单件乙产品原材料消耗定额为15千克。
该企业按材料定额消耗量比例分配材料费用。
要求:(1)计算甲、乙产品材料定额消耗量;(2)计算原材料消耗量分配率;(3)计算甲、乙产品应分配原材料数量;(4)计算甲、乙产品应分配实际费用。
解答:(1)甲产品原材料定额消耗量=1200×30=(千克),乙产品原材料定额消耗量=800×15=(千克)。
网院北语18秋《成本会计》作业_2(满分)

------------------------------------------------------------------------------------------------------------------------------ 单选题1(5分) : 下列方法中,属于不计算半成品成本的分步法是()。
A: 逐步结转法B: 综合结转法C: 分项结转法D: 平行结转法2(5分) : 分批法适用于()。
A: 小批单件生产B: 大批大量生产C: 大批大量单步骤生产D: 大批大量多步骤生产3(5分) : 对可比产品成本降低率计划的完成有影响的是()。
A: 产量和单位成本B: 产量和品种结构C: 品种结构和单位成本D: 产量、品种结构和单位成本4(5分) : 联产品在分离前计算出来的总成本称为()。
A: 直接成本B: 间接成本C: 共同成本D: 分项成本5(5分) : 适用于季节性生产的车间分配制造费用的方法是()。
A: 生产工时比例法B: 生产工资比例法C: 机器工时比例法D: 年度计划分配率分配法6(5分) : 企业因生产产品、提供劳务而发生的各项间接费用,包括工资、福利费、折旧费等,属于()成本项目。
A: 管理费用B: 制造费用C: 直接人工D: 直接材料7(5分) : 一般说来,实际工作中的成本开支范围与理论成本包括的内容是()。
A: 有一定差别的B: 相互一致的C: 不相关的D: 相互可以替代的8(5分) : 下列方法中,需要进行成本还原的是()。
A: 平行结转法B: 逐步结转法C: 综合结转法D: 分项结转法9(5分) : 制造费用()用于产品生产的费用。
------------------------------------------------------------------------------------------------------------------------------ A: 大部分是间接B: 完全是间接C: 大部分是直接D: 完全是直接10(5分) : 原材料脱离定额差异是()。
成本会计学基础在线作业(题库答案)[可编辑].doc
成本会计学基础在线作业1. 下列各项屮不应计入产品成木的是:口A企业行政管理部门用资产的折旧费用口B车间厂房的折d费用口C车间生产用设备的折III费用口D车间辅助人员的工资正确答案:A2. 生产成本按与特定产品的关系可以分为:口A可控成木匚I B不可控—C直接匚I D间接成木正确答案:CD3•成木按习性进行分类可以分为:□A固定—1 B变动成本□C业务成木匚I D混合成本正确答案:ABD4. 成本的经济实质,是企业在生产经营过程屮所耗费的资金总和。
口对口错正确答案:对5. 从理论上讲,产品价值中的补偿部分,就是产品的理论成木。
□对口错6. 在实际工作中,确定成木的开支范国应以成木的经济实质为理论依据。
口对口错正确答案:对1. 下列各项中属于成木项日的是:U A外购动力口B利息支出□ C管理费用D D原材料止确答案:D2. 下列各项中属于费用要素的是:C A原材料口B生产工人工资口C折旧费C D制造费用正确答案:C3. 计入“原材料”成本项目的有:口A有接用于产品生产的原材料费用匚B直接用于产品生产的主要材料□I C车间的机物料匚D宜接用于产品生产的辅助材料费正确答案:ABD1•下列各项费用中,不能直接借记“棊本生产成本”科II的是:口A车间生产工人福利费口B年间生产工人工资C车间管理人员止确答案:对口D构成产品实体的原料费川正确答案:C2. 下列费用分配表中,可以直接作为基木生产车间产品成本明细账登记依据的有:口I A原材料费用分配表匚I B工资费用分配口C折I日费用分配表匚I D制造费用分配表正确答案:ABD3. 生产车间发生直接生产费用,均应单独地记入“生产成木——基本生产成本”科目。
口对口错正确答案:错4. 直接人工是指企业全体职工的工资。
口对□错正确答案:错1. 为了简化辅助生产费用的分配,辅助生产成本差异-•般全部记入:口A “制造费用”科日口B “管理费用"科H口C “莒业外支出”科H口D “基本生产成本”科目正确答案:B2. 在辅助生产车间Z间相互提供产品或劳务的情况下,下列各项中,分配辅助生产费用放为准确的方法是:口A按计划成本分配法口B交互分配法口D代数分配法正确答案:B3. 某车间采用按年度计划分配率分配法进行制造费用分配,年度计划分配率为5元。
东师成本会计18春在线作业2
(单选题) 1: 在平行结转分步法下,在完工产品与在产品之间分配费用,是指()A: 产成品和广义在产品B: 前面步骤的完工半成品与加工中的在产品C: 产成品与月末在产品D: 完工半成品与月末加工中的在产品正确答案:(单选题) 2: 在逐步结转分步法下,上一步骤的半成品移交下一步骤继续加工时,其半成品成本( )。
A: 不随实物的转移而转移B: 应保留在本步骤C: 随实物的转移而转移D: 只转移由完工产品负担的份额正确答案:(单选题) 3: 简化分批法与分批法的主要区别是( )A: 不分批计算完工产品成本B: 不分批计算在产品成本C: 不进行间接费用的分配D: 不分批核算原材料费用正确答案:(单选题) 4: 在大量大批管理上不要求计算各步骤成本的多步骤生产的企业里,应采用的成本计算方法是( ) A: 品种法B: 分批法C: 分类法D: 分步法正确答案:(单选题) 5: 分批法的主要特定是()A: 批内产品都同时完工,不存在完工产品与在产品之间分配费用的问题B: 以产品批别为成本计算对象C: 费用归集和分配比较简单D: 定期计算成本正确答案:(单选题) 6: 平行结转分步法只计算( )A: 各步骤的半成品成本B: 各步骤所耗上一步骤半成品成本C: 各步骤的在产品成本D: 本步骤所发生的各项生产费用及这些费用中应计人产成品的“份额”正确答案:(单选题) 7: 甲产品分两个生产步骤连续加工,第一步骤加工完毕转入第二步骤继续加工,制成产成品。
第一步骤本月共发生费用50 000元,完工半成品成本30 000元;第二步骤本月完工产品成本48 000元,其中所耗半成品成本36 000元。
甲产品的成本还原率为( )。
A: 1.2B: 1.6C: 0.72D: 0.83正确答案:(单选题) 8: “废品损失”科目核算的内容之一是A: 产品出售后的修理费用B: 生产过程中发现的不可修复废品的生产成本C: 出售不合格品的降价损失D: 库存产品因水灾而变质的损失正确答案:(单选题) 9: 为了简化辅助生产费用的分配,辅助生产成本差异一般全部计入()A: 营业外支出C: 制造费用D: 基本生产成本正确答案:(单选题) 10: 下列各项费用中,不应计人产品成本的是( )。
东师成本会计18春在线作业3
(单选题) 1: 分步法是以( )作为成本计算对象。
A: 产品批别B: 产品品种C: 产品类别D: 产品的生产步骤正确答案:(单选题) 2: 品种法是以( )作为成本计算对象。
A: 产品的生产车间B: 产品的品种C: 产品的批别D: 产品的类别正确答案:(单选题) 3: 由于()原因产生的等级产品不能采用分类法计算成本A: 所耗原材料的质量不同B: 工人操作不当C: 工艺技术上的要求不同D: 内部结构不同正确答案:(单选题) 4: 生产的特点和管理的要求对成本计算方法的影响主要表现在( )A: 生产组织的特点B: 工艺过程的特点C: 生产管理的要求D: 产品成本计算对象的确定正确答案:(单选题) 5: 某企业在产品计价采用约当产量法。
甲产品单位定额工时120小时,第一工序60小时,第二工序40小时,第三工序20小时,各工序在产品在本工序的加工程度均为50%,该产品第三工序的加工程度为()A: 100%B: 91.67%C: 8.33%D: 50%正确答案:(单选题) 6: 在成本会计的各项职能中,属于事中职能的有( )。
A: 成本分析职能B: 成本考核职能C: 成本控制职能D: 成本核算职能正确答案:(单选题) 7: 定额法的特点是将事前制定的产品消耗定额、费用定额和( )作为降低成本的目标。
A: 定额成本B: 计划成本C: 定额差异D: 目标成本正确答案:(单选题) 8: 在大量大批单步骤生产或管理上不要求分步骤计算成本的多步骤生产企业里,应采用的成本计算方法是( )A: 品种法B: 分批法C: 分类法D: 分步法正确答案:(单选题) 9: 为了简化辅助生产费用的分配,辅助生产成本差异一般全部计入()A: 营业外支出B: 管理费用C: 制造费用D: 基本生产成本正确答案:(单选题) 10: 逐步结转分步法,按照半成品成本在下一步骤成本明细账中的反映方法,可以分为()A: 综合结转分步法和平行结转分步法B: 平行结转分步法和分项结转分步法C: 实际成本结转分步法和计划成本结转分步法D: 综合结转分步法和分项结转分步法正确答案:(多选题) 1: 采用综合结转分步法,可以按照()计算结转半成品的实际成本A: 先进先出法B: 个别计价法C: 当月加权平均单价D: 上月末的加权平均单价正确答案:(多选题) 2: 产品生产的特点对成本计算方法的影响主要表现在( )。
成本会计网上作业1答案
本钱会计网上作业1答案1. 定义本钱会计是一种会计管理工具,用于确定和跟踪产品或效劳的本钱以及计算和报告企业利润。
它主要关注本钱的收集、分配和报告,以辅助企业经营决策和实现利润最大化。
2. 本钱类别2.1 直接材料本钱直接材料本钱是制造产品所需的原材料的本钱。
直接材料本钱通常是指可以明确与产品相关的原材料本钱,如木材、玻璃等。
2.2 直接劳动本钱直接劳动本钱是制造产品所需直接劳动的本钱。
直接劳动本钱通常是指直接参与产品制造的工人的工资和福利费用。
2.3 制造费用制造费用是除直接材料和直接劳动以外与制造产品直接相关的费用,包括制造设备的折旧费用、制造设备的维护费用、制造过程中的能源消消耗用等。
2.4 间接费用间接费用是与产品制造相关的,但无法直接归属于特定产品的费用。
间接费用包括管理费用、销售费用、研发费用等。
3. 本钱计算方法本钱计算方法包括以下几种:加权平均法、先进先出法和后进先出法。
3.1 加权平均法加权平均法是将期初的存货本钱和当期的采购本钱按照加权平均的方法计算出单位产品的平均本钱。
3.2 先进先出法先进先出法是指在销售本钱计算时,优先使用先期购入的存货,最后使用后期购入的存货计算本钱。
3.3 后进先出法后进先出法是指在销售本钱计算时,优先使用后期购入的存货,最后使用先期购入的存货计算本钱。
4. 本钱控制方法本钱控制是为了管理企业本钱并确保实现利润最大化而采用的一系列管理方法和工具。
4.1 标准本钱控制标准本钱控制是通过设定标准本钱,然后将实际本钱与标准本钱进行比较,以评估业绩并采取适当的措施进行调整。
4.2 差异分析差异分析是一种通过比较预算本钱和实际本钱之间的差异来评估本钱控制情况的方法。
差异分析可帮助管理层识别和解决本钱超支或未到达预期的问题。
4.3 管理会计管理会计是一种使用会计信息进行决策和规划的方法。
管理会计可帮助管理层了解企业本钱结构,并提供有关本钱和利润的详细信息,以支持决策制定过程。