
会计审计英语第五章翻译
奥林公司目前只让现金销售。
给潜在顾客的数量要求购买信贷,奥林正在考虑允许信用销售。
奥林需要考虑什么因素决定是否允许信贷销售吗?许多公司正在改变后进先出库存的方法来节省税收在当前年全世界大多数国家不允许使用后进先出法。
奥林应该改变后进先出法。
奥林应该改变后进先出吗?应该考虑哪些因素?正文在大多数国家,非流动和流动资产作为单独的标题在财务状况的声明。
一个资产时应列为流动资产:——预计将实现或被出售或消费企业的正常经营周期;或——主要为交易目的或短期内举行,预计将在12个月内实现报告日期;或——资产是不受限制的现金或现金等价物。
流动资产的主要项目是现金,目前的应收账款和库存。
5.1.1组成的现金资金是流动资产的流动性最强,由这些东西作为交换媒介,提供会计计量的基础。
现金包括库存现金存款的需求。
这是硬币和货币上的手,无限制的资金在银行存款。
零用现金基金也一般项目报告为现金。
有些东西,如邮票、远期支票,欠条不应报告为现金。
产生的现金帐户的贷方余额签发支票的存款量被称为现金透支,应该报道作为流动负债。
此外,许多公司报告非常短期的投资和利息的证券作为现金等价物。
现金等价物是短期、高流动性投资很容易转换为已知金额的现金和受到一个微不足道的变化的风险值。
他们不投资或其他长期的目的,而是为了满足短期资金的承诺。
投资到期日通常应该收购日期3个月。
因此,股权投资(即。
其它公司)的股票不是现金等价物。
将是一个例外,这里可赎回优先股获得了一个非常亲密的偿还期。
5.1.2中所控制的现金因为现金流动性最强的资产,是特别容易盗窃或欺诈,除非妥善维护。
一般来说,系统的现金控制拒绝访问的会计记录那些处理现金。
这将减少的可能性不当条目掩盖滥用现金收入和现金付款。
现金支付不应由现金收入。
支付应由检查除了小公司的零用现金基金。
在记录零用现金基金的建立,零用现金被认为是记入借方和现金。
现金然后转交给一些人只负责支付的基金。
只要基金运行的现金数额低,也在每个会计期间,该基金通过编写检查补充等于付款。
在记录补充,费用和其他适当的帐户记入借方支付从零用现金和现金被认为。
当该基金无法平衡,调整通常是“短和现金”账户。
除非涉及盗窃。
这将通常只涉及一个名义量引起的错误做出改变。
5.1.3银行和解银行和解是一个比较的银行对账单(发送每月、每周甚至每日的银行)与现金簿的记录有多少业务相信它的银行)。
银行对账单上的余额之间的区别和平衡现金簿将错误或时间差异和他们应该识别和令人满意的解释。
几种常见类型的差异出现在下列情形:在运输途中,存款。
存款接近尾声的嘴和记录在现金的书没有收到银行及时反映在银行对账单上。
-优秀的检查。
口腔检查写接近尾声的现金余额减少了现金书但没有通过你的银行的银行声明日期。
——银行服务费或银行利息。
银行会扣除费用透支利息或为其服务,注意银行对账单上的金额。
-在途存款。
银行经常充当一个收集客户机构应收票据等物品。
在准备银行和解是一种很好的做法首先所表现出的平衡所表现出的银行对账单和结束与平衡现金书。
正是这种修正现金账面余额将出现在财务状况的声明“现金银行”。
5.1.4应收的分类在对应收账款进行分类,一个重要的区别是由贸易和其他应收款。
应收款项,一般最重要的一类应收,源于企业的正常经营活动,也就是说,信用销售的商品或服务给客户。
应收款项可能就是一个正式的书面付款承诺和应收账款列为笔记。
其他或非贸易的应收账款是由于别人欠钱的业务。
他们来自各种各样的事务,如股息和利息应收账款和存款担保合同的性能。
另一种方式分类应收账款与应收账款的流动与非流动性质有关。
分类的目的,所有应收款项被认为是当前应收账款,其他应收款需要单独分析以确定他们是否可以在一年或一个营业周期内收集,哪个是更长时间。
5.1.5估值的应收款项:占坏账坏账是不会支付债务。
顾客购买商品信贷可能无法支付他们也许不诚实或因为他们已经破产,无法支付。
由于风险在信用销售货物,它可能会被接受,一定比例的债务在任何时候都与收集。
备抵可疑债券只是估计的债务的比例不会支付。
应收款项的价值在财务状况的声明必须显示扣除备抵可疑的债务。
这是因为所有应收账款业务的净变现价值估计不到他们的销售价值。
这样一个备抵可疑债券是谨慎原则的一个例子。
当零用钱是第一次,这个最初的数量限额是带电的损益表中的费用期间创建的津贴。
当零用钱已经存在,但随后规模增加,增加的数量限额是收取的费用相关的损益表。
然而,当一个限额是随后缩小,减少的数量限额是记录为一个项目的收入损益表的时期减少津贴。
坏账的估计可能是基于销售期或数量的应收款项突出的时期。
当使用销售基础时,坏账过去几年的数量相对于总销售额(或净信贷销售)提供了一个估计坏账的比例。
例如,如果销售额的2%被认为是可疑的收集和销售周期是100000美元,坏账费用收费将当期销售额的2%,即2000美元。
在实践中公司可能的估计基于贸易应收账款总额的百分比。
这种方法强调应收款项之间的关系和备抵可疑债务余额。
当然,为什么不呢?账款总额50000美元,据估计,3%的账户将无法收集的,那么1500美元的津贴帐户应该有一个平衡。
最常用的方法,建立一个津贴基于优秀的应收账款包括应收老化。
个人账户进行了分析,以确定这些和那些逾期未到期。
过期的账户分类的逾期期间的长度。
一系列的估计损失百分比可以开发和应用到不同的应收账款分类。
老化的方法把津贴帐户所需的平衡与前面的方法基于应收账款总额的百分比。
5.2库存5.2.1库存分类库存资产被出售在普通的商业生产这样的销售过程中,或在材料或物资的形式呈现在生产或消费的服务。
库存可以包括下列:——为转售商品购买和持有,如商品出售了一个零售商,或为转售土地和建筑物。
- - -成品生产出来。
- - -工作进程被生产出来。
——材料和物资等待在生产过程中使用(原材料)。
服务公司一般不物理库存材料。
然而,它通常有一个库存的服务,它提供了但宣传。
例如,一个提供咨询服务的公司将支付员工每个周期但可能只有比尔某些合同时其服务阶段。
公司有库存的“未发”提供的服务。
5.2.2库存系统公司可以使用永久占库存数量和成本系统或周期性的系统。
永久的制度下,连续的物理量记录在库存主要是保留的。
购买记录,生产和使用的每一项详细的子公司的库存记录,虽然常常只在单位不包括成本。
它应该每年至少盘点一次库存确认账户余额。
盘点和库存差异造成帐户余额记录中的错误,浪费一个盗窃等。
应该调整是否增加销售成本或承认损失。
定期在周期系统,需要物理计数没有连续的物理量记录和库存持有成本。
在盘点,物理量,大量使用或出售期间将被确定。
周期系统的公司通常不记录的成本收购库存的库存的账户,而是在一个临时账户,购买,而存货仍在期初存货成本账户。
5.2.3测量库存库存应该以较低的成本和净变现价值。
有三个测量的库存问题。
库存成本包括直接或间接的成本发生在将一个项目现状和位置。
购买存货的成本应该包括购买价格(净贸易折扣,回扣和其他类似的数量)以及其他成本直接归属于收购,比如进口关税和其他税,运输、装卸、保险和类似的成本。
当一个公司生产库存,库存转换成本包括两个主要部分,直接关系到生产单位的成本,如直接材料、直接人工和固定和可变生产管理费用发生在将材料转化为成品,在系统的基础上分配。
固定生产管理费用那些保持相对稳定的间接生产成本无论产量,如。
机械折旧、工厂管理成本和管理。
变量生产管理费用是那些非常直接或间接生产成本几乎直接与产量,如间接材料和劳动力(加班津贴)。
其他费用只能承认如果他们发生在把库存现状和位置。
IAS2下,某些类型的费用不包括在库存的成本。
相反,他们应该被视为一个宽阔的发生,例如,异常大量的浪费材料、劳动或其他生产成本,存储成本(除了成本是必要的生产过程进一步生产阶段之前),行政管理费用不发生在库存现状和位置和销售成本。
有两个技术提到了IAS2衡量库存成本和这两个可以用于方便。
标准成本设置考虑正常生产价值涉及原材料使用量、劳动时间等。
定期回顾和修订。
零售方法常用在零售行业,那里是一个大型的存货周转率物品。
有类似的利润率、存货估价的唯一可行的方法可能是把库存和扣除的总销售价格总体平均利润率,从而减少成本的价值一个近似。
比例将会考虑降价行不同比例不同的部门。
财务报表的目的,一个公司必须附加成本库存物品。
期初存货的成本是存货账户的期初余额。
这样成本加购买或生产成本(前面提到的)之间的分配成本的成本流转假设。
主要成本流转假设当前使用的特定识别;先进先出(FIFO);平均成本和后进先出(LIFO)。
不同的成本流转假设将提供不同的利润数据。
当准备财务报表、FIFO或平均成本预计正常情况下使用。
IAS2不允许使用后进先出。
然而,所有的四个应该知道他们之间的区别。
具体的识别。
具体的成本应该归因于个人物品的库存隔离时为一个特定的项目,但不是库存由大量的可互换(即相同或非常相似的)物品。
在后一种情况下,两种方法之一(例如FIFO或平均成本)。
——FIFO假定,材料发出存货的顺序被交付到库存,即定价问题是在最早的交付剩余库存的成本。
——平均成本。
购买价格变化与每个新的批处理,存货的平均价格是不断变化的。
加权平均价格计算库存的所有单位。
问题是价格在这个平均成本和剩余库存的平衡会有相同的单位估值。
一种新的加权平均价格计算,每当一个新交付的材料收到商店。
因此,重新计算可以在每次购买(移动或累计加权平均)或者只在结束的时期。
——后进先出假设材料发行的倒序的库存,即最近交付之前发行的早些时候,并据此定价。
作为一般规则资产不应携带数量比预计实现销售或使用,在库存的情况下可能低于成本当物品被损坏或被淘汰,或者成本完成为了使销售增加。
IAS2管理存货的会计处理,即库存应该价值成本,或者低,净变现价值。
因此,历史成本是正常的存货估价的基础。
唯一一次当不使用历史成本在特殊情况下谨慎原则要求使用一个较低的值。
库存可能价值预期销售价格,不发生任何成本仍然是在让他们准备出售,然后出售。
这个数字被称为净变现价值(NRV)的库存。
NRV可能低于成本在下列情况下:——增加成本或销售价格下降;——物理条件恶化的库存;——过时的产品;——决定公司的营销策略的一部分亏本生产和销售产品。
库存的原因必须考虑。
一些库存可以满足公司举行合同及其合同价格因此NRV将。
相同类型的任何额外的存货期末将举行评估NRV估计时根据一般销售价格。
比较成本和NRV通常在逐项基础上执行但类似或相关物品可以组合在一起。
这个分组在一起在同一生产线项目是可以接受的,但它不是接受写下库存NRV基于整体分类(如。
成品)或一段时间的生意。
在每个时期NRV必须再次重新评估和比较成本。
如果库存NRV上升超过一个周期的结束,比之前的减记必须扭转,然后价值较低的库存成本和新NRV。
会计英语6-10章 中文翻译(叶建芳 孙红星)
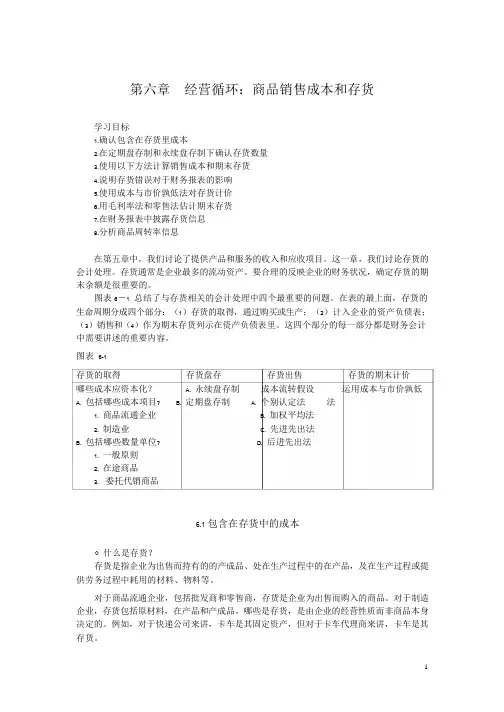
第六章经营循环:商品销售成本和存货学习目标1.确认包含在存货里成本2.在定期盘存制和永续盘存制下确认存货数量3.使用以下方法计算销售成本和期末存货4.说明存货错误对于财务报表的影响5.使用成本与市价孰低法对存货计价6.用毛利率法和零售法估计期末存货7.在财务报表中披露存货信息8.分析商品周转率信息在第五章中,我们讨论了提供产品和服务的收入和应收项目。
这一章,我们讨论存货的会计处理。
存货通常是企业最多的流动资产。
要合理的反映企业的财务状况,确定存货的期末余额是很重要的。
图表6-1总结了与存货相关的会计处理中四个最重要的问题。
在表的最上面,存货的生命周期分成四个部分:(1)存货的取得,通过购买或生产;(2)计入企业的资产负债表;(3)销售和(4)作为期末存货列示在资产负债表里。
这四个部分的每一部分都是财务会计中需要讲述的重要内容。
图表6-1存货的取得存货盘存存货出售存货的期末计价哪些成本应资本化? A. 永续盘存制成本流转假设运用成本与市价孰低A. 包括哪些成本项目?B. 定期盘存制 A. 个别认定法法1. 商品流通企业 B. 加权平均法2. 制造业 C. 先进先出法B. 包括哪些数量单位? D. 后进先出法1. 一般原则2. 在途商品3. 委托代销商品6.1 包含在存货中的成本◇什么是存货?存货是指企业为出售而持有的的产成品、处在生产过程中的在产品,及在生产过程或提供劳务过程中耗用的材料、物料等。
对于商品流通企业,包括批发商和零售商,存货是企业为出售而购入的商品。
对于制造企业,存货包括原材料,在产品和产成品。
哪些是存货,是由企业的经营性质而非商品本身决定的。
例如,对于快递公司来讲,卡车是其固定资产,但对于卡车代理商来讲,卡车是其存货。
制造企业主要包括以下三类存货:1. 原材料,指企业取得的并将用于生产过程的物品。
2. 在产品,指正在各个生产工序加工的产品。
记入在产品的成本包括原材料的成本,直接人工成本和制造费用。
财务会计翻译专业术语
这是每章后面的词汇表,请各章译者按此词汇统一翻译专业术语。
有些词汇可能有多于一个常见的译文,请按照第一个译文翻译。
第一章p25Accounting 会计Annual report 年度报告Assets 资产Auditor’s report 审计报告Balance sheet 资产负债表Basic accounting equation 基本会计等式Certified Public Accountant (CPA) 注册会计师Common stock 普通股Comparative statements 比较报表Corporation 股份公司Dividends 股利Expenses 费用Income statement 收益表,利润表Liabilities 负债Management discussion and analysis (MD&A) 管理层讨论和分析Net income 净收益Net loss 净损失Notes to the financial statements 财务报表附注Partnership 合伙企业Retained earnings 留存收益Retained earnings statement 留存收益表Revenue 收入Sarbanes-Oxley Act 萨班斯-奥克斯利法案Sole proprietorship 独资企业Statement of cash flows 现金流量表Stockholders’ equity 股东权益第二章p74Classified balance sheet 分类资产负债表Comparability 可比性Conservatism 稳健性Consistency 一致性,一贯性Cost principle 成本原则Current assets 流动资产Current liabilities 流动负债Current ratio 流动比率Debt to total assets ratio 资产负债率,负债比率Earnings per share (EPS) 每股收益Economic entity assumption 经济主体假设,会计主体假设Financial Accounting Standards Board (FASB) 财务会计准则委员会Free cash flow 自由现金流量Full disclosure principle 充分披露原则Generally Accepted Accounting Principles (GAAP) 公认会计原则Going concern assumption 持续经营假设Intangible assets 无形资产International Accounting Standards Board (IASB) 国际会计准则理事会Liquidity 流动性,变现能力Liquidity ratios 流动性比率Long-term investments 长期投资Long-term liabilities (Long-term debt) 长期负债Materiality 重要性Monetary unit assumption 货币单位假设Operating cycle 营业周期Profitability ratios 获利能力比率Property, plant, and equipment 地产、厂场与设备Public Company Accounting Oversight Board (PCAOB) 上市公司会计监管委员会Ratio 比率Ratio analysis 比率分析Relevance 相关性Reliability 可靠性Securities and Exchange Commission (SEC) 证券交易委员会Solvency 偿债能力Solvency ratios 偿债能力比率Statement of stockholders’ equity 股东权益表Time period assumption 会计分期假设Working capital 营运资本第三章p133Account 账户Accounting information system 会计信息系统Accounting transactions 会计业务Charts of accounts 账户一览表Credit 贷方Debit 借方Double-entry system 复式记账法General journal 普通日记账General ledger 总分类账Journal 日记账Journalizing 编制分录Ledger 分类账Posting 过账T account T形账户Trial balance 试算表,试算平衡表第四章p195Accrual-basis accounting 权责发生制会计,应计制会计Accrued expenses 应计费用Accrued revenues 应计收入Adjusted trial balance 调整后试算表Adjusting entries 调整分录Book value 账面价值Cash-basis accounting 收付实现制会计,现金制会计Closing entries 结账分录Contra asset account 对销资产账户Depreciation 折旧Earnings management 盈余管理Fiscal year 会计年度Income Summary 收益汇总Matching Principle 配比原则Permanent accounts 永久性账户Post-closing trial balance 结账后试算表Prepaid expenses (Prepayments) 预付费用(预付款项)Quality of earnings 收益质量Revenue recognition principle 收入确认原则Reversing entry 转回分录Temporary accounts 临时性账户Time period assumption 会计分期假设Unearned revenues 未获收入Useful life 使用年限Worksheet 工作底稿第五章p249Contra revenue account 对销收入账户Cost of goods sold 销售成本Gross profit 毛利Gross profit rate 毛利率Net sales 销售净额Periodic inventory system 定期盘存制Perpetual inventory system 永续盘存制Profit margin ratio 净利润率Purchase allowance 购货折让Purchase discount 购货折扣Purchase invoice 购货发票Purchase return 购货退回Quality of earnings ratio 收益质量比率Sales discount 销售折扣Sales invoice 销售发票Sales returns and allowances 销售退回和折让Sales revenue 销售收入第六章p301Average-cost method 平均成本法Consigned goods 寄销品Current replacement cost 现行重置成本Days in inventory 存货周转天数Finished goods inventory 产成品存货First-in, first-out (FIFO) method 先进先出法FOB destination 到达地交货FOB shipping point 起运地交货Inventory turnover ratio 存货周转率Just-in-time (JIT) inventory 适时存货制Last-in, first-out (LIFO) method 后进先出法LIFO reserve 后进先出法储备Lower-of-cost-or-market (LCM) 成本与市价孰低Raw materials 原材料Specific identification method 个别认定法,具体辨认法Weighted average unit cost 加权平均单位成本Work in process 在产品第七章pBank reconciliation 银行存款余额调节表Bank statement 银行对账单Bonding 忠诚保险契约Cash 现金Cash budget 现金预算Cash equivalents 现金等价物Deposits in transit 在途存款Electronic funds transfer, EFT 电子资金转账Fraud 舞弊Fraud triangle 舞弊三角Internal auditors 内部审计员Internal control 内部控制NSF check 存款不足支票Outstanding checks 未兑现支票Petty cash fund 零用现金Restricted cash 限制性现金Sarbanes-Oxley Act of 2002, SOX 2002年萨班斯-奥克斯利法案Treasurer 出纳Voucher 付款凭单Voucher system 付款凭单制度第八章p410Accounts receivable应收账款Aging the accounts receivable 应收账款账龄分析Allowance method 备抵法Average collection period 平均收账期Bad debts expense 坏账费用Cash (net) realizable value 可变现价值(净值)Concentration of credit risk 信用风险集中Direct write-off method 直接注销法Dishonored note 拒付票据Factor 代理融通公司Maker 出票人Notes receivable 应收票据Payee 收款人Percentage of receivable basis 应收账款百分比Promissory note 本票,期票Receivables 应收款项Receivables turnover ratio 应收账款周转率Trade receivables 商业应收款第九章p463Accelerated-depreciation method 加速折旧法Additions and improvements 扩建和改良Amortization 摊销Asset turnover ratio 资产周转率Capital expenditures 资本支出Capital lease 资本租赁Cash equivalent price 现金等价物价格Copyright 版权Declining-balance method 余额递减法Depreciable cost 应折旧成本Depreciation 折旧Franchise 专营权Goodwill 商誉Impairment 减值Intangible assets 无形资产Lessee 承租人Lessor 出租人Licenses 特许权Operating lease 经营租赁Ordinary repairs 日常修理Patent 专利权Plant assets 厂场资产,固定资产Research and development costs 研究与开发成本Return on assets ratio 资产报酬率Revenue expenditures 收益支出Straight-line method 直线法Trademark (trade name) 商标权Units-of-activity method 产量法第十章p521Bond certificate 债券证书Bonds 债券Callable bonds 可赎回债券Capital lease 资本租赁Contingencies 或有事项Contractual (stated) interest rate 约定(设定)利率Convertible bonds 可转换债券Current liability 流动负债Discount (on a bond) 债券折价Effective-interest method of amortization 实际利息摊销法Effective-interest rate 实际利率Face value 面值Long-term liabilities 长期负债Market interest rate 市场利率Maturity date 到期日Mortgage note payable 应付抵押票据Notes payable 应付票据Off-balance-sheet financing 表外融资Operating lease 经营租赁Premium (on a bond) 债券溢价Present value 现值Secured bonds 有担保债券Straight-line method of amortization 直线摊销法Time value of money 货币时间价值Times interest earned ratio 利息保障倍数Unsecured bonds 无担保债券,信用债券第十一章p579Authorized stock 核定股份Cash dividend 现金股利Charter 公司章程Corporation 公司Cumulative dividend 累积股利Declaration date 股利宣告日Deficit 亏绌Dividend 股利Dividends in arrears 积欠股利Legal capital 法定资本No-par value stock 无面值股票Outstanding stock 发行在外股票Paid-in capital 实收资本Par value stock 有面值股票Payment date 股利支付日Payout ratio 股利分派率Preferred stock 优先股Privately held corporation 私人持股公司Publicly held corporation 公众持股公司Record date 股利登记日Retained earnings 留存收益Retained earnings restrictions 受限制留存收益Return on common stockholders’ equity ratio 普通股股东权益报酬率Stated value 设定价值Stock dividend 股票股利Stock split 股票分割Treasury stock 库存股票第十二章p633Cash debt coverage ratio 负债保障倍数Current cash debt coverage ratio 流动负债保障倍数Direct method 直接法Financing activities 筹资活动Free cash flow 自由现金流量Indirect method 间接法Investing activities 投资活动Operating activities 经营活动Product life cycle 产品寿命周期Statement of cash flow 现金流量表第十三章pAsset turnover ratio 资产周转率Available-for-sale securities 可出售证券Average collection period 平均收账期Cash debt coverage ratio 负债保障倍数Change in accounting principle 会计原则变更Comprehensive income 综合收益,全面收益Current cash debt coverage ratio 流动负债保障倍数Current ratio 流动比率Days in inventory 存货周转天数Debt to total assets ratio 资产负债率,负债比率Discontinued operations 终止经营Earnings per share 每股收益Extraordinary items 非常项目Free cash flow 自由现金流量Gross profit rate 毛利率Horizontal analysis 横向分析Inventory turnover ratio 存货周转率Leveraging 杠杆作用Liquidity ratios 流动性比率Payout ratio 股利分派率Price-earnings (P-E) ratio 市盈率Pro forma income 预计收益Profit margin ratio 净利润率Profitability ratios 获利能力比率Quality of earnings 收益质量Receivables turnover ratio 应收账款周转率Return on assets ratio 资产报酬率Return on common stockholders’ equity ratio 普通股股东权益报酬率Solvency ratios 偿债能力比率Sustainable income 持续经营收益Times interest earned ratio 利息保障倍数Trading on the equity 举债经营Trading securities 交易性证券Vertical analysis 纵向分析。
会计审计专业英语第四版课文翻译
会计审计专业英语第四版课文翻译急!急!急!请英语牛人帮忙!!!翻译下面的会计类的英文,在线等~~~~要求:不要用机器翻译的,要比较专业的翻译~~~Cash Flow Ratios vs. Accrual Ratios: Empirical Research on Incremental Information ContentZeljana Aljinovic Barac. The Business Review, Cambridge. Hollywood: Summer 2010. Vol. 15, Iss. 2; pg. 206, 8 pgsABSTRACTThe aim of this paper is to provide empirical evidence concerning the incremental information content of cash flow ratios and accrual ratios as company's performance measure. The research hypothesis implies that cash flow ratios, based on the information from cash flow statement are less likely to be affected by possibilities of accounting manipulations than accrual ratios calculated from a balance sheet and income statement data. Therefore, the assessment of business performance based on cash flow ratios will provide more accurate and reliable information than the one based on accrual ratios. Verification of empirical evidence will be provided through the sample of Croatian listed companies, more precisely, their annual financial statements in succession from 2000 to 2006. All variables were based on relevant researches on a similar topic and chosen according to the possibility of their implementation in capital markets. The results of our study showed greater relevance of cash flow information and cash flow ratios in comparison with the balance sheet, income statement information and accrual ratios when judging company's financial performance.INTRODUCTIONFor more than half of a century, economists, both academicians and practitioners have been trying to generate optimal models that could help them in decision-making processes by predicting company's performance, financial distress or stock price movements. The types of data used in models are different, i.e. some are qualitative and others are quantitative. However, one of the main sources of data are financial statements because they are formalized, comparable, publicly available and free. Since the introduction of SFAS 95 in 1988 and IAS 7 in 1994, cash flow statement became a very important source of accounting information. Namely, the users of financial statements seek information that are less likely to be affected by possibilities of "financial number games". As cash flow statement requires acash-based principle in its preparation, unlike other financial statements based on accrual principle, it has become a very important tool in financial ratio analysis.The reminder of the paper is organized as follows. In section 2, the theoreticalbackground for the research is discussed. In section 3, research and statistical hypotheses are developed and the sampling methodology is described. Section 4 presents the methodology applied and summarizes the main findings. The paper finishes with concluding remarks.。
2012CPA会计英语第五单元(完整版)
Unit 5 Special IssuesGovernment grantsDefinitionA government grant is defined as assistance, in the form of cash or other assets, given in return for compliance with certain conditions relating to the enterprise’s operations.Accounting treatmentAn entity should not recognize government grants ( including non-monetary grants at fair value) until it has reasonable assurance that :⏹The entity will comply with any conditions attached to the grant⏹The entity will actually receive the grantIAS 20 requires grants to be recognized under the income approach (收益法), i.e. grants are recognized as income over the relevant periods to match them with related costs which they have been received to compensate. This should be done on a systematic basis of matching.Grants related to assets: Set up the grant as deferred incomeExample:Europe Limited buys a building for a total cost of $200,000. They receive a European Community grant of $60,000 towards the cost and pay the net of $140,000 by check. The useful economic life of the building is estimated at 50 years.Under the deferred income (递延收益) method:Dr NCA 200,000Cr Cash 140,000Cr Deferred Income 60,000Depreciation (折旧)= 200,000 / 50 = 4,000 paAmortization of Government grant (政府补助的摊销)= 60,000 / 50 = 1,200 paDr Deferred income 1,200Cr Grant income 1,200(营业外收入)Grants related to income:1. If expenditure already incurred: Dr Grant Receivable $xCr Grant Income $x2.If expenditure is to be incurred in the future: Dr Grant Receivable $xCr Deferred Income $xDr Deferred Income $xCr Grant Income $xBorrowing costsBorrowing costs comprise the interest and other costs incurred by an enterprise in borrowing funds:Interest expense calculated using the effective interest rateFinance charges in respect of finance leasesExchange differences借款费用是企业因借入资金所付出的代价,包括借款利息、折价或者溢价的摊销、辅助费用以及因外币借款而发生的汇兑差额等。
会计审计专业英语刘卫红蒋乐平南京大学出版社课文中文翻译会计部分
1.1什么是会计
会计是一个信息系统,可以识别,记录和传达有关组织业务活动的相关,可靠和可比较的信息,这些信息可以以货币形式表示。识别业务活动需要按时间顺序记录以货币单位衡量,分类和分类的交易和事件。总结为有用的格式。沟通业务活动需要准备诸如财务报表之类的会计报告。它还需要分析和解释此类报告。
1.3.2内部用户
会计信息的内部用户是直接参与组织管理和运营的人员。他们使用这些信息来帮助提高组织的效率和效力。例如,企业经理使用会计信息来为其组织设定目标,评估其向这些目标的进展,并在必要时采取纠正措施。基于会计信息的决策可能包括要购买的建筑物和设备,手头有多少商品库存以及要借多少现金。
1.4会计原则和假设
匹配原则是指在损益表中确认收支的时间。会计对象应与相应的成本相匹配,以正确计算该会计期间内实体的净损益。匹配原理具有三个方面的含义。首先,产品的收入必须与产品的成本相匹配。其次,某个时期的收必须与该时期的成本相匹配。第三,部门的收入必须与部门的成本相匹配。
重要性原则具有几个特点。首先,核心是不能遗漏或歪曲重要信息,判断重要性的标准是看它是否会影响用户的决定。其次,从信息用户的角度提出该概念,主要用户包括投资者,股东等。其次,重要性判断不能脱离企业环境,不同企业或同一时期的同一企业,其标准可能有所不同。最后,重要性的判断不能忽略其本身的性质。某些信息没有达到重要性,但性质严重,因此已经符合重要性要求,因此应予以披露。
1.4.2基本假设
会计假设是我们普遍接受的会计基础。四个基本假设会严重影响会计信息的记录,计量和报告。它们包括独立实体,持续经营,会计期间,计量单位假设。
独立实体可以用特定的责任单位来识别经济活动。换句话说,商业企业的活动可以与所有者和任何其他商业单位保持分离和区别。如果没有有意义的方法可以将所有发生的经济事件分开,则会计基础将不存在。
会计英语通用第2版中文翻译第五章
会计英语通用第 2 版中文翻译第五章本章主要介绍会计英语中的基本概念和术语,包括财务报表、会计科目、会计方程式、会计周期、会计政策、会计估计等内容。
下面是本店铺为大家精心编写的3篇《会计英语通用第 2 版中文翻译第五章》,供大家借鉴与参考,希望对大家有所帮助。
《会计英语通用第 2 版中文翻译第五章》篇1第五章会计英语通用5.1 会计基本概念会计是一门记录、分类、汇总和报告经济活动的语言和技巧,主要目的是提供有关企业财务状况、经营成果和现金流量的信息。
会计信息主要用于决策、投资、融资、监管和税收等方面。
5.2 会计科目会计科目是会计中的基本分类,用于记录和分类会计交易。
会计科目通常包括资产、负债、所有者权益、成本、损益和收入等。
每个科目都有一个唯一的代码和名称。
5.3 会计方程式会计方程式是会计中最基本的公式,即资产=负债 + 所有者权益。
该方程式表示了公司资产的来源,即负债和所有者权益。
会计方程式是编制财务报表的基础。
5.4 会计周期会计周期是指会计核算的时间段。
通常包括年度、季度和月度。
每个周期结束时,企业需要编制财务报表,包括利润表、资产负债表和现金流量表等。
5.5 会计政策会计政策是企业为达到会计目标所采用的原则、规则和方法。
会计政策包括会计基础、会计估计、会计分期、会计年度和会计制度等。
企业应根据实际情况选择合适的会计政策。
5.6 会计估计会计估计是指在会计处理过程中,因某些经济事项的不确定性而采用的合理的估计方法。
会计估计包括坏账准备、折旧、摊销和减值准备等。
会计估计应根据实际情况进行调整。
5.7 会计流程会计流程是指会计信息的处理过程,包括记录、分类、汇总、报告和分析等环节。
会计流程应确保会计信息的准确性、及时性和可靠性。
5.8 会计软件会计软件是指专门用于会计信息处理的计算机软件,通常包括财务报表、记账、凭证管理、成本核算和库存管理等功能。
《会计英语通用第 2 版中文翻译第五章》篇2标题:会计英语通用第 2 版第五章中文翻译第五章会计周期与财务报表5.1 会计周期会计周期是指企业进行财务核算的时间段。
会计英语1-5章 中文翻译(叶建芳 孙红星)
◇所有者权益变动表/留存收益表 所有者权益变动表反映一个会计期间内所有者权益的变化情况,包括净利润或净损失,提存和投 资。 企业有三种组织形式——独资企业,合伙企业和公司。公司编制留存收益表,反映企业留存收益 的变化。留存收益表与独资企业编制的所有者权益变动表类似。在留存收益表中,将本期净利润加入 期初留存收益,最终得到期末留存收益。期末留存收益的金额列入资产负债表中股东权益部分。 尽管在三种组织形式(独资,合伙和公司)中,企业的财务报表非常相似,但也存在着一些区别。表 1-3 总结了这些区别。
决策制定
经济业务
财务报告
会计信息使用者主要是投资者和债权人,政府,工会和普通公众也会使用会计信息。
1.2 组织形式
企业有三种组织形式: 独资企业是指由一个自然人投资拥有的企业组织。独资企业是一个会计实体,但并不是法律实体。 所有者对企业的债务承担无限责任,这也是独资企业的一个主要缺点。 合伙企业与独资企业的区别只是在于它有两个或两个以上的所有者。合伙企业的所有者被称为合 伙人。现实商业活动中有许多不同类型的合伙企业。 公司是依据当地法律注册成立的单独实体;公司的所有者被称为股东。股东不对公司的债务负责。 有限责任是公司这种组织形式的一个显著优点。公司的所有权被分为股份。股票可以在所有者之间转 让。
会计信息必须满足使用者的需求。主要使用者财务报表信息评价企业的盈利能力和偿债能力。财 务报表是会计程序的最终产品。财务报表应按一定的格式编制,并提供与决策相关的信息。
独资企业编制的四种财务报表有: - 利润表(又称为损益表) - 所有者权益变动表(又称为资本变动表,以及以后章节介绍的留存收益表) - 资产负债表 - 现金流量表
充分披露原则 财务报表(包括报表附注)必须报告所有与企业经营成果和财务状况相关 的信息。
财经英语第五单元
P69贾耀东1:deviation n. 偏差;误差;背离a variation that deviates from the standard or norm2:delegate vt. 委派…为代表n. 代表a person appointed or elected to represent others3:process vt. 处理;加工n. 过程,进行;方法,步骤;作用;程序;推移vi. 列队前进adj. 经过特殊加工(或处理)的a particular course of action intended to achieve a result4:variance n. 变异;变化;不一致;分歧;[数] 方差an event that departs from expectations5:feedforward n. 前馈(控制);正反馈6:concurrent adj. 并发的;一致的;同时发生的n. [数] 共点;同时发生的事件occurring or operating at the same time7:feedback n. 反馈;成果,资料;回复the process in which part of the output of a system is returned to its input in order to regulate its further output8:accurate adj. 精确的conforming exactly or almost exactly to fact or to a standard or performing with total accuracy9:economical adj. 经济的;节约的;合算的using the minimum of time or resources necessary for effectiveness10:corrective adj. 矫正的;惩治的n. 矫正物;改善法a device for treating injury or disease11:approach n. 方法;途径;接近vt. 接近;着手处理vi. 靠近ideas or actions intended to deal with a problem or situationcome near or verge on, resemble, come nearer in quality, or character12:external adj. 外部的;表面的;[药] 外用的;外国的;外面的n. 外部;外观;外面outward featureshappening or arising or located outside or beyond some limits or especially surface13:mechanism n. 机制;机构(mechanism的复数);机械;机构学14:authority n. 权威;权力;当局the power or right to give orders or make decisions15:administrative adj. 管理的,行政的of or relating to or responsible for administration16:regulation n. 管理;规则;校准adj. 规定的;平常的an authoritative rulea principle or condition that customarily governs behavior17:procedure n. 程序,手续;步骤a particular course of action intended to achieve a result18:policy n. 政策,方针;保险单(复数policies)a line of argument rationalizing the course of action of a government19:norm n. 规范,基准;定额,分配之工作量a standard or model or pattern regarded as typical20:ritual n. 仪式;惯例;礼制adj. 仪式的;例行的;礼节性的any customary observance or practiceof or relating to or characteristic of religious rituals21:organizational adj. 组织的;编制的of or relating to an organization。
会计英语unit5 Completion of the Accounting Cycle
When revenue is earned
Dr. Account Receivable Cr. Service Revenue
When cash is received
300 300
Dr. Cash
300
Cr. Account Receivable 300
19
4.Accrued Expenses
Expenses
Liabilities
Adjusting Understated Entry(+) Balance
Adjusting Entry(+)
21
Example(1) Accrued Interest
Sears Corporation signed a three-month notes payable in the amount of $10,000 in October 1.The note requires interest at an annual rate of 12%.
Expenses incurred but not yet paid or recorded are called accrued expenses.
For example: interest, taxes and salaries
20
Adjustment for accrued expenses
3.Preparing ledgers
5.Adjusting
4.Trial
2
&closing
balance
Ⅰ. Adjusting Entries
Adjusting entries are journal entries which are classified as either prepayments or accruals.
财务会计英语unit 5Revenue
Unit 5
Revenue
Financial Accounting English (Second Edition)
Contents
Section 1 Basic Concepts Relating to Revenue Recognition Section 2 Accounting for Revenue
Financial Accounting English (Second Edition)
Financial Accounting English (Second Edition)
Financial Accounting English (Second Edition)
Section 1 Basic Concepts Relating to Revenue Recognition
• 1.5 The matching principle (配比原则) Sales have two aspects: a revenue aspect reflecting an increase in retained earnings equal to the amount of revenue realized, and an expense aspect reflecting the decrease in retained earnings because the asset has left the business.
Accounts Receivable, American Express Card 1200
Sales Revenue
1200
Afterwards, Whitman Company sent the receipts to American Express, which in return sent back a check for $1,200 less its service fees.