
国泰君安2020年三季度管理水平报告
成本构成表(占成本费用总额的比例)(万元)
2018年三季度 数值 百分比(%)
2019年三季度 数值 百分比(%)
2020年三季度 数值 百分比(%)
251,368.54 0
3,305.1 0
100.00 264,229.86
-
0
1.31 3,162.86
-
0
100.00 385,782.62
-
0
1.20 4,612.82
11、流动资产周转天数变化原因 12、总资产周转天数
国泰君安2020年三季度总资产周转次数为0.06次,比2019年三季度周 转速度加快,周转天数从7437.93天缩短到6286.93天。企业在资产规模增 长的同时,营业收入有较大幅度增长,表明企业经营业务有较大幅度的扩 张,总资产周转速度有较大幅度的提高。
2、资产结构的合理性评价 2020年三季度企业不合理资金占用项目较少,资产的盈力能力较强, 资产结构合理。 3、资产结构的变动情况
项目名称
资产主要项目变动情况表(万元)
2019年三季度
数值
差值 增长率(%)
数值
2020年三季度 差值 增长率(%)
总资产 流动资产
53,703,564. 10,746,758.
0.62
-
0 3,162.86
0
100.00 992,490.15
-
0
0.49 4,612.82
-
0
100.00
0.46
-
248,063.44 0 0
46.57 261,067
-
0
-
0
40.18 381,169.8
-
0
-
0
38.41
-
3、营业成本控制情况 4、销售费用变化及合理性评价 5、管理费用变化及合理性评价
2020年三季度管理费用为381,169.8万元,与2019年三季度的 261,067万元相比有较大增长,增长46%。2020年三季度管理费用占营业 收入的比例为38.41%,与2019年三季度的40.18%相比有所降低,降低 1.77个百分点。营业利润有所提高,管理费用支出控制较好。
内部资料,妥善保管
03
-
0
0.87 341,243.32
0.68 279,812.74
0.52 229,728.54
21.17 15,058,031.
79
-
0
0.64 442,431.07
0.52 386,558.52
0.43 240,402.98
21.72 -
0.64 0.56 0.35
内部资料,妥善保管
第3页 共6页
项目名称
营业收入 营业成本 营业税金及附加 销售费用 管理费用 财务费用 研发费用
成本构成变动情况表(占营业收入的比例)(万元)
2018年三季度
2019年三季度
数值 百分比(%) 数值 百分比(%)
2020年三季度 数值 百分比(%)
532,690.62 0
3,305.1 0
100.00 649,820.9
第2页 共6页
6、财务费用变化情况 二、资产结构分析 1、资产构成基本情况
项目名称
资产构成表(万元)
2018年三季度 数值 百分比(%)
2019年三季度 数值 百分比(%)
2020年三季度 数值 百分比(%)
总资产 流动资产
42,956,806. 59 0
100.00 53,703,564.
79
-
-
0
100.00
1.20
-
248,063.44 0 0
98.69 261,067
-
0
-
0
98.80 381,169.8
-
0
-
0
98.80
-
2、总成本变化情况及原因分析
内部资料,妥善保管
第1页 共6页
国泰君安2020年三季度成本费用总额为385,782.62万元,与2019年 三季度的264,229.86万元相比有较大增长,增长46%。以下项目的变动使 总成本增加:管理费用增加120,102.8万元,营业税金及附加增加1,449.95 万元,共计增加121,552.75万元。
国泰君安2020年三季度管理水平报告
一、成本费用分析 1、成本构成情况 国泰君安2020年三季度成本费用总额为385,782.62万元,其中:管理 费用为381,169.8万元,占成本总额的98.8%;营业税金及附加为4,612.82 万元,占成本总额的1.2%。
项目名称
成本费用总额 营业成本 营业税金及附加 销售费用 管理费用 财务费用 研发费用
0
100.00 69,330,169.
5
-
0
100.00 -
交易性金融资产
0
- 17,597,847.
32.77 21,689,804.
31.28
9
78
货币资金 非流动资产
固定资产 长期股权投资 无形资产
8,958,033.7 3 0
374,768.76
291,847.02
222,617.19
20.85 11,371,100.
79
2
0
0
25.02 69,330,169. 15,626,604.
5
7
-
0
0
29.1 -
交易性金融资产
17,597,847. 17,597,847.
9
9
- 21,689,804. 4,091,956.8
78
8
23.25
货币资金
非流动资产 长期股权投资
固定资产 递延所得税资产 无形资产 商誉
11,371,100. 2,413,066.3
国泰君安2020年三季度应收账款周转天数为0.00天,2019年三季度为 0.00天,二者相比没有变化。
内部资料,妥善保管
第4页 共6页
4、应收账款周转天数变化原因 5、应付账款周转天数变化情况 6、应付账款周转天数变化原因 7、现金周期 8、营业周期 9、营业周期结论 10、流动资产周转天数
国泰君安2020年三季度流动资产周转天数为0.00天,2019年三季度为 0.00天,二者相比没有变化。
-8.95 442,431.07 101,187.74
26.65 150,680.2 54,990.27
3.19
10,674.43
240,402.98
0 59,981.26 1,840.53
32.42
38.15
29.65 57.47
4.65 3.17
三、营运能力分析 1、存货周转天数 2、存货周转天数变化原因 3、应收账款周转天数变化情况
03
0
0
-12034.28 279,812.74
-33525.44 341,243.32
95,689.93 20,133.22
229,728.54 58,140.73
7,111.35 0
26.94 15,058,031. 3,686,931.7
Байду номын сангаас79
7
-
0
0
-4.12 386,558.52 106,745.78
中国平安2020年三季度财务分析结论报告

中国平安2020年三季度财务分析综合报告一、实现利润分析2020年三季度利润总额为4,661,300万元,与2019年三季度的4,466,200万元相比有所增长,增长4.37%。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
在营业收入迅速扩大的同时,营业利润也有所增长,企业扩大市场销售的战略是成功的,经营业务开展良好。
二、成本费用分析2020年三季度管理费用为4,957,000万元,与2019年三季度的4,247,600万元相比有较大增长,增长16.7%。
2020年三季度管理费用占营业收入的比例为17.26%,与2019年三季度的16.75%相比有所提高,提高0.52个百分点。
管理费用占营业收入的比例有所上升,与之同时,营业利润明显上升。
管理费用增长伴随着经济效益的大幅度提升,增长合理。
三、资产结构分析2020年三季度企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
四、偿债能力分析从支付能力来看,中国平安2020年三季度是有现金支付能力的,其现金支付能力为145,309,900万元。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析中国平安2020年三季度的营业利润率为16.24%,总资产报酬率为2.04%,净资产收益率为16.64%,成本费用利润率为91.98%。
企业实际投入到企业自身经营业务的资产为778,981,800万元,经营资产的收益率为2.39%,而对外投资的收益率为50.88%。
从企业内外部资产的盈利情况来看,对外投资的收益率大于内部资产收益率,内部经营资产收益率又大于企业实际贷款利率,说明对外投资的盈利能力是令人满意的。
对外投资内部资料,妥善保管第1 页共3 页。
证券行业三季报综述:一、二级市场活跃,经纪、投行带动业绩大幅增长
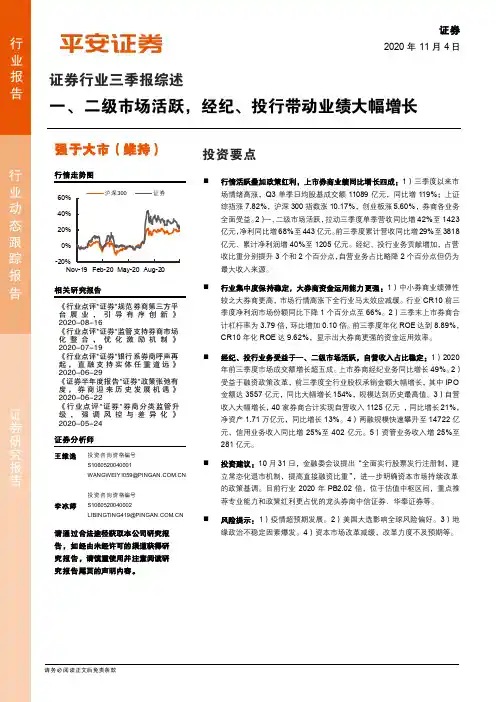
证券行业三季报综述一、二级市场活跃,经纪、投行带动业绩大幅增长证券2020年11月4日强于大市(维持)相关研究报告《行业点评*证券*规范券商第三方平台展业,引导有序创新》 2020-08-16《行业点评*证券*监管支持券商市场化整合,优化激励机制》 2020-07-19《行业点评*证券*银行系券商呼声再起,直融支持实体任重道远》 2020-06-29《证券半年度报告*证券*政策张弛有度,券商迎来历史发展机遇》 2020-06-22《行业点评*证券*券商分类监管升级,强调风控与差异化》 2020-05-24证券分析师王维逸 投资咨询资格编号 S1060520040001***********************.CN投资咨询资格编号 李冰婷 S1060520040002************************.CN请通过合法途径获取本公司研究报 告,如经由未经许可的渠道获得研 究报告,请慎重使用并注意阅读研 究报告尾页的声明内容。
投资要点⏹ 行情活跃叠加政策红利,上市券商业绩同比增长四成:1)三季度以来市场情绪高涨,Q3单季日均股基成交额11089亿元,同比增119%;上证综指涨7.82%,沪深300指数涨10.17%,创业板涨5.60%,券商各业务全面受益。
2)一、二级市场活跃,拉动三季度单季营收同比增42%至1423亿元,净利同比增68%至443亿元。
前三季度累计营收同比增29%至3818亿元、累计净利润增40%至1205亿元。
经纪、投行业务贡献增加,占营收比重分别提升3个和2个百分点,自营业务占比略降2个百分点但仍为最大收入来源。
⏹ 行业集中度保持稳定,大券商资金运用能力更强:1)中小券商业绩弹性较之大券商更高,市场行情高涨下全行业马太效应减缓。
行业CR10前三季度净利润市场份额同比下降1个百分点至66%。
2)三季末上市券商合计杠杆率为3.79倍,环比增加0.10倍。
前三季度年化ROE 达到8.89%, CR10年化ROE 达9.62%,显示出大券商更强的资金运用效率。
国泰君安2020年三季度财务风险分析详细报告

国泰君安2020年三季度风险分析详细报告
一、负债规模测算
1.短期资金需求
该企业经营活动不缺少资金,不需要从银行借款,不但不需要,而且可以提供28,641,531.64万元的资金供长期使用。
2.长期资金需求
该企业长期投融资活动不存在资金缺口,并且可以提供14,419,363.8万元的营运资本。
3.总资金需求
该企业资金富裕,富裕43,060,895.44万元,维持目前经营活动正常运转不需要从银行借款。
4.短期负债规模
根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为31,795,251.84万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是33,290,538.28万元,实际已经取得的短期带息负债为3,153,720.2万元。
5.长期负债规模
按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为37,495,479.79万元,企业有能力在3年之内偿还的贷款总规模为37,869,301.4万元,在5年之内偿还的贷款总规模为
38,616,944.61万元,当前实际的带息负债合计为11,947,124.21万元。
二、资金链监控
1.会不会发生资金链断裂
从当前盈利水平和财务状况来看,该企业不存在资金缺口。
如果当前盈利水平保持不变,该在未来一个分析期内有能力偿还全部有息负债。
但
内部资料,妥善保管第1 页共4 页。
非银金融行业周报:投行经纪业务持续驱动,券商业绩普遍向好

投行经纪业务持续驱动,券商业绩普遍向好非银金融行业周报(10.26-11.01)| 2020.11.05评级:看好核心观点李甜露分析师SAC执证编号:S0110516090001 *****************.cn************李星锦研究助理******************.cn************相关研究∙非银金融行业周报(2020.09.28-2020.10.11):IPO承销迎来发展期,长期向好态势不变(2020.10.16)∙上市券商7月财务数据点评:业绩同比大增,经纪投行或成持续驱动力(2020.08.11)●本周核心观点:截至10月31日,40家上市券商2020年三季度报告已公布完毕。
上市券商前三季度合计实现营业收入3818.24亿元,同比增长28.86%,实现归母净利润1204.68亿元,同比增长40.25%,总资产86,790.48亿元,较年初增长20.84%,其中37家券商实现归母净利润正增长。
经纪、投行业务带动业绩,上市券商三季度业绩普遍向好:从业绩整体表现来看,经纪业务与投行业务的同比大幅提升带动券商业绩,前三季度上市券商营业收入与净利润同比分别增长28.86%、40.25%,单季度营收与净利润同比分别增长42.4%、67.16%。
今年前三季度,上市券商中营收前三为中信、海通、国君,净利润前三为中信、国君、华泰,营收增速前三为红塔、长城、浙商,净利润增速前三为天风、华林、中信建投。
头部券商(资产规模前十位)净利润增速+38.69%,占比65.5%,其中中信建投、中国银河、中金业绩增长较为显著,尾部券商(资产规模末十位)净利润增速+21.41%,占比5.2%,前三季度头部券商表现好于尾部券商,中型券商业绩增速则普遍较高。
第三季度经纪业务与投行业务提供了强有力的业绩驱动力,第三季度两市成交额69.24万亿元,同比增长128.77%,股权与债券承销规模分别为5787.11亿元、27,735.39亿元,同比分别增长24%、36.51%,其中IPO承销规模同比大增171.54%。
非银行业周报:三季报亮眼,静待曙光
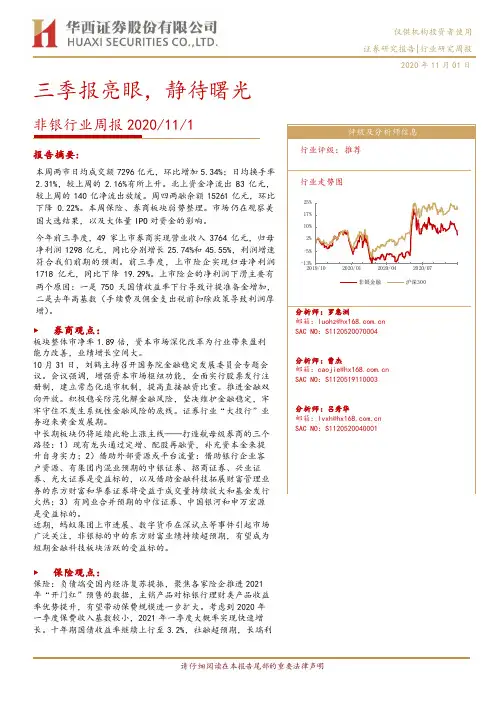
三季报亮眼,静待曙光非银行业周报2020/11/1报告摘要:本周两市日均成交额7296亿元,环比增加5.34%;日均换手率2.31%,较上周的2.16%有所上升。
北上资金净流出83亿元,较上周的140亿净流出放缓。
周四两融余额15261亿元,环比下降0.22%。
本周保险、券商板块弱势整理。
市场仍在观察美国大选结果,以及大体量IPO对资金的影响。
今年前三季度,49家上市券商实现营业收入3764亿元,归母净利润1298亿元,同比分别增长25.74%和45.55%,利润增速符合我们前期的预测。
前三季度,上市险企实现归母净利润1718亿元,同比下降19.29%。
上市险企的净利润下滑主要有两个原因:一是750天国债收益率下行导致计提准备金增加,二是去年高基数(手续费及佣金支出税前扣除政策导致利润厚增)。
►券商观点:板块整体市净率1.89倍,资本市场深化改革为行业带来盈利能力改善,业绩增长空间大。
10月31日,刘鹤主持召开国务院金融稳定发展委员会专题会议。
会议强调,增强资本市场枢纽功能,全面实行股票发行注册制,建立常态化退市机制,提高直接融资比重。
推进金融双向开放。
积极稳妥防范化解金融风险,坚决维护金融稳定,牢牢守住不发生系统性金融风险的底线。
证券行业“大投行”业务迎来黄金发展期。
中长期板块仍将延续此轮上涨主线——打造航母级券商的三个路径:1)现有龙头通过定增、配股再融资,补充资本金来提升自身实力;2)借助外部资源或平台流量:借助银行企业客户资源、有集团内混业预期的中银证券、招商证券、兴业证券、光大证券是受益标的,以及借助金融科技拓展财富管理业务的东方财富和华泰证券将受益于成交量持续放大和基金发行火热;3)有同业合并预期的中信证券、中国银河和申万宏源是受益标的。
近期,蚂蚁集团上市进展、数字货币在深试点等事件引起市场广泛关注,非银标的中的东方财富业绩持续超预期,有望成为短期金融科技板块活跃的受益标的。
►保险观点:保险:负债端受国内经济复苏提振,聚焦各家险企推进2021年“开门红”预售的数据,主销产品对标银行理财类产品收益率优势提升,有望带动保费规模进一步扩大。
企业信用报告_国泰君安创新投资有限公司

基础版企业信用报告
国泰君安创新投资有限公司来自础版企业信用报告目录一、企业背景 .........................................................................................................................................................5 1.1 工商信息 ......................................................................................................................................................5 1.2 分支机构 ......................................................................................................................................................5 1.3 变更记录 ......................................................................................................................................................5 1.4 主要人员 ....................................................................................................................................................10 1.5 联系方式 ....................................................................................................................................................11
中国平安2020年三季度管理水平报告
中国平安2020年三季度管理水平报告一、成本费用分析1、成本构成情况中国平安2020年三季度成本费用总额为5,067,900万元,其中:管理费用为4,957,000万元,占成本总额的97.81%;营业税金及附加为110,900万元,占成本总额的2.19%。
成本构成表(占成本费用总额的比例)(万元)项目名称2018年三季度2019年三季度2020年三季度数值百分比(%) 数值百分比(%) 数值百分比(%)成本费用总额4,020,400 100.00 4,356,900 100.00 5,067,900 100.00 营业成本0 - 0 - 0 - 营业税金及附加94,500 2.35 109,300 2.51 110,900 2.19 销售费用0 - 0 - 0 - 管理费用3,925,900 97.65 4,247,600 97.49 4,957,000 97.81 财务费用0 - 0 - 0 - 研发费用0 - 0 - 0 -2、总成本变化情况及原因分析中国平安2020年三季度成本费用总额为5,067,900万元,与2019年三季度的4,356,900万元相比有较大增长,增长16.32%。
以下项目的变动使总成本增加:管理费用增加709,400万元,营业税金及附加增加1,600万元,共计增加711,000万元。
成本构成变动情况表(占营业收入的比例)(万元)3、营业成本控制情况4、销售费用变化及合理性评价5、管理费用变化及合理性评价2020年三季度管理费用为4,957,000万元,与2019年三季度的4,247,600万元相比有较大增长,增长16.7%。
2020年三季度管理费用占营业收入的比例为17.26%,与2019年三季度的16.75%相比有所提高,提高0.52个百分点。
管理费用占营业收入的比例有所上升,与之同时,营业利润明显上升。
管理费用增长伴随着经济效益的大幅度提升,增长合理。
国信证券2020年三季度财务分析结论报告
国信证券2020年三季度财务分析综合报告一、实现利润分析2020年三季度利润总额为328,930.07万元,与2019年三季度的146,333.33万元相比成倍增长,增长1.25倍。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
在营业收入迅速扩大的同时,营业利润也迅猛增加,经营业务开展得很好。
二、成本费用分析2020年三季度管理费用为225,850.21万元,与2019年三季度的139,493.24万元相比有较大增长,增长61.91%。
2020年三季度管理费用占营业收入的比例为37.89%,与2019年三季度的41.85%相比有较大幅度的降低,降低3.96个百分点。
管理费用支出得到了有效控制,营业利润明显上升,管理费用支出的效率显著提高。
三、资产结构分析2020年三季度企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
四、偿债能力分析从支付能力来看,国信证券2020年三季度是有现金支付能力的,其现金支付能力为14,526,843.3万元。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析国信证券2020年三季度的营业利润率为55.04%,总资产报酬率为4.82%,净资产收益率为12.75%,成本费用利润率为143.29%。
企业实际投入到企业自身经营业务的资产为18,412,412.28万元,经营资产的收益率为7.13%,而对外投资的收益率为151.20%。
从企业内外部资产的盈利情况来看,对外投资的收益率大于内部资产收益率,内部经营资产收益率又大于企业实际贷款利率,说明对外投资的盈利能力是令人满意的。
尽管投内部资料,妥善保管第1 页共3 页。