
会计学原理(第三版)邵瑞庆-第四章PPT课件
合集下载
会计学原理课件1 共446页PPT资料
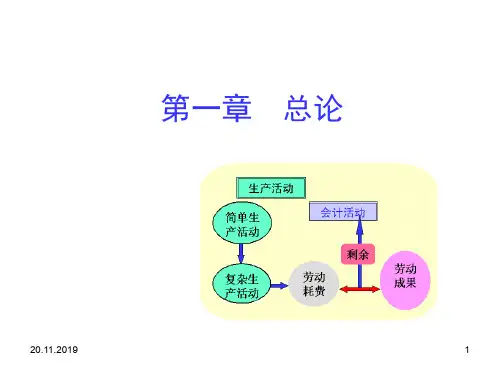
经济业务
会计凭证
账簿
财务报告
(财务状 况、经营 成果等)
20.11.2019
23
(二)会计核算方法的应用程序
财务报告
1 .日常经济业务发生后,先要取得合法凭证; 2 .根据设置的账户,按复式记账方法登记账簿; 3 .根据账簿记录进行成本计算、财产清查; 4.期末,在账实相符的基础上编制财务报告。
20.11.2019
20.11.2019
30
三 企业会计基础
一)、研究权责发生制和收付实现制的意义 权责发生制与收付实现制确认收入和费用的
两种方法(处理基础)。 企业在进行交易的过程中,与收入和费用有
关的款项收支期间与其归属期间往往出现不一致 (见下图)。为保证相关的收入与其相关的费用 相互配比,就要研究按照什么样的方法确认收入 和费用的问题。
纳为两种:反映(核算)职能与监督 (控制)职能。
20.11.2019
4
●理论依据:
生产“过程越是按照社会的规 模进行,监越督是失去纯粹个反人映的性质,
作为对过程的控制和观念总结的簿
记就越是必要。”
--马克思
●会计基本职能的外延:
除以上职能外,会计还具有控制 经济过程、分析经济效果、预测经济前 景、参与经济决策等职能。
20.11.2019
31
二)、收付实现制
也称现收现付制或现金制。
1.收付实现制确认收入和费用的标准—实 收实付
在处理与收入和费用有关的交易或者事项 时,凡实际收到了款项即作为本期收入处理; 凡实际支出了款项即作为本期费用处理。而不 问其是否属于本期的收入和费用。
20.11.2019
32
假定在5月实际收到货款。 全部计算为5月份的收入。
最新会计学课件第四章

特点:
(1)参加投资的人员比较多; (2)每人投资的数额相对较少; (3)以参与企业利润分配为目的;
外商投资是指是指外国的公司、企业、其他 经济组织或者个人依照我国法律的规定, 在我国境内进行私人直接投资。
外商还包括我国香港特别行政区、澳门特别 行政区和台湾地区的投资者。
(二)实收资本的确认与计量
借入短期借款应按借款额、规定利率 和借款期限计算借款利息。该利息属 于企业为筹集生产经营资金而发生的 融资费用,应确认为期间费用(财务 费用)计入当期损益。
短期借款核算的内容 短期借款的取得 短期的借款的偿还 借款利息的预提和支付
短期借款核算设置的账户
“短期借款”账户,是核算企业向银行 或其他金融机构等借入的、期限在一年 以内(含一年)的各种借款的账户。 (负债类)
【例4-8】
第三节 生产准备业务的核算
生产准备业务核算概述 固定资产购入业务的核算 材料采购业务的核算
一、生产准备业务核算概述
生产准备业务 生产准备业务,是指企业为进行生产经
营活动而进行的劳动资料的购建和劳动对 象的采购业务。
生产准备业务核算的内容
固定资产购建业务的核算 材料采购业务的核算
(四)实收资本的总分类核算
【例4-1】——【例4-3】
二、借入资金的核算
Байду номын сангаас入资金的来源
向银行和其他金融机构借款; 发行企业债券; 向供应商赊购材料物资; 收取购货商预付货款; 应付投资者股利; 应付企业员工款项; ……
(一)短期借款的核算
短期借款,是指向银行和其他金融 机构借入的偿还期限在一年以内(包 括一年)的各种借款。
银行存款的实有额
“固定资产”账户,是核算企业持有的固定 资产原始价值的账户。(资产类)
会计学基础第三版课件第四章工业企业主要经济业务的核算上

例一:
根据某企业7月份发生的下列经济业务,按 权责发生制和收付实现制原则分别确认该企业
本月的收入和费用,并在下表有关项目中填列, 资料如下:
1.销售产品4 000元,货款存入银行。 2.销售产品10 000元,货款尚未收到。 3.预付7-12月份的租金6 000元。 4.本月应计提银行短期借款利息1 000元。 5.收到上月份应收的销货款4 000元。 6.预收购货单位货款8 000元,下月份交货。
(二)资金筹集业务设置的主要账户
核算资金筹集业务,企业应设置 “库存现金”、“银行存款”、“固定 资产”、“无形资产”、“实收资本”、 “资本公积”、“短期借款”、“长期 借款” ”、“财务费用”、“应付利息” 等账户。账户结构如下:
库存现金 (资产类) 从银行提取的现金 存入银行的现金 零星收入收到的现金 支付的各项现金
季末支付本季利息22 500元,会计分录如下:
借:财务费用
7 500
借:应付利息 15 000
贷:银行存款 22 500
到期归还长期借款1 000 000元,会计分录如 下:
借:长期借款 1 000 000 贷:银行存款 1 000 000
三、生产准备业务的核算
(一)生产准备业务的主要内容
生产准备业务的主要内容包括购建厂房、建筑 物、机器设备等固定资产及采购原材料以及由此引 起的与供应单位之间的货款结算。
【例16】通过银行转账交纳增值税50 000元。
借:应交税费—应交增值税
(已交税金) 50 000
贷:银行存款
50 000
【例17】向宏顺工厂购入甲材料20吨,单价5 000元,计
买价100 000元,进项税额17 000元,购入乙材料10吨,单 价2 000元,计买价20 000元,进项税额3 400元,增值税专 用发票已取得,材料在运输途中,货款尚未支付。
会计学基础课件第四章
深入理解会计等式的含义及其平衡原理,掌握复式记账法 的基本原理和应用,能够熟练编制简单的会计分录。
账户设置与运用
了解账户的基本结构和设置方法,理解账户在会计核算中 的意义和作用,掌握运用账户进行日常会计处理的方法。
案例分析讨论
案例一
某公司经济业务分析。通过对某公司 一系列经济业务的案例分析,讨论如 何运用会计要素、会计科目和复式记 账法进行会计处理。
03
结账与决算注意事 项
包括核对账目、清理往来款项、 计提各项费用和损失、结转各损 益类账户余额等注意事项
07 总结回顾与拓展延伸
关键知识点总结回顾
会计要素与会计科目
重点掌握资产、负债、所有者权益、收入、费用和利润六大会计 要素的定义、特征和分类,理解会计科目与会计要素的关系。
会计等式与复式记账
04
培养分析和解读财务报表的能力,为后续学 习奠定基础。
关键术语和概念
资产
指企业过去的交易或者事项形成的、由企业拥有或者控制 的、预期会给企业带来经济利益的资源。
负债
指企业过去的交易或者事项形成的、预期会导致经济利益 流出企业的现时义务。
所有者权益
指企业资产扣除负债后由所有者享有的剩余权益,又称股 东权益。
试算平衡表的检查
试算平衡表的检查主要包括两个方面,一是检查账户余额是否正确,二是检查借贷双方是否平衡 。如果发现不平衡的情况,需要及时查明原因并进行调整。
04 企业主要经济业务核算
资金筹集业务核算
权益资金筹集
通过发行股票、吸收直接投资等方式筹集资金,核算股本、资本 公积等科目。
债务资金筹集
通过发行债券、银行借款等方式筹集资金,核算应付债券、长期 借款等科目。
利润分配核算
《会计学原理》PPT课件
(一)核算财务状况的会计要素及其确认
1、资产 (1)资产的定义 资产是指过去的交易、事项形成并由企业拥有或 者控制的;该资源预期会给企业带来经济利益的资 源。
注意: 资产特征:是一种经济资源 资产成因:是企业过去的交易或者事项形成的 资产权属:是企业拥有或者控制的经济资源 资产属性:预期为企业带来经济利益
4
第四节 会计的核算方法
教学目的与要求
了解的会计定义的产生、发展的基本历程 理解会计的定义、职能、对象、会计等式和会计核
算的前提和要求 掌握会计基本职能和会计核算方法的组成内容和相
互联系。
教学重点与难点
• 会计的含义 • 会计的职能及特点 • 会计的对象 • 会计核算的方法
第一节 会计的基本概念
4、20世纪:资本主义经济得到迅猛发展,会计理论 和会计实务也取得了惊人发展。
会计发展的历史进程
原始计量
“刻木记数”、“结绳记事、 记数”:会计的萌芽
会计的产生
会计工作 专门化
西周设置司会,规定会计报表的编报制度。 清代焦循:“零星算之为计,总和算之为会”
15世纪末—19世 纪:是复式簿记 在欧洲大陆传播
课程介绍
《会计学》是会计学专业学生的基础课程,主要 介绍会计的基本理论、基本方法和基本操作技能。要 求学生通过本课程的学习,掌握会计学的基本理论、 基本方法和基本技能,为其后学习财务会计、成本会 计、管理会计等后续专业课奠定坚实基础。
第一章 总论
1
第一节 会计的基本概念
2
第二节 会计的对象
3 第三节 会计核算的前提和要求
记账、算账、报账
计量
报告
计算、记录( 输出) 信息
货币监督
会计监督职能
会计学—原理与方法(第3版)课件:财务会计的方法和原则
➢ 转账凭证: 不涉及企业货币资金增减
的经济业务
40
会计凭证
表1-6 借方科目:银行存款
摘要
王五和赵六的投资款各10 万元
收款凭证
20×7年 1 月 2 日
银收 1 号
贷方科目
金
额
记
√
总账科目 明细科目 亿 千 百 十 万 千 百 十 元 角 分 账
实收资本
王五 赵六
1 0000000 1 0000000
合计
财务主管: 记账:
出纳: 审核:
¥2 0 0 0 0 0 0 0
制单: 邓林
附件 3 张
会计凭证
表1-8
付款凭证
贷方科目: 银行存款
20X7 年 1 月 8 日
银付 1 号
摘要
借方科目
金
额
记
总账科目 明细科目 亿 千 百 十 万 千 百 十 元 角 分 账
√
从佳蓝能天复公印司机购2台入,苹惠果普电打脑印3台扫、固定资产 描机1台
编制步骤 :
判断经济业务的性质,涉及何 种账户
确定账户的类别 确定账户的方向 编成会计分录
复式记账
例1-1,借:银行存款
200 000
贷:实收资本
200 000
例1-2,借:银行存款
1 00 000
贷:其他应付款 100 000
例1-3,借:固定资产
100 000
贷:银行存款
100 000
第1章 财务会计的方法与原则
财务会计☞的
方法与原则
财务财务会1计的方法和原则
1-1 企业经济活动
1-6 内部控制 与会计
1-5 会计信息与 审计报告
1-2 会计核算方法
《会计学原理》课件(共124页完整版精品)
三、企业会计信息的提供者及使用者(以 企业会计为准)
(二)使用者:
–关心企业经济活动的人们
–分为:
• ――内部使用者:管理者、董事会、(合伙人,监督人员,
职工)
•所有者(公司的股东)
•贷款给企业的人(银行)
•供货给企业的人(供应商) • ――外部使用者 •向企业购买产品的人(客户)
Hale Waihona Puke •政府•社会公众会计学原理
第一章 总论
学习内容和基本框架
“会计理论体系线”
会计科目、账户 成本核算
总论 会计凭证 会计账簿 会计报告
复式记账
财产清查
总论
学习重点:
一、会计的概念 二、会计的基本职能和目标 三、会计的对象 四、会计要素 五、会计基本假设(核算前提) 六、会计核算的一般原则 七、会计核算的方法
1985年 《会计法》 1993年 《企业财务通则》,《企业会计准则》
会计:一个不断发展的学科
财务会计、管理会计、财务管理
财务会计:怎样做账,反映基本财务状况
管理会计:管理会计的职能:预测决策与规 划控制。
管理会计与财务会计的比较
–联系:资料来源相同、根本目的相同。 –区别:管理会计主要为内部管理提供信息;财务
“货币计量”,“复式 记帐法”
4、 生产的社会化,竞争的激烈,要求会 计不仅记录计算,还要利用数据,分析控 制、预测、审核、参与经营管理,以提高 经济效益。
是管理的演变和延伸, 产生管理会计
5、 股份制的出现,要求会计向各方面提 供广泛的财务信息,以便有关各方了解企 业财务状况和经营成果,作出相应决策。
– ――注册会计师(公共会计、经济警察):对财务信息进行 审计并提出报告,使信息使用者确认企业提供的信息公正的 反映了其财务状况经营成果。