
成本性态与变动成本法同步练习题答案
第二章成本性态分析与变动成本法
同步练习题答案
一、思考题
1. 固定成本是指在一定时期和一定业务量范围内,其成本总额不随业务量的变动而发生变动的成本。
固定成本的主要特点是在—定时期和一定业务量范围内,其成本总额保持不变,但就单位产品负担的固定成本而言,则随着业务量的变动成反比例变动,即业务量增加,
单位产品分摊的份额将相应减少。
变动成本是指在一定条件下,其成本总额随业务量的变动而成正比例变动的成本。
变
动成本的特点是在一定时期和—定业务量范围内,其成本总额随业务量的增减变动成正比
例变动,但单位成本保持不变,不会受业务量变动的影响。
混合成本是指虽然受业务量变动的影响,但是其变动的幅度并不与业务量的变化保持
严格的比例关系的成本。
2. 半变动成本通常有一个初始量,这部分成本的特征类似于固定成本。
在这个基础上,
随着业务量增加,成本也会成比例增加,这又类似于变动成本。
阶梯式成本在一定业务量范围内,其发生额是固定的,但当业务量增长到一定限度时,其发生额就会跳跃到一个新的水平,并在新的一定业务量范围内保持不变。
延期变动成本在一定业务量范围内,其总额保持固定不变,但若突破该业务量的限度,其超额部分则随业务量的增加按比例增长。
曲线变动成本通常有一个初始量,一般固定不变,相当于固定成本。
但在此基础上,
成本总额随业务量的变动不成正比例变化,而是呈抛物线的曲线关系。
3. 在实际工作中,很多成本呈曲线,为了能更有效地对这类混合成本加以控制,应对混合成本进行进一步的分解,使企业的所有成本都划分为固定成本和变动成本两大类。
这样,
就可以更好地掌握业务量增减变化对成本的影响,便于规划和控制企业的生产经营活动。
4. 变动成本与业务量成正比例变动的关系通常也是在一定范围内,超过这一范围,两者之间就不一定存在正比例关系。
这一范围被称为变动成本的相关范围。
当业务量处于相关范
围中时,相关指标才可能趋于平稳,成本与业务量之间才能呈现完全的线性关系。
5. 变动成本法是在计算产品成本时只包括变动成本(产品生产过程中的直接材料、直接人工和变动性制造费用),而不包括固定成本(固定性制造费用),所有的固定成本在发生
期间均作为当期的期间费用,全额从当期收入中扣除。
传统的完全成本法强调成本补偿的一致性,其理论依据是固定性制造费用发生在生产领域,与产品生产直接相关,与直接材料、直接人工和变动性制造费用的支出并无区别,应当将
其作为产品成本的一部分,从产品销售收入中得到补偿。
因此与变动成本法在产品成本构
成内容、存货估价、利润计算等方面都存在差异。
6. 变动成本法和完全成本法的区别:
(1)产品成本构成内容的差异
完全成本法下,产品成本包括生产过程中的总成本。
因此,固定性制造费用也包含其中。
在这种方法下,产品成本的构成要素包括直接材料、直接人工、变动性制造费用、固定性
制造费用,其总额作为产品成本列示于资产负债表。
如果产品已经销售,则将已售产品的
成本转作销售成本,列示于利润表。
变动成本法下,产品成本只包括生产过程中的变动成本,因此,固定性制造费用不包含其中。
在变动成本法中,产品成本的构成要素包括直接材料、直接人工、变动性制造费用,
其总额作为产品成本列示于资产负债表,而固定性制造费用在发生当期就作为期间费用,
直接列示于利润表中。
同样,如果产品已经销售,则将已售产品的成本转作销售成本,列
示于利润表中。
(2)存货估价的差异
由于完全成本法和变动成本法下产品成本的构成不同,因此两种方法计算的产品成本也不
一样。
而存货的价值一般由其成本决定,因此两种方法计算的存货价值也不相同。
具体来讲,变动成本法下期末存货的成本必然小于完全成本法下的存货成本。
(3)利润计算方式的差异
利润表的编制通常遵循收入减去成本费用的原理。
按照完全成本法,利润的计算公式为:
销售收入-销售成本=销售毛利;销售毛利-销售及管理费用等=税前利润。
而按照变动成本法,利润的计算公式为:销售收入-变动成本=边际贡献;边际贡献-固定
成本(期间费用)=税前利润。
7. 变动成本法的优点:能够促进企业注重销售,防止盲目生产;简化产品成本的计算。
变动成本法的缺点:变动成本法不能充分满足长期决策的需要;与传统的成本概念不一致,
不符合会计准则的要求;会影响有关各方收益。
二、单项选择题
1-5 DABCD 6-10 DBBDD
三、多项选择题
1-5 AB ABD AD ABCD AC
6-10 AD ABCD ABCD AB ABC
四、判断题
1-5××√√× 6-10 ×√√√×五、案例分析题。
变动成本法练习题及答案
第二章变动成本法练习题及答案一、单选1、混合成本的分解方法中,主观性最强的方法是A、账户分析法B、高低点法C、散布图法D、回归直线法2、下列费用中属于酌量性固定成本的是A、房屋及设备租金B、技术开发费C、行政管理人员的薪金D、不动产税3、下列费用中属于约束性固定成本的是A、照明费B、广告费C、职工教育培训费D、业务招待费4、下列各种混合成本可以用模型y=a+bx表示的是A、半固定成本 B延伸变动成本 C半变动成本 D阶梯式变动成本5、采用散布图法分解混合成本时,通过目测在各成本点之间画出一条反映成本变动趋势的直线,这条直线与纵轴的交点就是固定成本,斜率则是变动成本。
理论上这条直线距各成本点之间的最小。
A距离之和 B离差之和 C离差平方和 D标准差6、是分解混合成本诸方法中最为简便的一种,同时也是相关决策分析中应用比较广泛的一种。
A高低点法 B账户分析法 C回归直线法 D工程分析法7、管理会计将成本区分为固定成本、变动成本和混合成本三大类,这种分类的标志是A成本的可辨认性 B成本的可盘存性 C成本的性态D成本的时态8、成本在决策中属于无关成本A边际 B沉没C专属 D机会9、造成“某期按变动成本法与按完全成本法确定的营业净利润不相等”的根本原因是A两种方法对固定性制造费用的处理方式不同B两种方法计入当期损益表的固定生产成本的水平不同C两种方法计算销售收入的方法不同D两种方法将营业费用计入当期损益表的方式不同10、造成某期按变动成本法与完全成本法确定的营业净利润不相等的根本原因是A、两法对固定性制造费用的处理方式不同。
B、两法计入当期损益表的固定生产成本的水平不同。
C、两法即使销售收入和生产成本之间的水平不同D、两法对期间成本和生产成本之间的区分不同11、在变动成本法下,构成产品成本的是A、单位变动成本B、生产成本C、变动成本总额D、变动成本与固定成本之和12、某企业只生产一种产品,本月份生产并销售产品100件,单位产品售价1000元;发生的变动成本30000元,变动管理费用和变动销售费用2080元,固定性制造费用10000元,固定成本40000元。
成本性态分析与变动成本法模拟试卷1(题后含答案及解析)

成本性态分析与变动成本法模拟试卷1(题后含答案及解析)题型有:1. 单项选择题 2. 多项选择题 3. 简答题 4. 论述题 5. 计算题 6. 计算分析题单项选择题1.采用变动成本法计算产品成本时,不包括下列A.直接材料B.直接人工C.制造费用D.固定性制造费用正确答案:D 涉及知识点:成本性态分析与变动成本法2.变动成本法把固定性制造费用计入A.产品成本B.期间成本C.完全成本D.变动成本正确答案:B 涉及知识点:成本性态分析与变动成本法3.在变动成本法下,对本期固定性制造费用处理应是A.售出部分转为销货成本,计入损益表B.全额从本期销售收入中扣除C.未售出部分与售出部分均作为存货成本,计人资产负债表D.未售出部分转为存货成本,计入资产负债表正确答案:B 涉及知识点:成本性态分析与变动成本法4.变动成本法下的期间成本包括A.直接材料B.直接人工C.变动性制造费用D.固定性制造费用正确答案:D 涉及知识点:成本性态分析与变动成本法5.变动成本法的基本原则是将期间成本全部作为当期费用来处理。
其主要依据在于A.期间成本是不可控的,不应分配计入特定产品的成本B.期间成本一般数量不大,若将其计入产品成本,会得不偿失C.期间成本的分配是主观的,会导致错误的管理决策D.无论是否生产,期间成本都会发生,所以将其分配计入产品成本,将当期经营活动的成本递延是不合适的正确答案:D 涉及知识点:成本性态分析与变动成本法6.变动成本法下,期末产成品和在产品存货没有负担的成本项目是A.直接材料B.直接人工C.变动性制造费用D.固定性制造费用正确答案:D 涉及知识点:成本性态分析与变动成本法7.完全成本法与变动成本法在产品成本组成上的差别,表现在所处理的不同的成本是A.固定性制造费用B.变动性制造费用C.混合成本D.差别成本正确答案:A 涉及知识点:成本性态分析与变动成本法8.按变动成本法对存货计价( )按照完全成本法对存货的计价。
管理会计课后习题答案(全)
管理会计课后习题答案第一章总论一、单项选择题1. B2. C3. D4.A二、多项选择题1. ABCD2. ABCD3. ABCD4. ABC5. ABCD三、判断题1.√2. √3.×4.√5.×6.√第二章成本性态与变动成本法一、单选题1. D2. C3. B4.A5.C6.D7.B8.D9.D 10. B二、多项选择题1. AB2. ACD3. AB4. AB5. ABC6. BCD7. ABD 8.ABCD 9.BC 10.CD三、判断题1.×2.×3.√4.×5.√6.√7.×8.√四、实践练习题实践练习1某企业生产一种机床,最近五年的产量和历史成本资料如下:要求: (1)采用高低点法进行成本性态分析;(2)采用回归直线法进行成本性态分析。
解:(1)采用高低点法进行成本性态分析:460=a+50b550=a+70b, 故b=(550-460)÷(70-50)=4.5; a=460-50×4.5=235则 Y=235+4.5X(2)采用回归直线法进行成本性态分析:b=(5×150925-300×2495)÷(5×18250-300×300)=4.9a=(2495-4.9×300)÷5=205(万元)则 Y=205+4.9X实践练习2已知:某企业本期有关成本资料如下:单位直接材料成本为10元,单位直接人工成本为5元,单位变动性制造费用为7元,固定性制造费用总额为4,000元,单位变动性销售管理费用为4元,固定性销售管理费用为1,000元。
期初存货量为零,本期产量为1,000件,销量为600件,单位售价为40元。
要求:分别按变动成本法和完全成本法的有关公式计算下列指标:(1)单位产品成本;(2)期间成本;(3)销货成本;(4)营业利润。
解:变动成本法:(1)单位产品成本=10+5+7=22元(2)期间费用=4000 +(4×600+1000)=7400元(3)销货成本=22×600=13200元(4)边际贡献=40×600-(22×600+4×600)=8400元营业利润==8400-(4000+1000)=3400元完全成本法:(1)单位产品成本=22+4000/1000=26元(2)期间费用=4×600+1000=3400元(3)销货成本=26×600=15600元(4)营业利润=(40×600-15600)- 3400=5000元实践练习3已知:某厂只生产一种产品,第一、二年的产量分别为30 000件和24 000件,销售量分别为20 000件和30 000件;存货计价采用先进先出法。
第二章 成本性态分析与变动成本计算题库
第二章成本性态分析与变动成本计算题库第二章成本性态分析与变动成本计算一、单选题1.下列成本项目中不属于固定成本的是( )A.广告费B.管理人员工资C.计件工资形式下的生产工人工资D.房屋租赁费2.在相关范围内,当业务量增加时固定成本总额将() A. 随着业务量的变动呈正比例变动 B. 不随业务量的变动而变动C. 随着业务量的变动呈反方向变动D. 随着业务量的变动呈反比例变动3.可由管理者的决策行为决定的固定成本是()A.约束性固定成本B.固定制造费用C.固定销售费用D.酌量性固定成本4.下列费用中属于酌量性固定成本的是()A. 房屋及设备租金B.技术开发费C.行政管理人员的薪金D.财产税 5.企业的质量检验员工资属于()A.半固定成本B.半变动成本C.延期成本D.曲线式成本 6.延期变动成本属于()A.期间费用B.混合成本C.固定成本D.变动成本 7.在变动成本法下,固定制造费用作为()处理A.直接成本B.责任成本C.递延成本D.期间成本8.某企业本月销售甲产品1 000件,单价150元,单位变动生产成本50元,当月固定制造费用总额为50 000元,单位产品变动销售与管理费用10元,固定销售与管理费用总额为20 000元。
则该企业甲产品当月的销售毛利为()元。
A.50 000B.40 000C.30 000D.20 0009.在变动成本法与完全成本法下,营业利润出现差异的根本原因在于两种成本计算法下计入当期损益的()水平差异。
A.变动生产成本B.销售收入C.固定制造费用D.期间费用10.当期初存货量为零,期末存货量不为零时,完全成本法确定的税前利润()变动成本法确定的税前利润。
A.小于B.等于C.大于D.不能确定二、多选题1.成本按经济用途可分为生产成本和非生产成本两大类,其中非生产成本包括()。
A.管理费用 B.制造费用 C.财务费用 D.销售费用2.下列成本项目中属于约束性固定成本的有()。
成本会计吴革第六章成本形态分析课后习题答案
第六章成本性态分析和变动成本法练习题1、试判断以下成本费用属于变动成本、固定成本还是混合成本。
(1)构成产品实体的原材料费用;(2)生产产品的工人工资;(3)车间管理人员工资;(4)行政管理人员工资;(5)生产设备按直线法计提的折旧费;(6)广告费;(7)燃料及动力费;(8)房屋租金;(9)外购半成品;(10)销售人员的基本工资。
2、以下是某企业第一生产车间过去6个月机器维修保养成本的历史资料,机器开动小时的相关范围为0——200小时。
要求:(1)分别用高低点法、散布图法和回归直线法对机器的维修保养成本加以分解,并建立维修保养成本的成本函数。
(2)假设预计7月份的机器开动时数为160小时,预测7月份该车间的机器维修和保养成本。
3、某公司维修部门一定维修水平上的维修费用资料如下:维修小时 40 000小时 60 000小时维修费用 72 000元 90 000元在40 000个维修小时上的维修费用可以分解如下:租金(固定) 30 000元维修材料、配件成本(变动) 12 000工资费用(混合) 30 000合计 72 000元要求:(1)计算60 000个维修小时上的维修材料和配件成本;(2)计算60 000个维修小时上的工资费用;(3)计算维修部门的固定费用总额;(4)建立维修部门维修费用的计算公式;(5)估计维修部门50 000个小时上的维修费用。
4、某公司只生产一种产品,2004年有关生产、销售和成本资料如下:期初存货量 0本期完工量 12 500件本期销售量 10 000件单价 40元直接材料 80 000元直接人工 30 000元变动制造费用 50 000元固定制造费用 90 000元变动销售及管理费 7 500元固定销售及管理费 40 000元要求:(1)按完全成本法计算单位产品成本;(2)按变动成本法计算单位产品成本;(3)分别编制职能式利润表和贡献式利润表。
5、某公司只生产一种产品,2004年和2005年的生产量分别为3 000件和2 400件,销售量分别为2 000件和3 000件。
2-3-第二章--变动成本法技能训练参考答案
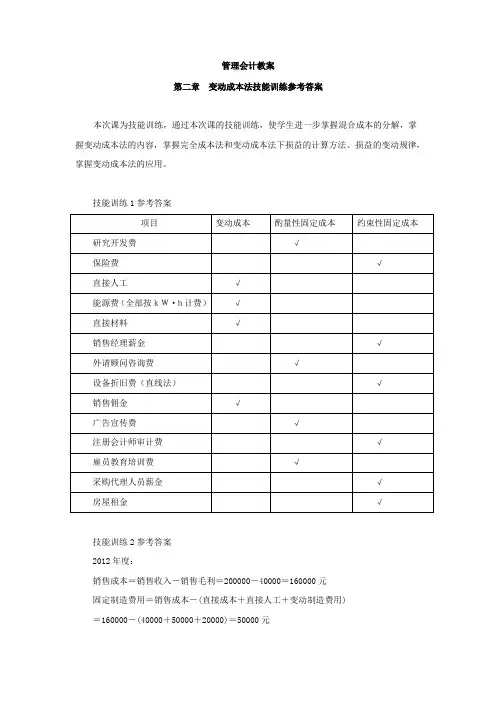
管理会计教案第二章变动成本法技能训练参考答案本次课为技能训练,通过本次课的技能训练,使学生进一步掌握混合成本的分解,掌握变动成本法的内容,掌握完全成本法和变动成本法下损益的计算方法、损益的变动规律,掌握变动成本法的应用。
技能训练1参考答案技能训练2参考答案2012年度:销售成本=销售收入-销售毛利=200000-40000=160000元固定制造费用=销售成本-(直接成本+直接人工+变动制造费用)=160000-(40000+50000+20000)=50000元推销和管理费用=销售毛利销售净利=40000-10000=30000元推销和管理费用变动部分=推销和管理费用-固定费用=30000-14000=16000元2013年度:因为2013年度销售收入较2012年度增长率=[(300000-200000)/200000]×100%=50%,所以根据成本习性原理,2013年的变动成本各项目应按2012年的数据增长50%。
固定成本项目不变,任按2008年度的金额计算:直接材料=40000×(1+50%)=60000元直接人工=50000×(1+50%)=75000元变动制造费用=20000×(1+50%)=30000元固定制造费用任为50000元销售成本=60000+75000+30000+50000=215000元销售毛利=300000-215000=85000元推销和管理费用变动部分= 16000×(1+50%)=24000元推销和管理费用固定部分任为14000元推销和管理费用=24000+14000=38000元净利=销售毛利-推销和管理费用=85000-38000=47000元把上述两年数据填入下列收益表:金利达五金制造有限公司损益表单位:元技能训练3参考答案1、高低点法:解:(1)从表中找出最高点和最低点:(2)计算y=a+bx中的a、b值:b=(8200-5200)/(28-16)=250(元/件)将b代入高点:8200=a+250×28a=1200或将b代入低点:5200=a+250×16a=1200(3)将a、b值代入y=a+bx中,则成本性态模型为:y=1200+250x这个模型说明单位变动成本为250元,固定成本总额为1200元。
(2021年整理)第六章变动成本法习题和答案
(完整版)第六章变动成本法习题和答案编辑整理:尊敬的读者朋友们:这里是精品文档编辑中心,本文档内容是由我和我的同事精心编辑整理后发布的,发布之前我们对文中内容进行仔细校对,但是难免会有疏漏的地方,但是任然希望((完整版)第六章变动成本法习题和答案)的内容能够给您的工作和学习带来便利。
同时也真诚的希望收到您的建议和反馈,这将是我们进步的源泉,前进的动力。
本文可编辑可修改,如果觉得对您有帮助请收藏以便随时查阅,最后祝您生活愉快业绩进步,以下为(完整版)第六章变动成本法习题和答案的全部内容。
(完整版)第六章变动成本法习题和答案编辑整理:张嬗雒老师尊敬的读者朋友们:这里是精品文档编辑中心,本文档内容是由我和我的同事精心编辑整理后发布到文库,发布之前我们对文中内容进行仔细校对,但是难免会有疏漏的地方,但是我们任然希望(完整版)第六章变动成本法习题和答案这篇文档能够给您的工作和学习带来便利.同时我们也真诚的希望收到您的建议和反馈到下面的留言区,这将是我们进步的源泉,前进的动力.本文可编辑可修改,如果觉得对您有帮助请下载收藏以便随时查阅,最后祝您生活愉快业绩进步,以下为〈(完整版)第六章变动成本法习题和答案〉这篇文档的全部内容。
第六章变动成本法习题一、关键概念1.贡献毛益2.变动成本法二、单项选择题1.下列各项中,能构成变动成本法产品成本内容的是(D )。
A.变动成本 B。
固定成本C。
生产成本 D。
变动生产成本2.在变动成本法下,固定性制造费用应当列作(B )。
A。
非生产成本 B。
期间成本C.产品成本 D。
直接成本3.下列费用中属于酌量型固定成本的是( B )。
A.房屋及设备租金 B。
技术研发费C.行政管理人员的薪金 D。
不动产税金4.若本期完全成本法计算下的利润小于变动成本法计算下的利润,则(D )。
A。
本期生产量大于本期销售量 B.本期生产量等于本期销售量C.期末存货量大于期初存货量 D。
期末存货量小于期初存货量5.在相同成本原始资料条件下,变动成本法计算下的单位产品成本比完全成本法计算下的单位产品成本( C )。
管理会计习题集(带答案)
《管理会计学》习题第一章总论1、管理会计与财务会计的区别。
2、通过查阅相关资料,论述管理会计的发展趋势。
第二章成本特性与变动成本法一、单项选择题1、有关固定成本特点的说法,正确的是( C )。
A.单位固定成本随业务量变动成正比例变动B.固定成本总额随业务量变动成正比例变动C.单位固定成本随业务量变动成反比例变动D.固定成本总额随业务量变动成反比例变动2、在相关范围内,单位变动成本( B )。
A、在不同产量水平下各不相同B、在各种产量水平下保持不变C、随产量增加而增加D、随产量增加而减少3、在变动成本法下,固定性制造费用和非生产成本应( A )处理。
A、作为期间成本B、作为产品成本C、递延到下期D、按在产品与产成品分摊4、变动成本法与全部成本法分期营业净利润出现差额的根本原因在于( D )。
A、变动生产成本水平出现了差异B、对固定性制造费用的处理方法不同C、销售费用、管理费用和财务费用计入损益表的位置和补偿途径不同D、计入当期损益表的固定性制造费用的水平出现了差异5、当期初无存货,期末有存货时,全部成本法确定营业净利润( B )变动成本法确定的营业净利润。
A、小于B、大于C、等于D、或大或小6、在单价和成本水平不变的条件下,当前、后期产量不变时,按全部成本法确定的营业净利润( C )。
A、增加B、减少C、不变D、或多或少或不变7、贡献边际是指产品的销售收入与相应的( A )之间的差额。
A、变动成本B、固定成本C、总成本D、单位售价二、多项选择题1、成本按其经济用途可以分为(CD )。
A、直接成本 B 、间接成本C、生产成本D、非生产成本2、成本按性态可以分为(ADE )。
A、固定成本B、直接成本C、间接成本D、变动成本E、混合成本3、常用的成本性态分析方法有(ABD )。
A、技术估算法B、合同检查法C、因果法D、历史成本分析法4、变动成本法与全部成本法的损益确定上存在以下区别(BCD )。
A、营业收入的计算公式不同B、营业净利润的计算公式不同C、所编制的损益表格式及提供的中间指标有所不同D、损益确定程序不同5、边际贡献可以以(ABD )表示。
第二章 变动成本法练习题(答案)
第二章变动成本法练习题一、单选1、混合成本的分解方法中,主观性最强的方法是(A)A、账户分析法B、高低点法C、散布图法D、回归直线法2、下列费用中属于酌量性固定成本的是(B)A、房屋及设备租金B、技术开发费C、行政管理人员的薪金D、不动产税3、下列费用中属于约束性固定成本的是(A)A、照明费B、广告费C、职工教育培训费D、业务招待费4、下列各种混合成本可以用模型y=a+bx表示的是(C)A、半固定成本B延伸变动成本C半变动成本D阶梯式变动成本5、采用散布图法分解混合成本时,通过目测在各成本点之间画出一条反映成本变动趋势的直线,这条直线与纵轴的交点就是固定成本,斜率则是变动成本。
理论上这条直线距各成本点之间的(C)最小。
A距离之和B离差之和C离差平方和D标准差6、(B)是分解混合成本诸方法中最为简便的一种,同时也是相关决策分析中应用比较广泛的一种。
A高低点法B账户分析法C回归直线法D工程分析法7、管理会计将成本区分为固定成本、变动成本和混合成本三大类,这种分类的标志是(C)A成本的可辨认性B成本的可盘存性C成本的性态D成本的时态8、(B)成本在决策中属于无关成本A边际B沉没C专属D机会9、造成“某期按变动成本法与按完全成本法确定的营业净利润不相等”的根本原因是(A)A两种方法对固定性制造费用的处理方式不同B两种方法计入当期损益表的固定生产成本的水平不同C两种方法计算销售收入的方法不同D两种方法将营业费用计入当期损益表的方式不同10、造成某期按变动成本法与完全成本法确定的营业净利润不相等的根本原因是(B)A、两法对固定性制造费用的处理方式不同。
B、两法计入当期损益表的固定生产成本的水平不同。
C、两法即使销售收入和生产成本之间的水平不同D、两法对期间成本和生产成本之间的区分不同11、在变动成本法下,构成产品成本的是(A)A、单位变动成本B、生产成本C、变动成本总额D、变动成本与固定成本之和12、某企业只生产一种产品,本月份生产并销售产品100件,单位产品售价1000元;发生的变动成本30000元,变动管理费用和变动销售费用2080元,固定性制造费用10000元,固定成本40000元。
第二章--变动成本法练习题(答案)
第二章变动成本法练习题一、单选1、混合成本的分解方法中,主观性最强的方法是(A)A、账户分析法B、高低点法C、散布图法D、回归直线法2、下列费用中属于酌量性固定成本的是(B)A、房屋及设备租金B、技术开发费C、行政管理人员的薪金D、不动产税3、下列费用中属于约束性固定成本的是(A)A、照明费B、广告费C、职工教育培训费D、业务招待费4、下列各种混合成本可以用模型y=a+bx表示的是(C)A、半固定成本 B延伸变动成本 C半变动成本 D阶梯式变动成本5、采用散布图法分解混合成本时,通过目测在各成本点之间画出一条反映成本变动趋势的直线,这条直线与纵轴的交点就是固定成本,斜率则是变动成本。
理论上这条直线距各成本点之间的(C)最小。
A距离之和 B离差之和 C离差平方和 D标准差6、(B)是分解混合成本诸方法中最为简便的一种,同时也是相关决策分析中应用比较广泛的一种。
A高低点法 B账户分析法 C回归直线法 D工程分析法7、管理会计将成本区分为固定成本、变动成本和混合成本三大类,这种分类的标志是(C)A成本的可辨认性 B成本的可盘存性 C成本的性态 D成本的时态8、(B)成本在决策中属于无关成本A边际 B沉没C专属 D机会9、造成“某期按变动成本法与按完全成本法确定的营业净利润不相等”的根本原因是(A)A两种方法对固定性制造费用的处理方式不同B两种方法计入当期损益表的固定生产成本的水平不同C两种方法计算销售收入的方法不同D两种方法将营业费用计入当期损益表的方式不同10、造成某期按变动成本法与完全成本法确定的营业净利润不相等的根本原因是(B)A、两法对固定性制造费用的处理方式不同。
B、两法计入当期损益表的固定生产成本的水平不同。
C、两法即使销售收入和生产成本之间的水平不同D、两法对期间成本和生产成本之间的区分不同11、在变动成本法下,构成产品成本的是(A)A、单位变动成本B、生产成本C、变动成本总额D、变动成本与固定成本之和12、某企业只生产一种产品,本月份生产并销售产品100件,单位产品售价1000元;发生的变动成本30000元,变动管理费用和变动销售费用2080元,固定性制造费用10000元,固定成本40000元。