
利润表分析 模板
方正科技集团股份有限公司利润表分析
公司经营范围:电子计算机及配件、软件,非危险品化工产品,办公设备及消耗材料,
电子仪器,建筑、装潢材料,百货,五金交电,包装材料,经营各类商品和技术的进出口,
但国家限定公司经营或禁止进出口的商品及技术除外,税控收款机(上述经营范围涉及许可
经营的凭许可证经营) 。
利润表水平分析表 单位:元
项目 08年 09年 08年与09年比较 10年 09年和10年比较
增减额
增减百分比 增减额
增减百
分比
一、营业总收入
7,275,268, 7,789,562, 514,293, % 8,167,792, 378,230, %
减:营业成本
6,612,650, 7,165,309, 552,658, % 648,582,
-6,516,727, %
营业税金及附
加
6,675, 6,345, -329, % 7,304,
959, %
销售费用
169,520, 223,842, 54,322, % 192,151,
-31,691, %
管理费用
242,901, 226,945, -15,955, % 254,053,
27,107, %
财务费用
79,539, 77,473, -2,065, % 78,168,
695, %
资产减值损失
14,277, 10,146, -4,130, % 16,444,
6,297, %
加:公允价值变
动净收益 -2,695, 2,695, %
投资收益
6,742, 1,367, -5,374, % 28,119,
26,751, %
其中:对联营企
业和合营企业
的投资收益
955, 1,411, 455, % -179,
-1,591, %
二、营业利润
156,446, 80,867, -75,579, % 99,572,
18,705, %
加:营业外收入
8,712, 29,495, 20,783, % 196,840,
167,344, %
减:营业外支出
1,189, 913, -275, % 628,
-284, %
其中:非流动资
产处置净损失
824, 861, 36, % 585,
-275, %
三、利润总额
163,969, 109,448, -54,520, % 295,783,
186,334, %
减:所得税费用
55,126, 12,868, -42,258, % 55,449,
42,581, %
四、净利润
108,842, 96,579, -12,262, % 240,333,
143,753, %
利润趋势分析表
项目
08年 09年 10
年
一、营业收入
100
% %
减:营业成本
100
% %
营业税金及附加
100
% %
销售费用
100
% %
管理费用
100
% %
财务费用
100
% %
资产减值损失
100
% %
加:公允价值变动净
收益
100
% %
投资收益
100
% %
其中:对联营企业和
合营企业的投资收
益
100
% %
二、营业利润
100
% %
加:营业外收入
100
% %
减:营业外支出
100
% %
其中:非流动资产处
置净损失
100
% %
三、利润总额
100
% %
减:所得税费用
100
% %
四、净利润
100
% %
利润垂直分析表
项目 08年 09年 10年 08年 09年 10年
一、营业总收入
7,275,268, 7,789,562, 8,167,792,
100 100 100
减:营业成本
6,612,650, 7,165,309, 648,582,
% % %
营业税金及附
加
6,675, 6,345,
7,304,
% % %
销售费用
169,520, 223,842, 192,151,
% % %
管理费用
242,901, 226,945, 254,053,
% % %
财务费用
79,539, 77,473, 78,168,
% % %
资产减值损失
14,277, 10,146,
16,444,
% % %
加:公允价值变
动净收益
-2,695,
% % %
投资收益
6,742, 1,367, 28,119,
% % %
其中:对联营企
业和合营企业
的投资收益
955, 1,411,
-179,
% % %
二、营业利润
156,446, 80,867,
99,572,
% % %
加:营业外收入
8,712, 29,495,
196,840,
% % %
减:营业外支出
1,189, 913,
628,
% % %
其中:非流动资
产处置净损失
824, 861,
585,
% % %
三、利润总额
163,969, 109,448,
295,783,
% % %
减:所得税费用
55,126, 12,868,
55,449,
% % %
四、净利润
108,842, 96,579,
240,333,
% % %
方正科技集团股份有限公司主营业务主要包括:“方正”品牌系列的电脑产品(PC)和
外部设备等产品的研发、生产、销售、服务业务;IT 产品分销及增值服务业务;生产和销
售印刷电路板(PCB);“实业”牌晒图机、晒图纸、碎纸机等易耗品。
方正科技集团股份有限公司实现营业收入 亿元,比去年增长%;实现净利润24,万元,
比去年增加了%。
方正科技集团股份有限公司与宏基公司签署合作协议,双方在中国大陆市场进行PC 业
务的全面合作,在约定的期限内公司以双方认可的经销商合作方式销售宏碁公司的PC 产品
及提供相应服务,公司下属的苏州制造厂为宏碁公司提供PC 生产制造服务,公司根据与宏
碁公司约定的具体条件将成为方正品牌和宏碁公司其他品牌PC 产品的售后服务提供商。
公司从过去单一经营“方正”系列品牌PC 的研发、生产、销售、售后服务的PC 制造销售
商向IT 产品业务分销及增值服务提供商转型。
2010 年对于PCB 行业来讲是整体发展较快的一年,平板电脑和智能手机等电子终端
的迅速发展强大地推动了PCB 的发展。根据Prismark 2010 年Q4 的报告显示,2010 年全球
PCB 的产值预计为 亿美元,较2009 年上升了%,目前PCB 行业基本恢复到2008
年时行业历史产值最高水平。作为全球PCB 的制造中心,中国PCB 行业仍然是推动全球
PCB 行业发展的主要增长动力。根据Prismark 2010 年Q4 的报告显示,2010 年中国PCB 的
产值预计为 亿美元,较2009 年增长%。
方正科技集团股份有限公司PCB 业务产品主要为HDI、高多层板和系统板背板。报告期
内,公司HDI 产品的销售收入占PCB 业务总销售收入的%,系统板背板产品的销售收入占公
司PCB 业务总销售收入的%。随着公司重庆PCB 产业园的逐步投产,由于新生产线的投入和
利润率较高的系统板背板产品产量的增加,公司PCB 业务已成为公司最主要利润来源之一。
面对人民币升值的影响、公司PCB 业务主要原材料价格及人工成本上涨的压力,公司通过
增加研发投入,开展行业内技术合作来促进产品附加值的提升和技术的升级,通过开发新产
品,提升高阶产品的比重,深化改革公司管理体系,强化内部管理,提升合格率等措施积极
应对。报告期内公司PCB 业务实现销售收入 亿元,比去年同期增长%,净利润16, 万元,
比去年同期增长%。
编制单位 盐城师范学院
商学院 095班 秦超
学号:09313547
编制日期:2011年11月20日
利润分析报告模板
利润分析报告模板[公司名称][报告日期][报告编号]1. 引言在本次利润分析报告中,我们将对公司的财务状况进行详细分析,重点关注公司的利润状况。
通过分析公司的盈利能力、成本结构、销售趋势等方面的数据,我们期望能够为公司提供有益的经营决策参考。
2. 公司概况在本节中,我们将对公司进行简要介绍,包括公司的注册地、经营范围、主要产品或服务等基本信息。
此外,还须包括公司成立的时间、注册资本、股东结构等相关信息,以便了解公司的基本背景。
3. 盈利能力分析3.1 销售收入分析在此部分,我们将详细分析公司的销售收入情况。
主要包括过去几年的销售收入数据、销售额的增长趋势、销售额的组成结构等。
通过对销售收入的分析,可以确定公司的市场份额、市场竞争能力等因素。
3.2 利润分析在本节中,我们将对公司的利润状况进行分析。
主要包括净利润的变化趋势、利润率的计算、利润构成的分析等。
利润分析有助于评估公司在市场竞争中的盈利能力,为进一步经营决策提供依据。
3.3 成本分析此部分将对公司的成本结构进行分析,包括主要成本项目的变动趋势、成本占比的计算、成本管理措施的评估等。
准确分析成本情况有助于发现潜在的成本节约空间,并优化利润表的结构。
4. 盈利能力改进建议基于之前的分析结果,我们可以提出一些建议,以改善公司的盈利能力。
在此部分,我们将说明针对销售收入的改进策略、利润率的提升途径、成本控制的关键点等,以协助公司达到更好的盈利状况。
5. 总结在本次利润分析报告中,我们对公司的盈利能力进行了全面深入的分析。
通过对销售收入、利润和成本结构的详细分析,我们为公司提供了有益的经营决策参考。
希望本报告能够对公司的发展有所助益,并促进公司在竞争激烈的市场中取得更好的业绩。
附录:附上相关数据和图表,以便读者深入了解公司的盈利状况。
注:以上每个部分的标题均不会出现在文章中。
文章排版整洁美观,篇章结构合理,语句流畅,旨在全面准确地反映公司的利润状况及分析结果,提供有价值的建议。
格力电器股份有限公司利润表分析及评价【范本模板】

毕业论文(设计)毕业论文格力电器股份有限公司题目利润表分析及评价指导教师学生姓名谭立金年月日格力电器利润表分析摘要利润表,又称动态报表.它反映了企业某一时期发生的各种收入、费用、成本或支出。
是反映企业一段时间内经营状况的会计报表。
分析利润表能够掌握企业的盈利和发展能力。
公司的盈利及发展能力是企业的生存和发展的命脉,同时也很大程度上影响到投资者的利益,进而影响报表使用者的发展方向和出资决定,所以它对于企业会计报表使用者极其重要.文章以格力电器为研究背景,运用财务分析理论知识对格力电器的利润表进行计算与分析,阐述各利润项目对企业盈利能力和发展能力的影响,并与海尔集团进行同行业对比,找出企业与龙头企业之间存在的不足与差距,并针对存在的问题提出解决办法,以提高格力电器的盈利能力和发展能力,从而使本企业的稳定、快速的发展。
关键词:盈利能力;发展能力;利润表分析Analysis of Anhui Jiang Huai Automobile Corp profit chartAbstractThe profit statement is an accounting statement that reflects the operating results of an enterprise in a certain period。
Analysis of the profit statement can understand the profitability and development capacity of the enterprise。
The company’s profitability and development capacity is related to the survival and development of enterprises,but also related to the interests of investors, affects the decision of the report user,so it is one of the most concerned users of accounting statements of the accounting statements of the company。
企业利润及利润表分析模板

企业利润及利润表分析企业利润及利润表分析1、企业收入包括主营业务收入和其它业务收入。
2、企业的期间费用包括营业费用、管理费用和财务费用。
期间费用直接计入当期损益, 并在利润表中分别列示。
3、所得税费用的计算: 应付税款法和纳税影响会计法( 递延法和债务法) 。
( 1) 应付税款法: 指企业不确认时间性差异对所得税的影响金额, 按照当期计算的应交所得税确认为当期所得税费用的方法。
当期所得税费用=当期应交的所得税( 2) 纳税影响会计法: 确认时间性差异对所得税的影响金额, 按照当期应交所得税和时间性差异对所得税影响金额的合计, 确认当期所得税费用的方法。
在这种方法下, 时间性差异对所得税的影响金额, 递延和分配到以后各期。
A、递延法: 在税率变动或开征新税时, 不需要对原已确认的时间性差异的所得税影响金额进行调整, 可是, 在转回时间性差异的所得税影响金额时, 应当按原所得税税率计算转回。
本期所得税费用=本期应交所得税+本期发生的时间性差异所产生的递延税款贷项金额-本期发生的时间性差异所产生的递延税款借项金额+本期转回的前期确认的递延税款借项金额-本期转回的前期确认的递延税款贷项金额注: 本期发生的时间性差异所产生的递延税款贷项金额=本期发生的应纳税时间性差异×现行所得税率本期发生的时间性差异所产生的递延税款借项金额=本期发生的可抵减时间性差异×现行所得税率本期转回的前期确认的递延税款借项金额=本期转回的可抵减本期应纳税所得额的时间性差异( 即前期确认本期转回的可抵减时间性差异) ×前期确认递延税款时的所得税税率本期转回的前期确认的递延税款贷项金额=本期转回的增加本期应纳税所得额的时间性差异( 即当期确认本期转回的应纳税时间性差异) ×前期确认递延税款时的所得税率B、债务法: 在税率变动或开征新税时, 应当对原已确认的时间性差异所得税影响金额进行调整, 在转回时间性差异的所得税影响金额时, 应当按现行所得税率计算转回。
利润表分析2篇

利润表分析第一篇:利润表分析概述利润表是企业财务报表中的重要组成部分,用于反映企业在一定会计期间内的销售收入、成本费用和利润情况。
利润表通过对收入和支出的详细列示,提供了对企业盈利能力和经营状况的重要信息,对用户(如股东、管理层、投资者等)进行决策和评估提供了重要参考。
利润表主要包括营业收入、营业成本、销售费用、管理费用、财务费用和利润总额等项目。
通过这些项目的明细列示和计算,可以对企业的销售能力、运营成本、管理费用和利润水平等方面进行分析。
首先,我们可以通过分析营业收入的变化来了解企业的销售能力和市场份额。
如果企业的营业收入持续增长,表明企业在市场中有良好的销售业绩,能够获得更多的订单和客户。
相反,如果企业的营业收入连续下降,可能意味着企业的市场份额正在减少,或者企业面临竞争压力,销售业绩不佳。
其次,通过分析营业成本和毛利率,可以了解企业的生产和销售成本控制情况。
营业成本主要包括原材料采购、生产工资、制造费用等,毛利率则是营业收入减去营业成本后的净利润与营业收入的比值。
如果企业的营业成本过高,毛利率较低,可能意味着企业的生产成本上升,或者产品定价不合理,导致企业利润减少。
因此,降低营业成本和提高毛利率是企业增加利润的关键。
第三,销售费用和管理费用的变化也对企业的利润水平产生影响。
销售费用主要包括广告费用、销售提成和推广费用等,而管理费用包括工资、办公费用和研发费用等。
如果销售费用和管理费用过高,将对企业的利润产生压力。
因此,企业在控制销售费用和管理费用的同时,应优化费用结构,提高企业的效益和利润水平。
最后,财务费用也对企业的利润产生重要影响。
财务费用主要包括利息、汇率损益和投资收益等,通过分析财务费用的变化,我们可以了解企业的融资成本、资金利用效率和投资收益情况。
如果财务费用过高,企业的融资成本会增加,对企业的利润产生负面影响。
利润表的分析需要综合考虑各个项目之间的关系,辅以比较分析和趋势分析,来了解企业的盈利能力和经营状况如何。
财务分析利润表分析
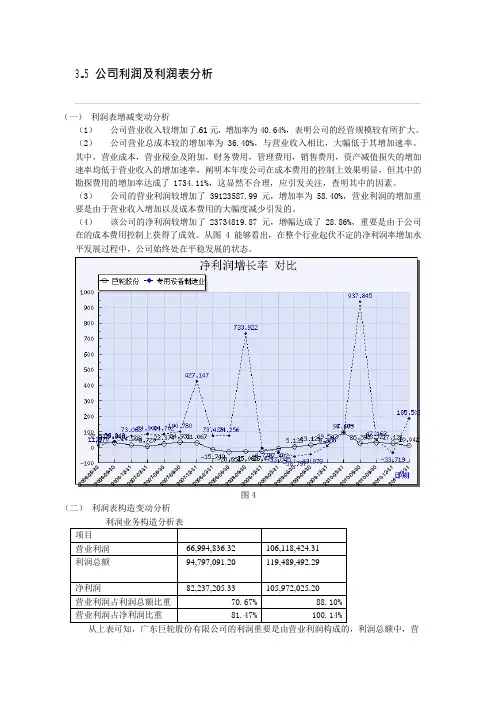
3.5公司利润及利润表分析(一)利润表增减变动分析(1)公司营业收入较增加了.61 元,增加率为 40.64%,表明公司的经营规模较有所扩大。
(2)公司营业总成本较的增加率为 36.40%,与营业收入相比,大幅低于其增加速率。
其中,营业成本,营业税金及附加,财务费用,管理费用,销售费用,资产减值损失的增加速率均低于营业收入的增加速率,阐明本年度公司在成本费用的控制上效果明显,但其中的勘探费用的增加率达成了 1734.11%,这显然不合理,应引发关注,查明其中的因素。
(3)公司的营业利润较增加了 39123587.99 元,增加率为 58.40%,营业利润的增加重要是由于营业收入增加以及成本费用的大幅度减少引发的。
(4)该公司的净利润较增加了 23734819.87 元,增幅达成了 28.86%,重要是由于公司在的成本费用控制上获得了成效。
从图 4 能够看出,在整个行业起伏不定的净利润率增加水平发展过程中,公司始终处在平稳发展的状态。
图4(二)利润表构造变动分析利润业务构造分析表项目营业利润66,994,836.32 106,118,424.31利润总额94,797,091.20 119,489,492.29净利润82,237,205.33 105,972,025.20营业利润占利润总额比重70.67% 88.10%营业利润占净利润比重81.47% 100.14%从上表可知,广东巨轮股份有限公司的利润重要是由营业利润构成的,利润总额中,营业利润占了绝大部分,阐明其收益构造很合理,主营业务明确,公司的盈利的质量很高。
3.6公司盈利能力分析1.从实现利润的稳定性角度看,公司近三年销售收入增加率分别为 16.06%、11.25%和39.70% ,全年 CPI 上涨率分别为 5.9%、0.7%和 3.3%,表明公司业务发展势头较好。
到这四年的营业利润数额分别为 106,118,424.31 元、66,994,836.32、48 元,137,127.68 元和539,220.33 元,我们能够看出,公司的经常收益 3 年持续增加,阐明该公司的盈利能力较稳定。
利润表构成分析模板

金额百分比金额百分比营业收入(基准)¥5,000.00100.00%¥10,000.00100.00%营业成本¥2,000.0040.00%¥4,000.0040.00%营业税金及附加¥200.00 4.00%¥400.00 4.00%销售费用¥1,000.0020.00%¥3,000.0030.00%管理费用¥1,600.0032.00%¥2,600.0026.00%财务费用¥100.00 2.00%¥200.00 2.00%投资收益(+)¥1,000.0020.00%¥1,000.0010.00%营业利润¥1,100.0022.00%¥800.008.00%营业外收入(+)¥200.00 4.00%¥200.00 2.00%营业外支出¥100.00 2.00%¥100.00 1.00%利润总额¥1,200.0024.00%¥900.009.00%所得税¥500.0010.00%¥400.00 4.00%净利润¥700.0014.00%¥500.005.00%财务管理工具——三大基本报表分析利润表构成分析(含图表)文档说明:1.本文档采用结构百分比法分析了企业利润的主要构成,同时进行了三年比较,帮助您判断企业不同时期收入、支出和利润2.模板选取了过去两年与分析年对比,您也可以增加对比年份,比如进行五年对比。
3.模板已内嵌公式,您输入相应数据后可直接生成分析结果,非常方便实用。
填制本表时,蓝色单元格内的信息需要您手工内的信息自动生成,无需您手工输入。
××公司××年度前年上一年末项目营业成本48.00%营业税金及附加4.00%销售费用24.00%管理费用22.40%财务费用1.60%分析年成本结构营业成本39.22%营业税金及附加3.92%销售费用29.41%管理费用25.49%财务费用1.96%上年成本结构企业不同时期收入、支出和利润变化趋势。
蓝色单元格内的信息需要您手工输入内容;橙色单元格金额单位:分析年末金额百分比¥15,000.00100.00%¥6,000.0040.00%¥500.00 3.33%¥3,000.0020.00%¥2,800.0018.67%¥200.00 1.33%¥1,000.00 6.67%¥3,500.0023.33%¥200.00 1.33%¥200.00 1.33%¥3,500.0023.33%¥800.00 5.33%¥2,700.0018.00%营业成本41%营业税金及附加4%销售费用20%费用3%财务费用2%前年成本结。
带研发费用的利润表模板
1.“研发费用”行项目,反映企业进行研究与开发过程中发生的费用化支出。
该项目应根据“管理费用”科目下的“研发费用”明细科目的发生额分析填列。
2.“其中:利息费用”行项目,反映企业为筹集生产经营所需资金等而发生的应予费用化的利息支出。
该项目应根据“财务费用”科目的相关明细科目的发生额分析填列。
3.“利息收入”行项目,反映企业确认的利息收入。
该项目应根据“财务费用”科目的相关明细科目的发生额分析填列。
4.“其他收益”行项目,反映计入其他收益的政府补助等。
该项目应根据“其他收益”科目的发生额分析填列。
5.“资产处置收益”行项目,反映企业出售划分为持有待售的非流动资产(金融工具、长期股权投资和投资性房地产除外)或处置组(子公司和业务除外)时确认的处置利得或损失,以及处置未划分为持有待售的固定资产、在建工程、生产性生物资产及无形资产而产生的处置利得或损失。
债务重组中因处置非流动资产产生的利得或损失和非货币性资产交换中换出非流动资产产生的利得或损失也包括在本项目内。
该项目应根据“资产处置损益”科目的发生额分析填列;如为处置损失,以“-”号填列。
6.“营业外收入”行项目,反映企业发生的除营业利润以外的收益,主要包括债务重组利得、与企业日常活动无关的政府补助、盘盈利得、捐赠利得(企业接受股东或股东的子公司直接或间接的捐赠,经济实质属于股东对企业的资本性投入的除外)等。
该项目应根据“营业外收入”科目的发生额分析填列。
7.“营业外支出”行项目,反映企业发生的除营业利润以外的支出,主要包括债务重组损失、公益性捐赠支出、非常损失、盘亏损失、非流动资产毁损报废损失等。
该项目应根据“营业外支出”科目的发生额分析填列。
8.“(一)持续经营净利润”和“(二)终止经营净利润”行项目,分别反映净利润中与持续经营相关的净利润和与终止经营相关的净利润;如为净亏损,以“-”号填列。
该两个项目应按照《企业会计准则第42号——持有待售的非流动资产、处置组和终止经营》的相关规定分别列报。
财务管理年金与分期付款利润表分析模板
财务管理年金与分期付款利润表分析模板 朋友们!今天咱们来唠唠财务管理里那俩让人又爱又恨的家伙——年金和分期付款,再顺便看看利润表分析这事儿。这就好比是一场财务世界的奇妙冒险,咱得把这几个关键点都搞清楚,才能在这趟冒险里不迷路呀!
一、年金部分。 # (一)啥是年金呀? 年金就像是你有个超级贴心的小金库,它会定期给你一笔钱,或者你定期往里面存一笔钱。比如说,你每月固定往一个账户里存500块钱准备养老,这就是年金的一种啦,咱管这叫普通年金。还有那种一开始就先给你一笔钱,然后再定期给的,就像你租房子,一开始房东先给你免一个月房租,后面每个月再收房租,这就有点像先付年金啦。反正年金就是这么个有规律的钱袋子。
# (二)年金的计算。 这年金的计算呀,可有点像解数学谜题。咱先说说普通年金终值的计算。比如说你每年存1000块钱,存了5年,年利率是5%,那5年后你这个小金库能有多少钱呢?这就用到公式啦:F = A×[(1 + i)^n 1] / i (这里F就是终值,A是每年存的钱,i是利率,n是期数)。把数字带进去一算,你就知道最后能有多少钱啦,是不是还挺神奇的?
年金现值的计算也类似哦,就是反过来想,比如说你想在未来5年每年都能拿到1000块钱,利率还是5%,那你现在得一次性存多少钱进去呢?公式是P = A×[1 (1 + i)^(-n)] / i (P就是现值)。算出来这个数,你就知道现在得准备多少本金啦。
# (三)年金在实际生活中的应用。 年金在生活里可是到处都有呢!除了刚才说的存钱养老,还有像分期付款买东西,每个月还固定的钱,这其实也是一种年金的形式。还有企业发债券,每年固定给债券持有者付利息,这也是年金哦。所以呀,搞懂年金,能让咱在很多经济决策上更明白,不会稀里糊涂地就把钱花出去或者存起来啦。
二、分期付款部分。 # (一)分期付款是咋回事? 分期付款就像是你和商家商量好了,东西你先拿走用着,钱呢,咱分好几期慢慢还。比如说你买个手机,总价3000块,你和商家说,我不能一下子给你3000,我分12个月还,每个月还300块,这就是分期付款啦。这对于咱们消费者来说,有时候挺方便的,不用一下子拿出那么多钱,就能提前享受到商品或者服务。
保险公司新准则利润表模板
保险公司新准则利润表模板全文共四篇示例,供读者参考第一篇示例:保险公司的利润表是一项重要的财务报表,它反映了公司在特定会计期间内的收入和费用情况,以及最终的净利润。
随着保险行业的发展,保险公司也需要不断调整和更新自己的财务报表,以适应新的市场环境和监管要求。
保险公司新准则利润表模板的制作和应用显得尤为重要。
保险公司新准则利润表模板主要包括以下几个方面的内容:1. 收入部分:包括保险公司在特定会计期间内的各类收入,如保费收入、投资收益、手续费及佣金收入等。
这些收入来源是保险公司盈利的主要来源,因此在编制利润表时需要准确地记录和分析。
2. 费用部分:包括保险公司在会计期间内的各类费用,如赔付支出、退保金支出、手续费及佣金支出、管理费用等。
这些费用是保险公司盈利的主要支出,对于保险公司的盈利能力和经营状况有着重要的影响。
3. 净利润部分:是利润表的核心内容,反映了保险公司在特定会计期间内的净利润情况。
净利润是保险公司是否能够实现盈利的关键指标,也是投资者和监管部门评估保险公司经营状况的重要参考指标。
1. 会计准则的变化:随着保险行业的快速发展和监管环境的变化,会计准则也在不断进行调整和更新。
保险公司在制作利润表时需要遵循最新的会计准则,确保报表的准确性和合规性。
2. 数据的收集和整理:制作利润表需要大量的数据支撑,包括保险公司的各类收入和费用数据。
保险公司需要建立健全的数据收集和整理机制,确保数据的准确性和完整性。
3. 利润表的分析和解读:利润表不仅仅是一份报表,更是反映保险公司经营状况的重要工具。
保险公司需要对利润表进行深入的分析和解读,找出业绩不佳的原因,并制定相应的改进措施。
保险公司新准则利润表模板的制作在保险公司的经营管理中具有重要的意义。
保险公司需要重视利润表的编制,确保报表的准确性和合规性,从而更好地指导公司的经营活动,实现可持续发展。
希望这篇文章对您有所启发,谢谢阅读!第二篇示例:保险公司是一种金融机构,其盈利方式与传统企业有所不同。
利润表趋势分析表模板
编制人:
日期:
金额
(5)=(3)-(1) #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF!
#REF! #REF! #REF! #REF! #REF! #REF!
增减变动
横向变动 比例
纵向变动比例
(6)=(5)/(1 (7)=(⑷-⑵)/⑵
比例⑵ -
-
-
-
-
#Rபைடு நூலகம்F!
金额⑶ #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF!
#REF!
#REF! #REF!
#REF!
#REF! #REF! #REF! #REF! #REF!
比例⑷ #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF! #REF!
#REF!
#REF! #REF!
#REF!
#REF! #REF!
注:1、凡增减变动比例超过一定比例(如:30个百分点)的项目必须分析。 3、按增减变动比例解释变动原因。 4、“结论”应汇总描述初步评估的重大错报风险。
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!
#REF!