
《成本会计与实训》课后实训习题答案
《成本会计与实训》 答案第一章答案 实训题一、单项选择题1. C2. B3. B 二、多项选择题1. A 、B2. A 、C 、D3. C 、D4. A 、B5. A 、D 三、判断题1. 对2.对3. 错4.错5. 对第二章答案 实训题一、单项选择题1. D2. A3. B 二、多项选择题1. ABCD2. ABCD3.ABCD 三、判断题1. 错2.错3. 错4.对5. 错6.对第三章 答案 实训题一、单项选择题1.A2.A3.B4.D5.D6.D7.D8.B9.A 10.A 11.B 12.A 二、多项选择题1.AB2.ABCD3.BD4.AC5.CD6.ABCD7.ABC8.ABCD9.ACD 10.AC 11.ABCD 12.BCD 13.ABCD 14.BC 三、判断题1.√2.×3.×4.√5.√6.√7.×8.√9.√ 10.× 11.× 12.×四、业务核算题(一)按定额消耗量比例分配材料费用甲产品原材料定额消耗量=80×50=4 000(千克) 乙产品原材料定额消耗量=50×40=2 000(千克) 原材料定额消耗总量=4 000+2 000=6 000(千克) 原材料消耗量分配率=1.160006600甲产品应分配的原材料数量=4 000×1.1=4 400(千克)乙产品应分配的原材料数量=2 000×1.1=2 200(千克)甲产品应分配的原材料费用= 4 400×3=13 200(元) 乙产品应分配的原材料费用= 2 200×3= 6 600 (元) (二)按定额费用比例分配材料费用 (1) A 产品材料定额费用:甲材料定额费用=100×10×20=20 000 (元) 乙材料定额费用=100×5×8=4 000 (元)A 产品材料定额费用合计 24 000(元)B 产品材料定额费用:甲材料定额费用=80×8×20=12 800 (元) 乙材料定额费用=80×3×8=1 920 (元)B 产品材料定额费用合计 14 720(元)(2)材料费用分配率=1.1720140002459242=+(3)A 、B 产品应分配的实际材料费用A 产品应分配材料费用=24 000×1.1=26 400(元)B 产品应分配材料费用=14 720×1.1=16 192(元)(三)计时工资的计算该职工2009年7月份的应付工资可计算如下: (1)按30天计算日工资率日工资率=3 000÷30=100元/天① 按出勤天数计算工资应付出勤工资=100X (20+8)=2 800(元) 应付病假工资=100X2X90%=180(元) 应付工资=2 800+180=2 980(元) ② 按月工资标准扣除缺勤工资应扣事假工资=100X1=100(元)应扣病假工资=100X2X(1一90%)=20(元) 应付工资=3 000一100一20=2 880(元)这两种方法下计算的应付工资并不相同,相差100元,即一天的工资,这是因为日工资率按30天计算,而7月份实际天数为31天。
(2)按21.75天计算日工资率日工资率=3 000÷21.75=137.93元/天① 按出勤天数计算工资应付出勤工资=137.93X20=2 758.60(元) 应付病假工资=137.93X2X90%=248.27(元) 应付工资=2 758.60+248.27=3 006.87(元) ② 按月工资标准扣除缺勤工资应扣事假工资=137.93X1=137.93(元)应扣病假工资=137.93X2X(1—90%)=27.57 (元) 应付工资=3 000一137.93一27.57=2 834.50(元)这两种方法计算的应付工资也不相同,相差172.37元。
这是因为日工资率按21. 75天计算,而7月份的计薪天数为23天。
(四)工资的计算企业本月应付王刚的计件工资计算如下: 甲产品的计件单价=0.5X8=4 (元) 乙产品的计件单价=0.3X8=2.40 (元) 甲产品的计件工资=300 X 4=1 200(元) 乙产品的计件工资=(260+10) X 2.40 =648(元) 本月企业应付王刚的计件工资=1 200+648=1 848 (元)(五)辅助生产费用的分配会计分录: (1)交互分录:借:辅助生产成本——供电车间 80 辅助生产成本——供水车间 640 贷:辅助生产成本——供电车间640 辅助生产成本——供水车间 80 (2)对外分录:借:基本生产成本——第一车间 2 997 基本生产成本——第二车间 2 754制造费用——第一车间 1 251 ——第二车间 1 338 管理费用 380 贷:辅助生产成本——供电车间 6 480 辅助生产成本——供水车间 2 240(六)制造费用的分配及账务处理计划分配率=4400013000200040=⨯+⨯本月甲产品应负担的制造费用=180×3×4=2 160(元) 本月乙产品应负担的制造费用=100×4×4=1 600(元) 会计分录为:借:基本生产成本——甲产品 2 160 ——乙产品 1 600 贷:制造费用 3 760 (七)废品损失的核算(1)废品损失的计算见下表所示。
废品损失计算表(按实际成本计算) 产品名称:甲产品(2)根据废品损失计算表,编制会计分录如下: ① 结转废品成本(实际成本)借:废品损失——甲产品 1 920贷:基本生产成本(甲产品)——直接材料 1 200 ——燃料和动力 224 ——直接人工 344 ——制造费用 152 ② 回收废品残料价值借:原材料 600 贷:废品损失——甲产品 600 ③ 将费用净损失转入该种合格品产品成本借:基本生产成本(甲产品)——废品损失 1 320 贷:废品损失——甲产品 1 320(八) 生产费用在完工产品和在产品之间的分配1.原材料在每道工序开始时一次投入时投料程度的确定答:每道工序在产品投料程度计算如下:第一道工序在产品的投料程度=%10010060⨯=60%第二道工序在产品的投料程度=%1001004060⨯+=100% 2. 原材料在每道工序随着产品生产进度陆续投入时投料程度的确定 答:每道工序在产品投料程度计算如下:第一道工序在产品的投料程度=%100100%5060⨯⨯=30%第二道工序在产品的投料程度=%100100%504060⨯⨯+=80%3. 各道工序完工程度的确定答:各工序加工程度计算如下:第一道工序在产品的完工程度=10%504⨯=20%第二道工序在产品的完工程度=10%5064⨯+=70%4. 约当产量法练习(1)直接材料费用的分配直接材料费用分配率=2019070014+=70完工产品应负担的直接材料费用=190×70=13 300(元) 在产品应负担的直接材料费用=20×70=1 400(元) (2)直接人工费用的分配直接人工费用分配率=%50201900004⨯+=20完工产品应负担的直接人工费用=190×20=3 800(元) 在产品应负担的直接人工费用=20×50%×20=200(元) (3)制造费用的分配制造费用分配率=%50201900003⨯+=15(元)完工产品应负担的制造费用=190×15=2 850(元) 在产品应负担的制造费用=20×50%×15=150(元)通过以上计算,可以汇总甲产品的完工产品成本和在产品成本甲产品完工产品成本=13 300+3 800+2 850=19 950(元) 甲产品在产品成本=1 400+200+150=1 750(元)5. 在产品按定额成本计价(1)月末在产品定额成本:直接材料定额成本=100×30=3 000(元)直接人工定额成本=100×10×1=1 000(元) 制造费用定额成本=100×10×0.8= 800(元)合计 4 800(元)(2)完工产品成本:直接材料成本=23 000-3 000=20 000(元) 直接人工成本=10 000-1 000=9 000(元) 制造费用成本=7 000- 800=6 200(元)合计 35 200(元)6. 练习按定额比例法在完工产品和在产品之间分配生产费用。
产品成本计算单完工产品定额消耗量=450×100=45 000(千克)月末在产品定额消耗量=100×100=10 000(千克)完工产品定额工时=450×10=4 500(小时)月末在产品定额工时=100×50%×10=500(小时)根据表完工入库产品成本的会计分录如下:借:库存商品——甲产品 67 500贷:基本生产成本——甲产品 67 500第四章答案:实训题一、单项选择题1. B 2.B 3.C二、多项选择题1.ABD2.ABD3.ABC4.A B D5.CD三、判断题1.√2.╳3.╳4.√5.╳第五章答案:实训题一、单项选择题1.A2.D3.B二、多项选择题1.AC2.ABD3.ABC三、判断题1.√2.√3.╳4.√5.╳6.√7.√8.√四、业务核算题练习产品成本计算的品种法1. 编制原材料费用分配表、职工薪酬分配表、制造费用分配表。
原材料费用分配表200×年8月 单位:元职工薪酬分配表200×年8月单位:元制造费用分配表200×年8月单位:元2. 计算甲、乙产品生产成本。
生产成本明细账 完工产品数量:90(件)产品名称:甲产品 200×年8月 在产品数量:20(件)生产成本明细账 完工数量:80(件) 产品名称:乙产品 200×年8月 在产品数量:无3. 会计分录:借:库存商品——甲产品56 520——乙产品47 830 贷:基本生产成本——甲产品56 520——乙产品47 830第六章答案实训题一、单项选择题1.B2.A3.D4.A5.B二、多项选择题1.CD2.AB3.ABC4.ABD5.ABCD三、判断题1. ╳2.╳3.╳4.╳5.√6.╳7.√8.╳四、业务核算题1. 编制职工薪酬分配表,见下表所示。
职工薪酬分配表201×年8月份单位:元制造费用分配表201×年8月份单位:元3. 编制8月份甲、乙、丙三批产品成本计算单,见下表所示。
成本会计案例与实训(第四版)参考答案

(一)案例计算1.根据有关资料,编制各有关费用分配表如表1.6—1.102.根据有关资料和费用分配表登记塑料车间和装配车间的制造费用明细表如表1.11--1.123.根据制造费用明细账的记录,编制塑料车间和装配车间制造费用分配表如表1.13—1.144.根据有关资料登记塑料车间的塑壳类和塑料配件类产品成本计算表如表1.15—1.165.根据有关资料登记装配车间各产品成本计算表如表1.17—1.1材料费用分配表表1.6 ××年12月单位:元应借账户成本或费用明细项目间接计入直接计入定额耗用量(千克)分配率分配额塑料车间塑料壳原材料142000 塑料配件原材料96000 小计装配车间塑料壳大号瓶胆110000 塑料壳中号瓶胆80000 塑料壳小号瓶胆70000 小计塑料壳大号辅助材料4000 塑料壳中号辅助材料3900 塑料壳小号辅助材料4100 小计制造费用塑料车间周转材料500 装配车间周转材料3300 小计合计职工薪酬分配表表1.7 ××年12月单位:元应借账户成本或费用项目定额工时分配率职工薪酬费用塑料车间塑料壳职工薪酬2400 48000 塑料配件职工薪酬2000 40000 小计4400 2 88000装配车间塑料保温瓶大号职工薪酬1100 22000塑料保温瓶中号职工薪酬1000 20000塑料保温瓶小号职工薪酬1200 24000小计3300 20 66000制造费用塑料车间职工薪酬54000 装配车间职工薪酬25000小计管理费用职工薪酬60000 合计水电费分配表表1.8 ××年12月单位:元应借账户成本项目或费用项目分配标准分配金额制造费用塑料车间水电费50% 5000 装配车间水电费20% 2000管理费用水电费30% 3000合计15000固定资产折旧费用分配表表1.9 ××年12月单位:元项目生产车间行政管理合计塑料车间装配车间小计折旧费20000 15000 35000 15000 50000财产保险费分配表表1.10 ××年12月单位:元项目生产车间行政管理合计塑料车间装配车间小计财产保险费5000 4000 9000 3000 12000塑料车间制造费用明细账表1.11 ××年12月单位:元月日摘要周转材料职工薪酬水电费折旧费保险费其他合计10 31 据材料分配表500 50031 职工薪酬分配表54000 5400031 据水电费分配表5000 500031 据折旧费用分配表20000 2000031 据财产保险费分配表5000 500031 据制造费用分配表500 54000 5000 20000 5000 8450031 合计0装配车间制造费用明细账表1.12 ××年12月单位:元月日摘要周转材料职工薪酬水电费折旧费保险费其他合计10 31 据材料分配表3300 330031 职工薪酬分配表25000 2500031 据水电费分配表2000 200031 据折旧费用分配表15000 1500031 据财产保险费分配表4000 400031 据制造费用分配表3300 25000 2000 15000 4000 4930031 合计0表1.13 塑料车间制造费用分配表××年12月项目定额工时制造费用分配率金额(元)塑料壳2400 46080塑料配件2000 384204400 19.2 84500表1.14 装配车间制造费用分配表××年12月项目定额工时制造费用分配率金额(元)塑料壳保温瓶(大号) 1100 16434塑料壳保温瓶(中号) 1000 14940塑料壳保温瓶(小号) 1200 179263300 14.94 49300表1.15塑料壳类产品成本计算表××年12月车间:塑料项目产量系数标准产量原材料职工薪酬制造费用单位成本月初在产品10480 1750 1000本月生产费用142000 48000 46080累计71890 71962 152480 49750 47080分配率 2.12 0.69 0.65 3..46完工产品66650 67794 143723.28 45988.5 43322.5其中:大号24950 1.16 28942 61357.04 17215.5 16217.5 3.7992 中号23900 1 23900 50668 16491 15535 3.4600小号17800 0.84 14952 31698.24 12282 11570 3.1208月末在产品5168 8756.72 3761.5 3757.5表1.16 塑料配件类产品成本计算表××年12月车间:塑料项目产量系数标准产量原材料职工薪酬制造费用单位成本月初在产品5000 1000 500本月生产费用96000 40000 38420累计69900 70588 101000 41000 38920分配率 1.43 0.59 0.56 2.58完工产品66500 67172 96055.96 39235 37240其中:大号23900 1.16 27724 39645.32 14101 13384 2.8088 中号22900 1 22900 32747 13511 12824 2.5800小号19700 0.84 16548 23663.64 11623 11032 2.3512 月末在产品3416 4944.04 1765 1680表1.17 产品成本计算表单位:元产品:塑料壳保温瓶(大号) ××年12月车间:装配项目自制半成品瓶胆辅助材料职工薪酬制造费用总成本单位成本月初在产品500 300 40本月生产费用145068 110000 4000 22000 16434累计145568 110300 4040 22000 16434分配率完工产品145188 109955 4012 22000 16434 297589 13.54月末在产品380 345 28表1.18 产品成本计算表单位:元产品:塑料壳保温瓶(中号) ××年12月车间:装配项目自制半成品瓶胆辅助材料职工薪酬制造费用总成本单位成本月初在产品400 440 35本月生产费用119080.8 80000 3900 20000 14940累计119480.8 80440 3935 20000 14940分配率完工产品119128.8 80140 3914 20000 14940 238122.8 11.95月末在产品352 300 21表1.19 产品成本计算表单位:元产品:塑料壳保温瓶(小号) ××年12月车间:装配项目自制半成品瓶胆辅助材料职工薪酬制造费用总成本单位成本月初在产品300 150 15本月生产费用131115.9 70000 4100 24000 17926累计131415.9 70150 4115 24000 17926分配率完工产品131223.9 70000 4087 24000 17926 247236.9 10.30 月末在产品192 150 28(二)案例分析1.根据有关资料编制商品产品成本报表如表1.20表1.20 商品产品成本表××年12月金额单位:元产品名称计量单位实际产量单位成本本月总成本本年累计总成本本月本年累计上际年平实均本年计划本月实际本实年际累平计均按上年实际平均单位成本计算按本年计划单位成本计算本月实际按上年实际平均单位成本计算按本年计划单位成本计算本年实际1 2 3 4 5=9/1 6=12/2 7=1×3 8=1×4 9 10=2×3 11=2×4 12可比产品塑料保温瓶(大) 塑料保温瓶(中) 塑料保温瓶(小) 只21970199202400021970019920024000014.0012.1010.0013.5121013.5411.9510.3013.5512.0010.20307580241032240000296595239040240000297473.8238044247200307580024103202400000296595023904002400000297693523904002400000产品成本合计788612 775635 782717.8 7886120 7756350 7815335补充材料:1.可比产品成本降低额 70785 元 2.可比产品成本降低率 0.90%3.计划成本降低额 126000元4.计划成本降低率 1.63%72.可比产品成本报表的分析(因素替换法)可比产品成本降低额实际比计划少完成126000-70785=55215元,可比产品成本降低率实际比计划少完成1.63%-0.90%=0.73%具体影响分析如下:1.产量变动的影响其他因素不变,仅产量变动形成的成本降低额=7886120×1.63%=128543.756元由于产量变动对成本降低计划完成情况的影响程度如下:降低额=128543.756 – 126000=2543.756元2.品种结构变动的影响其他因素不变,产量和结构同时变动形成的成本降低额=7886120 –7756350=129770元由于结构变动对成本降低计划完成情况的影响程度如下:降低额=129770 –128543.756=1226.244元降低率=1226.244÷ 7886120=0.0155%3.单位成本变动的影响在实际产量、、品种结构和实际单位成本情况下形成的成本降低额=70785元由于单位成本变动对成本降低计划完成情况的影响程度如下:降低额=70785-129770= - 58985元降低率=-58985÷ 7886120=-0.7480%分章练习第一章总论一.单项选择题1.A2.B3.A4.C5.B6.B7.D二.多项选择题1.AC2.ABCDE3.BCD4.ABC5.ACD6. AC7.ABD三.判断题1. √2.×3. √4.×5.×6.×7. √8.×9. √10. √11. ×12. √ 13. .× 14. √ 15. √四.填空题1、付出的(或可能付出的)用货币测定2、指该支出的发生不仅与本期收入有关,也与其它会计期间的收入有关,而且主要是为了以后各期的收入取得而发生的支出。
成本会计实训答案

201×年 11 月 10 日
计量 单位
数 请领
量 实领
千克
80
80
合计 记账:
审批人:蒋艳秋
领料:万常胜
195000.00 发料:陈怡
凭证编号:151113
单价 20.00
金额
(元)
第
二 1600.00 联
记 账 联 1600.00
发料:陈怡
(注意:将教材25页表1-1-23中的“请领”和“实领”数量由20改为80千克)
领料单
领料部门:定型车间 用 途: 生产用
材料类别
材料名称 及规格
辅助材料 柔软剂
材料 编号
201×年 11 月 1 日
计量 单位
数 请领
量 实领
千克
400
400
凭证编号:151104
单价 27.00
金额 (元)
第 二 10800.00 联
合计 记账:
审批人:陆明阳
领料:任天鑫
发料:陈怡
记 账 联 10800.00
计量 单位
数 请领
量 实领
千克
20
20
合计 记账:
审批人:石永义
领料:武威
凭证编号:151120
单价
20.00
金额
(元)
第
二
400.00 联
记 账 联
400.00
发料:陈怡
24. 表 1-1-31
支持原创 请勿盗版
成本会计实训答案
领料部门:锅炉车间 用 途: 一般耗用
材料类别
材料名称 及规格
低值易耗品
2800.00
2800.00
染 生产耗 10750.00 1550.00 色用
《成本会计与实训》课后实训习题答案

《成本会计与实训》 答案第一章答案 实训题一、单项选择题1. C2. B3. B 二、多项选择题1. A 、B2. A 、C 、D3. C 、D4. A 、B5. A 、D 三、判断题1. 对2.对3. 错4.错5. 对第二章答案 实训题一、单项选择题1. D2. A3. B 二、多项选择题1. ABCD2. ABCD3.ABCD 三、判断题1. 错2.错3. 错4.对5. 错6.对第三章 答案 实训题一、单项选择题1.A2.A3.B4.D5.D6.D7.D8.B9.A 10.A 11.B 12.A 二、多项选择题1.AB2.ABCD3.BD4.AC5.CD6.ABCD7.ABC8.ABCD9.ACD 10.AC 11.ABCD 12.BCD 13.ABCD 14.BC 三、判断题1.√2.×3.×4.√5.√6.√7.×8.√9.√ 10.× 11.× 12.×四、业务核算题(一)按定额消耗量比例分配材料费用甲产品原材料定额消耗量=80×50=4 000(千克) 乙产品原材料定额消耗量=50×40=2 000(千克) 原材料定额消耗总量=4 000+2 000=6 000(千克) 原材料消耗量分配率=1.160006600甲产品应分配的原材料数量=4 000×1.1=4 400(千克)乙产品应分配的原材料数量=2 000×1.1=2 200(千克)甲产品应分配的原材料费用= 4 400×3=13 200(元) 乙产品应分配的原材料费用= 2 200×3= 6 600 (元) (二)按定额费用比例分配材料费用 (1) A 产品材料定额费用:甲材料定额费用=100×10×20=20 000 (元) 乙材料定额费用=100×5×8=4 000 (元)A 产品材料定额费用合计 24 000(元)B 产品材料定额费用:甲材料定额费用=80×8×20=12 800 (元) 乙材料定额费用=80×3×8=1 920 (元)B 产品材料定额费用合计 14 720(元)(2)材料费用分配率=1.1720140002459242=+(3)A 、B 产品应分配的实际材料费用A 产品应分配材料费用=24 000×1.1=26 400(元)B 产品应分配材料费用=14 720×1.1=16 192(元)(三)计时工资的计算该职工2009年7月份的应付工资可计算如下: (1)按30天计算日工资率日工资率=3 000÷30=100元/天① 按出勤天数计算工资应付出勤工资=100X (20+8)=2 800(元) 应付病假工资=100X2X90%=180(元) 应付工资=2 800+180=2 980(元) ② 按月工资标准扣除缺勤工资应扣事假工资=100X1=100(元)应扣病假工资=100X2X(1一90%)=20(元) 应付工资=3 000一100一20=2 880(元)这两种方法下计算的应付工资并不相同,相差100元,即一天的工资,这是因为日工资率按30天计算,而7月份实际天数为31天。
成本会计上、下册习题答案作者徐晓敏杨应杰杨建《成本会计》实训答案.pdf
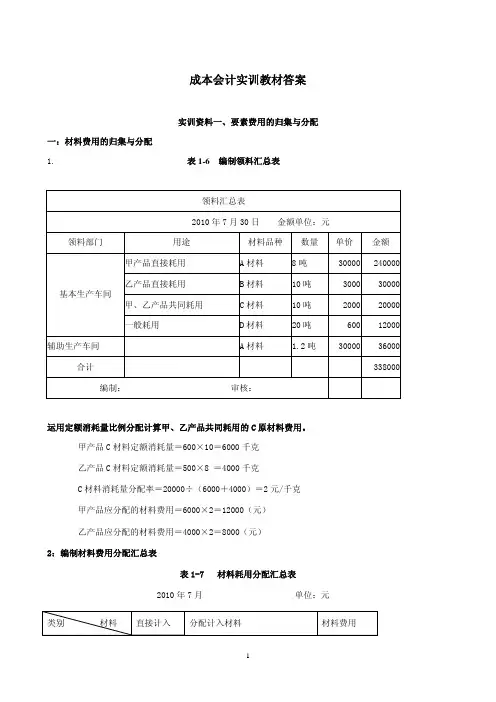
成本会计实训教材答案实训资料一、要素费用的归集与分配一:材料费用的归集与分配1.表1-6编制领料汇总表领料汇总表2010年7月30日金额单位:元领料部门用途材料品种数量单价金额基本生产车间甲产品直接耗用A材料8吨30000240000乙产品直接耗用B材料10吨300030000甲、乙产品共同耗用C材料10吨200020000一般耗用D材料20吨60012000辅助生产车间A材料 1.2吨3000036000合计338000编制:审核:运用定额消耗量比例分配计算甲、乙产品共同耗用的C原材料费用。
甲产品C材料定额消耗量=600×10=6000千克乙产品C材料定额消耗量=500×8=4000千克C材料消耗量分配率=20000÷(6000+4000)=2元/千克甲产品应分配的材料费用=6000×2=12000(元)乙产品应分配的材料费用=4000×2=8000(元)2:编制材料费用分配汇总表表1-7材料耗用分配汇总表2010年7月单位:元类别材料直接计入分配计入材料材料费用材料合计分配标准(定额耗用量)分配率分配金额基本生产车间生产耗用甲产品2400006000千克12000252000乙产品300004000千克800038000小计27000010000千克220000290000基本生产车间一般耗用1200012000辅助生产车间耗用3600036000合计318000200003380003:记账凭证的填制与审核根据材料费用耗用汇总分配表编制会计分录如下:借:基本生产成本——ΧΧ产品(基本生产直接耗用)辅助生产成本——ΧΧ车间(辅助生产耗用)制造费用——ΧΧ车间(车间为组织和管理生产所耗用)管理费用(企业行政管理部门所耗用)销售费用(企业销售部门所耗用)贷:原材料本例编制记帐凭证如下:表1-8记帐凭证2010年7月31日字第号摘要总帐科目明细科目借方金额贷方金额记帐领用材料基本生产成本甲产品252000乙产品38000制造费用一车间12000辅助生产成本运输车间36000原材料338000合计338000338000财务主管记帐出纳审核制单4:登记有关成本费用总账和明细账表1-9基本生产成本明细帐产品名称:甲生产车间:一车间单位:元2010年凭证号摘要成本项目合计月日直接材料直接人工制造费用71期初余额500005000900064000 731发出材料252000252000表1-10辅助生产成本明细帐辅助生产车间:运输车间产品名称:修理劳务2010年凭证号摘要成本项目合计月日直接材料直接人工制造费用731分配材料3600036000表1-11制造费用明细账车间名称:一车间2010年摘要借方合计借方项目月日物料消耗工资福利费折旧费水电费修理费其他费用731材料费1200012000说明:上述材料费用分配表和会计分录是按照实际成本进行核算的,如果原材料费用按照计划成本进行核算,上述分配表和会计分录还需要分配材料成本差异。
成本会计案例与实训(第四版)参考答案

成本会计案例与实训(第四版)参考答案(一)案例计算1.根据有关资料,编制各有关费用分配表如表1.6—1.102.根据有关资料和费用分配表登记塑料车间和装配车间的制造费用明细表如表1.11--1.123.根据制造费用明细账的记录,编制塑料车间和装配车间制造费用分配表如表1.13—1.144.根据有关资料登记塑料车间的塑壳类和塑料配件类产品成本计算表如表1.15—1.165.根据有关资料登记装配车间各产品成本计算表如表1.17—1.1材料费用分配表表1.6 ××年12应借账户成本或费用明细项目间接计入直接计入定额耗用量(千克)分配率分配额塑料车间塑料壳原材料142000 塑料配件原材料96000 小计装配车间塑料壳大号瓶胆110000塑料壳中号瓶胆80000塑料壳小号瓶胆70000 小计塑料壳大号辅助材料4000塑料壳中号辅助材料3900塑料壳小号辅助材料4100小计制造费用塑料车间周转材料500 装配车间周转材料3300 小计合计职工薪酬分配表表 1.7 ××年12月单位:元应借账户成本或费用项目定额工时分配率职工薪酬费用塑料车间塑料壳职工薪酬2400 48000 塑料配件职工薪酬2000 40000 小计4400 2 88000装配车间塑料保温瓶大号职工薪酬1100 22000塑料保温瓶中号职工薪酬1000 20000塑料保温瓶小号职工薪酬1200 24000小计3300 20 66000制造费用塑料车间职工薪酬54000 装配车间职工薪酬25000 小计管理费用职工薪酬60000合计水电费分配表表 1.8 ××年12月应借账户成本项目或费用项目分配标准分配金额制造费用塑料车间水电费50% 5000 装配车间水电费20% 2000管理费用水电费30% 3000 合计15000固定资产折旧费用分配表表1.9 ××年12月项目生产车间行政管合计塑料车间装配车间小计理折旧费20000 15000 35000 15000 50000财产保险费分配表表1.10 ××年12月单位:元项目生产车间行政管理合计塑料车间装配车间小计财产保险费5000 4000 9000 3000 12000塑料车间制造费用明细账表1.11 ××年12月单位:元月日摘要周转材料职工薪酬水电费折旧费保险费其他合计10 31 据材料分配表500 50031 职工薪酬分配表54000 5400031 据5000 5000水电费分配表31 据20000 20000 折旧费用分配表5000 5000 31 据财产保险费分配表500 54000 5000 20000 5000 84500 31 据制造费用分配表31 合计装配车间制造费用明细账表 1.12 ××年12月月日摘要周转材料职工薪酬水电费折旧费保险费其他合计1 0 31据材料分配表3300 330031职工薪酬分配表25000 2500031据水电费分配表2000 200031据折旧费用分配15000 15000表3 1 据财产保险费分配表4000 40003 1 据制造费用分配表3302500200150040049303 1 合计表 1.13 塑料车间制造费用分配表××年12月项目定额工时制造费用分配率金额(元)塑料壳2400 46080塑料配件2000 384204400 19.2 84500表 1.14 装配车间制造费用分配表××年12月项目定额工时制造费用分配率金额(元)塑料壳保温瓶(大号)1100 16434塑料壳保温瓶(中号)1000 14940塑料壳保温瓶(小号)1200 179263300 14.94 49300表1.15塑料壳类产品成本计算表××年12月车间:塑料项目产量系数标准产量原材料职工薪酬制造费用单位成本月初在产品10480 1750 1000本月生产费用142000 48000 46080累计718971962152480 49750 47080分配率2.12 0.69 0.653..46 完66656779143723.4598843322工产品0 4 28 .5 .5其中:大号24951.162894261357.0417215.516217.5 3.7992中号23901 239050668 16491 15535 3.460小号17800.841495231698.2412282 11570 3.1208月末在产品5168 8756.72 3761.53757.5表 1.16 塑料配件类产品成本计算表××年12月项目产量系数标准产量原材料职工薪酬制造费用单位成本月初在产品5000 1000 500本月生96000 40003842产费用累计699070588101000 41003892分配率1.43 0.59 0.562.58完工产品66506717296055.96392353724其中:大号23901.162772439645.321410113384 2.8088中号22901 229032747 1351112824 2.580小号19700.841654823663.641162311032 2.3512月末在产品3416 4944.04 1765 1680表1.17 产品成本计算表单位:元产品:塑料壳保温瓶(大号) ××年12月车间:装配项目自制半成品瓶胆辅助材料职工薪酬制造费用总成本单位成本月初在产品500 300 40本月生产费用1450681100004000 220016434累计145568 1103004040 220016434分配率完工产品1451881099554012 22001643429758913.54月末在产品380 345 28表 1.18 产品成本计算表单位:元产品:塑料壳保温瓶(中号) ××年12项目自制半成品瓶胆辅助材料职工薪酬制造费用总成本单位成本月初在产品400 440 35本月生产费用119080.8800003900 20001494累计119480.8 804403935 20001494分配率完工产品119128.8801403914 20001494238122.811.95月末在352 300 21产品表1.19 产品成本计算表单位:元产品:塑料壳保温瓶(小号) ××年12项目自制半成品瓶胆辅助材料职工薪酬制造费用总成本单位成本月初在产品300 150 15本月生产费用131115.9700004100 240017926累计131415.9 701504115 240017926分配率完工产品131223.9700004087 240017926247236.910.30月末在产品192 150 28(二)案例分析1.根据有关资料编制商品产品成本报表如表1.20表 1.20 商品产品成本表××年12月金额单位:元产品名称计量单位实际产量单位成本本月总成本本年累计总成本本月本年累计上际年平实均本年计划本月实际本实年际累平计均按上年实际平均单位成本计算按本年计划单位成本计算本月实际按上年实际平均单位成本计算按本年计划单位成本计算本年实际1 2 3 4 5=9/16=12/27=1×38=1×49 10=2×311=2×412可比产品塑料保只21970199202400021970019920024000014.0012.1010.0013.5121013.5411.9510.3013.5512.010.2307580241032240000296595239040240000297473.82380442472030758002410320240000029659502390400240000029769352390400240000014温瓶(大)塑料保温瓶(中)塑料保温瓶(小)产788677567827178867756781515品12 35 7.8 120 350 335 成本合计补充材料:1.可比产品成本降低额 70785 元 2.可比产品成本降低率 0.90%3.计划成本降低额 126000元4.计划成本降低率 1.63%162.可比产品成本报表的分析(因素替换法)可比产品成本降低额实际比计划少完成126000-70785=55215元,可比产品成本降低率实际比计划少完成1.63%-0.90%=0.73%具体影响分析如下:1.产量变动的影响其他因素不变,仅产量变动形成的成本降低额=7886120×1.63%=128543.756元由于产量变动对成本降低计划完成情况的影响程度如下:降低额=128543.756 – 126000=2543.756元2.品种结构变动的影响其他因素不变,产量和结构同时变动形成的成本降低额=7886120 –7756350=129770元由于结构变动对成本降低计划完成情况的影响程度如下:降低额=129770 –128543.756=1226.244元降低率=1226.244÷ 7886120=0.0155% 3.单位成本变动的影响在实际产量、、品种结构和实际单位成本情况下形成的成本降低额=70785元由于单位成本变动对成本降低计划完成情况的影响程度如下:降低额=70785-129770= - 58985元降低率=-58985÷ 7886120=-0.7480%分章练习第一章总论一.单项选择题1.A2.B3.A4.C5.B6.B7.D 二.多项选择题1.AC2.ABCDE3.BCD4.ABC5.ACD6. AC7.ABD三.判断题1. √2.×3. √4.×5.×6.×7. √8.×9. √10. √11. ×12. √ 13. .×14. √ 15. √四.填空题1、付出的(或可能付出的)用货币测定2、指该支出的发生不仅与本期收入有关,也与其它会计期间的收入有关,而且主要是为了以后各期的收入取得而发生的支出。
成本会计实训参考答案
成本会计实训参考答案一、实训目的成本会计实训旨在通过实际操作和案例分析,让学生熟悉成本核算的基本流程和方法,掌握成本会计的基本理论和技能,提高学生的实践能力和解决实际问题的能力。
二、实训资料本次实训提供了一家制造企业的相关生产经营资料,包括原材料采购、生产过程、人工费用、制造费用等方面的数据。
三、实训内容1、材料费用的核算根据给定的原材料采购清单和领用记录,计算材料的实际成本和发出成本。
采用先进先出法、加权平均法等方法进行核算,并编制相应的会计凭证。
2、人工费用的核算根据生产工人的工资表和工时记录,计算直接人工费用和间接人工费用。
将直接人工费用分配到不同的产品中,间接人工费用按照一定的分配标准分配到各个生产部门。
3、制造费用的核算收集制造费用的各项明细数据,如水电费、折旧费、修理费等。
采用生产工时比例法、机器工时比例法等方法将制造费用分配到不同的产品中。
4、产品成本的计算综合考虑材料费用、人工费用和制造费用,计算出每种产品的总成本和单位成本。
5、成本报表的编制编制成本计算单、成本汇总表等成本报表,反映企业的成本构成和成本水平。
四、实训步骤1、熟悉企业的生产经营情况和成本核算制度仔细阅读实训资料,了解企业的生产流程、组织架构、成本核算方法等。
2、收集和整理成本核算数据按照成本核算的要求,收集和整理各项成本数据,确保数据的准确性和完整性。
3、进行成本核算根据收集到的数据,运用所学的成本核算方法进行计算,编制会计凭证和成本计算表。
4、检查和核对成本核算结果对计算得出的成本数据进行检查和核对,确保成本核算的准确性。
如有错误,及时查找原因并进行更正。
5、编制成本报表根据成本核算结果,编制成本报表,并对成本报表进行分析和解读。
五、实训结果1、材料费用核算结果通过先进先出法计算,本月发出材料的成本为_____元;通过加权平均法计算,本月发出材料的成本为_____元。
2、人工费用核算结果直接人工费用为_____元,间接人工费用为_____元。
《成本会计——理论与实训》课后习题答案
第一章总论【实训1-1】在某大学的成本会计课上,授课老师正在向学生介绍成本会计的内容,他告诉学生“成本会计是会计学科中一门独立的分支学科,因为它有了自己独立的概念框架和独特的方法体系。
"当学生问到:“以前没有学过或者没有学好其他会计课程,甚至以前学理科的学生初学会计,能够学好成本会计吗?”老师回答说:“只要有一点会计基础知识,即使没有学过太多的财务会计或财经类其他课程,也可以将成本会计学好,因为它有自己独立的方法体系”。
要求:1.成本会计是会计学科的一门独立的分支学科吗?2.只要学习过基础会计,就可以学好成本会计吗?3.如何才能学好成本会计?【实训1—2】通过网络、或实地走访的形式对一家或两家工业企业成本会计工作情况进行调查。
要求:1.了解企业成本会计工作的组织方式;2.了解企业制定的成本会计制度的内容;3.了解企业成本核算项目以及成本核算流程.第二章生产费用要素的归集和分配【实训2—1】某企业生产Al、A2、A3三种产品,三种产品的丙材料消耗定额分别为18千克、15千克和12千克;本月三种产品共同耗用丙材料1 952千克,每千克3元,共计5 856元;A1、A2、A3三种产品的实际产量分别为800件、1 000件和600件,该企业以A2产品为标准产品。
要求:采用标准产量分配法分配材料费用。
【实训2—2】2009年7月王兵从某会计学院毕业,应聘到光华机床厂从事会计工作,该厂2009年8月开始生产甲、乙、丙三种新型车床,耗用A型钢材,有关资料见表2-20:该厂以前采用按产品的产量比例对材料费用进行分配,本月共使用A型钢材300 000千克,每千克180元。
财务科吴科长在向王兵介绍了企业生产产品使用的材料以及产品的情况后,提出以下几个问题,请王兵调查后回答.要求:1。
本厂目前采用的材料费用的分配方法是否合适?2。
本月开始生产的新产品应采用什么方法分配材料费用?3.对本厂材料费用的分配方法提出进一步改进的意见.【实训2—3】某企业基本生产车间李某的月工资标准为1 500元。
成本会计实训参考答案
成本会计实训参考答案成本会计是企业的核心管理工具,通过对企业各项成本进行精确和全面的记录、核算和分析,帮助企业实现成本控制、提高经营效益。
在成本会计实训中,我们主要学习了成本的分类、计算和分析方法,以下是成本会计实训的参考答案。
一、成本的分类1. 按照支出项目的特点,成本可以分为直接成本和间接成本。
直接成本是指可以直接与产品或服务相关联的成本,如原材料成本、直接人工成本等;间接成本是指不能直接与产品或服务相关联,需要通过分配和分摊方法进行核算的成本,如间接材料成本、间接人工成本等。
2. 按照发生环节的特点,成本可以分为直接成本和间接成本。
直接成本是指在产品或服务的主要生产环节中发生的成本,如生产设备的折旧费用、直接人工的工资等;间接成本是指在非主要生产环节中发生的成本,如管理费用、销售费用等。
3. 按照固定性和变动性的特点,成本可以分为固定成本和可变成本。
固定成本是指在一定期间内保持不变的成本,如租金、折旧费用等;可变成本是指随着产品或服务产量的变化而变化的成本,如原材料成本、人工成本等。
二、成本的计算1. 直接材料成本的计算:直接材料成本 = 期初原材料库存 + 本期购入原材料 - 期末原材料库存。
2. 直接人工成本的计算:直接人工成本 = 直接人工时数 ×直接人工的单位工资。
3. 生产制造费用的计算:生产制造费用 = 间接材料成本 + 间接人工成本 + 间接费用。
4. 总成本的计算:总成本 = 直接材料成本 + 直接人工成本 + 生产制造费用。
三、成本的分析方法1. 差异分析方法:通过比较实际成本和标准成本之间的差异,找出成本偏差的原因和具体金额,分析控制成本的关键因素。
2. 边际成本分析方法:边际成本是指当产量发生变化时,单位产品成本的变化量。
通过边际成本分析,可以评估生产规模的变化对企业经济效益的影响,帮助企业进行决策和管理。
3. 生命周期成本分析方法:生命周期成本是指产品从研发、生产、销售到报废等全过程所产生的全部成本。
成本会计习题与实训答案
成本会计习题与实训答案成本会计习题与实训答案近年来,随着市场竞争的日益激烈,企业对于成本管理的重视程度也越来越高。
成本会计作为管理会计的重要组成部分,对于企业的经营决策和内部控制起着至关重要的作用。
本文将针对成本会计的习题和实训答案进行探讨,旨在帮助读者更好地理解和应用成本会计的知识。
一、成本会计习题1. 某公司在某一期间的生产成本总额为100万元,销售成本总额为80万元,期末存货为20万元,期初存货为10万元。
请计算该期间的期间成本和期间成本率。
解答:期间成本=期初存货+生产成本总额-期末存货=10万元+100万元-20万元=90万元期间成本率=期间成本/销售成本总额=90万元/80万元=112.5%2. 某公司在某一期间的直接材料成本为50万元,直接人工成本为30万元,制造费用为20万元,销售费用为10万元,管理费用为5万元,营业外收入为5万元,营业外支出为3万元。
请计算该期间的制造成本、销售成本、管理费用和营业利润。
解答:制造成本=直接材料成本+直接人工成本+制造费用=50万元+30万元+20万元=100万元销售成本=制造成本+销售费用=100万元+10万元=110万元管理费用=5万元营业利润=销售成本-管理费用-营业外收入+营业外支出=110万元-5万元-5万二、成本会计实训答案1. 某公司生产一种产品,生产过程中发生的直接材料成本为10万元,直接人工成本为5万元,制造费用为3万元。
该公司在该期间生产了5000个产品,其中4000个产品被销售,期末存货为1000个产品。
请计算该期间的单位产品成本、销售成本和期间成本。
解答:单位产品成本=(直接材料成本+直接人工成本+制造费用)/生产数量=(10万元+5万元+3万元)/5000个=3.6元/个销售成本=单位产品成本×销售数量=3.6元/个×4000个=1.44万元期间成本=单位产品成本×生产数量=3.6元/个×5000个=1.8万元2. 某公司在某一期间的直接材料成本为20万元,直接人工成本为10万元,制造费用为5万元,销售费用为3万元,管理费用为2万元,营业外收入为1万元,营业外支出为0.5万元。
成本会计 实训答案
欢迎共阅第一章总论【实训1—1】在某大学的成本会计课上,授课老师正在向学生介绍成本会计的内容,他告诉学生“成本会计是会计学科中一门独立的分支学科,因为它有了自己独立的概念框架和独特的方法体系。
”当学生问到:“以前没有学过或者没有学好其他会计课程,甚至以前学理科的学生初学会计,能够学好成本会计吗?”老师回答说:“只要有一点会计基础知识,即使没有学过太多的财务会计或财经类其他课程,也可以将成本会计学好,因为它有自己独立的方法体系”。
要求:1.成本会计是会计学科的一门独立的分支学科吗?15、A2、2009千克180元。
财务科吴科长在向王兵介绍了企业生产产品使用的材料以及产品的情况后,提出以下几个问题,请王兵调查后回答。
要求:1.本厂目前采用的材料费用的分配方法是否合适?2.本月开始生产的新产品应采用什么方法分配材料费用?3.对本厂材料费用的分配方法提出进一步改进的意见。
【实训2—3】某企业基本生产车间李某的月工资标准为1500元。
其2009年7月份出勤情况为:事假2天,病假2天,周末休假8天,实际出勤19天,该工人事假、病假期间无休假日,其病假工资按标准工资的90%计算。
要求:1.按30天计算日工资率,按出勤日数计算7月工资;2.按30天计算日工资率,按缺勤日数计算7月工资;3.按20.83天计算日工资率,按出勤日数计算7月工资;4.按20.83天计算日工资率,按缺勤日数计算7月工资;5.将四种方法比较,并做简单说明。
【实训2—4】假设某工人本月加工完成甲、乙两种产品,该工人的小时工资率为6元。
工时定额及产量资料如表2—21:22:小时要求:根据工资结算汇总表编制“职工薪酬费用分配表”。
【实训2—7】光华机床厂生产甲、乙、丙三种新型车床。
2009年8月各部门职工工资及生产工时情况如表2—24:、2%、表2—27住房公积金、工会经费、职工教育经费计算表)和直接人工费用分配表(见表2—29);表2—28职工薪酬费用汇总表2—30:【实训2—9】根据某企业2009年9月份固定资产“折旧费用分配表”(表2—31)表2—31折旧费用分配表【实训2—10】某企业2009年8月其他费用共8505元,均用银行存款支付,归集分配如表2—32:表2—32其他费用分配明细表15:要求:采用交互分配法编制的“辅助生产费用分配表”(见表3—17),并作相应的会计分录。