
现金存款日计表(doc 2页)
1 / 2 现金存款日计表
月份: 年 月
日 期 现 金 存 款 存 款
本日收入 本日支出 本日余额 本日存入 本日提款 本日余额 本日存入 本日提款 本日余额
转 入
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31 2 / 2 计
知识改变命运
工作编号代码与编号(总表)

1 公司规范性文书的代码与编号
一、目的:促进公司规范化管理,统一公司各类规范性文书的分类及代码与编号。
二、要求:
1、公司规范性文书种类包括:规章制度、表单、公文、标准、合同、流程等。
2、公司规范性文书根据不同类别采用不同代码,实行统一编号。
3、公司规范性文书的编号由总经办统一编制,其他部门和人员不得擅自编制和更改。
类 别 制 度 表 单 流 程
组织管理 ZSWY-ZD-ZZ/0000 ZSWY-BD-ZZ/0000 ZSWY-LC-ZZ/0000
人事管理 ZSWY-ZD-HR/0000 ZSWY-BD-HR/0000 ZSWY-LC-HR/0000
行政管理 ZSWY-ZD-XZ/0000 ZSWY-BD-XZ/0000 ZSWY-LC-XZ/0000
财务管理 ZSWY-ZD-CW/0000 ZSWY-BD-CW/0000 ZSWY-LC-CW/0000
生产管理 ZSWY-ZD-SC/0000 ZSWY-BD-SC/0000 ZSWY-LC-SC/0000
营销管理 ZSWY-ZD-YX/0000 ZSWY-BD-YX/0000 ZSWY-LC-YX/0000
项目管理 ZSWY-ZD-XM/0000 ZSWY-BD-XM/0000 ZSWY-LC-XM/0000
物流管理 ZSWY-ZD-WL/0000 ZSWY-BD-WL/0000 ZSWY-LC-WL/0000
说明:英文第1-4个字母代表公司简称“中水万源”,第5-6个字母代表文书种类,第7-8个字母代表不同的业务类别,最后4位数字代表依序的编号。
三、编号规则
1、编号应依序编排,不得重复编号。
2、新制定的制度、表单、流程应采用新编号,修订的制度、表单、流程应延续原有编号。
3、文书编制人员
四、公文编号规则
附表一:规章制度分类列表、撰写人及完成时限
一级 二级 三级 规章制度名称 编号
组织管理 ZSWY-ZD-ZZ/0000
金融企业会计作业

作业1
一、填空
1. 金融企业会计科目按与资产负债表的关系分,可分为( )科目和( )科目。
2.资产负债共同类科目的性质视期末余额而定,余额在借方表现为( ),余额在贷方表现为( )。
3. 银行会计中,对涉及表内科目变化的经济业务采用( )记账法;未引起表内科目变化,只涉及表外科目的,用( )记账法。
4.借贷记账法以“( )、( )”作为记账规则
5.借贷记账法的帐务平衡公式是:发生额的平衡为( ),余额的平衡为( )。
6、银行会计要素包括( )、( )、( )、( )、( )和( )六项。
二.单选题
1、( )是银行的负债。
A. 存款 B 贷款 C 借款 D贴现。
2.总账的登记依据是( )。
A 科目日结单 B 各科目传票 C 各科目分户帐 D 各登记簿
3.明细核算帐务系统的构成是( )。
A分户帐、登记簿、总账、科目日结单
B余额表、日记表、现金收付日记簿、登记簿
C分户帐、总账、登记簿、科目日结单
D分户帐、登记簿、余额表、现金收付日记簿
4.用以反映债权债务或权利责任已经形成,但尚未涉及资金增减变化的会计事项以及保管债券、单证等事项的是( )。
A 表内科目 B 表外科目
C 资产科目 D 负债科目
5、银行会计凭证具有使用( )的特点。
A 复式凭证和特定凭证 B 单式凭证和原始凭证
C 基本凭证和单式凭证 D 单式凭证和业务凭证代记账凭证
6、.商业银行向其开户单位发放一笔贷款并转入该客户的存款帐户内,表明商业银行( );当客户以存款归还贷款时,表明商业银行( )。
A资产和负债同时增加 .B.资产和负债同时减少
出纳银行存款余额调节表模板
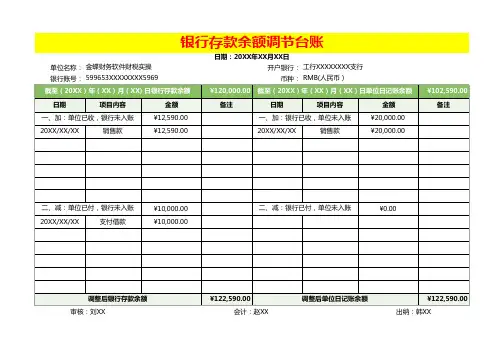
单位名称:开户银行:银行账号:币种:¥120,000.00¥102,590.00日期项目内容 金额备注日期项目内容 金额备注¥12,590.00¥20,000.0020XX/XX/XX销售款¥12,590.0020XX/XX/XX销售款¥20,000.00
¥10,000.00¥0.0020XX/XX/XX支付借款¥10,000.00
¥122,590.00¥122,590.00银行存款余额调节台账日期:20XX年XX月XX日金蝶财务软件财税实操工行XXXXXXXX支行599653XXXXXXXX5969RMB(人民币)截至(20XX)年(XX)月(XX) 日银行存款余额截至(20XX)年(XX)月(XX)日单位日记账余额
一、加:单位已收,银行未入账一、加:银行已收,单位未入账
二、减:单位已付,银行未入账二、减:银行已付,单位未入账
调整后银行存款余额调整后单位日记账余额审核:刘XX会计:赵XX出纳:韩XX
16364-金融企业会计练习参考答案-郭德松
1
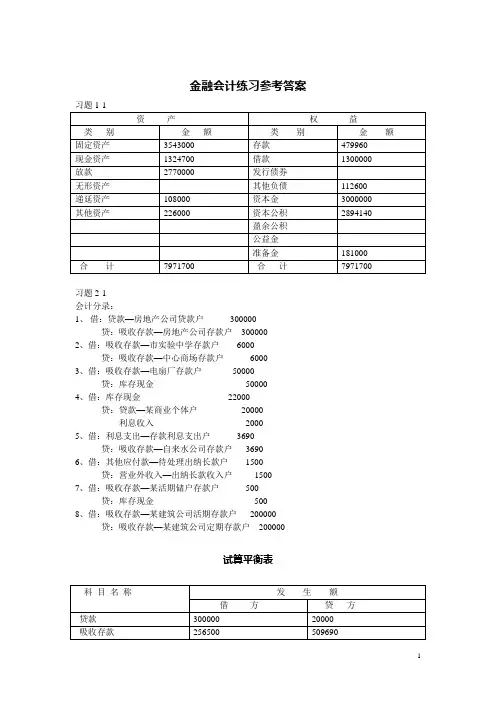
金融会计练习参考答案
习题1-1
资 产 权 益
类 别 金 额 类 别 金 额
固定资产 3543000 存款 479960
现金资产 1324700 借款 1300000
放款 2770000 发行债券
无形资产 其他负债 112600
递延资产 108000 资本金 3000000
其他资产 226000 资本公积 2894140
盈余公积
公益金
准备金 181000
合 计 7971700 合 计 7971700
习题2-1
会计分录:
1、 借:贷款—房地产公司贷款户 300000
贷:吸收存款—房地产公司存款户 300000
2、借:吸收存款—市实验中学存款户 6000
贷:吸收存款—中心商场存款户 6000
3、借:吸收存款—电扇厂存款户 50000
贷:库存现金
50000
4、借:库存现金 22000
贷:贷款—某商业个体户 20000
利息收入 2000
5、借:利息支出—存款利息支出户 3690
贷:吸收存款—自来水公司存款户 3690
6、借:其他应付款—待处理出纳长款户 1500
贷:营业外收入—出纳长款收入户 1500
7、借:吸收存款—某活期储户存款户 500
贷:库存现金 500
8、借:吸收存款—某建筑公司活期存款户 200000
贷:吸收存款—某建筑公司定期存款户 200000
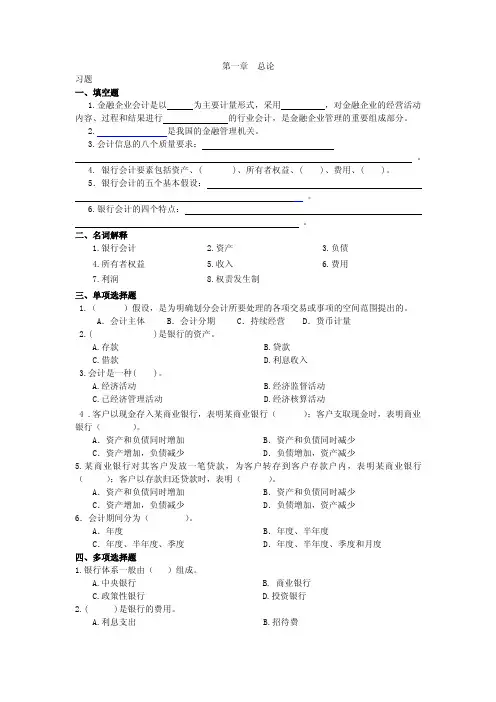
银行会计习题
第一章 总论
习题
一、填空题 1.金融企业会计是以 为主要计量形式,采用 ,对金融企业的经营活动
内容、过程和结果进行 的行业会计,是金融企业管理的重要组成部分。
2. 是我国的金融管理机关。
3.会计信息的八个质量要求: 。 4. 银行会计要素包括资产、( )、所有者权益、( )、费用、( )。
5.银行会计的五个基本假设:
。
6.银行会计的四个特点: 。 二、名词解释
1.银行会计 2.资产 3.负债
4.所有者权益 5.收入 6.费用
7.利润 8.权责发生制
三、单项选择题
1.( )假设,是为明确划分会计所要处理的各项交易或事项的空间范围提出的。
A.会计主体 B.会计分期 C.持续经营 D.货币计量
2.( )是银行的资产。 A.存款 B.贷款
C.借款 D.利息收入
3.会计是一种( )。
A.经济活动 B.经济监督活动
C.已经济管理活动 D.经济核算活动
4 .客户以现金存入某商业银行,表明某商业银行( );客户支取现金时,表明商业
银行( )。
A.资产和负债同时增加 B.资产和负债同时减少
C.资产增加,负债减少 D.负债增加,资产减少 5.某商业银行对其客户发放一笔贷款,为客户转存到客户存款户内,表明某商业银行
( );客户以存款归还贷款时,表明( )。
A.资产和负债同时增加 B.资产和负债同时减少
C.资产增加,负债减少 D.负债增加,资产减少
6.会计期间分为( )。 A.年度 B.年度、半年度
C.年度、半年度、季度 D.年度、半年度、季度和月度
四、多项选择题
1.银行体系一般由( )组成。
A.中央银行 B. 商业银行 C.政策性银行 D.投资银行
2.( )是银行的费用。
A.利息支出 B.招待费
C.广告费 D.手续费及佣金支出
3.( )是银行的负债。
A.向中央银行借款 B.同业拆入 C.应收利息 D.存款
4.某商业银行开户的甲单位支付给乙单位货款一笔,表明该商业银行( )
库存现金盘点表

库存现金盘点表
客户: 编制人: 日期: 索引号:
会计期间; 复核人: 日期: 页次:
查证核对记录
现金盘点记录
项目 币别:人民币 面额 币别:人民币 币别:人民币
张数 面额 张数 面额
一、盘点日账面库存余额
盘点日未记账收入金额
盘点日未记账支出金额
盘点日账面应存余额
二、盘点日库存实存余额
盘点抵库金额
盘点日实存现金余额
三、盘点日应存与实存金额的差异 四、追溯至报表日账面结存金额
报表日至盘点日现金支出总额
报表日至盘点日现金收入总额
报表日应存金额
报表日实存金额
报表日应存与实存金额
五、报表日账面汇率
存放地点:
六、报表日余额折合本位币金额 盘点日期:
盘点人:
出纳人员:
会计主管:
审计说明及调整分录:
审计结论
银行存款审定表
客户: 编制人: 日期: 索引号:
会计期间; 复核人: 日期: 页次: 索引号 开户行名称 账面余额 银行对账音 调节相符 调节数 审定数
审计说明及调整
审计结论:
编制说明:见书上
银行存款余额调节表
客户: 编制人: 日期: 索引号:
会计期间; 复核人: 日期: 页次:
银行名称及账号: 币别:
企业银行存款日记账余额: 银行对账单余额:
加:银行已收,企业尚未入账金额 减:银行已付,企业尚未入账金额 加:企业已收,银行尚未入账金额 减:企业已付,银行尚未入账金额
调整后的余额: 调整后的余额: 审计说明明调整:
审计结论:
编制说明:略
理财存款管理表excel模板
理840000Financialdeposit投资总额序号平台产品年化利率投资金额1****平台****理财7.20%900002****平台****理财7.20%1000003****平台****理财7.20%700004****平台****理财5.50%1000005****平台****理财6.20%800006****平台****基金8.00%900007****平台****基金7.50%800008****平台****基金7.50%800009****平台****基金7.50%10000010****平台****基金6.60%5000012498015%10预期投资收益投资收益率台账总数投资年限(年)起息日期到期日期投资收益
本息合计12019年5月1日2020年5月1日64809648022019年5月2日2021年5月2日1440011440032019年8月3日2022年8月3日151208512032022年5月4日2025年5月4日1650011650032022年5月5日2025年5月5日148809488012022年5月6日2023年5月6日72009720012022年5月7日2023年5月7日60008600022022年5月8日2024年5月8日120009200032022年5月9日2025年5月9日2250012250032022年5月10日2025年5月10日9900599003已到期未到期到期状态已到期
已到期已到期未到期未到期未到期未到期未到期未到期未到期7
中国人民银行上海分行办公室关于进一步加强存款准备金缴存报表资料报送管理的通知
中国人民银行上海分行办公室关于进一步加强存款准备金缴存报表资料报送管理的通知
文章属性
• 【制定机关】
• 【公布日期】2005.09.22
• 【字 号】上海银办发〔2005〕261号
• 【施行日期】2005.09.22
• 【效力等级】地方规范性文件
• 【时效性】现行有效
• 【主题分类】货币政策
正文
中国人民银行上海分行办公室关于进一步加强存款准备金缴存报表资料报送管理的通知
上海银办发〔2005〕261号
交通银行,上海浦东发展银行,上海银行,上海农村商业银行,上海市各财务公司、信托投资公司,上海市各外资银行:
为进一步加强和完善存款准备金管理,严格存款准备金缴存有关报表资料的审查和考核,根据《关于改革存款准备金制度的通知》(银发〔1998〕118号)和《关于加强存款准备金管理的通知》(银发〔2004〕302号)的规定,现将有关要求重申如下:
一、各金融机构应按时将汇总的全系统一般存款余额表与日计表或月计表报送至我分行(营业部),其中人民币按旬、旬后5日内报送上旬末一般存款余额表与上旬末日计表,外币按月、月后5日内报送上月末一般存款余额表与上月计表。各类报表资料必须是中文版本,如无法由核算系统直接生成,可手工编制。
二、我分行对未能按规定时间和要求报送存款准备金缴存报表资料的,中资银行将按照《中华人民共和国商业银行法》第八十条的规定实施处罚;中资财务公司将按照《中华人民共和国中国人民银行法》第四十六条的规定实施处罚;外资银行将按照《中华人民共和国外资金融机构管理条例》第四十七条的规定实施处罚。
特此通知。
中国人民银行上海分行办公室
2005年9月22日印发
信用社(银行)综合业务系统会计凭证使用及日终批处理业务说明
1 / 11 信用社(银行)综合业务系统会计凭证使用及日终批处理业务说明
一、存款业务
(一)个人业务
1、个人业务凭证(贷方)。本机构客户存款业务,作2111活期储蓄存款/21111 个人银行结算存款/2151定期储蓄存款/2155教育储蓄存款等科目贷方记账凭证。
通存通兑代理他机构客户存款业务,作4629省辖汇兑汇差/4639县辖汇兑汇差等 科目贷方记账凭证。
他代本贷方业务待批处理完成后生成系统汇总记账凭证,作4629省辖汇兑汇差
/4639县辖汇兑汇差/2111活期储蓄存款/21111个人银行结算存款/2151定期储蓄存款
/2155教育储蓄存款等科目汇总记账凭证,他代本清单分别作汇总记账凭证的附件。
2、个人业务凭证(借方)。本机构客户取款业务,作2111活期储蓄存款/21111 个人银行结算存款等科目借方记账凭证。
通存通兑时,作4629省辖汇兑汇差/4639县辖汇兑汇差等科目借方记账凭证。
资金去向为待销账时,打印个人业务凭证(借方)、贷方记账凭证,个人业 务凭证(借方)作21111个人银行结算存款等科目借方记账凭证,贷方记账凭证作
2431应解汇款科目记账凭证。 他代本借方业务待批处理完成后生成2 / 11 系统汇总记账凭证。作为4629省辖汇兑汇
差/4639县辖汇兑汇差/2111活期储蓄存款/21111个人银行结算存款等科目汇总凭证, 他代本清单作汇总记账凭证的附件。
3、存款利息单。第一联借方凭证,作2611应付利息/5211利息支出科目借方凭 证;第二联贷方凭证,如为储蓄存款作应缴代扣利息税科目贷方记账凭证,如为单 位存款作存款账户贷方凭证;第三联作客户利息证明单。
通存通兑时:个人业务凭证作4629省辖汇兑汇差/4639县辖汇兑汇差等科目借方 记账凭证。存折、存单、存款利息单作为借方记账凭证的附件。
4、旧存单。旧存单支取时打印借方记账凭证,旧存单作借方记账凭证附件。 如客户要求部分提前支取,需将旧存单更换为新存单,然后按新存单方式处理。