
以自产产品发放职工福利的会计处理【会计实务操作教程】
来制定自己的学习方案,只有你自己才能知道自己的不足。最后希望同 学们都能够大量用有限的时间去学习更多的知识!
以自产产品发放职工福利的会计处理【会计实务操作教程】 【问】单位在节日给职工发放福利,分别以自产产品、外购产品、购物 券等形式发放,是否都需要视同销售处理,计提增值税? 【解答】贵公司在节日为员工发放不同形式的福利,应按规定做不同 的税务处理: 1、以自产产品形式发放的,根据《中华人民共和国增值税暂行条例实 施细则》(财政部、国家税务总局令 2008年第 50号)第四条规定:单位 或者个体工商户的下列行为,视同销售货物:(五)将自产、委托加工 的货物用于集体福利或者个人消费; 2、以外购商品形式发放的,应根据《中华人民共和国增值税暂行条 例》(国务院令 2008年第 538号)第十规定:下列项目的进项税额不得 从销项税额中抵扣:(一)用于非增值税应税项目、免征增值税项目、 集体福利或者个人消费的购进货物或者应税劳务; 3、以购物券形式发放的,不需做增值税处理 会计是一门很基础的学科,无论你是企业老板还是投资者,无论你是 税务局还是银行,任何涉及到资金决策的部门都至少要懂得些会计知 识。而我们作为专业人员不仅仅是把会计当作“敲门砖”也就是说,不 仅仅是获得了资格或者能力就结束了,社会是不断向前进步的,具体到 我们的工作中也是会不断发展的,我们学到的东西不可能会一直有用,
对于已经舍弃的东西需要我们学习新的知识来替换它,这就是专业能力
的保持。因此,那些只把会计当门砖的人,到最后是很难在岗位上立足 的。话又说回来,会计实操经验也不是一天两天可以学到的,坚持一天 学一点,然后在学习的过程中找到自己的缺陷,你可以针对自己的习惯
只分享有价值的会计实操经验,用有限的时间去学习更多的知识!
会计实务:自产产品用于职工福利如何记账

自产产品用于职工福利如何记账
企业将自产产品用于职工福利属于非货币性福利,根据企业领用自产产品用于职工福利的用途又可以分为个人福利和集体福利。
企业将自产产品发放给职工个人则属于个人福利,企业将自制成品用于内部的集体福利事项(如企业内设的福利部门)则属于集体福利。
根据新《增值税暂行条例实施细则》、新《企业所得税法实施条例》以及国税函〔2008〕828号的补充规定,我们可以得出下面的结论:企业以自产产品发放给职工,一方面属于增值税税法所规定的用于个人消费需在增值税上视同销售货物的情形,另一方面是因不属于企业所得税法所规定的内部处置资产,而需在企业所得税上视同销售的问题。
即企业以自产产品发放给职工,在增值税和企业所得税两方面均需视同销售。
(1)发放福利时
借:应付职工薪酬
贷:主营业务收入
应交税费应交增值税(销项)
(2)结转成本
借:主营业务成本
贷:库存商品
(3)根据职工提供服务的受益对象,分别下列情况处理:
(一)应由生产产品、提供劳务负担的职工薪酬,计入产品成本或劳务成本。
(二)应由在建工程、无形资产负担的职工薪酬,计入建造固定资产或无形资产成本。
(三)上述(一)和(二)之外的其他职工薪酬,计入当期损益。
自产品发放职工福利的会计与税务处理

自产品发放职工福利的会计与税务处理作者:兰芳来源:《财会通讯》2011年第03期《企业会计准则第9号——职工薪酬》准则规定,职工薪酬是指职工在职期间和离职后提供给职工的全部货币性薪酬和非货币性薪酬,其中,非货币性薪酬主要为非货币性福利,包括企业以自己的产品或其他有形资产发放给职工作为福利;向职工无偿提供自己拥有的资产;以及为职工无偿提供类似医疗保健服务等。
本文主要探讨企业将自产产品发放职工福利的会计与税务的处理。
一、将自产产品发放给职工的会计处理《企业会计准则第14号——收入》的规定,销售商品收入同时满足下列条件的,才能予以确认:企业已将商品所有权上的主要风险和报酬转移给购货方;企业既没有保留通常与所有权相联系的继续管理权,也没有对已售出的商品实施有效地控制;收入的金额能够可靠地计量;相关的经济利益很可能流入企业;相关的已发生或将发生的成本能够可靠地计量。
《企业会计准则第9号一职工薪酬》指出企业以其生产的产品作为非货币性福利提供给职工的,应当作为正常商品销售处理,按照该商品的公允价值和相关税费确定非货币性福利金额,借记“应付职工薪酬——非货币性福利”科目,贷记“主营业务收入”科目,并视同销售确认增值税销项税额,贷记“应交税费——应交增值税(销项税额)”科目,同时结转商品销售成本,借记“主营业务成本”科目,贷记“库存商品”科目。
[例1]成功公司为一家家电企业,共有职工158人,其中直接参加生产的职工100人,总部管理人员58人。
2009年国庆日,公司以其生产成本为1800元的家电作为福利发放给全体职工。
家电不含税售价为2000元,成功公司适用的增值税率为17%。
家电售价总额=100×2000+58×2000=316000(元)家电的增值税销项税额=316000×17%=53720(元)应付职工薪酬总额=316000+53720=369720(元)家电的成本总额=1800×158=284400(元)(1)公司决定发放非货币性福利时借:生产成本(369720÷158×100)234000管理费用135720贷:应付职工薪酬——非货币性福利369720(2)实际发放非货币性福利时借:应付职工薪酬——非货币性福利369720贷:主营业务收入316000应交税费——应交增值税(销项税额)53720借:主营业务成本284400贷:库存商品284400二、将自产产品发放给职工的税务处理(一)增值税的处理《增值税条例实施细则》第四条规定单位或者个体工商户的下列行为,虽然没有取得销售收入,也视同销售货物,依法应当缴纳增值税的业务有:(1)将货物交付其他单位或者个人代销;(2)销售代销货物(手续费缴纳营业税);(3)设有两个以上机构并实行统一核算的纳税人,将货物从一个机构移送其他机构用于销售,但相关机构设在同一县(市)的除外;(4)将自产或者委托加工的货物用于非增值税应税项目;(5)将自产、委托加工的货物用于集体福利或者个人消费;(6)将自产、委托加工或者购进的货物作为投资,提供给其他单位或者个体工商户;(7)将自产、委托加工或者购进的货物分配给股东或者投资者;(8)将自产、委托加工或者购进的货物无偿赠送其他单位或者个人。
自产产品发放职工福利或赠送的处理

5 企 业 资 产 的摊 销 、报 废 和 毁 损 .
2 投 资 企 业 的 子 公 司和 投 资 企 业 的 联 营 企 业 及 合 营 企 业 之 .
间发生 的未实现 内部 交易损 益,在 投 资企 业 编制合 并 报 表时 需要
借 : 相关成本 费用类科 目 贷 : 应付 职 工薪酬
ቤተ መጻሕፍቲ ባይዱ
()差旅 费 : 括 市 内 2 包 交通 费和 外埠 差旅 费。
21 1 财 习I 9 01 1 会学 3
()董 事会 费和 联 合 委员会 费 j 2 企业 登记 、公 证的费用 : . 主要 包括 登 记费、验 资费、税 务登
记 费、公 证 费等 。
★在线 专家 :
1 . 因为内 未 实现 的损 益 已经实现 ,所 以原来 调整 减少的现 在 部 可以调整 增 加,原来调 整增 加的可以调整减 少。这种 情 况下不 影响 分 录的处 理,因为只停 留在 对 被 投 资方净利润的调整 上,影响的是 确 认 投 资收 益的金 额 , 就 是 影响下面分 录中的金 额 : 也 借: 长期 股权 投 资—— 损 益调 整 ( 净利润需要 调 整,上年 度
借 : 营业收 入 ( 子公 司)
.
()其 他 与筹建 有 关的费用,例如 资讯 调查 费、诉 讼 费、文 件 4
印刷 费、通 讯 费以及 庆 典 礼品费等支 出 ( 二)不 列入开 办费范围的支出
贷 : 营业成 本 ( 子公 司)
投 资收 益 ( 影响 了 因其 子公 司的净利润, 以影响 到了 所
抵 销。抵 销 时,与投 资企 业的子 公司个 别报 表 无关。
公司发放节日福利给职工的账务处理【会计实务操作教程】
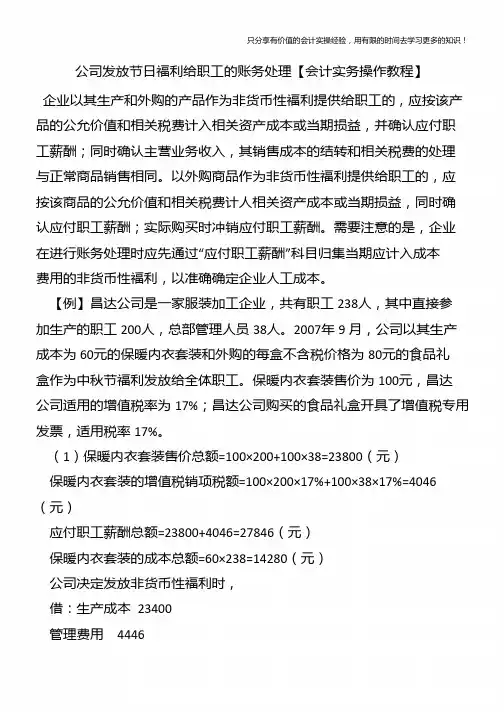
保暖内衣套装的成本总额=60×238=14280(元)
公司决定发放非货币性福利时, 借:生产成本 23400 管理费用 6
只分享有价值的会计实操经验,用有限的时间去学习更多的知识!
贷:应付职工薪酬——非货币性福利 27846 实际发放非货币性福利时, 借:应付职工薪酬——非货币性福利 27846 贷:主营业务收入 23800 应交税费——应交增值税(销项税额)4046 借:主营业务成本 贷:库存商品 14280
只分享有价值的会计实操经验,用有限的时间去学习更多的知识!
公司发放节日福利给职工的账务处理【会计实务操作教程】 企业以其生产和外购的产品作为非货币性福利提供给职工的,应按该产 品的公允价值和相关税费计入相关资产成本或当期损益,并确认应付职 工薪酬;同时确认主营业务收入,其销售成本的结转和相关税费的处理 与正常商品销售相同。以外购商品作为非货币性福利提供给职工的,应 按该商品的公允价值和相关税费计人相关资产成本或当期损益,同时确 认应付职工薪酬;实际购买时冲销应付职工薪酬。需要注意的是,企业 在进行账务处理时应先通过“应付职工薪酬”科目归集当期应计入成本 费用的非货币性福利,以准确确定企业人工成本。 【例】昌达公司是一家服装加工企业,共有职工 238人,其中直接参 加生产的职工 200人,总部管理人员 38人。2007年 9 月,公司以其生产 成本为 60元的保暖内衣套装和外购的每盒不含税价格为 80元的食品礼 盒作为中秋节福利发放给全体职工。保暖内衣套装售价为 100元,昌达 公司适用的增值税率为 17%;昌达公司购买的食品礼盒开具了增值税专用 发票,适用税率 17%。 (1)保暖内衣套装售价总额=100×200+100×38=23800(元) 保暖内衣套装的增值税销项税额=100×200×17%+100×38×17%=4046 (元) 应付职工薪酬总额=23800+4046=27846(元)
企业用自产货物用作福利发放给职工的会计处理【会计实务操作教程】

仅仅是获得了资格或者能力就结束了,社会是不断向前进步的,具体到
我们的工作中也是会不断发展的,我们学到的东西不可能会一直有用, 对于已经舍弃的东西需要我们学习新的知识来替换它,这就是专业能力 的保持。因此,那些只把会计当门砖的人,到最后是很难在岗位上立足 的。话又说回来,会计实操经验也不是一天两天可以学到的,坚持一天 学一点,然后在学习的过程中找到自己的缺陷,你可以针对自己的习惯
来制定自己的学习方案,只有你自己才能知道自己的不足。最后希望同
学们都能够大量的储备知识和拥有更好更大的发展。
只分享有价值的会计实操经验,用有限的时间去学习更多的知识!
企业用自产货物用作福利发放给职工的会计处理 程】
【会计实工,根据现行增值税法规规定,应 视同销售货物处理,计算应交增值税。账务处理为: 借:应付福利费 贷:应交税金--应交增值税(销项税额) (同类产品售价*数量*17%) 库存商品(成本价*数量) 该项业务实际上并没有发生销售,因此不需作收入分录,不需开具销 售发票,也不需在损益表中反映 会计是一门很基础的学科,无论你是企业老板还是投资者,无论你是 税务局还是银行,任何涉及到资金决策的部门都至少要懂得些会计知 识。而我们作为专业人员不仅仅是把会计当作”敲门砖”也就是说,不
自产产品用于职工福利如何入账[会计实务优质文档]

财会类价值文档精品发布!
自产产品用于职工福利如何入账[会计实务优质文档]
企业将自产产品用于职工福利属于非货币性福利,根据企业领用自产产品用于职工福利的用途又可以分为个人福利和集体福利。
企业将自产产品发放给职工个人则属于个人福利,企业将自制成品用于内部的集体福利事项(如企业内设的福利部门)则属于集体福利。
根据新《增值税暂行条例实施细则》、新《企业所得税法实施条例》以及国税函〔2008〕828号的补充规定,我们可以得出下面的结论:企业以自产产品发放给职工,一方面属于增值税税法所规定的用于个人消费需在增值税上视同销售货物的情形,另一方面是因不属于企业所得税法所规定的内部处置资产,而需在企业所得税上视同销售的问题。
即企业以自产产品发放给职工,在增值税和企业所得税两方面均需视同销售。
但是,《企业会计准则──应用指南2006》附录在对“应付职工薪酬”科目核算的要求中已明确规定:“企业以其自产产品发放给职工的,借记本科目,贷记‘主营业务收入’科目;同时,还应结转产成品的成本。
涉及增值税销项税额的,还应进行相应的处理。
”另外,《企业会计准则讲解2008》第十章“职工薪酬”中也明确规定:“企业以其生产的产品作为非货币性福利提供给职工的,应当按照该产品的公允价值和相关税费,计量应计入成本费用的职工薪酬金额,并确认为主营业务收入,其销售成本的结转和相关税费的处理,与正常商品销售相同。
”因此,企业将自己生产的产品作为非货币性福利提供给职工的会计和税务处理实际上已不存在差异,即无需再专门进行增值税和企业所得税视同销售的处理,此情形下企业应分3步作如下会计处理:决定发放福利时,借记生产成本(或管理费用、制造费用),贷记应付职工薪酬;实际发放福利时,借记。
【税会实务】自产或外购商品作为福利的处理
【税会实务】自产或外购商品作为福利的处理企业以其生产的产品作为非货币性福利提供给职工的, 应当按照该产品的公允价值和相关税费, 计量应计入成本费用的职工薪酬金额, 相关收入的确认、销售成本的结转和相关税费的处理, 与正常商品销售相同。
以外购商品作为非货币性福利提供给职工的, 应当按照该商品的公允价值和相关税费计入成本费用。
需要注意的是, 在以自产产品或外购商品发放给职工作为福利的情况下, 企业在进行账务处理时, 应当先通过“应付职工薪酬”科目归集当期应计入成本费用的非货币性薪酬金额, 以确定完整准确的企业人工成本金额。
【例】乙公司为一家生产彩电的企业, 共有职工200名, 20×9年2月, 公司以其生产的成本为10000元的液晶彩电和外购的每台不舍税价格为1000元的电暖气作为春节福利发放给公司每名职工。
该型号液晶彩电的售价为每台14000元, 乙公司适用的增值税率为17%, 已开具了增值税专用发票;乙公司以银行存款支付了购买电暖气的价款和增值税进项税额, 已取得增值税专用发票, 适用的增值税率为17%。
假定200名职工中170名为直接参加生产的职工, 30名为总部管理人员。
分析:企业以自己生产的产品作为福利发放给职工, 应计入成本费用的职工薪酬金额以公允价值计量, 计入主营业务收入, 产品按照成本结转, 但要根据相关税收规定, 视同销售计算增值税销项税额。
外购商品发放给职工作为福利, 应当将交纳的增值税进项税额计入成本费用。
彩电的售价总额=14000×170+14000×30=2380000+420000=2800000(元)彩电的增值税销项税额=170×14000×17%+30×14000×17%=404600+71400=476000(元)公司决定发放非货币性福利时, 应做如下账务处理:借:生产成本2784600管理费用 491400贷:应付职工薪酬——非货币性福利 3276000借:应付职工薪酬——非货币性福利3276000贷:主营业务收入 2800000应交税费——应交增值税(销项税额) 476000实际发放彩电时, 应做如下账务处理:借:主营业务成本2000000贷:库存商品2000000电暖气的售价总额=170×1000+30×1000=170000+30000=200000(元)电暖气的进项税额=170×1000×17%+30×1000×17%=28900+5100=34000(元)公司决定发放非货币性福利时, 应做如下账务处理:借:生产成本198900管理费用 35100贷:应付职工薪酬——非货币性福利234000购买电暖气时, 公司应做如下账务处理:借:应付职工薪酬——非货币性福利234000贷:银行存款234000会计是一门操作性很强的专业, 同时, 由于会计又分很多行业, 比如工业企业会计、商业企业会计、酒店企业会计、餐饮企业会计、金融企业会计等等。
自产品发放职工福利的会计与税务处理
、
将 自产 产 品 发 放 给 职 工 的 会 计 处 理
《 业 会 计 准 则 第 1号 — — 收 入 》 规 定 , 售 商 品 收 入 同时 企 4 的 销 满 足下 列 条 件 的 , 能予 以确 认 : 业 已将 商 品 所 有 权 上 的 主 要 风 才 企
险和报酬转移给购货方 ;企业 既没有保留通 常与所有权相联系的 继 续 管 理 权 , 没 有 对 已售 出 的商 品实 施 有 效 地 控 制 ; 入 的 金 额 也 收 能够可靠地 计量 ; 相关的经济利益很பைடு நூலகம்可能流人企业 ; 相关 的已发生
技术探索 l E HNIA RO E C T C LP B
自产 品发放职工 福利的会计 与税务处理
十堰 职 业技 术 学 院
《 企业会计准则第9 号—— 职工薪酬》 则规定 ,职工薪酬 是 准
指 职 工 在 职期 间 和离 职后 提 供 给职 工 的全 部 货 币性 薪 酬 和非 货 币
( ) 务 重 组 采 用公 允 价 值 的 影 响 首 先 , 会 对 利 润 产 生 四 债 将
影 响 。 方 面 , 进 行 债 务 重 组 的公 司提 供 了操 纵 利 润 的 空 间 。 一 为 从 定 义上 看 ,熟 悉 情 况 的交 易 双 方 自愿 ” “ 就存 在 着 利 润操 纵 空 间 , 而
的, 计入营业外 支出, 冲减后减 值准备仍有余 额 的, 应予转 回并抵
减 当期 资 产 减 值 损 失 。 改 后 的债 务 条 款 中涉 及 或 有 应 收 金 额 的 , 修
债权人不应当确认 或有应收金额 ,不 得将 其计 人重组后 债权 的账 面价值。 以修 改 其 他 债 务 条 件 进 行 清 偿 的 , 企业 应按 修 改其 他 债 务 条件后的债权 的公允价值 , 借记“ 应收账款 ” 等科 目, 已计提 的坏 按 账准备 , }“ 借 己 坏账 准备 ” 目, 科 按重组债权 的账 面余额 , 贷记“ 收 应 账款” 等科 日, 按其差 额 , “ 借 营业外 支出” 目。 科
将商品发放给职工如何进行财务处理
将商品发放给职工如何进行财务处理
【问】我公司将一批主营业务商品,当做福利,发放给公司行政管理人员。假设该批产品的实际成本为8万元,市场售价为15万元(我们是一般纳税人企业)。如何进行账务处理?
【答】将本公司自产产品发放给职工时,视同销售。做销售分录即可。
1.借:应付职工薪酬——福利费 175500
贷:主营业务收入 150000
应交税费——应交增值税(销项税额)25500
2.借管理费用 175500
贷:应付职工薪酬---福利费 175500
自产品发放职工福利的会计与税务处理
自产品发放职工福利的会计与税务处理作者:兰芳来源:《财会通讯》2011年第03期《企业会计准则第9号——职工薪酬》准则规定,职工薪酬是指职工在职期间和离职后提供给职工的全部货币性薪酬和非货币性薪酬,其中,非货币性薪酬主要为非货币性福利,包括企业以自己的产品或其他有形资产发放给职工作为福利;向职工无偿提供自己拥有的资产;以及为职工无偿提供类似医疗保健服务等。
本文主要探讨企业将自产产品发放职工福利的会计与税务的处理。
一、将自产产品发放给职工的会计处理《企业会计准则第14号——收入》的规定,销售商品收入同时满足下列条件的,才能予以确认:企业已将商品所有权上的主要风险和报酬转移给购货方;企业既没有保留通常与所有权相联系的继续管理权,也没有对已售出的商品实施有效地控制;收入的金额能够可靠地计量;相关的经济利益很可能流入企业;相关的已发生或将发生的成本能够可靠地计量。
《企业会计准则第9号一职工薪酬》指出企业以其生产的产品作为非货币性福利提供给职工的,应当作为正常商品销售处理,按照该商品的公允价值和相关税费确定非货币性福利金额,借记“应付职工薪酬——非货币性福利”科目,贷记“主营业务收入”科目,并视同销售确认增值税销项税额,贷记“应交税费——应交增值税(销项税额)”科目,同时结转商品销售成本,借记“主营业务成本”科目,贷记“库存商品”科目。
[例1]成功公司为一家家电企业,共有职工158人,其中直接参加生产的职工100人,总部管理人员58人。
2009年国庆日,公司以其生产成本为1800元的家电作为福利发放给全体职工。
家电不含税售价为2000元,成功公司适用的增值税率为17%。
家电售价总额=100×2000+58×2000=316000(元)家电的增值税销项税额=316000×17%=53720(元)应付职工薪酬总额=316000+53720=369720(元)家电的成本总额=1800×158=284400(元)(1)公司决定发放非货币性福利时借:生产成本(369720÷158×100)234000管理费用135720贷:应付职工薪酬——非货币性福利369720(2)实际发放非货币性福利时借:应付职工薪酬——非货币性福利369720贷:主营业务收入316000应交税费——应交增值税(销项税额)53720借:主营业务成本284400贷:库存商品284400二、将自产产品发放给职工的税务处理(一)增值税的处理《增值税条例实施细则》第四条规定单位或者个体工商户的下列行为,虽然没有取得销售收入,也视同销售货物,依法应当缴纳增值税的业务有:(1)将货物交付其他单位或者个人代销;(2)销售代销货物(手续费缴纳营业税);(3)设有两个以上机构并实行统一核算的纳税人,将货物从一个机构移送其他机构用于销售,但相关机构设在同一县(市)的除外;(4)将自产或者委托加工的货物用于非增值税应税项目;(5)将自产、委托加工的货物用于集体福利或者个人消费;(6)将自产、委托加工或者购进的货物作为投资,提供给其他单位或者个体工商户;(7)将自产、委托加工或者购进的货物分配给股东或者投资者;(8)将自产、委托加工或者购进的货物无偿赠送其他单位或者个人。