
4、销售过程的核算练习一
销售过程的核算练习一
要求:根据以下发生经济业务编制有关的会计分录。
红旗工厂2011年7月发生下列经济业务:
1、3日,销售给五环工厂甲产品100件,单位售价400元,销项增值税6 800元,款项已收存银行。
借:银行存款 46 800
贷:主营业务收入-----甲产品 40 000
应交税费----应交增值税(销项税额)6 800
2、5日,用银行存款支付产品广告费1 500元。
借:销售费用 1 500
贷:银行存款 1 500
3、8日,销售给光明工厂产品200件,单位售价300元,销项增值税10 200元,款项暂未收到。
借:应收账款----光明工厂 70 200
贷:主营业务收入 60 000
应交税费---应交增值税(销项税额)10 200 4、10日,销售给东风工厂A材料500千克,单位售价80元,销项增值税6 800元,款项已收存银行。
借:银行存款 46 800
贷:其他业务收入---A材料 40 000
应交税费---应交增值税(销项税额)6 800
5、15日,用银行存款支付产品销售发生的运输费3 000元。
借:销售费用 3 000
贷:银行存款 3 000
6、20日,销售给长虹工厂甲产品300件,单位售价400元,销项增值税20 400元,乙产品100件,单位售价300元,销项增值税5 100元,款项已收存银行。
借:银行存款 175 500
贷:主营业务收入---甲产品 120 000
----乙产品 30 000
应交税费---应交增值税(销项税额)25 500 7、21日,收到光明工厂前欠的乙产品货款70 200元,存入银行。
借:银行存款 70 200
贷:应收账款---光明工厂 70 200
8、25日,销售给永胜工厂B材料100千克,单位售价50元,销项增值税850元,款项暂未收到。
借:应收账款----永胜工厂 5 850
贷:其他业务收入---B材料 5 000
应交税费—应交增值税(销项税额) 850
9、30日,收到永胜工厂偿还的B材料货款5 850元,存入银行。
借:银行存款 5 850
贷:应收账款----永胜工厂 5 850
10、31日,结转本月销售甲产品400件的生产成本72 000元,乙产品300件的生产成本45 000元。
借:主营业务成本----甲产品 72 000
-----乙产品 45 000
贷:库存商品----甲产品 72 000
-----乙产品 45 000
11、31日,结转本月销售A材料500千克的成本25 000元,B材料100千克的成本2 000元。
借:其他业务成本----A材料 25 000
----B材料 2 000
贷:原材料------A材料 25 000
------B材料 2 000
12、31日,按本月应交增值税22 100元的7%和3%,计算本月应交纳的城市维护建设税1 547元和教育费附加663元。
借:营业税金及附加 2 210
贷:应交税费---城建税 1 547
---教育费附加 663。
第四章业务核算习题与答案(完整版)

借:所得税费用
23592.5
贷:应交税费—应交所得税 23592.5
(26)
借:应交税费—应交所得税 23592.5
贷:银行存款
23592.5
(27) 借:主营业务收入
其他业务收入 营业外收入 投资收益 贷:本年利润
65000
(6)借:生产成本——A产品 4900
——B产品 2100
制造费用
1400
管理费用
700
贷:应付职工薪酬——职工福利
(7)借:库存现金 50 制造费用 750
贷:其他应收款——李明 800
9100
(8)借:制造费用 9300 管理费用 3000
贷:累计折旧 12300
(9)借:应付利息 2700
20000
(2)借:其他应收款——李明 35000
——B产品 15000
制造费用
10000
管理费用
5000
贷:应付职工薪酬——工资
65000
(4)借:库存现金 65000 贷:银行存款 65000
(5)借:应付职工薪酬 65000
贷:库存现金
20.结转本月已售原材料的实际成本 12000元。
21.结转本月已售A产品的制造成本 101700元。
• 要求:根据以上经济业务编写会计分 录。
练习三:红星工厂2010年12月份发生 利润形成与利润分配业务如下: 22、被投资单位宣告分派现金股利 18000元,款项尚未收到。 23、取得罚款收入600元存入银行。 24、以银行存款支付罚款380元。 25、计算本期企业的利润,并按25% 的税率计算应交纳的所得税。 26、以银行存款支付所得税。
主要经济业务核算实训1

主要经济业务核算实训1【实训题一】一、目的:练习制造业企业筹集资金的核算。
二、要求:根据经济业务编制会计分录三、资料:利洋公司在4月份发生下列经济业务:1. 2日,向工商银行借入一年期借款200 000元,存入银行。
2. 4日,收到远方公司投资款300 000元,存入银行。
3. 8日,收到腾飞公司以商标权向本公司的投资,评估价为250 000元。
4.10日,向工商银行借入二年期借款400 000元,存入银行。
5.16日,三利公司以一新建厂房向本公司投资,价值1 000 000元。
6.20日,企业以银行存款370 000元归还已到期的短期借款。
7.23日,经批准将盈余公积280 000元,转增资本。
8.25日,用银行存款420 000元归还已到期的三年期借款。
9.29日,公司收到甲公司作为投资的新设备一台,该设备确认的价值为150 000元。
10.30日,乙公司抽回投资120 000元,公司以银行存款支付。
【实训题二】一、目的:练习制造业企业材料采购业务的核算。
二、要求:根据经济业务编制会计分录三、资料:利洋公司在4月份发生下列经济业务:1.1日,从长城公司购入A材料1 000千克,单价18元,增值税进项税额为3 060元,运杂费350元,货、税款及运杂费均以银行存款支付,材料验收入库。
2.4日,从海南公司购入B材料2 000千克,单价50元,增值税进项税额为17 000元,运杂费580元,货、税款及运杂费均以银行存款支付,但材料尚在运输途中。
3.5日向理想工厂购人:甲材料 5 000千克单价20元计100 000元乙材料 3 000千克单价25元计75 000元两种材料共付运杂费4 000元,支付的增值税进项税额共计29 750元。
货、税款及运杂费均以银行存款支付,材料验收入库,结转甲、乙材料的实际采购成本(材料的运杂费按材料的重量比例分摊)。
4.10日,以银行存款归还前欠东风工厂货款20 000元。
第3章企业基本经济业务的核算(练习题含答案325)

第3章企业基本经济业务的核算一、单项选择题1.( D )是企业经营活动循环的出发点。
A.产品的销售B.产品的生产C.材料的采购D.资本取得2.购入材料的购货费用,一般应计入( A )。
A.材料采购成本B.产品成本C.制造费用D.期间费用3.采购员因公出差暂借差旅费时,在账务处理上,除了贷记“现金”账户外,对应的借方账户是(B )。
A.应收账款B.其他应收款C.预付账款D.管理费用4.生产过程中的各项耗费是依据( A )原则进行计量的。
A.历史成本B.现行成本C.可变现成本D.现值5.为了反映企业固定资产的( C ),应设置“固定资产”账户。
A.磨损价值B.累计折旧C.原始价值D.净值6.按工资总额的一定比例提取的职工福利基金,应在(A )账户中核算。
A.应付职工薪酬B.应付福利费C.应付工资D.银行存款7.年末结转后,“利润分配”账户的贷方余额表示(C )。
A.利润分配总额B.未弥补亏损C.未分配利润D.实现的利润总额8.甲公司购入设备安装某生产线。
该设备购买价为2500万元,增值税为425万元,支付保险、装卸费用25万元。
该生产线安装期间,领用生产用原材料的实际成本为100万元,发生安装工资等费用33万元。
该原材料的增值税率为17%。
假定该生产线达到预定可使用状态,其入账价值为(D )(2006注会考题)A .2650万元 B.2658万元 C .2675万元 D. 3100万元2500+425+25+100+33+100*0.179.下列费用在制造成本法下,不应计入产品成本,而列作期间费用的是(D )。
A.直接材料费用B.直接人工费用C.车间间接费用D.厂部企业管理部门的费用10.“生产成本”账户的期末借方余额表示(B )。
A.完工产品成本B.期末在产品成本C.本月生产费用合计D.库存产成品成本11.收入的入账金额一般是按销售产品的( A )确认。
A.售价B.进价C.销售产品成本D.销售产品的制造成本12.企业在销售产品的过程中,办理托收承付的银行手续费应计入( B )。
第六章 课后练习答案

第六章具体经济业务的核算课后习题答案习题一(一)计算题1、目的:练习所有者权益各项目的构成及相互关系的确定。
资料:利和股份公司所属A公司200×年年初所有者权益总额为2 318 000元,年内接受某投资人的实物投资800 000元,接受现金投资260 000元,用资本公积金转增资本120 000元。
要求:计算年末公司的所有者权益总额是多少?解答:期末的所有者权益= 期初的所有者权益+ 本期增加的所有者权益- 期末所有者权益。
利和股份公司所属A公司年末的所有者权益= 2 318 000 +(800 000 + 260 000)= 3 378 000(元)2、目的:练习权责发生制与收付实现制假设下企业损益额的确定。
资料:利和股份公司200×年6月发生下列业务:(1)销售商品520 000元,其中400 000元当即收款,存入银行;另120 000元尚未收到。
(2)收到上个月提供劳务的款项100 000元存入银行。
(3)用银行存款支付本月的水电费7 200元。
(4)用现金30 000元预付下半年的房租。
(5)用银行存款6 000元支付本季度银行借款利息(其中本月2 000元)。
(6)本月提供劳务获得收入48 000元,款项未收到。
(7)按照合同规定预收客户的订货款200 000元,存入银行。
(8)本月负担年初已付预收款的产品本月销售,价款280 000元。
(9)本月负担的修理费5 000元(款项在下个月支付)。
要求:分别按收付实现制和权责发生制计算公司本月的收入、费用和利润各是多少,并对两种原则下确定的经营成果进行简要说明。
根据题意做如下的解答:(1)收付实现制:收入= 400 000 + 100 000 + 200 000 = 700 000(元)费用= 7 200 + 30 000 + 6 000 = 43 200(元)利润= 700 000 – 43 200 = 656 800(元)(2)权责发生制:收入= 520 000 +48 000 + 280 000 = 848 000(元)费用= 7 200 + 2 000 + 5 000 = 14 200(元)利润= 848 000 – 14 200 = 833 800(元)(二)业务题1.目的:练习有关资金筹集业务的核算。
主要经济业务核算实训1
主要经济业务核算实训1【实训题一】一、目的:练习制造业企业筹集资金的核算。
二、要求:根据经济业务编制会计分录三、资料:利洋公司在4月份发生下列经济业务:1. 2日,向工商银行借入一年期借款200 000元,存入银行。
2. 4日,收到远方公司投资款300 000元,存入银行。
3. 8日,收到腾飞公司以商标权向本公司的投资,评估价为250 000元。
4.10日,向工商银行借入二年期借款400 000元,存入银行。
5.16日,三利公司以一新建厂房向本公司投资,价值1 000 000元。
6.20日,企业以银行存款370 000元归还已到期的短期借款。
7.23日,经批准将盈余公积280 000元,转增资本。
8.25日,用银行存款420 000元归还已到期的三年期借款。
9.29日,公司收到甲公司作为投资的新设备一台,该设备确认的价值为150 000元。
10.30日,乙公司抽回投资120 000元,公司以银行存款支付。
【实训题二】一、目的:练习制造业企业材料采购业务的核算。
二、要求:根据经济业务编制会计分录三、资料:利洋公司在4月份发生下列经济业务:1.1日,从长城公司购入A材料1 000千克,单价18元,增值税进项税额为3 060元,运杂费350元,货、税款及运杂费均以银行存款支付,材料验收入库。
2.4日,从海南公司购入B材料2 000千克,单价50元,增值税进项税额为17 000元,运杂费580元,货、税款及运杂费均以银行存款支付,但材料尚在运输途中。
3.5日向理想工厂购人:甲材料 5 000千克单价20元计100 000元乙材料 3 000千克单价25元计75 000元两种材料共付运杂费4 000元,支付的增值税进项税额共计29 750元。
货、税款及运杂费均以银行存款支付,材料验收入库,结转甲、乙材料的实际采购成本(材料的运杂费按材料的重量比例分摊)。
4.10日,以银行存款归还前欠东风工厂货款20 000元。
外贸会计实务项目四出口商品销售业务的核算业务题答案
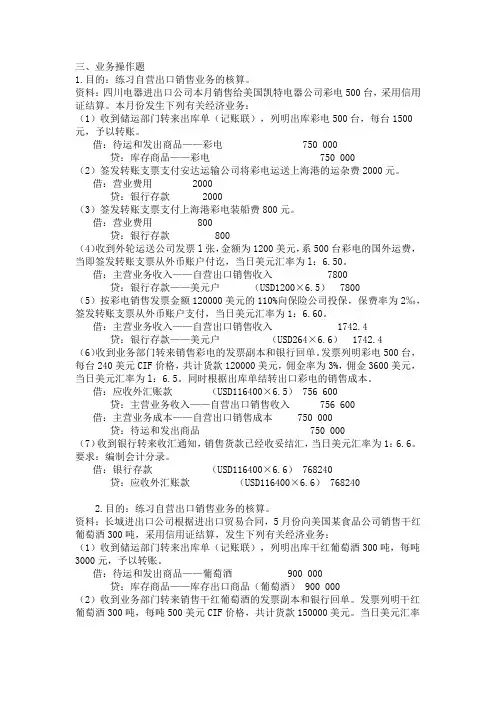
三、业务操作题1.目的:练习自营出口销售业务的核算。
资料:四川电器进出口公司本月销售给美国凯特电器公司彩电500台,采用信用证结算。
本月份发生下列有关经济业务:(1)收到储运部门转来出库单(记账联),列明出库彩电500台,每台1500元,予以转账。
借:待运和发出商品——彩电 750 000贷:库存商品——彩电750 000(2)签发转账支票支付安达运输公司将彩电运送上海港的运杂费2000元。
借:营业费用 2000贷:银行存款 2000(3)签发转账支票支付上海港彩电装船费800元。
借:营业费用800贷:银行存款800(4)收到外轮运送公司发票l张,金额为1200美元,系500台彩电的国外运费,当即签发转账支票从外币账户付讫,当日美元汇率为l:6.50。
借:主营业务收入——自营出口销售收入 7800贷:银行存款——美元户(USD1200×6.5) 7800(5)按彩电销售发票金额120000美元的110%向保险公司投保,保费率为2‰,签发转账支票从外币账户支付,当日美元汇率为1:6.60。
借:主营业务收入——自营出口销售收入 1742.4贷:银行存款——美元户(USD264×6.6) 1742.4(6)收到业务部门转来销售彩电的发票副本和银行回单。
发票列明彩电500台,每台240美元CIF价格,共计货款120000美元,佣金率为3%,佣金3600美元,当日美元汇率为l:6.5。
同时根据出库单结转出口彩电的销售成本。
借:应收外汇账款(USD116400×6.5) 756600贷:主营业务收入——自营出口销售收入 756600借:主营业务成本——自营出口销售成本 750 000贷:待运和发出商品 750 000(7)收到银行转来收汇通知,销售货款已经收妥结汇,当日美元汇率为1:6.6。
要求:编制会计分录。
借:银行存款(USD116400×6.6) 768240贷:应收外汇账款(USD116400×6.6) 7682402.目的:练习自营出口销售业务的核算。
会计--第四章练习题
第四章制造企业主要经济业务的核算思考题1. 说明制造企业资金筹集业务核算的主要内容及主要设置的账户。
2.说明制造企业材料采购业务核算的主要内容,“在途物资”账户的用途和结构特点。
3.材料采购成本包括哪些内容?如何计算材料采购成本?4.产品生产业务核算为什么要分别设置“生产成本”和“制造费用”账户?核算的主要内容和相应的会计分录都包括哪些?5. 产品成本包括哪些内容?如何计算产品制造成本?6.说明销售业务核算的主要内容及相应的会计处理?7.销售过程的核算主要包括哪些内容?应设置哪些账户?8.如何计算已销售商品的成本?9. 说明企业利润的构成内容及各项指标的关系。
10. 如何进行利润的核算?11. 说明“本年利润”账户与“利润分配”账户的用途和登记方法,以及两个账户之间的关系。
12.如何进行利润分配的核算?练习题练习一【目的】练习资金筹集业务的核算【资料】某企业6月份发生下列业务(1)接受宏力公司投资500 000元存入银行。
(2)收到某电子公司投资,其中设备估价70 000元,交付使用,材料价值15 000元验收入库,(3)经批准将资本公积30 000元转增资本。
(4)从银行取得6个月的借款200 000元存入银行账户。
(5)上述借款年利率7.2%,计提本月负担的借款利息。
(6)用银行存款40 000元偿还到期的银行临时借款。
(7)从银行借入3年期,分期付息到期还本的借款1 500 000元,年利率为8.5%,款项已存入银行。
(8)本月正在建造中的厂房,是通过长期借款取得的资金进行的,计算本期应负担的长期借款利息68 000元。
【要求】根据上述资料编制会计分录。
练习二【目的】练习固定资产购置业务的核算。
【资料】某企业10月发生下列固定资产购置业务:(1)购入生产用不需要安装的设备一台,买价150 000元,增值税25 500元,运杂费2 500元,保险费1 500元,全部款项已用银行存款支付,设备投入使用。
编制企业主要经济业务会计分录(二)
练习一1.目的:练习资金筹集业务的核算2.资料:南方公司发生如下资金筹集业务:(1)收到投资者投入的资金150 000元,款项已存入银行。
(2)收到光明公司投入的机器设备一台,投资合同约定的价值为160 000元。
(3)收到红利公司投入本企业商标权一项,投资合同约定的价值为200 000元。
(4)因季节性生产的需要,向银行借入为期三个月的短期借款100 000元,年利率为6%,利息于到期归还借款时一次性支付。
(5)向银行借入3年期借款800 000元存入银行。
3.要求:根据上述资料编制会计分录。
练习二1.目的:练习生产准备业务核算2.资料:达能公司某年5月发生以下经济业务:(1)企业购入一台不需要安装的机器设备,设备价款120 000元,随同价款一并支付的增值税为20 400元。
企业用银行存款支付设备价款及增值税税款。
(2)企业购入一台需要安装的设备,设备价款60 000元,增值税为10 200元,运杂费为1 500元,款项已通过银行支付。
(3)上述购入的需要安装的设备共发生安装费用5 000元,款项以银行存款支付。
本月安装完毕,交付使用,结转固定资产成本。
(4)向振兴工厂购入材料一批,货款共计6 800元,增值税进项税额1 156元,款项以银行存款支付。
甲材料 100千克单价13元计 1 300元乙材料 500千克单价7元计 3 500元丙材料 1 000千克单价2元计 2 000元(5)以现金支付上述材料运杂费960元。
(按材料的重量分配运杂费),材料已验收入库。
(6)向光明工厂购入丙材料2 000千克,单价1.5元,计3 000元,增值税510元,材料尚未运到,款项尚未支付;运杂费1 000元,从银行存款中支付。
(7)向前进工厂购入甲材料300千克,单价14元,计4 200元,增值税714元,材料已验收入库,其中已预付3 000元货款,不足部分以银行存款支付。
(8)向燎原工厂购入乙材料1 500千克,单价8元,计12 000元,增值税2 040元,材料尚未运到,开出一张票面金额为14 040元,期限为3个月的商业汇票。
会计基础-第五章-会计分录练习题
会计分录练习题(1)一、练习工业企业供应过程主要经济业务的核算1)1日,购入甲材料一批,价款为100000元,增值税税率为17%,税额为17000元,全部款项已用银行存款支付,材料已验收入库。
2)5日,购入乙材料一批,增值税专用发票注明的价款为200000元,增值税额为34000元,企业开出商业承兑汇票一张,票面金额为234000元,材料尚在运输途中。
3)8日,购入丙材料一批,价款为合计为93600元,材料已验收入库,款项未付(假设不考虑增值税)要求:对上述业务作账务处理二、练习工业企业生产过程主要经济业务的核算07年10月份发生以下有关经济业务1)本月仓库共发出甲材料44000元,其中生产A 产品领用16000元,生产B产品领用11800元,车间管理部门耗用1200元,行政管理部门耗用9000元,对外发出委托加工物资5000元,销售部门领用1000元.2)计提本月职工工资55000元,其中A产品生产工人工资23000元,B产品生产工人工资15000元,车间管理人员工资2900元,行政管理人员工资4100元,销售部门人员10000元.3)按职工工资总额的14%计提职工福利费。
(注:具体分配金额按照上题金额分配)4)计提本月固定资产折旧8670元,其中,车间使用固定资产折旧6015元,管理部门使用固定资产折旧2655元。
5)以银行存款支付本月水电费4650元,其中,车间用水电费用2379元,管理部门用水电费2271元。
6)结转本月制造费用。
按生产工时比例分配,A、B产品的生产工时分别为20000和10000。
7)本月A、B产品生产全部完工入库,结转其实际生产成本。
三、练习工业企业销售过程主要经济业务的核算1)销售A产品一批,价款为183000元,增值税额31110元,价税合计214110元,款项已收存银行。
2)销售B产品一批,价款为89000元,增值税额为15130元,货已发出,款项尚未收到。
3)销售A产品一批,价款为50000元,增值税率17%,增值税额为8500元,收到商业承兑汇票一张,期限为3个月,票面金额为18700元,余款尚未收到。
2013复式记账习题答案解析
一:目的:练习资金投入企业的核算:某企业200*年7月发生资金投入的各项经济业务如下:1.收到投资者投入资金400 000元存入银行,2.接受A单位投入生产设备一台,价值150 000元,3.向银行借入临时借款50 000元,存入银行,借款期为3个月,4.临时借款50 000元到期,以银行存款归还。
【答案】1.借:银行存款 400 000贷:实收资本 400 0002.借:固定资产150 000贷:实收资本150 0003. 借:银行存款 50 000贷:短期借款 50 0004.借:短期借款 50 000贷:银行存款 50 000二.某企业200*年7月内发生的有关材料采购的经济业务:1.采购员**预支差旅费500元,以现金支付2.购进下列原材料,增殖税17%,已验收入库,货款以商业承兑汇票结算甲材料1600千克单价10元计16 000元乙材料800千克单价16元计12 800元应交增值税 4 896元合计33 696元3.以银行存款支付上述材料运费480元,以现金支付运达仓库的装卸费240元,计甲材料480元,乙材料240元4.上述材料按实际成本入账,计甲材料16 480元,乙材料13 040元5.商业汇票到期,以银行存款支付上述材料款33 696元6.从外地购入材料11 100元,计甲材料550千克,单价10元,乙材料350千克,单价16元,应交增值税1887元,货款以银行存款支付,材料未到7.上述材料已到,以现金支付运费180元,以银行存款支付装卸费540元,计甲材料440元,乙材料280元8.上述材料按实际成本11 820元转账,计甲材料5 940元,乙材料5 880元要求:编制会计分录【答案】1.借:其他应收款 500贷:库存现金 5002.借:在途物资——甲材料16 000——乙材料12 800应交税费——应交增值税(进项)4 896贷:应付票据33 6963.借:在途物资——甲材料480——乙材料240贷:银行存款 480库存现金 2404.借:原材料——甲材料16 480——乙材料13 040贷:在途物资——甲材料16 480——乙材料13 0405.借:应付票据 33 696贷:银行存款 33 6966.借:在途物资——甲材料5500——乙材料5600应交税费——应交增值税(进项)1887贷:银行存款 129877.借:在途物资——甲材料440——乙材料280贷:库存现金 180银行存款 5408.借:原材料——甲材料 5 940——乙材料 5 880贷:在途物资——甲材料 5 940——乙材料 5 880三:练习企业生产过程核算:某企业200*年7月内发生的经济业务内容如下:L生产车间从仓库领用各种原材料进行产品生产,计用于生产A产品甲材料150千克,每千克10.50元,乙材料100千克,每千克16.50元,用于生产B产品甲材料120千克,每千克10.50元,乙材料80千克,每千克16.50元。