
现金流量表(模板)
0.00 0.00
懒人数据:本期缴纳增值税为 (本期销项-本期进项) 7 支付其他与经营活动有关的现金 的补充资料 营业外支出中的罚款和现金捐赠支出
加:管理费用、营业费中的差旅费、业务招待费、保险费、经营租赁支付的现金等 加:代缴的个人所得税
0.00 0.00
第 2 页,共 5 页
行次
项目
加:支付的财务费用中的手续费、凭证费 加:当期生产成本、制造费用的固定资产修理费
第 5 页,共 5 页
减:投资子公司和其他营业单位支付现金
0.00 0.00
0.00 0.00 0.00 0.00 0.00 0.00 0.00
懒人数据:交易性金融资产(期末数-期初数)大于零的数 懒人数据:可供出售金融资产(期末数-期初数)大于零的数 懒人数据:持有至到期投资(期末数-期初数)大于零的数 懒人数据:长期股权投资(期末数-期初数)大于零的数 懒人数据:长期应收款(期末数-期初数)大于零的数 15 取得子公司及其他营业单位支付的现金净额 的补充资料 投资子公司和其他营业单位支付现金
13 购建固定资产、无形资产和其他长期资产支付的现金 的补充资料 购建固定资产、无形资产和其他长期资产支付的现金 懒人数据加:固定资产等折旧摊销 懒人数据加:固定资产处置、清理收到的现金 懒人数据加:无形资产处置、清理收到的现金 懒人数据加:其他长期资产处置、清理收到的现金 懒人数据:固定资产(期末数-期初数)大于零的数 懒人数据:无形资产(期末数-期初数)大于零的数 懒人数据:生产性生物资产(期末数-期初数)大于零的数 懒人数据:油气资产(期末数-期初数)大于零的数 懒人数据:长期待摊费(期末数-期初数)大于零的数 懒人数据:其他非流动资产(期末数-期初数)大于零的数 14 投资支付的现金 的补充资料 取得各种投资支付的现金
加:罚款收入
0.00 0.00 0.00 0.00 0.00
——————————————以上为补充资料表外数据————————————————
0.00 0.00 0.00 0.00
第 1 页,共 5 页
行次 加:经营租赁固定资产收到的现金
项目
黄格手动录入
加:流动资产损失中由个人赔偿的现金收入 加:除税费返还外的其他政府补助收入的现金等 加:财务费用 中收到的存款利息 加:(其他应付款+其他应收款) 贷方数 减:上列其他应收、其他应付款贷方不是现金的
0.00 0.00
3
长期待摊费用摊销 其中:管理费用中的摊销 制造费用中的摊销 懒人数据:长期待摊项目(期初数-期末数)大于零的数
0.00 0.00
4
处置固定资产、无形资产和其他长期资产的损失(收益以“-”号填列) 处置时计入营业外支出的损失 处置时计入营业外收入的收益 懒人数据:营业外支出项目的七分之四 懒人数据:营业外收入项目的七分之四 懒人数据:其中:非流动资产处置净损失
0.00 0.00 0.00 0.00 0.00 0.00 0.00
0.00
懒人数据:应交增值税-进项税额为营业成本和存货期末-期初之和× 税率 5 支付给职工以及为职工支付的现金 的补充资料
加:生产成本 中的职工薪酬 加:制造费用 中的职工薪酬 工资 按照 加:管理费用 中的职工薪酬
0.00 0.00
12
加:销售费用 中的职工薪酬 加:应付职工薪酬(在建工程)期末余额
个月 减:应付职工薪酬(在建工程)年初余额 计算 减:代扣的个人所得税
懒人数据:应付职工薪酬(期初数+期末数)÷ 2× [左边月数] 6 支付的各项税费 的补充资料
加:应交税费-本期缴纳增值税 加:应交所得税期初余额-应交所得税期末余额 加:其他税金期初余额-其他税金期末余额 加:管理费用 中支付的各项税费 减:本期未交增值税借方发生不是现金
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
———————————以下为报表调平过程————————————————————————
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
0.00 0.00 0.00 0.00 0.00
懒人数据合计 5 固定资产报废损失(收益以“-”号填列) 报废时计入营业外支出的损失 报废时计入营业外收入的收益 懒人数据:营业外支出项目的七分之二 懒人数据:营业外收入项目的七分之二 6 财务费用(仅指投资、筹资活动发生的财务费用) 贷款、债券等 非经营活动利息支出 懒人数据:财务费用项目的88% 1 销售商品、提供劳务收到的现金 的补充资料 加:应交税费(应交增值税-销项税额) 减:当期计提的坏账准备 减:票据贴现的利息 加:应收、预收类 借方发生额对应不是营业收入的 减:应收、预收类 贷方发生额对应不是现金的 懒人数据:应交增值税-销项税额(营业收入)× 销项税率 2 收到的税费返还 的补充资料 加:返还的所有税费 懒人数据:营业外收入中的政府补贴 3 收到其他与经营活动有关的现金 的补充资料
加:与交易性金融资产一起收回的投资收益 减:处置子公司及其他营业单位收到的现金净额 减:上列投资收回贷方对应不是现金的
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00-期末数)大于零的数 懒人数据:可供出售金融资产(期初数-期末数)大于零的数 懒人数据:持有至到期投资(期初数-期末数)大于零的数 懒人数据:长期股权投资(期初数-期末数)大于零的数 懒人数据:长期应收款(期初数-期末数)大于零的数 9 取得投资收益收到的现金 的补充资料 收到的各种利息、股息、溢价等投资收益
减:与交易性金融资产一起收回的投资收益 减:购买投资时 已宣告但尚未领取的现金股利 减:购买投资时 已到付息期但尚未领取的债券利息
0.00 0.00 0.00 0.00 0.00 0.00 0.00
懒人数据:投资收益的七分之五 10 处置固定资产、无形资产和其他长期资产收回的现金净额 的补充资料 固定资产处置、清理收到的现金
加:处置子公司及其他营业单位收到的现金 减:子公司及其他营业单位持的现金和等价物
0.00 0.00 0.00 0.00 0.00 0.00 0.00
第 3 页,共 5 页
行次
项目
黄格手动录入 0.00
12 收到其他与投资活动有关的现金 的补充资料
加:已宣告但尚未领取的现金股 加:已到付息期但尚未领取的债券利息
加:无形资产处置、清理收到的现金 加:其他长期资产处置、清理收到的现金
0.00 0.00
懒人数据:固定资产(期初数-期末数)大于零的数 懒人数据:无形资产(期初数-期末数)大于零的数 懒人数据:生产性生物资产(期初数-期末数)大于零的数 懒人数据:油气资产(期初数-期末数)大于零的数 懒人数据:长期待摊费(期初数-期末数)大于零的数 懒人数据:其他非流动资产(期初数-期末数)大于零的数 11 处置子公司及其他营业单位收到的现金净额 的补充资料
黄格手动录入
懒人数据:营业外支出项目的七分之一 懒人数据:其他应付款本期减少额 懒人数据:其他应收款本期增加额 懒人数据:其他流动资产本期增加额 懒人数据:其他应交款本期减少额 懒人数据:管理费用(除去工资、折旧、摊销)的十三分之8.8 懒人数据:销售费用(除去工资、折旧、摊销)的十三分之七 懒人数据:财务费用的十三分之一 7.1 加:报表找平时的负数差额 8 收回投资收到的现金 的补充资料 收回的投资所取得的现金
减:取得的资子公司和其他营业单位所持有现金
0.00 0.00 0.00 0.00 0.00 0.00
15 支付其他与投资活动有关的现金 的补充资料
加:已宣告但尚未领取的现金股利 加:已到付息期但尚未领取的债券的利息
0.00
16 吸收投资收到的现金 的补充资料 增资收到的的现金 懒人数据:实收资本、股本(期末数-期初数)大于零的数 懒人数据:资本公积(期末数-期初数)大于零的数的七分之三 17 取得借款收到的现金 的补充资料 取得短期借款、长期借款收到的现金 懒人数据减:本期偿还债务支付的现金 懒人数据:短期借款(期末数-期初数)大于零的数 懒人数据:长期借款(期末数-期初数)大于零的数 18 收到其他与筹资活动有关的现金 的补充资料
加:接受的现金捐赠
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
第 4 页,共 5 页
行次 加:投资人未按期缴纳股权的罚款现金
项目
黄格手动录入
19 偿还债务支付的现金 的补充资料 本期偿还债务支付的现金 懒人数据:短期借款(期初数-期末数)大于零的数 懒人数据:长期借款(期初数-期末数)大于零的数 20 分配股利、利润或偿付利息支付的现金 的补充资料 本期分配股利、偿付利息支付的现金 懒人数据:支付股利(利润)大于零的数 懒人数据:应付股利(期初数-期末数)大于零的数 懒人数据:应付利息(期初数-期末数)+ 财务费用项目的88% 21 支付其他与筹资活动有关的现金 的补充资料 支付其他与筹资活动有关的现金(捐赠的现金等) 五、现金及现金等价物净增加额 减:四、汇率变动对现金及现金等价物的影响 减:筹资活动产生的现金流量净额 减:投资活动产生的现金流量净额 加:购买商品、接受劳务支付的现金 加:支付给职工以及为职工支付的现金 加:支付的各项税费 加:支付其他与经营活动有关的现金(其他项目合计) 减:销售商品、提供劳务收到的现金 减:收到的税费返还 减:收到其他与经营活动有关的现金(其他项目合计) 需要倒挤调平的差额为: 3.1 报表找平时的正数差额计入到:收到其他与经营活动有关的现金 7.1 报表找平时的负数差额计入到:支付其他与经营活动有关的现金
懒人数据:营业外收入项目的七分之一 懒人数据:其他应付款本期增加额 懒人数据:其他应交款本期增加额 懒人数据:其他应收款本期减少额 懒人数据:其他流动资产本期减少额 3.1 加:报表找平时的正数差额 4 购买商品、接受劳务支付的现金 的补充资料
企业现金流量表(模板)
企业现金流量表(模板)1. 背景介绍本文档为企业现金流量表的模板,旨在帮助企业记录和分析其现金流入和现金流出的情况。
现金流量表是企业财务报表的重要组成部分,它提供了关于企业现金流量的详细信息,帮助管理层进行有效的财务决策。
2. 现金流量表的结构企业现金流量表通常包含以下三个主要部分:2.1 现金流入这部分记录了企业从各种来源获得的现金流入情况,包括但不限于:- 销售现金收入- 资本注入或股东投资- 借款或贷款额度- 其他与业务活动有关的现金流入2.2 现金流出这部分记录了企业对各种目的支出的现金流出情况,包括但不限于:- 采购和库存支出- 员工薪酬和福利支出- 销售和营销费用- 借款的利息和还款额度- 其他与业务活动有关的现金流出2.3 现金净流量这部分计算并显示企业的现金净流量,即现金流入与现金流出之间的差额。
现金净流量的正负情况可以反映企业的经营状况和财务稳定性。
3. 填写注意事项在填写企业现金流量表时,需要注意以下几点:- 准确记录所有与现金流相关的交易和活动。
- 区分现金流入和非现金流入项目,如账期收入等。
- 详细说明现金流出的用途,以便进行分析和决策。
- 核对并调整与其他财务报表相对应的数据,如利润表和资产负债表。
4. 数据分析通过分析企业现金流量表,可以获取以下信息:- 企业的现金流入和现金流出的总体情况。
- 现金流量的季节性变动和趋势。
- 现金流量对企业经营状况和财务稳定性的影响。
- 筹资和投资活动对现金流量的影响。
5. 结论企业现金流量表是一个重要的财务工具,提供了对企业现金流量情况的清晰记录和分析。
它帮助企业管理者做出更好的财务决策,并评估企业的财务稳定性。
在填写现金流量表时,请务必准确记录和分析现金流入和现金流出的情况,并结合其他财务报表进行综合分析。
现金流量表模板
名词解释:1.稳态血药浓度:以半衰期为给药间隔时间,连续恒量给药后,体内药量逐渐累积,给药4-5 次后,血药浓度基本达到稳态水平。
2.药物:是指调节机体生理、生化和病理过程,用以预防、诊断、治疗疾病的物质。
3.药理学:是研究药物与机体之间相互作用及其规律的一门学科,包括药物效应动力学、药物代谢动力学两个方面。
4.首关消除:有些口服药物在经胃肠壁及肝脏时,会被此处的酶代谢失活,使其进入体循环的有效药量减少的现象。
5.肝肠循环:有的药经胆汁排泄再经肠黏膜上皮细胞吸收,由门静脉重新进入全身循环,这种在小肠、肝脏、胆汁间的循环称为肝肠循环。
6.治疗指数:药物的半数致死量LD5o 与半数有效量ED5o的比值。
7.处方药:必须凭执业医师或执业助理医师处方才可调配、购买和使用的药品。
8肾上腺素升压作用的翻转:预先给予a受体阻断药能阻断肾上腺素激动a受体的缩血管作用,保留激动β受体的血管舒张作用,使升压作用翻转为降压作用。
9.耐受性:机体对药物的敏感性降低,需增加剂量才能发挥原有药效。
10.反跳现象:长期大剂量使用某药物后突然停药,导致原有病情再现或加重。
11.二重感染:长期使用广谱抗菌药,使得敏感菌被抑制,不敏感菌大量繁殖,引发新的感染。
模块一1、在机体方面,影响药物作用的因素有哪些?P20年龄,性别,个体差异,病理状态,心理精神因素,遗传因素。
2、“三致”反应P8致癌、致畸和致突变,合称三致反应。
3、药物的二重作用包括什么?P5防治作用,不良反应。
4、药物作用的主要类型包括哪些?P4-5●兴奋作用和抑制作用。
●局部作用和吸收作用。
●选择性作用和普遍作用。
●直接作用与间接作用。
●预防作用和治疗作用。
模块二1、药品贮存条件中阴凉处、凉暗处、冷处、常温的条件P28●阴凉处:不超过20°c●凉暗处:避光不超过20°c●冷处:2-10°c●常温:10-30°c。
2、批准文号的代表字母和数字各自的含义,批号的含义P27字母,数字的含义:通常采用6~8位数字表示,前2位或4位数字代表生产年份,中间两位数字v代表月份,最后两位数字代表日期。
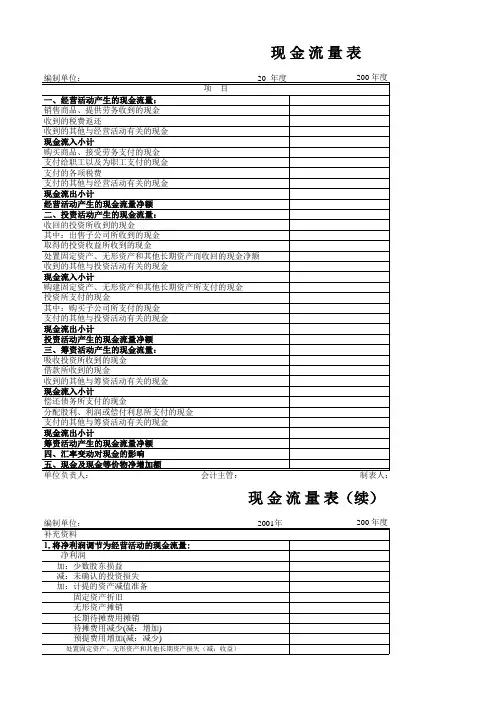
现金流量表自动生成模板

编制单位: 项 一、经营活动产生的现金流量: 经营活动产生的现金流量: 销售商品、提供劳务收到的现金 收到的税费返还 收到的其他与经营活动有关的现金 现金流入小计 购买商品、接受劳务支付的现金 支付给职工以及为职工支付的现金 支付的各项税费 支付的其他与经营活动有关的现金 现金流出小计 经营活动产生的现金流量净额 投资活动产生的现金流量: 二、投资活动产生的现金流量: 收回投资所收到的现金 取得投资收益所收到的现金
收到的其他与投资活动有关的现金 现金流入小计 购建固定资产、无形资产和其他长期资产所支付的现金 投资所支付的现金 支付的其他与投资活动有关的现金 现金流出小计 投资活动产生的现金流量净额 筹资活动产生的现金流量: 三、筹资活动产生的现金流量: 吸收投资所收到的现金 借款所收到的现金 收到的其他与筹资活动有关的现金 现金流入小计 偿还债务所支付的现金 分配股利、利润或偿付利息所支付的现金 支付的其他与筹资活动有关的现金 现金流出小计 筹资活动产生的现金流量净额 四、汇率变动对现金的影响 五、现金及现金等价物净增加额 单位负责人:
处置固定资产、无形资产和其他长期资产的损失(减:收益)
1,169,670.88 791,604.00 0.00 25,550.00 -1,009,905.41 -1,425,621.23 5,272,702.49 715,470.36 5,539,471.09
固定资产报废损失 财务费用 投资损失(减:收益) 递延税款贷项(减:借项) 存货的减少(减:增加) 经营性应收项目的减少(减:增加) 经营性应付项目的增加(减:减少) 其他 经营活动产生的现金流量净额
76 77 78
79 80 81 82 83
944,156.52 601,257.3896,571.95
现金流量表模板
固定资产净值26
固定资产清理27
在建工程 28
待处理固定资29
固定资产合35
无形及递延资产:
无形资产 36
递延资产 37
无形及递延资40
其他长期资产:
其他长期资产41
年初数 2,458,900.80
34,933.80 34,933.80 6,862,269.33 -5,362,534.33 10,093,917.67
14,087,487.27
8,784,559.68 148,251.32
8,636,308.36
8,636,308.36
416,665.31 416,665.31
资产总计45 23,140,460.94
资产负债表
会商01表
2005年10月
单位:万元
期末数
资
产 行次
流动负债
年初数
期末数
1,330,844.38 短期借款
货币资金短期投资应收票据应收帐款预付帐款其他应收款存货待转其他业务支出待摊费用待处理流动资产净损失一内期长债投1其他流动资产长期投资固定原价减:累计折旧固定资产清理在建工程待处理固定资产净损失无形资产递延其他长期资产资1资产总计产年 到 的 期 券 资行 次101213141516171819202145123456789121461169302-48983763-57340712-9837814302252040345930期末期初0.00.00.0.0.0.0.0.0.00.0.0.00.7,9,1.0,,.,,.6,1,0.9.,. 资产短期借款应付票据应付帐款预收帐款其他应付款工资福利款未交税金未付利润其他未交款预 提 费 用 一年内到期的长期负债其他流动负债长期借款应付债卷应付款其他长期负债实收资本资本公积盈余公积未分配利 润 : 加 : 产品销售收入减:商品销售成本减:经营费用减:商品销售税金及附加加:其他业务利润减:管理费用减:财务费用加:投资收益加:营业外收入减:营业外支出 减 : 应 交 所得税负债及所有者权益总计 行次464748495051525354556575866768757879808090 15000期末-期初6,0,0.0-37940#REF!3245637000419500-98000,0,0.0547.95000,3,5.30.0#REF!0.00.00.0.0.0.0.0..0.0.0..0.00.000.0.00.,.,.,. 处固资、形产其长资购固资、形产其长资收 的 他 经 活 有 的 金销商、供务到现:支给工及职支的金支的他经活有的金分利润付所的务用二 、 投 资 活 动 现 金 流 量 取 得 投 资 收 益 所 收 到 的 现 金 收 的 他 投 活 有 的 金 支 的 他 投 活 有 的 金 吸 收 投 资 所 收 到 的 现 金 收 的 他 筹 活 有 的 金 偿 债 所 现 支 其 筹 动 的一经活产的金量购 买 商 品 接 受 劳 务 支 付 的 现 金三、筹资活动现金流量取 得 借 款 所 收 到 的 现 金收回投资所收到的现金产 收 的 金 额投资所支付的现金支 付 的 各 项 税 费产 所 支 付 的 现 金现金变动:无 无置 定 产 资 和 他 期 建 定 产 资 和 他 期:到 其 与 营 动 关 现售 品 劳 收 的 金 付 职 以 为 工 付 现 付 其 与 营 动 关 现提配 和 利 支 现、到 其 与 资 动 关 现 付 其 与 资 动 关 现 到 其 与 资 动 关 现 还 务 支 的 金 付 他 资 有 现、 营 动 生 现 流 :费所 回 现 净股 利 偿 息 付 财的 与 活 关 金待处理固定资产净损失-53471主 营 业 务 收 入 应 收 票 据 应 帐 款 预 帐 款 其 他 应 收 款 其 他 应 付 款 加 : 其 他 业 务 利 润 营 业 外 收 入 减 : 主 务 成 本 应 付帐款应付 票 据 预 付 帐 款 存 货 交 税 金 其 他 应 交 款 主 营 业 务 税 金 及 附 加 减 所 得 税 减 : 营 业 费 用 管 理 费 用 其 他 应 收 款 其 他 应 付 款 减 : 营 业 外 支 出 待 摊 费 用 应 付 福 利 费 累 计 折 旧 预 提 费 用 递 延 资 产 长 期 投 资 短 期 投 资 投 资 收 益 固 定 产 清 理 无 形 资 产 固 定 资 产 原 值 其他长期资 产 在 建 工 程 短 期 投 资 投 资 实 收 资 本 短 期 借 款 长 期 借 款应 付 工 资,7,0.2:调节表合计-12146115000-379406,0,0.048983763-345930-2046032456370004190-98002198378140128257,9,1.054.50,0,0.0,3,5.30000.00.00.0..00.0.00.00.00.00.0.00.00.0.,,.000.0.00.00.0.00.0.0.00..,.,.,.,.,.,.,.00-124864119836-30779-20460547.95-534716,0,0.0000.00.0000.00032456377,9,5.00,9,7.3000,9,8.7,.,7,0.2000..0.0.,.
现金流量表自动生成模板(最新)

待摊费用减少(减:增加) 预提费用增加(减:减少) 处置固定资产、无形资产和其他长期资产的损失(减:收益) 固定资产报废损失 财务费用 投资损失(减:收益) 递延税款贷项(减:借项) 存货的减少(减:增加) 经营性应收项目的减少(减:增加) 经营性应付项目的增加(减:减少) 其他 经营活动产生的现金流量净额 2、不涉及现金收支的投资和筹资活动: 债务转为资本 一年内到期的可转换公司债券 融资租入固定资产 3、现金及现金等价物净增加情况 现金的期未余额 减:现金的期初余额 加:现金等价物的期未余额 减:现金等价物的期初余额 现金及现 月 日
项目
一、经营活动产生的现金流量: 销售商品、提供劳务收到的现金: 收到的税费返还: 收到的其他与经营活动有关的现金: 现金流入小计 购买商品接受劳务支付的现金 支付给职工以及为职工支付的现金 支付的各项税费 支付的其他与经营活动有关的现金 现金流出小计 经营活动产生的现金流量净额 二、投资活动产生的现金流量: 收回投资所收到的现金 取得投资收益所收到的现金 处置固定资产、无形资产和其他长期资产所收回的现金净额 收到的其他与投资活动有关的现金 现金流入小计 购建固定资产、无形资产和其他长期资产所支付的现金 投资所支付的现金 支付的其他与投资活动有关的现金 现金流出小计 投资活动产生的现金流量净额 三、筹资活动产生的现金流量: 吸收投资所收到的现金 取得借款所收到的现金 收到的其他与筹资活动有关的现金 现金流入小计 偿还债务所支付的现金 分配股利、利润和偿付利息所支付的现金 支付的其他与筹资活动有关的现金 现金流出小计 筹资活动产生的现金流量净额 四、汇率变动对现金的影响 五、现金及现金等价物净增加额 补充资料 1、将净利润调节为经营活动现金流量: 净利润 加:计提的资产减值准备 固定资产折旧 无形资产摊销 长期待摊费用摊销
现金流量表(模板)
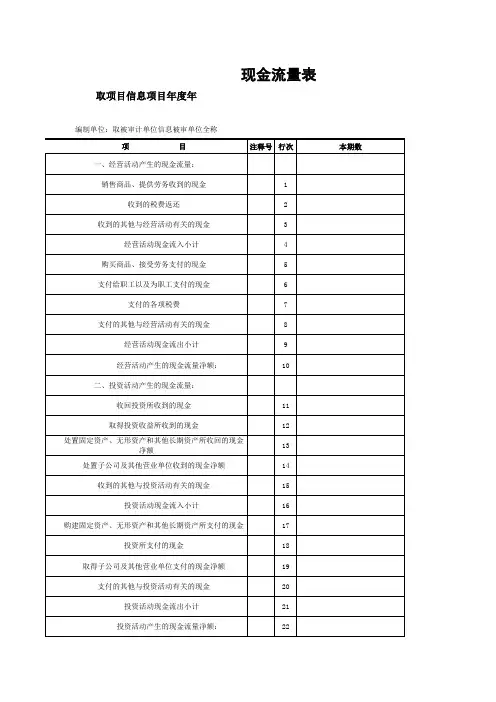
现金流量表
编制单位:取被审计单位信息被审单位全称
项
目
一、经营活动产生的现金流量:
注释号 行次
销售商品、提供劳务收到的现金
1
收到的税费返还
2
收到的其他与经营活动有关的现金
3
经营活动现金流入小计
4
购买商品、接受劳务支付的现金
5
支付给职工以及为职工支付的现金
6
支付的各项税费
7
支付的其他与经营活动有关的现金
8
经营活动现金流出小计
9
经营活动产生的现金流量净额:
10
二、投资活动产生的现金流量:
收回投资所收到的现金
11
取得投资收益所收到的现金
12
处置固定资产、无形资产和其他长期资产所收回的现金 净额
13
处置子公司及其他营业单位收到的现金净额
14
收到的其他与投资活动有关的现金
15
投资活动现金流入小计
16
购建固定资产、无形资产和其他长期资产所支付的现金
17
投资所支付的现金
18
取得子公司及其他营业单位支付的现金净额
19
支付的其他与投资活动有关的现金
20
投资活动现金流出小计
21
投资活动产生的现金流量净额:
22
本期数
三、筹资活动产生的现金流量:
吸收投资所收到的现金
23
其中:子公司吸收少数股东投资收到的现金
24
借款所收到的现金
25
收到的其他与筹资活动有关的现金
26
筹资活动现金流入小计
27
偿还债务所支付的现金
28
分配股利、利润或偿还利息所支付的现金
现金流量表模板(含公式)
现金流量表模板(含公式)简介现金流量表是一种财务报表,用来展示企业在一定时间内的现金流入和现金流出情况。
现金流量表能够帮助企业了解自身盈利能力、偿债能力和经营活动所产生的现金流量情况,是财务分析的重要工具之一。
本文将介绍现金流量表的基本结构以及如何使用模板来生成现金流量表。
现金流量表模板现金流量表基本结构现金流量表通常分为三个部分:经营活动现金流量、投资活动现金流量和筹资活动现金流量。
同时,现金流量表中包含现金流量的开始余额和期末余额,这些信息都可以通过公司的财务报表和账户信息来获得。
现金流量表模板示例项目期初余额综合收益经营活动现金流量投资活动现金流量筹资活动现金流量期末余额现金100,000 50,000 30,000 -20,000 -10,000 150,000 现金等价物50,000 20,000 5,000 -10,000 5,000 70,000 现金流量计算公式经营活动现金流量计算:经营活动现金流量 = 综合收益 + 非现金项目调整 - 资产减值准备 - 弥补亏损 + 涉及现金的收入 - 涉及现金的支出投资活动现金流量计算:投资活动现金流量 = 购买资产支付的现金 - 资产处置收到的现金 + 投资收益筹资活动现金流量计算:筹资活动现金流量 = 筹资活动现金流入的现金 - 筹资活动现金流出的现金结语现金流量表模板是企业财务管理中的重要工具,通过填写相应数据并应用上述的计算公式,可以得出清晰的现金流量情况。
同时,及时更新现金流量表,有助于企业进行财务决策和风险管理。
希望本文提供的现金流量表模板能够对您有所帮助。
以上是现金流量表模板(含公式)的相关内容,希术对您有所启发与帮助。
现金流量表(自动生成)模板
- 净利润
- 加:计提的资产减值准备
-
固定资产折旧
-
无形资产摊销
-
长期待摊费用摊销
-
待摊费用减少(减:增加)
-
预提费用增加(减:减少)
-
处置固定资产、无形资产和其他长期资产的损失(减:收益)
-
固定资产报废损失
-
财务费用
投资损失(减:收益)
递延税款贷项(减:借项)
-
存货的减少(减:增加)
-
经营性应收项目的减少(减:增加)
现金流量表
编制单位:
项
目
一、经营活动产生的现金流量:
销售商品、提供劳务收到的现金
收到的税费返还
收到的其他与经营活动有关的现金
现金流入小计
购买商品、接受劳务支付的现金
支付给职工以及为职工支付的现金
支付的各项税费
支付的其他与经营活动有关的现金
现金流出小计
经营活动产生的现金流量净额
二、投资活动产生的现金流量:
-
经营性应付项目的增加(减:减少)
-
其他
- 经营活动产生的现金流量净额
-
-
-
- 2、不涉及现金收支的投资和筹资活动:
债务转为资本
- 一年内到期的可转换公司债券
- 融资租入固定资产
行次
57 58 59 60 61 64 65 66 67 68 69 70 71 72 73 74 75
76 77 78
-
收回投资所收到的现金
取得投资收益所收到的现金
处置固定资产、无形资产和其他长期资产所收回的现金净额
收到的其他与投资活动有关的现金
现金流入小计
购建固定资产、无形资产和其他长期资产所支付的现金
现金流量表模板
编制单位:A公司 2009年6月
项目
一、经营活动产生的现金流量: 销售商品、提供劳务收到的现金: 收到的税费返还: 收到的其他与经营活动有关的现金: 现金流入小计 购买商品接受劳务支付的现金 支付给职工以及为职工支付的现金 支付的各项税费 支付的其他与经营活动有关的现金 现金流出小计 经营活动产生的现金流量净额 二、投资活动产生的现金流量: 收回投资所收到的现金 取得投资收益所收到的现金 处置固定资产、无形资产和其他长期资产所收回的现金净额 收到的其他与投资活动有关的现金 现金流入小计 购建固定资产、无形资产和其他长期资产所支付的现金 投资所支付的现金 支付的其他与投资活动有关的现金 现金流出小计 投资活动产生的现金流量净额 三、筹资活动产生的现金流量: 吸收投资所收到的现金 取得借款所收到的现金 收到的其他与筹资活动有关的现金 现金流入小计 偿还债务所支付的现金 分配股利、利润和偿付利息所支付的现金 支付的其他与筹资活动有关的现金 现金流出小计 筹资活动产生的现金流量净额 四、汇率变动对现金的影响 五、现金及现金等价物净增加额
处置固定资产、无形资产和其他长期资产的损失(减:收益) 66
1,330,844.38 2,458,900.80
-1,128,056.42
行次
1 3 8 9 10 12 13 18 20 21 22 23 25 28 29 30 31 35 36 37 38 40 43 44 45 46 52 53 54 55 56
会企03表 单位:元 金额
124,999,006.99 3,621,880.97 128,620,887.96 118,378,581.62 5,000.00 1,379,597.39 12,716,599.00 132,479,778.01 -3,858,890.05 1,842,524.90 1,842,524.90 -1,842,524.90 5,000,000.00 666,666.67 5,666,666.67 1,093,308.14 1,093,308.14 4,573,358.53 -1,128,056.42
现金流量表(自动生成)模板
编制单位:景泰县盛望养殖合作社 项 一、经营活动产生的现金流量: 销售商品、提供劳务收到的现金 收到的税费返还 收到的其他与经营活动有关的现金 现金流入小计 购买商品、接受劳务支付的现金 支付给职工以及为职工支付的现金 支付的各项税费 支付的其他与经营活动有关的现金 现金流出小计 经营活动产生的现金流量净额 二、投资活动产生的现金流量: 收回投资所收到的现金 取得投资收益所收到的现金
目
行次 1 3 8 9 10 12 13 18 20 21 22 23 25 28 29 3பைடு நூலகம் 31 35 36 37 38 40 43 44 45 46 52 53 54 55 56
1、将净利润调节为经营活动现金流量: 1,522,524.75 净利润 加:计提的资产减值准备 固定资产折旧 1,522,524.75 2,180,641.72 -5,286.90 2,175,354.82 -652,830.07 无形资产摊销 长期待摊费用摊销 待摊费用减少(减:增加) 预提费用增加(减:减少)
处置固定资产、无形资产和其他长期资产的损失(减:收益)
固定资产报废损失 财务费用 投资损失(减:收益) 递延税款贷项(减:借项) 存货的减少(减:增加) 经营性应收项目的减少(减:增加) 经营性应付项目的增加(减:减少) 其他 经营活动产生的现金流量净额
-
收到的其他与投资活动有关的现金 现金流入小计 购建固定资产、无形资产和其他长期资产所支付的现金 投资所支付的现金 支付的其他与投资活动有关的现金 现金流出小计 投资活动产生的现金流量净额 三、筹资活动产生的现金流量: 吸收投资所收到的现金 借款所收到的现金 收到的其他与筹资活动有关的现金 现金流入小计 偿还债务所支付的现金 分配股利、利润或偿付利息所支付的现金 支付的其他与筹资活动有关的现金 现金流出小计 筹资活动产生的现金流量净额 四、汇率变动对现金的影响 五、现金及现金等价物净增加额