
中国注册会计师审计的起源与发展 5页
二、中国注册会计师审计的起源与发展
(一)中国注册会计师审计的起源
中国注册会计师审计的历史比西方国家要短得多。
旧中国的注册会计师审计始于辛亥革命之后,当时一批爱国会计学者鉴于外国注册会计师包揽我国注册会计师业务的现实,为了维护民族利益与尊严,积极倡导创建中国的注册会计师职业。
1918年9月,北洋政府农商部颁布了我国第一部注册会计师法规——《会计师暂行章程》,并于同年批准著名会计学家谢霖先生为中国的第一位注册会计师,谢霖先生创办的中国第一家会计师事务所一一正则会计师事务所也获准成立。
【案例】中国“四大”——一个职业诚信与专业的缩影
徐永祚:徐永祚会计师事务所
潘序伦:立信会计师事务所
奚玉书:公信会计师事务所
谢霖:正则会计师事务所
(二)中国CPA审计的发展
1、1991年,恢复全国CPA统一考试;
2、1993年10月,颁布了《中华人民共和国CPA法》;自1994年1月1日实施;
3、1995年12月,正式颁布第一批独立审计准则,并于1996年1月1日起开始施行。
4、1996年10月,中国CPA协会加入亚太会计师联合会。
5、1997年5月,国际会计师联合会(IFAC)接纳中国CPA协会为正式会员,并同时成为国际会计准则委员会的正式成员。
6、2004年创立了事务所执业检查制度;
7、2006年2月15日,实现与国际审计准则趋同。
8、2010年11月,对38项准则进行修订,持续趋同。
III.参考法规
《中华人民共和国CPA法》。
IV.机考样题
无。
1。
我国注册会计师审计发展史
中国注册会计师审计发展史注册会计师审计产生的催产剂是1721年英国的南海公司事件。
当时“南海公司”以虚假的财务信息诱骗投资人上当,其股票价格一时扶摇直上,但好景不长,南海公司最终未能逃脱破产倒闭的厄运,使股东和债权人损失惨重英国议会聘请会计师查尔斯斯耐尔(Charles Snell)对南海公司进行审计。
斯耐尔以“会计师”名义提出了“查帐报告书”,从而宣告了独立会计师----注册会计师的诞生。
1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体----爱丁堡会计师协会。
该协会的成立,标志着注册会计师职业的诞生。
1916年美国改组1887年成立的美国会计师公会为美国注册会计师协会,成为世界上最大的注册会计师专业团体。
1917年,美国开始在全国举行注册会计师统一考试我国的注册会计师制度自1980年恢复重建以来,已走过19个春秋,伴随着社会主义市场经济的建立与完善而逐步走向成熟与规范,在维护市场经济秩序、保护公共利益、促进改革开放、保障有效引进外资、完善证券市场发育、配合政府职能转变、建立和完善现代企业制度等方面发挥着十分重要的作用。
注册会计师也被喻为“不拿国家工资的经济警察”,成为我国社会经济监督体系中一个重要的组成部分。
——1978年,十一届三中全会以后,随着我国“对外开放、对内搞活”经济建设方针的实施,推动了社会主义有计划的商品经济的发展,为注册会计师制度的重建创造了条件。
1980年12月,财政部发布了《关于成立会计顾问处的暂行规定》。
1981年1月1日,上海成立了注册会计师制度恢复重建后全国第一家会计师事务所——上海会计师事务所。
——1980年《关于成立会计顾问处的暂行规定》的发布,标志着注册会计师制度开始起步重建,到1986年注册会计师有500人,会计师事务所有80家。
主要业务是对外商投资企业进行审计并提供会计咨询服务。
——1986年7月《中华人民共和国注册会计师条例》的颁布,第一次确立了注册会计师的法律地位,到1988年,注册会计师发展到3000人、会计师事务所250家,业务领域仍以外商投资企业为主。
注册会计师审计得起源与发展讲解资料
【最新资料,Word版,可自由编辑!】一、西方注册会计师审计的起源与发展注册会计师审计起源于企业所有权和经营权的分离,是市场经济发展到一定阶段的产物。
从注册会计师审计发展的历程看,注册会计师审计最早起源于意大利合伙企业,在英国股份公司出现后得以形成,伴随着美国资本市场的发展而逐步完善起来。
(一)注册会计师审计的起源注册会计师审计起源于16世纪的意大利。
当时地中海沿岸的商业城市已经比较繁荣,而威尼斯是地中海沿岸国家航海贸易最为发达的地区,是东西方贸易的枢纽,商业经营规模不断扩大。
由于单个的业主难以向企业投入巨额资金,为适应筹集资金的需要,合伙制企业便应运而生。
合伙经营方式不仅提出了会计主体的概念,促进了复式簿记在意大利的产生和发展,也催生了对注册会计师审计的最初需求。
尽管当时合伙制企业的合伙人都是出资者,但是有的合伙人参与企业的经营管理,有的合伙人则不参与,所有权与经营权开始分离。
那些参与经营管理的合伙人有责任向不参与经营管理的合伙人证明合伙契约得到了认真履行,利润的计算与分配是正确的,以保障全体合伙人的权益。
在这种情况下,客观上需要独立的熟悉会计专业的第三方对合伙企业的经济活动进行鉴证,人们开始聘请会计专家来担任查账和公证工作。
这样,在16世纪意大利的商业城市中出现了一批具有良好的会计知识、专门从事查账和公证工作的专业人员,他们从事的工作,可以说是注册会计师审计的起源。
随着会计专业人员人数的增多,他们于1581年在威尼斯创立了威尼斯会计协会。
其后,米兰等城市的职业会计师也成立了类似的组织。
(二)注册会计师审计的形成注册会计师审计虽然起源于意大利,但对后来注册会计师职业的发展影响不大,英国在注册会计师职业的形成和发展过程中发挥了重要作用的。
18世纪,英国的资本主义经济得到了迅速发展,生产的社会化程度大大提髙,企业的所有权与经营权进一步分离。
企业主希望有外部的会计师检查企业管理人员是否存在贪污、盗窃和其他舞弊行为,于是英国出现了第一批以查账为职业的独立会计师。
《审计》注册会计师审计的起源与发展基础讲义
2012年注册会计师《审计》基础讲义第一章注册会计师审计职业特点第一节注册会计师审计的起源与发展一、西方注册会计师审计的起源与发展注册会计师审计的起源经历三个阶段:阶段1:1844年到20世纪初,英国式的注册会计师审计----详细审计。
阶段2:20世纪初,美国式的注册会计师审计----资产负债表审计。
阶段3:30年代到40年代,财务报表审计。
考生关注每个阶段各自的特点。
注册会计师审计从形成到发展经历了详细审计阶段、资产负债表审计阶段、财务报表审计阶段。
起源和发展时期代表地区审计方法审计目的详细审计阶段1844年到20世纪初英国详查(以账项为基础)查错防弊,保护企业资产的安全和完整。
资产负债表审计阶段20世纪20-30年代美国①详查;②开始用抽样审计①查错防弊;②判断信用状况财务报表审计阶段20世纪-40年代至今审计国际化抽样(内控测试),进入到(制度基础审计)最后进入到风险审计导向审计签证报表英国注册会计师审计:审计的目的是查错防弊,保护企业资产的安全和完整;审计的方法是对会计账目进行详细审计;审计报告使用人主要为企业股东等。
美国式注册会计师审计:银行要求借款人提供经注册会计师审计的资产负债表,以充分了解借款人的偿债能力;同时借款人则希望通过支付较低的审计费用取得银行的信任,于是资产负债表审计就发展起来了。
从1929年到l933年:美国注册会计师审计的重点已从保护债权人为目的的资产负债表审计,转向以保护投资者为目的的利润表审计。
第二次世界大战以后,经济发达国家通过各种渠道推动本国的企业向海外拓展,跨国公司得到空前发展。
国际资本的流动带动了注册会计师职业的跨国界发展,形成了一批国际会计师事务所。
时至今日,尚有“四大”国际会计师事务所,即普华永道(Pricewaterhouse Coopers)、安永(Ernst&Young)、毕马威(KPMG)和德勤(Deloitte Touche Tohmatsu)。
注册会计师审计起源与发展
第一章概论一、大纲1、注册会计师审计的起源与发展2、注册会计师审计的基本概念3、注册会计师审计与其他审计类型的关系二、本章重点、难点(一)注册会计师审计的起源与发展1. 注册会计师审计起源于16世纪的意大利合伙企业制度。
1581年的威尼斯会计协会是世界上第一个会计职业团体。
2. 注册会计师审计发展各阶段的主要特点:表1-1 注册会计师审计发展各阶段的主要特点1721年英国的“南海公司事件”促使了注册会计师审计的产生。
当时英国的查尔斯•斯奈尔以“会计师”名义提出了“查账报告书”,从而宣告了独立会计师——注册会计师的诞生。
1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体——爱丁堡会计师协会,标志着注册会计师职业的诞生。
3.发展启示:注册会计师审计的产生和发展有其客观依据。
(1)注册会计师审计是商品经济发展到一定阶段的产物,其产生的直接原因是财产所有权与经营权的分离;(2)注册会计师审计随着商品经济的发展而发展;(3)注册会计师审计具有客观、独立、公正的特征——这种特征一方面保证了注册会计师审计具有鉴证职能,另一方面也使其在社会上享有较高的权威性。
4. 中国注册会计师审计的演进与发展1918年,北洋政府农商部颁布了我国第一部注册会计师法规——《会计师暂行章程》,并于同年批准谢霖先生为我国的第一位注册会计师,其所创办的中国第一家会计师事务所——“正则会计师事务所”也获批准成立。
1980年12月14日财政部颁布了《中华人民共和国中外合资经营企业所得税法实施细则》,规定外资企业会计报表要由注册会计师进行审计,这为恢复我国注册会计师制度提供了法律依据。
1980年12月23日,财政部发布《关于成立会计顾问处的暂行规定》,标志着我国注册会计师行业开始复苏。
1981年1月1日,“上海会计师事务所”宣告成立,成为新中国第一家由财政部批准独立承办注册会计师业务的会计师事务所。
我国注册会计师制度恢复后,注册会计师的服务对象主要是三资企业。
注册会计师审计的起源与发展
注册会计师审计的起源与发展注册会计师审计起源于意大利合伙企业制度,形成于英国股份制企业制度,发展和完善于美国发达的资本市场,它是伴随着资本主义生产力的发展而产生和发展起来的。
下面是店铺为你们整理的内容,希望你们喜欢。
注册会计师审计的起源与发展注册会计师审计起源于意大利合伙企业制度,形成于英国股份制企业制度,发展和完善于美国发达的资本市场,它是伴随着资本主义生产力的发展而产生和发展起来的。
注册会计师审计起源于16世纪的意大利。
在16世纪意大利的商业城市中出现了一批具有良好的会计知识,专门从事这种查帐和公证工作的专业人员,这些专业人员所进行的查帐和公证,可以说是注册会计师审计的起源。
随着这批专业人员人数的增多,他们于1581年在威尼斯创立了威尼斯会计协会,成为世界上第一个会计职业团体。
注册会计师审计虽然起源于意大利,但它对后来注册会计师审计事业的发展影响不大。
英国在创立和传播注册会计师审计职业的过程中发挥了重要作用。
18世纪下半叶,英国的资本主义经济得到了迅速发展,生产的社会化程度大大提高,企业的所有权与经营权开始分离。
为了监督经营者的经营管理,防止其营私舞弊,保护投资者、债权人利益,英国政府于1844年颁布了《公司法》,1845年,又对《公司法》进行了修订,规定股份公司的帐目必须经董事以外的人员审计。
此后,英国政府对一批精通会计业务、熟悉查帐知识的独立会计师进行了资格确认,1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体---爱丁堡会计师协会。
该协会的成立,标志着注册会计师职业的诞生。
我国注册会计师制度我国的注册会计师制度自1980年恢复重建以来,已走过19个春秋,注册会计师也被誉为“不拿国家工资的经济警察”,成为我国社会经济监督体系中一个重要的组成部分。
1980年12月,财政部发布了《关于成立会计顾问处的暂行规定》。
1981年1月1日,上海成立了注册会计师制度恢复重建后全国第一家会计师事务所---上海会计师事务所。
注册会计师审计的起源与发展
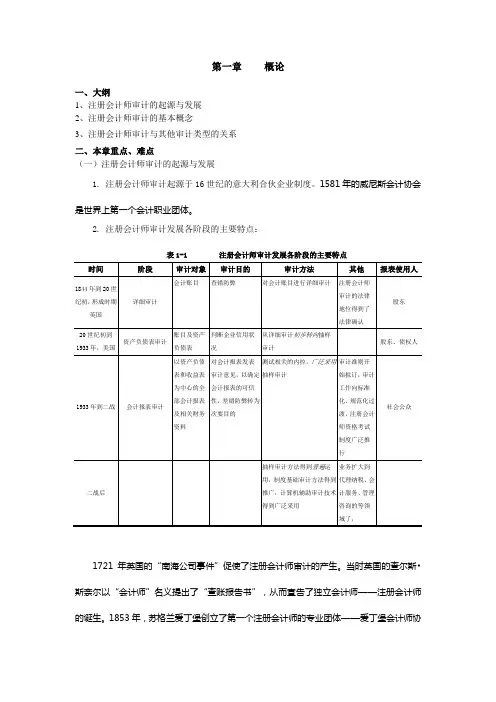
第一章概论一、大纲1、注册会计师审计的起源与发展2、注册会计师审计的基本概念3、注册会计师审计与其他审计类型的关系二、本章重点、难点(一)注册会计师审计的起源与发展1. 注册会计师审计起源于16世纪的意大利合伙企业制度。
1581年的威尼斯会计协会是世界上第一个会计职业团体。
2. 注册会计师审计发展各阶段的主要特点:表1-1 注册会计师审计发展各阶段的主要特点1721年英国的“南海公司事件”促使了注册会计师审计的产生。
当时英国的查尔斯•斯奈尔以“会计师”名义提出了“查账报告书”,从而宣告了独立会计师——注册会计师的诞生。
1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体——爱丁堡会计师协会,标志着注册会计师职业的诞生。
3.发展启示:注册会计师审计的产生和发展有其客观依据。
(1)注册会计师审计是商品经济发展到一定阶段的产物,其产生的直接原因是财产所有权与经营权的分离;(2)注册会计师审计随着商品经济的发展而发展;(3)注册会计师审计具有客观、独立、公正的特征——这种特征一方面保证了注册会计师审计具有鉴证职能,另一方面也使其在社会上享有较高的权威性。
4. 中国注册会计师审计的演进与发展1918年,北洋政府农商部颁布了我国第一部注册会计师法规——《会计师暂行章程》,并于同年批准谢霖先生为我国的第一位注册会计师,其所创办的中国第一家会计师事务所——“正则会计师事务所”也获批准成立。
1980年12月14日财政部颁布了《中华人民共和国中外合资经营企业所得税法实施细则》,规定外资企业会计报表要由注册会计师进行审计,这为恢复我国注册会计师制度提供了法律依据。
1980年12月23日,财政部发布《关于成立会计顾问处的暂行规定》,标志着我国注册会计师行业开始复苏。
1981年1月1日,“上海会计师事务所”宣告成立,成为新中国第一家由财政部批准独立承办注册会计师业务的会计师事务所。
我国注册会计师制度恢复后,注册会计师的服务对象主要是三资企业。
我国注册会计师审计发展史
我国注册会计师审计发展史中国注册会计师审计发展史注册会计师审计产生的催产剂是1721年英国的南海公司事件。
当时“南海公司”以虚假的财务信息诱骗投资人上当,其股票价格一时扶摇直上,但好景不长,南海公司最终未能逃脱破产倒闭的厄运,使股东和债权人损失惨重英国议会聘请会计师查尔斯斯耐尔(Charles Snell)对南海公司进行审计。
斯耐尔以“会计师”名义提出了“查帐报告书”,从而宣告了独立会计师----注册会计师的诞生。
1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体----爱丁堡会计师协会。
该协会的成立,标志着注册会计师职业的诞生。
19 美国改组1887年成立的美国会计师公会为美国注册会计师协会,成为世界上最大的注册会计师专业团体。
19 ,美国开始在全国举行注册会计师统一考试中国的注册会计师制度自1980年恢复重建以来,已走过19个春秋,伴随着社会主义市场经济的建立与完善而逐步走向成熟与规范,在维护市场经济秩序、保护公共利益、促进改革开放、保障有效引进外资、完善证券市场发育、配合政府职能转变、建立和完善现代企业制度等方面发挥着十分重要的作用。
注册会计师也被喻为“不拿国家工资的经济警察”,成为中国社会经济监督体系中一个重要的组成部分。
——1978年,十一届三中全会以后,随着中国“对外开放、对内搞活”经济建设方针的实施,推动了社会主义有计划的商品经济的发展,为注册会计师制度的重建创造了条件。
1980年12月,财政部发布了《关于成立会计顾问处的暂行规定》。
1981年1月1日,上海成立了注册会计师制度恢复重建后全国第一家会计师事务所——上海会计师事务所。
——1980年《关于成立会计顾问处的暂行规定》的发布,标志着注册会计师制度开始起步重建,到1986年注册会计师有500人,会计师事务所有80家。
主要业务是对外商投资企业进行审计并提供会计咨询服务。
——1986年7月《中华人民共和国注册会计师条例》的颁布,第一次确立了注册会计师的法律地位,到1988年,注册会计师发展到3000人、会计师事务所250家,业务领域仍以外商投资企业为主。
我国注册会计师审计发展史
我国注册会计师审计发展史10687人报名,7705人参加考试,1038人考试合格。
——1997年8月注册会计师行业清理整顿工作,决定在全国范围内展开,这是我国注册会计师行业为在新世纪的健康、快速发展进行充分准备的一项重大行动。
中国注册会计师协会组织了为期两年的清理整顿,依照《注册会计师法》和清理整顿有关文件的规定,撤销、注销事务所638家,撤销滥设的分支机构1474家。
至1998年底共有团体会员6045个,执业会员和非执业会员129252人,其中执业会员57402人,非执业会员71850人。
——1998年为深化事务所的体制改革工作,中国注册会计师协会先后出台了一系列脱钩改制政策。
截止年底,103家有执行证券期货相关业务资格的会计师事务所基本完成了脱钓改制工作。
——1998年发布了第三批独立审计准则共11个项目。
至此,初步建立起了我国独立审计准则框架。
——1999年7月,中国注册会计师协会根据工作需要,将《注册会计师通讯》更名为《中国注册会计师》,正式出版发行。
中国注册会计师协会是由1988年11月15日成立并接受财政部监督,指导的中国注册会计师协会和1992年9月8日成立并接受审计署监督,指导的中国审计师协会,于1995年6月19日联合组成的注册会计师全国组织。
联合后的中国注册会计师协会,依法对全国社会审计行业实行管理,依法接受财政部,审计署监督,指导依据<<中华人民共和国注册会计法>>和<<中国注册会计师协会章程>>行使职责。
2006年财政部发布了修编后的中国注册会计师执业准则,其中拟订了《中国注册会计师鉴证业务基本准则》等22项准则,修订了《中国注册会计师审计准则第1142号——财务报表审计中对法律法规的考虑》等26项准则,共48项准则。
新审计准则的颁布并实施,标志着我国审计准则与国际准则的趋同,是我国注册会计师审计的一个重大发展。
2007年中国注册会计师协会制定并颁布了《中国注册会计师职业道德守则》和《中国注册会计师协会非执业会员职业道德守则》,其中中国注册会计师职业道德守则4项。
我国注册会计师审计发展史
中国注册会计师审计发展史注册会计师审计产生的催产剂是1721年英国的南海公司事件。
当时“南海公司”以虚假的财务信息诱骗投资人上当,其股票价格一时扶摇直上,但好景不长,南海公司最终未能逃脱破产倒闭的厄运,使股东和债权人损失惨重英国议会聘请会计师查尔斯斯耐尔(Charles Snell)对南海公司进行审计。
斯耐尔以“会计师”名义提出了“查帐报告书”,从而宣告了独立会计师----注册会计师的诞生。
1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体----爱丁堡会计师协会。
该协会的成立,标志着注册会计师职业的诞生。
1916年美国改组1887年成立的美国会计师公会为美国注册会计师协会,成为世界上最大的注册会计师专业团体。
1917年,美国开始在全国举行注册会计师统一考试我国的注册会计师制度自1980年恢复重建以来,已走过19个春秋,伴随着社会主义市场经济的建立与完善而逐步走向成熟与规范,在维护市场经济秩序、保护公共利益、促进改革开放、保障有效引进外资、完善证券市场发育、配合政府职能转变、建立和完善现代企业制度等方面发挥着十分重要的作用。
注册会计师也被喻为“不拿国家工资的经济警察”,成为我国社会经济监督体系中一个重要的组成部分。
——1978年,十一届三中全会以后,随着我国“对外开放、对内搞活”经济建设方针的实施,推动了社会主义有计划的商品经济的发展,为注册会计师制度的重建创造了条件。
1980年12月,财政部发布了《关于成立会计顾问处的暂行规定》。
1981年1月1日,上海成立了注册会计师制度恢复重建后全国第一家会计师事务所——上海会计师事务所。
——1980年《关于成立会计顾问处的暂行规定》的发布,标志着注册会计师制度开始起步重建,到1986年注册会计师有500人,会计师事务所有80家。
主要业务是对外商投资企业进行审计并提供会计咨询服务。
——1986年7月《中华人民共和国注册会计师条例》的颁布,第一次确立了注册会计师的法律地位,到1988年,注册会计师发展到3000人、会计师事务所250家,业务领域仍以外商投资企业为主。
第三讲 第一章 注册会计师审计职业特点
第三讲:第一章注册会计师审计职业特点第一节注册会计师审计的起源与发展一、西方注册会计师审计的起源与发展注册会计师审计起源于企业所有权和经营权的分离,是市场经济发展的产物。
(一)注册会计师审计的起源注册会计师审计起源于16世纪的意大利。
当时地中海沿岸的商业城市已经比较繁荣,商业经营规模不断扩大。
为适应筹集所需大量资金的需要,合伙制企业便应运而生。
但是有的合伙人参与企业的经营管理,有的合伙人则不参与,所有权与经营权开始分离。
客观上需要独立的第三方对合伙企业进行监督、检查,人们开始聘请会计专家来担任查账和公证的工作。
(二)注册会计师审计的形成从1844年到20世纪初,是注册会计师审计的形成时期(也是鸦片战争发生时期!)。
在这一时期内,英国法律规定股份公司和银行必须聘请注册会计师审计。
审计的主要特点是:注册会计师审计得到了法律确认;审计的目的是查错防弊,保护企业资产的安全和完整;审计的方法是对会计账目进行详细审计;审计报告使用人主要为企业股东等。
(三)注册会计师审计的发展从20世纪初开始,全球经济发展重心逐步由欧洲转向美国。
20世纪早期的美国,金融资本对产业资本更为广泛的渗透,企业同银行的利益关系更加紧密,银行逐渐把企业资产负债表作为了解企业信用的主要依据,于是在美国产生了了解企业信用的资产负债表审计。
1933年美国《证券法》规定,在证券交易所上市的企业的财务报表必须接受注册会计师审计,向社会公众公布注册会计师出具的审计报告。
因此,审计报告使用人扩大到整个社会公众。
第二次世界大战以后,跨国公司得到空前发展,带动了注册会计师审计的跨国界发展。
时至今日,尚有“四大”国际会计师事务所,即普华永道、安永、毕马威和德勤。
二、中国注册会计师审计的起源与发展(一)中国注册会计师审计的起源1918年,北洋政府办了几件好事:颁布了我国第一部注册会计师法规;批准著名会计学家谢霖先生为中国的第一位注册会计师;谢霖先生创办了中国第一家会计师事务所。