
资金收支实际与预算比较表
资金预算执行情况表

资金预算执行情况表序号预算项目预算金额(元)实际执行金额(元)执行率(实际执行金额/预算金额)1 营销活动费用 100,000 90,000 90%2 人力资源成本 200,000 210,000 105%3 研发费用 300,000 290,000 96.7%4 物料采购费用 150,000 160,000 106.7%总计 750,000 750,000 100%本资金预算执行情况表旨在对公司的预算执行情况进行监控和分析,以确保资金的合理运用和控制。
通过对每项预算项目的预算金额和实际执行金额的对比,我们可以评估并评价公司在不同方面的预算执行情况和效率。
在本资金预算执行情况表中,我们列出了四个主要的预算项目,并给出了各项预算项目的预算金额和实际执行金额。
同时,我们计算了每项预算项目的执行率,以便更好地了解公司在预算执行方面的表现。
第一项预算项目是营销活动费用,预算金额为100,000元,实际执行金额为90,000元,执行率为90%。
执行率低于预期的原因可能是由于市场环境变化或者活动计划调整所导致,需要进一步分析和调整相关策略。
第二项预算项目是人力资源成本,预算金额为200,000元,实际执行金额为210,000元,执行率为105%。
执行率高于预期的原因可能是由于员工薪资调整或者其他人力资源方面的变化所导致,需要评估该项预算是否合理和可持续。
第三项预算项目是研发费用,预算金额为300,000元,实际执行金额为290,000元,执行率为96.7%。
执行率略低于预期的原因可能是由于研发项目进度延迟或者成本控制不当所导致,需要及时采取相应的措施来提高执行效率。
第四项预算项目是物料采购费用,预算金额为150,000元,实际执行金额为160,000元,执行率为106.7%。
执行率高于预期的原因可能是由于物料价格上涨或者需求量增加所导致,需要进一步评估供应链管理和采购策略的效果。
通过对以上四个预算项目的分析,我们可以得出总体的预算执行情况。
年度财务预算与实际执行对比报告

现金流管理优化
制定详细的现金流计划,预测未来现金流情况 优化采购流程,降低采购成本,增加现金流 强化应收账款管理,提高回款率 合理安排资金,避免资金闲置和浪费
总结与展望
07
总结年度财务状况
收入情况:本年度公司收入总额 及同比增长率
利润情况:本年度公司利润总额 及同比增长率
添加标题
添加标题
添加标题
调整依据:基于历史数据和市 场变化预测
调整后效果:优化资源配置, 提高预算执行效率
实际执行改进措施
06
成本控制措施
优化采购流程,降低采购成本 强化预算管理,减少不必要的开支 推行成本核算,精确控制成本 提高生产效率,降低生产成本
收入提升策略
优化产品结构,提高产品质量和附加值 扩大市场份额,增加销售渠道和客户群体 提高生产效率和降低成本,增加利润空间 加强市场营销和品牌推广,提高品牌知名度和美誉度
预算与实际对比分析
04
对比分析方法
表格对比:列出预算和实际数 据,便于直观比较
图表对比:使用柱状图、折线 图等展示预算与实际差异
差异分析:对差异进行深入分 析,找出原因和影响
趋势预测:基于历史数据预测 未来趋势,为决策提供依据
对比分析结果
收入对比:实际收入高于预算
支出对比:实际支出低于预算
利润对比:实际利润制有效等
差异原因分析
市场变化导致实际销售与预算存在差异 原材料价格波动导致成本与预算存在差异 政策调整导致税收与预算存在差异 投资收益未达到预期导致财务状况与预算存在差异
财务预算调整建议
05
调整依据与原则
依据:历史数据和市场趋势 原则:保持财务稳健和持续增长 调整范围:收入、支出和投资 调整措施:增加收入、降低成本和优化资源配置
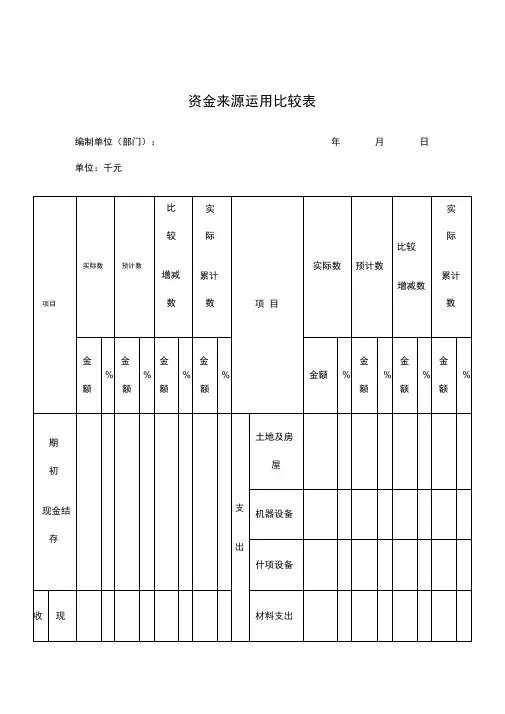
公司资金来源运用比较表
管理费用
财ห้องสมุดไป่ตู้
财务费用
务
收
入
其他支出
苴
/、
他
收
入
小
计
小计
合计
期末现金结存
资金剩余或短
缺
资金调度
说明事项
借
入 款 项
调度
对象
期
初 金 额
本 期 借 入
本
期 偿 还
期 末 金 额
增
减
同业
往来
长期
借款
短期
借款
贴现
借款
信用
借款
审核:
制表:
资金来源运用比较表
编制单位(部门):年月日
单位:千元
项目
实际数
预计数
比
较
增减
数
实
际
累计
数
项 目
实际数
预计数
比较
增减数
实
际
累计
数
金
额
%
金
额
%
金
额
%
金
额
%
金额
%
金
额
%
金
额
%
金
额
%
期
初
现金结
存
支
出
土地及房
屋
机器设备
什项设备
收
现
材料支出
入
销
收
入
预付定金
劳
务 收 入
外协加工
借款偿还
退
税 收 入
薪资
制造费用
票 据 兑 现
企业资金预算表模板

以下是一个简单的企业资金预算表模板,您可以根据需要进行修改:
项目
预算金额(元)
实际支出(元)
差异(元)备注原源自料采购XXXXX生产成本
XXX
XXX
销售费用
XXX
X
行政管理费用
XXX
XXX
市场推广费用
XXX
XXX
其他费用
XX
XXX
总预算
XXX
XXX
在预算金额列中,您可以填写每个项目的预算金额。在“实际支出”列中,您可以填写每个项目的实际支出金额。在“差异”列中,您可以计算每个项目的预算与实际支出之间的差异。最后,您可以在“总预算”列中计算所有项目的总预算金额。
此表格可以帮助您更好地了解每个项目的资金使用情况,并分析实际支出与预算之间的差异。根据实际需求,您还可以添加其他列或调整列的顺序。
资金来源运用比较表

资金来源运用比较表第一篇:资金来源运用比较表资金来源运用比较表年月份项目实际数预计数比较增减资金调度金额%金额%金额%调度对象期初金额本期收入本期支出期末金额增减期初现金结存住来往来(借入)收入外销收入往来(借出)内销收入现销小计票据兑现借入款项外销贷款加工收入贴现借款退税收入信用借款其他收入计抵押借款合计私人借款支出资本支出银行透支土地及房屋员工存款设备分期付款机械设备小计材料支出合计原料内购说明事项物料内购物料外购生产经费薪资制造费用经常费用推销费用管理费用财务费用其他支出分期付款合计期末现金结存资金剩余短缺)+-第二篇:资金来源运用比较表资金来源运用比较表align=center>年月份项目实际数预计数比较增减资金调度金额%金额%金额%调度对象期初金额本期收入本期支出期末金额增减期初现金结存住来往来(借入)收入外销收入往来(借出)内销收入现销小计票据兑现借入款项外销贷款加工收入贴现借款退税收入信用借款其他收入计抵押借款合计私人借款支出资本支出银行透支土地及房屋员工存款设备分期付款机械设备小计材料支出合计原料内购说明事项物料内购物料外购生产经费薪资制造费用经常费用推销费用管理费用财务费用其他支出分期付款合计期末现金结存资金剩余短缺)+-第三篇:资金来源说明关于资金来源的说明谭XX :谭X父亲,中国公民,1965年8月3日出生,身份证号:44XXXXXX9,地址:广东省广州市XXX号1街51号;(备注:2005年4月14日前的旧身份证号是44XXXX)。
高X:谭X母亲,中国公民,1968年10月18日出生,身份证号:44XXXXXX9,地址:广东省广州市XXXX号1街51号;(备注:2005年4月14日前的旧身份证号是44XXXX)。
谭X:儿子,中国公民,1993年11月28日出生,身份证号:44XXXXXXXXX6,地址:广东省广州市XXXX号1街51号。
谭XX现任广州市公安局番禺区分局交警大队副大队长,2008年至2010年的总收入是人民币XXXXXX;2011年至今的收入是人民币XXXXX元。
实际费用与预计费用比较表(doc34个)5
实际费用与预计费用比较表(doc 34 个)5
编号: QP/MA06
程序文件
版号: A 标题:
表格控制程序
页码:
2/2
表格编号规则: “R ・ X*X ・xk/乂
部门代号 质量记录表格代号
部门代号见QP/MA04之4。
2:
4.3表格的修改
版本号从A 开始。
质量记录表格需要修改,由修改申请人填写《文件修 改申请表》,并按4.1.2. 4丄3的规定执行,同时,由办公室将原质量记 录表格收回作废。
4.4表格的管理
办公室保存质量记录表格的原件,相关部门负责保存所需的质量记录表 格,行政部应将质量记录表格的修改情况登录于《受控文件清单》中。
5.0相关的文件记录
QR-21-01/A 文件发放登记表 QR-21-04/A 文件修改申请表
版本号
序号
QR-21-05/A受控文件清单。