
中英自考 本科 企业成本管理会计关键词
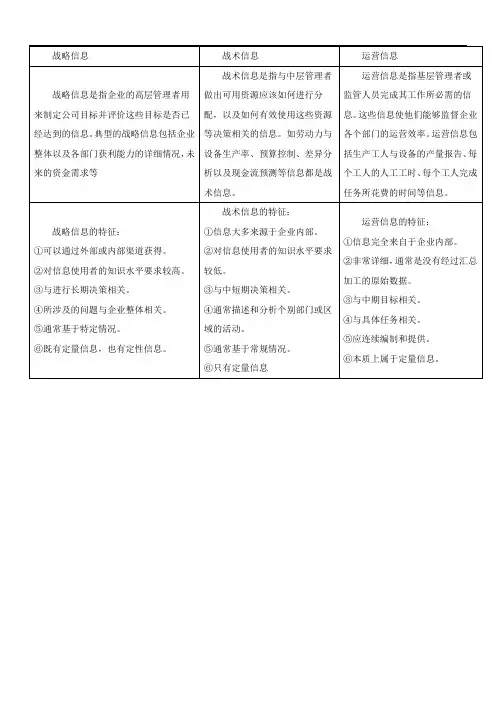
第一章成本管理会计概述战略信息:是指企业的高层管理者用来制酱司目标并评价这些目标是否已经达到的信息。
典型的战略信息包括企业整体以及各部门获利能力的详细情况,未来的资金需求等。
战术信息:是指与中层管理者做出可用资源应该如何进行分配以及如何有效使用这些资源等决策相关的信息。
如劳动力与设备生产率、预算控制、差异分析以及现金流预测等信息。
运营信息:是指基层管理者或监管人员完成其工作所必需的信息。
这些信息使他们能够监督企业各个部门的运营效率。
它包括生产工人与设备产量报告、每个工人的工时、每个工人完成任务所花费的时间等信息。
决策过程:可以描述为八个步骤的过程,其开始于业务的计划,结束于对这些业务的控制。
管理会计:是利用各种财务数据为使用者提供相关信息的会计。
使用者可利用这些信息做出决策、制定计划并控制企业的活动。
成本会计:是指收集企业内部与业务活动的成本信息,并利用这些信息编制报表,如预算、产品成本核算以及对产品、服务和存货进行成本核算的会计。
第二章成本分类直接成本:是指能够采取追溯方式整体计人相关产品、服务或部门的成本。
间接成本或间接费用:是指与生产过程相关,但是不可能采取追溯方式整体计人特定产品的成本。
直接材料成本:是指生产产品所耗用的全部材料成本。
直接人工成本:是指为生产产品或提供劳务而必须支付给生产工人的全部工资。
直接费用:是指那些与生产产品或提供劳务相关的、且不能计人直接材料或直接人工的费用。
主要成本:指直接成本总额。
可列支费用:是直接费用的另一种称谓。
制造费用:包括所有间接材料成本、所有间接人工成本以及生产产品和提供服务时所发生的全部间接费用。
间接生产费用:是制造费用的另一种称谓。
管理费用:是指企业管理活动所发生的所有间接材料成本、间接人工成本和其他间接费用。
包括办公设备的折旧费、管理人员的工资、租金、税金、电话费以及清洁费等。
销售费用:是指为销售产品或吸引顾客而发生的所有间接材料成本、间接人工成本和其他间接费用。
包括打印费和产品目录、报价单等办公费用、支付给销售团队的工资和佣金、支付的广告费以及销售处与产品展览室的租金、税金和保险费等。
配送费用:是指为确保将产品或服务发出或送达顾客而发生的所有间接材料成本、间接人工成本与其他间接费用。
包括包装成本、包装人员、司机及送货人员的工资,以及与仓库设施相关的租金、税金和保险费用。
研究费用:是指为巩固企业市场份额而开发新产品或改良现有产品而发生的所有间接材料成本、间接人工成本和其他间接费用。
包括研究人员的工资以及与研究设施相关的租金、税金和保险费。
开发费用:是指为建立确保研制出的新产品可以有效投产并获利的系统而发生的所有间接材料成本、间接人工成本和其他间接费用。
包括参与开发活动人员的工资以及与开发设施相关的租金、税金和保险费。
财务费用:是指为确保企业有足够资金进行持续的生产而发生的所有间接材料成本、间接人工成本和其他间接费用。
包括财务人员的工资以及与财务活动相关的办公费、与财务办公场所相关的租金、税金和保险费。
完全生产成本=主要成本+制造费用完全销售成本=全部生产成本+管理费用+销售及配送费用+一般间接费用固定成本:是指一定期间内发生的、在一定的相关范围之内不会受业务量高低影响的成本。
变动成本:是指随着业务量的变化而变化的成本。
包括随着生产量的增加而增加的直接人工成本和材料成本。
半变动成本:是指既包括固定成本成分也包括变动成本成分的成本。
成本中心:可以描述为能够归集成本的企业的一部分。
它可以是一个部门、一台机器、一个特定项目产品系列中的某一产品或需要分配的间接成本的集合。
成本单位:将成本与每个产出单位联系起来。
成本单位包括:火车上的座椅、医院里的床位以及葡萄园里的酒瓶。
利润中心:与成本中心非常相似,但是它不但考虑成本也考虑销售所取得的收人。
多数情况下,利润中心由许多成本中心构成。
收入中心:只对与产品销售相关的收人负责。
投资中心:类似于利润中心,但是除了对利润负责以外,投资中心的管理人员还必须考虑产生利润所需的资本投人,以及投资所需资金的融资渠道。
一般通过对比投资的实际回报与预期回报来评价一个投资中心成功与否。
责任中心:是对成本中心、利润中心和投资中心的总称。
平均成本:是指用总成本除以生产量得到的生产或销售全部产品的实际成本。
边际成本:是指每增加一个单位产品的生产所带来的总成本的增加额。
第三章成本性态成本性态:可以定义为当业务量水平变化时成本变化的方式。
期间成本:是固定成本的另一种称谓。
阶梯成本:是指那些看上去固定但会受限于一定业务量水平的成本。
例如,如果业务量急剧增加,企业很可能会雇佣更多的管理和监管人员,这会导致固定成本显著上升。
半变动成本:是指既有固定成本成份又有变动成本成份的成本,因此它某种程度上受业务量水平的影响。
包括收取固定服务费同时按耗用的数量支付变动费用的物业费,以及包括公路税这种固定费用和燃料、维修费及服务费这些变动费用的交通费用。
高低点法:是指通过考察业务量最高点与最低点处的总成本来确定固定成本和变动成本的方法。
平均或单位变动成本:是指单位产出的变动成本。
公式:总变动成本/总业务量=平均变动成本平均或单位固定成本:是指单位产出的固定成本。
公式:总固定成本/总业务量=平均固定成本平均或单位总成本:是指单位产出的总成本。
公式:总成本/总产量=平均总成本规模报酬递增:与制造过程中的成本节约有关。
规模报酬递减:与制造过程中的成本增加有关。
第四章成本要素企业所持有的存货:包括以下部分或全部内容:原材料;在产品,即没有完工的产品;闲置的零部件或消耗材料;完工产品存货控制系统:包括对下述内容的控制:预订存货;购买存货;.收取存货;储存存货;将存货发送给销货商并保持合适的存货水平;持有成本:储存存货的成本以及监测存货水平的成本;用于购买存货的借人资金产生的利息费用;.为保护存货而发生的保险费用;如果存货报废而发生的成本;如果存货变质损毁而发生的成本,包括浪费成本和处置成本订货成本:包括:.与订货或接收订单有关的管理与办公费用;运输货物发生的运输费;企业自己生产存货的成本,而不是从外部供应商那里采购缺货成本:当企业存货耗尽而发生的相关成本。
缺货成本包括:①企业销售量受到损失而发生的成本②不得不紧急订货以补充存货的成本③生产停工损失,例如机器不得不进行额外维护的成本④工人停工带来的成本⑤企业声誉和形象受损所带来的成本,例如潜在的未来销售损失再订货点:是指决定再次订货时现有存货的持有水平。
公式:再订货点=存货的最高耗用量x收取订货的最大间隔时间最大间隔时间:是指发出订单至收到订货之间的时间间隔。
最低持有量(缓冲量):是指为避免缺货允许存货持有的最低水平。
公式:最低持有量二再订货点-(平均耗用量X平均间隔时间)最高持有量:是指存货持有量达到了造成企业资源潜在浪费的水平。
它与企业储备能力的增加有关,将导致额外成本的增加。
最高持有量=再订货点+再订货量一(最低耗用量x最低间隔时间)再订货量:是指企业达到再订货点时需要采购的存货量。
在一个简单的存货控制系统中,它是最高持有量与最低持有量之间的差,可以用下面的公式加以计算:再订货量=最高持有量-最低持有量在更复杂的控制系统中,经常使用经济订货量理论来确认存货采购量。
平均存货量:是指企业在多数时间内持有的存货量。
可以用下面的公式加以计算:平均存货量=缓冲持有量+1/2再订货量经济订货量(EOQ):这种机制假设平均存货量总是等于在订货量的一半,有的企业存货持有量只保持安全储备为基准。
如果员工达到了这一基准就会赚取约定的固定工资。
这意味着其收人是稳定的,并能更好地计划未来生活。
管理层可以更好地做薪酬预算,而更加稳定的产出水平令协调工作变得更加容易。
利润共享:是指将企业所赚取的一部分利润付给员工。
递延股票信托计划:在这种计划下,公司将利润的一部分付给一个企业内部用于购买股票的信托基金。
然后这些股票按约定的比例被分配给员工。
业绩相关支付计划:直接将员工的年薪与他们的工作业绩联系起来。
这一计划包括对员工个人工作业绩的评价,然后将员工归人不同等级的业绩类别中。
只要员工生产的产量达到业绩类别要求水平,他们就会得到该类别所对应的奖励。
闲暇时间:对损失的生产时间的计量,因为在这段时间里没有生产。
既可能是由材料短缺等可控因素引起,也可能因电力供应问题等不可控因素造成。
劳动力周转:可以定义为离开企业或加人企业的员工数量,以总劳动力的百分比表示。
劳动力周转率=员工更换的数量/这段时期的平均员工数量x 100%更换成本:包括招聘成本、培训成本以及在招聘过程中产生的损失成本。
预防成本:企业为确保人员不离开而负担的成本,包括提高福利服务成本,如幼儿园设施以及非捐赠性退休金计划。
完全成本法:其目的是将企业全部间接成本恰当地分配给某一产品、服务或部门。
这样能够将成本中心对企业盈利能力的贡献描绘得更精确。
从而正确计算出每个产品的实际成本,然后与其销售收人相配比。
预计分配率:用于按照持续的原则分配间接费用的指标。
制造费用弥补率:是预计分配率的另一称谓。
边际成本:可以定义为每增加一件产品带来的总成本的增加额。
换一种说法,可以将其描述为如果不生产这件产品,那么相关成本将不会产生。
边际贡献:可以定义为销售收人减去变动成本。
边际贡献减去固定成本后,可据以判断企业是否赚取了利润。
边际销售成本:包括生产边际成本以及任何变动销售与配送费用,如佣金。
第五章成本核算系统工作成本法:是计量完成一个特定订单或合同的成本的核算系统。
通常其工序短,并且在完成产品的过程中,可以清楚地分辨其从一个工序到另一个工序。
修正成本:是指当生产的产品不符合标准时,企业需要花费额外的修复产品的成本。
成本加成法:将目标利润以百分比的方式加到预计的成本上。
加成百分比:一个可接受的利润水平,表示为销售成本的一定百分比。
一批:全部完成一定数量的产品集合,可以将一批中每件产品构成的总成本归集起来。
施工款:是对已经完成的工作的付款。
施工款将按照完成工作的价值占全部合同报价的比例作为基准,完成的工作要经过独立专家的证实并签署进度报告。
保留金:是指客户截留的当项目完成时付给供应商的资金。
工序成本法:是指由于生产工序的连续性而不可能计算个别产品成本时的一种成本核算方法。
例如,炼油企业必须持续地运营,因此不可能估算一升油的成本。
正常损失:预期发生的没有带来成本的损失。
非正常损失:是实际损失超过预期损失并应该计算其成本的损失。
非正常收益:实际损失低于预期损失,表现为负的成本损失。
残料:工序成本法中会有残料发生,因为在生产工序中会出现损失或损坏。
处置成本:当不得不处置损失时就会发生处置成本,如可能会有一些有害的废料。
处置成本应该计人工序成本。
联产品:是指单一生产工序导致的两种或两种以上的产品,它们在到达工序的某一阶段,即分离点之前彼此之间不能加以区别。
成本会计术语及英文表述

成本会计术语及英文表述成本会计直接人工成本差异d ir ec t la b or v ar ia nc e直接材料成本差异d ir ec t m at er ia l va r ia nc e在产品计价w o rk-in-p roc ess c ost in g联产品成本计算jo in t pr od uc ts c ost in g生产成本汇总程序ac c um u la t ion pr oc ess o f p ro duc t ion c ost 制造费用差异m an uf ac t ur in g ex p ens es v ar ia nc e实际成本与估计成本ac t ua l c o st a nd es t ima t ed c ost工资费用分配s a la ry c osts a llo c at io n成本曲线c os t c u rv e农业生产成本a gr ic u ltu r e p ro duc t ion c ost原始成本和重置成本or ig in a l c ost a nd r ep lac e m en t c os t直接成本与间接成本d ir ec t c ost a n d ind ir ec t c ost可控成本c o nt ro lla b le c o st制造费用分配m an uf ac t ur in g ex p ens es a llo c a t io n理论成本与应用成本t h eo ry c ost a nd pr ac t ic e c os t辅助生产成本分配au x ilia r y pro d uc t io n c os t a lloc at io n成本控制程序pr oc e d ur e o f c os t c o nt ro l成本记录c os t en tr y, c os t r ec ord e r c os t ag e nd a成本计算分批法jo b c ost in g me th o d成本控制方法c ost c on tr o l m et ho d生产费用要素e le m en ts of pro d uc t io n ex p ens es历史成本与未来成本h is tor ic a l c ost a nd fu tu re c ost可避免成本与不可避免成本a v o ida b le c ost a n d u n av o id ab le c os t 成本计算期c o st p er io d平均成本与个别成本av er a g e c os t an d in d iv idu a l c os t社会成本s oc iet y c os t铁路运输成本ra ila g e c os t废品损失s p lod g e an d d e fec t iv e w or k loss es单位成本与总成本u n it c os t an d to t a l c ost成本开支范围a llow a b le c ost成本转账c os t t r ansf e r全面成本控制to t a l c ost c on tr o l商品销售成本c ost of m erc h a nd is e so ld价格差异p r ic e va r ia nc e存置成本h o ld in g c os t or c arr y ing c os t已耗成本与未耗成本ex p ire d c ost a nd u ne x-p ire d c ost相关成本与非相关成本r e le v a nt c ost a nd irr e le v an t c ost因素分析法f ac t or a n a lys is a pp ro ac h目标成本t ar g et c ost成本计算分类法gr o up c ost in g me th o d定额成本n or m c os t跨期摊提费用分配int er-p er io d ex p ens es a llo c a t io n计划成本p la n n ed c ost数量差异q u an t it y v ar ia nc e燃料费用分配fu e l e x pe ns es a lloc a t ion定额成本控制制度n or m c os t c o nt ro l sy st em定额管理m a n ag e me nt n orm可递延成本与不可递延成本d ef er ra b le c ost a nd u nd ef e rr ab le c os t 成本控制标准s t an d ar d o f c os t c o ntr o l副产品成本计算b y-pro d uc t c o st in g责任成本r es po ns ib ilit y c os t生产损失核算pr od uc t io n loss ac c o u nt in g生产成本p ro d uc t io n c os t预计成本p r ed ic t ed c ost意志在于磨练,成功在于坚持。
11751企业成本管理会计自考重点
1.成本会计成本会计是指企业内部与业务活动的成本信息,并利用这些信息编制报表,如预算、产品成本核算以及对产品、服务和存货进行成本核算的会计。
可以这样描述成本会计:(1)收集组织内部关于成本活动的信息。
(2)根据预算、产品成本等信息编制报表。
(3)将相关成本归集到产品、服务和存货中去。
管理会计的概念:管理会计是利用各种财务数据为使用者提供相关信息的会计。
使用者可以利用这些信息做出决策、制定计划,并控制企业的活动。
成本会计可以视为管理会计的一部分,因为它为管理会计师们提供所需要的数据。
成本会计最常见的要素包括以下内容:①生产、销售产品和服务的成本。
②与某个特定部门或地区的活动有关的成本。
③企业整体、某个部门或地区获得的收入。
④企业整体、某个部门或地区取得的利润。
⑤企业提供的每一产品或服务的销售收入与销售成本之间的关系。
产品或服务的总成本主要由三个要素构成:(1)原材料成本,指生产过程中使用的原材料。
(2)人工成本,指与生产过程中雇用的劳动力相关的费用。
(3)其他费用,指与生产相关的其他费用。
例如电费、设备的折旧费、厂房的租金与税费等直接成本,是指能够采取追溯方式整体计入相关产品、服务或部门的成本。
直接费用(可列支费用):是指那些与生产产品或提供劳务相关的、且不能直接计入直接材料或直接人工的费用。
间接成本或间接费用是指与生产过程相关,但是不可能采取追溯方式整体计入特定产品的成本。
制造费用(间接生产费用):包括所有间接材料成本、所有间接人工成本以及生产产品和提供服务时所发生的全部间接费用。
间接费用包含制造费用、管理费用、销售费用、配送费用、研究费用、开发费用、财务费用。
主要成本=直接材料+直接人工指直接成本总额。
完全(全部)生产成本=主要成本+制造费用完全销售成本=全部生产成本+管理费用+销售及配送费用+一般间接费用1.成本中心成本中心能够归集成本的企业的一部分。
它可以是一个部门,一台机器,一个特定项目,产品系列中的某一产品或需要分配的间接成本的集合。
《成本管理会计》第四章关键词汇
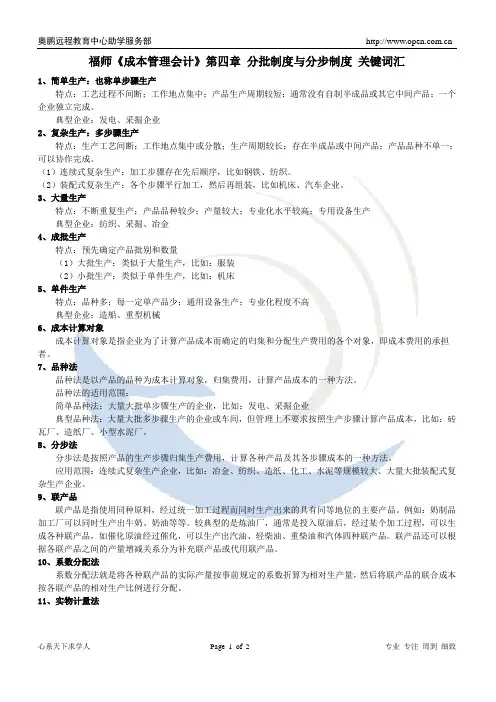
福师《成本管理会计》第四章分批制度与分步制度关键词汇1、简单生产:也称单步骤生产特点:工艺过程不间断;工作地点集中;产品生产周期较短;通常没有自制半成品或其它中间产品;一个企业独立完成。
典型企业:发电、采掘企业2、复杂生产:多步骤生产特点:生产工艺间断;工作地点集中或分散;生产周期较长;存在半成品或中间产品;产品品种不单一;可以协作完成。
(1)连续式复杂生产:加工步骤存在先后顺序,比如钢铁、纺织。
(2)装配式复杂生产:各个步骤平行加工,然后再组装,比如机床、汽车企业。
3、大量生产特点:不断重复生产;产品品种较少;产量较大;专业化水平较高;专用设备生产典型企业:纺织、采掘、冶金4、成批生产特点:预先确定产品批别和数量(1)大批生产:类似于大量生产,比如:服装(2)小批生产:类似于单件生产,比如:机床5、单件生产特点:品种多;每一定单产品少;通用设备生产;专业化程度不高典型企业:造船、重型机械6、成本计算对象成本计算对象是指企业为了计算产品成本而确定的归集和分配生产费用的各个对象,即成本费用的承担者。
7、品种法品种法是以产品的品种为成本计算对象,归集费用,计算产品成本的一种方法。
品种法的适用范围:简单品种法:大量大批单步骤生产的企业,比如:发电、采掘企业典型品种法:大量大批多步骤生产的企业或车间,但管理上不要求按照生产步骤计算产品成本,比如:砖瓦厂、造纸厂、小型水泥厂。
8、分步法分步法是按照产品的生产步骤归集生产费用,计算各种产品及其各步骤成本的一种方法。
应用范围:连续式复杂生产企业,比如:冶金、纺织、造纸、化工、水泥等规模较大、大量大批装配式复杂生产企业。
9、联产品联产品是指使用同种原料,经过统一加工过程而同时生产出来的具有同等地位的主要产品。
例如:奶制品加工厂可以同时生产出牛奶、奶油等等。
较典型的是炼油厂,通常是投入原油后,经过某个加工过程,可以生成各种联产品,如催化原油经过催化,可以生产出汽油、轻柴油、重柴油和汽体四种联产品。
自考本科企业成本管理会计全套辅导资料

目录第一部分各章节概述及练习 (1)第1章成本管理概述 (1)一、考核目标 (1)二、本章要点或重难点分析 (1)三、同步综合练习题及参考答案 (4)第2章成本分类 (9)一、考核目标 (9)二、本章要点或重难点分析 (9)三、同步综合练习题及参考答案 (12)第3章成本性态 (22)一、考核目标 (22)二、本章要点或重难点分析 (22)三、同步综合练习题及参考答案 (29)第4章成本要素 (36)一、考核目标 (36)二、本章要点或重难点分析 (36)三、同步综合练习题及参考答案 (45)第5章成本核算系统 (55)一、考核目标 (55)二、本章要点或重难点分析 (55)三、同步综合练习题及参考答案 (58)第6章本量利分析 (63)一、考核目标 (63)二、本章要点或重难点分析 (63)三、同步综合练习题及参考答案 (72)第7章预算与业绩评价 (77)一、考核目标 (77)二、本章要点或重难点分析 (77)三、同步综合练习题及参考答案 (83)第二部分单元综合测试题及参考答案 (87)单元综合测试题(一) (87)参考答案 (90)单元综合测试题(二) (95)参考答案 (98)单元综合测试题(三) (106)参考答案 (109)单元综合测试题(四) (115)参考答案 (119)第三部分全真模拟试题及参考答案 (127)全真模拟试题及参考答案(一) (127)全真模拟试题及参考答案(二) (133)全真模拟试题及参考答案(三) (140)全真模拟试题及参考答案(四) (146)第三部分历年真题及答案分析 (153)2016年5月企业成本管理会计试题及答案分析 (153)2015年5月企业成本管理会计试题及答案分析 (166)2014年5月企业成本管理会计试题及答案分析 (176)2016年5月企业成本管理会计试题及答案分析 (182)第四部分企业成本与管理会计关键词汇总 (194)第五部分企业成本与管理会计公式汇总 (208)第一部分各章节概述及练习第1章成本管理概述一、考核目标本章重点1、战略、战术和运作信息2、决策过程3、财务会计与成本管理会计的差别4、成本管理会计性质考核要求:1、理解战略、战术和运营信息的概念、信息使用者、特征的不同,会区分三种信息2、识记决策过程3、理解决策过程涉及的管理人员4、理解财务会计与成本管理会计的差别5、理解成本会计系统的构成要素二、本章要点或重难点分析1. 1 战略、战术与运营信息[选择]战略信息是指企业的高层管理者用来制定公司目标并评价这些目标是否已经达到的信息。
管理会计关键词名词解释

《管理会计》关键术语管理会计:管理会计是以提高经济效益为最终目的的会计信息处理系统。
它运用一系列专门的方式方法,通过确认、计量、归集、分析、编制与解释、传递等一系列工作,为管理和决策提供信息,并参与企业经营管理。
成本性态:成本性态也称成本习性,是指成本的总额对业务总量(产量或销售量)的依存关系。
按成本性态可以将企业的全部成本分为固定成本和变动成本。
混合成本:是指那些“混合”了固定成本和变动成本两种不同性质的成本,根据其发生的具体情况,通常可以分为半变动成本、半固定成本、延伸变动成本变动成本法:是指在产品成本的计算上,只包括产品生产过程中所消耗的直接材料、直接人工和制造费用中的变动性部分,而不包括制造费用中的固定性部分。
贡献毛益:是指产品销售收入与变动成本(包括变动性制造费用和其他变动成本)的差量。
安全边际:是指正常销售量或者现有销售量超过盈亏临界点销售量的差额。
经营预测:是指根据历史资料和现在的信息,运用一定的科学预测方法,对未来经济活动可能产生的经济效益和发展趋势作出科学的预计和推测的过程。
差量成本:是指企业在进行经营决策时,根据不同备选方案计算出来的成本差异。
沉没成本:是指过去已经发生并无法由现在或将来的任何决策所改变的成本。
专属成本:是指可以明确归属于企业生产的某种产品,或为企业设置的某个部门而发生的固定成本。
相关成本:是对决策有影响的各种形式的未来成本,如差量成本、机会成本、边际成本、付现成本、专属成本、可选择成本等。
无关成本:是指对决策没有影响的成本,这类成本过去已经发生,对未来决策没有影响,因而在决策时不予考虑,如沉没成本、联合成本、约束性成本等。
剩余贡献毛益:剩余贡献毛益额等于贡献毛益额减专属固定成本。
贡献毛益额越大,该产品就越可取。
成本分界点:是指外购增量成本与自制增量成本相等时的年需求量。
可分成本:是指联产品在分离后继续加工的追加变动成本和专属固定成本。
特别订货:在特定条件下,利用企业暂时闲置的生产能力而接受的临时订货,称为特别订货。
《企业成本管理会计》复习资料讲义.

《企业成本管理会计》复习资料齐青桦老师编写第一、二、三章滕建富老师编写第四、五章王素珍老师编写第六、七章第一章成本管理会计概述本章重点1、战略、战术和运作信息2、决策过程3、财务会计与成本管理会计的差别4、成本管理会计性质考核要求:1、理解战略、战术和运营信息的概念、信息使用者、特征的不同,会区分三种信息2、识记决策过程3、理解决策过程涉及的管理人员4、理解财务会计与成本管理会计的差别5、理解成本会计系统的构成要素一、单项选择题1、以下属于战略信息的是()A.企业的整体获利能力B.成本差异信息C.工人的产量报告D.设备生产率2、以下属于战术信息的是()A.企业竞争者的信息B.工人的生产工时C.库存材料数量D.工人的生产率3、以下属于运营信息的是()A.企业未来的资金需求B.新产品投资决策方案C.设备的产量报告D.现金流预测信息4、以下属于战略信息特征的是()A.与进行长期决策有关B.信息大多来源于内部C.只有定量信息D.对信息使用者的知识水平要求不高5、以下属于战术信息特征的是()A.可通过外部或内部渠道获得B.与具体任务有关C.通常描述和分析个别部门或区域的活动D.应连续编制和提供6、以下属于运营信息特征的是()A.所涉及的问题与企业整体相关B.非常详细的没有加工的原始数据C.与中短期决策相关(生产、定价、库存)D.通常基于常规情况7、战略信息的使用者主要是()。
A.高层管理者B.中层管理者C.基层管理者D.监管人员8、战术信息的使用者主要是()A.高层管理者B.中层管理者C.基层管理者D.监管人员9、运营信息的使用者主要是()A.高层管理者B.中层管理者C.基层管理者D.生产工人10、决策的计划过程的步骤是()A.制定目标,确定备选方案,选择方案,收集分析相关数据。
B.制定目标,选择方案,确定备选方案,收集分析相关数据。
C.制定目标,收集分析相关数据,选择方案,确定备选方案。
D.制定目标,确定备选方案,收集分析相关数据,选择方案。
自考《企业成本管理会计》重难点知识
自考《企业成本管理会计》重难点知识《成本性态》章节知识点作图说明固定成本(如下图)固定成本起始于成本轴上,并且不随业务量的增加而变化。
这意味着,即使产量为零,企业也会发生固定成本。
因此,其表现为一条水平直线。
固定成本包括以下内容:①支付给高层管理人员的工资。
②为现有厂房支付的租金或税金。
③机器设备的购置成本以及企业提取的相关折旧费。
解析阶梯成本并作图说明。
阶梯成本是那些看上去固定但会受限于一定业务量水平的成本(如下图)。
不同业务量水平下的固定成本。
一旦达到一定的业务量水平,就有必要通过增加更多的设备或扩大厂房来提高生产能力。
从而需要更多的资金投入,固定成本也随之上升。
《成本要素》章节知识点必须对存货持有量进行控制,主要原因在于:①持有大量的存货.成本昂贵且浪费,因为企业本来可以将这些存货占用的资金用于其他方面。
②如果企业存货耗尽,生产将受到干扰,会造成潜在的利润损失。
③储存存货会增加企业额外的成本。
④长时间持有的存货可能会变质或报废,从而导致大量浪费。
与购买和持有存货相关的成本包括:(1)持有成本包括下列要素:①储存存货的成本以及监测存货水平的成本.②用于购买存货的借人资金产生的利息费用。
③为保护存货而发生的保险费用。
④如果存货报废而发生的成本。
⑤如果存货变质毁损而发生的成本,包括浪费成本和处置成本。
(2)订货(获得)成本包括:①与订货或接收订单有关的管理与办公费用。
②运输货物发生的运输费。
③企业自己生产存货的成本,而不是从外部供应商那里采购。
(3)缺货成本是指当企业存货耗尽而发生的相关成本。
缺货成本包括:①企业销售量受到损失而发生的成本。
②不得不紧急订货以补充存货的成本。
③生产停工损失。
例如机器不得不进行额外维护的成本。
④工人停工带来的成本。
⑤企业声誉和形象受损所带来的成本。
《成本核算系统》章节知识点成本加成法的优点包括:①企业清楚地知道销售每一单位的产品带来的利润。
②设置的利润水平确保销售价格具有竞争力,从而能够使销售量达到合理的水平。
《成本管理会计》第七章关键词汇
福师《成本管理会计》第七章基于成本的管理决策关键词汇1、相关成本所谓相关成本,是指与特定决策有关,具有导致决策差别能力的成本项目。
正确认识成本的相关性,可以提高成本信息的有用性和决策分析的效率与效果。
2、机会成本企业在进行经营决策时,必须从多个备选方案中,选择一个最优方案,而放弃另外的方案。
此时,被放弃的次优方案所可能获得的潜在利益就称为已选中的最优方案的机会成本。
也就是说,不选其他方案而选最优方案的代价,就是已放弃方案的获利可能。
3、差量成本差量成本是指企业在进行经营决策时,根据不同备选方案计算出来的成本差异。
4、边际成本边际成本也就是产量每增加或减少一个单位所引起的成本变动数额。
边际成本有两个重要的特质:当边际成本与边际收入(总函数的一阶导数)相等时,边际利润(利润函数的一阶导数)为零,此时可以获得最大的利润值;第二,当某产品的平均成本与边际成本相等时,其平均成本达到最低。
如果把不同产量作为不同方案来理解的话,边际成本实际是不同方案形成的差量成本。
5、沉没成本沉没成本是指过去已经发生了并无法由现在或将来的任何决策所改变的成本。
6、付现成本付现成本是指由现在或将来的任何决策所能够改变其支出数额的成本。
7、专属成本专属成本是指可以明确归属于企业生产的某种产品,或为企业设置的某个部门而发生的固定成本。
没有这些产品或部门,就不会发生这些成本,所以专属成本是与特定的产品或部门相联系的特定的成本。
例如专门生产某种产品的专用设备折旧费、保险费等。
8、联合成本联合成本是指为多种产品的生产或为多个部门的设置而发生的,应由这些产品或这些部门共同负担的成本。
如在企业生产过程中,几种产品共同的设备折旧费、辅助车间成本等,都是联合成本。
9、可选择成本由企业管理者的决策来决定其是否发生的固定成本,称为可选择成本,如广告费、培训费、职工培训费、管理人员奖金、研究开发费等。
那些为进行企业经营而必须负担的,不能改变的最低限度的固定成本,如厂房、设备等固定资产所提的折旧,不动产的税金、保险费以及管理人员薪金等,称为约束性成本。
管理会计关键知识点
管理会计关键知识点是企业管理中非常重要的一个组成部分,它通过收集、记录和分析财务数据,为企业的决策制定和绩效评估提供支持。
在中,有一些关键的知识点值得我们深入了解和掌握。
首先,成本核算是的基础。
成本是企业生产商品或提供服务所需要的资源消耗的衡量,成本核算是衡量和分配这些成本的过程。
在成本核算中,我们需要了解和运用各种成本的概念和方法,如直接成本和间接成本、可变成本和固定成本、作业成本法和过程成本法等。
通过正确的成本核算,企业能够更好地掌握产品成本,并做出更加合理和准确的决策。
其次,预算编制和控制是的重要内容之一。
预算是企业在一定时期内根据经营目标和计划制定的财务数额。
预算编制和控制需要考虑到各种因素,如销售收入、成本支出、资本投资、人力资源等,通过不断的预算编制和控制,企业能够更好地控制成本、提高效率、优化资源配置,并及时调整策略以适应市场变化。
再次,差异分析是中常用的一种方法。
差异分析是将实际数额与预算数额进行比较,分析差异的成因,从而找出问题所在并采取相应的措施。
差异可以分为有利差异和不利差异,通过差异分析,企业可以识别出哪些方面做得好,哪些方面需要改进,进而优化经营策略。
另外,成本-收益分析也是中的一项重要工具。
成本-收益分析是通过比较成本和收益之间的关系,帮助企业评估决策的经济效果。
成本-收益分析可以运用在各种决策中,如产品定价、生产扩张、机器更新等。
通过合理运用成本-收益分析,企业可以判断决策的可行性和盈利能力,从而做出更加明智的决策。
此外,绩效评估也是的一个重要方面。
绩效评估是对企业绩效进行定量和定性的评估,以衡量企业的实际表现和目标之间的差距。
在绩效评估中,可以采用一系列的指标和方法,如财务指标、非财务指标、平衡计分卡等。
通过绩效评估,企业可以了解自身的竞争力、优势和不足,从而为未来的决策和发展提供参考。
总之,是企业管理中不可或缺的一部分,它通过收集、记录和分析财务数据,为企业的决策制定和绩效评估提供支持。
《成本会计:以管理为重心》中英文对照词汇表
《成本会计:以管理为重心》中英文对照词汇表非正常毁损Abnormal spoilage生产成本法Absorption costing账户分析法Account analysis method会计回报率Accounting rate of return权责发生制下会计回报率Accrual accounting rate of return作业Activity作业基础的预算管理Activity-based budgeting作业成本法Activity-based costing作业管理Activity-based management实际成本Actual cost实际成本法Actual costing调整分配率途径Adjusted allocation-rate approach允许的成本Allowable cost鉴定成本Appraisal costs拟构成本Artificial costs注意力导向Attention directing自治Autonomy平均成本Average cost平均等候时间Average waiting time反冲成本法Backflush costing平衡记分卡Balanced scorecard批次级成本Batch-level costs观念系统Belief systems标杆管理Benchmarking账面价值Book value瓶颈Bottleneck边界系统Boundary systems盈亏平衡点Breakeven point预算Budget预算成本Budgeted cost预算松弛Budgetary slack预算间接成本分配率Budgeted indirect-cost rate捆绑产品Bundled product业务功能成本Business function costs副产品Byproducts资本预算Capital budgeting储囤成本Carrying costs现金预算Cash budget因果图Cause-and-effect diagram财务管理认证Certified in financial management注册管理会计师Certified management accountant财务总监Chief financial officer决定系数Coefficient of determination共谋定价Collusive pricing共同成本Common cost完整往复成本Complete reciprocated costs合成单位Composite unit商讨会法Conference method遵循质量Conformance quality常数Constant固定毛利率NRV法Constant gross-margin percentage NRV method 约束条件Constraint滚动预算Continuous budget, rolling budget贡献收益表Contribution income statement边际贡献Contribution margin单位边际贡献Contribution margin per unit边际贡献率Contribution margin percentage边际贡献比例Contribution margin ratio控制Control控制图Control chart可控性Controllability可控成本Controllable cost主计长Controller加工成本Conversion costs成本Cost成本会计Cost accounting成本会计标准委员会Cost accounting standards board成本汇集Cost accumulation成本分配Cost allocation成本分配基础Cost-allocation base成本分配基础Cost-application base成本归集Cost assignment成本-收益权衡Cost-benefit approach成本中心Cost center成本动因Cost driver成本估计Cost estimation成本函数Cost function成本层级Cost hierarchy成本流入Cost incurrence成本领先Cost leadership成本管理Cost management成本对象Cost object资本成本Cost of capital产品制造成本Cost of goods manufactured成本库Cost pool成本预测Cost predictions成本追溯Cost tracing质量成本Costs of quality, quality costs本量利分析Cost-volume-profit (CVP) analysis累计平均时间学习模型Cumulative average-time learning model当前成本Current cost客户成本层级Customer cost hierarchy客户生命周期成本Customer life-cycle costs客户盈利分析Customer-profitability analysis客户回应时间Customer-response time客户服务Customer service分权Decentralization决策模型Decision model决策表Decision table经营杠杆水平Degree of operating leverage分母水平Denominator level生产数量差异Denominator-level variance, Output-level overhead variance, Production-volume variance因变量Dependent variable产品或服务设计Design of products, services, or processes设计质量Design quality设计锁定成本Designed-in costs, locked-in costs诊断控制系统Diagnostic control systems差异成本Differential cost差异收入Differential revenue直接分配法Direct allocation method直接成本法Direct costing成本对象的直接成本Direct costs of a cost object直接生产人工成本Direct manufacturing labor costs直接材料成本Direct material costs直接材料存货Direct material inventory直接材料混合差异Direct material mix variance直接材料产量差异Direct material yield variance直接法Direct method折现率Discount rate现金流量折现法Discounted cash flow (DCF) methods酌量性成本Discretionary costs发送Distribution减少规模Downsizing向下需求旋转Downward demand spiral双重定价Dual pricing双成本分配率法Dual-rate cost-allocation method, dual-rate method倾销Dumping次优化决策制定Dysfunctional decision making, Incongruent decision making, suboptimal decision making经济订单数量Economic order quantity (EOQ)经济增加值Economic value added有效性Effectiveness效率Efficiency效率差异Efficiency variance, usage variance努力Effort技术成本Engineered costs约当产量Equivalent units事项Event预期货币价值Expected monetary value, expected value经验曲线Experience curve外部失败成本External failure cost设施支持成本Facility-sustaining costs工厂间接费用Factory overhead costs有利差异Favorable variance反馈Feedback财务主管Finance director财务会计Financial accounting财务预算Financial budget财务计划模型Financial planning models产成品存货Finished goods inventory先进先出分步法First-in, first-out (FIFO) process-costing method固定成本Fixed cost固定间接费用弹性预算差异Fixed overhead flexible-budget variance 固定间接费用耗费差异Fixed overhead spending variance弹性预算Flexible budget弹性预算差异Flexible-budget variance产品全部成本Full costs of the product目标一致性Goal congruence毛利率Gross margin percentage增长构成Growth component高低法High-low method同质的成本库Homogenous cost pool基本报酬率Hurdle rate混合成本核算系统Hybrid costing system空置时间Idle time假设成本Imputed costs增量成本Incremental cost增量成本分配法Incremental cost-allocation method增量收入Incremental revenue增量收入分配法Incremental revenue-allocation method增量单位时间学习模型Incremental unit-time learning model自变量Independent variable成本对象的间接成本Indirect costs of a cost object间接成本分配率Indirect-cost rate间接制造成本Indirect manufacturing costs工业工程法Industrial engineering method, Work-measurement method通货膨胀Inflation价格差异Input-price variance, price variance, rate variance内制Insourcing检验点Inspection point管理会计师协会Institute of Management Accountants交互式控制系统Interactive control systems截距项Intercept中间产品Intermediate product内部失败成本Internal failure costs内含报酬率法Internal rate-of-return (IRR) method产品存货成本Inventoriable costs存货管理Inventory management投资Investment投资中心Investment center批次Job分批成本记录Job-cost record, job-cost sheet分批法Job-costing system联合成本Joint costs联产品Joint products即时制生产Just-in-time (JIT) production, lean production即时制采购Just-in-time (JIT) purchasing改进法预算Kaizen budgeting人工时间记录Labor-time record学习曲线Learning curve生命周期预算Life-cycle budgeting生命周期成本法Life-cycle costing业务管理Line management线形成本函数Linear cost function线性规划Linear programming主产品Main product自产/外购决策Make-or-buy decisions管理会计Management accounting例外管理Management by exception管理控制系统Management control system制造单元Manufacturing cells生产周期时间Manufacturing cycle time, Manufacturing lead time分配的制造费用Manufacturing overhead allocated, Manufacturing overhead applied 制造类企业Manufacturing-sector companies安全边际Margin of safety市场营销Marketing市场分额差异Market-share variance市场规模差异Market-size variance全面预算Master budget全面预算生产能力利用Master-budget capacity utilization材料需求规划Materials requirements planning用料单Materials-requisition record商业类企业Merchandising-sector companies混合成本Mixed cost, semivariable cost道德风险Moral hazard动机Motivation多重共线性Multicollinearity多变量回归Multiple regression净利润Net income净现值法Net present value (NPV) method净可实现值法Net realizable value (NPV) method名义回报率Nominal rate of return非线性成本函数Nonlinear cost function非价值增加成本Nonvalue-added cost正常生产能力利用Normal capacity utilization正常成本法Normal costing正常毁损Normal spoilage目标函数Objective function准时表现On-time performance一次性特殊订单One-time-only special order经营预算Operating budget营业部门Operating department营业利润Operating income经营杠杆Operating leverage经营Operation经营成本核算系统Operation-costing system机会成本Opportunity cost资本机会成本Opportunity cost of capital采购订单成本Ordering costs组织架构Organization structure结果Outcomes产出单位成本Output unit-level costs外部采购Outsourcing分配过多的间接成本Overabsorbed indirect costs, Overapplied indirect costs, overallocated indirect costs加班奖金Overtime premium帕累托图Pareto Diagram局部生产力Partial productivity回收期法Payback method最大负荷定价Peak-load pricing完全竞争市场Perfectly competitive market期间成本Period costs实物计量法Physical measure method计划Planning现实的生产能力Practical capacity掠夺性定价Predatory pricing预防成本Prevention costs转入成本Previous department costs, transferred-in costs价格折扣Price discount区别定价Price discrimination价格恢复构成Price-recovery component主要成本Prime costs预测报表Pro forma statements概率Probability概率分布Probability distribution问题解决Problem solving分步成本核算系统Process-costing system产品Product产品成本Product cost产品成本互补Product-cost cross-subsidization产品差异化Product differentiation产品生命周期Product life cycle产品组合决策Product mix decisions成本高计的产品Product overcosting产品支持成本Product-sustaining costs成本少计的产品Product undercosting生产Production生产部门Production department生产量水平Production-denominator level生产力Productivity生产力构成Productivity component利润中心Profit center按比例分配Proration采购订单提前量Purchasing-order lead time采购成本Purchasing costsPV图PV graph定性因素Qualitative factors质量Quality定量因素Quantitative factors真实回报率Real rate of return交互分配法Reciprocal allocation method, reciprocal method 业务流程再造Reengineering精练化成本系统Refined costing system回归分析Regression analysis相关成本Relevant costs相关范围Relevant range相关收入Relevant revenues再订购点Reorder point要求的回报率Required rate of return研发Research and development剩余收益Residual income剩余项Residual term责任会计Responsibility accounting责任中心Responsibility center投资报酬率Return on investment收入分配Revenue allocation收入中心Revenue center收入动因Revenue driver收入对象Revenue object收入Revenues返工Rework合适规模Rightsizing安全库存Safety stock销售组合Sales mix销售组合差异Sales mix variance销售数量差异Sales-quantity variance分离点销售价值法Sales value at splitoff method销售数额差异Sales-volume variance业务记录Scorekeeping废料Scrap销售价格差异Selling-price variance敏感性分析Sensitivity analysis可分离成本Separable costs阶梯法Sequential allocation method, step-down allocation method, step-down method 顺序追溯Sequential tracing服务部门Service department, supporting department服务类企业Service-sector companies服务支持成本Service-sustaining costs单变量回归Simple regression单一成本分配率法single-rate cost-allocation method, single-rate method斜率系数Slope coefficient原始凭证Source document设定分析Specification analysis分离点Splitoff point毁损Spoilage人事管理Staff management单一个体成本分配法Stand-alone cost-allocation method单一个体收入分配法Stand-alone revenue-allocation method标准Standard标准成本Standard cost标准成本法Standard costing估计系数标准差Standard error of the estimation coefficient标准投入Standard input标准价格Standard price静态预算Static budget静态预算差异Static budget variance阶梯式成本函数Step cost function脱销成本Stockout costs战略成本管理Strategic cost management战略Strategy沉没成本Sunk costs超级变动成本法Super-variable costing, throughput costing供应链Supply chain单位目标成本Target cost per unit单位目标营业利润Target operating income per unit目标价格Target price目标投资回报率Target rate of return on investment理论生产能力Theoretical capacity约束理论Theory of constraints物料贡献Throughput contribution时间动因Time driver货币时间价值Time value of money全要素生产力Total factor productivity (TFP)全部间接费用差异Total-overhead variance转移价格Transfer price触发点Trigger point不确定性Uncertainty分配不足的间接成本underabsorbed indirect costs, underapplied indirect costs, underallocated indirect costs不利差异Unfavorable variance单位成本Unit cost未用生产能力Unused capacity价值增加成本Value-added cost价值链Value chain价值工程Value engineering变动成本Variable cost变动成本法Variable costing变动间接费用效率差异Variable overhead efficiency variance变动间接费用弹性预算差异Variable overhead flexible-budget variance变动间接费用耗费差异Variable overhead spending variance差异Variance加权平均的分步法Weighted-average process-costing method在产品存货Work-in-process inventory在产品Work-in-process。