
物料分类账差异分摊MRMR
物料分类账详解(S4 HANA修订版)
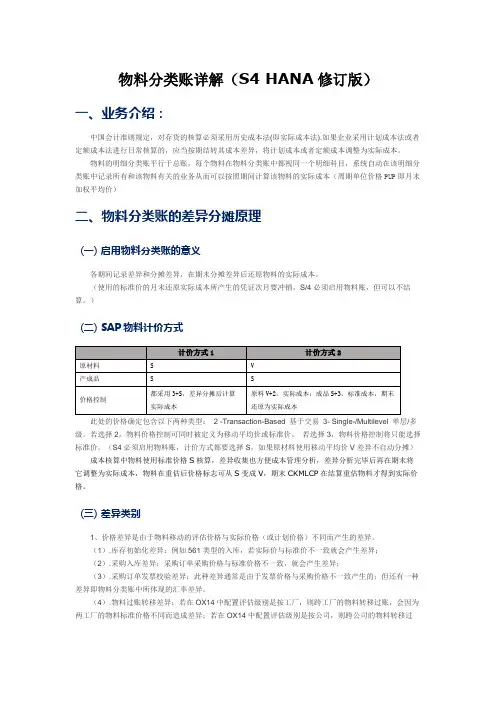
物料分类账详解(S4 HANA修订版)一、业务介绍:中国会计准则规定,对存货的核算必须采用历史成本法(即实际成本法).如果企业采用计划成本法或者定额成本法进行日常核算的,应当按期结转其成本差异,将计划成本或者定额成本调整为实际成本。
物料的明细分类账平行于总账,每个物料在物料分类账中都视同一个明细科目,系统自动在该明细分类账中记录所有和该物料有关的业务从而可以按照期间计算该物料的实际成本(周期单位价格PUP即月末加权平均价)二、物料分类账的差异分摊原理(一) 启用物料分类账的意义各期间记录差异和分摊差异,在期末分摊差异后还原物料的实际成本。
(使用的标准价的月末还原实际成本所产生的凭证次月要冲销,S/4必须启用物料账,但可以不结算。
)(二) SAP物料计价方式此处的价格确定包含以下两种类型: 2 -Transaction-Based 基于交易3- Single-/Multilevel 单层/多级。
若选择2,物料价格控制可同时被定义为移动平均价或标准价。
若选择3,物料价格控制将只能选择标准价。
(S4必须启用物料账,计价方式都要选择S,如果原材料使用移动平均价V差异不自动分摊)成本核算中物料使用标准价格S核算,差异收集也方便成本管理分析,差异分析完毕后再在期末将它调整为实际成本,物料在重估后价格标志可从S变成V,期末CKMLCP在结算重估物料才得到实际价格。
(三) 差异类别1、价格差异是由于物料移动的评估价格与实际价格(或计划价格)不同而产生的差异。
(1).库存初始化差异:例如561类型的入库,若实际价与标准价不一致就会产生差异;(2).采购入库差异:采购订单采购价格与标准价格不一致,就会产生差异;(3).采购订单发票校验差异:此种差异通常是由于发票价格与采购价格不一致产生的;但还有一种差异即物料分类账中所体现的汇率差异。
(4).物料过账转移差异:若在OX14中配置评估级别是按工厂,则跨工厂的物料转移过账,会因为两工厂的物料标准价格不同而造成差异;若在OX14中配置评估级别是按公司,则跨公司的物料转移过账,会因为两公司的物料标准价格不同而造成差异(通常跨公司调拨也会视同销售和采购业务进行,若如此其差异如前2、3的差异);(5).标准价格变更差异:MR21/MR22或CK40N(CK11N)、CK24,以及CKMPRPN、CKME等方式的价格变更,都会造成差异(一般不允许修改标准价);(6).生产环节结算差异:生产订单的报工、生产收货都是按照标准价格或计划作业价格计算成本,在订单结算环节,会结转将投入与产出的差异(WIP也可以承担差异);此差异包括材料差异和制造费用(不同作业类型)差异;(7).其他类型业务差异:如退货、特殊库存间转储等。
物料分类账详解

物料分类账详解物料分类账详解CO 2008-01-03 22:40:11 阅读800 评论4 字号:⼤中⼩订阅(⼀).ML功能简介关键词:计划成本法/标准成本法/实际成本法/混合成本法计划成本/标准成本/实际成本标准成本|标准成本估算|标准价格零售价法|⽑利率法为什么使⽤物料分类帐?中国会计准则规定:对存货的核算必须采⽤历史成本法(即实际成本法),如果企业采⽤计划成本法或者定额成本法进⾏⽇常核算的,应当按期结转其成本差异,将计划成本或者定额成本调整为实际成本。
⽽SAP中则可以使⽤物料分类帐来解决这个问题。
ERP物料计价⽅式表(不包括⼈⼯,机器折旧和⼀般⽣产管理费⽤计价):在⽉末加权平均价还原为29573991.33/10000元/吨,满⾜了平时标准价格计算抛出差异,期间还原为实际成本。
第8期物料分类帐结算时针对该料产⽣⼀正⼀反两张凭证。
重估物料,将标准价格控制S改成V,结算凭证如下:Dr: 原材料 40195.28 (数量5204)->平时标准成本少计,期末加上这部分,因为价格控制已经是V,则8⽉份期末价格是29573991.33/10000元/吨.Cr:材料采购差异 40195.28 (数量5204)Dr:物料消耗 24199.04 (数量3133)Cr:材料采购差异24199.04 (数量3133)将第8期的材料采购64394.32在消耗和期末库存间分完, 如果是⽣产性的物料消耗层层上卷后反应到产成品的销售成本和期末库存上去,不需要再冲回。
⽽第9期期初将冲回期末存货差异部分,在物料分类帐结算时和第8期的结算凭证同时产⽣,如果第9期依旧使⽤以前的标准价格,则冲回的会计分录如下,如图2:Dr: 材料采购差异 40195.28Cr:原材料 40195.28*系统还提供⼀种⽅法是不重估计物料,将差异不分配到物料⽽是⼀中间科⽬(OBYC-LKW定义),此法并不⼤适合中国国情。
图2中,在第9期间的标准价格依旧是8期的标准价格,所以差异是40195.28 = 5204 *(29573991.33/10000 - 29496752.14/10000),如果第9期的标准价格设置为第8期的周期单位价格,则第9期间的期初差异将为0。
物料分类账结算处理流程

物料分类账结算处理流程A.业务流程蓝图设计-模式说明流程定义(定义、目的、适用范围、假设)本流程主要包含物料分类账的核算原理、物料分类账对后勤的影响、物料分类账对财务核算的要求、物料分类账的运行步骤以及相关的注意事项。
企业的成本核算采用标准成本之后,月末为了达到财务的实际成本核算,物料分类账实现了核算物料产生差异的原因、物料差异的价值流转的自动过账等相关功能。
现有流程综述电机公司目前未使用SAP物料分类账应用功能,月末差异通过手工分摊。
将来流程综述电气公司将采用物料分类账进行管理。
物料分类账实现自动的消耗重估过账,需要采用S+3的价格确定方式,其他的价格方式不能实现账务的自动处理,但是能够实现物料分类账的数据展现。
未来电气公司的原材料、半成品、产成品将采用S+3的价格确定方式。
因此物料分类账能够重估原材料、半成品与产成品的差异,并实现自动过账。
不是S+3的价格确定方式的物料相关的差异不能进行重估消耗并核算到业务移动所对应的核算科目当中,该部分差异需要人工按照存耗比进行手工的摊销(无采购信息记录,暂估价格的物料)。
物料分类账认为只要销售发货了,就是消耗,就要承担差异,而这与国内普遍的开票才确认成本的时点存在本质上的差异。
如果仍然必须在销售发货时计入发出商品,开票时才能计入主营业务成本的话,那么物料分类账只能做到把差异分摊到发出商品科目,至于怎么从发出商品科目转出进入主营业务成本,只能通过人工进行核算。
电气公司采用的成本确认方式为发货时确认销售成本,物料分类账根据产品销售情况将相关产品的标准成本及差异核算到主营业务成本科目中。
相关术语中国的会计准则规定,对存货的核算必须采用历史成本法,即实际成本法。
如果企业采用计划成本法,例如标准成本进行日常核算,应当在月末结算成本差异,或者将计划成本调整为实际成本。
物料分类账的功能是指将基于标准成本核算的材料差异(包括采购、生产等环节造成的差异)核算到物料层次,同时在月末结算时,重新估算物料的消耗及库存价值,将各种差异按照各自物料的存货消耗比自动带到物料移动所核算的会计核算科目中。
物料分类账
物料分类账物料:物料是我国生产领域中的一个专业术语。
生产企业习惯将最终产品之外的、在生产领域流转的一切材料(不论其来自生产资料还是生活资料)、燃料、零部件、半成品、外协件以及生产过程中必然产生的边角余料、废料以及各种废物统称为“物料”。
定义:对于多数企业来说,它有广义和狭义之分。
狭义的物料就是指材料或原料,而广义的物料包括与产品生产有关的所有的物品,如原材料、辅助用品、半成品、成品等。
对于制药企业,2010年修订GMP 中规定:物料指原料、辅料、包装材料。
重要性物料是工厂生产产品的第一道门槛,有好多工厂出现这种情况,因为断料而常常改变生产计划。
因为缺料而推迟出货,我们常常要挑选物料使用,老总担心的也是物料。
物料不仅牵动着你我的神经,而且扰的我们不得安宁,这时就凸显了物料的重要性。
关联词1.材料2.原材料3.辅助材料4.辅助用品5.半成品、成品物料的常规管理要素:1.时间2.品质3.成本鞋厂物料:牛皮类小牛皮、打蜡牛皮、油蜡牛皮、风蜡牛皮、皱漆皮、漆皮、摔纹皮、牛津、磨砂皮、压花、贴膜、荔枝纹羊皮类软面羊皮、打蜡羊皮、油蜡羊皮、鼓软羊皮、珠光羊皮、水染羊皮、贴膜羊皮、羊津PU面料羊纹PU、皱漆PU、漆皮PU、珠光羊纹PU、牛纹PU、超纤PU 鞋面布料帆布、仿羊绒、超纤、网布、沙丁布、山东绸真皮里料羊皮里、猪皮里、羊纹PU(内里用,不织布底基)、绒布、短毛里、真羊毛、不织布贴合用布佳积布、汗衫布、起毛布、16安布、磅布(磅数越大,越密)、C70布饰扣包皮扣、钻扣、链条扣、针扣、勾扣、扫架扣、力架扣、枪架扣线材料珠光尼龙线、马克线5#,20#,30#,40#,60#,80#胶水类103粉胶、106黄胶、710落底胶、亚么尼亚白胶501及506天那水(稀释胶水用)500白电油快干剂、色水、蜡修补剂、消光剂、固色剂、防爆剂、增艳剂、镜面亮光剂、防污剂、填充剂、鞋乳、高光蜡水、天然蜡水、橡胶边油、清洁剂、脱模剂、珠光粉、底水稀释剂、涂边剂、乳蜡安地古油、鞋乳辅料开骨条、尼龙贴、绸布、织带、橡筋、魔术贴、烫金纸打包带、枪钉、螺丝钉、牙钉中底料中底纸、腰铁、灰板、插腰大底大张底片(主要是春夏用料):美耐底、仿皮底、生胶(秋冬主用料):橡胶模子底、生胶模子底、TPR模子底秋冬用料:PU成型底、TPR成型底鞋跟ABS跟波根层皮跟烤漆跟印刷跟透明跟天皮PU天皮、生胶天皮水台PU水台、PVC水台包材内盒、外箱、贴纸(型体贴、码数贴、外箱贴)、土报纸、拷贝纸、鞋棍、字母扣、卡纸、珍珠棉、干燥剂、合格证、套膜、无纺布袋类型管理:需求类型就制造业来讲,由于物料需求来源的依据不同,MRPⅡ系统把物料分为“独立需求(independentdemand)”和“相关需求(dependent demand)”两大类。
物料分类账业务配置及操作手册

物料分类账业务配置及操作手册Overview业务说明物料分类账的主要作用在于将实际成本和标准成本的差异分摊到库存和销售成本中,从而实现差异在实际的使用者中进行分摊,便于分析库存物资和销售成本的实际成本。
在启用物料分类账前,最好不要有业务数据,否则就需要对历史数据进行处理。
需要注意的是,控制范围的货币类型不可以设置为“20-控制范围货币”,要么是10,要么是30,或者其他的,具体可以哪些需要再测试。
主要的业务过程:1. 分产品、半成品、原材料处理业务,产品同时领用半成品和原材料,分两个产品,一个产品完全入库并销售,另外一个产品部分入库并销售。
2. 对原材料进行成本中心的领料,查看无法分配的差异。
3. 半成品和产成品正常的领料和生产入库。
4. 计算在制品差异。
5. 计算其他消耗,针对销售出库进行结转差异过账。
概念-参看网站中相关概念介绍物料分类账价格确定期间状态物料分类账的缺陷(1)默认情况下,在制品(WIP)不参与差异计算,如果希望计算,需要启用一个功能模块。
(2)物料分类账的错误将直接影响总账的结账。
(3)成本中心的领料需要通过消耗结算。
(4)单层差异下的委外差异会形成未分配差异。
(还没有太明白什么意思)(5)跨期的物料价格变动。
(还没有太明白什么意思)物料分类账的差异来源1.库存初始化差异:例如561类型的入库,若实际价与标准价不一致就会产生差异;2.PO的收货差异:PO采购价格与标准价格不一致,就会产生差异;3.PO发票校验差异:此种差异通常是由于发票价格与采购价格不一致产生的;但还有一种差异即物料分类账中所体现的汇率差异。
4.物料过账转移差异:若在OX14中配置评估级别是按工厂,则跨工厂的物料转移过账,会因为两工厂的物料标准价格不同而造成差异;若在OX14中配置评估级别是按公司,则跨公司的物料转移过账,会因为两公司的物料标准价格不同而造成差异(通常跨公司调拨也会视同销售和采购业务进行,若如此其差异如前2、3的差异);5.标准价格变更差异:MR21/MR22或CK40N(CK11N)、CK24,以及CKMPRPN、CKME等方式的价格变更,都会造成差异(实际业务为,为了保持期间数据一致,通常若物料有业务发生,一般不允许修改标准价);6.生产环节结算差异:生产环节,生产订单的报工、生产收货都是按照标准价格或计划作业价格计算成本,在订单结算环节,会结转将投入与产出的差异(需要注意的是WIP不承担差异);此差异包括材料差异(一般是由于数量差异引起的差异)、工费差异和制造费用差异;7.其他类型业务差异:如退货等。
物料分类账
『物料分类账简介』CO 管理着ERP (也叫企业资源计划)中所有资源的价格和价值, 尤其是价值的确定是一个很挑战的话题,比如你看着仓库里的一堆自己生产的产品可能会想: 这里到底价值几何呢?不同的算法会产生不同的结果,但是成本会计必须能就给出的估值提供足够的解释,总得给总帐会计和审计一个清晰的理由来解释资产负债表的账面数字吧。
中国会计法规定,必须在账面反映实际产品成本作为估值而不是以标准成本。
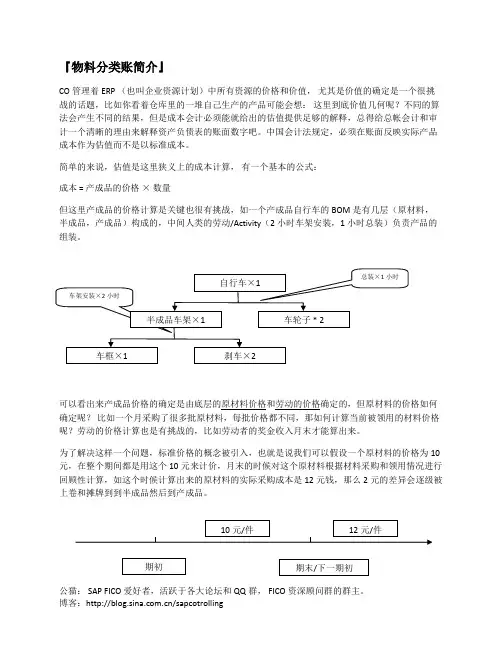
简单的来说,估值是这里狭义上的成本计算, 有一个基本的公式:成本 = 产成品的价格 × 数量但这里产成品的价格计算是关键也很有挑战,如一个产成品自行车的BOM 是有几层(原材料,半成品,产成品)构成的,中间人类的劳动/Activity (2小时车架安装,1小时总装)负责产品的组装。
可以看出来产成品价格的确定是由底层的原材料价格和劳动的价格确定的,但原材料的价格如何确定呢?比如一个月采购了很多批原材料,每批价格都不同,那如何计算当前被领用的材料价格呢?劳动的价格计算也是有挑战的,比如劳动者的奖金收入月末才能算出来。
为了解决这样一个问题,标准价格的概念被引入,也就是说我们可以假设一个原材料的价格为10元,在整个期间都是用这个10元来计价,月末的时候对这个原材料根据材料采购和领用情况进行回顾性计算,如这个时候计算出来的原材料的实际采购成本是12元钱,那么2元的差异会逐级被上卷和摊牌到到半成品然后到产成品。
劳动价格也是一样,月初的时候可以根据成本中心的投入计划计算出计划价格 20元/小时,月末的时候根据成本中心实际投入计算出实际的劳动价格25元/小时,进行相应的重算。
简单来说,物料分类账就是在期中基于假设的价格收集原材料的投入数量和劳动的工时数量来计算出标准成本,月末的时候根据物料帐记录(物料移动记录,劳动投入记录,库存,销售…),进行回顾性计算-即所谓:成本还原,来计算出差异和分摊差异到库存和甚至已经销售出去的产品,算出所谓的实际COGM(产品生产成本)和COGS (货物销售成本)。
物料分类账详解之功能篇
物料分类账详解(一).ML功能简介关键词:计划成本法/标准成本法/实际成本法/混合成本法计划成本/标准成本/实际成本标准成本|标准成本估算|标准价格零售价法|毛利率法为什么使用物料分类帐?中国会计准则规定:对存货的核算必须采用历史成本法(即实际成本法),如果企业采用计划成本法或者定额成本法进行日常核算的,应当按期结转其成本差异,将计划成本或者定额成本调整为实际成本。
而SAP中则可以使用物料分类帐来解决这个问题。
几个小节:1.有人说计划成本法强调的存货发出的计价方法,也有人说计划成本法即标准成本法,标准成本法意味着一个使用标准成本的核算体系,其中有两个重要因素:标准价格和标准用量。
2.”真正意义下的”标准成本核算体系(关于这个体系的详细内容此处不再细究)在期末产品的实际成本是按标准成本列示的, 产成品在产品在资产负债表上也以标准成本列示,通过分析实际成本与标准成本之间的各种差异来改进管理,各种材料差异一般不需要做任何处理,可直接挂在损益表的销售成本或资产负债表的存货项目下,也就是说,可将各种材料差异设置成为损益科目或资产负债表科目。
如果每个期间材料差异不大,特别是现在企业力求能做到JIT,零库存或产销相对平衡的情况下,和会计准则上要求使用实际成本要求就不违背。
因此标准成本法核算有一个前提:标准成本与实际成本差异非常小或在可接受的范围内,也就是说标准成本≌实际成本。
这样平时存货核算使用标准成本,方便了日常成本管理的需求,同时基本满足了财务的实际成本需求,但是,如果差异波动很大,则标准成本法的优点就无从谈起,尤其是产品品种多,材料价格变动大,产品利润薄,成本核算要求高的行业。
有些管理软件,平常的存货收发业务财务都不记帐,解释是当时确定不了物料的实际成本,只有到月末才计算出“实际成本”,有人说这是一种很“无聊的月末加权平均法“,它模拟的是手工模式核算,粗略地迎合了财务核算需求,对成本管理来说意义不大,因为成本管理要求是事前预算,事中控制,事后才分析。
SAP ML 物料分类账详解
1.SPL(Special-Purpose Ledger),除法定Ledger 0的都可看成此类.* 2.表T882中可以看到各公司代码启动的各种帐套.* 3.每个帐套只有相应模块被启动时才产生相关凭证,比如只有物料分类帐被启动,利润中心会计被实施等等才有物料分类帐和利润中心凭证,才有数据同步给更新.比如在产生物料凭证时不仅仅有会计凭证(对应法定帐Ledger 0),可能伴随还有物料分类帐凭证,利润中心凭证,利润分析凭证,销售成本会计分类帐凭证,TR凭证等,同一个数据源能保证各帐的数据完整性.四、 ML的主要功能:(一)期末差异分摊使用ML可以将物料采购产生的采购价格差异、生产过程中产生的生产成本差异、物料价格变更引起的价格变更差异等差异以单层/多层的方式分摊出去。
无论是标准成本法还是实际成本法,都得不到实时的绝对的实际成本,差异总是不可消除的,关于差异的帐务处理方法,一般认为有3种方法:(1).期间分配法假使当期差异很大,原则上不允许全部转入销售成本,否则严重影响当期损益,而应在在产品,产成品和销售成本间按比例分摊。
在ML中使用实际成本核算(Actual costing),相关物料的价格控制必须是S(即标准价),价格确定必须是3(其它的价格控制和价格确定组合在本篇有详细讨论),此时,ML在平时使用期间固定的唯一标准价格核算物料的各种交易,差异都被记录在ML(表MLCRF)中.在多层差异确定后,用户可以选择使用PUP重估或不重估当期库存,如果选择重估计库存,则当期物料主数据的价格控制自动从S到V,产生的会计凭证是:Dr:库存 (OBYC->BSX) 如果不重估物料则使用OBYC-LKW科目.Cr:单层差异(OBYC-PRY科目)多层次差异 (OBYC-PRV科目)在下个月初该凭证则被冲销回,在标准价格不变的情况下,差异分配只是将各种差异在销售成本和存货之间进行了分配, 由存货承担的差异依然留在差异账户中并带到下期期初,并未做到“实际成本还原”。
SAP 差异分析和分摊
ERP不同分析和分摊 <上一篇 | 下一篇> 之马矢奏春创作ERP不同来源和不同处置只要本钱模块采纳标准本钱,肯定发生不同,不同分析的目的是找到管理漏洞,做到事中控制,可将ERP的不同来源分成以下几类:1.物料移动发生的价差:(a).MIGO PO收货时,推销价格和标准价格分歧发生不同(b).MIRO后勤发票检验时由于价格变动会发生不同(c).物料转移过帐 311/309由于两边价格纷歧发生不同(d).初始化库存不同,其它移动类型发生的不同(e).来料加工等库存到自由库存发生不同(f).退货时不同2.发票价格不同和汇率不同:发票校验由于价格变动会发生价格不同;跨期发生暂估和实际之不同;外币推销因为汇率变动引起的不同(SAP将收货到发票校验这段时间的汇率不同和资料不同同样处置,实际上,你也可将默认识的汇率不同直接也设置成资料推销不同, 而,发票校验后发生的应付因汇率变动在期末外币重估时发生的不同则视为汇兑损益) 3.重估库存和价格不同MR21/MR22, CKMPRPN/CKME价格变动发生的不同,启植物料分类帐后,系统为了坚持期间数据的一致,采纳标准价的物料如果有交易一般不再允许修改单价.4.生产本钱结算不同生产本钱结算不同 = 生产本钱投入生产本钱产出在结算前,往往计算生产本钱不同:生产本钱结算不同 = ( 生产本钱投入目标本钱a) (生产本钱产出目标本钱b)目标本钱a (标准本钱估算本钱部件累计方) = 目标本钱b (产物标准本钱), 同一期内,产物的标准本钱正是标准本钱估算后各本钱部件的层层上卷累加,生成产本投入包括各本钱部件的投入:原料辅料,人工机器折旧,通过实际生产本钱的投入和目标本钱a的比力,获得所谓的9种类不同类型,正好可以分析到所谓的直接资料本钱不同(实际资料本钱和标准本钱a中的资料标准本钱)和直接人工本钱不同等,你可将系统默认的9种不同细分成你所需要的不同分析类别,这取决于你界说本钱部件的明细水平,系统最多允许界说40个本钱部件,你将这些本钱对应到获利分析模的40个值字段,从而在不同计算后将实际本钱部件传到获利分析, 实际上,财政模块其实不反应这些不同明细, 只是才成天职析模块中体现, 这就是将财政和本钱模块分开的好处防止发生一年夜堆垃圾财政凭证, 不同在向财政过帐时是以一个总的生产本钱结算不同过帐的,举一个简单实例,产物标准价968元/个, 其中原料950元,人工9元,折旧9元:本期生产该产物10000个, 平时,原料以标准价投入了1000万(假设标准本钱估原料是950万), 人工和机器折旧各以作业类型计划价的方式投入各10万(标准本钱估算值为9万),产物以标准价收货910000个968万,期末结帐本钱中心分配分摊作业实际价格重估重估工单一般就这些把持而已, 人工和机器折旧的实际价格各为12万,此时计算不同获得:原料不同: 1000万 950 万 = 50万(由于多投入原料,发生50万数差)人工不同: 12万(实际作业价) 9万 = 3万(假设全为价差)折旧不同: 12万(实际作业价)9万=3万 (假设全为价差)总共发生的实际生产本钱投入为:1024万,借方!,这些类型不同反应在本钱模块中,可以进行分析. 工单入库凭证为:Dr:产物库存 968万Cr:生产本钱产出科目(Tcode:OBYC>GBB/AUF) 968万总共发生的实际生产本钱产出为:968万,贷方!工单结算凭证为:Dr:生产本钱不同 56万(反应在物料分类帐中,CKM3可检查)Cr :生产本钱结算不同 56万(Tcode:OBYC>GBB/AUF)生产本钱结算不同 56万,贷方! 总的56万一笔反应在财政模块.实际生产本钱投入 = 实际生产本钱产出 + 生产本钱结算不同如果你细心,就会发现,无论是原料还是产物,此时都还是标准本钱,接下来可以使用物料分类帐将不同分摊出去还原实际本钱. 对产制品, 因为平时收发货都是标准本钱,那么生产本钱不同 56万将在销售发货和期末库存间分摊, 对原料同样推销不同在消耗和期末库存间分摊, 分歧的是,原料的消耗是往上层层上卷到半制品和产物的,这就是所谓的"多层不同", 如果BOM条理较多或象流程行业呈现物料汇流的循环BOM,多条理不同就会耗费相当长的时间才华计算出.如果仅仅从财政核算角度,国内ERP更愿意采纳期末统一核算出本钱,,可是这种"事后"核算的方式,外界评论是不能合理反应出"本钱管理"的思想,不能作到事前预测,事中核算.合理优化业务,防止物料分类帐运行时间过长是在多层不同分配上,多层差此外发生的主要方式有3年夜类.(1).跨工厂的转储301/302,比如产物从生产工厂到销售工厂使用301,则销售工厂到生产工厂规定只能使用302,否则同期销售工厂到生产工厂也使用301,则多层不同分配死循环,荆门不存在这种业务.(2).物料309/310转移,经检查发现重污油309 68324006》半沥青68324032使用了309,而半沥青68324032转回》重污油68324006也使用了309(原则上应该使用310),也造成了死循环, 309/310物料转移的方式可以规范,尽量防止多层不同循环分配.(3).产物回流循环BOM造成的循环,假设消耗A+B+C产出X,Y,Z, 而消耗X又产出A,则A的多层消耗不同将分配到X作为接收方不同, X的消耗不同又转回A作为接受方不同,A(X)的本期期初+接收不同又在A(X)的本期消耗和期末库存分配,这样就造成循环.对中间环节半制品过多的企业,如果半制品不需要进行库存管理或核算,可以考虑设置虚拟物料的方式.一.规范309/310/311/312业务,坚决防止造成多层不同死循环.二.优化循环BOM的结算规则,考虑将产量未几或核算无"精确"要求的造成循环回流的联产物设置成副产物或固订价扣除,直接扣除生产本钱,而不是介入生产本钱的权数分摊,防止多层不同分摊时循环!。
SAP FICO-物料分类账-委外采购价差的归集与分摊
今天我们分享委外采购价差~委外采购价差=委外投入-委外产出委外投入包括委外发料和委外加工费,委外产出为委外采购订单的入库举个例子,委外采购订单,产出物料LYNN-RM-222,标准成本为4000CNY/1000PC,采购订单的委外加工费为1000CNY/1000PC,委外发料LYNN-RM-111,标准成本为2000CNY/1000PC。
委外采购订单在收货时会扣除委外发料库存。
收货数量为100PC,委外发料按1:1比例进行扣除。
关于委外采购的操作,从物料主数据的创建到委外采购订单收货其实有超级多的东西啦,大家可以关注我的下一篇文章,这样你们也可以在系统中自己做数据进行物料分类账的测试。
在委外采购订单收货之前,我们要先建物料主数据、BOM、委外信息记录、委外采购订单、委外采购订单发料到供应商。
这些下一篇文章分享给大家哦~这里我们就从收货开始讲哈~1.MIGO对委外采购订单进行收货收货时系统会扣除委外发料,同时入库委外加工后的物料。
扣料的移动类型为543。
保存后产生物料凭证,使用MIGO查看财务凭证Dr:委托加工-材料费200CNY (科目通过OBYC-GBB-VBO)配置Cr:原材料100*2=200CNY(投入物料LYNN-RM-111的数量*标准价)Dr:委托加工-加工费100CNY (科目通过OBYC-FRL配置)Cr:GR/IR 100CNYDr:原材料100*4=400CNY(加工收回物料LYNN-RM-222的数量*标准价)Cr:委托加工-产出300CNY (科目通过OBYC-BSV配置)物料价格差异_原材料_采购价差100CNY (科目通过OBYC-PRD-空配置)这里说明一下,标准采购订单价差,委外采购订单价差,采购订单发票价格差异,都是通过OBYC-PRD-空进行配置科目的,没有区分。
2. CKM3查看物料LYNN-RM-222的物料分类账~可以看到有-100CNY的价差归集了哦~3. 委外采购价差的分摊其实委外采购价差的分摊结果和采购价差的分摊结果是一样的哦,系统里面没有做区分哈,大家可以查看我的上一篇关于采购价差的文章~当然啦,也可以再测试一次哈~1)例如和采购价差一样,我们对该物料做两笔消耗,一笔为生产订单耗用20PC,一笔为成本中心领用10PC。