
我国会计人员职业道德现状的分析
我国会计人员职业道德现状的分析
会计人员职业道德是指会计人员在从事工作过程中所应遵守的道德规范和行为准则。
对于我国会计人员职业道德的现状,可以从以下几个方面进行分析:
1. 整体情况分析:
虽然我国会计人员职业道德建设已经取得一定的成绩,但与国际先进水平相比仍有差距。
一些会计人员的职业道德存在一定的问题,主要体现在缺乏独立、公正的原则,存在操纵财务报表和财务数据的行为、勾结经济犯罪等方面。
2. 原因分析:
一方面,我国会计行业的发展相对较短,职业道德建设还处于初级阶段,缺乏统一的职业道德规范和监管机制。
另一方面,一些会计人员对法律法规和职业道德要求了解不深,个别人员缺乏职业操守和责任心,追求利益最大化,导致职业道德失范。
3. 改善途径:
加强职业道德教育。
通过加强职业道德理论教育和实践培训,提高会计人员的道德水平和责任意识,增强职业道德自律能力,使其能够主动遵守相关法律法规和职业道德准则。
建立健全监督机制。
加强对会计人员的监管,建立健全的职业道德监督机制,确保监督能够覆盖到每一个会计从业人员,对违法违规行为进行惩处,从源头上杜绝职业道德失范现象。
加强行业自律。
相关行业协会应加强行业自律,建立职业道德规范和纪律惩处机制,对违反职业道德的会计人员进行纪律和专业处罚,形成良好的职业道德风尚和行业自律机制。
我国会计人员职业道德建设还存在一些问题,但是随着我国经济
和会计行业的发展,相信通过加强职业道德教育和监管措施,我国会计人员的职业道德水平将逐渐提高。
浅谈会计人员职业道德现状以及对策

浅谈会计人员职业道德现状以及对策会计人员作为财务管理部门的核心力量,其职业道德现状直接关系到企业的财务稳健和社会的利益。
当前会计人员职业道德存在一些问题,需要采取一些对策来加以解决。
一、会计人员职业道德现状1. 缺乏独立性和公正性。
在一些企业中,会计人员可能受到管理层或其他利益相关方的影响,失去了独立性和公正性,导致财务报告的真实性受到质疑。
2. 缺乏责任意识。
一些会计人员可能缺乏对自己工作的责任感,工作不认真负责,导致财务数据的准确性和完整性受到影响。
3. 不遵守职业准则。
一些会计人员可能违反职业准则,盗用、挪用企业资金,或者隐瞒财务信息,损害了企业的利益和声誉。
4. 缺乏更新观念和技术能力。
会计工作需要不断更新知识和技术,但一些会计人员可能缺乏更新观念,导致工作效率低下,甚至出现错误。
二、对策建议1. 加强职业道德教育。
企业和相关行业协会应加强对会计人员的职业道德教育,提高其对职业准则的认识和遵守意识,使其具备良好的道德素养。
2. 建立独立的审计机构。
企业应建立独立的审计机构,独立行使审计权力,对财务报告进行客观、公正的审计,以保障财务报告的真实性和透明度。
3. 加强内部控制。
企业应加强内部控制,建立健全的财务管理制度和流程,对会计人员的工作进行严格监督和检查,确保财务数据的准确性和完整性。
4. 提高技术能力。
企业和相关行业协会应加强对会计人员的技术培训,提高其财务管理和信息化水平,使其适应新时代的财务工作要求。
三、结语会计人员作为企业的财务管理者,其职业道德问题直接关系到企业的财务稳健和社会的利益。
必须引起足够的重视,采取有力的措施来加以监督和引导。
希望通过上述对策,能够有效改善会计人员的职业道德现状,为企业的可持续发展和社会的和谐稳定作出贡献。
试论我国会计职业道德现状及治理对策,不少于1000字

试论我国会计职业道德现状及治理对策,不少于1000字会计职业道德是指会计人员在从事会计工作过程中所应遵循的一系列准则、规范和规则,它是维护会计工作质量和公信力的基石。
当前,我国会计职业道德存在一些问题,这些问题的存在,不仅会影响会计职业的形象和声誉,还会导致会计信息诚信度降低,影响经济发展。
一、我国会计职业道德现状1.缺乏独立性。
在我国,很多会计师事务所兼并了审计、咨询、税务等多种业务,这就导致了会计师在处理中存在一定的利益冲突。
会计师的职业独立性得不到保障,容易受到其他利益的影响。
2.缺乏诚信。
存在一部分会计从业者出于个人利益考虑对会计信息进行弄虚作假的处理,违背了诚信原则,严重破坏了会计信息的可信度和可靠性,影响了企业和市场的正常运转。
3.缺乏责任感。
在会计工作中,存在一部分会计人员并不重视自身的职业责任,对错误或疏忽不上报或者不承担责任。
这种态度很容易导致企业财务信息的不真实、不全面等问题。
4.缺乏专业素养。
在我国,一些从业者在入行时并没有接受专业的培训,随意从事会计工作。
严重的会计工作缺乏标准化的规范,往往导致财务核算不准确或处理不当。
二、治理对策1.强化职业道德教育。
加强会计人员从业前的职业道德教育和培训,让他们懂得在处理财务信息时需要遵循的原则和规范。
同时,还需要逐步建立会计师从业的考试、资格认证提高整体的素养。
2.完善职业道德规范。
建立完善的职业道德规范,明确会计师在从业过程中的种种职责和义务,让从业者知道如何处理复杂的利益冲突,提高整体的审慎性。
3.加强执业监管。
组建专门的会计监管机构,在会计职业中设立专门的监督岗位,实现对整个行业的监督管理。
同时,针对违规行为,实行有效的问责和处罚制度。
4.建立行业共识。
通过行业协会的方式,与会计行业内的从业者和企业家建立一个行业共识和自律机制,减少内部资源上的利益分配问题,提高行业信用度。
综上所述,我国会计职业道德存在一定的问题,减少对社会和市场造成的不良影响,必须通过多方面的措施来改善。
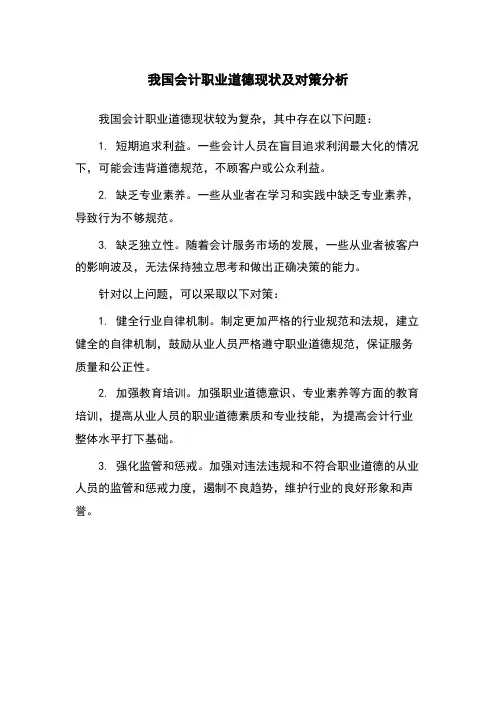
我国会计职业道德现状及对策分析
我国会计职业道德现状及对策分析
我国会计职业道德现状较为复杂,其中存在以下问题:
1. 短期追求利益。
一些会计人员在盲目追求利润最大化的情况下,可能会违背道德规范,不顾客户或公众利益。
2. 缺乏专业素养。
一些从业者在学习和实践中缺乏专业素养,导致行为不够规范。
3. 缺乏独立性。
随着会计服务市场的发展,一些从业者被客户的影响波及,无法保持独立思考和做出正确决策的能力。
针对以上问题,可以采取以下对策:
1. 健全行业自律机制。
制定更加严格的行业规范和法规,建立健全的自律机制,鼓励从业人员严格遵守职业道德规范,保证服务质量和公正性。
2. 加强教育培训。
加强职业道德意识、专业素养等方面的教育培训,提高从业人员的职业道德素质和专业技能,为提高会计行业整体水平打下基础。
3. 强化监管和惩戒。
加强对违法违规和不符合职业道德的从业人员的监管和惩戒力度,遏制不良趋势,维护行业的良好形象和声誉。
我国会计职业道德现状调查与改进路径
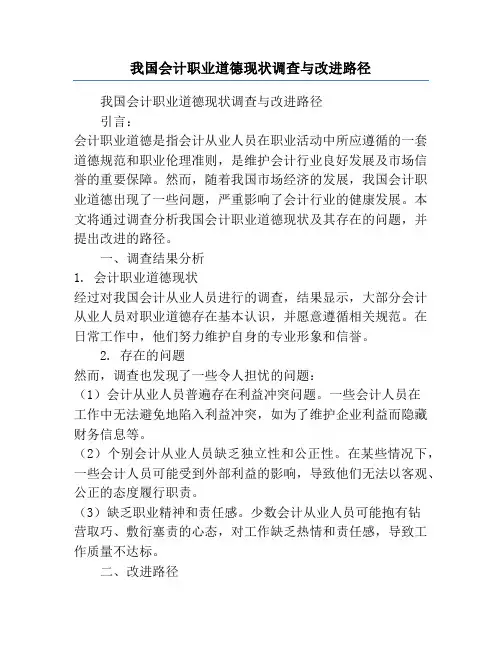
我国会计职业道德现状调查与改进路径我国会计职业道德现状调查与改进路径引言:会计职业道德是指会计从业人员在职业活动中所应遵循的一套道德规范和职业伦理准则,是维护会计行业良好发展及市场信誉的重要保障。
然而,随着我国市场经济的发展,我国会计职业道德出现了一些问题,严重影响了会计行业的健康发展。
本文将通过调查分析我国会计职业道德现状及其存在的问题,并提出改进的路径。
一、调查结果分析1. 会计职业道德现状经过对我国会计从业人员进行的调查,结果显示,大部分会计从业人员对职业道德存在基本认识,并愿意遵循相关规范。
在日常工作中,他们努力维护自身的专业形象和信誉。
2. 存在的问题然而,调查也发现了一些令人担忧的问题:(1)会计从业人员普遍存在利益冲突问题。
一些会计人员在工作中无法避免地陷入利益冲突,如为了维护企业利益而隐藏财务信息等。
(2)个别会计从业人员缺乏独立性和公正性。
在某些情况下,一些会计人员可能受到外部利益的影响,导致他们无法以客观、公正的态度履行职责。
(3)缺乏职业精神和责任感。
少数会计从业人员可能抱有钻营取巧、敷衍塞责的心态,对工作缺乏热情和责任感,导致工作质量不达标。
二、改进路径1. 建立健全的制度和法规加强对会计行业的监管力度,建立健全的法规和制度,明确会计从业人员的权利和义务,细化会计职业道德相关规范和准则,并制定有效的处罚措施,对违反规范的行为进行惩戒,从而营造健康有序的市场环境。
2. 提高职业道德教育和培训加强对会计从业人员的职业道德教育和培训,重视职业道德的培养和弘扬。
通过开展相关培训课程,提高会计从业人员对职业道德的认识和理解,并倡导他们树立正确的职业观念,自觉遵守道德规范。
3. 强化职业监督和奖惩机制建立健全的职业监督机制,加强对会计从业人员的监督和管理,及时发现和纠正违规行为。
同时,建立奖惩机制,对积极践行职业道德、维护行业声誉的会计从业人员给予奖励,激励他们更好地履行职责。
4. 加强行业协会的作用行业协会作为会计行业的组织者和管理者,应当发挥积极的作用,加强对会计从业人员的指导和监督。
会计人员职业道德的现状
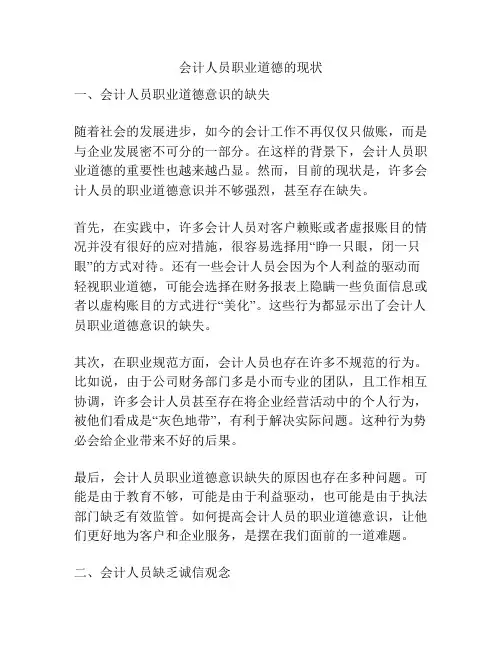
会计人员职业道德的现状一、会计人员职业道德意识的缺失随着社会的发展进步,如今的会计工作不再仅仅只做账,而是与企业发展密不可分的一部分。
在这样的背景下,会计人员职业道德的重要性也越来越凸显。
然而,目前的现状是,许多会计人员的职业道德意识并不够强烈,甚至存在缺失。
首先,在实践中,许多会计人员对客户赖账或者虚报账目的情况并没有很好的应对措施,很容易选择用“睁一只眼,闭一只眼”的方式对待。
还有一些会计人员会因为个人利益的驱动而轻视职业道德,可能会选择在财务报表上隐瞒一些负面信息或者以虚构账目的方式进行“美化”。
这些行为都显示出了会计人员职业道德意识的缺失。
其次,在职业规范方面,会计人员也存在许多不规范的行为。
比如说,由于公司财务部门多是小而专业的团队,且工作相互协调,许多会计人员甚至存在将企业经营活动中的个人行为,被他们看成是“灰色地带”,有利于解决实际问题。
这种行为势必会给企业带来不好的后果。
最后,会计人员职业道德意识缺失的原因也存在多种问题。
可能是由于教育不够,可能是由于利益驱动,也可能是由于执法部门缺乏有效监管。
如何提高会计人员的职业道德意识,让他们更好地为客户和企业服务,是摆在我们面前的一道难题。
二、会计人员缺乏诚信观念诚信作为一种职业价值观,指的是在人际交往和商业交易中,始终坚持真实、确切、正义的原则。
然而,在会计人员中,缺乏诚信观念的问题依然存在。
首先,一些会计人员出于个人利益,可能会在财务报表上进行虚构账目,甚至将个人资金和企业资金混淆、侵占企业财产。
这样的行为不仅伤害了企业的利益,也会让企业失去公众信任。
其次,一些会计人员对内部控制方面的问题不够重视,这也导致了企业运营中很多的风险。
比如可能会出现一些会计人员疏忽财务原始凭证的登记、整理、保存等工作,这会使得企业会计情况的准确性受影响。
最后,会计人员缺乏诚信观念的原因也值得探讨。
一方面,这可能与个人利益和企业利益之间的矛盾有关。
另一方面,也有可能是因为职业道德教育不够,加之缺乏有效的监管制度,使得一些会计人员的职业道德和诚信意识受到削弱。
我国会计职业道德现状原因及对策
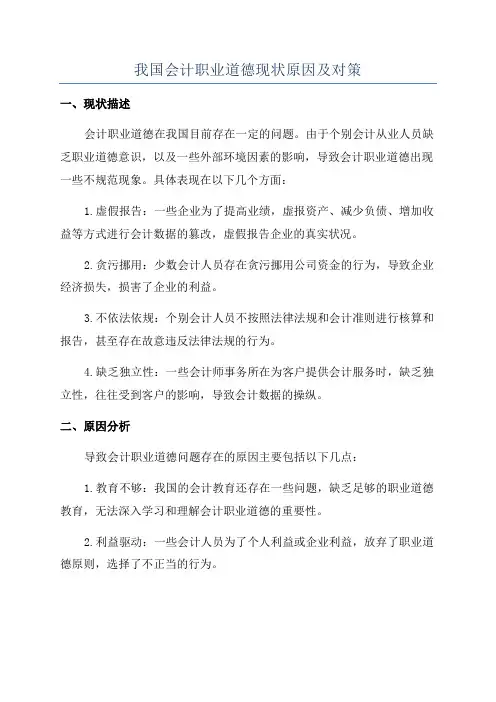
我国会计职业道德现状原因及对策一、现状描述会计职业道德在我国目前存在一定的问题。
由于个别会计从业人员缺乏职业道德意识,以及一些外部环境因素的影响,导致会计职业道德出现一些不规范现象。
具体表现在以下几个方面:1.虚假报告:一些企业为了提高业绩,虚报资产、减少负债、增加收益等方式进行会计数据的篡改,虚假报告企业的真实状况。
2.贪污挪用:少数会计人员存在贪污挪用公司资金的行为,导致企业经济损失,损害了企业的利益。
3.不依法依规:个别会计人员不按照法律法规和会计准则进行核算和报告,甚至存在故意违反法律法规的行为。
4.缺乏独立性:一些会计师事务所在为客户提供会计服务时,缺乏独立性,往往受到客户的影响,导致会计数据的操纵。
二、原因分析导致会计职业道德问题存在的原因主要包括以下几点:1.教育不够:我国的会计教育还存在一些问题,缺乏足够的职业道德教育,无法深入学习和理解会计职业道德的重要性。
2.利益驱动:一些会计人员为了个人利益或企业利益,放弃了职业道德原则,选择了不正当的行为。
3.外部监管不完善:虽然国家对会计职业进行了一系列的法律法规和行业准则的制定,但是监管力度还需要加强,监管机构的监督能力有待提升。
4.激励机制不健全:目前的激励机制对会计人员的职业道德行为的激励不足,导致一些人员在面临利益冲突时选择了违法违规的行为。
三、对策建议为解决当前会计职业道德问题,需要采取以下对策:1.加强教育培训:加强会计职业道德的教育培训,提高会计人员的职业道德意识和责任感。
加强对会计人员的职业道德教育,培养他们正确的价值观和职业道德标准。
2.完善监管机制:加强对会计从业人员的监管力度,加强监管机构的监督能力,提高监管的时效性和准确性,及时发现和处理违法违规行为。
3.建立激励机制:建立健全的激励机制,对遵守职业道德的会计人员给予适当的奖励和认可,对违反职业道德的人员进行严肃处理,形成积极向上的激励机制。
4.加强行业自律:加强会计师协会的自律能力,加强对会计师事务所和会计师的管理,规范会计从业人员的行为。
会计职业道德现状及对策
会计职业道德现状及对策会计职业道德是指会计从业人员在工作中应遵守的一系列规范和行为准则。
而近年来,会计职业道德出现了一些问题,例如虚假报表、隐瞒财务信息、贪污腐败等,这些问题不仅损害了会计行业的声誉,也严重影响了经济的良性发展。
有必要对会计职业道德的现状进行分析,并提出相应的对策。
1.道德意识淡薄。
一些会计从业人员对职业道德的重要性认识不足,缺乏清晰的道德底线,容易陷入利益诱惑和利己主义思想。
2.利益冲突突出。
在一些企业中,会计往往同时负责处理财务数据和管理层之间的关系,很容易出现利益冲突的情况,从而影响了会计职业道德的执行。
3.法律安全感不强。
会计人员对法律的理解程度不够,对会计职业道德的法律基础认识不足,因此无法正确判断自己行为的合法性,并且对违法行为的后果缺乏足够的恐惧感。
4.培训不足。
目前,会计职业教育和培训中缺乏职业道德教育的内容,使得会计从业人员在职业道德方面的素养得不到有效提升。
二、对策1.加强道德教育。
通过加强会计职业道德教育,提高会计从业人员的道德意识和职业道德素养。
可以在会计职业教育和培训中增加相关道德教育的内容,加强学生对道德问题的理解和认识。
2.建立行业规范。
制定和完善会计从业人员的职业道德准则,明确禁止各类违法行为,并加强对会计人员的监管和行业自律。
加强对违规行为的处罚力度,形成有效的威慑机制。
3.加强监管和审计力度。
加大对企业财务报表的审计力度,提高审计工作的透明度和独立性,从源头上减少虚假报表的产生。
建立健全内部控制制度,加强对财务工作的监督和管理,提高违法违规行为的发现和处理能力。
4.强化法律意识。
加强会计人员对法律的学习和理解,在会计职业教育和培训中增加法律知识的教育内容,形成正确的法律观念和法律意识,从而增强对违法行为的警惕和恐惧感。
会计职业道德问题不容忽视。
通过加强道德教育、建立行业规范、加强监管和审计、强化法律意识以及加强行业监督和自律等对策,可以有效提升会计职业道德水平,保护行业声誉,维护经济的正常运行。
会计职业道德现状及对策
会计职业道德现状及对策会计职业道德一直是会计行业和整个社会关注的焦点之一。
随着社会的发展和经济的不断发展,会计职业道德问题也日益凸显。
在这样的背景下,对会计职业道德现状进行深入分析,并提出有效的对策,对于维护会计职业的声誉和规范行业秩序具有非常重要的意义。
一、会计职业道德现状1. 道德风险逐渐增加随着市场经济的不断发展和竞争的日益激烈,一些会计从业人员在面对利益的诱惑时,往往会放弃道德原则,利用职务上的便利谋取私利。
一些会计从业人员为了完成任务或者赢取客户,会采用不正当手段,违反会计准则和相关法律法规,从而损害了会计职业的形象和声誉。
2. 专业素养不足在会计行业,一些从业人员缺乏专业知识和素养,对于会计准则和职业规范的理解不够深入,甚至存在不诚实、不认真的情况。
这样的情况导致他们在工作中容易出现错误,从而影响了会计信息的准确性和可靠性。
3. 职业责任心不强一些会计从业人员在工作中缺乏高度的责任心和职业操守,对待工作比较随意,导致工作质量不高,严重影响了会计信息的真实性和完整性。
而一些为了谋求个人利益,故意编造或者篡改会计信息的现象也时有发生。
4. 诚信意识淡薄在现实生活中,一些会计从业人员由于利益诱惑或者其他原因,缺乏诚信意识,容易选择采用不正当手段,损害他人利益。
这不仅违背了会计从业人员的职业操守和道德规范,也损害了社会的整体利益。
二、对策1. 提高从业人员的职业道德素养加强对从业人员的职业道德教育,通过开展相关的培训和讲座,引导从业人员树立正确的职业理念和道德观念,加强他们对职业操守和道德规范的认识,提高他们对职业道德的敬畏之心。
2. 加强对会计从业人员的专业培训提高从业人员的专业素养和职业技能,加强对会计从业人员的专业培训,不断提升他们的专业水平和综合素质,增强他们对会计准则和职业规范的遵守意识,降低会计信息造假的风险。
3. 建立健全的监管机制和激励机制加强对从业人员的监管,建立健全的激励机制和约束机制,对于遵守职业道德和规范行为的从业人员予以表彰和奖励,对于违反职业操守的行为给予惩罚和约束,从制度层面提升从业人员的职业操守和法律意识。
会计职业道德的现状及问题分析
随着经济的发展和企业的壮大,会计 职业道德问题日益凸显,如财务舞弊 、虚假报表等,严重影响了会计行业 的声誉和企业的健康发展。
研究意义
提高会计职业道德水平
通过深入研究和分析,有助于会计从 业人员认识到职业道德的重要性,从 而提高自身的职业道德素养。
促进企业规范发展
推动会计行业改革
针对会计职业道德存在的问题,提出 相应的改进措施和建议,有助于推动 会计行业的改革和发展,提高行业的 整体形象和声誉。
部分会计人员缺乏独立性,易受 管理层或利益相关方影响,导致
会计信息失真和误导性陈述。
保密意识不强
泄露企业机密或敏感信息,如客 户资料、商业计划等,给企业带
来损失和风险。
责任心不强
对待工作敷衍了事、马虎草率, 未能认真履行会计核算和监督职 责,导致会计信息质量低下和错
误频发。
05
CATALOGUE
影响因素及后果分析
04
CATALOGUE
会计职业道德问题剖析
诚信缺失问题
虚假财务报告
01
部分会计人员为谋取个人或公司利益,编制虚假财务报告,误
导投资者和监管机构。
隐瞒真实财务状况
02
通过调整账目、隐瞒负债等手段,掩盖企业真实财务状况,损
害社会公众利益。
欺诈行为
03
利用职务之便,通过伪造单据、挪用公款等手段进行欺诈,严
重损害企业形象和信誉。
利益冲突问题
01
02Biblioteka 03利益输送会计人员利用职权为企业 或个人输送利益,如违规 担保、内幕交易等,损害 其他股东和债权人利益。
利益侵占
通过虚报冒领、贪污挪用 等手段侵占企业资产,严 重损害企业利益和社会公 共利益。
浅谈会计职业道德的现状及对策分析
浅谈会计职业道德的现状及对策分析会计职业道德是指会计人员在从事职业活动中应遵守的道德规范和行为准则。
良好的职业道德是会计人员履行职责的基础,也是其职业声誉的体现。
然而,在现实生活中,会计职业道德存在一些问题。
本文将从现状、原因和对策三个方面对此进行分析。
目前,会计职业道德存在以下几个主要问题。
首先,一些会计人员存在不诚实、不公正行为的倾向。
他们可能通过虚报账目、隐瞒重要信息等手段欺骗企业和公众,追求个人利益。
其次,一些会计人员缺乏独立思考和责任感,只注重照本宣科,缺乏对企业利益和风险的深入思考。
再次,一些会计人员可能会面临利益冲突,如与客户或上级之间的利益冲突,这可能导致他们妥协道德原则。
最后,一些会计人员可能因缺乏更新知识和技能而无法适应快速变化的会计准则和法规,从而容易出现职业道德问题。
导致会计职业道德问题的原因有多种。
首先,职业道德教育不到位,导致一些会计人员对职业道德要求理解不深、不重视。
其次,缺乏有效的监管机制和制度,使得一些会计人员将违背道德规范的行为视为常态,并逃避惩罚。
此外,一些会计人员个人素质不佳,缺乏自律和责任感,从而容易出现道德失范的情况。
针对以上问题,可以采取一些对策来加强会计职业道德建设。
首先,加强教育培训,提高会计人员对职业道德的认识和理解。
学校应在教学中注重道德教育,使学生形成正确的职业道德观念。
同时,企业和行业组织可以通过组织培训和讲座等形式来提高会计人员的职业道德意识。
其次,加强监管和制度建设,建立起完善的会计职业道德监察机制。
监管部门应严格执法,对违反职业道德的行为进行严惩,同时改进相关的制度,提高监管的有效性。
再次,加强行业自律,推动行业组织出台相关的职业道德准则和规范,引导会计人员遵循职业道德。
行业组织应加强对会计人员的培训和指导,提高其独立思考和责任感。
最后,加强职业素养和专业能力的培养。
会计人员应持续学习和更新知识,提高自身素质,以适应会计准则和法规的更新以及业务环境的变化。