
pontryagin最小值原理
pontryagin最小值原理
Pontryagin最小值原理是由苏联数学家L.S.Pontryagin于1956年提出的,是探讨最优控制问题的基本理论之一。
这个原理可以帮助人们解决一类非线性控制问题,它是在处理一般情况下的非线性最优控制问题时得出的。
这个理论的主要思想是通过寻找一条最优解曲线,使得在该曲线下行动的代价最小化。
下面我们来详细介绍Pontryagin最小值原理。
Pontryagin最小值原理是非线性最优控制领域中的重要理论,它是解决非线性最优控制问题的基本思想。
该原理的核心思想是最小化系统代价函数,获得最优解曲线。
系统的代价函数是指如果出现一定的行动,带来的代价或收益。
例如,在经济领域,代价函数可以是生产货物的成本;在机械控制技术,代价函数可以是能耗;在航天和飞行控制方面,代价函数可以是安全性和可靠性。
- “状态”是指操作过程中受控系统目前的状态,通常用
$x(t)=\begin{bmatrix}x_1(t)\\x_2(t)\\.\\.\\x_n(t)\end{bmatrix}$ 表示;
- “控制”是指要做的决策或行动,通常用
$ u(t)=\begin{bmatrix}u_1(t)\\u_2(t)\\.\\.\\u_m(t)\end{bmatrix}$ 表示;
- “状态方程”用于描述系统的演化过程,它可以用一个常微分方程来表示。
常微分方程的形式如下:$$\dot{x}=f(x,u,t)$$ 其中$x$表示系统的状态,$u$表示控制,
$\dot{x}$ 表示$x$对时间$t$的导数,$f(x,u,t)$表示系统状态的演化。
- 状态方程可以使用初始条件和末端条件来确定最优解。
使用这些术语,我们现在可以将Pontryagin最小值原理表述如下:
假设我们有一个动态系统,它的状态是$x(t)$,控制是$u(t)$。
设
$c(x(t),u(t),t)$是状态和控制在$t$时刻产生的代价函数,$f(x(t),u(t),t)$是状态的
演化方程,则满足以下两个条件的控制$u^*(t)$在$t\in[0,T]$区间内为系统的最优控
制:
1. 给定了末端条件 $x(T)$,并且满足常微分方程 $\dot{x}=f(x,u,t)$;
2. 在所给定的时间区间 $[0,T]$ 内所有可能的状态和控制组合 ($x(t)$ 和 $u(t)$)中,使得代价最小化的状态之和为$J=\int_0^T c(x(t),u(t),t)dt $。
注意,在Pontryagin最小值原理中,动态系统通过一个代价函数最小化控制系统。
代价函数是在一段时间内测量系统效果的计算方法。
因此,我们可以看出,这个原理实际上是在求解控制系统的最优性问题。
使用Pontryagin最小值原理可以有效地解决许多非线性最优控制问题。
它给出了一个清晰的框架来表示控制系统的最优性问题。
原理的核心思想是最小化代价函数以达到最优性。
为此,我们需要找到代价最小的状态序列(或状态轨迹)。
解决这些问题的方法是在给定系统的末端条件和动态方程的条件下,使用计算工具和函数最小化代价函数。
总之,Pontryagin最小值原理极大地简化了非线性最优控制问题的求解过程。
它为控制系统的最优性问题提供了清晰的数学基础,使得我们可以确定最优的行动方案。
正因如此,Pontryagin最小值原理已经广泛适用于许多应用领域,包括航天、制造业、金融、环保等。
埃德蒙兹最小对集算法

埃德蒙兹最小对集算法埃德蒙兹最小对集算法,这个名字听起来好像很高大上,像是某个数学天才的专利,听上去离我们普通人很远,其实不然。
说白了,它就是用来解决图论中一个特别棘手的问题:在一个图里,怎么找到一个最小的“对”集合。
你可能会问,什么是“对”?简单来说,图中的“对”就是两个点之间的连接关系。
我们做的事情其实很简单,就是要找出那些被连接在一起的点对,最少的数量,能够保证图中的每个点都能“搭伙”,不管它们之间有多远,永远不孤单。
你想啊,如果你看一个图,里面有一堆点,这些点通过边连起来,有些点就会一个人待着,没人和它连成对,这时候就很尴尬了。
就像你去参加聚会,结果发现自己一个人待在角落里,连个伴都没有,那可不太好。
所以我们就得想办法,找到一些“搭配”,让这些孤零零的点能够尽量有伴。
我们不要求多,只要最少的对就行了。
说到这里,你是不是感觉自己突然有点明白了?这就像在一次拼图游戏里,怎么把碎片拼在一起,用最少的拼图块拼出完整的图形。
嗯,思路差不多。
其实埃德蒙兹最小对集算法的核心,就是一种贪心的策略。
就是说,它会从当前最容易处理的部分开始,逐步“贪婪”地找到那些可以连接起来的点。
你知道的,贪心这种东西可不是什么坏事,前提是你不贪得无厌。
它首先会从那些已经有很多连接的点开始,找出它们和其他点的最短路径,然后尽量把这些点都连接上。
就像你在做菜时,看到锅里有点油了,就先把锅热一热,再往里面加其他配料,一步步来,不能着急。
但别看它贪心,实际上,这个算法一点都不简单。
你得小心谨慎地操作,每次选择最合适的点,不能随便挑。
因为如果你没有处理好,最后可能会出现“过度连接”的情况,反而多了很多不必要的点对。
你想,做个项目就像做饭,一开始可能做得风生水起,结果最后发现加盐加多了,整个菜都咸得要命。
算法也是一样,一旦选错了路径,就可能让整个图变得不那么完美,甚至还得重新来过,得不偿失。
再说回埃德蒙兹最小对集算法,它的一个大招就是“增广路径”。
Lecture 07 最小值原理

H (xf , λf ,u f ) = 0
若能知道λ (0)的值,就能根据协态方程解得最优控制
λ (t ) = exp(− AT t )λ0 , u * = − sgn( BT exp(− AT t )λ0 )
如果λ T b j ≠ 0, 可以确定最优控制 u * = − sgn(λ T b j ); j 如果λ T b j = 0, 则不能确定u *。 j 如果λ T b j = 0只在t的离散点上成立,则在这些点上u *作边界 j 值的切换; 如果λ T b j = 0在某一段时间间隔成立,这时无法确定u *j的值
5.1 最小值原理
系统运动方程 & x = f ( x, u, t ) 式中:x ∈ Rn − 状态变量;u ∈ Rm − 控制变量;t ∈[t0 , t f ] − 时间变量。 给定系统的初始时刻和初始状态 x(t0 ) = x0 系统的终端时刻和状态满足r个约束方程 n( x(t f ), t f ) = 0 控制变量满足若干不等式约束 g (u, t ) ≤ 0 最优控制问题的性能指标为 J = θ ( x(t f ), t f ) + ∫ φ ( x, u, t )dt
关于判别线性定常系统最优控制问题的正规性和奇异性, 有以下定理。 & 定理7-1 对于线性定常系统x=Ax+Bu 快速最优控制奇异的充要条件是,m个矩阵 Uj = [b j Ab j A2b j K An −1b j ], j = 1, 2,K , m 中,至少有一个是奇异的。 定理7-2 定理7-3ห้องสมุดไป่ตู้对于线性定常系统,快速最优控制正规的充要条件是: 对于正规快速最优控制问题,其最优控制律u*的每一个 m个矩阵Uj全部是非奇异的。
(1)快速最优控制的正规与奇异问题 定义7-1 若所有函数λ T b j 在时间间隔[0,tf ]上只存在有限个零点,则 对应的快速最优控制问题成为正规的。 定义7-2 如果对所有j=1,2, ,m,至少存在一个λ T b j函数在某一段时间 K 间隔[t1 ,t2 ]∈[0,tf ]上的取值为零,则对应的快速最优控制问题是奇异 的,并称时间间隔[t1 ,t2 ]为奇异段。 对于正规快速最优控制问题,完全能确定最优控制律u* ,即每个控制分量 u*均在边界值之间切换,且切换点就是λ T b j =0的时刻。这种控制方式成为 j “乒乒控制”。 对于奇异快速最优控制问题,在奇异段[t1 ,t2 ]上不能确定最优控制律,但 不表明最优控制u*不存在。因为在奇异段u*上,H函数与对应的u*无关,u* j j 可以取任意容许值,仍能满足最小值原理。此时快速最优控制不再具有 “乒乒控制”形式
最优控制第2章 极小值原理
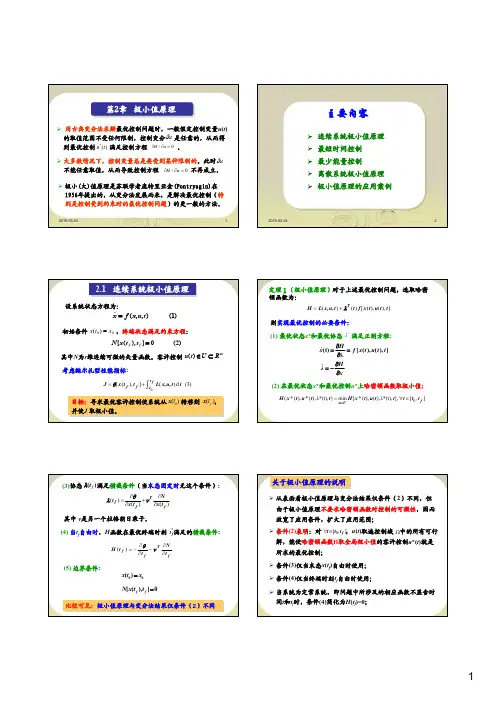
(1) 最优状态x*和最优协态 λ* 满足正则方程:
x&(t) =
∂H ∂λ
=
f [ x(t), u(t), t]
λ& = − ∂H
∂x
2015-03-24
10
(2) 在最优状态x*和最优控制u*上哈密顿函数取极小值:
H
(
x
*
(t ),
u
*
(t ),
λ*(t),
t)
=
min
u∈U
H[x
*
(t ),
u(t ),
2015-03-24
20
u
*
(t
)
=
⎧ −1, ⎪⎨−0.5λ2
(t
λ2 (t ), | λ2
)> (t)
2 |≤
2
(∗)
⎪⎩ 1, λ2 (t) < −2
由伴随方程 λ& = −∂H / ∂x 得到:
求解得到:
λ&1(t) = 0, λ&2 (t) = −λ1(t)
λ1(t) = c1, λ2 (t) = −c1t + c2 本例tf自由,因此H函数在最优终端时刻 t*f满足横截条件:
e t −1 H
=
λT
f
(.)
=
λ1(− x1
+
u)
+
λ2 x1
由极小值原理,最优控制应使哈密顿函数取极小值:
H ( x* , u* , λ* , t ) = min H[ x* , u, λ* , t] u∈U
= -m1≤uin≤1{λ1(− x1* + u) + λ2 x1* }
2015-03-24
python 二分法解最小值
python 二分法解最小值二分法在求解函数的最小值问题中是一种非常有效的方法。
在使用二分法时,我们需要首先确定函数的定义域和值域,然后找到函数的最小值所在的区间。
接下来,我们将这个区间分成两部分,分别求出左半部分和右半部分的中点,并计算函数在这两个中点处的值。
如果函数在左半部分的中点处的值小于右半部分的中点处的值,那么我们就可以将右半部分的区间舍去,只保留左半部分的区间。
反之,如果函数在右半部分的中点处的值小于左半部分的中点处的值,那么我们就可以将左半部分的区间舍去,只保留右半部分的区间。
如此往复,直到我们找到函数的最小值。
下面是一个用Python 实现的二分法求解函数的最小值的例子:```pythondef f(x):return (x - 1) ** 2 + 2def binary_search_min(f, left, right, eps):while abs(right - left) > eps:mid = (left + right) / 2if f(mid) < f(mid + eps):right = midelse:left = midreturn (left + right) / 2print(binary_search_min(f, -10, 10, 0.0001))```在这个例子中,我们定义了一个函数 f(x) = (x - 1)^2 + 2,并使用二分法找到了这个函数的最小值。
binary_search_min 函数接受四个参数,分别是要求解的函数、定义域的左端点、定义域的右端点和精度 eps。
在函数中,我们首先计算出左半部分和右半部分的中点 mid,然后分别计算出这两个中点处的函数值。
如果左半部分的函数值小于右半部分的函数值,那么我们就可以将右半部分的区间舍去,只保留左半部分的区间。
反之,如果右半部分的函数值小于左半部分的函数值,那么我们就可以将左半部分的区间舍去,只保留右半部分的区间。
皮擦索斯算法半数原理

皮擦索斯算法半数原理
皮擦索斯算法(Pigeonhole Principle),又称鸽巢原理,是一个简单的计数原理,它指出:如果n个物体要放入m个容器,且n>m,那么至少有一个容器包含两个或更多的物体。
这个原理在日常生活和计算机科学中都有广泛的应用。
皮擦索斯算法半数原理,可以说是该原理的一个特殊情况,即当n=m+1时,至少有一个容器包含两个物体。
这个原理在很多场合下都很有用,特别是在解决一些涉及分配和计数的问题时。
在计算机科学中,皮擦索斯算法半数原理常常被用于解决一些涉及哈希表、数据压缩、算法分析等问题。
例如,在哈希表中,当哈希函数的取值范围小于要存储的元素数量时,根据皮擦索斯算法半数原理,至少有一个哈希值会对应两个或更多的元素,这就可能导致哈希冲突。
因此,在设计哈希表时,需要选择合适的哈希函数和冲突解决方法,以保证哈希表的性能和效率。
此外,皮擦索斯算法半数原理还可以用于证明一些算法的正确性和效率。
例如,在排序算法中,如果要对n个元素进行排序,而可用的存储空间只有n/2,那么根据皮擦索斯算法半数原理,至少有一个存储位置需要存储两个或更多的元素。
这就意味着,在排序过程中,至少需要进行一次比较操作,因此任何排序算法的时间复杂度都不可能低于O(n log n)。
总之,皮擦索斯算法半数原理是一个简单而重要的计数原理,它在日常生活和计算机科学中都有广泛的应用。
通过深入理解和应用这个原理,我们可以更好地解决一些涉及分配和计数的问题,提高算法的效率和性能。
Gauss-Bonnet定理

D
因为曲线 C = C1 ∪ C2 ∪ · · · ∪ Cn 的切向量在这些光滑曲线的交接处有“跳跃”(即角亏).
而这些“跳跃”角就是交接点处的外角是 θi. 类似 C dθ = 2π 的证明, 可知切线绕分段光滑
曲线 C 一周后的转角是
n
n
dθ = 2π − θi,
i=1 Ci
i=1
总结上述, 我们可得下述著名的定理:
§3.3 Gauss-Bonnet 定理
Gauss-Bonnet 定理也许是曲面微分几何中最深刻的定理. 此定理的最初形式是由
Gauss 在一篇著名的讨论曲面上测地三角形(即其三边均为测地弧)的文章中叙述过. 大体
上说, 一个测地三角形 ∆ 的三个内角 α1, α2, α3 之和超过 π 的部分等于 Gauss 曲率 K 在 ∆
χ(D) = F − E + V.
上述定义右边好象与三角剖分有关, 其实不然, χ(D) 与剖分的方式无关, 是曲 面的拓扑不变量. 我们还可指出我们总可把区域 D 三角剖分得很细使每个三角形 落在一个测地坐标系内. 如果分割得不够小, 我们总可再加入一个顶点, 设此点落 在一个 r 多角形内 ( 即有 r 个顶, r 条边的多角形 ) 可得一新的分割. 设这新分割下 面、边、顶的数目为 F¯, E¯, V¯ . 易知 F¯ = F + V − 1, E¯ = E + V, V¯ = V + 1. 故 χ(D) = F¯ − E¯ + V¯ = F − E + V = χ(D). 因此, 我们总可把 D 细分使每个三角形落 在一个测地坐标系内, 故我们又可以假设三角形的每条弧段是测地线.
1 · dA = K dA = 2π − k¯g dt = 2π.
教材第3章极小值原理
(3—13) (3—14)
∫ δ J t f
=∂ ∂tf
⎢⎣⎡Φ + μ T N +
tf tf
+δ
tf
Ψdt
⎤ ⎥⎦
t=t f
δ
tf
=
⎡ ⎢ ⎢⎣
∂Φ ∂t f
+ ∂N T ∂t f
⎤ μ + Ψ⎥ δ t f
⎥⎦ t =t f
(3—15)
[ ] ∫ δ
Jx
=d
xT (t f
)∂ ∂x
Φ + μT N
dt
∫ δ
Jw
=
δ
wT
(t
f
)
∂Ψ ∂ w
t=t f
−
tf t0
δ
wT
d dt
∂Ψ ∂ w
dt
∫ δ
Jz
=δ
zT
(t f
)
∂Ψ ∂ z
t=t f
−
tf t0
δ
zT
d dt
∂Ψ ∂ z
dt
把式(3—15)~式(3—19)代入式(3—11)整理可得
(3—17) (3—18) (3—19)
δ J '=δ Jt f +δ Jx +δ Jw +δ Jz
x = f [x(t) , u(t) , t]
x(t) ∈ Rn
(3—44)
始端条件为
x(t0 ) = x0
终端约束为
(3—45)
N [x(t f ) , t f ] = 0 N ∈ Rm m ≤ n
控制约束为
,t f 待定
(3—46)
g[x(t) , u(t) , t] ≥ 0 u(t) ∈ Rr g ∈ Rl l ≤ r ≤ n
python牛顿法求函数最小值
python牛顿法求函数最小值牛顿法是一种求解方程根或最小值的方法,也被称为牛顿-拉弗森方法。
它使用函数的一阶和二阶导数来逼近函数的局部极小值点或者多项式的解。
在本文中,我们将探讨如何用Python实现牛顿法来求解函数的最小值。
先推荐一本学习Python的书籍:《Python编程快速上手-让繁琐工作自动化》牛顿法原理对于求解单个变量函数最小值的情况,牛顿法的原理可以简述如下:假设f(x)是要求解的函数,x0是初始值,假设我们已知f(x)的一阶和二阶导数,那么可以通过以下公式来随着迭代次数n的增加不断逼近x的最小值点:x(n+1) = x(n) - (f'(x(n)) / f''(x(n)))换句话说,我们可以得到一个关于x的方程,如下所示:f'(x) = 0通过不断迭代求解,x的值会趋近于f(x)的最小值点。
请注意,此方法的收敛性和初始值有很大关系,因此需要谨慎选择初始值,以免导致更新计算结果发散。
使用牛顿法求解函数最小值下面我们使用Python编写一个牛顿法收敛于目标函数最小值的例子。
此处我们将使用SciPy库中的optimize.newton函数,该函数使用Newton-Raphson方法求解单变量非线性方程的根(或最小值)。
首先,让我们定义函数f(x)。
在这个例子中我们将使用以下函数:f(x) = x^3 - 2x^2 + 2我们可以在Python中实现如下:def f(x):return x**3 - 2*x**2 + 2接下来,我们需要找到f(x)的一阶和二阶导数,这可以通过SymPy库来实现。
SymPy不仅可以求函数的导数,还可以将导数计算式子从字符串表示转换为Python表达式。
import sympy#定义符号xx = sympy.symbols('x')#定义函数f(x)fx = x**3 - 2*x**2 + 2#求f(x)的一阶和二阶导数f_prime = sympy.diff(fx, x, 1)f_second = sympy.diff(fx, x, 2)#打印函数对应的一阶和二阶导数print(f'f(x)的一阶导数为:{f_prime}')print(f'f(x)的二阶导数为:{f_second}')上面的输出应该显示:f(x)的一阶导数为:3*x**2 - 4*xf(x)的二阶导数为:6*x - 4现在我们已经有所有必要的信息,可以使用SciPy.optimize库的optimize.newton函数求解函数最小值了。
混动车辆能量管理模块化ECMS框架
现代电子技术Modern Electronics Technique2023年9月1日第46卷第17期Sep. 2023Vol. 46 No. 170 引 言为了减少二氧化碳排放以缓解全球变暖,各国相继出台严格的污染物排放法规,由此产生汽车制造商之间的强大竞争,促使汽车工业寻求创新的解决方案,以降低汽车的油耗。
最有希望的解决方案之一是混合动力传动系统,它由一个或多个主动力源(例如内燃机)和一个或多个辅助动力源(如电机)组合而成。
混合动力传动系统的优点是能够利用额外的控制自由度优化动力总成部件的工作点,利用辅助动力源回收制动能量,以及减小主动力源的负担。
主动力源和辅助动力源的众多组合产生了多种动力总成拓扑。
这些拓扑中的每一种都需要一种能量管理策略(EMS ),以最佳地利用额外的控制自由度,特别是等效消耗最小策略(ECMS )在降低燃油性能和计算工作量之间取得了很好的折衷,因此经常被使用。
ECMS 中的目标函数是通过燃料消耗量和电池的等效燃料消耗量的总和最小化来定义的。
尽管ECMS混动车辆能量管理模块化ECMS 框架王 魏1, 王 健1, 刘少飞2, 田 毅1, 张晓媛1, 段天宇1, 任子涵1(1.河北金融学院 大数据科学学院, 河北 保定 071051;2.北汽福田汽车股份有限公司工程研究总院, 北京 102206)摘 要: 文中提出一种用于混合动力车辆能量管理实时控制的模块化等效消耗最小化策略(ECMS )框架,可实现能量管理实时控制的分布式开发。
该框架采用Pontryagin 极小值原理求解ECMS 最优控制问题。
首先,将最优控制问题分解为与各个子系统相关的优化问题;其次,通过Hamiltonian 函数将与每个子系统有关的优化问题协调到全局最优;最后,在某款DHT 混合动力车辆验证模块化ECMS ,此车辆模型支持4种操作模式:2种电动模式、并联模式和串联模式。
测试结果表明,模块化ECMS 只需修改能量管理系统中功率平衡方程的连接矩阵,即可解决上述每种操作模式的最优控制问题。
第5章 最小值原理
第5章 最小值原理
最小值原理(又称最大值原理)是庞特里亚金在20 世纪50年代末提出来的。有的文献中又称其为最大值原 理,这是由在求解控制问题中哈密顿函数是求最大值还 是最小值而异。 最小值原理给出了求解控制变量受不等式约束的最 优控制问题的一个必要条件,用它替换了古典变分法中 的控制方程 H 0,是古典变分法求泛函极值的扩充, u 又称为现代变分法,它能够处理更为广泛的最优控制问 题。
1
第5章 最小值原理
5.1 最小值原理 5.2 快速最优控制
2
第5章 最小值原理
5.1
一、最小值原理
最小值原理
给定系统运动方程
x = f ( x, u, t )
(1)
式中:x R n
— 状态变量
u Rm
— 控制变量
t [t0 , t f ] — 时间变量
给定系统初始时刻和初始状态 x(t0 ) x0 (2)
b (t ) 在某一段
i 1 ij j
n
(或几段)时间区间 t1 , t2 0, t f 上取零值,则此种最
优控制问题为奇异情况。此时,无法应用最小值原
理确定奇异区间内u*(t)与x*(t),λ*(t)的关系。关于奇
异情况的快速最优控制问题参阅5.3节。
18
第5章 最小值原理
制称为最短时间控制或快速最优控制。由于求
非线性系统和任意终端状态的快速最优控制的 解析解十分困难,因此这里仅考虑线性定常系 统且终端状态固定为状态空间原点的快速最优 控制问题。
14
第5章 最小值原理 设已知线性定常系统的状态方程为 (1) x = Ax + Bu 式中:x(t)是n维状态变量,u(t)是m维控制向量。 初始状态和终端状态为