
第三章(1)_多元线性回归模型(计量经济学_浙江大学_韩菁)
(X’X)-1存在。
第三章 多元线性回归模型
Yi 0 1X1i 2X2i kXki i
§3-2 多元线性回归模型的参数估计 一、参数的最小二乘估计
i 1,2, , n
Q ei2 (Yi Yˆ i )2 (Yi (ˆ0 ˆ1X1i ˆ2X2i ˆ kXki ))2
i 1,2, , n
§3-1 多元线性回归模型及其基本假定
一、多元回归模型及其表示
将n组观测样本值代
多元线性回归模型的矩阵表示形式: 入模型一般式,得:
Y1 0 1X11 2X21 kXk1 1
Y2
0
1X12 2X22
kXk2
2
Yn 0 1X1n 2X2n kXkn n
含有两个及以上解释变量的回归模型称为多元回归模型。 多元线性回归模型的一般式为:
Yi 0 1X1i 2X2i kXki i
i 1,2, , n
E(Y | X1i , X2i , Xki) 0 1X1i 2X2i kXki
多元线性总 体回归方程
Yi E(Y | X1i , X2i , , Xki) i 0 1X1i 2X2i kXki i
i 1,2, , n
§3-1 多元线性回归模型及其基本假定
二、多元回归模型的基本假定
4、随机误差项
与解释变量之 Cov(Xji, i)=0
间不相关
j 1,2, , k
Xji与i相互独立,互不 相关,即随机误差项i
和解释变量Xji是各自独 立对应变量Yi产生影响。 事实上,在回归分析中,
5、随机误差项 服从正态分布
i 1,2, , n
6、各解释变量之间互不相关, 即不存在线性关系
在此条件下,解释变量观测值 矩阵X满秩,Rank(X)=k+1,
1 X11 X21 Xk1
X 1 X12
X22
X
k
2
1 X1n
X2n
X
kn
方阵X’X也满秩,Rank(X’X)=k+1,
行列式|X’X|≠0,方阵X’X可逆,
E(
2 i
)
2
解释变量取不同值时, i相 对各自均值(零均值)的分散
Var (Yi ) EYi E(Yi )2 E0 1Xi i (0 1Xi ) 2
程度是相同的。应变量Yi具有 与i相同的方差。应变量Yi可 能取值的分散程度也是相同的。
E(
2 i
)
2
第三章 多元线性回归模型
Yi 0 1X1i 2X2i kXki i
第三章 多元线性回归模型
§3-1 多元线性回归模型及其基本假定
一、多元回归模型及其表示 二、多元回归模型的基本假定
§3-2 多元线性回归模型的参数估计
一、参数的最小二乘估计 二、OLS估计量的统计性质及其分布 三、随机误差项方差2的估计
§3-3 多元线性回归模型的统计检验
一、拟合优度检验 二、回归参数的显著性检验(t检验) 三、回归方程的显著性检验(F检验)
§3-1 多元线性回归模型及其基本假定 二、多元回归模型的基本假定
i 1,2, , n
3、随机误差项在不同 样本点之间是独立的,
Cov(i,
j)=0
i≠j
i, j 1,2, , n
不存在序列相关
无自相关假定表明:产生
因为i与j相互独立,有: E(i j ) E(i )E( j ) 0 Cov(i , j ) E[i E(i )][ j E( j )]
Yˆ i ˆ 0 ˆ1X1i ˆ 2X2i ˆ kXki
多元线性样 本回归方程
多元线性总 体回归模型
Yi Yˆ i ei ˆ 0 ˆ1X1i ˆ 2X2i ˆ kXki ei
多元线性样 本回归模型
第三章 多元线性回归模型
Yi 0 1X1i 2X2i kXki i
多元线性样本回归 模型的矩阵表示
Y1
Y2
1 X11 X21 Xk1
1 X12
X22
X
k
2
0
1
1
2
Y
Xˆ e
Yn
n1
Y
1 X1n
X2n
X
kn
n(
k1)
X
k
k1
Y X U
n
n1多元线性总体回归
U 模型的矩阵表示
第三章 多元线性回归模型
Yi 0 1X1i 2X2i kXki i
Q
ˆ 0
0
(Yi (ˆ 0 ˆ1X1i ˆ 2X2i ˆ kXki )) 0
i~N(0, 2)
Xji在重复抽样(观测) 中固定取值,是确定性
变量,该假定自动满足。
(结合假定1、2)
随机误差项i正态分布的假定 对模型的统计检验是很重要的。
第三章 多元线性回归模型
Yi 0 1X1i 2X2i kXki i
§3-1 多元线性回归模型及其基本假定 二、多元回归模型的基本假定
§3-4 多元线性回归模型的置信区间
一、参数估计量的置信区间 二、应变量预测值的置信区间
第三章 多元线性回归模型
§3-1 多元线性回归模型及其基本假定 一、多元回归模型及其表示
含有两个及以上解释变量的回归模型称为多元回归模型。 多元线性回归模型的一般式为:
Yi 0 1X1i 2X2i kXki i
§3-1 多元线性回归模型及其基本假定 二、多元回归模型的基本假定
i 1,2, , n
1、随机误差 项具有零均值
E(i)=0
表明:平均地看,随机误 差项有互相抵消的趋势。
2、随机误差 项具有同方差
Var(i)=2
表明:对每个Xi,随机误差项 i的方差等于一个常数2。即
Var (i ) Ei
E(i )2
i 1,2, , n
k为解释变量的个数,如果将常数项看成取值始终为1的虚 变量,则解释变量的数目为(k+1)。
模型中的回归系数j(j=1,2, ,k)表示:当其它解释变量 保持不变时,第j个解释变量变动一个单位对应变量的影
响。多元线性回归模型中的回归系数称为偏回归系数。
第三章 多元线性回归模型
§3-1 多元线性回归模型及其基本假定 一、多元回归模型及其表示
误差(干扰)的因素是完
全随机的,此次干扰与彼
次干扰互不相关,互相独
立。由此应变量Yi的序列 值之间也互不相关。
E(i j ) 0
Cov(Yi , Yj ) E[Yi E(Yi )][ Yj E(Yj )] E(i j ) 0
第三章 多元线性回归模型
Yi 0 1X1i 2X2i kXki i
第三章(1)_多元线性回归模型(计量经济学_浙江大学_韩菁)

se (49.4603) (0.0294) (5.2022)
Included observations: 18
t (1.0112) (2.9442) (10.067)
Variable
Coefficient
Std. Error t-Statistic Prob.
C
-50.01638
49.46026 -1.011244 0.3279
§3-2 多元线性回归模型的参数估计 四、样本容量问题
i 1,2, , n
1、最小样本容量 ——从OLS原理出发,欲得到参数估计量,
不管其质量如何,所要求的样本容量的下限。
欲使 ˆ (X' X)1X' Y 存在,必须使得(X’X)-1存在。
欲使(X’X)-1存在,必须满足|X’X|≠0,即(X’X)为 1 X11 X21 Xk1
§3-4 多元线性回归模型的置信区间
一、参数估计量的置信区间 二、应变量预测值的置信区间
第三章 多元线性回归模型
§3-1 多元线性回归模型及其基本假定 一、多元回归模型及其表示
含有两个及以上解释变量的回归模型称为多元回归模型。 多元线性回归模型的一般式为:
Yi 0 1X1i 2X2i kXki i
(X’X)-1存在。
第三章 多元线性回归模型
Yi 0 1X1i 2X2i kXki i
§3-2 多元线性回归模型的参数估计 一、参数的最小二乘估计
i 1,2, , n
Q ei2 (Yi Yˆ i )2 (Yi (ˆ0 ˆ1X1i ˆ2X2i ˆ kXki ))2
ei2 k
) 1
2
称作回归标准差(standard error of regression), 常作为对所估计回归线的拟 合优度的简单度量。
计量经济学-3章:多元线性回归模型PPT课件

YXβ ˆe
Y ˆ Xβ ˆ
4/5/2021
.
17
2 模型的假定
(1) 零均值假设。随机误差项的条件期望为零,即 E(ui)=0 ( i=1,2,…,n)
其矩阵表达形式为:E(U)=0 (2)同方差假设。随机误差项有相同的方差,即
Var(ui)E(ui2) 2 (i=1,2,…,n)
(3)无自相关假设。随机误差项彼此之间不相关,即
(i=1,2,…,n)
上式为多元样本线性回归函数(方程),简称样本回归函 数(方程)(SRF, Sample Regression Function).
ˆ j (j=0,1,…,k)为根据样本数据所估计得到的参数估计量。
4/5/2021
.
13
(4)多元样本线性回归模型
对应于其样本回归函数(方程)的样本回归模型:
4/5/2021
.
3
教学内容
一、模型的建立及其假定条件 二、多元线性回归模型的参数估计:OLS 三、最小二乘估计量的统计性质 四、拟合优度检验 五、显著性检验与置信区间 六、预测 七、案例分析
4/5/2021
.
4
回顾: 一元线性回归模型
总体回归函数 E (Y i|X i)01X i
总体回归模型 Y i 01Xiui
0 0
2 0 0 2
0
0
0 0 0 2
2I n
4/5/2021
.
u1un
u2un
un2
20
(4)解释变量X1,X2,…,Xk是确定性变量,不是随机 变量,与随机误差项彼此之间不相关,即
Cov(Xji,ui)0 j=1,2…k , i=1,2,….,n
计量经济学3 多元回归模型hf
ˆ1
x1 y x22 x2 y x1 x2
x12 x22
x1 x2 2
ˆ2
x2 y x12 x1 y x1 x2
x12 x22
x1 x2 2
ˆ0 Y ˆ1 X 1 ˆ2 X 2
23/120
3、随机误差项的方差2的无偏估计
2tr(I X(XX)1 X)
2 (trI tr(X(XX)1 X)) 2 (n (k 1))
tr()为矩阵的迹, 满足交换律
Tr(AB)=tr(BA)
2 E(ee)
nk 1
ˆ 2 ee
nk 1
25/120
二、参数估计量的性质
2/120
§3.1 多元线性回归模型概述 (Regression Analysis)
一、多元线性回归模型 二、多元线性回归模型的基本假设
3/120
一、多元线性回归模型
4/120
总体回归函数(PRF)
• 总体回归函数:描述在给定解释变量Xi条件下 被解释变量Yi的条件均值。
E(Yi Xi1,Xik ) 0 1Xi1 2 Xi2 k Xik
Cov(Xij μi X1,Xk ) 0
E(X'μ X) 0
由确定性假设可以推断。
j 1,, k
15/120
• 假设6:μ服从多维正态分布。The μ’s follow the normal distribution.
μi X1,Xk ~N(0,σ 2 )
μ X ~ N(0, 2I)
第三章 经典单方程计量经济学模型: 多元线性回归模型
The Classical Single Equation Econometric Model: Multiple Linear
计量经济学多元线性回归的简化模型

小概率事件的判断
y Y=f(x):密度函数
F(k,n-k-1) x
Eviews上的判断,见前页。
想一下,这个小 概率事件的面积 所处位置可以任 意选择吗?为何 选择尾部?
要从两点思考上述问 题:一是直观上“仪 器”的构造;二是 “密度”的含义。
• 3.单个解释变量系数的显著性检验
• (1)检验目的:仍与一元的一样,看一下某一个 解释变量是否对被解释变量真的具有重要影响?
直观解释
——被解释变量的波动(总平方和)=已解释的被解释变量估计值的波动(回 归平方和)+未解释的残差的波动(残差平方和),具体推导过程见课本66页。
——“仪器”的构造思想是这样的:如果这些解释变量联合起来真的对被解释 变量的波动具有显著的解释能力,那么,已解释的波动与未解释的波动之比 应比较大。
——但无论是已解释的波动也好,未解释的波动也罢,这种波动受组成“仪 器”的模块的可自由变动的随机变量个数的影响。显然,自由变动的随机变 量越多,波动就越大,故要去掉这种个数所带来的影响。
需思考的问题
• 为什么只要加入另外一些与已有解释变量 相关的新解释变量就可保证我们所关注参 数的一致性呢?
• 由于这些新加入的新解释变量与原解释变 量是相关的,这不会对原解释变量的参数 估计形成影响吗?
• 如果直观的理解上述问题,留待后面章节。
第二节 多元线性回模型的参数估计
• 1.基本模型设定 • Y=α+β1X1+ β2X2+ β3X3+…βkXk+εi (3) • 这里:Yi-被解释变量,Xji-第j(j=1,2 …k)
– 直观解释:首先,一致性要求的是,随着调查 样本容量的增大,我们的参数估计量具有“越 来越靠近”真实值的特征,或统计意义上说, 具有偏离真实值的可能性越来越小的特征。
计量经济学(第三章多元线性回归)

X
1i
X
2i
...
k
X
ki
( 2 ) 估 计 值 Y i 的 均 值 等 于 实 际 观 测 值 Y i的 均 值 ( 3 ) 剩 余 项 ( 残 差 ) e i的 均 值 为 0
( 4) 应 变 量 估 计 值 Y i 与 残 差 e i 不 相 关 ; ( 5) 解 释 变 量 X i 与 残 差 e i 不 相 关
第一节 第二节 第三节 第四节 第五节
多元线性回归模型及古典假定 多元线性回归模型的估计 多元线性回归模型的检验 多元线性回归模型的预测 实例
第一节 多元线性回归模型及 古典假定
主要介绍 1.1 多元线性回归模型及其矩阵表示 1.2 模型的古典假定
1.1.1 多元线性回归模型形式
一般形式(随机扰动形式,注意X的下 标):
j
( u i 正态 , Y 是 u i的线性函数
Y 正态,又
j
是 Y 的线性函数
j
正态)
2.4 随机扰动项方差的估计
扰动项的方差 估计:
2 2
ei
2
n k 1
其中n为样本容量,k为待估参数个数。 (比较:一元情形:
2
ei
2
n2
,待估参数有2个)
第三节 多元线性回归模型的 检验
Yi 0 1 X 1i 2 X 2 i ...... k X ki u i 模型中, ( j 1, 2, ..., k) 是 偏 回 归 系 数 : j 控制其他解释变量不变的条件下, 第 j个 解 释 变 量 的 单 位 变 动 对 应 变 量 平 均 值的影响。
多元的线性回归
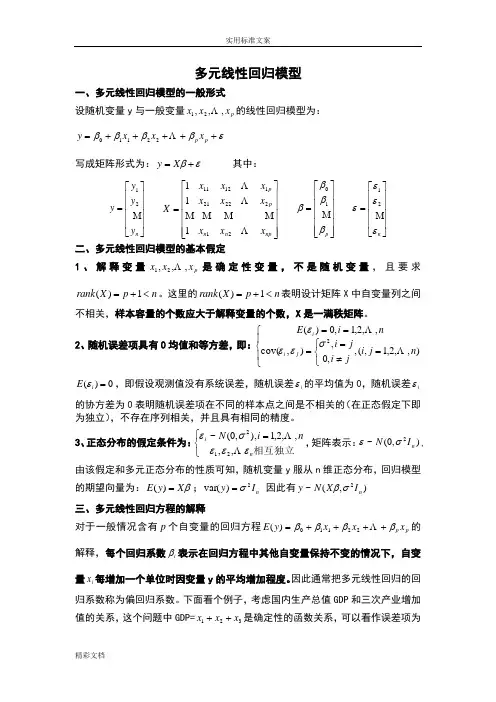
多元线性回归模型一、多元线性回归模型的一般形式设随机变量y 与一般变量p x x x ,,,21 的线性回归模型为:εββββ+++++=p p x x x y 22110写成矩阵形式为:εβ+=X y 其中:⎥⎥⎥⎥⎦⎤⎢⎢⎢⎢⎣⎡=n y y y y 21 ⎥⎥⎥⎥⎥⎦⎤⎢⎢⎢⎢⎢⎣⎡=np n n p p x x x x x x x x x X 212222********* ⎥⎥⎥⎥⎥⎦⎤⎢⎢⎢⎢⎢⎣⎡=p ββββ 10 ⎥⎥⎥⎥⎦⎤⎢⎢⎢⎢⎣⎡=n εεεε 21 二、多元线性回归模型的基本假定1、解释变量p x x x ,,,21 是确定性变量,不是随机变量,且要求n p X r a n k <+=1)(。
这里的n p X rank <+=1)(表明设计矩阵X 中自变量列之间不相关,样本容量的个数应大于解释变量的个数,X 是一满秩矩阵。
2、随机误差项具有0均值和等方差,即:⎪⎩⎪⎨⎧⎩⎨⎧=≠====),,2,1,(,,0,),cov(,,2,1,0)(2n j i j i j i n i E j i i σεεε 0)(=i E ε,即假设观测值没有系统误差,随机误差i ε的平均值为0,随机误差iε的协方差为0表明随机误差项在不同的样本点之间是不相关的(在正态假定下即为独立),不存在序列相关,并且具有相同的精度。
3、正态分布的假定条件为:⎩⎨⎧=相互独立n i ni N εεεσε ,,,,2,1),,0(~212,矩阵表示:),0(~2n I N σε,由该假定和多元正态分布的性质可知,随机变量y 服从n 维正态分布,回归模型的期望向量为:βX y E =)(;n I y 2)var(σ= 因此有),(~2n I X N y σβ 三、多元线性回归方程的解释对于一般情况含有p 个自变量的回归方程p p x x x y E ββββ++++= 22110)(的解释,每个回归系数i β表示在回归方程中其他自变量保持不变的情况下,自变量i x 每增加一个单位时因变量y 的平均增加程度。
5、计量经济学【多元线性回归模型】
二、多元线性回归模型的参数估计
2、最小二乘估计量的性质 当 ˆ0, ˆ1, ˆ2, , ˆk 为表达式形式时,为随机变量, 这时最小二乘估计量 ˆ0, ˆ1, ˆ2, , ˆk 经过证明同样也 具有线性性、无偏性和最小方差性(有效性)。 也就是说,在模型满足那几条基本假定的前提 下,OLS估计量具有线性性、无偏性和最小方差性 (有效性)这样优良的性质, 即最小二乘估计量
用残差平方和 ei2 最小的准则: i
二、多元线性回归模型的参数估计
1、参数的普通最小二乘估计法(OLS) 即:
min ei2 min (Yi Yˆi )2 min Yi (ˆ0 ˆ1X1i ˆ2 X 2i ˆk X ki )2
同样的道理,根据微积分知识,要使上式最小,只 需求上式分别对 ˆj ( j 0,1, k) 的一阶偏导数,并令 一阶偏导数为 0,就可得到一个包含 k 1 个方程的正 规方程组,这个正规方程组中有 k 1个未知参数 ˆ0, ˆ1, ˆ2, , ˆk ;解这个正规方程组即可得到这 k 1 个参数 ˆ0, ˆ1, ˆ2, , ˆk 的表达式,即得到了参数的最小 二乘估计量;将样本数据代入到这些表达式中,即可 计算出参数的最小二乘估计值。
该样本回归模型与总体回归模型相对应,其中残差 ei Yi Yˆi 可看成是总体回归模型中随机误差项 i 的 估计值。
2、多元线性回归模型的几种形式: 上述几种形式的矩阵表达式: 将多元线性总体回归模型 (3.1) 式表示的 n 个随机方 程写成方程组的形式,有:
Y1 0 1 X11 2 X 21 .Y.2.........0.......1.X...1.2........2.X...2.2. Yn 0 1 X1n 2 X 2n
ˆ0, ˆ1, ˆ2, , ˆk 是总体参数真值的最佳线性无偏估计 量( BLUE );即高斯—马尔可夫定理 (GaussMarkov theorem)。
多元线性回归模型(精)
计量经济学第三章多元线性回归模型
解该(k+1) 个方程组成的线性代数方程组,即
$ ,, 可得到(k+1) 个待估参数的估计值 j , j 012,, k 。
正规方程组的矩阵形式
n X 1i X ki
X X
1i 2 1i
X X X
ki
X
ki
X 1i
ˆ 0 1 1 ˆ X 11 X 12 1i ki 1 2 ˆ X ki k X k1 X k 2
假设2,随机误差项具有零均值、同方差及不 序列相关性。
E ( i ) 0
Var ( i ) E ( i2 ) 2
i j i, j 1,2,, n
Cov ( i , j ) E ( i j ) 0
假设3,解释变量与随机项不相关
Cov ( X ji , i ) 0
随机误差项的方差的无偏估计
可以证明,随机误差项的方差的无偏估 计量为:
e e ˆ n k 1 n k 1
2
e i2
二、参数估计量的性质 在满足基本假设的情况下,其结构参 数的普通最小二乘估计仍具有: 线性性、无偏性、有效性。
同时,随着样本容量增加,参数估计量具有: 渐近无偏性、渐近有效性、一致性。
i 1
n
2
• 于是得到关于待估参数估计值的正规方程组:
ˆ ˆ ˆ ˆ ( 0 1 X 1i 2 X 2 i k X ki ) Yi ˆ ˆ ˆ ˆ ( 0 1 X 1i 2 X 2 i k X ki ) X 1i Yi X 1i ˆ ˆ ˆ ˆ ( 0 1 X 1i 2 i X 2 i k X ki ) X 2 i Yi X 2 i ˆ ˆ ˆ ˆ ( 0 1 X 1i 2 X 2 i k X ki ) X ki Yi X ki
计量经济学-第三章-多元线性回归-PPT精选文档
第一节 模型的建立及其假定条件
2. 多元线性回归模型与一元模型的形式有什么不同?
Y X u i 0 1 i i Y X X X u 0 1 1 2 2 k k
多元总体线性回归方程,简称总体回归方程。
设 ( 是对总体 X , X , , X ; Y ), i 1 , 2 , , n 1 i 21 i ki i
X X u 21 K 1 0 1 X X u 22 K 2 1 2 X X (k u 2 n kn n ( k 1 ) k 1 ) 1 n ( n 1 )
第一节 模型的建立及其假定条件
1. 为什么要引入多元线性回归模型? 在实际经济问题中,一个经济变量往往不只受到一个 经济因素的影响,而是受到多个经济因素的影响。如,商 品的需求量不但受到商品本身价格的影响,还会受到消费 者偏好、消费者收入以及其它相关商品价格、预期价格等 因素的影响。 引入多元线性回归模型,为我们深入探究某经济问题 如何被多个经济因素所影响提供了可能,并有助于我们解 析出经济问题背后存在的内在规律。 多元线性回归模型是一元线性回归模型的推广,其基 本原理和方法同一元模型完全相似。
第一节 模型的建立及其假定条件
5. 多元线性回归模型的假定条件 假定2和假定3可以由下列矩阵表示:
2 E(u1 ) E(u u2) E(u un) 1 1 2 E ( u u ) E ( u ) E ( u u ) 2 1 2 n 2 E(u u ) E(u u ) E(u2) n 1 n 2 n 2 0 0 2 0 0 2I