
中级财务会计习题与案例(第二版)答案第三章2
(二)多项选择题1.ACE2.ABCDE3.ACE4.ABCD5.BCE6.BCDE【解析】换入存货以公允价值为计量基础时,可按下列公式确定存货入账成本:存货入账成本=换出资产的公允价值+支付的补价+支付的相关税费-可抵扣的增值税进项税额可见,B、C、D、E选项均会影响存货入账成本的确定。
7.ABCD 8.ABC 9.ABCD 10.ABDE 11.AE 12.BCE 13.ABD14.CE【解析】生产部门领用的周转材料,其成本应计入产品生产成本;管理部门领用的周转材料,其成本应计入管理费用;用于出租的周转材料,其成本应计入其他业务成本;随同商品出售但不单独计价的周转材料和用于出借的周转材料,其成本应计入销售费用。
15.BCD【解析】“材料成本差异”科目,登记存货实际成本与计划成本之间的差异。
取得存货并形成差异时,实际成本高于计划成本的超支差异,在该科目的借方登记,实际成本低于计划成本的节约差异,在该科目的贷方登记;发出存货并分摊差异时,超支差异从该科目的贷方用蓝字转出,节约差异从该科目的贷方用红字转出。
16.BCE 17.ABC(三)判断题1.×【解析】为固定资产建造工程购买的材料,期末时如果尚未领用,应在资产负债表中单列“工程物资”项目反映。
2.√3.√4.√5.√6.×【解析】在分期收款销售方式下,虽然销货方在分期收款期限内仍保留商品的法定所有权,但所售商品的风险和报酬实质上已转移给购货方,因而属于购货方的存货。
7.×【解析】不同行业的企业,经济业务的内容各不相同,存货的具体构成也不尽相同。
例如:服务性企业的存货以办公用品、家具用具,以及少量消耗性物料用品为主;商品流通企业的存货以待销售的商品为主,也包括少量的周转材料和其他物料用品;制造企业的存货不仅包括各种原材料、周转材料,也包括在产品和产成品。
8.√9.√10.×【解析】存货的实际成本包括采购成本、加工成本和其他成本。
11.√12.√13.√14.×【解析】如果购入存货超过正常信用条件延期支付价款、实质上具有融资性质的,未确认融资费用应采用实际利率法分期摊销,计入各期财务费用。
15.√16.×【解析】企业在存货采购过程中,如果发生了存货短缺、毁损等情况,报经批准处理后,应区别情况进行会计处理:(1)属于运输途中的合理损耗,应计入有关存货的采购成本。
(2)属于供货单位或运输单位的责任造成的存货短缺,应由责任人补足存货或赔偿货款,不计入存货的采购成本。
(3)属于自然灾害或意外事故等非常原因造成的存货毁损,将扣除保险公司和过失人赔款后的净损失,计入营业外支出。
17.×【解析】见16题解析。
18.×【解析】见16题解析。
19.×【解析】需要缴纳消费税的委托加工存货,由受托加工方代收代缴的消费税,应分别以下情况处理:(1)委托加工存货收回后直接用于销售的,由受托加工方代收代缴的消费税应计入委托加工存货成本;(2)委托加工存货收回后用于连续生产应税消费品的,由受托加工方代收代缴的消费税按规定准予抵扣,借记“应交税费——应交消费税”科目,待连续生产的应税消费品生产完成并销售时,从生产完成的应税消费品应纳消费税额中抵扣。
20.√21.√22.×【解析】企业以非货币性资产交换取得的存货,如果该项交换具有商业实质并且换入存货或换出资产的公允价值能够可靠地计量,其入账价值应当以公允价值为基础进行计量。
23.×【解析】非货币性资产交换以公允价值为基础进行计量,换出资产的公允价值与其账面价值之间的差额,应区分下列情况进行处理:(1)换出资产为存货的,应当作为销售处理,以其公允价值确认收入,并按账面价值结转成本。
(2)换出资产为固定资产、无形资产的,应计入营业外收入或营业外支出。
(3)换出资产为长期股权投资、可供出售金融资产的,应计入投资收益。
24.√25.×【解析】企业进行非货币性资产交换时收到的补价,应当从换出资产的公允价值或账面价值中扣除,以二者之差作为确定换入存货成本的基本依据,不应计入营业外收入。
26.√27.√28.√29.√30.×【解析】存货计价方法一旦选定,前后各期应当保持一致,不得随意变更,但不是不得变更。
如果企业会计准则要求变更或变更会使会计信息更相关、更可靠,则应当变更。
31.×【解析】个别计价法虽然具有成本流转与实物流转完全一致的优点,但其操作程序相当复杂,因而适用范围较窄,在会计实务中通常只用于不能替代使用的存货或为特定项目专门购入或制造的存货的计价,以及品种数量不多、单位价值较高或体积较大、容易辨认的存货的计价。
32.√33.×【解析】企业作为非同一控制下企业合并的合并对象支付的商品,应作为商品销售处理,按该商品的公允价值确认销售收入,同时按该商品的账面价值结转销售成本;但作为同一控制下企业合并的合并对象支付的商品,则不作为商品销售处理,应按该商品的账面价值予以转销。
34.√35.×【解析】在建工程领用的原材料,相应的增值税进项税额可以抵扣,应以原材料成本作为有关工程项目支出。
36.√37.×【解析】企业没收的出借周转材料押金,应作为其他业务收入入账。
38.√39.×【解析】五五摊销法是指在领用周转材料时先摊销其账面价值的一半,待报废时再摊销其账面价值的另一半的一种摊销方法。
40.√41.×【解析】存货的日常核算可以采用计划成本法,但在编制会计报表时,应当按实际成本反映存货的价值。
42.×【解析】存货采用计划成本法核算,计划成本高于实际成本的差异,称为节约差异,计划成本低于实际成本的差异,称为超支差异。
43.×【解析】见42题解析。
44.×【解析】存货采用计划成本法核算,只有外购的存货需要通过“材料采购”科目进行计价对比、确定存货成本差异,通过委托加工、投资者投入、非货币性资产交换、债务重组等取得的存货,应直接按照实际成本与计划成本之差确定存货成本差异,不需要通过“材料采购”科目进行计价对比。
45.√46.×【解析】“成本与可变现净值孰低”中的“成本”,是指存货的实际成本而不是重置成本。
47.×【解析】企业某期计提的存货跌价准备金额,为该期期末存货的可变现净值低于成本的差额,再扣除“存货跌价准备”科目原有余额后的金额。
48.√49.√50.×【解析】产成品的可变现净值,应按产成品的估计售价减去估计的销售费用和相关税费后的金额确定。
51.√52.×【解析】存货盘盈,报经批准处理后,应当冲减管理费用。
53.×【解析】存货盘盈应冲减管理费用,而固定资产盘盈应作为前期差错,调整留存收益。
54.×【解析】企业因收发计量差错造成的库存存货盘亏,应计入管理费用。
55.×【解析】企业因管理不善而造成库存存货毁损,应将净损失计入管理费用。
56.×【解析】如果盘盈或盘亏的资产在期末结账前尚未经批准,在对外提供财务会计报告时,应先按规定的方法进行会计处理,并在会计报表附注中作出说明,不应在会计报表中单列项目反映。
这样看起来,反而是朝生暮死的蝴蝶为可羡了。
它们在短短的一春里尽情地酣足地在花间飞舞,一旦春尽花残,便爽爽快快地殉着春光化去,好像它们一生只是为了酣舞与享乐而来的,倒要痛快些。
像人类呢,青春如流水一般的长逝之后,数十载风雨绵绵的灰色生活又将怎样度过?是违法问题热也让同样5我也投入与他人啊读后感124204531582114624452001156420153地方发的供货商啥好烦的人个人太炎热和谁让他就如同00000000000000000000000000000000000000000000000000000000000000000000000000000000000000000000000000000 00000000000000000000因为我们就这么一辈子,几十年的光景,无法重来,开心也好,不开心也罢,怎么都是活着,那么何不让自己开开心心的过好每一天呢!生活虽辛苦,但我们一定要笑着过,以积极乐观的心态让日子过得有滋有味,这样才不白来人世走一遭,才会无怨无悔。
因为生活没有真正的完美,只有不完美才是最真实的美。
不要总是悲观地认为自己很不幸,其实比我们更不幸的人还有很多;要学会适应,学会调整自己的心态,学会宽容和理解,许多的苦、许多的累,都要坦然面对。
只有经历了,体验过了,才能明白了生活的不易。
因为“经历就是收获”.要知道世上没有什么不能割舍,人生没有过不去的坡,当你调整好了心态,一切都会风清云谈。
人活着,活的就是一种心情。
谁都有不如意的时候,这就要求我们做任何事情上都要持有一颗平常心。
只要做到不攀比,不虚荣,待人诚恳、做事踏实,以知足乐观的心态释怀所有,做事尽量站在别人的角度去考虑别人的感受,常怀感恩的心态待人,哪怕平庸,也会赢得世人对你的认可和尊重!因为人活着,就需要一份积极向上的乐观和感恩的好心态来对待所有。
只要心中有景,何处都是彩云间;只要有一份好的心态,所有的阴霾都将会烟消云散……人生在世,免不了磕磕绊绊,不如意在所难免,因为很多事情都不是我们所预料的,也不可能按你的设想去发展。
正所谓“生活岂能百般如意,凡有一得必有一失。
人生追求完美,但总会留下这样那样的遗憾,不存在十全十美,有遗憾才显出生活本色。
”只有这许许多多的遗憾,才是我们生命之中最为珍贵的财富;只有坦然面对所有,积极乐观的活着,就会发现平淡的生活原来也会变得很丰富。
生活,让我们微笑,也可以让我们哭泣。
我们不要总是消极的怨天尤人,该以积极乐观的良好心态活着,如若心态好,精神打起来,好运自然来,就看你怎样去对待!。
中级财务会计习题与案例答案(第二版)-附解析
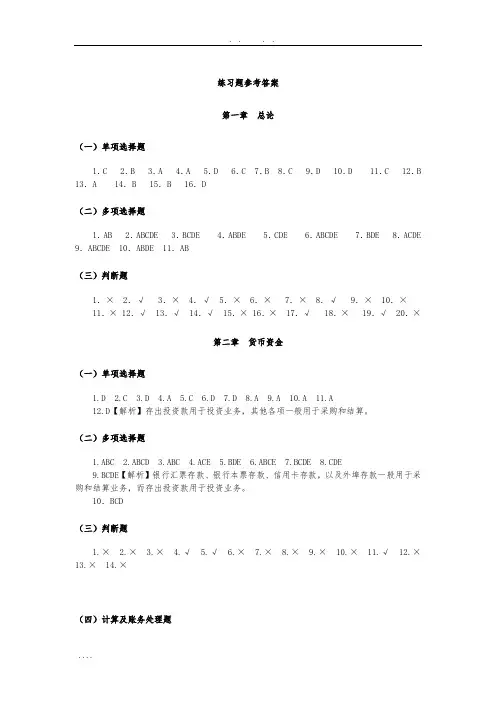
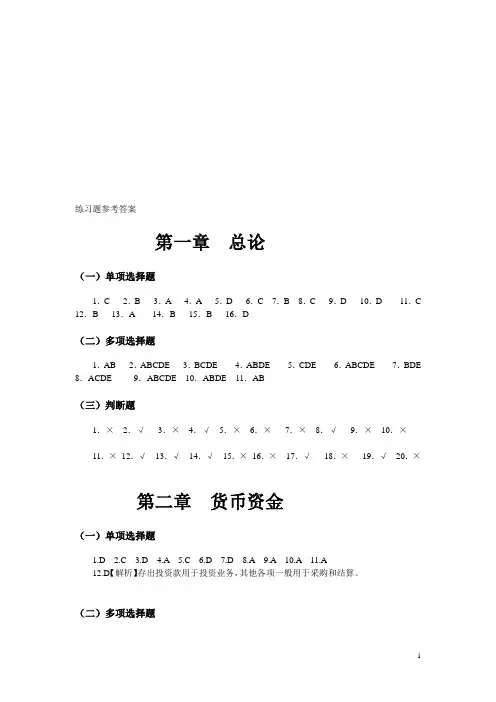
练习题参考答案第一章总论(一)单项选择题1.C 2.B 3.A 4.A 5.D 6.C 7.B 8.C 9.D 10.D 11.C 12.B 13.A 14.B 15.B 16.D(二)多项选择题1.AB 2.ABCDE 3.BCDE 4.ABDE 5.CDE 6.ABCDE 7.BDE 8.ACDE 9.ABCDE 10.ABDE 11.AB(三)判断题1.× 2.√ 3.× 4.√ 5.× 6.× 7.× 8.√ 9.× 10.×11.× 12.√ 13.√ 14.√ 15.× 16.× 17.√ 18.× 19.√ 20.×第二章货币资金(一)单项选择题1.D2.C3.D4.A5.C6.D7.D8.A9.A 10.A 11.A12.D【解析】存出投资款用于投资业务,其他各项一般用于采购和结算。
(二)多项选择题1.ABC2.ABCD3.ABC4.ACE5.BDE6.ABCE7.BCDE8.CDE9.BCDE【解析】银行汇票存款、银行本票存款、信用卡存款,以及外埠存款一般用于采购和结算业务,而存出投资款用于投资业务。
10.BCD(三)判断题1.×2.×3.×4.√5.√6.×7.×8.×9.× 10.× 11.√ 12.×13.× 14.×(四)计算及账务处理题1.(1)借:库存现金 3 000贷:银行存款 3 000 (2)借:管理费用 320 贷:库存现金 320 (3)借:其他应收款——民 1 000 贷:库存现金 1 000 (4)借:库存现金 46 000 贷:银行存款 46 000 (5)借:应付福利费 600 贷:库存现金 600 (6)借:库存现金 585 贷:主营业务收入 500 应交税费——应交增值税(销项税额) 85 (7)借:应付工资 45 200 贷:库存现金 45 200 (8)借:其他应收款——行政管理部门 5 000 贷:库存现金 5 000 (9)借:银行存款 30 000 贷:应收账款 30 000 (10)借:管理费用 1 060 贷:其他应收款——民 1 000 库存现金 60 (11)借:应付账款——兴华公司 6 200 贷:银行存款 6 200 (12)借:管理费用 98 贷:库存现金 98 (13)借:材料采购 6 000 应交税费——应交增值税(进项税额) 1 020 贷:银行存款 7 020 (14)借:应交税费——应交增值税(已交税金) 41 200 贷:银行存款 41 200 (15)借:银行存款 23 400 贷:主营业务收入 20 000 应交税费——应交增值税(销项税额) 3 400 (16)借:管理费用 2 300 贷:库存现金 2 300 2.(1)借:其他货币资金——银行汇票 40 000贷:银行存款 40 000 (2)借:其他货币资金——外埠存款 50 000 贷:银行存款 50 000 (3)借:其他货币资金——信用卡 12 000 贷:银行存款 12 000 (4)借:材料采购 31 000 应交税费——应交增值税(进项税额) 5 270贷:其他货币资金——银行汇票 36 270 (5)借:银行存款 3 730贷:其他货币资金——银行汇票 3 730 (6)借:其他货币资金——信用证 150 000贷:银行存款 150 000 (7)借:材料采购 40 000应交税费——应交增值税(进项税额) 6 800贷:其他货币资金——外埠存款 46 800 (8)借:银行存款 3 200贷:其他货币资金——外埠存款 3 200 (9)借:管理费用 3 200贷:其他货币资金——信用卡 3 200 (10)借:其他货币资金——存出投资款 200 000贷:银行存款 200 000 3.银行存款余额调节表见表2—1。
中级财务会计习题与案例(第二版)答案第三章3
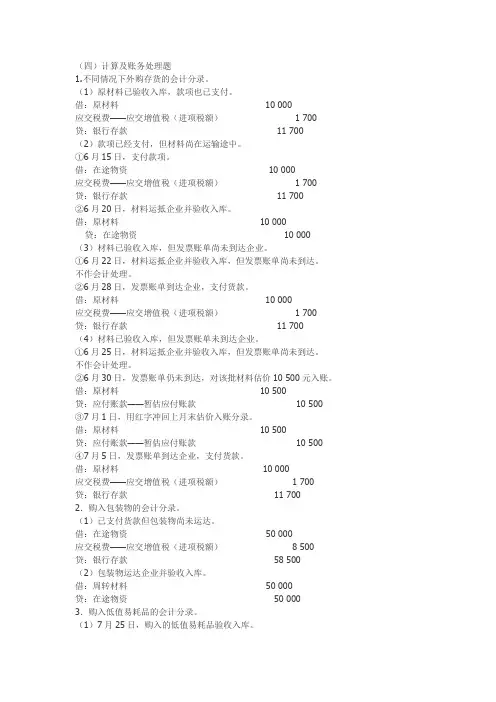
(四)计算及账务处理题1.不同情况下外购存货的会计分录。
(1)原材料已验收入库,款项也已支付。
借:原材料10 000应交税费——应交增值税(进项税额) 1 700 贷:银行存款11 700(2)款项已经支付,但材料尚在运输途中。
①6月15日,支付款项。
借:在途物资10 000应交税费——应交增值税(进项税额) 1 700 贷:银行存款11 700②6月20日,材料运抵企业并验收入库。
借:原材料10 000贷:在途物资10 000 (3)材料已验收入库,但发票账单尚未到达企业。
①6月22日,材料运抵企业并验收入库,但发票账单尚未到达。
不作会计处理。
②6月28日,发票账单到达企业,支付货款。
借:原材料10 000应交税费——应交增值税(进项税额) 1 700 贷:银行存款11 700(4)材料已验收入库,但发票账单未到达企业。
①6月25日,材料运抵企业并验收入库,但发票账单尚未到达。
不作会计处理。
②6月30日,发票账单仍未到达,对该批材料估价10 500元入账。
借:原材料10 500贷:应付账款——暂估应付账款10 500③7月1日,用红字冲回上月末估价入账分录。
借:原材料10 500贷:应付账款——暂估应付账款10 500④7月5日,发票账单到达企业,支付货款。
借:原材料10 000应交税费——应交增值税(进项税额) 1 700贷:银行存款11 7002.购入包装物的会计分录。
(1)已支付货款但包装物尚未运达。
借:在途物资50 000应交税费——应交增值税(进项税额)8 500贷:银行存款58 500(2)包装物运达企业并验收入库。
借:周转材料50 000贷:在途物资50 0003.购入低值易耗品的会计分录。
(1)7月25日,购入的低值易耗品验收入库。
暂不作会计处理。
(2)7月31日,对低值易耗品暂估价值入账。
借:周转材料60 000贷:应付账款——暂估应付账款60 000(3)8月1日,编制红字记账凭证冲回估价入账分录。
中级财务会计习题与案例第二版答案
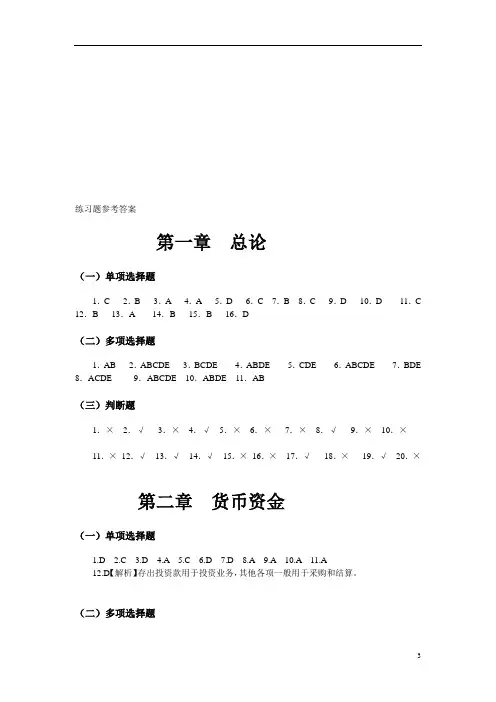
练习题参考答案第一章总论(一)单项选择题1.C 2.B 3.A 4.A 5.D 6.C 7.B 8.C 9.D 10.D 11.C 12.B 13.A 14.B 15.B 16.D(二)多项选择题1.AB 2.ABCDE 3.BCDE 4.ABDE 5.CDE 6.ABCDE 7.BDE 8.ACDE 9.ABCDE 10.ABDE 11.AB(三)判断题1.×2.√3.×4.√5.×6.×7.×8.√9.×10.×11.×12.√13.√14.√15.×16.×17.√18.×19.√20.×第二章货币资金(一)单项选择题1.D2.C3.D4.A5.C6.D7.D8.A9.A 10.A 11.A12.D【解析】存出投资款用于投资业务,其他各项一般用于采购和结算。
(二)多项选择题1.ABC2.ABCD3.ABC4.ACE5.BDE6.ABCE7.BCDE8.CDE9.BCDE【解析】银行汇票存款、银行本票存款、信用卡存款,以及外埠存款一般用于采购和结算业务,而存出投资款用于投资业务。
10.BCD(三)判断题1.×2.×3.×4.√5.√6.×7.×8.×9.×10.×11.√12.×13.×14.×(四)计算及账务处理题1.(1)借:库存现金 3 000贷:银行存款 3 000(2)借:管理费用320贷:库存现金320(3)借:其他应收款——李民 1 000贷:库存现金 1 000(4)借:库存现金46 000贷:银行存款46 000(5)借:应付福利费600贷:库存现金600(6)借:库存现金585贷:主营业务收入500应交税费——应交增值税(销项税额)85(7)借:应付工资45 200贷:库存现金45 200(8)借:其他应收款——行政管理部门 5 000贷:库存现金 5 000(9)借:银行存款30 000贷:应收账款30 000(10)借:管理费用 1 060贷:其他应收款——李民 1 000库存现金60(11)借:应付账款——兴华公司 6 200贷:银行存款 6 200(12)借:管理费用98贷:库存现金98(13)借:材料采购 6 000应交税费——应交增值税(进项税额) 1 020贷:银行存款7 020(14)借:应交税费——应交增值税(已交税金)41 200贷:银行存款41 200(15)借:银行存款23 400贷:主营业务收入20 000应交税费——应交增值税(销项税额) 3 400(16)借:管理费用 2 300贷:库存现金 2 300 2.(1)借:其他货币资金——银行汇票40 000贷:银行存款40 000(2)借:其他货币资金——外埠存款50 000贷:银行存款50 000(3)借:其他货币资金——信用卡12 000贷:银行存款12 000(4)借:材料采购31 000应交税费——应交增值税(进项税额) 5 270贷:其他货币资金——银行汇票36 270(5)借:银行存款 3 730贷:其他货币资金——银行汇票 3 730(6)借:其他货币资金——信用证150 000贷:银行存款150 000(7)借:材料采购40 000应交税费——应交增值税(进项税额) 6 800贷:其他货币资金——外埠存款46 800(8)借:银行存款 3 200贷:其他货币资金——外埠存款 3 200(9)借:管理费用 3 200贷:其他货币资金——信用卡 3 200(10)借:其他货币资金——存出投资款200 000贷:银行存款200 0003.银行存款余额调节表见表2—1。
《中级财务会计》(第2版)习题答案完整版

《中级财务会计》(第2版)习题答案完整版《中级财务会计》(第2版)习题答案完整版第一章总论一、单选题1.A2.B3.D4.D5.D6.A7.D8.D9.C 10.A11.C 12.D 13.D二、多选题1.ACD2.ABC3.ABC4.ABCD5.ABD6.ABC7.ABD 8.AC 9.ABC 10.AD 11.AC三、判断题1.×2.×3.√4.√5.×6.√7.×8. ×9.√ 10.√四、案例分析题参考答案:第一方案:可以考虑采纳,但需同时考虑延期付款的风险。
所谓夜长梦多,在公司延期付款期间,被收购公司可能改变出售计划或抬高价格。
在延期前应争取和对方达成书面的延期协议。
第二方案:不能采纳。
此方案违反了会计法,是明显的做假账形为。
而且应付账款和股东权益通常不是对应科目,会计处理比较困难。
另外,此方案低估了注册会计师的审计能力,带有明显的侥幸心理。
第三方案:可以考虑采纳。
但同时要考虑12%的利息的成本因素。
这种企业私下的借债是受到法律约束的,应当考虑采取一种合法的形式。
而且,利息明显高于银行同期存款利率,按所得税法规定,超过部分是不能在税前作成本列支的。
第四方案:可以考虑采纳,但要采取符合会计准则的方式。
还可以考虑将此项资产出售,来变现该项资产的增值收益。
第二章货币资金一、单选题1.D2.D3.A4.B5.A6.B7.C8.D9.B 10.B11.D二、多选题1.ABCD2.BD3.AC4. ABCD5.CDE6. ABC7.AC8.ABC9.ABCD三、判断题1.×2.×3.×4.×5.×6.×7.√8.×9.× 10.√四、业务题1. 练习银行存款清查的核算表2.2 银行对账单户名:华安公司账号:0156731表2.3 银行存款日记账第页根据资料核对账目后编制银行存款余额调节表如下:银行存款余额调节表20×3年9月30日2.(1)借:其他货币资金——外埠存款500 000 贷:银行存款500 000 (2)借:在途物资 400 000 应交税费——应交增值税(进项税额) 68 000贷:其他货币资金——外埠存款 468 000 (3)借:银行存款 32 000 贷:其他货币资金——外埠存款 32 000 (4)借:其他货币资金——信用卡存款 50 000 贷:银行存款 50 000 (5)借:管理费用 1 600 贷:其他货币资金——信用卡存款 1 600(7)借:其他货币资金——存出投资款 200 000 贷:银行存款 200 000 五、案例分析题【案例1】参考答案:(1)兴发公司货币资金业务的不相容岗位未分离,违反货币资金收付和控制规定、货币资金的专用印章不得由一人保管、出纳人员应与货币资金的稽核人员相分离的要求。
最新中级财务会计习题与案例第二版第三章答案
中级财务会计习题与案例第二版第三章答案第三章存货(一)单项选择题1.B2.D3.D4.C5.B6.C7.B8.A9.C10.C【解析】委托加工存货支付的加工费、运杂费等,均应计入委托加工存货成本;委托加工存货需要缴纳消费税的,如果存货收回后直接用于销售,消费税应计入委托加工存货成本,如果存货收回后用于连续生产应税消费品,应借记“应交税费——应交消费税”科目;支付的由受托加工方代收代缴的增值税,应借记“应交税费——应交增值税(进项税额)”科目。
因此,本题中只有答案C符合题意。
11.C 12.C13.A【解析】如果非货币性资产交换涉及补价,在以公允价值为基础确定换入存货的成本时,应当以换出资产的公允价值加上支付的补价和应支付的相关税费,减去可抵扣的增值税进项税额,作为换入存货的入账成本;在以账面价值为基础确定换入存货的成本时,应当以换出资产的账面价值加上支付的补价和应支付的相关税费,减去可抵扣的增值税进项税额,作为换入存货的入账成本。
因此,无论换入存货的计量基础如何,支付的补价均计入换入存货的成本。
14.A【解析】换入存货以公允价值为基础进行计量,换出的资产应视为按公允价值予以处置处理。
因此,在换出资产为固定资产、无形资产的情况下,换出资产公允价值与其账面价值的差额应作为处置固定资产、无形资产的损益,计入营业外收入或营业外支出。
15.A【解析】换入存货以公允价值为基础进行计量,换出的资产应视为按公允价值予以处置处理。
因此,在换出资产为存货的情况下,应当作为销售存货处理,以存货的公允价值确认销售收入,并按存货的账面价值结转销售成本。
16.A【解析】换入存货以公允价值为基础进行计量,在不涉及补价的情况下,应当按照换出资产的公允价值加上应支付的相关税费,减去可抵扣的增值税进项税额,作为换入存货的入账成本。
本题中,换入商品的入账成本=62 000+1 500-9 000=54 500(元)17.B【解析】换入存货以公允价值为基础进行计量,换出的资产应视为按公允价值予以处置处理。
东北财经大学第二版中级财务会计习题与案例答案
练习题参考答案第一章总论(一)单项选择题1.C 2.B 3.A 4.A 5.D 6.C 7.B 8.C 9.D 10.D 11.C 12.B 13.A 14.B 15.B 16.D(二)多项选择题1.AB 2.ABCDE 3.BCDE 4.ABDE 5.CDE 6.ABCDE 7.BDE 8.ACDE 9.ABCDE 10.ABDE 11.AB(三)判断题1.×2.√3.×4.√5.×6.×7.×8.√9.×10.×11.×12.√13.√14.√15.×16.×17.√18.×19.√20.×第二章货币资金(一)单项选择题1.D2.C3.D4.A5.C6.D7.D8.A9.A 10.A 11.A12.D【解析】存出投资款用于投资业务,其他各项一般用于采购和结算。
(二)多项选择题1.ABC2.ABCD3.ABC4.ACE5.BDE6.ABCE7.BCDE8.CDE9.BCDE【解析】银行汇票存款、银行本票存款、信用卡存款,以及外埠存款一般用于采购和结算业务,而存出投资款用于投资业务。
10.BCD(三)判断题1.×2.×3.×4.√5.√6.×7.×8.×9.×10.×11.√12.×13.×14.×(四)计算及账务处理题1.(1)借:库存现金 3 000贷:银行存款 3 000(2)借:管理费用320贷:库存现金320(3)借:其他应收款——李民 1 000贷:库存现金 1 000(4)借:库存现金46 000贷:银行存款46 000(5)借:应付福利费600贷:库存现金600(6)借:库存现金585贷:主营业务收入500应交税费——应交增值税(销项税额)85(7)借:应付工资45 200贷:库存现金45 200(8)借:其他应收款——行政管理部门 5 000贷:库存现金 5 000(9)借:银行存款30 000贷:应收账款30 000(10)借:管理费用 1 060贷:其他应收款——李民 1 000库存现金60(11)借:应付账款——兴华公司 6 200贷:银行存款 6 200(12)借:管理费用98贷:库存现金98(13)借:材料采购 6 000应交税费——应交增值税(进项税额) 1 020贷:银行存款7 020(14)借:应交税费——应交增值税(已交税金)41 200贷:银行存款41 200(15)借:银行存款23 400贷:主营业务收入20 000应交税费——应交增值税(销项税额) 3 400(16)借:管理费用 2 300贷:库存现金 2 300 2.(1)借:其他货币资金——银行汇票40 000贷:银行存款40 000(2)借:其他货币资金——外埠存款50 000贷:银行存款50 000(3)借:其他货币资金——信用卡12 000贷:银行存款12 000(4)借:材料采购31 000应交税费——应交增值税(进项税额) 5 270贷:其他货币资金——银行汇票36 270(5)借:银行存款 3 730贷:其他货币资金——银行汇票 3 730(6)借:其他货币资金——信用证150 000贷:银行存款150 000(7)借:材料采购40 000应交税费——应交增值税(进项税额) 6 800贷:其他货币资金——外埠存款46 800(8)借:银行存款 3 200贷:其他货币资金——外埠存款 3 200(9)借:管理费用 3 200贷:其他货币资金——信用卡 3 200(10)借:其他货币资金——存出投资款200 000贷:银行存款200 0003.银行存款余额调节表见表2—1。
东北财经大学《中级财务会计习题与案例》第二版答案
东北财经大学《中级财务会计习题与案例》第二版答案第一章总论(一)单项选择题1.C 2.B 3.A 4.A 5.D 6.C 7.B 8.C 9.D 10.D 11.C 12.B 13.A 14.B 15.B 16.D(二)多项选择题1.AB 2.ABCDE 3.BCDE 4.ABDE 5.CDE 6.ABCDE 7.BDE 8.ACDE 9.ABCDE 10.ABDE 11.AB(三)判断题1.×2.√3.×4.√5.×6.×7.×8.√9.×10.×11.×12.√13.√14.√15.×16.×17.√18.×19.√20.×第二章货币资金(一)单项选择题1.D2.C3.D4.A5.C6.D7.D8.A9.A 10.A 11.A12.D【解析】存出投资款用于投资业务,其他各项一般用于采购和结算。
(二)多项选择题1.ABC2.ABCD3.ABC4.ACE5.BDE6.ABCE7.BCDE8.CDE9.BCDE【解析】银行汇票存款、银行本票存款、信用卡存款,以及外埠存款一般用于采购和结算业务,而存出投资款用于投资业务。
10.BCD(三)判断题1.×2.×3.×4.√5.√6.×7.×8.×9.×10.×11.√12.×13.×14.×(四)计算及账务处理题1.(1)借:库存现金 3 000贷:银行存款 3 000(2)借:管理费用320贷:库存现金320(3)借:其他应收款——李民 1 000贷:库存现金 1 000(4)借:库存现金46 000贷:银行存款46 000(5)借:应付福利费600贷:库存现金600(6)借:库存现金585贷:主营业务收入500应交税费——应交增值税(销项税额)85(7)借:应付工资45 200贷:库存现金45 200(8)借:其他应收款——行政管理部门 5 000贷:库存现金 5 000(9)借:银行存款30 000贷:应收账款30 000(10)借:管理费用 1 060贷:其他应收款——李民 1 000库存现金60(11)借:应付账款——兴华公司 6 200贷:银行存款 6 200(12)借:管理费用98贷:库存现金98(13)借:材料采购 6 000应交税费——应交增值税(进项税额) 1 020贷:银行存款7 020(14)借:应交税费——应交增值税(已交税金)41 200贷:银行存款41 200(15)借:银行存款23 400贷:主营业务收入20 000应交税费——应交增值税(销项税额) 3 400(16)借:管理费用 2 300贷:库存现金 2 300 2.(1)借:其他货币资金——银行汇票40 000贷:银行存款40 000(2)借:其他货币资金——外埠存款50 000贷:银行存款50 000(3)借:其他货币资金——信用卡12 000贷:银行存款12 000(4)借:材料采购31 000应交税费——应交增值税(进项税额) 5 270贷:其他货币资金——银行汇票36 270(5)借:银行存款 3 730贷:其他货币资金——银行汇票 3 730(6)借:其他货币资金——信用证150 000贷:银行存款150 000(7)借:材料采购40 000应交税费——应交增值税(进项税额) 6 800贷:其他货币资金——外埠存款46 800(8)借:银行存款 3 200贷:其他货币资金——外埠存款 3 200(9)借:管理费用 3 200贷:其他货币资金——信用卡 3 200(10)借:其他货币资金——存出投资款200 000贷:银行存款200 0003.银行存款余额调节表见表2—1。
中级财务会计课后练习题(二、三章)答案
答案: (1),借:其他货币资金---银行本票 1 200 000贷:银行存款 1 200 000(2) 借:材料采购 1 000 000应交税费—应交增值税(进项) 170 000贷: 其他货币资金---银行本票 1 170 000(3) 借:材料采购 5 000贷:银行存款 5 000(4) 借:原材料1050 000贷:材料采购1005 000材料成本差异45 000(5)借:银行存款30 000贷:其他货币资金---银行本票30 000(6)借;生产成本800 000贷:原材料800 000(7)借:银行存款58 500贷:其他业务收入50 000应交税费—应交增值税(销项)8 500(8)借:其他业务成本45 000贷:原材料45 000(9)借:生产成本16 000其他业务成本900贷:材料成本差异169002 (1)本期计提额=1500×4%-0 =60万元借:资产减值损失600 000贷:坏账准备600 000(2) 2009.5 发生坏账时:借:坏账准备1000 000贷:应收账款——1000 000(3)2009.12.31 本期计提额=2100×4%-(60-100)=124万元借:资产减值损失1240 000贷:坏账准备1240 000(4)2010.8 发生坏账时:借:坏账准备250 000贷:其他应收款——250 000(5) 2010.10 坏账又收回时:借:应收账款——企业200 000贷:坏账准备200 000同时借:银行存款200 000贷:应收账款——企业200 000(6)2010.12.31本期计提额=2300×4%-(84-25+20) =13万元借:资产减值损失130 000贷:坏账准备130 000答案: (1) 借:应收账款107 300贷:主营业务收入90 000应交税费----应增(销)15 300银行存款 2 000借:主营业务成本80 000贷:库存商品80 000(2) 借:银行存款102 800财务费用 4 500贷:应收账款107 300(3) 借:主营业务收入90 000贷:银行存款100 800财务费用 4 500应交税费----应增(销)15 300借:库存商品80 000贷:主营业务成本80 0004 (1)2013年7月10日,收到票据时:借:应收票据234 000贷:主营业务收入200 000应交税费---应交增值税(销项)34 00011月7日,票据到期收款时:借:银行存款234 000贷:应收票据234 000无力支付款项,借:应收账款234 000: 贷:应收票据234 000(2)8月5日,收到票据时:借:应收票据50 000贷:应收账款50 000(3)假设9月15日,到期值=50 000贴现息=50 000×6%×49/360 =408.33贴现值=50 000-408.33 = 49 591.67借:银行存款49 591.67财务费用408.33贷:应收票据50 000答案:(1)本月发出材料=8000 ×5=40 000月末结存材料计划成本2000×5=10 000(2)材料成本差异率=(-200-1000+300)÷(10 000+25000+15000)×100%=-1.8 % (3)本月发出材料实际成本40 000(1-1.8%)=39 280、月末结存材料实际成本=10 000(1-1.8%)=9 8206借:在途物资302790应交税费-应交增值税(进项税额)51210贷:银行存款354000借:原材料302790贷:在途物资302790借:在途物资228010应交税费-应交增值税(进项税额)38420贷:应付账款264420银行存款2010借:原材料228010贷:在途物资228010借:在途物资62000应交税费-应交增值税(进项税额)10540贷:银行存款72540借:原材料62000贷:在途物资62000借:在途物资50000应交税费-应交增值税(进项税额)8500贷:银行存款58500借:原材料91 350贷:应付账款91 350原材料本月平均单价=(59500+302790+228010+62000)÷(5000+25000+15000+4995)=13.05 生产领用材料成本=25000×13.05=326 250车间领用材料成本=5000×13.05=65 250厂部领用材料成本=3000×13.05=39 150借:生产成本326 250制造费用65 250管理费用39 150贷:原材料430 6507答案: 4.2 借:材料采购129 000应交税费—增(进)21420贷:应付票据150 420借:原材料120 000材料成本差异9 000贷:材料采购129 0004.10 借:生产成本100 000贷:原材料100 0004.15 借:材料采购39 000应交税费—增(进) 6 460贷:其他货币资金---银行汇票45 460借:原材料40000贷:材料采购39000材料成本差异 1 0004.25 借:制造费用40 000管理费用20 000贷:原材料60 0004.30:材料成本差异率=(-100+9000-1000)÷(40 000+120 000+40 000)×100%= 3.95% 借:生产成本3950制造费用1580管理费用790贷:材料成本差异63204.30原材料实际成本=40 000 + 1580= 415808借:在途物资120应交税费-应交增值税(进项税额)40.8销售费用0.8贷:银行存款161.6借:库存商品320贷:在途物资120商品进销差价200借:银行存款351贷:主营业务收入300应交税费-应交增值税(销项税额)51借:主营业务成本300贷:库存商品300本月商品进销差价率=(16+200)÷(80+320)=54%300×54%=162借:商品进销差价162贷:主营业务成本162库存商品成本=100(1-54%)=46。
中级财务会计习题与案例第二版答案东北财经大学出版社
练习题参考答案第一章总论(一)单项选择题1.C 2.B 3.A 4.A 5.D 6.C 7.B 8.C 9.D 10.D 11.C 12.B 13.A 14.B 15.B 16.D(二)多项选择题1.AB 2.ABCDE 3.BCDE 4.ABDE 5.CDE 6.ABCDE 7.BDE 8.ACDE 9.ABCDE 10.ABDE 11.AB(三)判断题1.×2.√3.×4.√5.×6.×7.×8.√9.×10.×11.×12.√13.√14.√15.×16.×17.√18.×19.√20.×第二章货币资金(一)单项选择题1.D2.C3.D4.A5.C6.D7.D8.A9.A 10.A 11.A12.D【解析】存出投资款用于投资业务,其他各项一般用于采购和结算。
(二)多项选择题1.ABC2.ABCD3.ABC4.ACE5.BDE6.ABCE7.BCDE8.CDE9.BCDE【解析】银行汇票存款、银行本票存款、信用卡存款,以及外埠存款一般用于采购和结算业务,而存出投资款用于投资业务。
10.BCD(三)判断题1.×2.×3.×4.√5.√6.×7.×8.×9.×10.×11.√12.×13.×14.×(四)计算及账务处理题1.(1)借:库存现金 3 000贷:银行存款 3 000(2)借:管理费用320贷:库存现金320(3)借:其他应收款——李民 1 000贷:库存现金 1 000(4)借:库存现金46 000贷:银行存款46 000(5)借:应付福利费600贷:库存现金600(6)借:库存现金585贷:主营业务收入500应交税费——应交增值税(销项税额)85(7)借:应付工资45 200贷:库存现金45 200(8)借:其他应收款——行政管理部门 5 000贷:库存现金 5 000(9)借:银行存款30 000贷:应收账款30 000(10)借:管理费用 1 060贷:其他应收款——李民 1 000库存现金60(11)借:应付账款——兴华公司 6 200贷:银行存款 6 200(12)借:管理费用98贷:库存现金98(13)借:材料采购 6 000应交税费——应交增值税(进项税额) 1 020贷:银行存款7 020(14)借:应交税费——应交增值税(已交税金)41 200贷:银行存款41 200(15)借:银行存款23 400贷:主营业务收入20 000应交税费——应交增值税(销项税额) 3 400(16)借:管理费用 2 300贷:库存现金 2 3002.(1)借:其他货币资金——银行汇票40 000贷:银行存款40 000(2)借:其他货币资金——外埠存款50 000贷:银行存款50 000(3)借:其他货币资金——信用卡12 000贷:银行存款12 000(4)借:材料采购31 000应交税费——应交增值税(进项税额) 5 270贷:其他货币资金——银行汇票36 270(5)借:银行存款 3 730贷:其他货币资金——银行汇票 3 730(6)借:其他货币资金——信用证150 000贷:银行存款150 000(7)借:材料采购40 000应交税费——应交增值税(进项税额) 6 800贷:其他货币资金——外埠存款46 800(8)借:银行存款 3 200贷:其他货币资金——外埠存款 3 200(9)借:管理费用 3 200贷:其他货币资金——信用卡 3 200(10)借:其他货币资金——存出投资款200 000贷:银行存款200 0003.银行存款余额调节表见表2—1。
中级财务会计习题与案例答案第二版附解析
练习题参考答案第一章总论(一)单项选择题1.C 2.B 3.A 4.A 5.D 6.C 7.B 8.C 9.D 10.D 11.C 12.B 13.A 14.B 15.B 16.D(二)多项选择题1.AB 2.ABCDE 3.BCDE 4.ABDE 5.CDE 6.ABCDE 7.BDE 8.ACDE 9.ABCDE 10.ABDE 11.AB(三)判断题1.×2.√3.×4.√5.×6.×7.×8.√9.×10.×11.×12.√13.√14.√15.×16.×17.√18.×19.√20.×第二章货币资金(一)单项选择题1.D2.C3.D4.A5.C6.D7.D8.A9.A 10.A 11.A12.D【解析】存出投资款用于投资业务,其他各项一般用于采购和结算。
(二)多项选择题1.ABC2.ABCD3.ABC4.ACE5.BDE6.ABCE7.BCDE8.CDE9.BCDE【解析】银行汇票存款、银行本票存款、信用卡存款,以及外埠存款一般用于采购和结算业务,而存出投资款用于投资业务。
10.BCD(三)判断题1.×2.×3.×4.√5.√6.×7.×8.×9.×10.×11.√12.×13.×14.×(四)计算及账务处理题1.(1)借:库存现金 3 000贷:银行存款 3 000(2)借:管理费用320贷:库存现金320(3)借:其他应收款——李民 1 000贷:库存现金 1 000(4)借:库存现金46 000贷:银行存款46 000(5)借:应付福利费600贷:库存现金600(6)借:库存现金585贷:主营业务收入500应交税费——应交增值税(销项税额)85(7)借:应付工资45 200贷:库存现金45 200(8)借:其他应收款——行政管理部门 5 000贷:库存现金 5 000(9)借:银行存款30 000贷:应收账款30 000(10)借:管理费用 1 060贷:其他应收款——李民 1 000库存现金60(11)借:应付账款——兴华公司 6 200贷:银行存款 6 200(12)借:管理费用98贷:库存现金98(13)借:材料采购 6 000应交税费——应交增值税(进项税额) 1 020贷:银行存款7 020(14)借:应交税费——应交增值税(已交税金)41 200贷:银行存款41 200(15)借:银行存款23 400贷:主营业务收入20 000应交税费——应交增值税(销项税额) 3 400(16)借:管理费用 2 300贷:库存现金 2 300 2.(1)借:其他货币资金——银行汇票40 000贷:银行存款40 000(2)借:其他货币资金——外埠存款50 000贷:银行存款50 000(3)借:其他货币资金——信用卡12 000贷:银行存款12 000(4)借:材料采购31 000应交税费——应交增值税(进项税额) 5 270贷:其他货币资金——银行汇票36 270(5)借:银行存款 3 730贷:其他货币资金——银行汇票 3 730(6)借:其他货币资金——信用证150 000贷:银行存款150 000(7)借:材料采购40 000应交税费——应交增值税(进项税额) 6 800贷:其他货币资金——外埠存款46 800(8)借:银行存款 3 200贷:其他货币资金——外埠存款 3 200(9)借:管理费用 3 200贷:其他货币资金——信用卡 3 200(10)借:其他货币资金——存出投资款200 000贷:银行存款200 0003.银行存款余额调节表见表2—1。