
工资、薪金所得适用税率表
超过500元至2,000元的部分
超过475元至1825元的部分
10
25
3
超过2,000元至5,000元的部分
超过1825元至4375元的部分
15
125
4
超过5,000元至20,000元的部分
超过4375元至16375元的部分
20
375
5
超过20,000元至40,000元的部分
超16375元至31375元的部分
表7-1 工资、薪金所得适用税率表
级数
含税级距
不含税级距
税率(%)
速算扣除数
说明
1. 表中所列含税级距与不含税级距,均为按照税法规定减除பைடு நூலகம்关费用后的所得额。2.含税级距适用于由纳税人负担税款的工资、薪金所得;不含税级距适用于由他人(单位)代付税款的工资、薪金所得。
1
不超过500元的
不超475元的
5
0
超70375元的部分
45
15375
25
1375
6
超过40,000元至60,000元的部分
超31375元至45375元的部分
30
3375
7
超过60,000元至80,000元的部分
超45375元至58375元的部分
35
6375
8
超过80,000元至100,000元的部分
超58375元至70375的部分
40
10375
9
超过100,000元的部分
个人所得税税率表

1(一)工资、薪金所得适用级数 含税级距 不含税级距 税率(%)速算扣除数说明1 不超过1500元的 不超过1455元的 3 0 1、本表含税级距指以每月收入额减除费用三千五百元后的余额或者减除附加减除费用后的余额。
2、含税级距适用于由纳税人负担税款的工资、薪金所得;不含税级距适用于由他人(单位)代付税款的工资、薪金所得。
2 超过1500元至4,500元的部分 超过1455元至4,155元的部分 10 1053 超过4,500元至9,000元的部分 超过4,155元至7,755元的部分 20 5554 超过9,000元至35,000元的部分 超过7,755元至27,255元的部分 25 1,005 5 超过35,000元至55,000元的部分 超过27,255元至41,255元的部分 30 2,7556 超过55,000元至80,000元的部分超过31,375元至45,375元的部分35 5,505 7超过80,000元的部分超过57,505的部分4513,505(二)个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得适用级数 含税级距 不含税级距 税率(%) 速算扣除数 说明21 不超过15,000元的不超过14,250元的5 0 1、本表含税级距指每一纳税年度的收入总额,减除成本,费用以及损失的余额。
2、含税级距适用于个体工商户的生产、经营所得和对企事业单位的承包经营承租经营所得。
不含税级距适用于由他人(单位)代付税款的承包经营、承租经营所得。
2 超过15,000元到30,000元的部分 超过14,250元至27,750元的部分 10 7503 超过30,000元至60,000元的部分 超过27,750元至51,750元的部分 20 3,750 4超过60,000元至100,000元的部分超过51,750元至79,750元的部分309,7505 超过100,000元的部分 超过79,750元的部分 35 14,750(三)劳务报酬所得适用级数 含税级距 不含税级距 税率(%) 速算扣除数说明1 不超过20,000元的不超过16,000元的20 0 1、表中的含税级距、不含税级距,均为按照税法规定减除有关费用后的所得额。
综合所得税率表
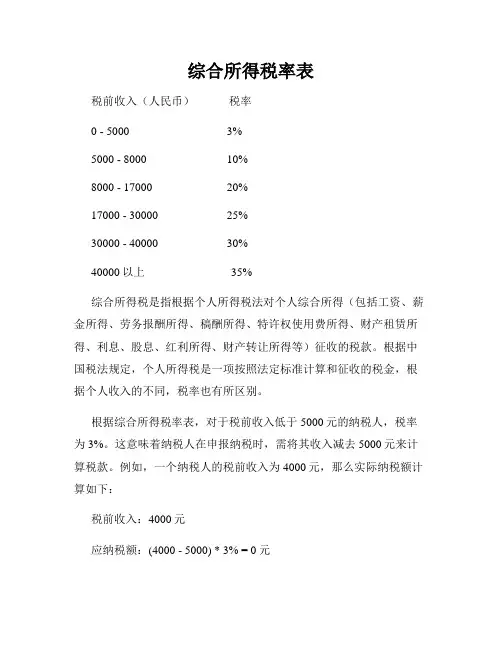
综合所得税率表税前收入(人民币)税率0 - 5000 3%5000 - 8000 10%8000 - 17000 20%17000 - 30000 25%30000 - 40000 30%40000以上 35%综合所得税是指根据个人所得税法对个人综合所得(包括工资、薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得、财产租赁所得、利息、股息、红利所得、财产转让所得等)征收的税款。
根据中国税法规定,个人所得税是一项按照法定标准计算和征收的税金,根据个人收入的不同,税率也有所区别。
根据综合所得税率表,对于税前收入低于5000元的纳税人,税率为3%。
这意味着纳税人在申报纳税时,需将其收入减去5000元来计算税款。
例如,一个纳税人的税前收入为4000元,那么实际纳税额计算如下:税前收入:4000元应纳税额:(4000 - 5000) * 3% = 0元当税前收入在5000元至8000元之间时,税率为10%。
同样以税前收入为6000元为例,计算应纳税款如下:税前收入:6000元应纳税额:(6000 - 5000) * 10% = 100元当纳税人的税前收入超过8000元至17000元时,税率为20%。
例如,税前收入为12000元的纳税人应缴纳税款如下:税前收入:12000元应纳税额:(12000 - 8000) * 20% = 800元如果税前收入超过30000元至40000元,税率将上升至30%。
以35000元的税前收入为例,计算应纳税额如下:税前收入:35000元应纳税额:(35000 - 30000) * 30% = 1500元对于税前收入高于40000元的纳税人,税率将达到最高水平,即35%。
例如,税前收入为50000元的纳税人应缴纳税款如下:税前收入:50000元应纳税额:(50000 - 40000) * 35% = 3500元综合所得税率表的制定旨在根据纳税人的不同收入水平,合理分配税负。
税务部门根据税率表计算个人所得税,并要求纳税人定期申报纳税并缴纳相应的税款。
个人所得税税率表一

个人所得税税率表一(工资、薪金所得适用)
级数全月应纳税所得额税率(%)
1 不超过1500元的3 -0
2 超过1500元至4500元的部分10 -105
3 超过4500元至9000元的部分20 -555
4 超过9000元至35000元的部分2
5 -1005
5 超过35000元至55000元的部分30 -2755
6 超过55000元至80000元的部分35 -5505
7 超过80000元的部分45 -13505
(注:本表所称全月应纳税所得额是指依照本法第六条的规定,以每月收入额减除费用三千五百元以及附加减除费用后的余额。
)
个人所得税税率表二(个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得适用)
级数全年应纳税所得额税率(%)
1 不超过15000元的5
2 超过15000元至30000元的部分10
3 超过30000元至60000元的部分20
4 超过60000元至100000元的部分30
5 超过100000元的部分35
二:养老保险缴费:单位20%(其中17%划入统筹基金,3%划入个人账户),个人8%(全部划入个人账户);
医疗保险缴费:单位10%,个人2%+3元;
失业保险缴费比例:单位1.5%,个人0.5%;
工伤保险根据单位被划分的行业范围来确定它的工伤费率,个人不缴;
生育保险缴费比例:单位0.8%,个人不缴。
公积金缴费比例:,根据企业的实际情况,选择住房公积金缴费比例,一般是8%到10%.原则上最高缴费额不得超过北京市职工平均工资300%。
最新个税税率表

得税税率表
五(45%)。
举例 费用扣除标准 应纳税所得额税率 应扣税额 实发金额 4500 3500 1000 4500.00 3.00 0.00 7500 3500 00 3500 4500 7970.00 20.00 30.00 15,000 3500 11500 13955.00 25.00 1045.00 40,000 3500 36500 32755.00 30.00 7245.00 60,000 3500 56500 46855.00 35.00 13145.00 85,000 3500 81500 63205.00 45.00 21795.00 各项社会保险金(五险一金) - 起征点3500元(外籍4800元)的余额。 不含税级距适用于由他人(单位)代付税款的工资、薪金所得。
举例
费用扣除标准 应纳税所得额税率
应扣税额
实发金额
余额。 承租经营所得。不含税级距适用于由他人(单位)代付税款的承包经营、承租经营所得。
际税率为百分之十四。
举例 费用扣除标准 应纳税所得额税率 应扣税额 实发金额 800 800 0 0 800.00 20.00 25000 800 24200 20000 5000.00 30.00 51000 800 50200 40800 10200.00 40.00
除数,年终奖所得税率表与工资、薪金所得的税率表相同,只是他们的计算方式不同。 费用扣除标准 应纳税所得额 税率 18000 0 18000 3000 18000 7000 18000 12000 18000 42000 18000 62000 18000 82000 应扣税额 实发金额 17460.00 3.00 540.00 19005.00 10.00 1995.00 22605.00 20.00 2395.00 27105.00 25.00 2895.00 11445.00 48555.00 30.00 64555.00 35.00 15445.00 80555.00 45.00 19445.00
个人所得税税率表

个人所得税税率表
1、工资、薪金所得,适用九级超额累进税率,税率为5%—45%。
税率表如下:
备注:单位或个人为纳税义务人负担个人所得税税款,应将纳税义务人取得的不含税收入换算为应纳税所得额,计算征收个人所得税。
计算公式如下:
1. 应纳税所得额=(不含税收入额-费用扣除标准-速算扣除数)÷(1-税率)
2. 应纳税额=应纳税所得额×适用税率-速算扣除数
2、个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得,适用5%
—35%的五级超额累进税率。
税率表如下
3、劳务报酬所得三级超额累进税率表
4、珠海市个人所得税带征率表。
工资薪金税率表
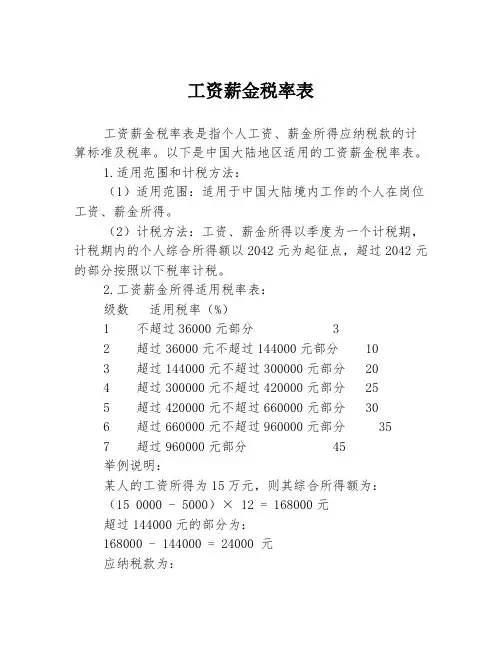
工资薪金税率表工资薪金税率表是指个人工资、薪金所得应纳税款的计算标准及税率。
以下是中国大陆地区适用的工资薪金税率表。
1.适用范围和计税方法:(1)适用范围:适用于中国大陆境内工作的个人在岗位工资、薪金所得。
(2)计税方法:工资、薪金所得以季度为一个计税期,计税期内的个人综合所得额以2042元为起征点,超过2042元的部分按照以下税率计税。
2.工资薪金所得适用税率表:级数适用税率(%)1 不超过36000元部分 32 超过36000元不超过144000元部分 103 超过144000元不超过300000元部分 204 超过300000元不超过420000元部分 255 超过420000元不超过660000元部分 306 超过660000元不超过960000元部分 357 超过960000元部分 45举例说明:某人的工资所得为15万元,则其综合所得额为:(15 0000 - 5000)× 12 = 168000元超过144000元的部分为:168000 - 144000 = 24000 元应纳税款为:36000 × 3% + (144000 - 36000)× 10% + 24000 × 20% = 26520元注:1.个人综合所得额=(应纳税所得额-扣除费用-专项附加扣除-其他扣除)×(1-减除费用率)2.应纳税所得额=应纳税收入-减除费用-专项附加扣除-其他扣除3.扣除费用标准为:基本减除费用=5000元/月,减除费用的性质为非税收入,不计入个人年度综合所得汇算清缴。
工资薪金所得税的纳税申报和缴纳是每年的5月至6月和11月至12月,纳税人可以通过税务部门推出的网上申报或线下申报的方式进行。
以上是中国大陆地区适用的工资薪金税率表及其计税方法,纳税人需要根据自己的所得额和计税期进行申报和缴纳税款。
个税税率表excel模板
税率(%)
说明
1 2 3 4 5 6 7
级数
不超过36000元的
3
超过36000元至144000元的部分 超过144000元至300000元的部分 超过300000元至420000元的部分 超过420000元至660000元的部分 超过660000元至960000元的部分
10
20
本表所称全年应纳税所得额是指依 照本法第六条的规定,居民个人取
25
得综合所得以每一纳税年度收入额 减除费用六万元以及专项扣除、专
项附加扣除和依法确定的其他扣除
30
后的余额。
35
超过960000元的部分
45
(二) 个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得适用
含税级距
税率(%)
说明
1 2 3 4 5
级数 1 2 3
级距 1
不超过30000元的
5
超过30000元到90000元的部分
10
超过90000元至300000元的部分
20
超过300000元至500000元的部分
30
超过500000元的部分
35
(三) 劳动报酬所得,稿酬所得,特许权使用费所得、财产租赁所(%)
速算扣除数
不超过20000元的
20
0
3
超过50,000元部分
五成 十成
超过20000元至50000元的部分
30
2500
超过50000元部分
40
(四) 财产转让所得适用 减除财产原值和合理费用后的余额,按比例税率20%征收。
(五) 利息、股息、红利所得,偶然所得和其他所得适用 劳务报酬所得
不超过20,000部分
个人所得税税率表
个人所得税税率表2022个人所得税税率表2022《个人所得税法》第三条个人所得税的税率:(一)综合所得,适用百分之三至百分之四十五的超额累进税率;(二)经营所得,适用百分之五至百分之三十五的超额累进税率;(三)利息、股息、红利所得,财产租赁所得,财产转让所得和偶然所得,适用比例税率,税率为百分之二十。
个人所得税税率表一(综合所得适用)全年应纳税所得额超过36000元的税率(3%)全年应纳税所得额超过36000元至144000元的税率(10%)全年应纳税所得额超过144000元至300000元的部分的税率(20%)全年应纳税所得额超过300000元至420000元的部分的税率25%全年应纳税所得额超过420000元至660000元的部分的税率30%全年应纳税所得额超过660000元至960000元的部分的税率35%全年应纳税所得额超过960000元的部分的税率45%(注1:本表所称全年应纳税所得额是指依照本法第六条的规定,居民个人取得综合所得以每一纳税年度收入额减除费用六万元以及专项扣除、专项附加扣除和依法确定的其他扣除后的余额。
注2:非居民个人取得工资、薪金所得,劳务报酬所得,稿酬所得和特许权使用费所得,依照本表按月换算后计算应纳税额。
)个人所得税税率表二(经营所得适用)全年应纳税所得额不超过30000元的税率5%全年应纳税所得额超过30000元至90000元的部分税率10%全年应纳税所得额超过90000元至300000元的部分税率20%全年应纳税所得额超过300000元至500000元的部分税率30%全年应纳税所得额超过500000元的部分税率35%(注:本表所称全年应纳税所得额是指依照本法第六条的规定,以每一纳税年度的收入总额减除成本、费用以及损失后的余额。
)个人所得税汇算方法个人所得税是调整征税机关与自然人(居民、非居民人)之间在个人所得税的征纳与管理过程中所发生的社会关系的法律规范的总称。
2023个人所得税税率表(一览)
2023个人所得税税率表(一览)2023个人所得税税率表2023年个税标准延用2020年标准,起征点为5000元/月,根据我国《中华人民共和国个人所得税法》个人所得税税率表如下:1、工资范围在1——5k元之间的,包括5000元,个人所得税税率为0%;2、工资范围在5k——8k元之间的,包括8000元,个人所得税税率为3%;3、工资范围在8k——17k元之间的,包括17000元,个人所得税税率为10%;4、工资范围在17k——30k元之间的,包括30000元,个人所得税税率为20%;5、工资范围在30k——40k万元之间的,包括4万元,适用个人所得税税率为25%;一般工资越高,纳税越多。
如果工资低于5000元的话,是不需要缴纳个人所得税的。
2023年个税标准延用2020年标准,起征点为5000元/月,根据我国《中华人民共和国个人所得税法》个人所得税税率表如下:1、工资范围在1——5k元之间的,包括5000元,个人所得税税率为0%;2、工资范围在5k——8k元之间的,包括8000元,个人所得税税率为3%;3、工资范围在8k——17k元之间的,包括17000元,个人所得税税率为10%;4、工资范围在17k——30k元之间的,包括30000元,个人所得税税率为20%;5、工资范围在30k——40k万元之间的,包括4万元,适用个人所得税税率为25%;一般工资越高,纳税越多。
如果工资低于5000元的话,是不需要缴纳个人所得税的。
个人所得税缴纳标准有几档?个人所得税缴纳标准税率档分为7档。
7档税率划分的标准是以应纳税所得额,根据应纳税所得额所在区间的不同,适用的税率分为7档:3%,10%,20%,25%,30%,35%和45%。
第一档:应纳税所得额不超过36000元的部分,税率为3%,速算扣除数为0;第二档:应纳税所得额超过36000元不超过144000元的部分,适用税率为10%;速算扣除数为2520;第三档:应纳税所得额超过144000元不超过300000元的部分,适用的税率为20%;速算扣除数为16920;第四档:应纳税所得额超过300000元不超过420000元的部分,适用的税率为25%,速算扣除数为31920;第五档:应纳税所得额超过42000元不超过660000元的部分,适用的税率为30%,速算扣除数为52920;第六档:应纳税所得额超过660000元不超过960000元的部分,适用的税率为35%,速算扣除数为85920;第七档:应纳税所得额超过960000元的部分,适用的税率为45%;速算扣除数为181920。
工资薪金个人所得税税率表2023年
2023年工资薪金个人所得税税率表在2023年,我国将对工资薪金个人所得税税率表进行相应的调整。
这一调整涉及到很多人的利益,因此我们有必要深入了解这个主题。
在本文中,我将从不同角度出发,探讨2023年工资薪金个人所得税税率表的相关内容,并共享一些我的个人观点和理解。
1. 现行税率表回顾让我们回顾一下目前的工资薪金个人所得税税率表。
根据目前的税率表,收入范围在3000元以下的纳税人适用3%的税率,收入在3000-12000元之间的适用10%的税率,收入在12000-25000元之间的适用20%的税率,收入在25000-35000元之间的适用25%的税率,收入在35000-55000元之间的适用30%的税率,收入在55000-80000元之间的适用35%的税率,收入在80000元以上的适用45%的税率。
这是目前的税率表,在2023年可能会有所改变。
2. 2023年税率调整预测有关2023年工资薪金个人所得税税率表的调整,目前尚无确切的消息。
但根据我对国家政策的了解和对当前社会经济形势的观察,我认为有可能会对税率表进行一定程度的调整。
由于国家一直在致力于减轻中低收入人群的税收负担,因此2023年可能会进一步降低低收入人群的税率,并在高收入人群中适当提高税率,以实现税收的均衡和社会的公平。
3. 对税率调整的个人观点就我个人而言,我认为2023年对工资薪金个人所得税税率表的调整是非常必要的。
随着社会经济的发展,个人收入水平的差距逐渐加大,税收制度应该更加灵活地适应这种变化。
通过适当调整税率,可以更好地调节社会财富的分配,减少中低收入人群的税负,同时增加对高收入人群的税收压力,从而达到社会公平和经济平衡的目的。
4. 对2023年税率表的展望我对2023年工资薪金个人所得税税率表的调整充满期待。
我相信国家会在综合考虑社会各方面利益的基础上,制定出更加合理、公平和有利于经济发展的税率表。
我也期待在未来的实践中,这一税率表能够更好地为广大纳税人服务,促进社会的和谐与稳定。